Прием новой документации в электронный архив
В соответствии с правилами электробезопасности в служебном помещении должен осуществляться постоянный контроль состояния электропроводки, предохранительных щитов, шнуров, с помощью которых включаются в электросеть компьютеры, осветительные приборы, другие электроприборы.
2.5 Требования безопасности в аварийных ситуациях
При внезапном прекращении подачи электроэнергии выключить компьютер в такой последовательности: периферийные устройства, процессор, стабилизатор напряжения, после чего вытянуть штепсельные вилки из розеток. Если обнаружены признаки горения (дым, запах гари) то нужно отключить аппаратуру, найти источник загорания и принять меры для его ликвидации, после чего сразу уведомить руководителя работы. В случае возникновения пожара необходимо сообщить в пожарную часть, принять необходимые меры для эвакуации людей и приступить к тушению первичными средствами пожаротушения.
2.6 Организация рабочего места
В помещении рабочие места с дисплеями должны располагаться на расстоянии не менее 1,5 м. Недопустимо размещение рабочих мест, при котором пользователи компьютеров одного ряда расположены у задней поверхности видеотерминалов другого ряда. Также недопустим одновременный визуальный контакт пользователя более чем с одним экраном монитора.
Оптимальное количество рабочих мест с ПЭВМ в одном помещении должно определяться исходя из расчета требуемой площади на одно рабочее место не менее 6 кв. м при объеме 20 куб. м.
При работе, расстояние от глаз до экрана монитора должно быть не менее 50 см и в зависимости от высоты символов может составлять до 80-100 см (при меньшем расстоянии могут возникать чрезмерные напряжения аккомодационного аппарата глаза). Плоскость экрана должна быть перпендикулярна нормальной линии взора, а экран должен находиться примерно на 20 градусов ниже уровня глаз.
Рекомендуемый размер экрана – не менее 31 см по диагонали, а высота символов на экране – около 4,0 мм.
Наклон клавиатуры должен находиться в пределах 10-15 угловых градусов от горизонтали.
2.7 Ограничение шума в помещении
Установлено, что шум неблагоприятен для человека, особенно при длительном воздействии. Шум в помещении, где выполняют работу, требующую концентрации на должен превышать 55 дБА. Следует избегать включенных радиоприемников и магнитофонов в помещении, где работает оператор. Необходимо следить за исправностью кондиционера. Шум от работы матричного принтера превышает установленную норму, поэтому автоматизированные рабочие места, оснащенные принтерами, должны находиться в раздельных звукоизолированных кабинетах.
2.8 Требования освещенности рабочего места
В производственных и административно-общественных помещениях, в случаях преимущественной работы с документами, разрешено применение системы комбинированного освещения (к общему освещению дополнительно устанавливаются светильники местного освещения, предназначенные для освещения зоны расположения документов).
Освещенность на поверхности стола в зоне размещения рабочего документа должна быть 300-500 лк, также допускается установка светильников местного освещения для подсветки документов, но с таким условием, чтобы оно не создавало бликов на поверхности экрана и не увеличивало освещенность экрана более чем на 300 лк.
Общее освещение следует выполнять в виде сплошных или прерывистых линий светильников, расположенных сбоку от рабочих мест, параллельно линии зрения пользователя при рядном расположении ПЭВМ. При периметральном расположении компьютеров линии светильников должны располагаться локализовано над рабочим столом, ближе к его переднему краю, обращенному к оператору.
Для обеспечения нормируемых значений освещенности в помещениях использования ПЭВМ следует проводить чистку стекол оконных рам и светильников не реже двух раз в год и проводить своевременную замену перегоревших ламп.
При соблюдении техники безопасности при работе на персональном компьютере и правильной организации рабочего места, компьютер станет не только помощником при выполнении поставленной задачи, но и верным другом.
3. Экономическая часть
3.1 Технико-экономическое обоснование решаемой задачи
Темой дипломной работы является “Разработка бизнес-процесса “Прием новой документации в электронный архив” в рамках внедрения CALS-технологий на предприятии ФГУП “РНИИ КП”.
Данный бизнес-процесс удобно использовать на крупном предприятии, имеющего электронный архив, так как он значительно снижает затраты времени на обработку новой документации и ввода ее в электронный архив, увеличивает производительность труда, а следовательно снижает трудоемкость выполняемой задачи.
Данный бизнес-процесс разработан в системе Lotsia PDM Plus и отлажена на компьютере IBM PC Pentium IV со следующими характеристиками:
1) процессор 1.99 Ггц;
2) объем оперативной памяти – 1028 Мбайт;
3) монитор ViewSonic;
4) стандартная клавиатура;
5) дисковод для дискет 3,5" емкостью 1,44 Мбайт.
Система управления информацией об изделии Lotsia PDM Plus разработана отечественной компанией Лоция Софт. Компания Лоция Софт специализируется на разработке систем PLM/PDM/TDM/Workflow/ERP, оказании консалтинговых услуг, выполнении проектов автоматизации предприятий «под ключ», реинжиниринге бизнес- и проектных процессов в промышленности, внедрении систем технического документооборота и управления производством, автоматизации торговой деятельности средних и крупных территориально-распределённых торговых домов и холдингов различного профиля.
Для определения экономической эффективности от внедрения задачи в производство необходимо рассчитать себестоимость данной задачи.
Себестоимость - это затраты предприятия на изготовление и реализацию продукции, услуг и работ, выраженные в денежной форме.
Различают три вида себестоимости:
Плановая себестоимость – это сумма затрат, которыми располагает цех, предприятие по производству конкретной продукции или тот уровень издержек, которые сможет понести цех, предприятие при производстве продукции.
Фактическая себестоимость – это действительные затраты по производству и реализации продукции. Она включает в себя как производительные, так и непроизводственные затраты.
Нормативная себестоимость – это себестоимость продукции, которая определяется по действующим на определённую дату нормам расхода материала, топлива, энергии, заработной платы и так далее на каждую деталь, узел, изделие в целом.
Себестоимость можно рассчитать по следующей формуле:
С=М+ПФ+ТР.ЗАГ.+ЗОСН.+ЗДОП.+ОСОЦ.+НЦЕХ.+НЗАВ.+ВН,
где С - себестоимость в руб.;
М - стоимость материалов;
ПФ - покупные полуфабрикаты;
ТР.ЗАГ. - транспортно-заготовительные расходы;
ЗОСН. - основная заработная плата;
ЗДОП. - дополнительная заработная плата;
ОСОЦ. - отчисление на социальное страхование;
НЦЕХ. - накладные цеховые расходы;
НЗАВ. - накладные заводские расходы;
ВН - внепроизводственные расходы.
3.2 Расчетная часть
3.2.1 Расчет трудоемкости решаемой задачи
Для того, чтобы определить себестоимость решения задачи, необходимо, прежде всего, найти трудоёмкость решения задачи.
Трудоемкость – это сумма затрат труда (времени), необходимых для изготовления единицы продукции.
Трудоемкость решаемой задачи можно определить по следующей формуле:
ТЭ=ТИ+ТА+ТБС+ТП+ТМР+ТОТЛ+ТЭВМ+ТД,
где ТЭ – трудоёмкость в час;
ТИ – затраты труда на изучение материала, описание задачи;
ТА – затраты труда на разработку алгоритмов решения задачи;
ТБС – затраты труда на разработку схем алгоритма программы;
ТП – затраты труда на программирование;
ТМР – затраты труда на машинно-ручные работы;
ТОТЛ – затраты труда на отладку программы;
ТЭВМ – время машинного счета на ЭВМ;
ТД – затраты труда на оформление документации.
Слагаемые затрат труда определяются собственными наблюдениями через количество программных команд данной стадии разработки.
Затраты труда на изучение и описание задачи определяются по формуле:
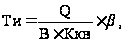
где Q – предполагаемое число программных команд данной стадии разработки;
 – коэффициент,
учитывающий
качество описания
задачи,
=1,5;
B – производительность исполнителя, количество команд в час;
ККВ – коэффициент квалификации исполнителя, Ккв = 0,8.
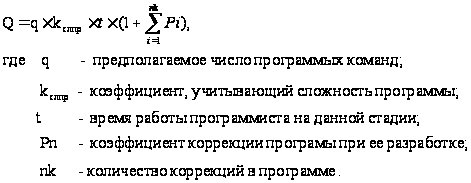
Предполагаемое число команд данной стадии разработки можно определить по следующей формуле:
Рассчитаем время, затраченное на изучение и описание задачи по известной нам формуле:
q = 85; t = 5; Pn =
0; B = 85; Ксл.пр. = 1,5; Ккв
= 0,8; nk = 4;
= 1,4.
Q =85 1.45
(1+0) = 637.5 команд
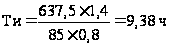
Величины Та, Тбс, Тп, Тотл вычисляются аналогичным способом по формуле:

где вместо индекса j в каждом случае подставляется один из индексов рассчитываемых величин.
Затраты труда на разработку алгоритма решаемой задачи.
q=20; t=7; kслпр=1.5; nk=5; Pi=0.1;
Q =
201.57(1+50.1)
= 315 ком/час;
В = 24 ком;
Ккв = 0.8;
Та =
 = 16.41 часа.
Расчёт затрат труда на разработку схем алгоритма программы.
q= 12; t=7; kслпр=1.4; nk=2; Pi=0.1;
Q =
121.47(1+20.1)
= 141.12 ком/час;
В = 15 ком;
Ккв = 0.8;
Тбс
=
 = 11.76 часа.
Расчет затрат труда на программирование.
q=20; t=12; kслпр=1.4; nk=7; Pi=0.1;
Q =
201.412(1+70.1)
= 571.2 ком/час;
В = 25 ком;
Ккв = 0.8;
Тп =
 = 28.56 часа.
Затраты труда на этапе отладки.
Трудоёмкость на этапе отладки определяется по формуле:
Тотл = Тотл.исп.+Тотл.ЭВМ
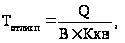
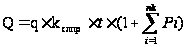
q=5; t=3; kслпр=1.4; nk=8; Pi=0.1;
Q =
51.43(1+80.1)
= 37.8 ком/час;
В = 5 ком;
Ккв = 0.8;
Тотлисп
=
 = 9.45 часа.
Время отладки ЭВМ определяется по статистическим данным:
Тотл.эвм. = 0.09+0.12+0,09+0.11+0.13+0.07+0.14=0.75 ч
Тотл = 9.45+0.75=10.2 ч
Затраты труда, необходимые на оформление документации.
q=20; t=6; kслпр=1.4; nk=4; Pi=0.1;
Q =
201.46(1+40.1)
= 235.2 ком/час;
В = 20 ком;
Ккв = 0.8;
Тд =
 = 14.7 часа.
Затраты труда на машинно–ручные работы.
Трудоёмкость на этапе машинно-ручных работ определяется по формуле:

где Qвв – объем вводимой информации в символах (приблизительно 21059);
НД – норма производительности при занесении информации при помощи клавиатуры (около 5 символов за 2 сек.).
Тмр
=
 = 5.35 часа.
Затраты труда, связанные со временем машинного счета на ЭВМ
Трудоёмкость на этапе машинного счета на ЭВМ определяется по формуле:
Тэвм=Твв+Та+Твыв,
где Тэвм – затраты труда на машинные операции;
Твв – затраты труда на ввод информации;
Твыв – затраты труда на вывод информации;
Та – затраты труда на выполнение арифметических и логических операций
Формула для расчета машинного времени, необходимого для ввода информации:
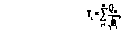
где Тв – затраты труда на ввод/вывод информации;
m – количество устройств ввода/вывода;
Qui – объем вводимой/выводимой информации в i-е устройство ввода;
Вi – быстродействие i-го устройства ввода/вывода.
Рассчитаем затраты на ввод информации:
m=1; Qui=90 символов; Вi=2 символа;
Твв
=
 = 63.64 сек
 0.018
часа.
Рассчитаем затраты на вывод информации:
m=1; Qui=2500 символов; Вi=1000 символа;
Твыв
=
 = 79.06 сек0.022
часа.
Машинное время ЭВМ, необходимое для арифметической и логической обработки информации можно определить по формуле:
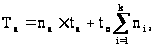
где na – количество арифметических операций;
ta – продолжительность арифметической операции;
to – среднее время обращения к запоминающему устройству;
ni – количество обращений к i-му внешнему запоминающему устройству;
k – число внешних запоминающих устройств.
Расчет затрат на арифметические и логические операции
na=7600 операций;
ta=0.02 сек0.0000056
часа; to=0.1 сек0.000028
часа;
ni=12; k=1;
Ta =
76000.0000056+0.00002812
0.043 часа.
Тэвм
= Твв+Твыв+Та =
0.018+0.022+0.043
0.083 часа.
Теперь, зная все затраты труда на всех этапах решения задачи, мы можем узнать трудоёмкость решаемой задачи:
Тэ = Ти+Та+Тбс+Тп+Тмр+Тотл+Тэвм+Тд = =9.38+16.41+11.76+28.56+5.35+10.2+0.083+14.7 = 96.44 часов.
Трудоёмкость решения данной задачи на ЭВМ составляет 96,44 часов.
3.2.2 Расчет себестоимости решаемой задачи
При решении задачи на ЭВМ себестоимость разработки программы определяется по формуле:
Sэ = Sи+Sалг+Sбс+Sпр+Sмр+Sотл+Sэвм+Sд,
где Sэ – себестоимость разработанной программы в руб.;
Sи – себестоимость на этапе изучения описания задачи;
Sалг – себестоимость разработки алгоритмов решения задачи;
Sбс – себестоимость разработки схем алгоритмов программы;
Sпр – себестоимость на этапе программирования;
Sотл – себестоимость на этапе отладки;
Sэвм – затраты, связанные с вычислением расчетов непосредственно на ЭВМ;
Sд – затраты на оформление документации в удобном для чтения виде.
Sи-д =
Lср.ч.Ти-д+Здоп+Осоц+Нцех+Нзав+ТотлэвмСэвм,
где Lсрч – среднечасовая заработная плата работника.
Заработная плата – часть национального дохода, поступающего в личное пользование трудящихся в соответствии с количеством и качеством затрачиваемого труда.
Основная заработная плата определяется в зависимости от формы оплаты труда – сдельной или повремённой, как сумма расценок по операциям.
Заработная плата включает:
- заработная плата основная;
- заработная плата дополнительная;
- отчисления в фонд социального страхования.
Расчет основной заработной платы
Основная заработная плата определяется по формуле:
Зосн=LсрчТ
Часовая тарифная ставка определяется по формуле:
Lсрч
=
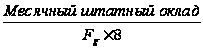
Fg = 21.8 – месячный фонд времени
Ти-д=Ти + Талг + Тбс +Тпр +Тотл + Тд,
где ТИ – затраты труда на изучение материала, описание задачи;
ТАЛГ – затраты труда на разработку алгоритмов решения задачи;
ТБС – затраты труда на разработку схем алгоритма программы;
ТПР – затраты труда на программирование;
ТОТЛ – затраты труда на отладку программы;
ТД – затраты труда на оформление документации.
Lсрч
=
 = 45.9 руб/час
Tи-д = 9.38+16.41+11.76+28.56+10.2+14.7 = 91.01 часов
Зосн
= 45.991.01
= 4177.36 руб.
Расчет дополнительной заработной платы
Дополнительная заработная плата определяется в процентном отношении от основной заработной платы и составляет 80%. В дополнительную заработную плату включается оплата за отпуск, выполнение государственных обязанностей и т.д.
Здоп
= Зосн80%
Здоп
=
 = 3341.89 руб
Расчет отчислений на социальные нужды
Отчисления на социальное страхование определяется в процентном отношении от суммы основной и дополнительной заработной платы и составляет 26%. Сюда входят оплата больничных листов, оплата путевок, выплата пенсий.
Осоц
= (Зосн+Здоп)
26%
Осоц
=
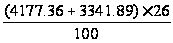 = 1955.01руб
Расчет цеховых накладных расходов
Цеховые накладные расходы определяются в процентном отношении от основной зарплаты и составляют 150 – 400%. В состав цеховых накладных расходов включаются такие затраты как заработная плата аппарата управления цехом (начальника цеха, заместителя начальника, нормировщика), амортизационные отчисления на текущий ремонт заданий, сооружений, на охрану труда в данном цехе и на непроизводительные затраты.
Нцех
= Зосн190%
Нцех
=
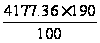 = 7936.98 руб
Расчет заводских накладных расходов
Накладные расходы определяются в процентном отношении от основной зарплаты и составляют 80 – 150%. Заводские накладные расходы – это расходы по управлению заводом или фабрикой, содержание общезаводского персонала с отчислением на социальное страхование, расходы по командировкам, амортизационные отчисления на текущий ремонт зданий общезаводского назначения, отчисление на содержание вышестоящих организаций, а также потери от порчи и недостачи сырья и материалов на заводских складах.
Нзав
= Зосн110%
Нзав
=
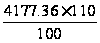 = 4595.1 руб
Расчет затрат на ЭВМ
Затраты, связанные с изучением, разработкой алгоритма и схем алгоритма, программированием, отладкой на ЭВМ, и оформлением составляют:
Tотлэвм = 0,75 ч
Сэвм = 50 руб
Sи-д =
Зосн+Здоп+Осоц+Нцех+Нзав+ТотлэвмСэвм
= =4177.36+3341.89+1955.01+7936.98+4595.1+0.7550
= 22043.84 руб.
Расчёт себестоимости машинно-ручных операций производится по формуле:
Sмр =
Lср.ч.
 Тмр
+ Здоп + Осоц + Нцех
+ Нзав + Тмр
Сдисп,
где Тмр – трудоёмкость на машинно-ручных операциях, Тмр = 5,35 ч;
Сд – себестоимость работы дисплея.
Расчет работы дисплея вычисляется по формуле:
Сдисп
=
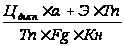 ,
где Цдисп – балансовая стоимость дисплея;
 – коэффициент,
учитывающий
затраты на
профилактику
и ремонт
оборудования;
Э – затраты на электроэнергию;
Тп – срок службы оборудования;
Fg – годовой действительный фонд времени работы оборудования;
Кн – коэффициент использования рабочего времени.
Затраты на электроэнергию вычисляются по формуле:
Э =
Nэ СэFg,
где Nэ – паспортная потребляемая мощность;
– коэффициент
использования
оборудования
по мощности;
Сэ – промышленный тариф электроэнергии;
Fg – действительный годовой фонд времени работы оборудования.
Действительный годовой фонд времени работы дисплея можно определить по формуле:
Fg = Д