Прием новой документации в электронный архив
 tсм
(1 - 0,01
ψ),
где Д – количество рабочих дней в планируемом периоде;
р – число смен работы оборудования;
tсм – средняя продолжительность смены;
 – планируемый
процент потерь
времени на
профилактику
и ремонт оборудования.
По известной нам формуле определим действительный годовой фонд времени:
Fд =
25618(1-0,018)
= 1884,16 ч
Теперь рассчитаем затраты на электроэнергию:
Э =
0,10,82,371884,16
= 357,24 руб.
Зная все величины, мы можем по формуле определить себестоимость машино-часа работы дисплея:
Цд =
6200 руб;
 = 1,2; Тn = 10 лет; Kн = 0,8; Nэ
= 0,1 кВт;
 = 0,8
Cэ = 2,37; Д
= 256; h = 1 смена; tсм =
8;
= 8%
Сдисп
=
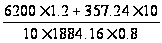 = 0.73 руб
Расчёт основной заработной платы:
Зосн
= Lср.ч.
Tмр
Зосн=45,95,35
= 245.57 руб.
Расчёт дополнительной заработной платы:
Здоп
= Зосн80%
Здоп
=
 = 196,46 руб.
Расчет отчислений на социальное страхование:
Осоц
= (Зосн+Здоп)
26%
Осоц
=
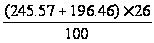 = 114.93 руб.
Расчёт цеховых накладных расходов:
Нцех
= Зосн210%
Нцех
=
 = 515.7 руб.
Расчёт заводских накладных расходов:
Нзав
= Зосн
90%
Нзав
=
 = 221.01 руб.
Определим затраты, связанные с выполнением машинно-ручных работ на ЭВМ:
Sмр =
245.57+196.46+114.93+241.35+221.01+5,350,73
= 1023.23 руб.
Затраты, связанные с выполнением расчётов непосредственно на ЭВМ можно определить по следующей формуле:
Sэвм=ТэвмСэвм
,
где Тэвм – трудоёмкость машинного счета, Тэвм=0,05 ч;
Сэвм – себестоимость машинного часа работы ЭВМ
Себестоимость машино-часа работы определяется по формуле:
Сэвм
=
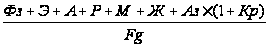 ,
где Фз – годовой фонд основной и дополнительной зарплаты персонала, обслуживающего ЭВМ;
Э – затраты на электроэнергию;
А – годовые амортизационные отчисления;
Р – затраты на ремонт основного и вспомогательного оборудования;
М – затраты на материалы, связанные с эксплуатацией ЭВМ;
Ж – затраты, связанные с эксплуатацией вспомогательного оборудования и инвентаря;
Аз – годовые амортизационные отчисления за используемую производственную площадь ВЦ;
Кр – коэффициент, учитывающий расходы по содержанию, освещению, отоплению производственных помещений, ВЦ;
Fg – действительный годовой фонд времени работы ЭВМ.
Стоимость одного часа работы на ЭВМ = 50 рублей.
Тэвм = 0.05 часа;
Sэвм
= 0.0550
= 2.5 руб.
Себестоимость решения задачи на ЭВМ:
Sэ = Sи+Sа+Sп+Sбс+Sотл+Sмр+Sэвм+Sд = 22043.84+1023.23+2.5 = 23067.07 руб.
Себестоимость решения задачи на ЭВМ составляет 23067.07 руб.
3.2.3 Анализ экономической эффективности от внедрения данной задачи в производство
Эффективность от внедрения данной задачи в производство можно определить, подсчитав снижение трудоёмкости после внедрения задачи. Снижение трудоёмкости определяется по формуле:
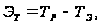
где
 –
трудоёмкость
при решении
задачи ручным
способом;
 –
трудоёмкость
при решении
задачи на ЭВМ.
Вычислим трудоёмкость, затрачиваемую на решение задачи ручным способом.
На предприятии в среднем обрабатывается 380 конструкторских документаций. Для внедрения новой конструкторской документации в архив ручным способом в среднем затрачивается 120 мин = 2 часа. Это время складывается из проверки на примененность данной документации в архиве и ожидания операторов момента передачи между ними обрабатываемой информации.
Следовательно, для подсчёта полного внедрения документации на предприятии понадобиться.
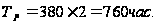
Трудоёмкость при решении задачи на ЭВМ = 96,44час.
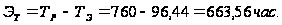
Не менее важным результатом внедрения программы в производство является рост производительности труда. Этот показатель можно рассчитать по формуле.
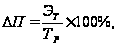
где
 – рост производительности
труда;
 – снижение
производительности
труда;
– трудоёмкость
при решении
задачи ручным
способом.
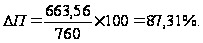
3.3Анализструктурысебестоимости
Калькуляция – это исчисление себестоимости продукции по основным затратам, которые входят в состав себестоимости изделия.
Себестоимость продукции представляется не только важнейшей экономической категорией, но и качественным показателем, так как она характеризует уровень использования всех производственных ресурсов, находящихся в распоряжении предприятия.
Данная программа является трудоемкой, так как затраты связанные с составлением и реализацией программы выше, чем стоимость материалов.
Возможные пути снижения себестоимости для данной задачи:
повышение квалификации разработчика программы;
использование современного оборудования;
использование более подходящего языка программирования.
3.4 Графическая часть
3.4.1 Таблица производительности труда программиста
Производительность труда программиста приведена в таблице 4.1
Таблица 4.1
| Характер работы | Производительность количество команд/час |
| Изучение описания задачи | 75-85 |
| Разработка алгоритмов решения | 20-25 |
| Разработка схем алгоритма | 10-15 |
| Программирование по готовой схеме алгоритма с использованием алгоритмического языка | 20-25 |
| Автономная отладка программы | 4-5 |
| Оформление документации | 15-20 |
3.4.2 Таблица трудоёмкости при решении задачи на ЭВМ
Трудоемкость при решении задачи на ЭВМ приведена в таблице 4.2
Таблица 4.2
| № | Характер работы | Трудоёмкость в часах |
| 1 | Изучение описания | 9,38 |
| 2 | Разработка алгоритма | 16,41 |
| 3 | Разработка схем алгоритма | 11,76 |
| 4 | Программирование с использованием алгоритмического языка | 28,56 |
| 5 | Машинно-ручные операции | 5,35 |
| 6 | Автономная отладка | 10,20 |
| 7 | Оформление документации | 14,70 |
| 8 | Трудоёмкость решения задачи на ЭВМ | 96,44 |
3.4.3 Таблица калькуляции при решении задачи на ЭВМ
Калькуляция при решении задачи на ЭВМ приведена в таблице 4.3
Таблица 4.3
| Наименование статьи затрат | Сумма в руб. | Процент к итогу | Процент к основной зарплате | |
| Прямые расходы | ||||
| 1 | Основная заработная плата | 4422,93 | 19,88 | 100,00 |
| 2 | Дополнительная заработная плата | 2438,35 | 10,96 | 80,00 |
| 3 | Отчисления на соц. страх. | 2069,94 | 9,31 | 46,79 |
| 4 | Стоимость работы на ЭВМ | 43,91 | 0,20 | 2,36 |
| Косвенные расходы | ||||
| 5 | Цеховые накладные расходы | 8452,68 | 38,00 | 190,00 |
| 6 | Заводские накладные расходы | 4816,11 | 21,65 | 110,00 |
| Производственная себестоимость | 22243,92 | 100,00 | − | |
| Цеховая себестоимость | 17427,81 | − | − | |
| Внепроизводственные расходы | 1112,19 | 5,00 | − | |
| Полная себестоимость | 23356,11 | 105,00 | − | |
3.4.4Пояснение к таблице калькуляции
Зарплата основная = 4177.36+245.57= 4422.93 руб.
Зарплата дополнительная = 2241.89+196,46= 2438.35 руб.
Отчисления на соц. страх = 1955.01+114.93= 2069.94 руб.
Стоимость
работы на ЭВМ
= 0,7550+5,350,73+0,0550=43.91
руб.
Цеховые накладные расходы = 7936,98+515,7= 8452.68 руб.
Заводские накладные расходы = 4595,1+221,01= 4816.11 руб.
3.4.5 Технико-экономические показатели
Технико-экономические показатели приведены в таблице 4.4
Таблица 4.4
| № | Технико-экономический показатель | Единица измерения | Формула | Результат |
| 1 | Трудоёмкость решения задачи на ЭВМ | час | ТЭ=ТИ+ТА+ТБС+ТП+ТМР+ТОЛД+ТЭВМ+ТД | 96,44 |
| 2 | Себестоимость решения задачи на ЭВМ | руб. | SЭ=SИ+SА+SМР+SЭВМ+SД | 23067,07 |
| 3 | Эффективность от внедрения | % |
|
87,31 % |
Заключение
Бизнес-процесс, разработанный во время дипломного проектирования, предназначен для приема новой документации в электронный архив. Данный бизнес-процесс не требует больших затрат времени на его изучение, что делает его пригодным для использования любыми сотрудниками предприятия или отдельного офиса.
К основным достоинствам бизнес-процесса можно отнести его практичность и сокращение времени приема новой документации, по сравнению с ручными операциями.
Данный бизнес-процесс удобно использовать на предприятиях, в которых внедрена PDM-система.