Учет расчетов по оплате труда: удержания из заработной платы
Сумма алиментов определяется на основании исполнительного листа или нотариально заверенного соглашения об уплате алиментов, в которых может быть также предусмотрено, что алименты удерживаются как в долях от дохода работника, так и в фиксированной сумме. Размер этих долей может быть изменен (уменьшен или увеличен) судом с учетом материального или семейного положения сторон и иных заслуживающих внимания обстоятельств.
Кроме суммы алиментов, из заработной платы работника удерживают расходы по пересылке денежных средств взыскателям [48].
Для учета расчетов по удержаниям из заработной платы алиментов, штрафов по исполнительным листам, а также сумм материального ущерба по решению администрации учреждения счету 76 открывается субсчет "Расчеты по исполнительным документам", который кредитуется на суммы, удержанные с доходов работника в пользу их взыскателя, в корреспонденции с дебетом счета 70. Выплата денежных средств, причитающихся получателю, или перечисление их на его личный счет в кредитной организации отражается в учете по дебету счета 76-06 в корреспонденции со счетами 50 "Касса" и 51 "Расчетный счет".
Аналитический учет по счету 76-06 ведется в Журнале учета движения исполнительных документов по каждому из получателей с указанием фамилии или организации, номера и даты исполнительного документа.
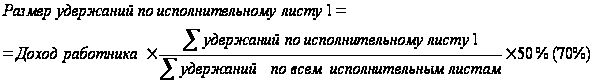
Необходимо заметить, что если на работника поступает два разных исполнительных листа о взыскании алиментов, а денежной суммы для полного удовлетворения всех требований недостаточно, размер алиментов в такой ситуации определяется пропорционально причитающейся каждому взыскателю сумме [43].
Формула расчета по требованиям одинаковой очереди следующая:
Таким образом, при удержании тех или иных сумм по исполнительным документам делаются записи, представленные в таблице 2.2
Таблица 2.2 - Учет удержаний по исполнительным документам
| Хозяйственная операция | Основание | Проводка | |
| Дебет | Кредит | ||
| Удержаны денежные средства по исполнительному документу из заработной платы работника | Расчетно-платежная ведомость, исполнительный документ | 70 | 76-06 |
| Выплачены из кассы или перечислены на счет взыскателя удержанные средства | Расходный кассовый ордер или платежное поручение | 76-06 | 50-01, 51 |
| Если удержанная сумма переводится по почте | |||
| Сдана удержанная сумма в почтовое отделение для пересылки взыскателю | Расходный кассовый ордер | 57 | 50-01 |
| Списана удержанная сумма | Уведомление о получении средств взыскателем | 76-06 | 57 |
2.2 Учет удержаний по инициативе работодателя
2.2.1 Удержания причиненного работодателю материального ущерба
Согласно положениям ст.12 Закона о бухгалтерском учете недостача имущества и его порча сверх норм естественной убыли может быть отнесена на виновных лиц. При этом работник обязан возместить работодателю только причиненный им прямой действительный ущерб (ст.238 ТК РФ). Неполученные работодателем в связи с причиненным ущербом доходы взыскиваться не могут.
В соответствии с положениями ст.241 и 242 ТК РФ работники могут быть привлечены к ограниченной (не более его среднего месячного заработка) или полной материальной ответственности. В свою очередь полная материальная ответственность может быть индивидуальной или коллективной (бригадной).
При ограниченной ответственности взыскание ущерба производится по распоряжению работодателя, которое сделано им не позднее одного месяца со дня окончательного установления размера ущерба. Если месячный срок истек и сумма ущерба превышает среднемесячный заработок работника, то взыскание возможно только в судебном порядке. Ограниченная материальная ответственность наступает, если работник допустил брак в работе, испортил имущество по небрежности или неосторожности или потерял или неправильно оформил документы.
Наиболее чаще возмещение с виновного лица причиненного ущерба осуществляется путем удержания с начисленной в его пользу заработной платы. В соответствии со ст.138 ТК РФ размер таких удержаний не может превышать 20% заработка, причитающегося к выплате работнику.
Размер причиненного ущерба определяют по фактическим потерям, исчисляемым исходя из рыночных цен, действующих в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учета с учетом степени износа этого имущества (ст.246 ТК РФ).
Подлежащий возмещению ущерб, причиненный коллективом (бригадой) работников, распределяется между его членами пропорционально месячной тарифной ставке (должностному окладу) и фактически проработанному времени за период от последней инвентаризации до дня обнаружения ущерба.
В бухгалтерском учете для учета расчетов по возмещению материального ущерба в результате недостач и хищений товарно-материальных ценностей, брака и др. предназначен счет 73-02 "Расчеты с персоналом по прочим операциям" субсчет "Расчеты по возмещению материального ущерба".
Суммы, подлежащие взысканию с виновных лиц, относятся в дебет субсчета 73-02 с кредита счетов 28 "Брак в производстве", 94 "Недостачи и потери от порчи ценностей", 98 "Доходы будущих периодов".
Суммы возмещения материального ущерба при удержании из заработной платы отражаются по кредиту 73-02 в корреспонденции с дебетом счета 70.
Если рыночная стоимость ущерба превышает его фактическую стоимость по данным бухгалтерского учета, то такая разница отражается записью:
Дебет 73-02 - Кредит 98-04 "Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей".
По мере погашения задолженности разница учитывается в составе прочих доходов в сумме, определяемой пропорционально доле этой разницы в общей сумме долга виновного лица, записью:
Дебет 98-04 - Кредит 91-01
При допущении работником брака, необходимо выяснить, является брак исправимым или нет. Если брак исправим, то с виновника удерживаются все расходы организации по его исправлению (стоимость использованных материалов, заработная плата работников, начисленная за исправление брака, и т.д.). Если брак неисправим, с работника удерживается стоимость испорченных материальных ценностей.
Таким образом, если работник допустил исправимый брак, то сумма расходов по исправлению брака удерживается из заработной платы работника. Записи по учету расходов на его исправление представлены в таблице 2.2
Таблица 2.3 - Учет расходов при допущении работником исправимого брака
| Хозяйственная операция | Основание | Проводка | |
| Дебет | Кредит | ||
| Списана себестоимость материалов, израсходованных на исправление брака | Акт на списание ТМЦ | 28 | 10 |
| Начислена заработная плата работникам, занятым в исправлении брака | Расчетно-платежная ведомость | 28 | 70 |
| Начислен НДФЛ с заработной платы работников, занятых в исправлении брака | 28 | 68-02 | |
| Учтена сумма, подлежащая удержанию из заработной платы работника (в пределах среднемесячного заработка) | Приказ руководителя | 73-02 | 28 |
| Затраты на исправление брака, превышающие среднемесячный заработок работника, учитываются в составе расходов по обычным видам деятельности | |||
| Списана разница между затратами на исправление брака и суммой, подлежащей взысканию с работника | 20 | 28 | |
| Удержана сумма расходов по исправлению брака из заработной платы работника | Расчетно-платежная ведомость | 70 | 73-02 |
2.2.2 Аванс, выданный в счет заработной платы
Организации должны выплачивать заработную плату дважды в месяц (ст.136 ТК РФ). Конкретные дни выплаты заработной платы за первую и вторую половину месяца определяются в коллективном или трудовом договоре. Никакие удержания и начисления на социальное страхование (единый социальный налог, страховые взносы на обязательное пенсионное страхование и обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний) при этом не производятся.
Как указано в письме Роструда России от 08.09.2006 г. N 1557-6 минимальный размер аванса за первую половину месяца должен быть не ниже тарифной ставки работника за фактически отработанное время. Исходя из этого, при определении размера аванса следует учитывать фактически отработанное работником время.
Сумма аванса уменьшает размер заработной платы, причитающейся к выдаче работникам по итогам месяца. Поэтому в бухгалтерском учете при выплате сумм аванса за первую половину месяца оформляется запись:
Дебет 70 - Кредит 50-01
Таким образом, при расчете заработной платы за вторую половину месяца определяются суммы оплаты труда за весь месяц, производится её начисление, а сумма, причитающаяся к выдаче, определяется уже за минусом суммы аванса, выданного за первую половину месяца.
2.2.3 Удержания своевременно не возвращенных подотчетных сумм
Работник, получивший подотчетную сумму, должен за нее отчитаться, представить в бухгалтерию авансовый отчет (с приложением документов, подтверждающих расходы), а не израсходованные средства вернуть в кассу организации не позднее чем через три рабочих дня после истечения срока. Срок, на который можно выдать наличные деньги под отчет на хозяйственные нужды, законодательно не ограничен.
Сумма подотчетных средств, не возвращенная работником в установленный срок, может удерживаться из его заработной платы.
Единовременная сумма удержаний не может превышать 20% заработной платы, причитающейся к выдаче.
В бухгалтерском учете для учета расчетов с подотчетными лицами предназначен счет 71 "Расчеты с подотчетными лицами", служащий для обобщения информации о расчетах с работниками организации по выданным под отчет авансам, а также на служебные командировки.
Операции по учету удержаний своевременно невозвращенных подотчетных сумм представлены в таблице 2.3
Таблица 2.4 - Учет расчетов с подотчетными лицами
| Хозяйственная операция | Основание | Проводка | |
| Дебет | Кредит | ||
| Выдача под отчет наличных денег | Приказ руководителя, служебное задание или заявление, расходный кассовый ордер | 71 | 50-01 |
| Приняты к учету затраты и приобретенные ценности, в зависимости от характера произведенных расходов | Авансовый отчет | 08, 10, 19, 20, 23, 25 и др. | 71 |
| Производится окончательный расчет с подотчетным лицом | |||
| Возмещение суммы перерасхода | Расходный кассовый ордер | 71 | 50-01 |
| Возврат неизрасходованных подотчетных сумм | Приходный кассовый ордер | 50-01 | 71 |
| Если неизрасходованные денежные средства не возвращены в установленные сроки | |||
| Списана недостача на подотчетное лицо | 94 | 71 | |
| В зависимости от размера удержаний (не более 20% месячного заработка) | |||
| Удержана недостача из заработной платы работника (на всю сумму недостачи) | Приказ руководителя, расчетно-платежная ведомость | 70 | 94 |
| Сумма недостачи, превышающая среднемесячный заработок, отнесена на виновное лицо, причинившего материальны ущерб, | Приказ руководителя | 73-02 | 94 |
| Удержана сумма недостачи из заработной платы (ежемесячно до полного погашения ущерба в размере не более 20%) | Расчетно-платежная ведомость | 70 | 73-02 |
Таким образом, операции по удержанию невозвращенных подотчетных сумм из заработной платы работника могут отражаться по-разному в зависимости от размера удержаний, который в соответствии с ТК РФ не может превышать 20% заработной платы.
2.2.4 Удержание за неотработанные дни оплаченного отпуска
Если работник увольняется до истечения рабочего года (11 месяцев работы), в счет которого ему был предоставлен отпуск, то сумма отпускных, приходящаяся на неотработанное время, удерживается из его заработной платы (Письмо Федеральной службы по труду и занятости от 23.06.2006 г. N 947-6 [30]).
Если сотрудник еще какое-то время после отпуска работает, то, как правило, все указанные суммы корректируются при выплате последней зарплаты. Непосредственно работника они не касаются. При расчете он получает на руки сумму с учетом всех поправок.
Но когда работник увольняется сразу после отпуска, не проработав при этом ни дня, никакие выплаты ему, как правило, не положены. Сотрудник должен самостоятельно вернуть предприятию излишне полученную сумму отпускных.
Для расчета суммы удержаний определяют количество месяцев, которые работник отработал до окончания рабочего года, в счет которого ему был предоставлен отпуск. Количество неотработанных месяцев будет равно: 11 месяцев за минусом количества отработанных месяцев.
Сумма удержаний вычисляется по формуле:
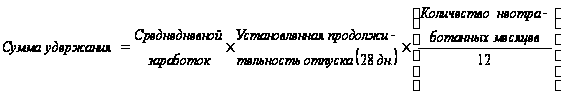
Минфина РФ в своем письме № 07-05-13/10 от 20.10.2004 г. [26] рекомендует при отражении в бухгалтерском учете возврата излишне полученных сумм за отпуск на указанную сумму сторнируется (методом красного сторно) дебет счетов учета затрат на производство и кредит счета учета расчетов с персоналом по оплате труда. При этом также сторнируются произведенные начисления единого социального налога, взносов на обязательное пенсионное страхование и удержания НДФЛ.
Таким образом, по учету удержаний за неотработанные дни оплаченного отпуска необходимо сделать следующие проводки:
1) сторнирована сумма излишне начисленных отпускных:
Дебет 20 (23, 26, 29, 44 и др.) - Кредит 70;
2) сторнирован излишне удержанный НДФЛ:
Дебет 70 - Кредит 68-02;
3) начислена заработная плата в следующем месяце за вычетом удержаний излишне выплаченных отпускных (с учетом излишне удержанного НДФЛ):
Дебет 20 - Кредит 70.
Если работник увольняется сразу после отпуска, не проработав при этом ни дня, никакие выплаты ему, как правило, не положены. Сотрудник должен самостоятельно вернуть предприятию излишне полученную сумму отпускных.
2.3 Учет удержаний по инициативе работника
2.3.1 Удержания по предоставленным займам
Работодатель может предоставлять своим работникам денежные средства по договору займа, которым определяется порядок удержания средств из заработной платы работника.
Действующим законодательством сумма займа, которая может быть удержана из заработной платы работника, не ограничена.
В соответствии со ст.810 ГК РФ, если срок возврата займа в договоре не указан, работник обязан вернуть деньги в течение 30 дней после того, как работодатель этого потребует.
Договором займа также может быть предусмотрено, что за пользование займом работник должен уплатить проценты. Как правило, договор займа предусматривает, что проценты выплачиваются ежемесячно, но может быть установлен и любой другой порядок их уплаты.
Сумма займа не облагается НДФЛ, единым социальным налогом и взносом на страхование от несчастных случаев на производстве и профзаболеваний.
В случае если работнику выдается беспроцентный заем, в его доход, подлежащий обложению НДФЛ по ставке 35%, должна включаться материальная выгода в виде экономии на процентах при пользовании заемными средствами. Такое же правило действует, если проценты, уплачиваемые работником по полученному займу, ниже 3/4 ставки рефинансирования, устанавливаемой Центральным банком Российской Федерации.
НДФЛ с материальной выгоды работник должен уплачивать самостоятельно. Но он также может поручить уплату налога работодателю.
Учет выданных займов в бухгалтерском учете ведется на счете 73 "Расчеты с персоналом по прочим операциям", на котором открывается субсчет 73-01 "Расчеты по предоставленным займам".
Таким образом, выдача займа отражается по дебету 73-01 и кредиту 50-01.
При начислении процентов за пользование займом делается запись:
Дебет 73-01 - Кредит 91-01-1;
При удержании суммы займа (и процентов по нему) из заработной платы:
Дебет 70 Кредит 73-01.
2.3.2 Платежи за товары, приобретенные в кредит
Работники организации могут приобрести на предприятиях торговли те или иные товары в кредит. В этом случае работодатель может удерживать определенную сумму из его заработной платы в счет погашения кредита.
Удержание суммы кредита из заработной платы работника осуществляется на основании поручения-обязательства и только с согласия работника.
Порядок отражения на счетах бухгалтерского учета операций, связанных с производством удержаний с работников за товары, проданные в кредит, работодатель выбирает самостоятельно. При этом возможны два варианта учета:
1) Когда задолженность по товарному кредиту возмещается торговой организации за счет средств, полученных в качестве кредита в учреждении банка, учет ведется с использованием счета 66 "Расчеты по краткосрочным кредитам и займам" субсчет "Краткосрочные кредиты и займы для работников".
В данном варианте счет 76 "Расчеты с разными дебиторами и кредиторами" не используется, учет ведется непосредственно на счете 73.
2) Без привлечения денежных средств в качестве кредита учет ведется с использованием счета 76. При этом возможны два варианта.
В первом варианте по кредиту сч.76 субсчет 76-05 "Расчеты по перечислению в пользу третьих лиц", в корреспонденции со счетом 73 субсчет 73-03 "Расчеты по товарам, приобретенным в кредит" отражается вся сумма, указанная в поручении-обязательстве, которая будет числиться до момента полного погашения:
Дебет 73-03 - Кредит 76-05 (отражена задолженность за товар, приобретенный в кредит);
Дебет 70 - Кредит 73-03 (удержано согласно поручению-обязательству);
Дебет 76-05 - Кредит 51 (перечислено торговой организации за товар, приобретенный в кредит).
Во втором варианте на счетах бухгалтерского учета отражается ежемесячная сумма удержания, причитающаяся торговой организации.
Данный вариант учета менее трудоемок, поскольку вся сумма задолженности единовременно отражается на счете 76-05, что избавляет работников бухгалтерской службы от дублирования операций.
Таким образом, удержания денежных средств из заработной платы работника за товары, приобретенные в кредит, и перечисление их торговой организации отражаются следующими записями:
Дебет 70 - Кредит 76-05;
Дебет 76-05 - Кредит 51.
2.3.3 Удержания на основании письменного заявления работника
К удержаниям с доходов работников, производимым на основании их письменных заявлений, в частности, можно отнести:
удержание профсоюзных взносов;
удержания, направленные на благотворительные цели для оказания помощи организациям науки, культуры, образования, здравоохранения и социального обеспечения, образовательным и дошкольным учреждениям;
удержание денежных сумм на учебу самого работника либо его детей;
иные удержания в пользу юридических и физических лиц (например, в оплату взносов по договору о предоставлении услуг мобильной связи).
Как правило, удержания производятся один раз в месяц непосредственно при выдаче работнику заработной платы. Средства получателю должны перечисляться работодателем строго в сроки, оговоренные в заявлении работника.
Например, статья 28 Федерального закона от 12.01.1996 г. N 10-ФЗ "О профессиональных союзах, их правах и гарантиях деятельности" [12] устанавливает, что при наличии письменных заявлений работников, являющихся членами профсоюза, работодатель ежемесячно и бесплатно перечисляет на счет профсоюза членские взносы из заработной платы работников в соответствии с коллективным договором.
В бухгалтерском учете сумма платежей, удержанная из заработной платы на основании письменного заявления работника, отражается по дебету счета 70 в корреспонденции со счетом 76 "Расчеты с разными дебиторами и кредиторами" субсчет 76-05 "Расчеты по перечислению в пользу третьих лиц":
Дебет 70 - Кредит 76-05 - удержаны платежи по заявлению работника.
При перечислении денежных средств получателю делается запись:
Дебет 76-05 - Кредит 51 - перечислены платежи по заявлению работника.
Вывод по разделу 2
В разделе 2 изложен общий порядок учета удержаний из заработной платы работника, а именно: на каких счетах бухгалтерского учета, в какой последовательности и в каком размере отражаются операции по удержаниям.
Таким образом, все удержания из заработной платы работника отражаются по дебетовой стороне счета 70 "Расчеты с персоналом по оплате труда" в корреспонденции со счетами, основные записи по которым представлены в таблице 2.4
Таблица 2.5 Основные операции по учету удержаний из заработной платы
| Хозяйственная операция | Дебет счета 70 - Кредит счета |
| Удержание НДФЛ | 68-02 "Расчеты по налогам и сборам" субсчет "Расчеты по НДФЛ" |
| Удержание сумм по исполнительным листам | 76-06 "Расчеты с разными дебиторами и кредиторами" субсчет "Расчеты по исполнительным листам" |
| Удержание не погашенные сумм задолженности подотчетными лицами | 71 "Расчеты с подотчетными лицами" |
| Удержание сумм в погашение задолженности по выданным займам | 73-01 "Расчеты с персоналом по прочим операциям" субсчет "Расчеты по предоставленным займам" |
| Удержание сумм в погашение задолженности по недостачам и порчам | 73-02 "Расчеты с персоналом по прочим операциям" субсчет "Расчеты по возмещению материального ущерба" |
| Удержание с виновников сумм брака и недостач | 28 "Брак в производстве", 94 "Недостачи и потери от порчи ценностей" |
| Удержание сумм платежей за товары, проданные в кредит | 73-03 "Расчеты с персоналом по прочим операциям" субсчет "Расчеты за товары, проданные в кредит" |
| Удержание сумм согласно заявлениям работников в пользу третьих лиц | 76-05 "Расчеты с разными дебиторами и кредиторами" субсчет "Расчеты по перечислению в пользу третьих лиц" |
3. Учет удержаний из заработной платы работника в ООО "Строительно-монтажное управление"
3.1 Краткая характеристика ООО "СМУ"
ООО "Строительно-монтажное управление" организовано в июне 2006 года на базе строительных участков ШСУ и РСЦ для разделения зоны деятельности на поверхностные и горнопроходческие работы.
ООО "Строительно-монтажное управление" является коммерческой организацией и представляет собой хозяйственное общество, уставный капитал которого разделен на доли. Учредителем в соответствии с уставом (Приложение А2) является ОАО "Учалинский горно-обогатительный комбинат". Уставный фонд составляет 1 млн.800 тысяч рублей.
Местоположение предприятия: РФ, Республика Башкортостан, г. Учалы, ул. Горнозоводская, д.18.
Имущество филиала составляют основные и оборотные фонды, средства и иные ценности, закрепленные за обществом, стоимость которых отображаются в балансе предприятия.
ООО "Строительно-монтажное управление" - промышленный комплекс, позволяющий производить весь перечень строительно-монтажных работ от нулевого цикла до чистовой отделки как промышленных, так и гражданских зданий и сооружений. Производственная база обладает мощностями по выпуску пиломатериала, столярных изделий, обеспечивающие потребности предприятия и цехов комбината. Бетонно-растворный узел, оборудованный электронной системой дозирования инертных материалов, обеспечивает потребности строительных площадок и участка по производству железобетонных изделий и конструкций высококачественным бетоном любой марки.
Коллектив управления состоит из 260 квалифицированных рабочих и руководителей, специалистов и служащих различных специальностей, который выполняет работы по монтажу металлических и железобетонных конструкций, каменной кладке и отделке зданий и сооружений, монтаж санитарно-технических коммуникаций, работы по устройству аспирационных и вентиляционных установок. Участок вспомогательного производства производит для строительно-монтажных участков потребные изделия и материалы. Механическая группа обеспечивает стабильную работу четырех самоходных и двух башенных кранов, бетонных узлов, штукатурных станций и других строительных механизмов. Также большой объем работ проводится по капитальному и текущему ремонту зданий цехов комбината.
ООО "Строительно-монтажное управление" возглавляет директор, который осуществляет свою деятельность в соответствии с приказом.
Контроль за финансово-хозяйственной деятельностью филиала со стороны ООО "Строительно-монтажное управление" осуществляют главный бухгалтер, ревизионная комиссия, а также аудитор при проведении аудиторской проверки общества в целом.
Бухгалтерский учет на предприятии централизован. Учетный аппарат сосредоточен в главной бухгалтерии и в ней осуществляется ведение всего синтетического и аналитического учета на основе первичных и сводных документов, поступающих из отдельных структурных подразделений ООО "СМУ". В самих подразделениях осуществляется лишь первичная регистрация хозяйственных операций. Главному бухгалтеру подотчетны:
старший бухгалтер 1-ой категории;
бухгалтер-кассир;
бухгалтер по расчету заработной платы;
бухгалтер по налоговому учету;
бухгалтер-материалист.
Бухгалтерский учет в ООО "СМУ" осуществляется по варианту журнально-ордерной формы ведения бухгалтерского учета.
3.2 Содержание учетной политики в ООО "СМУ": достоинства и недостатки
Учётная политика ООО "СМУ" для финансового учёта сформирована в соответствии с ПБУ "Учетная политика организации" 1/08 [24] в РФ, положениями по бухгалтерскому учету и другими нормативными документами с учетом последующих изменений и дополнений в них. Согласно ПБУ 1/08 при её формировании необходимо утвердить:
рабочий план счетов бухгалтерского учета;
формы первичных учетных документов, регистров бухгалтерского учета, а также документов для внутренней бухгалтерской отчетности;
порядок проведения инвентаризации активов и обязательств организации;
способы оценки активов и обязательств;
правила документооборота и технология обработки учетной информации;
порядок контроля за хозяйственными операциями и др.
Учетной политикой ООО "СМУ" утвержден рабочий план счетов бухгалтерского учета (Приложение А1), содержащий синтетические счета в соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций [9].
Утверждены формы первичных документов, по которым не предусмотрены типовые формы, - расчетный листок начислений и удержаний (Приложение Р1) акт о приеме работ, выполненных по договору подряда (Приложение Р2); путевой лист самоконтроля использования автотранспорта.
Инвентаризацию имущества и обязательств ООО "СМУ" проводит только в случаях, предусмотренных законодательством.
Основными средствами ООО "СМУ" являются здания цехов, сооружения бытовых помещений, рабочие и силовые машины и оборудование, станки, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, производственный и хозяйственный инвентарь, инструменты и т.п. Также в составе основных средств учитываются находящиеся в собственности ООО "СМУ" земельные участки, объекты природопользования.
Амортизация по основным средствам начисляется линейным способом.
Учитывая, что доходы ООО "СМУ" сильно зависят от объема выполненных работ, выполняемых на конкретном оборудовании, целесообразно и экономически выгодно использовать метод начисления амортизации пропорционально объему работ, так как в этом случае суммы износа напрямую связаны с динамикой производства. Такой способ удобен тем, что при реальном простое техники позволяет законным путем не начислять амортизацию.
Сроки полезного использования объектов основных средств (либо основных групп объектов основных средств) определяются исходя из ожидаемого срока использования объекта в соответствии с ожидаемой производительностью или мощностью.
Основные средства, если их стоимость не превышает 20 000 руб., учитываются в составе МПЗ. По ним не начисляется амортизация, а также они не списывает полностью на затраты на производство (расходы на продажу) по мере отпуска в производство или эксплуатацию в целях получения полной информации о стоимости МПЗ при проведении инвентаризаций и в связи с непрерывным использованием строительного оборудования. Данные объекты закрепляются за конкретными материально-ответственными лицами
В пункте 18 ПБУ 6/01 определено, что объекты основных средств стоимостью не более 20 000 рублей за единицу разрешается списывать на затраты на производство (расходы на продажу) по мере отпуска их в производство. Следовательно, возникает вариантность отнесения к объектам основных средств предметы, стоимость которых превышает 20000 рублей, что и необходимо внести дополнением в существующую учётную политику ООО "СМУ".
Материалы учитываются на счете 10 "Материалы" по фактической себестоимости их приобретения.
Фактическая себестоимость приобретения (заготовления) материалов складывается из стоимости по ценам приобретения (заготовления) и расходов по заготовке и доставке этих ценностей на предприятие. Перечень расходов, включаемых в состав расходов по заготовке и доставке материалов на ООО "СМУ", регулируется соответствующими нормативными актами.
С целью определения фактической себестоимости материальных ресурсов, списываемых в производство, в ООО "СМУ" используется вариант оценки материалов по себестоимости первых по времени закупок (ФИФО). Такой же способ применяется для оценки стоимости отгруженных товаров.
Готовая продукция отражается в балансе по нормативной (плановой) себестоимости с применением счета 40 "Выпуск продукции (работ, услуг)".
Учет затрат на производство продукции (работ, услуг) ведется по заказному методу. Затраты отчетного периода подразделяются на производственные (условно-переменные) и периодические (условно-постоянные). Последний вид расходов в конце отчетного периода в полной сумме списывается на уменьшение выручки от реализации продукции (работ, услуг) В калькуляцию продукции эти расходы не включаются. Системно калькулируется неполная (ограниченная) фактическая производственная себестоимость объекта учета и калькулирования.
ООО "СМУ" не создает резерва на ремонт основных средств - затраты на их ремонт включаются в себестоимость текущего отчетного периода. Целесообразным было бы создание резерва на проведение особо сложных видов ремонта, так как это позволяет обеспечить в течении ряда лет равномерное включение затрат в себестоимость продукции. Резерв предотвращает резкое завышение себестоимости продукции вследствие незапланированного ремонта.
На ООО "СМУ" накладные расходы списываются на себестоимость с распределением по видам продукции и видам деятельности пропорционально выручке от реализации соответствующего вида продукции.
Коммерческие расходы признаются в себестоимости проданной продукции, товаров, работ, услуг полностью в отчетном периоде их признания.
В ПБУ 1/08 установлено, что "факты хозяйственной деятельности организации относятся к тому отчетному периоду, в котором они имели место, независимо от фактического времени поступления или выплаты денежных средств, связанных с этими фактами (допущение временной определенности факторов хозяйственной деятельности)". Следовательно, учет реализации в бухгалтерском учете целесообразнее производить по методу "отгрузки" (начисления).
Согласно учетной политике ООО "СМУ" выручка от реализации продукции (работ, услуг) отражается в бухгалтерском учете по методу начисления, что соответствует допущению временной определенности факторов хозяйственной деятельности.
Согласно Положению по ведению бухгалтерского учета и бухгалтерской отчетности [22] "организация может создать резервы сомнительных долгов по расчетам с другими организациями и гражданами за продукцию, товары и услуги с отнесением сумм резервов на финансовые результаты организации".
Предприятие само решает, будет оно создавать резерв по сомнительным долгам или нет. ООО "СМУ" не создает резерв по сомнительным долгам. Но в виду того, что данное предприятие сотрудничает с множеством фирм и организаций, вследствие избежания убытков необходимо бы его создать.
Бухгалтерский учет в ООО "СМУ" осуществляется по варианту журнально-ордерной формы ведения бухгалтерского учета с использованием вычислительной техники. Записи в регистрах бухгалтерского учета делаются на основе первичных документов, фиксирующих факт совершения хозяйственной операции.
Ответственность за организацию бухгалтерского учета и соблюдение законодательства при выполнении хозяйственных операций несет руководитель организации. Так в ООО "СМУ" для осуществления контроля за хозяйственными операциями один раз в год (на последнее число отчетного года) производится проверка на обесценение финансовых вложений.
Таким образом, на основании анализа учётной политики ООО "СМУ" можно сделать выводы о достоверности и правильности бухгалтерской отчётности, грамотном формировании учётной политики и соответствии бухгалтерского учёта нормативным документам. Существенных изменений предложить нельзя, но имело бы место внесение корректировок.
3.3 Учет удержаний в ООО "СМУ"
Краткая информация о работниках ООО "СМУ", из заработной платы которых производились различные удержания в январе 2008 года, представлена в приложении С.
В отношении НДФЛ до достижения совокупного годового дохода величиной в 50 000 руб. работники ООО "СМУ" имеют право на "личный" вычет в размере 400 руб.; до величины 280 000 руб. - на "детский" вычет в размере 1000 руб.
За январь 2008 г. в ООО "СМУ" имеется следующая информация:
1. Мирасова Рузалия Фрунзевна, получившая под отчет денежные средства в размере 4 000 рублей на покупку товарно-материальных ценностей, не возвратила неизрасходованные суммы. Авансовый отчет № 34 от 04.01.2008 г. утвержден на сумму стоимости приобретенных материалов 3 850 руб.
2. В бухгалтерию поступил исполнительный лист от 10.12.07 г. № 123/2 по алиментным обязательствам Белоусова Дмитрия Ивановича, на основании которого должно быть удержано 1/4 дохода работника. Размер почтового сбора - 10 руб.
3. По результатам инвентаризации 18.01.2008 г. на складе была выявлена недостача материальных ценностей, стоимость которых по данным бухгалтерского учета составила 15 000 руб., а по рыночной стоимости - 17 100 руб.
Виновным в хищении признан заведующий складом Соколов Александр Валерьевич, с которым ранее был заключен договор о полной материальной ответственности. По