Управленческий и финансовый учет: различие и единство
а) совокупные
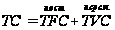
б) издержки на ед. продукции руб./месяц:
постоянные AFC = TFC / Q
переменные A VC = TVC / Q
совокупные ТС/ Q
или АТС = AFC + AVC
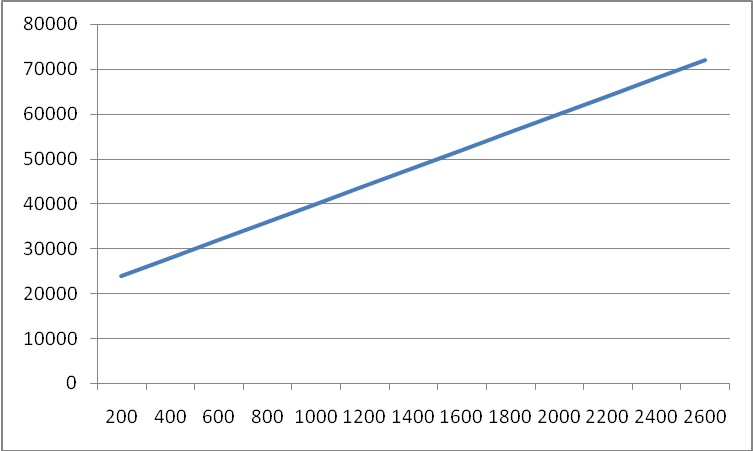
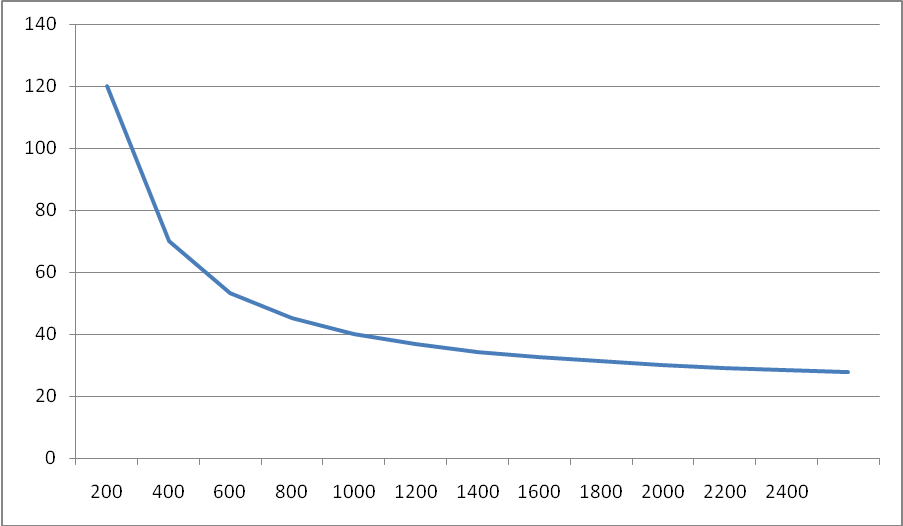
| Объем выпуска шт/мес (Q) | Издержки на весь выпуск руб./мес | Издержки на ед. продукции руб./мес | ||||
| постоян (TFC) | перемен (TVC) | совокуп (ТС) | постоян (TFC) | перемен (TVC) | совокуп (ТС) | |
| 200 | 20000 | 4000 | 24000 | 100 | 20 | 120 |
| 400 | 20000 | 8000 | 28000 | 50 | 20 | 70 |
| 600 | 20000 | 12000 | 32000 | 33,3 | 20 | 53,3 |
| 800 | 20000 | 16000 | 36000 | 25 | 20 | 45 |
| 1000 | 20000 | 20000 | 40000 | 20 | 20 | 40 |
| 1200 | 20000 | 24000 | 44000 | 16,7 | 20 | 36,7 |
| 1400 | 20000 | 28000 | 48000 | 14,3 | 20 | 34,3 |
| 1600 | 20000 | 32000 | 52000 | 12,5 | 20 | 32,5 |
| 1800 | 20000 | 36000 | 56000 | 11,1 | 20 | 31,1 |
| 2000 | 20000 | 40000 | 60000 | 10 | 20 | 30 |
| 2200 | 20000 | 44000 | 64000 | 9,1 | 20 | 29,1 |
| 2400 | 20000 | 48000 | 68000 | 8,3 | 20 | 28,3 |
| 2600 | 20000 | 52000 | 72000 | 7,7 | 20 | 27,7 |
2. Построим график поведения пропорциональных затрат
а) на весь объем выпуска
б) на единицу продукции
Задание 2
Определить объем выпуска изделия КР-4 при следующем условии:
|
№ п/п |
Показатели | |
| 1 | Переменные затраты на единицу измерения, руб | 2400 |
| 2 | Цена реализации одного изделия, руб | 3200 |
| 3 | Планируемая прибыль за период | 16000 |
| '4 | Расходы, связанные с управлением предприятия, руб | 56000 |
| 5 | Расходы, связанные с рекламой и реализацией продукции, руб | 8000 |
Расчет:
1. Определим непропорциональные (постоянные) затраты
Н = 56000 + 8000 = 64000 руб.
2. Определим объем выпуска изделия КР-4 по формуле:
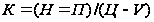
где К - объем выпуска изделия;
Н - непропорциональные (постоянные) расходы;
П - сумма прибыли;
Ц - цена реализации одного изделия;
V - удельные переменные затраты.
К = (64000 + 16000) / (3200-2400) = 80000 / 800 = 100 шт.
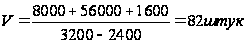
Задание 3
Определить маржинальный доход по изделиям А, Б, В и прибыль предприятия при следующем условии:
|
№ п/п |
Показатели | руб. |
|
1 |
Цена реализации изделия |
А -850 Б -750 В -900 |
| 2 | Переменные затраты на одно изделия |
А - 1050 Б -550 В - 800 |
| 3 | Постоянные затраты за период | 5000 |
Сделайте вывод о самой рентабельной продукции для предприятия.
Расчет: 1 . Определим маржинальный доход единицы изделия по формуле:

где Ц - цена реализации единицы изделия;
V - переменные затраты на одно изделие.
А - Md= 850-1050 = -200 руб.
Б - Md = 750-550 = 200 руб.
В- Md = 900-800 = 100 руб.
Итого по предприятию 100руб.
2. Определим прибыль в целом по предприятию по формуле

где П - прибыль предприятия;
Md - маржинальный доход;
Н - непропорциональные (переменные) затраты.
П = 100 - 5000= - 4900руб.
Вывод: в отчетном периоде предприятие оказалось нерентабельным, так как получен убыток в сумме 4900 руб. Самая рентабельная продукция на предприятии - продукция Б.
Задание 4
Распределение затрат по методу однородных секций.
Исходя из учетных данных и используемых ключей распределения косвенных затрат произвести первичное и вторичное распределение затрат и определить себестоимость единиц работ по каждой из основных секций.
Завод производит два изделия из металлопластика: Заказ №10 и Заказ №11. Завод разделен на 4 однородные секции: администрация, прессовый и сборочный цеха, отдел реализации.
1 . Затраты за месяц и ключи распределения представлены в таблице 1.
Таблица 1
Затраты и ключи распределения по однородным секциям
| Затраты по элементам из финансовой бухгалтерии |
Итого т. руб. |
Секции | |||
| Админис трация | Прессовый | Сборочный | Отдел реализации | ||
| 1. Расходы по | 67200 | - | - | - | - |
| содержанию персонала | |||||
| 2. Расходы на упаковку | |||||
| готовой продукции, | |||||
| прочие коммерческие | |||||
| услуги | 6560 | - | - | - | 100% |
| 3. Услуги сторонних | |||||
| организаций | 12000 | 1/15 | 12/15 | 1/15 | 1/15 |
| 4. Транспортные услуги | 3200 . | 1/4 | - | - | 3/4 |
| 5. Управленческие | |||||
| расходы | 67200 | 2/3 | - | - | 1/3 |
| 6. Налоги, сборы | 1920 | - | - | - | 100% |
| 7. Амортизация | 33520 | 32800 | 640 | - | |
2. Расходы по содержанию персонала составили:
заработная плата прессовальщиков – 25600 у.е,.
заработная плата сборочного цеха – 17920 у.е..
заработная плата реализаторов -5760 у.е.
содержание персонала управления – 17920 у.е
ИТОГО 67200 у.е
Расходы административной секции распределяются равномерно между остальными секциями: (33, 3)
За Отчетный месяц прессовый цех использовал 1800 машино-часов для производства заказа № 10 и 600 машино-часов для производства заказа №11. Сборочный цех использовал 300 чел.-часов для производства заказа № 10 и 1500 чел.-часов для производства заказа № 11
Единицей работы для прессового цеха является машино-час, для сборочного цеха - человеко-час, для определения реализации - 1 франко- продажа объема реализации.
Объем реализации составил 400000 единиц, в том числе заказа № 10 - 216000, заказа № 11 - 184000 единиц.
Исходя из вышеприведенных данных произвести распределение затрат в последующей последовательности:
а) распределить расходы по элементам за месяц между четырьмя секциями;
б) определить себестоимость единицы работ по каждой секции;
в) определить себестоимости заказа № 10 и заказа №11.
Решение произвести в таблицах 2 и 3.
Таблица 2.
Распределение затрат по элементам между однородными секциями
и калькулирование единиц работ
| Элементы затрат, отраженные | Итого | Админист- | Прессовый | Сборочный | Отдел |
| из финансовой бухгалтерии | т.руб | рация | цех | цех | реализации |
| 1 . Расходы по содержанию | 67200 | 17920 | 25600 | 17920 | 5760 |
| персонала | |||||
| 2. Расходы на упаковку готовой | 6560 | 6560 | |||
| продукции, прочие | |||||
| коммерческие услуги | |||||
| 3. Услуги сторонних | 12000 | 800 | 9600 | 800 | 800 |
| организаций | |||||
| 4. Транспортные услуги | 3200 | 800 | - | - | 2400 |
| 5. Управленческие расходы | 67200 | 44800 | - | - | 22400 |
| 6. Налоги, сборы | 1920 | - | - | - | 1920 |
| 7. Амортизация I | 33520 | - | 32800 | 720 | - |
| Итого по секциям | 191600 | 64320 | 68000 | 19440 | 39840 |
| 8. Распределение расходов по | 21440 | 21440 | 21440 | ||
| «Администрация» | |||||
| 9. Итого окончательных затрат | 191600 | - | 89440 | 40880 | 61280 |
| по секциям | |||||
| 10. Единица работ | - | - | 600 | 600 | 100000 |
| 11. Себестоимость единицы | 150,6 | 54,3 | 62,2 | ||
| работ, т.руб |
Расчет:
Данные для заполнения строки 1 расходы по содержанию персонала даны в условии (пункт 2).
Строка 2. Расходы на упаковку готовой продукции, прочие коммерческие услуги полностью относятся на секцию Отдел реализации.
Строка 3. Распределим услуги сторонних организаций по секциям:
12000/15 = 800 у.е.
Секция Администрация
1 * 800= 800 у.е
Секция Прессовый цех
12* 800 = 9600 у.е.
Секция Сборочный цех
1 * 800= 800 у.е.
Секция Отдел реализации
1 * 800= 800у.е
Итого 12000 у.е
Строка 4. Распределим транспортные услуги по секциям:
3200:4 =800 у.е
Секция Администрация
1 * 800=800 у.е
Секция Отдел реализации
3 * 800=2400 у.е
Итого 3200 у.е..
Строка 5. Распределим управленческие расходы по секциям:
67200:3 = 22400 у.е.
Секция Администрация
2* 22400= 44800 у.е.
Секция Отдел реализации
1 * 22400 = 22400 у.е.
Итого 67200 у.е
Строка 6. Налоги и сборы полностью относятся на секцию Отдел реализации: 1920 у.е
Строка 7. Распределение амортизации дано в условии, перенесем их в таблицу 2
Строка 8. Распределение расходов по «Администрация» между остальными секциями равномерно (33,33%)
64320:3=21440 у.е.
Таблица 3
Распределение затрат секций и калькулирование себестоимости заказов
| Единицы работ |
Секции % |
Сумма к включ. в себ-ть, у.е. |
Себестоимость производствен нал, у.е. |
Полная себестоимость у.е. |
||||
| характер | Кол-во | Себ-ть | Заказ | Заказ | Заказ 10 | Заказ 11 | ||
| у. е. | 10 | 11 | ||||||
|
Маш/час |
1800 | 150,6 | Прессовый | 271080 | 50355 | 16785 | 50355 | 16785 |
| Чел/час | 1800 | 54,3 | Сборочный | 97740 | 5100 | 25500 | 5100 | 25500 |
| Франко- | 300000 | 62,2 | Отдел | 18660000 | - | - | 24818,4 | 21141,6 |
| продажа | реализации | |||||||
| 80273,4 | 63426,6 | |||||||
Расчет себестоимости единицы заказа:
Заказ 10: (1350x37,3) + (300x17) + (0,1532x162000) = 80273,4 : 162000 = 0,50 у.е.
Заказ 11: (450x37,3) + (1500x17) + (0,1532x138000) =63426,6 : 138000 = 0,45 у.е.
Задание №5
Исходные данные:
Предприятие производит продукцию одного вида.
Издержки на сырье и материалы составили 30 у.е. /шт. и полностью используются 1-ом этапе производства.
Издержки на управление и сбыт составили 1125000у.е. / месяц.


 Последовательность
стадии обработки
Количество
 произведенной
и
реализованной
продукции 7500 6750 6000 4500

Издержки процесса
изготовления
120000 135000 150000 -
(руб./ месяц)
Определить себестоимость единицы реализованной продукции. Рассчитать стоимостную оценку полуфабрикатов (750шт.) последовательно на 1- м этапе, затем на 2- м этапе производства.
Расчет:
1. Определим общие издержки на производство продукции одного вида за месяц:
I стадия
30* 7 500=225 000 у.е. - сырье и материалы
120 000 у.е. - издержки процесса изготовления
Итого издержки на I стадии
225 000+120 000= 345 000 у.е.
Расчет стоимостной оценки полуфабрикатов на 1-м этапе:
345 000 : 7 500 * 750 = 34 500 у.е.
Издержки, переходящие во 2-ю стадию
345 000 – 34 500 = 310 500 у.е.
II стадия
310 500 + 135 000 = 445 500 у.е.
Расчет стоимостной оценки полуфабрикатов на 2-м этапе:
445 500 : 6 750 * 750 = 49 500 у.е.
Издержки, переходящие во 3-ю стадию
445 500 – 49 500 = 396 000 у.е.
III стадия
396 000+150 000 = 546 000 у.е.
Процесс производства завершен.
2. Определим производственную себестоимость единицы продукции:
546 000:6 000 =91 у.е.
3. Рынок сбыта
Определим издержки по производству;
91*4 500 = 409 500 у.е.
Издержки на управление и сбыт составили 1 125 000 у.е.
Общие издержки рынка сбыта
409 500 + 1 125 000 = 1 534 500 у.е.
4. Определим общую стоимостную оценку полуфабрикатов:
34 500 + 49 500 = 84 000 у.е.
5. Определим себестоимость единицы реализованной продукции:
1 534 500: 4 500 = 341 у.е.
Произведем проверку правильности расчетов.
Общие затраты на производство:
120 000 + 225 000 + 135 000 + 150 000-(34 500+49 500) = 546 000 у.е. на
6 000 шт/месяц
546 000 : 6 000* 4 500 + 1 125 000= 1 534 500: 4 500 = 341 у.е.
Задание 6
На участке производства с полной загрузкой мощностей изготавливается продукция видов А и В.
| Вид продукции |
Изготавливаемое кол-во, шт. |
Время обработки, машино- мин. на ед.ч |
Выручка от реализации |
Предельная себестоимость у.е./шт |
Доля покрытия постоянных издержек руб / шт. |
| А | 900 | 225 | 460 | 270 | 190 |
| В | 1 200 | 150 | 390 | 225 | 165 |
На предприятие поступает предложение о производстве дополнительно 350 шт. продукции А по цене 470 у.е. / шт. В связи с обязательствами по поставке продукции А дополнительное количество его может быть изготовлено исключительно за счет производства продукта В.
Поскольку производство каждого продукта связано с различными затратами времени работы оборудования, необходимо:
1. Определить суммарную выручку за месяц до принятия указанного в условии предложения
Определить как измениться суммарная выручки за отчетный месяц при согласии на производство дополнительно 70 шт. продукта А в месяц
Если суммарная выручка уменьшиться, то определить цену реализации, при которой эта выручка не меняется.
1. Определим суммарную выручку за месяц до принятия указанного в условии предложения:
Продукция А 900 * 460 = 414 000 у.е.
Продукция В 1200* 390 = 468 000 у.е.
Суммарная выручка 414 000+468 000 = 882 000 у.е.
2. Определим как изменится суммарная выручка за отчетный период при согласии на производство дополнительно 350 штук продукции А в месяц:
Продукция А 460*900 = 414 000 у.е.
470*350 = 164 500 у.е
Итого: 578 500 у.е.
Продукция В
Прежде, чем приступить к расчету выручки от продукции В, мы должны посмотреть, что произойдет с загрузкой мощностей.
До принятия предложения:
Продукция А 900 * 225= 202 500 маш. мин.
Продукция В 1200* 150 = 180 000 маш. мин.
Итого: 382 500 маш. мин.
После принятия предложения:
(900+350)*225 = 281 250 маш. мин.
На продукцию В остается
382 500 -281 250 = 101 250 маш. мин.
101 250 маш. мин.: 150=675 штук
Следовательно, мы можем изготовить только 675 штук продукции
675*390 = 263 250 у.е. Суммарная выручка составит:
578 500+ 263 250= 841 750 у.е.
3. Так как суммарная выручка уменьшилась, определим цену реализации, при которой эта выручка не меняется:
882 000 -414 000 -263 250= 204 750 у.е.
или 164 500+40 250 =204 750 у.е.
204 750:350 =585 у.е.
Вывод:
Если предприятие примет предложение о производстве дополнительно 350 штук продукции А в месяц, то реализовывать ее ему необходимо по цене 585 у.е. и тогда суммарная выручка не изменится.
204 750+414 000+263 250=882 000 у.е.
Задание 7
Компания производит один вид продукции, который реализует два филиала. Ниже приведены учетные показатели двух филиалов по производству продукции (табл. 1).
Таблица 1
|
№ п/п |
Показатели | Филиал 1 | Филиал 2 |
| 1 | Произведено и доставлено изделий, шт. | 5000 | 15000 |
| 2 | Реализовано изделий, шт. | 5000 | 5000 |
| 3 | Цена реализации 1 изделия, т.руб. | 6 | 6 |
| 4 | Расход материалов на 1 изделие, т.руб. | 2 | 2 |
| ,5 - | Затраты труда на одно изделие, т.руб. | 1,5 | 1,5 |
| 6 | Переменные накладные расходы на одно изделие, т.руб. | 1 | 1 |
| 7 | Постоянные накладные расходы, т.руб. | 25000 | 25000 |
Задание:
1. Составить отчет о прибылях и убытках по двум филиалам в условиях применения:
а) метода сокращенной себестоимости продукции;
б) метода
полной себестоимости,
используя в
качестве базы
распределения
постоянных
расходов количество
произведенной
продукции.
2. Определить объем продажи, необходимый каждому филиалу для:
а) возмещения постоянных расходов;
б) получения прибыли при норме рентабельности продаж в 10 %.
Составить новый отчет о прибылях при норме рентабельности продаж в 10%.
Определить стоимость нереализованных остатков продукции на 2-х филиалах в условии применения полной и сокращенной себестоимости продукции.
Расчет:
1. Определим выручку от реализации продукции по филиалам:
Филиал 1 - 5000 * 6 = 30 000 долл.США.
Филиал 2- 5000* 6= 30 000 долл.США.
2. Определим переменные издержки на производство и доставку продукции на склад:
Филиал 1 - (2+1,5+1) * 5 000 = 4,5 * 5 000 = 22 500 долл.США.
Филиал 2 - (2+1,5+1) * 15 000 = 4,5 * 15 000 = 67 500 долл.США.
3. Определим переменные издержки реализованной продукции по филиалам:
Филиал 1 - (2+1,5+1) * 5 000 = 4,5 * 5 000 =22 500 долл.США.
Филиал 2 - (2+1,5+1) * 5 000 = 4,5 * 5 000 =22 500 долл.США.
4. Определим долю постоянных расходов в реализованной продукции: Филиал 1 – 25 000 / 5 000 * 5 000 = 25 000 долл.США.
Филиал 2- 25 000/15 000 * 5 000= 8 334 долл.США.
5. Составим отчет о прибылях и убытках по двум филиалам в условии применения
а) метода сокращенной себестоимости продукции (по системе «директ- костинг»)
|
. № п/п |
Наименование показателя | Филиал 1 | Филиал 2 |
Итого по 2-м филиалам |
| 1 | Выручка от реализации, т.руб. (В) | 30 000 | 30 000 | 60 000 |
| 2 | Переменные затраты, т. руб. (РПер) | 22 500 | 22 500 | 45 000 |
| 3 | Маржинальный доход, т.руб. (Мд) | 7 500 | 7 500 | 15 000 |
| 4 | Постоянные расходы, т. j)y6. (Н) | 25 000 | 8 334 | 33 334 |
| 5 | Операционная прибыль, т. руб. (ПОПер) | -17 500 | -834 | -18 334 |
| 6 | ДОХОДНОСТЬ Продаж, % (Дпродаж) | -58,34 | -2,78 | -61,12 |
1. Маржинальный доход (Мд) определим как разницу между выручкой и переменными затратами:
Мд = В - Рпер
Филиал 1 =30 000- 22 500 = 7 500 долл.США.
Филиал 2 =30 000- 22 500 = 7 500 долл.США.
2. Операционная прибыль рассчитывается как разница между маржинальным доходом и постоянными расходами, тыс. руб.
Попер = Мд - Н
Филиал 1 - Попер = 7 500-25 000 =-17 500 долл.США.
Филиал 2 - Попер = 7 500- 8 334 = -834 долл.США.
3. Доходность продаж, %, рассчитывается как отношение операционной прибыли к выручке от реализации:

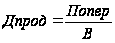
Филиал
1 -
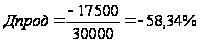
Филиал
2 -
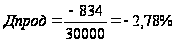
б) метода полной себестоимости реализованной продукции
|
№ п/п |
Наименование показателя |
Филиал 1 |
Филиал 2 | Итого по двум филиалам |
| 1 | Выручка от реализации, тыс. руб. (В) | 30 000 | 30 000 | 60 000 |
| 2 | Полная себестоимость реализованной продукции, тыс. руб. | 12 500 | 29 166 | 41 666 |
| 3 | Прибыль (убыток) от продаж, тыс. руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |