Управленческий и финансовый учет: различие и единство
П. Определим объем продаж, необходимый каждому филиалу для:
а) .возмещения постоянных расходов по формуле:
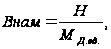 в
натуральном
выражении:
где Н - непропорциональные (постоянные) затраты;
МД.ед - маржинальный доход единицы продукции.
Сначала рассчитаем МД.ед для каждого филиала по формуле:
МД.ед = Ц - V,
где: Ц - цена единицы продукции;
V - удельные переменные затраты
Филиал 1 МД.ед = 6 - (2+1,5+1) = 1,5 долл.США.
Филиал 2 МД.ед=6 - (2+1,5+1) = 1,5 долл.США.
Отсюда:
Филиал
1
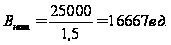
Филиал
2
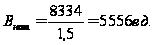
В денежном выражении по формуле:
Вден = Ц * К,
где К - количество продукции, необходимое для покрытия постоянных расходов:
Филиал1 Вдсн= 6* 16667 = 100 002 долл.США.
Филиал 2 Вден = 6 * 5556 = 33 336 долл.США.
Переменные затраты тогда составят:
Филиал 1 16667 * 4,5 = 75 001 долл.США.
Филиал 2 5556 * 4,5 = 25 002 долл.США.
Маргинальный доход составит:
Филиал 1 100 002 – 75 001 = 25 001 долл.США.
филиал 2 33 336 – 25 002 = 8 334 долл.США.
Следовательно, при объеме продаж для филиала 1 – 100 002 долл.США. и для филиала 2 – 33 336 долл.США. постоянные затраты будут покрыты полностью, то есть это будет точной без убыточности продаж равной 0 и только после выполнения этих условий предприятие начнет получать прибыль.
б) полученная прибыль при норме рентабельности продаж в 10%:
Расчет нормы рентабельности осуществляется по формуле:
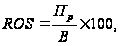
где Пр — прибыль от реализации, тыс. руб.
В — выручка от реализации, тыс. руб.
Сначала определим, чему будет равна прибыль от реализации, рассчитав ее по формуле:
Пр = В – (Н+Рп),
где В — выручка от реализации ед. продукции;
Н - постоянные расходы (общая сумма);
Рп - переменные расходы ед. продукции.
Филиал 1 Пр = 6п - (25 000 + 4,5п) = (6п – 4,5п) – 25 000 = 1,5п – 25 000
Филиал 2 Пр =6п - (8 334 + 4,5п) = (6п – 4,5п) – 8 334 = 1,5п – 8 334
Подставим полученные значения Пр в исходную формулу, получим
филиал 1
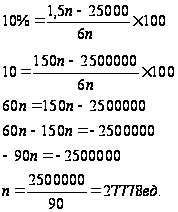
Подставим полученное значение n в исходную формулу, получим:
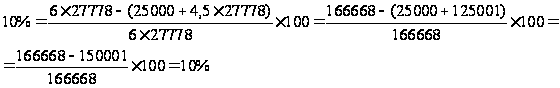
филиал 2
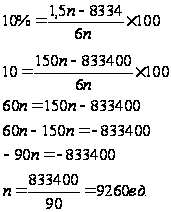
Подставим полученное значение п в исходную формулу, получим:
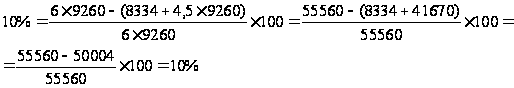
3. Составим новый отчет о прибылях и убытках при норме рентабельности в 10%:
|
№ п/п |
Наименование показателя |
Филиал 1 |
Филиал 2 | Итого по двум филиалам |
| 1 | Выручка от продаж, тыс. руб. | 166668 | 55560 | 222228 |
| 2 | Переменные затраты, тыс. руб. | 125001 | 41670 | 166671 |
| 3 | Маржинальный доход, тыс. руб. | 41667 | 13890 | .55557 |
| 4 | Постоянные расходы, тыс. руб. | 25000 | 8334 | 33334 |
| 5 | Отрицательная прибыль, тыс. руб. | 16667 | 5556 | 22223 |
| 6 | Рентабельность продаж, % | 10 | 10 | 10 |
4. Определим стоимость нереализованных остатков продукции на двух филиалах в условиях применения полной и сокращенной себестоимости продукции:
филиал 1 произведено 5000 ед, и все реализовано, остатка нет.
филиал 2 произведено 15000 ед. - реализовано 5000 ед., остаток 10000ед. Стоимость нереализованной продукции по сокращенной себестоимости:
по переменным затратам 10000 * 4,5 = 45 000 долл.США.
по постоянным затратам 25000 -8334 = 16666 долл.США.
Итого стоимость нереализованных остатков 45 000 + 16 666 = 61 666 долл.США.
По полной себестоимости 30834 : 5 000 * 10000 = 61 666 долл.США. Полная себестоимость = Рп + Н = (67 500 + 25 000) : 30000 * 20000 =
= 92 500 : 30000 * 20000 = 61 666 долл.США.
Задание 8
Предприятие запланировало выпустить и реализовать 49200 единиц продукции по цене 96 тыс.руб. за ед. В течении отчетного периода предприятие подучило дополнительный заказ на производство еще 3600 ед., но по цене 59тыс. руб. за ед. Производственные мощности предприятия позволяют произвести данный заказ.
Необходимо сделать вывод о целесообразности принятия дополнительно заказа, обосновав решение составленным отчетом о прибылях и убытках до принятия заказа и с учетом его принятия.
Исходные данные для анализа целесообразности принятия дополнительного заказа (табл. 2):
| №п/п | Показатели. | Затраты, тыс. руб. |
| 1 | Прямые материалы (на ед.) | 18 |
| 2 | Прямой труд (на ед.) | 12 |
| 3 | Переменные общепроизводственные затраты (на ед.) | 10 |
| 4 | Постоянные общепроизводственные затраты за период | 205000 |
| 5 | Затраты на рекламу за период | 123000 |
| 6 | Административные расходы | 574000 |
| 7 | Цена продажи за ед. | |
| 8 | Суммарные затраты на упаковку партии дополнительного заказа | 5000 |
Расчет:
1. Прежде чем приступить r составлению отчета о прибылях и убытках после принятия управленческого решения о выполнении дополнительного заказа, составим отчет о прибылях и убытках по запланированному выпуску и реализации продукции, произведя необходимые расчеты:
а) Определим прямые (переменные) затраты на весь объем планируемого выпуска и реализации продукции:
Материальные
18 * 49200 = 885600 тыс. руб.
Трудовые
12 * 49200 = 590400 тыс. руб.
Общепроизводственные (переменные)
10 * 49200= 492000 тыс. руб.
Итого
1968000тыс. руб.
б) Определим доход (выручку) от продаж, работ, услуг (без НДС и акцизов)
96 * 49200 = 4723200 тыс. руб.
в) Определим валовый доход (прибыль, маржинальный доход) от основной деятельности
4723200 - 1968000 = 2755200 тыс, руб.
г) Определим общие постоянные затраты на весь объем продукции
(Постоянные общепроизводительные затраты за период + Административные расходы = Управленческие расходы)
205000 + 574000 = 779000 тыс. руб.
2. Составим отчет о прибылях и убытках до принятия дополнительного заказа:
Отчет о прибылях и убытках
Доходы (выпуска) от продаж, работ, услуг, (без НДС и акцизов) 4723200 тыс. руб.
Переменные затраты 2755200 тыс. руб.
Валовый доход (маржинальный доход) 2755200 тыс. руб.
Коммерческие расходы (расходы на рекламу) 123000 тыс. руб.
Управленческие расходы 779000 тыс. руб.
6. Прибыль/убыток от продаж (п.З - п.4 - п.5) 1853200 тыс. руб. Следовательно, прибыль от продаж до принятия управленческого решения о выпуске дополнительных 3600 ед. по цене 59 тыс.руб. за единицу составила 1853200тыс.руб.
3. Произведем необходимые расчеты для составления отчета о прибылях и убытках после принятия решения о выпуске дополнительного заказа в 3600 ед.:
а) Определим прямые (переменные) затраты на весь объем выпуска и реализации продукции (49200+ 3600 = 52800 ед.)
Материальные
18 * 52800 = 950400 тыс. руб.
Трудовые
12 * 52800 = 633600 тыс. руб.
Общепроизводственные (переменные)
10 * 52800 = 528000 тыс. руб.
Итого
2112000 тыс. руб.
б) Определим доход (выручку) от продаж, работ, услуг (без НДС и акцизов)
96 * 52800 + 59 * 3600 = 5281200 тыс. руб.
в) Определим валовый доход (прибыль, маржинальный доход) от основной деятельности
5281200 - 2112000 = 3169200 тыс. руб.
Так как постоянные затраты не зависят от объема производства и остаются неизменными в краткосрочном периоде, составим отчет о прибылях и убытках после решения о принятии дополнительного заказа на изготовление 33600 ед. продукции:
Отчет о прибылях и убытках
1. Доходы (выпуска) от продаж, работ, услуг, (без НДС и акцизов);
5281200 тыс. руб.
Переменные затраты 2112000 тыс.руб.
Валовый доход (маржинальный доход) 3169200 тыс. руб.
Коммерческие расходы (расходы на рекламу) (123000 + 5000)
128000 тыс. руб.
Управленческие расходы 779000 тыс. руб.
Прибыль/убыток от продаж (п. 3 - п.4 - п.5) 2262200 тыс. руб.
Вывод: после принятия управленческого решения на выпуск дополнительного заказа на 3600 ед. прибыль от продаж увеличится на 409000тыс. руб. (2262200 - 1853200).
Кроме того, в процессе производства с учетом дополнительного заказа снижены затраты на изготовление 1 ед. продукции с 62 тыс. руб. (2542000 / 41000) до 60,68 тыс. руб. (2667000/44000).
Прибыль от продажи 1 ед. продукции сократится на 0,73 тыс. руб. (1853200 / 49200-2262200/52800).
Исходя из произведенных расчетов, можно сделать заключение, что предложение можно принять, так как увеличится оборачиваемость оборотного капитала и достигается более полное использование производственной мощности предприятия.
Задание 9.
Предприятие выпускает 4 вида изделий, исходные данные по которым приведены в таблице 3.
Таблица 3
|
Виды продукции |
Переменные затраты на ед. продукции |
Полная себестоимость ед. продукции |
Цена ед. продукции, руб. |
Объем реализации продукции, шт. |
| А | 30 | 40 | 50 | 2000 |
| В | 40 | 50 | 70 | 2500 |
| С | 8 | 15 | 30 | 800 |
| Д | 25 | 45 | 50 | 1400 |
Используя исходные данные провести сравнительный анализ финансовых результатов работы предприятия по методу полных затрат (таблица 4) и по методу сокращенной себестоимости (таблица 5),
По результатам сравнения сделать вывод о наиболее рентабельной продукции.
Таблица 4.
Калькуляция по полным затратам.
|
№ п/п |
Показатели | Изделия | |||
| А | В | С | Д | ||
| 1 | Цена ед. продукции, руб. | 165 | 231 | 99 | 165 |
| 2 | Полная себестоимость ед. продукции, руб. | 132 | 165 | 48 | 147 |
| 3 | Прибыль на ед. продукции, руб. | 10 | 20 | 15 | 5 |
| 4 | Объем продажи продукции, руб. | 1 089 000 | 1 905 750 | 261 360 | 762 300 |
| 5 | Объем продаж, шт. | 6 600 | 8 250 | 2 640 | 4 620 |
| Продолжение таблицы 4 | |||||
| 6 | Полная себестоимость на весь объем продаж, руб. | 871 200 | 1 361 250 | 126 720 | 679 140 |
| 7 | Прибыль на весь объем продаж, руб. | 217 800 | 544 500 | 134 640 | 83 160 |
| 8 | Общий финансовый результат от продажи, руб. | 980 100 | |||
| 9 | Ранжирование изделий по степени доходности | 3 | 2 | 1 | 4 |
Расчет.
Данные для строк 1,25 перенесем из таблицы 3. Рассчитаем данные для строки 3 «Прибыль на единицу продукции»:
Изделия:
А 165-132=33 руб.
В 231-165=66 руб.
С 99-48=51 руб.
Д 165-147=18руб.
Строка 4. Определяем объем продажи продукции, руб.
Изделия:-
А 6600*165=1089000 руб.
в 231*8250=1905750 руб.;
С 99*2640=261360 руб.
Д 165*4620=762300 руб.
Строка 6. Определяем полную себестоимость на весь объем продажи продукции, руб.
Изделия:
А 132*6600=871200 руб.
В 165*8250=1361250 руб.
С 48*2640=126720 руб.
Д 147*4620=679140 руб.
Строка 7. Определяем прибыль на весь объем продажи продукции, руб.
Изделия:
А 1 089 000-871 200= 217 800 руб.
В 1 905 750-1 361 250= 544 500 руб.
С 261 300 -126 720= 134 640 руб.
Д 762 300 – 679 140= 83 160 руб.
Строка 8. Определяем общий финансовый результат от продажи, руб.
217 800+544 500+134 640+83 160 = 980 100 руб.
Строка 9. Определяем степень доходности изделий (ранжирование ряда): А 217 800:1 089 000*100%=20% (3)
В 544 500:1 905 750*100%=28,6% (2)
С 134 640:261 360* 100%=51%(1)
Д 83 160 :762 300*100%=11°/о(4)
Таблица 5
Калькуляция - по сокращенной себестоимости
|
№ п/п |
Показатели | Изделия | |||
| А | В | С | Д | ||
| 1 | Цена ед. продукции, руб. | 165 | 231 | 99 | 165 |
| 2 | Прямые затраты ед. продукции, руб. | 99 | 132 | 26 | 66 |
| 3 | «Маржа покрытия 1», ед. продукции, руб. | 66 | 99 | 73 | 99 |
| 4 | Объем продажи продукции, руб. | 1 089000 000 000 | 19057500555055500505750 | 261000 | 762300 |
| 5 | Объем продаж, шт. | 6600 | 8250 | 264 | 4620 |
| 6 | Переменные затраты на весь выпуск, руб. | 653 400 | 1 089 000 | 68 640 | 304 920 |
| 7 | «Маржа покрытия 1»на весь выпуск продукции, руб. | 435 600 | 816 750 | 192 720 | 457 380 |
| 8 | Итого «Маржа покрытия 1» в целом по предприятию, руб. | 1 902 450 | |||
| 9 | Постоянные затраты по предприятию, руб. | 922 350 | |||
| 10 | Общий финансовый результат от продажи, руб. | 880 100 | |||
| 11 |
Ранжирование изделий по степени доходности |
3 | 2 | 1 | 4 |
Расчет:
Данные для строк 1,2,5 перенесем из таблицы 3.
Строка 3 . Определим «Маржу покрытия 1» ед. продукции, руб.
Изделия:
А 165-99=66 руб.
В 231-132=99 руб.
С 99-26=73 руб.
Д 165-66=99руб.
Строка 4. Определяем объем продажи продукции, руб.
Изделия:
А 6 600*165=1 089 000 руб.
В 231*8 250=1 905 750 руб.;
С 99*2 640=261 360 руб.
Д 165*4 620=762 300 руб
Строка 6. Определяем переменные затраты на весь выпуск продукции, руб.
Изделия:
А 99*6 600=653 400 руб.
В 132* 8 250=1 089 000 руб.
С 26*2 640=68 640 руб.
Д 66* 4 620=304 920 руб.
Строка 7. «Маржа покрытия 1» на весь выпуск продукции, руб.
Изделия:
А 1 089 000-653 400=435 600руб.
В 1 905 750-1 089 000= 816 750 руб.
С 261 360-68 640= 192 720 руб.
Д 762 300 – 304 920= 457 380 руб.
Строка 8. Итого «Маржа покрытия 1» в целом по предприятию, руб.
435 600+816 750+ 192 720+ 457 380 = 1 902 450 руб.
Строка 9. Определяем постоянные затраты по предприятию, руб.
Изделия:
А 871 200-653 400= 217 800 руб.
В 1 361 250- 1 089 000= 272 250 руб.
С 126 720 – 68 640= 58 080 руб.
Д 679 140 – 304 920= 374 220 руб.
Итого: 922 350руб.
Строка 10. Определяем общий финансовый результат от продажи, руб.
1 902 450-922 350= 980 100 руб.
Строка 11. Определяем степень доходности изделий (ранжирование ряда):
А 66:165*100%=40%(3)
В 99:231*100%=42,9%(2)
С 73:99*100%-73,7%(1)
Д 99:165* 100%=60%(4)
Вывод: из проведенного сравнения можно сделать вывод, что наиболее рентабельной продукции является продукция С.
Задание 10.
Организация производит четыре вида продукции. Производственные мощности предприятия ограничены 20000 маш. /час. Необходимо определить, в каком объеме и какие изделия выгоднее производить предприятию.
Показатели производства продукции представлены в таблице.
| Показатели | Изделие А | Изделие Б | Изделие В | Изделие Г |
| 1 . Валовая прибыль на ед. продукции, руб. | 63 | 48 | 72 | 48 |
| 2. Время на производство продукции Маш/час | 21 | 12 | 6 | 24 |
| 3. Прогнозируемый спрос, ед. | 3000 | 3750 | 9000 | 1500 |
| 4. Время, необходимое для обеспечения спроса маш/час | 21000 | 15000 | 18000 | 12000 |
Расчет:
1) Определим общее время необходимое для обеспечения спроса: 21000 + 15000 + 18000 + 12000 = 66000 маш/час
Следовательно, 2000 маш/час предприятие использовать не может, так как производительные мощности ограничены 20000 маш/час.
2) Определим общую прибыль прогнозируемого спроса:
Изделия А 63 * 3 000 = 189 000 руб.
Б 48* 3 750 = 180 000 руб.
В 72* 9 000 = 648 000 руб.
Г 48* 1 500 = 72 000 руб.
Итого 1 089 000руб.
Если мы сократим производство продукции Г на 250 ед., мы получим требуемую загрузку оборудования, но сократим общую прибыль прогнозируемого спроса на 4000 руб., что невыгодно предприятию, так как оно стремится к максимализации прибыли.
3) Определим, какое количество изделий по видам предприятие может произвести за 2000 маш/час изделия Г:
А 2000 / 21 = 95 ед.
Б 2000/12 = 166 ед.
В 2000/6= 333 ед.
Из выпуска исключаем продукцию Г, так как она самая нерентабельная, за 1 маш/час.
Мы получаем прибыли от изделий:
А 63/21 = 3 руб.
Б 48/12= 4руб.
В 72/6 12руб.
Г 48/24 = 2руб.
Отсюда самым рентабельным является изделие В, следовательно, необходимо принять решение о дополнительном выпуске изделия В.
4) Определим время, необходимое для обеспечения спроса:
А 3000* 21 = 63000 маш/час
Б 3750 * 4 = 15000 маш/час
В 9000 * 6= 54000 маш/час
Общее время 132 000 маш/час
5) Определим, как изменится прибыль при принятии решения о дополнительном выпуске изделия В:
А 3 000* 63 =189 000 руб.
Б 3 750* 48 = 180 000 руб.
В 4000 * 72 = 288 000 руб.
Итого 657000руб.
что на 432000 руб. больше чем прогнозировалось.
6) Можно предположить и другой вариант производства изделий:
А 3 000*21= 63 000маш/час
Б 4 000* 12 = 48 000 маш/час
В 9 500 * 6 = 57 000 маш/час
Итого 168 000 маш/час
Тогда общая прибыль составит:
А 3000* 63 =189000 руб.
Б 4000* 48 = 192000 руб.
В 3500* 72 = 252000 руб.
Итого 633000руб.
что на 24000 руб. меньше чем в 1-м варианте.
На первый взгляд валовая прибыль на ед. продукции изделия А выше, чем изделия Б, но за то время что будет изготавливаться одно изделие А, будет изготовлено изделий Б 1,75 (21/ 4) и получено прибыли 84 руб. (1,75 * 48), что на 21 руб. больше чем за то же время изделия А.
Следовательно, необходимо принять управленческое решение выпуска изделий по 1-му варианту.
Ответы на тесты
Б
Б
Г
Б
Г
А
В
Б
Г
10. В
11.Г
12. Г
13. В
14. Г
15. В
6. В
17. Г
18. А
19. А
20. В
21. А
22. А
23. Б
24. В
25. Г
В
Г
28. В
29. А
30. В