Учетная политика
 наиболее
полно удовлетворять
требования
экономического
анализа хозяйственной
деятельности
предприятия.
Важным источником
анализа являются
данные бухгалтерского
учёта. Формы
ведения бухгалтерского
учёта должны
строится таким
образом, чтобы
в процессе
повседневного
учёта можно
было группировать
и систематизировать
материал
соответственно
требованиям
анализа.
Предприятие самостоятельно выбирает форму ведения бухгалтерского учёта, под которой в данном случае понимается состав, структура и порядок формирования учётных регистров, что определяется характером и масштабом деятельности, потребностями управления, объёмом информации, которая обрабатывается, наличными средствами, которые бы позволили автоматизировать учёт и т.п. Можно не только использовать рекомендованные формы, но и разрабатывать собственные, оригинальные, включая формы учётных регистров, программы регистрации и обработки информации. Вместе с тем, необходимо придерживаться общих методологических принципов, которые установлены в централизованном порядке, а также технологии обработки учётных данных.
Выбрав определённую форму бухгалтерского учёта, предприятие должно придерживаться ею на протяжении назначенного времени (однако не меньше года). О возможной замене принятой формы бухгалтерского учёта в следующем учётном периоде необходимо указать в Приказе об учётной политике или Примечаниях к финансовой отчётности.
Рационально организованная форма учёта должна обеспечивать:
 получение
необходимой
информации
о хозяйственных
процессах;
группировку
и регистрацию
первичных
документов;
повышение
продуктивности
работы учетчиков
в процессе
подготовки
первичных
данных, их обработки
и записи в учётные
регистры;
уменьшение
количества
ошибок при
регистрации
и обобщении
учётных данных;
сохранение
информационного
фонда, который
способствует
принятию эффективных
управленческих
решений.
Содержание регистров бухгалтерского учёта и внутренней бухгалтерской отчётности является коммерческой тайной. За её разглашение виновное лицо несёт ответственность, установленную законодательством Украины и внутренними нормативными актами предприятия.
Продуктивность работы учетчиков в значительной мере зависит от выбранной формы учёта и организации её структуры. Если форма базируется на распределении работы бухгалтеров, позволяет отделить логические, контрольные функции бухгалтера от счётных, арифметических, то скорость обработки данных существенно повышается.
На предприятиях, в учреждениях и организациях Украины сегодня приобрели широкое распространение такие бумажные формы ведения бухгалтерского учёта, как мемориально-ордерная, журнально-ордерная, упрощённая.
М емориально-ордерная
форма учёта
получила название
от мемориального
ордера, которым завершается обработка первичных документов. Это форма
предусматривает составление проводок на каждый первичный документ отдельной справкой в мемориальных ордерах. Для операций с одинаковой корреспонденцией счетов устанавливаются отдельные ведомости, по которым в конце месяца подводятся итоги и составляются итоговые мемориальные ордера.
Основными принципами мемориально-ордерной формы учёта являются:
 оформление
бухгалтерских
проводов
мемориальными
орденами;
деление
синтетического
учёта на хронологический
и систематический;
ведение
аналитического
учёта на карточках;
особенная
структура
Главной книги,
которая раскрывает
корреспонденцию
счетов.
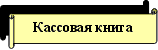
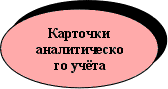
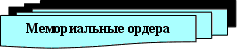
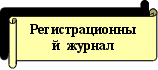
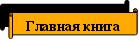
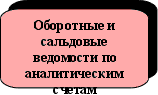
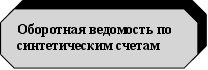
Мемориально-ордерная форма даёт широкие возможности для деления бухгалтерской работы, но требует многоразового переписывания данных из регистра в регистр (см. рис. 2.9).
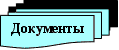
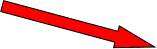

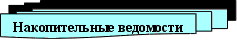






Условные
обозначения:
 запись
 сверка
Рис. 2.9. Схема мемориально-ордерной формы учёта
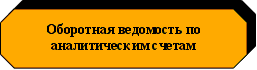
Аналитические (вспомогательные) счета ведут в книгах, на карточках, на свободных листах. Карточки или свободные листы соответственно регистрируются. Аналитический учёт кассовых операций осуществляется только в кассовой книге, а материалов – путём раскладывания первичных документов в картотеке или с помощью оперативно-бухгалтерского (сальдового) метода. Записи по аналитическим счетам делают ежедневно с ссылкой на номер мемориального ордера. В конце месяца по всем счетам подводятся итоги и составляют оборотную или сальдовую ведомость – одну на группу аналитических счетов, которые объединяются определённым синтетическим счётом.
Мемориальные ордера нумеруются в хронологическом порядке, подписываются главным бухгалтером предприятия и исполнителем и записываются в регистрационном журнале.
Преимущества и недостатки мемориально-ордерной формы учёта приведены в таблице 2.2.
Таблица 2.2. Преимущества и недостатки мемориально-ордерной формы учёта
Преимущества |
|
| 1. Довольно простая структура | Вместо многочисленных регистров синтетического учёта применяется один регистр синтетического учёта – Главная книга. Удачно сочетается использование книг и карточек |
| 2. Наглядность записей | Все синтетические счета располагаются на одном листе, что даёт возможность проверять правильность записей в учётных регистрах и выявлять допущенные ошибки |
| 3. В любое время можно получить баланс по счетам | Для этого достаточно подсчитать суммы по итоговой графе и корректированным счетам |
| 4. Возможность разделения учётной работы между специалистами разного уровня квалификации | Простота и доступность учётной техники, строгая последовательность учётного процесса |
Недостатки |
|
| 1. Многоразовость записей | Каждая хозяйственная операция, чтобы пройти путь с момента выписки документа до момента передачи его в архив, записывается от семи до девяти и больше раз в учётных регистрах. Это приводит к неоправданным затратам работы учётных работников, затраты оперативности и гибкости учёта |
| 2.Отрыв синтетического учёта от аналитического | Для связи синтетического и аналитического учёта используются оборотные ведомости, которые ведутся практически по всем счетам. Синтетический учёт ведётся возле аналитического, причём, как правило, опережает его. Громоздкость записей в большинстве случаев на конец месяца делают невозможным завершение разнесения документов в регистры аналитического учёта и сверки с данными синтетического учёта до составления баланса. Ошибки, которые возникают после этого, исправить можно только в следующем периоде |
| 3. Длительность учётного цикла работ | Многоразовость записей, отрыв синтетического учёта от аналитического, накопление учётной работы за месяц приводят к увеличению объёма учётных работ. После подачи годового отчёта годовой учётный цикл не завершается, а продолжается, пока не завершится разнесение данных по аналитическим счетам и их сверка. |
| 4. Неудобность проверки взаимных расчётов | Проверка расчётов или расшифровка, с каких сумм составляется остаток по счетам, является очень сложным процессом, который часто невозможно выполнить. Незаконченные расчёты для большинства документов перекрывают один другого и для их проверки затрачивается много времени. |
 На
предприятиях,
которые имеют
небольшое
количество
синтетических
счетов, может использоваться один из упрощённых вариантов мемориально-
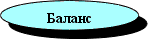
ордерной формы учёта, который принято называть формой «Журнал-Главная» (см. рис. 2.10). При таком варианте хронологическая регистрация мемориальных ордеров соединяется с записями по синтетическим счетам в одной книге, которая имеет название «Журнал-Главная».
При использовании данной формы учёта большинство операций на протяжении месяца группируются в вспомогательных накопительных ведомостях. По этим ведомостям раз в месяц составляются мемориальные ордера.
Данные с мемориальных ордеров ежемесячно заносят в регистр синтетического учёта – книгу «Журнал-Главная», которая представляет собой оборотно-сальдовый баланс предприятия и является основанием для составления сальдового баланса утверждённой формы. Учёт в книге «Журнал-Главная» ведут, как правило, по синтетическим счетам. Их открывают в начале года записями сумм остатков на начало года с аналогичного регистра за прошлый год. Сумма оборотов за месяц по дебету всех счетов должна равняться сумме оборотов по кредиту счетов, а также итогу графы «Сумма по ордеру». Следующим рядом после оборотов за месяц выводят остаток каждого счёта на начало следующего месяца.


 Аналитические
книги

Условные обозначения:

 запись
сверка
Рис. 2.10. Схема учёта по форме «Журнал-Главная»
Преимущества и недостатки формы учёта «Журнал-Главная» показаны в таблице 2.3.
Таблица 2.3. Преимущества и недостатки формы учёта «Журнал-Главная»
| Преимущества | |
| 1. Контроль записей | Расположение на одном развороте листа одновременно хронологической и систематической записи делает регистр наглядным и позволяет легко избегать ошибок при отображении операций или их поиске |
| 2. Наглядность | Все синтетические счета располагаются вместе, что улучшает наглядность данных, разнесённых по счетам |
| 3. Простота в обучении | Техника ведения учёта по книге Журнал-Главная усваивается легко и быстро и не требует высокой квалификации учетчиков |
| Недостатки | |
| 1. Неудобство | При большом количестве счетов является очень громоздким и неудобным в пользовании |
| 2. Ограничено количество счетов | Максимальное количество счетов для ведения книги Журнал-Главная составляет 20-25 шт. |
| 3. Ограниченность в разделении учётной работы | Соединение в одной книге хронологической и систематической записей ограничивает возможность разделения учётной работы |
Показанные недостатки ограничивают сферу использования формы ведения бухгалтерского учёта «Журнал-Главная». Она используется только на тех предприятиях, которые пользуются сравнительно небольшим количеством синтетических счетов.
В процессе совершенствования мемориально-ордерной формы учёта учетчики постепенно отказываются от составления мемориальных ордеров, регистрационных журналов и используют более совершенную форму учёта – журнально-ордерную.
 Сегодня
на крупных
предприятиях
широко применяется
журнально-
ордерной формы учёта. Она основывается на использовании журналов-ор-
деров, где собираются и систематизируются данные первичных докумен-
тов, необходимых для синтетического и аналитического учёта.