Учетная политика
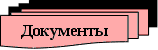
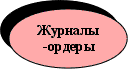
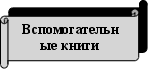
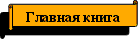
Аналитический учёт при применении данной формы учёта ведётся с помощью книг аналитического учёта или карточек (рис. 2.11).





 Условные
обозначения:
запись
сверка
Рис. 2.11. Схема журнально-ордерной формы учёта
Журнально-ордерная форма является более оптимальной бумажной формой ведения учёта. При должной организации документооборота она позволяет быстро получить итоги и подготавливать отчётные данные. Но, вместе с тем журнально-ордерной форме учёта свойственен ряд недостатков, которые делают её неудобной и непригодной для использования в современных условиях.
Преимущества и недостатки журнально-ордерной формы учёта приведены в таблице 2.4.
Таблица 2.4. Преимущества и недостатки журнально-ордерной формы учёта
| Преимущества | |
|
1. Сокращение количества записей и улучшение техники учёта |
Система учётных записей довольно простая. Создание записей исключает необходимость в составлении разных промежуточных регистров, которые связывают три стадии учётного процесса: документов, регистров и отчётности. В результате этого ускоряется учётный процесс, уменьшается количество ошибок, допущенные ошибки легко обнаруживаются; учёт становится более аналитическим и наглядным |
| 2. Подчинение регистров целям учёта и анализа | Облегчается получение данных, необходимых для составления отчётности. Показатели отчётности получаются с данных текущего учёта без дополнительных выборок. Регистры включают данные для проведения оперативного анализа |
| 3. Взаимный контроль записей в учётных регистрах | Создание регистров журнально-ордерной формы предусматривает чёткую систему взаимного контроля итоговых показателей, которые получались в учётных регистрах. В них предусматривается порядок расчёта итогов за месяц, при котором итоги подсчитывались по документам, на основании которых осуществлялись учётные записи, жёсткая регламентация журналов-ордеров и ведомостей |
| 4. Оперативность | Позволяет в значительной мере облегчить работу учётных работников, снизить ею трудоёмкость, повысить оперативность и достоверность данных бухгалтерского учёта |
| Недостатки | |
| 1. Неприспособленность к компьютерной обработке данных | Эта форма учёта рассчитана на ручную работу. С журнально-ордерной формы тяжело перейти на компьютерную |
| 2. Сложное создание регистров | Имеет сложное создание отдельных регистров, разную структуру журналов-ордеров и ведомостей |
| 3. Высокий уровень квалификации учетчиков | Требуется довольно высокий уровень подготовки учётных работников, отделение дебетовых оборотов по счетам в Главной книге от кредитовых (в журналах-ордерах), составные формы ряда журналов-ордеров, которые раньше приспосабливались к ранее действующей сложной и громоздкой отчётности |
 Небольшие
предприятия
используют
упрощённую
форму ведения
бух-
галтерского учёта. Маленькие предприятия с простым технологическим
производством продукции, выполнением работ, предоставлением услуг, с небольшим объёмом хозяйственных операций, могут использовать упрощённую форму учёта, которая ведётся:
 по простой
форме бухгалтерского
учёта (без
использования
регистров учёта
имущества
маленького
предприятия);
по форме учёта
с использованием
регистров учёта
имущества
маленького
предприятия.
Для организации учёта по упрощённой форме небольшое предприятие на основе типового Плана счетов бухгалтерского учёта составляет рабочий план счетов, который позволяет вести учёт средств и источников их образования в регистрах на основе главных счетов и обеспечивает контроль за наличием и сбережением имущества, использованием обязательств и достоверностью данных бухгалтерского учёта.
При использовании упрощённой формы бухгалтерского учёта применяют книги учёта хозяйственных операций, в которых отображают остатки на бухгалтерских счетах и регистрируют все операции, осуществлённые на предприятии, в хронологической последовательности.
Для этого необходимы четыре книги: книга денежных операций, книга продаж, книга приобретения, книга начисления заработной платы. Среди них книга денежных операций является единственной, где находят отображение все платежи и доходы предприятия. Кроме того, может быть полезным отдельное ведение кассовой книги и книги учёта запасов (рис. 2.12).






 Условные
обозначения:
запись
сверка
Рис. 2.12. Схема упрощённой формы бухгалтерского учёта
Кроме рассмотренных выше форм используется и современная компьютерная форма ведения бухгалтерского учёта, которая базируется на использовании персональных компьютеров. Практическое её использование зависит от набора технических средств и выбора организационных форм её использования. Подробно особенности данной формы бухгалтерского учёта рассмотрено в
теме 20.
Таблично-автоматизированная форма учёта ведётся с использованием компьютерной техники. С помощью специальных программ данные первичных документов группируются и обобщаются непосредственно на компьютере, в результате чего пользователь получает информацию, эквивалентную по содержанию синтетическому и аналитическому учёту.