Організаційні процедури аудиту заробітної плати
АНОТАЦІЯ
В курсовому проекті розглянуто особливості теоретичних засад та методики проведення аудиту нарахування заробітної плати та її використання на матеріалах відкритого акціонерного товариства "Жидачівський целюлозно-паперовий комбінат" (надалі ВАТ "ЖЦПК"). Аудит проводиться для того, щоб встановити дотримання підприємством чинного законодавства розрахунків із оплати праці та правильність відображення господарських операцій в обліку.
Курсовий проект складається з трьох розділів.
У першій частині курсового проекту розкриваються теоретичні основи, етапи та стадії проведення аудиторської перевірки. Обсяг першої частини становить 15 сторінок, складається з п’яти параграфів, а також містить чотири рисунки і чотири таблиці.
У другій частині курсового проекту розкривається методика проведення аудиту нарахування та використання заробітної плати у ВАТ "ЖЦПК". Друга частина складається з семи параграфів, містить дві таблиці, а її обсяг – 15 сторінок.
У третій частині курсового проекту висвітлені особливості проведення аудиту за умови використання товариством обчислювальної техніки для ведення обліку. Обсяг третьої частини становить 5 сторінок і мітить один рисунок.
ЗМІСТ
ВСТУП
РОЗДІЛ 1. Теоретичні основи організації аудиторської перевірки нарахування заробітної плати та її використання
1.1 Заробітна плата як економічна категорія
1.2 Особливості нормативної бази нарахування заробітної плати і її використання
1.3 Загальна характеристика фінансово-господарської діяльності ВАТ "ЖЦПК"
1.4 Оцінка аудиторського ризику
1.5 Планування проведення аудиту нарахування заробітної плати та її використання у ВАТ "ЖЦПК"
РОЗДІЛ 2. Методика аудиторської перевірки нарахування та використання заробітної плати у ВАТ "ЖЦПК"
2.1 Опис альтернативних облікових рішень при здійсненні нарахування заробітної плати та її використання у ВАТ "ЖЦПК"
2.2 Перевірка наявної системи документообігу щодо розрахунків із заробітної плати у ВАТ "ЖЦПК"
2.3 Реєстри синтетичного та аналітичного обліку щодо розрахунків із заробітної плати у ВАТ "ЖЦПК"
2.4 Класифікатор можливих порушень при обліку нарахування та виплати заробітної плати
2.5 Методи збору аудиторських доказів
2.6 Опис контрольних процедур для виявлення можливих порушень при нарахуванні та використанні заробітної плати у ВАТ "ЖЦПК"
2.7 Проведення аудиту фінансового стану ВАТ "ЖЦПК"
2.8 Оформлення результатів аудиту нарахування та використання заробітної плати у ВАТ "ЖЦПК"
РОЗДІЛ 3. Особливості проведення аудиту в умовах використання клієнтом обчислювальної техніки для ведення обліку
ВИСНОВОК
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
ВСТУП
В умовах переходу нашої економіки на ринковий механізм функціонування найважливішими задачами є прискорення науково-технічного прогресу, зниження витрат живої праці, механізація трудомістких робіт, поліпшення використання трудових ресурсів, зменшення витрат робочого часу. Тому досить важливим питанням на будь-якому великому підприємстві є правильне ведення бухгалтерського обліку витрат на оплату праці та його автоматизація.
Облік праці і заробітної плати займає одне з центральних місць у всій системі бухгалтерського обліку на підприємстві. Заробітна плата є основним джерелом прибутків робітників підприємства.
Законом визначено, що заробітна плата - це винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану ним роботу.
Заробітна плата є найважливішим засобом підвищення зацікавленості працюючих у результатах своєї праці, її продуктивності, збільшення обсягів
виробленої продукції, поліпшення її якості та асортименту.
Облік заробітної плати в системі рахунків — це синтетичний облік нарахування і розподілу заробітної плати, визначення належної суми працюючим і віднесення нарахованої оплати праці на відповідні рахунки витрат за статтями і об'єктами калькулювання.
В даному курсовому проекті повністю розкрито особливості проведення аудиту нарахування та використання заробітної плати у ВАТ "ЖЦПК" згідно з чинним законодавством та міжнародними стандартами аудиту. Отже, об’єктом дослідження є процес організації та методики проведення аудиту розрахунків із заробітної плати. Відповідно предметом дослідження є теоретичні засади та існуюча практика обліку і аудиту заробітної плати на підприємстві, її вдосконалення в умовах ринкових відносин.
Аудит проводиться з метою встановити дотримання підприємством чинного законодавства розрахунків із оплати праці та правильність відображення господарських операцій в обліку.
Завдання аудиту полягає в тому, щоб встановити ефективність внутрішнього контролю витрат на оплату праці; обґрунтованість техніко-економічних показників целюлозно-паперового комбінату; правильність розрахунків виробітку за виконані роботи, надані послуги та їх відображення в обліку; обґрунтованість виплат заробітної плати за трудовими угодами та достовірність відображення в обліку; обґрунтованість розмірів додаткової оплати та премій; дотримання встановленого порядку віднесення витрат на оплату праці на собівартість продукції; правильність визначення розміру сукупного доходу, що підлягає оподаткуванню; повноту й правильність проведених в кінці року перерахунків прибуткового податку, відповідних нарахувань чи утримань; своєчасність перерахувань до бюджету утриманих сум податків та обов’язкових платежів; резервування коштів для оплати відпусток; дотримання вказівок щодо організації бухгалтерського обліку заробітної плати в Україні тощо.
Курсовий проект складається з трьох розділів, а також містить підшиті додатки, в яких наведені основні документи, що засвідчують проведення аудиту нарахування та використання заробітної плати, робочі документи аудитора та додатки, що містять додаткову інформацію.
У першому розділі розглянуто теоретичні основи організації аудиторської перевірки, охарактеризовано об’єкт аудиту та проведено аналіз основних техніко-економічних показників досліджуваного підприємства. У другому розділі розкрито методику аудиторської перевірки, за результатами якої складено звіт та аудиторський висновок, в яких викладено пропозиції, спрямовані на удосконалення системи бухгалтерського обліку розрахунків із оплати праці, обґрунтовано доцільність та ефективність використання на практиці кожної з поданих у розділі пропозицій. У третьому розділі проаналізовано особливості проведення аудиту в умовах використання клієнтом обчислювальної техніки для ведення обліку, а також подано характеристику системи “Асистент Аудитора” фірми “Сервіс-Аудит”, яка використовується аудитором в ході перевірки.
РОЗДІЛ І. ТЕОРЕТИЧНІ ОСНОВИ ОРГАНІЗАЦІЇ АУДИТОРСЬКОЇ ПЕРЕВІРКИ НАРАХУВАННЯ ЗАРОБІТНОЇ ПЛАТИ ТА ЇЇ ВИКОРИСТАННЯ
1.1 Заробітна плата як економічна категорія
Заробітна плата як соціально-економічна категорія, з одного боку, є основним джерелом грошових доходів працівників, тому її величина значною мірою характеризує рівень добробуту всіх членів суспільства. З іншого боку, її правильна організація зацікавлює працівників підвищувати ефективність виробництва, а відтак безпосередньо впливає на темпи й масштаби соціально-економічного розвитку країни.
Заробітна плата як елемент ринку праці є ціною робочої сили, а також статтею витрат на виробництво, що включається до собівартості продукції, робіт (послуг) на окремому підприємстві.
Відповідно до Закону України "Про оплату праці" [2] заробітна плата – це винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану ним роботу. Розмір заробітної плати залежить від складності та умов виконуваної роботи, професійно-ділових якостей працівника, результатів його праці та господарської діяльності підприємства.
Заробітна плата сьогодні виконує інші функції, а саме: збереження зайнятості, запобігання безробіттю; забезпечення соціальних гарантій; збереження попереднього статусу, пов'язаного із попереднім робочим місцем; стримування інфляції (шляхом заборгованості із заробітної плати); перерозподіл зайнятих по галузях і сферах економіки; поширення нелегальної діяльності та вторинної зайнятості; посилення мобільності робочої сили [18, с. 15].
Організація оплати праці – це приведення складових елементів її механізму в певну систему й встановлення між ними взаємозалежності, завдяки чому забезпечується додержання принципів організації заробітної плати та реалізація її функцій.
Для оцінки розміру заробітної плати найманих працівників застосовують показник фонду оплати праці. До фонду оплати праці належать нарахування найманим працівникам у грошовій та натуральній формах за відпрацьований та невідпрацьований час, який підлягає оплаті, або за виконану роботу незалежно від джерела фінансування цих виплат.
Структура фонду заробітної плати, згідно зі статтею 2 Закону України "Про оплату праці", наведена на рис. 1.1 [35, с. 268].



|
Винагорода за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадових обов’язків) |
Винагорода за працю понад установлені норми, за трудові успіхи, винахідливість і за особливі умови праці |
Виплати у формі винагород за підсумками роботи за рік, премії за спеціальними системами і положеннями, компенсаційні та інші грошові та матеріальні виплати, які не передбачені актами чинного законодавства, або які провадяться понад встановлені зазначеними актами норми |
Рис. 1.1. Структура фонду заробітної плати
Особливе місце в системі оплати праці посідає мінімальна заробітна плата, що являє собою законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитися оплата за виконану працівником місячну, годинну норму праці (обсяг робіт). До мінімальної заробітної плати не включаються доплати, надбавки, заохочувальні та компенсаційні виплати. Мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності та господарювання [24, с. 280].
Основою організації оплати праці є тарифна система оплати праці, яка використовується для розподілу робіт залежно від їх складності, а працівників – залежно від їхньої кваліфікації та за розрядами тарифної сітки. Тарифна система включає: тарифні сітки, тарифні ставки, схеми посадових окладів і тарифно-кваліфікаційні характеристики (довідники). Основні форми тарифної системи оплати праці наведено на рис. 1.2 [35, с. 264].

Рис. 1.2. Різновиди форм та систем оплати праці
Погодинна оплата праці передбачає нарахування заробітної плати працівникам на підставі годинної тарифної ставки, яка встановлюється за домовленістю сторін або в колективному договорі, і фактичної кількості відпрацьованих ними годин за розрахунковий період. Чинним законодавством передбачено у разі застосування погодинної оплати праці встановлення працівникам нормованих завдань. Нормоване завдання за погодинної системи оплати праці – це той обсяг робіт, що його працівник повинен виконати за годину праці.
За відрядної форми основу оплати праці становить відрядна розцінка, котра визначається діленням годинної ставки, що відповідає розряду конкретної роботи, на годинну норму виробітку. Заробіток працівника за прямої відрядної оплати праці визначається множенням розцінки на кількість виробленої продукції.
Отже, заробітна плата є найважливішим засобом підвищення зацікавленості працюючих у результатах своєї праці, її продуктивності, збільшення обсягів виробленої продукції, поліпшення її якості та асортименту.
Під час визначення заробітної плати як ціни робочої сили необхідно враховувати єдину міру оплати праці, критерієм якої є реальна вартість життя працівника та його сім'ї. Як ціна робочої сили заробітна плата формується на ринку праці і є зовнішньою відносно підприємства. Як елемент ціни виробництва заробітна плата має визначатися часткою у створеній підприємством вартості. Під час формування частки заробітної плати необхідно забезпечувати її підвищення тільки у зв'язку зі збільшенням кількості випущеної продукції, ефективнішим використанням ресурсів, зростанням продуктивності праці.
1.2 Особливості нормативної бази нарахування заробітної плати і її використання
Аудитор у своїй роботі постійно працює з різними нормативно-правовими документами. Сукупність нормативних актів складає нормативну базу аудитора. В процесі здійснення аудиторської перевірки аудитор керується основними положеннями Закону України "Про аудиторську діяльність" [1] та міжнародними стандартами аудиту.
Нарахування заробітної плати та її виплата працівникам здійснюється на підставі Закону України "Про оплату праці", який визначає економічні, правові та організаційні засади оплати праці працівників, які перебувають у трудових відносинах, на підставі трудового договору з підприємствами, установами, організаціями усіх форм власності, а також з окремими громадянами та сфери державного і договірного регулювання оплати праці і спрямований на забезпечення відтворювальної і стимулюючої функцій заробітної плати.
Закон України "Про відпустки" [4] встановлює державні гарантії права на відпустки, визначає умови, тривалість і порядок надання їх працівникам для відновлення працездатності, зміцнення здоров’я, а також для виховання дітей, задоволення власних життєво важливих потреб та інтересів, всебічного розвитку особи.
Закон України "Про прожитковий мінімум" дає визначення прожитковому мінімуму, закладає правову основу для його встановлення, затвердження та врахування при реалізації державою конституційної гарантії громадян на достатній життєвий рівень [3].
Важливу роль в обліку витрат на оплату праці є обчислення середньої заробітної плати, що здійснюється на підставі Постанови КМУ "Про затвердження порядку обчислення середньої заробітної плати" [10].
Для складання статистичної звітності з праці всіма господарюючими суб’єктами незалежно від форм власності наказом Державного комітету статистики України затверджена Інструкція зі статистики заробітної плати [11]. Зазначена інструкція наводить перелік виплат, які включаються до конкретної складової фонду оплати праці, а також виплат, які до нього не входять і показуються у звітах з праці окремо.
Основні методологічні положення щодо визначення показників кількості працівників у формах державних статистичних спостережень з метою одержання об’єктивної статистичної інформації щодо зайнятості працівників та розмірів їхнього заробітку розроблені в Інструкції зі статистики кількості працівників [12].
При здійсненні аудиту нарахування заробітної плати важливим кроком є перевірка правильності здійснення всіх нарахувань та утримань із заробітної плати згідно з Законом України "Про загальнообов’язкове державне пенсійне страхування" [6], Законом України "Про загальнообов’язкове державне соціальне страхування на випадок безробіття" [7], Законом України "Про загальнообов’язкове державне соціальне страхування у зв’язку з тимчасовою втратою працездатності та витратами, зумовленими похованням" [8], Законом України "Про загальнообов’язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності" [9] і Законом України "Про податок з доходів фізичних осіб" [5].
Методологічні засади формування у бухгалтерському обліку інформації про виплати працівникам (поточні виплати працівникам, виплати при звільненні, виплати по закінченні трудової діяльності, виплати працівникам інструментами власного капіталу, інші довгострокові виплати працівникам) та її розкриття у фінансовій звітності визначені Положенням бухгалтерського обліку 26 "Виплати працівникам" [14], затвердженим наказом Міністерства фінансів України від 28.10.2003 р. № 601.
1.3 Загальна характеристика фінансово-господарської діяльності ВАТ "ЖЦПК"
Відкрите акціонерне товариство "Жидачівський целюлозно-паперовий комбінат" (надалі ВАТ "ЖЦПК") створене за наказом Фонду державного майна України № 56-АТ від 25 грудня 1995 року відповідно до Закону України "Про приватизацію майна державних підприємств" шляхом перетворення державного підприємства "Жидачівський целюлозно-паперовий комбінат" у відкрите акціонерне товариство та наступного продажу акцій, що належали державі в майні товариства згідно плану приватизації. ВАТ "ЖЦПК" розташоване на земельній ділянці загальною площею 170 гектарів.
Метою діяльності підприємства є одержання прибутку від діяльності по виготовленню із давальницької сировини газетного та обгорткового паперу, тарного картону, таропакувальної продукції, паперово-білових виробів, а також інших видів підприємницької діяльності у відповідності з чинним законодавством.
Комбінат є багатопрофільним підприємством, предметом його діяльності є виготовлення із деревини, макулатури, хімікатів і т.п. напівфабрикатів для виробництва паперу і картону – деревинної маси і целюлози; виробництво паперу для потреб поліграфії, інших видів промисловості та власних потреб; таропакувальної продукції (гофрокартону, ящиків з нього, прокладок для пакування яєць, мішків і т.п.); технічних видів паперу; товарів народного споживання; гуртова і роздрібна торгівля картонно-паперовою і пакувальною продукцією; експортно-імпортна діяльність; купівля-продаж акцій товариства, діяльність з іноземними інвестиціями; надання послуг населенню, транспортні перевезення, проектно-конструкторські роботи та інше.
Обсяг продажу продукції підприємства становить 50 млн. дол. США на рік, а внесок ВАТ "ЖЦПК" у структуру районного бюджету — понад 80%. Завдяки комбінату район за обсягами виробництва посідає друге місце в області. Потенційно комбінат може забезпечити 60% потреб України в газетному папері, щорічна потреба в якому становить 110-120 тис. тонн.
Частка основних видів продукції в загальному обсязі виробництва на ВАТ "ЖЦПК" у 2008 році зображена на рис. 1.3.
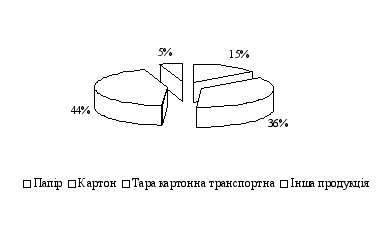
Рис. 1.3. Частка основних видів продукції в загальному обсязі виробництва на ВАТ "ЖЦПК"
Визначальним ринком для комбінату є ринок гофротари, який дає 50% всіх надходжень. Сектор, який займає продукція комбінату на цьому ринку, складає 27,5% і розмір його зріс проти минулорічного на 34,7%.
Зовнішні ринки є платоспроможними, сприятливими для розширення продаж продукції комбінату, в т.ч. картону тарного, газетного паперу. З врахуванням діючих цін та перспектив росту якості продукції обсяги експортних продаж можуть збільшуватися.
Основною сировиною, необхідною для комбінату є целюлоза, ліс, макулатура, каолін, клей каніфольний, глинозем, крохмаль, друкарські фарби та інше.
Сьогодні папером, виготовленим ВАТ "ЖЦПК" користуються всі найбільші друкарні нашої держави: "Преса України", "Зоря", "Таврида", "Експрес" та ін.
Основними завданнями по раціоналізації структури випуску продукції є: розширення ринку збуту гофрованої тари на 10-15% (за рахунок покращення її якості, нових типів конфігурації); закріплення на ринку тарних видів продукції з папером для гофрування картону; покращення якості газетного паперу.
Фінансова звітність за 2006-2008 роки (Додаток 1) вказує на незадовільний фінансовий стан підприємства. Внаслідок економічної кризи було скорочено обсяги виробництва через значні простої на виробництві в зв’язку з нестачею сировинної бази, що спричинило масове скорочення працівників, зменшення заробітної плати тощо. Основні фінансово-економічні показники діяльності ВАТ "ЖЦПК" за 2006-2008 роки наведені у табл. 1.1.
Таблиця 1.1
Динаміка основних фінансово-економічних показників діяльності ВАТ "ЖЦПК" за 2006-2008 роки
| Показники | Роки | Динаміка показників | |||||
| Абсолютна | Відносна, % | ||||||
| 2006 | 2007 | 2008 | 2007 рік до 2006 року | 2008 рік до 2007 року | 2007 рік до 2006 року | 2008 рік до 2007 року | |
| Чистий дохід від реалізації продукції, млн. грн. | 400,9 | 424,3 | 464,7 | 23,4 | 40,4 | 5,8 | 9,5 |
| Собівартість реалізованої продукції, млн. грн. | 347,7 | 370,9 | 417,2 | 23,2 | 46,9 | 6,7 | 11,2 |
| Чистий прибуток (збиток) підприємства, млн. грн. | 10,62 | 4,43 | (104,9) | - 6,19 | - 109,3 | - 58,3 | - 2467 |
| Середньооблікова чисельність штатних працівників облікового складу, осіб: | 2529 |
2480 |
2230 |
- 49 |
- 250 |
- 1,9 |
-10 |
| - в т. ч. працівників основної діяльності | 2492 | 2458 | 2202 | - 34 | - 256 | - 1,4 | - 10,4 |
| Фонд оплати праці, тис. грн. | 32253 | 37739 | 30679 | 5486 | - 7060 | 17 | - 18,7 |
| Середньорічна оплата праці одного працівника, грн. | 15435,4 |
16107,1 |
15001,9 | - 671,7 | - 1105,2 | 4,4 | - 6,9 |
| Середньомісячна оплата праці одного працівника, грн. | 1286,3 |
1342,2 |
1250,2 |
55,9 | - 92,1 |
4,3 | - 6,8 |
| Середньо-годинна оплата праці одного працівника, грн. | 7,5 |
8,4 |
7,0 |
0,9 | - 1,3 |
12 | - 16,0 |
Чисельність працюючих на підприємстві становить 2299 чол., з них – 1905 робітників, а 394 – інженерно-технічний персонал. Організаційна структура ВАТ "ЖЦПК" перебуває в процесі постійного вдосконалення; вона зазнала ряд змін, які були покликані оптимізувати організацію комбінату, кількість і склад виробничого та інженерно-технічного персоналу привести у відповідність до потреб господарської діяльності.
Нормальна тривалість робочого часу працівників становить сорок годин на тиждень, тобто на підприємстві встановлений п’ятиденний робочий тиждень з двома вихідними днями. Для робітників запроваджено трьохзмінний режим роботи. Перша зміна триває від 0000 до 0800 год., друга зміна – 0800 - 1600 год., третя зміна – 1600 - 0000 год.
Основними системами оплати праці у ВАТ "ЖЦПК" є погодинно-преміальна, яка передбачає отримання працівником, окрім тарифного заробітку, премії за досягнення кращих результатів, та відрядно-преміальної, при якій, окрім оплати за звичайними розцінками за кількість виробленої продукції або виконаних робіт в межах встановленого завдання, здійснюється преміювання працівників за перевиконання завдання, поліпшення якості продукції, збільшення обсягу виконуваних робіт. Схема нарахування заробітної плати та важелі впливу на показники преміювання наведена в Додатку 2.
Комбінат займає третину ринку України в усіх основних видах паперової продукції. У підприємства сильна виробнича база, великий практичний досвід виробничого персоналу і рекламна підтримка. Але об’єктивна реальність така, що на виробництві застаріле обладнання і, частково, технологія випуску продукції. На жаль на такому обладнанні, яке є сьогодні, важко досягти стабільної якості продукції. Багато необхідно зробити й для підвищення її іміджу. Максимальну увагу потрібно приділяти також сервісному обслуговуванню клієнтів.
1.4 Оцінка аудиторського ризику
Ризик аудиту або загальний ризик — це ризик того, що аудитор може висловити неадекватну думку в тих випадках, коли в документах фінансової звітності існують суттєві перекручення, тобто за неправильно підготовленою звітністю буде представлено аудиторський висновок без зауважень. Українські фахівці розглядають загальний аудиторський ризик як сукупність властивого ризику, ризику контролю та ризику невиявлення помилок і розраховують його за такою факторною моделлю:
АР = ВР*РК*РН, (1.1)
де АР - загальний аудиторський ризик; ВР - властивий ризик; РК - ризик системи контролю, РН - ризик невиявлення помилок.
Підприємницький ризик аудитора – це, по-перше, небезпека виставлення претензій клієнтами та іншими сторонами, зацікавленими в результатах аудиту, а, по-друге, небезпека виникнення фінансових втрат від заняття аудиторською діяльністю. Такий ризик є характерним для кожного виду підприємницької діяльності і може призвести до банкрутства будь-яке підприємство [30, с.70].
Для здійснення оцінки аудиторського ризику через підприємницький ризик необхідно проаналізувати результати таблиці 1.2.
Таблиця 1.2
Анкета оцінювання підприємницького ризику (на прикладі ВАТ "ЖЦПК")
| № | Назва фактора | Стан фактора | Рівень підприємницького ризику |
| 1 | 2 | 3 | 4 |
| ЗОВНІШНІ ФАКТОРИ | |||
| Загальне становище економіки та галузі | |||
| 1 | Чи зробили негативний вплив на бізнес клієнта наступні фактори: | ||
| 2 | • кредитні ставки | Різке зростання | Вище середнього ( 65%) |
| 3 | • рівень безробіття | Масове скорочення | Нижче середнього (22%) |
| 4 | • зміни грошової маси в обігу | Зменшення | Нижче середнього (23%) |
| 5 | • курс в НБУ іноземних валют | Зростання | Середній (42%) |
| 6 | Чи прямо впливають закони на бізнес клієнта? | Безпосередньо | Нижче середнього (21%) |
| 7 | Вплив інфляції | Високий рівень | Середній ( 46%) |
| Економічне та фінансове становище галузі | |||
| 1 | Як швидко старіє продукція галузі? | Дуже повільно | Низький (1%) |
| 2 | Рівень конкурентоспроможності галузі | Середній | Середній ( 44%) |
| 3 | Рівень банкрутств у галузі | Незначний | Середній (52%) |
| Користувачі фінансової звітності | |||
| 1 | Чи буде фінансова звітність надаватися до Державної комісії з цінних паперів і фондового ринку? | В обов’язковому порядку | - |
| 2 | Чи буде фінансова звітність надаватися акціонерам? | В обов’язковому порядку | - |
| ВНУТРІШНІ ФАКТОРИ | |||
| Керівництво підприємства | |||
| 1 | Чи прагне керівництво зменшити прибуток з метою зниження податку на прибуток ? | Ні | Середній (45%) |
| 2 | Хто відіграє домінуючу роль в управлінні (скільки осіб) підприємством? |
Група "Приват" (5 осіб) |
Середній (42%) |
| 3 | Наскільки схильна адміністрація до невиправданого ризику? | Обережна до таких ризиків | Нижче середнього (22%) |
| Організаційна структура підприємства | |||
| 1 | Наявність служби внутрішнього аудиту | Так | Низький (6%) |
| 2 | Чи відсутні на підприємстві посадові інструкції, що визначають кваліфікаційні вимоги? | Ні | Низький (1%) |
| 3 | Чи здійснюється документування операцій за допомогою електронної системи обробки інформації? | Так | Нижче середнього (21%) |
| 4 | Наскільки плинні бухгалтерські кадри? | Повільна плинність | Низький (4%) |
| 5 | Які відносини між персоналом підприємства і персоналом аудиторської фірми? | Відсутні зв’язки | - |
| Фінансовий стан підприємства | |||
| 1 | Чи має підприємство достатній обсяг оборотних коштів? | Ні | Вище середнього (62%) |
| 2 | Чи має підприємство можливість одержати кредити? | Так | Вище середнього (61%) |
| 3 | Чи залежить підприємство від кількості покупців та постачальників? | Так | Нижче середнього (23%) |
| 4 | Чи мають місце порушення боргових зобов'язань? | Ні | Низький (7%) |
| Характер угод | |||
| 1 | Чи здійснює підприємство велику кількість продажів і закупівель за готівку? | Так | Вище середнього (62%) |
| 2 | Чи здійснює підприємство велику кількість товарообмінних операцій? | Ні | Низький (4%) |
| 3 | Чи здійснює підприємство велику кількість зовнішньоекономічних операцій? | Так | Середній (45%) |
Користуючись шкалою оцінювання ризиків, яка наведена у табл. 1.3, можна оцінити середній рівень підприємницького ризику, який в даному випадку співпадає з властивим ризиком і дорівнює 27,7 %.
Ризик невиявлення помилок полягає в тому, що аудиторські процедури не завжди можуть виявити помилки за залишками на певному рахунку і за певною операцією. Тому варто прийняти значення даного ризику 25%.
Таблиця 1.3
Шкала оцінювання ризиків
| Низький | 0% - 20% |
| Нижче середнього | 21% - 40% |
| Середній | 41% - 60% |
| Вище середнього | 61% -80% |
| Високий | 81% - 100% |
Завершальним кроком у оцінюванні аудиторського ризику є визначення ризику контролю від неефективності системи внутрішнього контролю. Адже система внутрішнього контролю і аудиту не завжди функціонує ефективно, і помилки, які можуть трапитися у системі бухгалтерського обліку підприємства, могли бути своєчасно попереджені та виправлені персоналом підприємства. Для визначення ризику контролю слід використати дані табл. 1.4.
Таблиця 1.4
Тести перевірки системи внутрішнього контролю (на прикладі ВАТ "ЖЦПК")
| Питання | Варіант відповіді | Стан ефективності СВК | Інформація або документи, які необхідно перевірити | Рівень ризику контролю | ||
| Чи є відділ внутрішнього контролю на підприємстві? |
а) Так б) Ні |
Високий (95%) | Положення про відділ внутрішнього аудиту | Низький (5%) | ||
| Яка періодичність проведення контролю? |
а) Часто б) Рідко в) Ніколи |
Вище середнього (87%) | Акти перевірки | Нижче середнього (24%) | ||
| Відповідність наявної документації вимогам чинного законодавства? |
а) Відповідає б) Не відповідає |
Вище середнього (77%) | Документація підприємства | Нижче середнього (22%) | ||
| Чи є ефективними процедури внутрішнього контролю? |
а) Ефективні б) Неефективні |
Вище середнього (61%) | Акти перевірок | Нижче середнього (21%) | ||
| Чи враховувались попередні результати перевірок до вдосконалення діяльності підприємства? |
а) Враховувались б) Частково враховувались в) Не враховувались |
Високий (85%) | Документація, де враховані результати попередніх перевірок | Низький (15%) | ||
| Облік заробітної плати ведеться окремо від обліку кадрів і обліку робочого часу? |
а) Так б) Ні |
Високий (97%) | Первинні документи з обліку заробітної плати, робочого часу та чисельності працівників | Низький (3%) | ||
| Яка форма ведення обліку нарахування та виплати заробітної плати? |
а) облік ведеться вручну б) облік частково автоматизовано в) облік повністю автоматизований |
Високий (90%) | Первинні документи з обліку заробітної плати | Низький (10%) | ||
| Чи є на підприємстві затверджений штатний розпис? |
Так Ні |
Високий (91%) | Штатний розпис | Низький (9%) | ||
| Як часто приймаються скарги працівників з приводу оплати праці ? |
а) Періодично б) Рідко в) Ніколи |
Вище середнього (62%) | Заяви працівників про скарги з приводу оплати праці | Нижче середнього (38%) | ||
| Посадові оклади встановлюються наказом керівника і передбачені штатним розписом? |
а) Так б) Ні |
Високий (85%) | Штатний розпис | Низький (15%) | ||
| Оплата праці нараховується, виплачується і в обліку відображається щомісяця? |
а) Так б) Ні |
Високий (80%) | Розрахунково-платіжні відомості | Низький (18%) | ||
| Витрати на оплату праці зіставляються із собівартістю продукції, робіт і послуг? |
а) Так б) Ні |
Високий (82%) | Розрахунково-платіжні відомості, калькулювання собівартості продукції | Низький (20%) | ||
| Загальний рівень ризику контролю | Низький (16,7%) | |||||
В процесі тестування системи внутрішнього контролю на підприємстві використовуються такі аудиторські процедури: перевірка та зіставлення документів з обліку нарахування та використання заробітної плати.
Внаслідок проведених тестувань загальний аудиторський ризик буде дорівнювати:
АР = ВР*РК*РН = 0,277*0,167*0,25 = 0,015 (1,5%)
Отже, для того, щоб визначити аудиторських ризик, необхідно, перш за все, правильно оцінити всі його складові. Щоб зробити оцінку властивого ризику, аудитору слід використати свої професійні знання з метою врахування й оцінки численних факторів потенційних ризиків. До того, щоб проаналізувати ризик контролю, аудитор повинен переглянути складені ним попередні оцінки ризику внутрішнього контролю, а для зниження рівня ризику невиявлення помилок аудитору слід дотримуватися принципу репрезентативності відбору даних для перевірки і прогнозувати випадкові помилки.
1.5 Планування проведення аудиту нарахування заробітної плати та її використання у ВАТ "ЖЦПК"
Для успішного і якісного проведення аудиту аудитор повинен спланувати процес аудиторського контролю. Планування – це вироблення головної стратегії і конкретних підходів до характеру, періоду, а також часу проведення аудиту. У ході планування аудитор розробляє план і програму аудиту (Додаток 4, 5). Загальний план аудиту розробляється дуже детально, щоб аудитор мав можливість підготувати конкретну програму аудиту, а аудиторська програма складається з моменту конкретизації загального плану. Метою планування є звернення уваги аудитора на найважливіші напрямки аудиту, на виявлення проблем, які слід перевірити найретельніше.
Після проведення попередніх переговорів з обраним підприємством-клієнтом (ВАТ "ЖЦПК") та укладення договору на проведення аудиту, який наведено в Додатку 3, аудитор розпочинає процес планування майбутньої перевірки. Поряд з цим, як продовження договірної роботи, аудитор надсилає замовнику лист-зобов’язання, який можна вважати додатком до договору. У цьому листі аудитором документально підтверджується згода на проведення ним перевірки, зазначаються обсяг та основні завдання аудиту, відповідальність сторін, у тому числі і за планування аудиту, форма надання звіту та терміни перевірки. Перед початком проведення перевірки аудитором також розробляється завдання (Додаток 7) та план-графік на проведення аудиту (Додаток 8). Загальна схема планування аудиту наведена на рис. 1.4.