Організаційні процедури аудиту заробітної плати









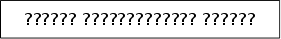
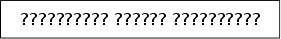
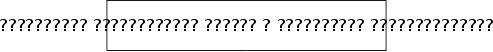
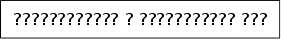
Рис. 1.3. Загальна схема планування аудиту
РОЗДІЛ ІІ. МЕТОДИКА АУДИТОРСЬКОЇ ПЕРЕВІРКИ НАРАХУВАННЯ ТА ВИКОРИСТАНЯ ЗАРОБІТНОЇ ПЛАТИ У ВАТ "ЖЦПК"
2.1 Опис альтернативних облікових рішень при здійсненні нарахування заробітної плати та її використання у ВАТ "ЖЦПК"
Під час економічної кризи керівництво ВАТ "ЖЦПК" почало вживати заходів щодо економії витрат за рахунок зниження розміру фонду оплати праці та проводити так звану оптимізацію штатної структури. Проте неможна процес нарахування заробітної плати пускати на самоплив – треба розробити сталу систему. Адже наявність такої системи спрощує роботу управлінському персоналу, створює прозорі правила як для роботодавців, так і для працівників, допомагає їм досягти порозуміння, а також полегшує процес аудиту розрахунків із заробітної плати.
Під час формування систем оплати праці на підприємстві слід дотримуватись таких основних правил:
– система нарахування оплати праці має бути прозорою та зрозумілою насамперед будь-якому працівникові, бо якщо він не розуміє, за що йому платять, то не працюватиме ефективно;
– визначення показників преміювання та їх розрахунок для кожного працівника має бути простим та системним, що дасть змогу не витрачати зайвого часу на нарахування заробітної плати;
– показники преміювання слід періодично переглядати, тому що змінюються пріоритети в діяльності товариства, працівники звикають до системи штрафів та заохочень і, як наслідок, ефективність їх праці знижується.
Доречно ввести у товаристві систему так званих відкладних премій. Це означає, що за створення нової продукції встановлюються премії для персоналу, залученого до процесу нововведень, але виплата їх відкладається на фіксований термін, наприклад на один або два роки. Після закінчення цього терміну попередньо встановлений розмір премії коригується на відповідні розроблені коефіцієнти залежно від “поведінки” нової продукції на ринку, оцінки її споживачем та комерційних результатів від продажу цієї продукції.
Ще одним із вагомих облікових рішень є рішення про перебудову існуючої тарифної системи (її розгалуження та введення проміжних розрядів) у товаристві, зокрема тарифної сітки, яка містить тільки шість розрядів робітників і не враховує їх вік і стаж, а тільки кваліфікацію і результативність праці робітників.
Прийняті до уваги вищенаведені облікові рішення призведуть до посилення ефективності діяльності підприємства, сформують нові стимули для робітників щодо підвищення результативності їх праці, не допустять негативний процес виникнення плинності кадрів, а також створять умови для ефективного проведення аудиту нарахування заробітної плати та її використання на підприємстві.
2.2 Перевірка наявної системи документообігу щодо розрахунків із заробітної плати у ВАТ "ЖЦПК"
В процесі проведення аудиту нарахування заробітної плати та її використання аудитор розглядає типові первинні документи, реєстри аналітичного та синтетичного обліку і звітності, що використовуються ВАТ "ЖЦПК" при обліку об’єкта аудиту.
Для нарахування основної заробітної плати працівникам з погодинною оплатою праці на підприємстві використовують відомості про посадові оклади на підставі штатного розпису, який застосовується для оплати праці керівників, фахівців та службовців, а також дані табельного обліку відпрацьованого ними часу за відповідний період. "Табель обліку використання робочого часу" (типова форма № П-14) є іменним списком усіх працівників відділу, служби та іншого структурного підрозділу підприємства з позначками проти кожного прізвища про використання робочого часу і ведеться окремо за категоріями працівників. Даний документ містить відомості про відпрацьований час, години понад нормованої роботи, запізнення і неявки, причини яких зашифровуються умовними позначками.
Для обліку обсягів виконаних робіт, затрат робочого часу і нарахованої заробітної плати членам бригади, оплата праці яких здійснюється за відрядною формою оплати праці, у виробничих підрозділах використовують "Наряд на відрядну роботу (для бригади)", який виписують строком до одного місяця в одному екземплярі. В ньому на протязі місяця поряд із обсягами виконаних бригадою робіт, на зворотній стороні щоденно відмічається також кількість відпрацьованого часу кожним працівником бригади. По факту виконання завдання або закінчення календарного місяця визначається загальна сума заробітку, яка належить бригаді за виконані роботи. Заробіток кожного працівника визначається, виходячи з його кваліфікаційного розряду та кількості відпрацьованого ним часу. Крім того, аудитор перевіряє "Наряди на відрядну роботу (індивідуальні)", які відкривається на кожного працівника у розрахунку на календарний місяць.
Основним документом, який підлягає детальній перевірці і засвідчує суми нарахованої та виплаченої суми заробітної плати, є форма № П-52 "Розрахунково-платіжна відомість", яка складається в одному примірнику в розрізі працівників структурного підрозділу та класифікаційних характеристик установ, що обслуговуються централізованою бухгалтерією, за статтями: нараховано за видами оплат; утримано та вирахувано; сума до видачі.
Аудитор також перевіряє чи повідомляють кожному працівнику під час виплати заробітної плати такі дані стосовно оплачуваного періоду:
- загальна сум заробітної плати за видами виплат;
- розміри та підстави відрахувань та утримань із заробітної плати;
- сума заробітної плати, що підлягає виплаті.
2.3 Реєстри синтетичного та аналітичного обліку щодо розрахунків із заробітної плати у "ЖЦПК"
Наступним кроком аудиторської перевірки є зіставлення даних первинного обліку з даними синтетичного та аналітичного обліку. Аналітичний облік розрахунків із працівниками ведеться в розрахункових відомостях і являє собою облік розрахунків по заробітній платі по кожному працюючому окремо. Нараховані суми відображаються, крім того, в особових рахунках працівників. Сума всіх нарахувань заробітної плати по кожному аналітичному рахунку (тобто по кожному працівнику ВАТ "ЖЦПК") дорівнює кредитовому обороту синтетичного рахунка 66 "Розрахунки за виплатами працівникам" за звітний місяць, тобто сумі нарахованої заробітної плати по цеху, відділу, підприємству в цілому. Сума всіх відрахувань за аналітичними рахунками дорівнює дебетовому обороту синтетичного рахунка 66 "Розрахунки за виплатами працівникам". Сума в графі Розрахункової відомості "Сума, належна до виплати" аналітичних рахунків дорівнює кредитовому сальдо синтетичного рахунка 66 "Розрахунки за виплатами працівникам". Кредитове сальдо цього рахунка показує заборгованість підприємства робітникам і службовцям на перше число кожного за звітним місяця. Наказом про облікову політику передбачено ведення Головної книги, де відображаються обороти та залишки по рахунку 66 "Розрахунки з оплати праці" та Відомості № 8, в якій наводяться зведені дані по нарахованій та виплаченій заробітній платі.
Відображення затрат підприємства на оплату праці здійснюється за допомогою рахунків класів 8 "Витрати за елементами" і 9 "Витрати діяльності".
Заборгованість підприємства по виплаті заробітної плати відображається у Балансі у рядку 580 "Поточні зобов’язання за розрахунками з оплати праці" та у другому розділі Звіту про фінансові результати у рядку 240 "Витрати на оплату праці".
На завершальному етапі перевірки документування операцій, пов’язаних з нарахуванням та використанням заробітної плати, аудитор перевіряє наявність та достовірність основних форм статистичної звітності, а саме: форму № 1 – ПВ "Звіт з праці", який складається з двох розділів: у першому зіставляється фонд оплати праці за звітний період і період з початку року та кількість працівників, а у другому – заборгованість перед працівниками по заробітній платі та допомозі із соціального страхування, форму № 3 – ПВ "Звіт з використання робочого часу", та форму № 4 – ПВ "Звіт про використання норм виробітку і стан нормування праці".
2.4 Класифікатор можливих порушень при обліку нарахування та виплати заробітної плати
Основні порушення – зловживання, розкрадання, помилки в області нарахування та використання заробітної плати на підприємстві можуть бути класифіковані в такий спосіб:
1. Неправильне нарахування заробітної плати персоналу підприємства.
1.1. Нерегламентоване використання посадових окладів, годинних ставок, норм та розцінок за виконану роботу.
1.2. Недостовірне визначення середньої заробітної плати.
1.3. Необґрунтоване нарахування премій, доплат, надбавок та інших виплат компенсаційного характеру працівникам.
1.4. Незаконність нарахування відпускних та матеріальної допомоги працівникам.
1.5. Непроведення індексації заробітної плати.
1.6. Перевищення додаткової заробітної плати над основною.
2. Зловживання при здійсненні утримань із заробітної плати працівників.
2.1. Застосування завищених або занижених ставок утримань до фондів соціального страхування із заробітної плати працівників.
2.2. Неправильне обрахування податку з доходів фізичних осіб.
2.3. Незаконне застосування соціальної пільги при визначенні податку з доходів фізичних осіб.
2.4. Безпідставне або помилкове здійснення утримань за виконавчими листами, аліментів, профспілкових внесків.
3. Документальні порушення.
3.1. Відсутність типових форм первинного обліку нарахування та виплати заробітної плати.
3.2. Розбіжність сум по платіжних та розрахункових відомостях.
3.3. Відсутність у платіжних відомостях підписів осіб, що отримали заробітну плату, підробка підписів, наявність підчищань, перекручень тощо.
3.4. Невідповідність даних аналітичного та синтетичного обліку.
4. Розкрадання грошових коштів за рахунок заробітної плати.
4.1. Введення в розрахунково-платіжні відомості підставних осіб.
4.2. Дописування різних цифр до сум виплат в розрахунково-платіжних відомостях після підписів одержувачів заробітної плати.
4.3. Привласнення грошових коштів шляхом виправлення раніше виданої суми на нову, виправлену.
4.4. Нецільове використання коштів, призначених на оплату праці.
4.5. Порушення встановлених термінів виплати заробітної плати та виплата її не в повному обсязі.
2.5 Методи збору аудиторських доказів
Під час аудиту нарахування та використання заробітної плати використовуються різні методи й методичні прийоми збирання аудиторських доказів: спостереження за виконанням бухгалтерських операцій, усне опитування, перевірка документів клієнта, перевірка арифметичних розрахунків, зіставлення документів, проведення аналізу.
Використання способів і прийомів економічного аналізу в процесі аудиту є обов’язковим. Перш ніж приступити до перевірки документів по обліку заробітної плати, доцільно зробити попередній аналітичний огляд (аналітичне обстеження) підприємства. Суть такого обстеження полягає в тому, що аудитором порівнюються величини фонду оплати праці (основної та додаткової), середньорічної, середньомісячної та середньогодинної оплати праці одного працівника за кілька років та з’ясовуються причини їхньої зміни.
Перевірка стану розрахунків з оплати праці розпочинається з зіставлення показників поточної та річної звітності з даними аналітичного і синтетичного обліку заробітної плати, а також даних бухгалтерського обліку з первинними документами (оклади, затверджені в штатному розписі, і фактичні нарахування, табель обліку робочого часу і розрахунок зарплати).
Перевіряються розрахунково-платіжні відомості, особові рахунки співробітників, а також первинні документи (табелі робочого часу, наряди тощо), на основі яких здійснюються нарахування заробітної плати. Потрібно звернути увагу на правильність заповнення цих документів, відповідність їх заповнення чинному законодавству та нормативним документам. Під час перевірки первинних документів установлюється повнота заповнення усіх реквізитів, наявність відповідних підписів уповноважених осіб, які відповідають за облік виконаних робіт, відсутність у документах виправлень.
Аудитором з'ясовується обґрунтованість застосування тарифних ставок та дотримання умов контрактів, а також виконання кількісних та якісних показників, правильність використання норм та розцінок.
Аналізуючи наряди на відрядну роботу за датами їх видачі потрібно зіставити прізвища робітників у нарядах та в табелях обліку робочого часу з даними обліку особового складу. Методом арифметичного контролю встановлюються помилки в підрахунках у первинних документах або у розрахунково-платіжних відомостях.
Звертається увага на правильність оформлення та нарахування різних виплат робітникам. До них відносять виплати стимулюючого характеру (премії, винагороди за підсумками роботи за рік), виплати компенсаційного характеру (надбавки та доплати за роботу в нічний час, за сумісництво тощо), виплати за невідпрацьований час (оплата щорічних і додаткових відпусток, тимчасової непрацездатності тощо), оплата простоїв, браку. Аудитор повинен враховувати, що нарахування премій має бути затверджено наказом керівника.
Аудитор вивчає також своєчасність та повноту утримань з нарахованої заробітної плати. Основна увага приділяється прибутковому податку з фізичних осіб. Під час перевірки здійснюється арифметичний контроль сум утриманого податку. Підтверджується законність застосування пільг, які передбачені чинним законодавством. Установлюються випадки неутримань або часткових утримань прибуткового податку з сум матеріальної допомоги, подарунків та компенсаційних виплат.
Далі встановлюється правильність указаної в облікових реєстрах кореспонденції рахунків і суми нарахованої заробітної плати та утримань з неї в обліковому періоді.
Досліджується відповідність аналітичного обліку по заробітній платі синтетичному обліку за рахунком 66 "Розрахунки з оплати праці". При цьому порівнюється залишок, який відображається в балансі за рахунком на перше число місяця, з даними розрахунково-платіжної відомості. На практиці мають місце випадки підроблення документів при виплатах заробітної плати робітникам. Аудитор повинен упевнитись, чи отримали насправді зазначену суму грошей особи, які вказані в платіжній відомості шляхом усного опитування працівників.
Таким чином, аудитор повинен використати свідчення, які б дозволили забезпечити високу чіткість аудиторського висновку відносно передбаченого в договорі на проведення аудиту об’єкту контролю, тобто розрахунків по заробітній платі на ВАТ "ЖЦПК".
2.6 Опис контрольних процедур для виявлення можливих порушень при нарахуванні та використанні заробітної плати у ВАТ "ЖЦПК"
Аудиторська процедура - це певний порядок і послідовність дій аудитора для отримання необхідних аудиторських доказів на конкретній ділянці аудиту (документальна перевірка, спостереження опитування, арифметичний контроль та аналітичні процедури). Опис контрольних процедур для виявлення можливих порушень при нарахуванні та використанні заробітної плати у ВАТ "ЖЦПК" наведено у табл. 2.1.
В результаті проведення контрольно-аудиторських процедур у ВАТ "ЖЦПК" було виявлено такі порушення: неправильне здійснення утримань податку з доходів фізичних осіб за жовтень при розрахунку заробітної плати працівників конструкторського відділу (зокрема, Ісаєвича Ю.Т., Картофель Ю.М., Рибціва О.В.), невідповідність форми Розрахункової відомості на звільнення формі, встановленій чинним законодавством, наявність в документах підчищань, виправлень, дописувань, відсутність деяких підписів та окремих фотографій на особових картках, не створюється забезпечення з оплати відпусток. Виявлені порушення наведено у Додатку 9.
Таблиця 2.1
Опис контрольних процедур для виявлення можливих порушень у ВАТ «ЖЦПК»
| Найменування контрольної процедури | Зміст контрольної процедури | Перелік засобів, необхідних для виконання процедури | Опис техніки виконання процедури | |
| 1 | 2 | 3 | 4 | |
| Документальна перевірка | Документальна перевірка складається із вивчення бухгалтерських регістрів та документів. Перевірка бухгалтерських регістрів і документів дає аудиторські докази різного рівня надійності залежно від їх характеру, джерела отримання й ефективності засобів внутрішнього контролю підприємства | Первинні документи з обліку робочого часу, обліку особового складу працівників, обліку розрахунків із працівниками, реєстри синтетичного та аналітичного обліку, фінансова та статистична звітність підприємства | Первинні документи, які є основою для нарахування і виплати заробітної плати вивчаються комбіновано, тобто суцільним і вибірковим способом (якщо аудитор перевірив деяку кількість однотипних первинних документів і не знайшов помилок, то він може вважати, що документи з цієї папки всі без помилок). Під час перевірки первинних документів установлюється повнота заповнення усіх реквізитів, наявність відповідних підписів уповноважених осіб, які відповідають за облік виконаних робіт, відсутність у документах виправлень, підчищань чи дописувань | |
| Спостереження |
Процедура спостереження полягає в нагляді за процесами чи процедурами, які виконуються іншими особами |
Розрахунково-платіжні відомості, реєстри синтетичного та аналітичного обліку, фінансова звітність, електронні документи | Аудитор безпосередньо приймає участь у процесі здійснення табельного обліку, заповнення розрахункових та платіжних відомостей, фінансової та статистичної звітності | |
| Опитування | Опитування полягає в пошуку інформації, яку можна отримати від обізнаних осіб підприємства чи за його межами. | Розрахунково-платіжні відомості, особові рахунки працівників, особисті розрахункові листи, анкети, тести | Аудитор особисто проводить опитування працівників щодо сум виплаченої їм заробітної плати (на приклад, за місяць) шляхом усного опитування чи проведення тестування і зіставляє результати опитування з сумами, вказаними в розрахунково-платіжних відомостях. | |
| Арифметичний підрахунок | Процедура підрахунку полягає в перевірці арифметичної точності первинних документів і регістрів обліку або у самостійному здійсненні підрахунків | Розрахунково-платіжні відомості, розрахунок відпускних, матеріальної допомоги, табелі обліку робочого часу, наряди на виконані роботи, регістри синтетичного та аналітичного обліку | Проводиться арифметичний контроль розрахунку основної та додаткової заробітної плати, відпускних, матеріальної допомоги, утримань до фондів соціального страхування та податку з доходів фізичних осіб. Досліджується відповідність аналітичного обліку по заробітній платі синтетичному обліку за рахунком 66 "Розрахунки з оплати праці". При цьому порівнюється залишок, який відображається в балансі за рахунком на перше число місяця, з даними розрахунково-платіжної відомості. | |
| Аналітичні процедури | Аналітичні процедури передбачають аналіз найважливіших показників і співвідношень, включаючи підсумкове дослідження відхилень і взаємозв'язків, що суперечать іншій інформації, які стосуються даної справи, або відхиляються від очікуваних показників |
Фінансова звітність підприємства, статистична звітність: "Звіт з праці", "Звіт з використання робочого часу", "Звіт про використання норм виробітку і стан нормування праці" |
Важливими показниками, які досліджує аудитор, є продуктивність праці, динаміка середньомісячної, середньоденної та середньогодинної заробітної плати, вивчаються організація та ефективність праці, правильне застосування нових умов оплати праці робітникам, контроль за використанням фонду оплати праці, а також аналізуються його зміни в динаміці та структурі, економічна обґрунтованість норм виробітку і зацікавленість працівників у збільшенні випуску продукції і зростанні продуктивності праці. | |
Кожна здійснена аудитором аудиторська процедура відображається в Журналі обліку роботи аудитора. Внаслідок виявлення недоліків, ознак порушень чи порушень також складається довідка. У довідці, складеній за результатами поточних аудиторських процедур, зазначаються документи, які містять недоліки чи ознаки порушень, а у разі виявлення порушень - по можливості, їх суть, сума та наслідки, а також рекомендації щодо усунення недоліків (порушень) та недопущення їх у подальшій діяльності підприємства. У довідці мають бути додержані принципи об’єктивності і обґрунтованості, повноти і комплексності відображення всіх суттєвих обставин, які мають відношення до справи, чіткості, лаконічності, доступності і системності викладу.
2.7 Проведення аудиту фінансового стану ВАТ "ЖЦПК"
Для перевірки фінансового стану ВАТ "ЖЦПК" аудитор здійснює перевірку фінансової звітності за три останні роки. Аналізуючи фінансову звітність за 2006-2008 роки, можна зробити висновок, що основні показники платоспроможності, ліквідності, фінансової стійкості вказують на незадовільний фінансовий стан підприємства. Внаслідок економічної кризи було скорочено обсяги виробництва через значні простої на виробництві в зв’язку з нестачею сировинної бази, що спричинило масове скорочення працівників, зменшення заробітної плати тощо. Основні фінансово-економічні показники діяльності ВАТ "ЖЦПК" за 2006-2008 роки наведені у табл. 2.2.
Дані табл. 2.2 свідчать про зменшення частки власного капіталу в загальній сумі всіх джерел фінансування й, відповідно, про збільшення залежності підприємства від зовнішніх джерел фінансування. Зниження коефіцієнта фінансової стабільності свідчить про перевищення позикових коштів над власними. Про тенденцію до спаду фінансового потенціалу майбутнього розвитку підприємства свідчить і зменшення коефіцієнта фінансової стійкості. Позитивним
явищем є зменшення залежності від довгострокового позикового капіталу, на що вказує показник фінансового левериджу.
Розрахунки показують, що підприємство має досить низький рівень всіх показників ліквідності. Жоден з показників не досяг нормативного значення. Це пояснюється передусім високою часткою поточних зобов’язань у структурі джерел фінансування. Коефіцієнт покриття в даному випадку менший одиниці, що свідчить про неліквідний баланс і такий фінансовий стан характеризується ознаками критичної неплатоспроможності. Як позитивну можна оцінити тенденцію до зростання коефіцієнта абсолютної ліквідності у 2008 році (з 0,0001 до 0,05).
Таблиця 2.2
Динаміка основних фінансово-економічних показників діяльності ВАТ "ЖЦПК" за 2006-2008 роки
| Показники | Роки | Динаміка показників | |||||
| Абсолютна | Відносна, % | ||||||
| 2006 | 2007 | 2008 | 2007 рік до 2006 року | 2008 рік до 2007 року | 2007 рік до 2006 року | 2008 рік до 2007 року | |
| Показник фінансового левериджу | 0,46 | 0,13 | 0 | - 0,33 | - 0,13 | - 71,7 | - 100 |
| Коефіцієнт фінансової стійкості | 0,68 | 0,51 | 0,09 | - 0,17 | - 0,42 | - 25 | - 82,3 |
| Коефіцієнт поточної ліквідності | 0,98 | 0,79 | 0,47 | - 0,19 | - 0,32 | - 19,3 | - 40,5 |
| Коефіцієнт швидкої ліквідності | 0,59 | 0,56 | 0,36 | - 0,03 | - 0,2 | - 5,1 | - 35,7 |
| Коефіцієнт абсолютної ліквідності | 0,02 | 0,0001 | 0,05 | - 0,019 | 0,049 | - 95 | - 49900 |
| Коефіцієнт оборотності активів | 1,5 | 1,41 | 1,35 | - 0,09 | - 0,06 | - 6 | - 4,2 |
| Фондовіддача | 2,37 | 2,6 | 2,74 | 0,23 | 0,14 | 9,7 | 5,4 |
| Коефіцієнт оборотності запасів | 10,62 | 10,9 | 12,02 | 0,28 | 1,12 | 2,6 | 10,3 |
| Коефіцієнт оборотності дебіторсь-кої заборгованості | 39,47 | 9,53 | 11,46 | - 29,94 | 1,93 | - 75,8 | 20,2 |
| Коефіцієнт оборотності власного капіталу | 3,2 | 3,10 | 14,53 | - 0,1 | 11,43 | - 3,1 | 368,7 |
| Рентабельність активів | 0,04 | 0,015 | - 0,3 | - 0,025 | - 0,315 | - 62,5 | - 2100 |
| Рентабельність капіталу | 0,08 | 0,03 | - 3,28 | - 0,05 | - 3,31 | - 62,5 | - 11033 |
| Рентабельність продукції | 0,03 | 0,01 | - 0,22 | - 0,02 | - 0,23 | - 67,7 | - 2300 |
Як видно з наведених в табл. 2.2 результатів розрахунків, значення і динаміка більшості показників ділової активності оцінюються позитивно. Суттєво зріс коефіцієнт оборотності власного капіталу, що для акціонерного товариства означає інтенсивність використання коштів, що належать акціонерам, сприятливу тенденцію підвищення ефективності використання власного капіталу, зростання ділової активності.
Зменшення коефіцієнту оборотності дебіторської заборгованості означає погіршення платіжної дисципліни покупців та збільшення обсягів товарного кредиту, що надається підприємством своїм покупцям. Зростання у 2008 році оборотності товарно-матеріальних запасів свідчить про ефективне і економне їх використання, про інтенсифікацію процесів постачання, виробництва та збуту.
Рентабельність активів, пасивів та продукції підприємства за останні три роки значно погіршилась. В 2008 році ВАТ "ЖЦПК" зазнало вагомих збитків внаслідок понесених значних фінансових витрат. Проте у другому кварталі поточного 2009 року на підприємстві спостерігаються позитивні зрушення у динаміці виробництва і реалізації продукції.
Для виходу із кризового стану ВАТ "ЖЦПК" необхідно сформувати, перш за все, оптимальну структуру джерел фінансування майна товариства, яка полягає у тому, що основним джерелом фінансування повинен бути тільки власний капітал і в деякій мірі довгостроковий позиковий капітал. Збільшення чистого прибутку можливе за рахунок підвищення ефективності використання власного капіталу, тобто збільшення оборотності та підвищення рентабельності власного капіталу. Випуск акцій повинен проводитися з урахуванням вартості залученого капіталу, а також товариство повинне забезпечити максимальний обсяг залучених власних фінансових ресурсів за рахунок внутрішніх джерел: чистого прибутку та амортизаційних відрахувань.
2.8 Оформлення результатів аудиту нарахування та використання заробітної плати у ВАТ "ЖЦПК"
За результатами проведеного аудиту аудитором складається звіт та аудиторський висновок (Додаток 10,11). Оскільки аудитору надана вся інформація, яка достатня для відображення реального стану процесу нарахування та використання заробітної плати, та пояснення, необхідні для цілей аудиту, фінансова документація складена на основі прийнятої на підприємстві системи бухгалтерського обліку, а сама система задовольняє існуючі законодавчі та нормативні вимоги, звітність складена на основі дійсних облікових даних, проте є незначні помилки, тому аудиторський висновок є умовно-позитивним.
Як показала перевірка, автоматизація системи бухгалтерського обліку розрахунків із оплати праці призвела до підвищення ефективності ведення даного виду обліку. Проте існує ще ряд невирішених проблем, зокрема велика наповненість первинних документів постійними реквізитами, повільна заміна паперових первинних документів машинними носіями інформації, відсутність чіткої системи мотивування працівників до виконання своїх обов’язків. Для покращення організації обліку на підприємстві пропонується запровадити ряд наступних заходів: скорочення та невикористання із первинних документів постійних реквізитів та запис їх в ЕОМ; заміна великої кількості паперових первинних документів машинними носіями інформації; використання уніфікованих первинних документів.
На підприємстві є відмінності в рівнях технічного і технологічного оснащення кожного робочого місця, які являються головною причиною різниці в складності, інтенсивності, в якісному змісті індивідуальної праці, що обумовлює відносну відокремленість вкладу кожного працівника. Для виправлення положення необхідно науково обґрунтувати оптимальний рівень заробітної плати, який дозволив би забезпечити повне відтворення робочої сили з урахуванням всіх особливостей кожного об’єкту живої праці.
Ще одним із шляхів вдосконалення оплати праці на досліджуваному підприємстві є втілення прогресивних форм оплати праці, перебудова існуючої тарифної сітки, а