Бухгалтерский учет на предприятии ТД Центролит
другим государственным органам, на которые в соответствии с действующим законодательством возложена проверка отдельных сторон деятельности предприятия и получение соответствующей отчетности. К таким органам, в частности, относятся финансовые органы, осуществляющие финансирование расходов предприятия за счет ассигнований из бюджета.
Бухгалтерская информация в неустановленные адреса может представляться лишь по договоренности с предприятием на коммерческой основе.
Предприятие, имеющие дочерние предприятия, составляет и представляет помимо собственного бухгалтерского отчета также консолидированную (сводную) отчетность, включающую отчеты своих дочерних предприятий. При этом под дочерним предприятием следует понимать предприятие, являющееся юридическим лицом и над которым осуществляется постоянное право на определение стратегической политики в вопросах текущей, инвестиционной и финансовой деятельности со стороны материнского предприятия.
В бухгалтерскую отчетность предприятия включаются показатели производства, хозяйств, филиалов, представительств, отделений и других обособленных структурных подразделений, выделенных на отдельный баланс.
Хозяйственные ассоциации, союз, концерн и другие хозяйственные объединения предприятий, созданные на добровольных началах в целях координации деятельности по отраслевому, территориальному или иному признаку, являющиеся юридическими лицами, составляют самостоятельный и сводный отчеты.
Рассмотрение и утверждение годовой бухгалтерской отчетности осуществляется в порядке, устанавливаемом учредительными документами предприятия.
Годовая бухгалтерская отчетность предприятия о результатах хозяйственной деятельности, имущественном и финансовом положении является открытой к публикации для заинтересованных пользователей (бирж, покупателей, поставщиков).
По предприятию, ликвидированному или реорганизованному, поменявшему форму собственности в отчетном году, представляется отчет по действующим формам годового отчета за период с начала года до момента ликвидации.
Вновь созданные предприятия показывают в отчете средства и их источники с 1-го числа месяца их регистрации по 31 декабря отчетного года, а для предприятий, созданных после 1-го октября, разрешается считать первым отчетным годом период с даты приобретения прав юридического лица по 31 декабря следующего года.
Объединения (союзы, хозяйственные ассоциации, концерны и другие объединения), которым подчинены самостоятельные предприятия, помимо самостоятельных балансов составляют также сводные балансы, включающие активы и пассивы балансов самих объединений и самостоятельных предприятий.
Сводный баланс и отчеты объединения составляют путем свода форм отчетов производственных единиц и отчетов самого предприятия.
В состав сводного годового бухгалтерского отчета включаются отчеты как непосредственно подчиненных им предприятий, так и предприятий коммунальной собственности (включая малые предприятия), а также арендных предприятий, созданных на базе государственных предприятий или их структурных подразделений, до окончательного выкупа, по следующим видам деятельности:
по основной деятельности предприятий промышленности;
по капитальному строительству, по основной деятельности строительных, монтажных, ремонтно-строительных, буровых, проектных и изыскательских предприятий;
по основной деятельности геологических организаций и топографо-геодезических предприятий (экспедиций);
по основной деятельности научных организаций;
по основной деятельности предприятий (организаций) по материально-техническому снабжению и сбыту;
по основной деятельности предприятий торговли и общественного питания;
по основной деятельности предприятий по производству сельскохозяйственной продукции;
по основной деятельности предприятий системы хлебопродукции;
по основной деятельности вычислительных центров и других организаций, находящихся на самостоятельном балансе и оказывающих информационно-вычислительные услуги;
по основной деятельности предприятий бытового обслуживания населения;
по основной деятельности предприятий транспорта;
по основной деятельности организаций по ремонту и содержанию автомобильных дорог;
по основной деятельности предприятий жилищно-коммунального хозяйства;
по основной деятельности правлений общественных организаций и объединений;
по основной деятельности внешнеэкономических объединений.
Министерства и ведомства могут составлять сводный годовой отчет по предприятиям других видов деятельности, кроме вышеперечисленных.
Классификация отчетности.
В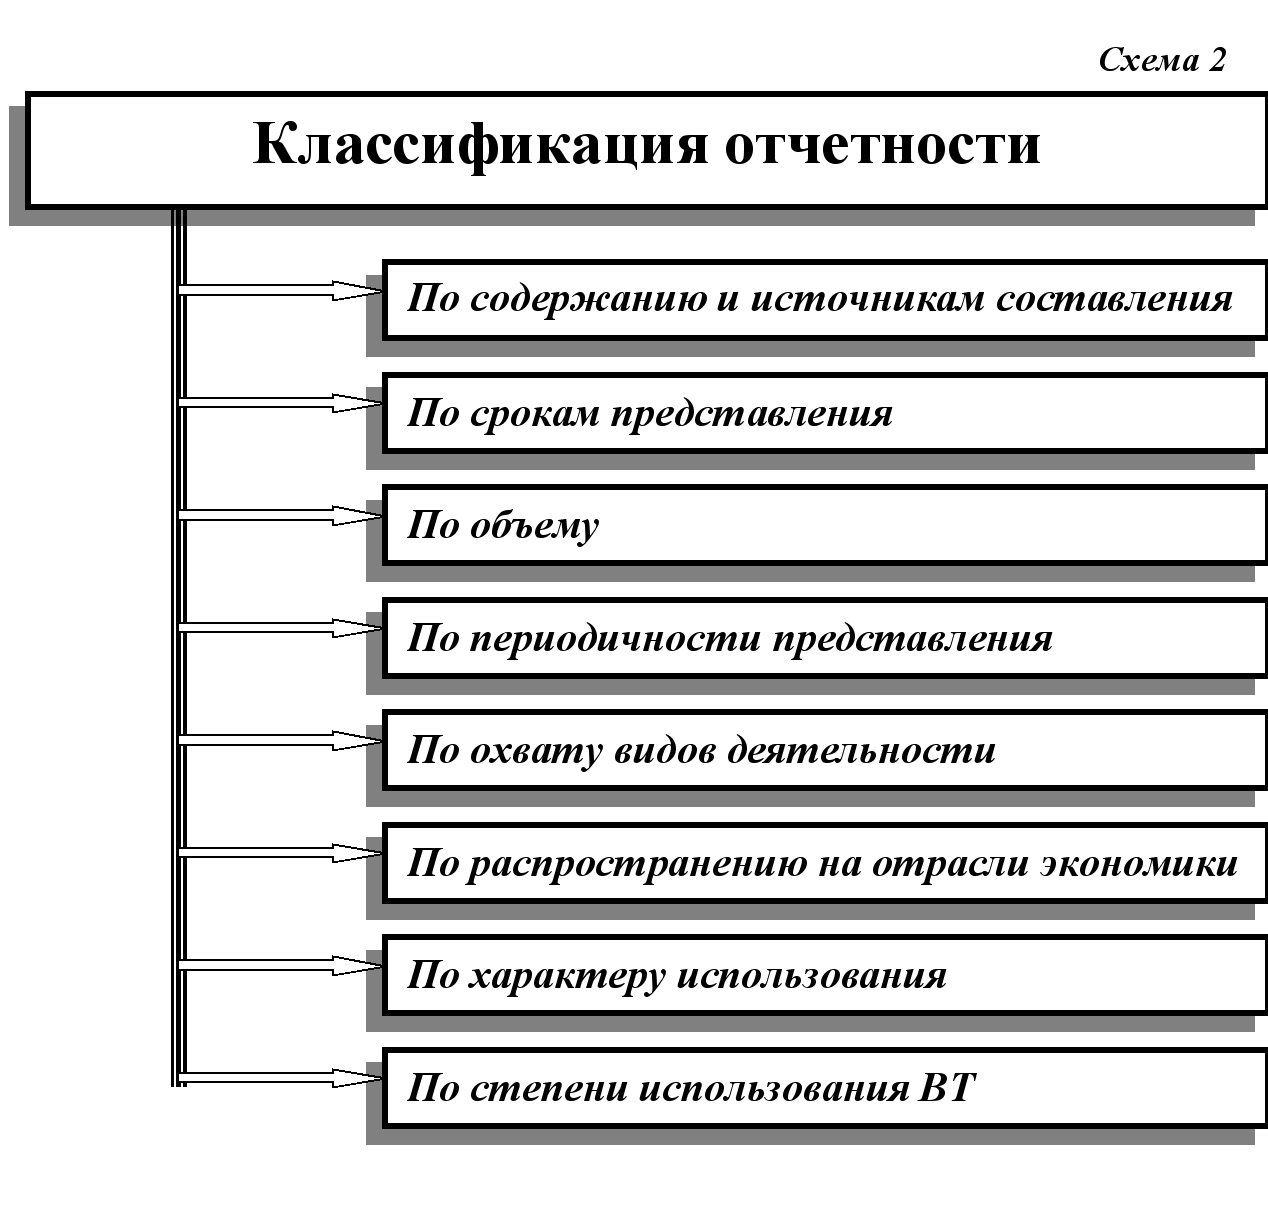
целях упорядочения
и облегчения
составления
отчетность
классифицируется
по следующим
основным признакам
(смотри схему
2):
По содержанию и источникам составления различают статистическую, бухгалтерскую и оперативную (специальную) отчетность.
Формы статистической отчетности утверждаются Министерством статистики и анализа республики. Они содержат информацию, необходимую для всестороннего изучения экономики нашей республики. Источником статистической отчетности являются данные бухгалтерского учета.
Бухгалтерская отчетность отражает результаты хозяйственной деятельности за отчетный период. Она составляется только по данным бухгалтерского учета, причем с соблюдением балансового обобщения учетной информации.
Оперативная отчетность отражает различные стороны хозяйственной деятельности (расчеты с бюджетом, использованием средств фондов и т.д.). Она составляется по данным бухгалтерского учета и оперативных сведений, полученных с подразделений предприятия.
По срокам представления различают нормативную и срочную отчетность. Нормативная представляется в строго определенные сроки, а срочная – по истечении 4-5 дней после отчетного периода.
По степени обобщения классифицируют первичную и сводную отчетность. Первичная отчетность представляется предприятиями (объединениями), а сводная – министерствами, ведомствами, составленную на основании первичной отчетности.
По объему отражаемых результатов хозяйственной деятельности отчетность может быть полной и краткой (сокращенной).
По периодичности представления различают отчетность годовую и периодическую. Периодическая отчетность представляется за месяц, квартал, полугодие и т.д.
По охвату видов деятельности отчетность может включать все стороны деятельности предприятия или только включать одну его отрасль (торговлю, снабжение).
По распространению на отрасли экономики отчетность может быть типовой и отраслевой. В первом случае используются типовые формы отчетности, а во втором - специализированные, отражающие деятельность какой-то одной отрасли.
По характеру использования различают обязательную внешнюю отчетность и внутреннюю отчетность. Внешняя отчетность представляется государственным органам управления и контролирующим органам, инвесторам, учредителям и т.д. На ее основе составляется сводная отчетность и разрабатываются статистические показатели.
Внутренняя отчетность используется главным образом для нужд управления предприятием.
По степени использования вычислительной техники отчетность можно разделить на составляемую вручную и с применением ЭВМ.
Краткая экономическая характеристика предприятия Торговый Дом *Центролит*.
Государственное Дочернее предприятие ТД *Центролит* является дочерним предприятием ГЛЗ *Центролит*, который является учредителем предприятия. Форма собственности – государственная, отнесенная к республиканской собственности. ТД образован и функционирует с августа 1996 года.
Предприятие является самостоятельным хозяйствующим субъектом, действует на принципах хозрасчета, является юридическим лицом, имеет обособленное имущество, самостоятельный баланс, счета в банках (расчетный счет в национальной валюте и валютный счет в российских рублях).
Деятельность предприятия регулируется Законом РБ *О предприятиях в Республике Беларусь*, принятый сессией Верховного Совета РБ 14 декабря 1990 года. В Законе определены общие правовые, экономические и социальные основы организации предприятия при многообразии форм собственности и его деятельности в условиях развития рыночных отношений.
Закон направлен на обеспечение самостоятельности предприятий, определяет его права и ответственность в осуществлении хозяйственной деятельности, регулирует отношения предприятия с другими предприятиями и организациями, Советами народных депутатов, органами государственного управления, действует в сочетании с другими законами Республики Беларусь. Данный Закон распространяется на все предприятия, расположенные на территории РБ.
Основной целью деятельности предприятия является хозяйственная деятельность, направленная на получение прибыли. Цель образования и виды деятельности определены в соответствии с Уставом предприятия:
удовлетворение потребности Учредителя в материалах, комплектующих, в обеспечении сырьем и услугами;
оптовая торговля продукцией ГЛЗ *Центролит*;
торговля и торгово-закупочная деятельность, включая комиссионную торговлю.
Имущество предприятия составляет его основные фонды и оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе Предприятия.
Имущество предприятия формируется:
из имущества, переданного Учредителем в уставный фонд предприятия;
полученных доходов, а также иного имущества, приобретенного по основаниям, которые не противоречат законодательству.
Уставный фонд предприятия сформирован путем передачи продукции ГЛЗ *Центролит* в сумме 963 млн. рублей.
Имущество предприятия принадлежит ему на праве владения, пользования и распоряжения в пределах, установленных Уставом предприятия и действующим Законодательством Республики Беларусь.
Изъятие государством и Учредителем у предприятия его основных фондов, оборотных средств и иного используемого им имущества не допускается, за исключением случаев, предусмотренных Законами Республики Беларусь, а также ликвидации предприятия в установленном порядке.
Чистая прибыль предприятия распределяется следующим образом:
30% - на пополнение собственных оборотных средств;
25% - отчисляется в фонд накопления;
25% - отчисляется в фонд потребления;
5% - отчисляется в резервный фонд;
15% - передается в собственность членов трудового коллектива.
Порядок ее распределения определяется собранием трудового коллектива.
Предприятие имеет право продавать и передавать другим предприятиям, организациям, учреждениям и гражданам, обменивать, сдавать в аренду, предоставлять бесплатно, во временное пользование либо взаймы имущество, а также списывать его с баланса с согласия собственника или уполномоченного им органа, если иное не предусмотрено законодательными актами Республики Беларусь.
По данным бухгалтерского баланса по состоянию на 1 января 1998 года видно, что за 1997 год предприятие ТД *Центролит* приобрело основных средств на сумму 137 млн. рублей.
Валюта баланса за год увеличилась на 2962 млн. рублей.
Учредитель передал ТД *Центролит* в 1997 году в уставный фонд товаров на сумму 1264 млн. рублей.
Продукция ТД *Центролит* имеет сезонный характер, в основном это продукция для градостроительства, в связи с этим показатели финансово-хозяйственной деятельности в весенне-летний период более высокие, чем в осенне-зимний период.
За 1997 год ТД *Центролит* получил прибыль в сумме 402 млн. рублей.
Показатели работы предприятия ТД *Центролит* показаны в таблице 1.3.1.
Таблица 1.3.1.
|
Показатели |
На начало года |
На конец года |
Отклонение |
|
Основные средства по остаточной стоимости |
56 |
184 |
+128 |
|
МБП по остаточной стоимости |
2 |
44 |
+42 |
|
Товары по покупной цене |
1849 |
4378 |
+2429 |
|
Денежные средства на р. с. |
24 |
65 |
+41 |
|
Резервный фонд |
- |
16 |
+16 |
|
Фонды спец. назначения |
- |
268 |
+268 |
|
Расчеты с прочими кредиторами |
1110 |
3696 |
+2586 |
|
Валюта баланса |
2138 |
5100 |
+2962 |
Образцы продукции, производимой ТД *Центролит*, представлены в приложении 3.
ХАРАКТЕРИСТИКА ОСНОВНЫХ ФОРМ БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ ПРЕДПРИЯТИЯ И ПУТИ ЕЕ СОВЕРШЕНСТВОВАНИЯ В УСЛОВИЯХ ПЕРЕХОДА НА МЕЖДУНАРОДНЫЕ СТАНДАРТЫ.
Содержание, порядок составления, представления и утверждения бухгалтерских отчетов и баланса.
Составление бухгалтерской отчетности в республике основывается на общепризнанных принципах отчетности в условиях рыночной экономики. В отчетности должны быть обеспечены полнота отражения за отчетный период всех хозяйственных операций и результатов инвентаризации денежных средств, основных фондов, материальных ценностей и расчетов, тождество данных аналитического учета оборотам и остаткам по счетам синтетического учета, а также показателей бухгалтерских отчетов и балансов данным синтетического и аналитического учета. В правилах составления отчетов и балансов предусматривается единый принцип оценки статей баланса.
Несоблюдение этих условий рассматривается как неправильное оформление бухгалтерского отчета, который устанавливает единые методологические основы бухгалтерского учета и отчетности в условиях рыночных отношений для всех предприятий, объединений, организаций, учреждений независимо от их вида и форм собственности.
Годовому отчету предшествует некоторая подготовительная работа, обеспечивающая своевременность, полноту и объективность отражения включаемых в отчетные формы данных. Главный бухгалтер планирует порядок составления годового отчета. Затем издается приказ, где объявляются сроки работ по годовому отчету, указываются исполнители.
В числе подготовительных работ – изучение инструкций о порядке заполнения отчетных форм.
Следующим этапом подготовительных работ является закрытие журналов-ордеров за декабрь. Далее итоги журналов-ордеров за декабрь переносятся в Главную книгу, в которой подсчитывается результат оборота по дебету и выводится сальдо каждого месяца. Данные аналитических регистров сверяются с данными Главной книги. Затем на основании выверенных регистров аналитического учета и Главной книги составляются бухгалтерский баланс и другие формы отчетности.
С целью определения финансовых результатов ежемесячно или по окончании года закрывают сопоставляющие счета. Проверяют систематические и хронологические записи, данные синтетического и аналитического учета путем сверки итогов, содержащихся в разных регистрах.
Для обеспечения реальности показателей отчетности производится инвентаризация основных средств и товарно-материальных ценностей, расчетов с поставщиками и подрядчиками, с разными дебиторами и кредиторами, с рабочими и служащими, а также расходов будущих периодов и резерва предстоящих расходов и платежей. Инвентаризация позволяет привести в соответствие данные учета с фактическим наличием этих средств. Она является средством контроля за сохранностью собственности. Большую роль инвентаризация играет в контроле за использованием средств по хозяйственным подразделениям, проверке их технического состояния и соблюдения правил содержания и условий эксплуатации. Кроме того, при инвентаризации определяют остатки избыточных и не используемых в хозяйственной деятельности средств, наличие недействующих объектов.
В целях обеспечения достоверности данных бухгалтерского учета, отчета и балансов предприятие проводит инвентаризацию имущества, включая расчеты.
Проведение инвентаризации имущества обязательно в следующих случаях:
перед составлением годового бухгалтерского отчета и балансов, но не ранее 1 октября отчетного года;
при смене материально ответственных лиц;
при установлении фактов хищений или злоупотреблений, а также порчи ценностей;
в случае пожара или стихийных бедствий;
при передаче (аренде, выкупе) предприятия и его структурных подразделений.
В процессе инвентаризации комиссия выявляет:
тождественность расчетов с банками, вышестоящими организациями;
факт предъявления иска на принудительное взыскание дебиторской задолженности не позднее 30 дней со дня её возникновения;
сумма задолженности по недостачам, растратам, хищениям и меры, принятые к их взысканию;
суммы кредиторской и дебиторской задолженности с истекшим сроком исковой давности.
Проводятся плановые инвентаризации один раз в год в сроки, установленные действующими положениями. Внезапные проверки наличия ценностей по отдельным складам и видам продукции проводятся в различные сроки для осуществления контроля за сохранностью собственности и работой материально ответственных лиц. Обязательно проведение инвентаризации при смене материально ответственных лиц.
Состав комиссии и сроки инвентаризации объявляются приказом руководителя предприятия. Центральная инвентаризационная комиссия образуется в составе руководителей отделов и главного бухгалтера под председательством директора. В цехах, на участках создаются рабочие комиссии, которые непосредственно проводят инвентаризацию. Комиссии руководствуются инструкцией по инвентаризации основных средств, Законом РБ *О бухгалтерском учете и отчетности*, инструкцией об учете основных средств, производственных запасов, продукции, денежных средств и расчетов. За правильное и своевременное проведение инвентаризации несут ответственность руководитель и главный бухгалтер предприятия.
Статьи баланса должны быть обоснованы тщательно проведенной инвентаризацией. Сроки и порядок инвентаризации устанавливаются предприятием.
До начала инвентаризации бухгалтерия обязана полностью обработать и записать в регистры аналитического учета данные всех приходных и расходных документов, вывести остатки по счетам. По складам материальные ценности рассортировывают и укладывают по наименованиям, сортам и размерам; в местах хранения прикрепляют ярлыки с указанием с указанием количества, массы и меры проверяемых материалов. От материально ответственных лиц необходимо получить расписку в том, что у них нет неоприходованных и несписанных в расход ценностей.
Инвентаризацию проводят отдельно по каждому месту нахождения ценностей (при обязательном участии материально ответственного лица) путем их натурального пересчета, обмера, взвешивания. Результаты заносятся в инвентаризационные описи, которые подписывают члены комиссии. На поврежденные или испорченные ценности составляются акты, в которых указывают характер и степень порчи, её причины, а также виновных лиц.
Оформленные инвентаризационные описи и акты сдают в бухгалтерию, где их проверяют, затем сравнивают фактическое наличие средств с данными бухгалтерского учета и эти сведения записывают в сличительную ведомость, в которой указывают фактическое наличие средств по материалам инвентаризации и в соответствии с учетом, а также итоги сравнения излишков и недостач. На каждый вид средств составляют отдельную ведомость. В сличительную ведомость вписывают только те ценности, по которым выявлены излишки или недостачи, а остальные показывают общей суммой.
Инвентаризация расчетных и текущих счетов в банке, расчетов с банком по ссудам, с бюджетом, покупателями, поставщиками, подотчетными лицами, рабочими и служащими, депонентами и остальными дебиторами и кредиторами заключается в выверке состояния расчетов по документам. Сверка расчетов производится путем высылки всем дебиторам выписок из лицевых четов. Дебиторы дают свои подтверждения или сообщают возражения. Результаты сверки оформляются актом. Комиссия устанавливает сроки возникновения задолженности по счетам дебиторов и кредиторов, её реальность, а также лиц, виновных в пропуске сроков исковой давности.
По всем недостачам, потерям и излишкам инвентаризационная комиссия должна затребовать письменные объяснения работников. Затем они определяют порядок отражения в учете выявленных недостач, излишков, пересортицы. Предложения и решения инвентаризационная комиссия фиксирует в протоколе, где указывает причины и виновников недостач и принятые к ним меры. Протокол комиссии утверждает руководитель предприятия. Расхождения фактических остатков основных средств, товарно-материальных ценностей, денежных средств и расчетов с данными текущего учета следует в течение 10 дней урегулировать соответствующими бухгалтерскими записями.
Выявленные при инвентаризации и других проверках расхождения фактического наличия имущества с данными бухгалтерского учета регулируются на предприятиях в следующем порядке:
излишки основных средств, материальных ценностей, денежных средств и иного имущества подлежат оприходованию и зачислению на финансовые результаты, в учете составляется следующая проводка Дт 01, 10, 12, 41, 50, 51, 52, 55 Кт 80;
убыль материальных ценностей в пределах норм, утвержденных в установленном законодательством порядке, списывается по распоряжению руководителей на издержки производства, обращения (Дт 80 Кт 44). Нормы убыли могут применяться лишь в случае выявления фактических недостач. При отсутствии норм убыли рассматривается как недостача сверх норм;
недостачи материальных ценностей, денежных средств и другого имущества, а также их порча сверх норм естественной убыли относятся на виновных лиц (Дт 73,3 Кт 04, 10, 12, 41, 50, 51, 52). В тех случаях, когда виновные не установлены или суд отказал во взыскании с них, убытки от недостач и порчи списываются на издержки производства, обращения (Дт 80 Кт 04, 10, 12, 41, 50, 51, 52);
недостачи или порча объектов основных средств возмещаются за счет виновных лиц (Дт 70, 50 Кт 73,3). В случае, когда виновные не установлены или суд отказал во взыскании с них, убытки от недостач или порчи относятся на финансовые результаты (Дт 80 Кт 84).
Выявленная при инвентаризации безнадежная ко взысканию дебиторская задолженность на предприятиях списывается по решению руководителей за счет прибыли либо за счет резерва по сомнительным долгам ( Дт 80, 89 Кт 60, 76).
Суммы кредиторской и депонентской задолженностей, по которым срок исковой давности истек, подлежат отнесению на результаты хозяйственной деятельности предприятий (Дт 64, 60, 76 Кт 80). (Смотри таблицу 2.1.1.).
Порядок регулирования в учете результатов инвентаризации имущества.
Таблица 2.1.1.
|
Результат инвентаризации |
Бухгалтерская проводка |
|
Оприходование излишков основных средств, мат. ценностей, денежных средств и иного имущества на финансовые результаты |
Дт 01, 10, 12, 41, 50, 51, 52, 55 Кт 80 |
|
Списание убыли материальных ценностей в пределах норм, установленных законодательством, на издержки производства, обращения |
Дт 80 Кт 44 |
|
Отнесение на виновных лиц недостачи мат. ценностей, денежных средств и иного имущества |
Дт 73, субсчет 3 Кт 04, 10, 12, 41, 50, 51, 52, 55 |
|
Возмещение за счет виновных лиц недостачи или порчи объектов основных средств |
Дт 70, 50 Кт 73,3 |
|
Отнесение на финансовые результаты убытков от недостач и порчи |
Дт 80 Кт 84 |
|
Списание безнадежной к взысканию дебиторской задолженности за счет прибыли |
Дт 80 Кт 60, 76 |
|
Списание безнадежной к взысканию дебиторской задолженности за счет резерва по сомнительным долгам |
Дт 89 Кт 60, 76 |
|
Отнесение на результаты хоз. деятельности суммы кредиторской задолженности с истекшим сроком исковой давности |
Дт 60, 64, 76 Кт 80 |
Бухгалтерская отчетность представляется предприятиями (кроме совместных предприятий с участием отечественных и иностранных юридических лиц и граждан):
собственникам;
органам государственной налоговой инспекции;
учреждениям банков согласно кредитному договору;
органам государственной статистики;
другим государственным органам, на которые в соответствии с законодательством возложена проверка отдельных сторон деятельности предприятия и получение отчетности.
Предприятия, находящиеся в государственной собственности полностью или частично, а также приватизированные предприятия, созданные на базе государственных предприятий или их структурных подразделений, до их окончательного выкупа представляют годовую бухгалтерскую отчетность также органам, уполномоченным управлять государственным имуществом.
Хозяйственная ассоциация, союз, концерн и другие хозяйственные объединения предприятий, созданные в целях координации деятельности по отраслевому, территориальному или иному признаку, являющиеся юридическими лицами, составляют самостоятельный и сводный отчеты.
Бухгалтерские отчеты, направляемые в вышестоящую организацию, а совместными предприятиями, международными объединениями и организациями – в налоговую инспекцию, подписываются руководителями и главными бухгалтерами. Во все остальные адреса высылаются копии бухгалтерских отчетов, заверенные главными бухгалтерами (начальниками управлений и отделов бухгалтерского учета и отчетности).
ТД *Центролит* представляет годовую бухгалтерскую отчетность Учредителю, т.е. ГЛЗ *Центролит*, а также в Министерство промышленности, как и все предприятия представляет отчетность до 1 апреля в ИГНК Советского района.
В Министерство промышленности РБ кроме установленных форм отчетности представляют ряд требуемых расшифровок по отдельным статьям форм отчетности (приложение 2).
Сроки подготовки отчетности установлены Положением о бухгалтерском учете и отчетности: квартальные бухгалтерские отчеты представляются не позднее 20-го числа следующего за отчетным периодом месяца, а годовые – не позднее 1 апреля следующего за отчетным года. В пределах указанных сроков конкретную дату представления бухгалтерской отчетности устанавливают собственники предприятия. Сводный годовой бухгалтерский отчет министерствами, ведомствами, представляется не позднее 25 апреля следующего за отчетным года Министерству финансов и Государственному комитету по статистике и анализу, а также органам налоговой инспекции, если ими осуществляется хозяйственная и иная предпринимательская деятельность.
Датой поступления считается время фактического их представления или день высылки, обозначенный на штемпеле почтового предприятия на конверте.
Рассмотрение и утверждение годовой бухгалтерской отчетности осуществляется в порядке, устанавливаемом учредительными документами предприятия. При проверке отчетности следует установить, аналогичны ли данные на начало отчетного периода данным на конец предшествующего периода. Если по отчетным показателям отчетных форм имеются расхождения, то они должны быть обоснованы в пояснительной записке. Такие расхождения возможны в связи с реорганизацией, изменением методики начисления отдельных показателей и т. п. Если за отчетный год изменились методика или цены, то и данные за прошлый год пересчитываются по методике и ценам отчетного года.
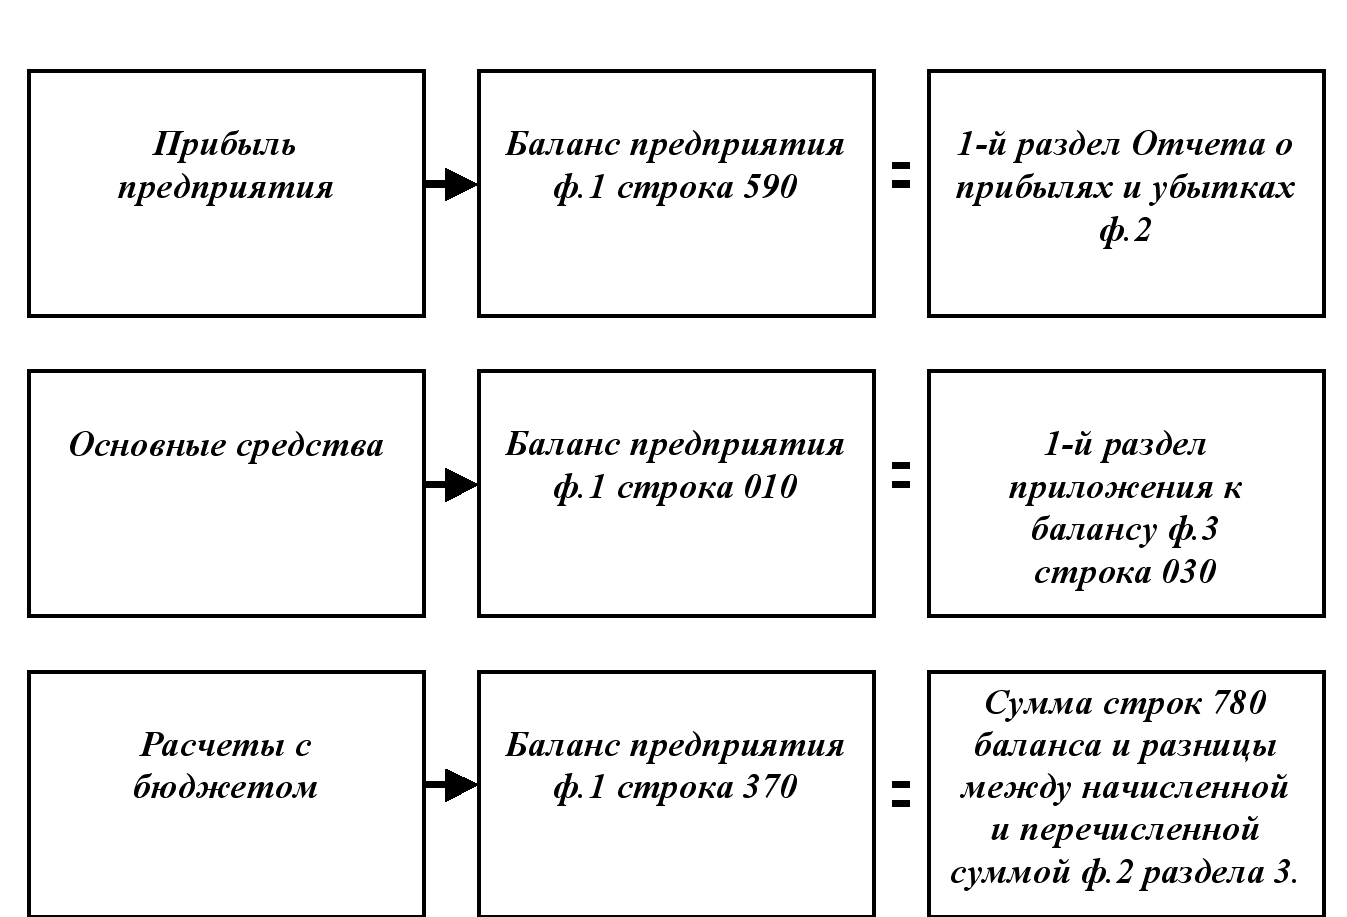
Кроме того, определяют, насколько согласуются показатели, получившие отражение в различных формах отчетности и внутри этих форм. Связи между отдельными отчетными формами выражают взаимосвязь данных синтетического и аналитического учета, а также являются следствием двойной записи на счетах. Например, прибыль или убыток в балансе предприятия (ф. 1) соответствует этому показателю в Отчете о прибылях и убытках (ф. 2). Первый раздел приложения к балансу (ф.3) должен увязываться с балансом (ф.1), т.е. сведения о наличии основных средств на начало и конец года, приведенные в форме 3 (строка 030), должны равняться данным баланса формы 1 (строка 010).
Исправления, внесенные в квартальные и годовые бухгалтерские отчеты при их рассмотрении вышестоящими организациями, должны быть сообщены во все адреса, в которые представлены эти отчеты и балансы.
В годовом бухгалтерском учете обеспечивается:
полнота отражения хозяйственных операций, осуществленных за отчетный период;
правильность отнесения доходов и расходов к отчетным периодам. Доходы и расходы признаются в отчетном периоде, к которому они относятся, независимо от времени их поступления или оплаты;
разграничение текущих затрат на производство (издержки обращения) и капитальных вложений;
соответствие данных аналитического учета данным синтетического учета;
соблюдения учетной методологии отражения хозяйственных операций, оценки имущества и т.д.;
подтверждение всех статей баланса данными годовой инвентаризации.
Исправления данных, относящихся как к текущему, так и прошлому году, вызывающие изменения записей в бухгалтерском учете, делаются в отчетах и балансе, составленных за отчетный период, в котором были обнаружены искажения.
Утверждение отчета оформляется заключением, в котором отражаются характеристика деятельности предприятия, выполнение им плановых заданий, отмечаются недостатки в работе, а также предложения об улучшении его деятельности.
Бухгалтерский баланс предприятия, его структура и содержание.
Одним из основополагающих понятий бухгалтерского учета является баланс. Бухгалтерский баланс – это заключительный прием учета, позволяющий в обобщенном стоимостном виде представить данные о предмете учета – имуществе предприятия, находящемся в его распоряжении на определенную дату. Как правило, датой составления баланса и других форм отчетности является первое число каждого месяца (квартала).
Поскольку отчетными периодами являются месяц, квартал или год, то баланс, составленный на 1-е число отчетного периода, называют вступительным или начальным, а баланс, составленный на конец периода – заключительным или отчетным. Так как бухгалтерский учет ведется непрерывно во времени, то заключительный (отчетный) баланс на конец прошедшего (отчетного) периода одновременно является начальным (вступительным) балансом на начало нового отчетного периода. Этим обеспечивается также и преемственность бухгалтерского учета.
В бухгалтерском учете баланс означает равенство, равновесие. Это равенство возникает на основе двойной классификации одного и того же предмета учета – средств предприятия: по их виду (роли в производстве) и по источникам формирования (принадлежности). Безусловно, что сравнение итогов этих двух классификаций в денежном выражении должно дать одну и ту же сумму, т.е. равенство, баланс.
Баланс, как форма отчетности, представляет собой двухстороннюю таблицу. Левая часть таблицы называется актив, правая часть – пассив. В активе баланса по отдельным его строкам, которые называются статьями баланса, приводят классификационные группы видов средств и их величину в суммовом выражении на дату составления баланса. В пассиве баланса по статьям указывают наименование источников этих же средств и их величину (сумму).
Наименование отдельных видов средств и источников, которые приводятся по статьям соответственно в активе и пассиве баланса, зависит от принятой их классификации в экономике республики и отраслях. В составе средств или источников могут выделяться их отдельные виды с углубленной детализацией или наоборот, несколько видов, классификационных групп могут объединяться в один. Отдельные виды средств или источников могут переименовываться, их названия уточняться. Все эти изменения в наименовании и группировках средств вызываются изменениями, происходящими в реальной экономике, в реальной деятельности предприятия, в системе его управления.
Тем не менее, основные классификационные группы средств и источников в балансах остаются неизменными в течение длительного времени.
Для более удобного использования информации в управлении отдельные взаимосвязанные статьи баланса объединяют в разделы. Разделы баланса – это укрупненные классификационные группы средств или источников, выделяемые по определенным признакам.
Таким образом, бухгалтерский баланс как заключительный элемент метода бухгалтерского учета представляет собой двухстороннюю таблицу, в которой отражается наличие средств (имущества) и источников их образования у предприятия на определенную дату в денежном выражении.
Следовательно, балансовый отчет - это отчет об активах и обязательствах предприятия, которые имеют денежное выражение. В нем представлены активы и источники их финансирования. Обязательства показывают - сколько денег получено предприятием и откуда, активы – как предприятие использовало полученные им деньги. Общая сумма активов всегда должна быть равна общей сумме обязательств перед кредиторами и акционерами.
Ценности, которыми владеет предприятие, называются его активами. В балансе в настоящее время в активе выделены три основные раздела:
долгосрочные активы
нематериальные активы
текущие (краткосрочные) активы.
Классификационным признаком объединения статей актива баланса по таким разделам в данном случае является продолжительность (многократность) их участия в производственном процессе.
Активы включают землю, здания, производственное оборудование, транспортные средства, сооружения, установки и т.д., чем владеет предприятие и что имеет денежную оценку.
Запасы сырьевых материалов (и готовой продукции) – это ценности, которыми владеет предприятие и которые могут быть выражены в денежных единицах. Они тоже классифицируются как активы.
Различные суммы денег, которые предприятие взяло взаймы, называются его обязательствами.
Чтобы приобретать собственные активы, предприятие должно получать деньги из различных источников, например, оно может взять кредит в банке. Затем оно будет должно эти деньги.
В пассиве баланса основным классификационным признаком для объединения статей в разделы является принадлежность средств, право собственности на них. Поэтому в первом разделе в настоящее время объединены статьи источников собственных средств предприятия, а другие два раздела содержат статьи различных источников заемных средств (долгосрочные финансовые обязательства, расчеты и прочие пассивы).
На предприятии ТД *Центролит* ведутся следующие журналы-ордера:
ЖО-1 по кредиту счета 50;
ЖО-2 по кредиту счета 51;
ЖО-5 по кредиту счетов 10, 12, 70;
ЖО-6 по кредиту счета 60;
ЖО-7 по кредиту счета 71;
ЖО-8 по кредиту счетов 67, 68, 69, 73;
ЖО-11 по кредиту счетов 46, 79;
ЖО-12 по кредиту счета 88;
ЖО-15 по кредиту счета 80.
Перед составлением баланса журналы-ордера закрываются, итоговые данные заносятся в Главную книгу. Из Главной книги суммы, подтвержденные годовой инвентаризацией, переносятся в баланс и другие формы отчетности.
В активе и пассиве баланса ТД *Центролит* отражены следующие статьи (схема 3 – актив, схема 4 – пассив).


Сравнительная характеристика белорусского и зарубежного балансов.
Зарубежный баланс предприятия, так же как и белорусский, отражает финансовое положение предприятия на определенную дату. В соответствии с Международными Стандартами Финансовой Отчетности (МСФО) баланс раскрывает содержание трех важнейших категорий: актива, обязательств и капитала. Активы, характеризующие хозяйственные средства предприятия по их составу и направлениям вложения, представлены в активе баланса; а обязательства или источники образования этих средств, а также собственный капитал фиксируются в пассиве баланса.
В адресной части баланса отражаются наименование хозяйственного объекта (предприятия), дата, на которую составлен баланс. Наименование объекта должно соответствовать названию, записанному в юридических документах при его создании, и отражать статус предприятия.
Несмотря на то, что во всех странах баланс принципиально понимается одинаково, расположение его статей отличается многообразием. Так, в Англии пассив баланса располагается слева, а актив справа. Некоторые предприятия в отличие от приведенной горизонтальной формы баланса используют вертикальную форму, когда сначала приводятся статьи актива баланса, а потом – статьи пассива баланса, или наоборот. Также отличается форма балансовых листов: баланс МСФО требует сравнительных показателей за тот же период прошлого года, в сопровождении показателей за текущий год; в балансе МСФО активы и пассивы расположены в порядке убывания ликвидности, в то время как в белорусском балансе – по мере увеличения.
В основе
расположения
статей баланса
находится
критерий ликвидности
(способность
превращения
средств предприятий
в