Учет расчетов с юридическими и физическими лицами
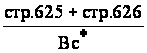 (8)
5. Коэффициент внутреннего долга:
К =
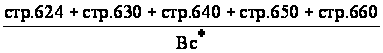 (9)
6. Коэффициент абсолютной ликвидности:
К =
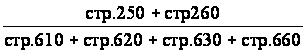 (10)
Нормальное
значение К
(0,2-05), т.е. каждый
день организация
должна погашать
не менее 20-50% текущих
обязательств.
Этот показатель
в первую очередь
принимается
в расчет будущими
поставщиками
и кредиторами
с относительно
короткими
сроками кредитов.
Этот показатель
позволяет
определить,
имеются ли у
предприятия
ресурсы, способные
удовлетворить
требования
кредиторов
в критической
ситуации.
Рекомендательная
нижняя граница
показателя,
приводимая
российскими
и зарубежными
аналитиками,
- 0,2.
Коэффициент показывает, какая часть текущей задолженности может быть погашена в ближайшее к моменту составления баланса время, что является одним из условий платежеспособности. Так как фактическое значение коэффициента не укладывается в указанный диапазон (равно 0,03 на конец отчетного периода), то это означает, что в случае поддержания остатка денежных средств на уровне отчетной даты (в основном за счет равномерного поступления от партнеров по бизнесу) предприятие не сможет погасить имеющуюся краткосрочную задолженность за 2-5 дней (1:0,5; 1:0,2).
7. Коэффициент критической ликвидности:
К =
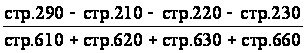 (11)
Этот коэффициент показывает, какую часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам.
Допустимое
значение К
от 0,7-до 0,8, желательное
1,5.
Из
таблицы 2 видно,
что данный
коэффициент
соответствует
допустимому
значению только
в конце 2008 года.
В целом же К<1,
что свидетельствует
об увеличении
финансового
риска из-за
невозможности
предприятия
оплатить свои
финансовые
счета.
Рассчитаем показатели финансовой устойчивости ОАО «Промприбор». Полученные результаты занесем в таблицу (табл.3).
1. Коэффициент соотношения заемных и собственных средств (коэффициент финансирования):
К =
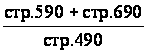 (12)
Значение коэффициента соотношения заемных и собственных средств составило в исследуемом периоде 1,34 (2006г.), 1,43 (2007г.), 1,35 (2008г.), что превышает рекомендованное значение, равное 1, и означает высокую зависимость предприятия от заемного капитала.
Таблица 3 - Анализ и оценка финансовой устойчивости ОАО «Промприбор»
| Показатели | 2006 г. | 2007г. | 2008г. | Абсолютное изменение |
Относительное
изменение,
Т |
||
| 07-06 | 08-07 | 07/06 | 08/07 | ||||
| 1. Коэффициент соотношения заемных и собственных средств | 1,34 | 1,43 | 1,35 | +0,09 | -0,08 | 106,7 | 94,4 |
| 2. Коэффициент автономии | 0,43 | 0,41 | 0,43 | -0,02 | +0,02 | 95,3 | 104,9 |
| 3. Маневренность собственного оборотного капитала | 0,07 | 0,11 | 0,15 | +0,04 | +0,04 | 157,1 | 136,4 |
| 4. Собственный капитал в оборотных средствах, тыс.руб. | 13510 | 25455 | 43377 | +11945 | +17922 | 188,4 | 170,4 |
| 5. Коэффициент финансовой устойчивости | 0,57 | 0,59 | 0,59 | +0,02 | - | 103,5 | 100 |
 ,%
2. Коэффициент автономии:
К =
 (13)
Значение
коэффициента
автономии 0,43
свидетельствует
о незначительной
зависимости
предприятия
от заемных
источников
(рекомендуемое
значение К=0,5)
и финансовом
затруднении.
Это означает,
что доля собственных
средств предприятия
в общей сумме
источников
финансирования
возросла до
43%. Достижение
К=0,5
и выше означает,
что предприятие
может пользоваться
заемным капиталом.
3. Маневренность собственного оборотного капитала:
К =
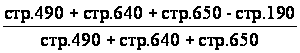 (14)
Оптимальное
значение К=0,5.
Чем выше К,
тем лучше финансовое
состояние
предприятия
и указывает
на степень
гибкости
использования
собственных
средств, т.е.
возможность
маневрирования
средствами
предприятия.
Улучшение
состояния
использования
оборотных
средств предприятия
зависит от
опережающего
роста суммы
собственных
оборотных
средств по
сравнению с
ростом собственных
источников
средств. К
показывает
величину собственных
оборотных
средств, приходящихся
на 1 руб. собственного
капитала.
4. Собственный капитал в оборотных средствах:
СОС=стр.490-стр.190 (15)
Увеличение этого показателя по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии организации.
5. Коэффициент финансовой устойчивости:
К =
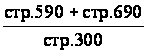 (16)
Оптимальное
значение К>0,7.
Данный коэффициент
показывает
удельный вес
тех источников
финансирования,
которые организация
может использовать
в своей деятельности
длительное
время.
Для оценки эффективности работы промышленного предприятия недостаточно использовать только показатель прибыли. Еще применяют показатели рентабельности.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятия. Кроме абсолютного размера прибыли показателем эффективности предприятия выступает рентабельность. При принятии решений, связанных с управлением процессами формирования прибыли, используются показатели рентабельности капитала, издержек и продаж.
При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Таблица 4 - Анализ показателей рентабельности предприятия ОАО «Промприбор», %
| Показатели | 2006 г. | 2007г. | 2008г. | Абсолютное изменение |
Относительное
изменение,
Т |
||
| 07-06 | 08-07 | 07/06 | 08/07 | ||||
| 1. Рентабельность продаж | 17,5 | 17,2 | 17,0 | -0,3 | -0,2 | 98,3 | 98,8 |
| 2. Общая рентабельность продаж | 12,3 | 15,5 | 12,8 | +3,2 | -2,7 | 126,0 | 82,6 |
| 3. Рентабельность собственного капитала | 92,9 | 89,5 | 85,0 | -3,4 | -4,5 | 96,3 | 95,0 |
| 4. Рентабельность активов | 39,7 | 36,8 | 36,4 | -2,9 | -0,4 | 92,7 | 98,9 |
| 5. Экономическая рентабельности | 6,9 | 10,2 | 8,3 | +3,3 | -1,9 | 147,8 | 81,4 |
| 6. Фондорентабельность | 29,2 | 38,9 | 32,4 | +9,7 | -6,5 | 133,2 | 83,3 |
| 7. Рентабельность затрат | 20,3 | 26,9 | 21,9 | +6,6 | -5,0 | 132,5 | 81,4 |
| 8. Рентабельность перманентного капитала | 34,9 | 33,6 | 19,9 | -1,3 | -13,7 | 96,3 | 59,2 |
| 9. Период окупаемости собственного капитала | 3,7 | 2,9 | 3,6 | -0,8 | +0,7 | 78,4 | 124,1 |
Для расчета показателей рентабельности используем следующие источники информации: формулы и данные форм №1 «Бухгалтерский баланс» и №2 «Отчет о прибылях и убытках».
Рентабельность продаж (ROS) определяется отношением прибыли (убытка) от продажи товаров, продукции, работ, услуг к выручке от продаж.
ROS=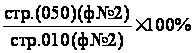 (17)
Если рентабельность продаж увеличивается, то повышается и деловая активность, и наоборот. В 2007 г. на один рубль продаж приходилось 17,2 к. прибыли от продаж. В 2008 г. на один рубль продаж приходилось 17 к. прибыли от продаж. Следовательно, рентабельность продаж снизилась.
Общая рентабельность
продаж ROS определяется
отношением
балансовой
прибыли (убытка)
к выручке от
продаж товаров,
продукции,
работ, услуг.
ROS=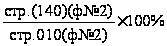 (18)
Если общая рентабельность продаж увеличивается, то повышается и деловая активность, и наоборот. Если рентабельность продаж, исчисленная по прибыли от их осуществления, увеличивается более быстрыми темпами, чем общая рентабельность продаж, исчисленная по балансовой прибыли, то можно сделать вывод о том, что более быстрыми темпами растет прибыль от продаж по сравнению с прибылью, полученной из других источников.
В 2006 г. на один рубль продаж приходилось 12,3 к. балансовой прибыли, 2007 г – 15,5 к., а в 2008г. - 12,8 к.
Рентабельность собственного капитала (ROE) определяется отношением балансовой прибыли (убытка) к собственному капиталу.
ROE=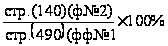 (19)
Динамика этого показателя оказывает влияние на уровень котировки ценных бумаг анализируемого предприятия в случае их наличия. Если показатель увеличивается, то повышаются деловая активность и статус собственников предприятия, растет уровень котировок ценных бумаг анализируемого предприятия. Уменьшение этого показателя приводит к обратному результату.
В 2008 г. на один рубль собственного капитала приходилось 85 к. балансовой прибыли. В предыдущем 2007 г. на один рубль собственного капитала приходилось 89,5 к. балансовой прибыли, а в 2006 г. – 92,9 к.
Ухудшается использование собственного капитала, снижается ликвидность предприятия, а также статус собственников предприятия. Снижается уровень котировок ценных бумаг.
Рентабельность
активов (ROA)
определяется
как отношение
прибыли (балансовой
или чистой)
(П или
П
 )
к средней величине
активов за
определенный
период (А
 ).
ROA=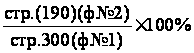 (20)
Экономическая
рентабельность
(Р )
определяется
отношением
балансовой:
прибыли (убытка)
к имуществу
предприятия.
Если показатель
увеличивается,
то улучшается
эффективность
использования
всего имущества
предприятия,
растет деловая
активность,
и наоборот.
Р=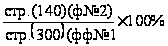 (21)
В 2008 г. на один рубль имущества приходилось 8,3 к. балансовой прибыли. В предыдущем 2007 г. на один рубль имущества приходилось 10,2 к. балансовой прибыли, а в 2006 г. – 6,9 к.
Ухудшается использование имущества предприятия. Поскольку ставка рефинансирования в настоящее время составляет 17%, т.е. выше экономической рентабельности, то увеличение потенциала предприятия за счет привлечения заемных средств нецелесообразно.
Фондорентабельность
(Р )
определяется
отношением
балансовой
прибыли (убытка)
к величине
внеоборотных
активов. Если
показатель
увеличивается,
то улучшается
эффективность
использования
внеоборотных
активов, повышается
деловая активность,
и наоборот.
Р=
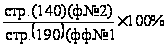 (22)
В 2008 г. на один рубль внеоборотных активов приходилось 32,4 к. балансовой прибыли. В предыдущем 2007 г. на один рубль внеоборотных активов приходилось 38,9 к. балансовой прибыли, а в 2006г. – 29,2 к. Эффективность использования внеоборотных активов за период 2007-2008гг. ухудшился.
Рентабельность
затрат (Р )
определяется
отношением
балансовой
прибыли (убытка)
к себестоимости
продаж товаров,
продукции,
работ, услуг.
Если показатель увеличивается, то повышается и деловая активность, и наоборот.
Р=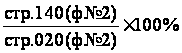 (23)
В 2008 году на один рубль себестоимости продаж приходилось 21,9 к. балансовой прибыли. В предыдущем 2007 г. на один рубль себестоимости продаж приходилось 26,9 к. балансовой прибыли, а в 2006 г. – 20,3 к.
Рентабельность затрат на производство проданных товаров, продукции, работ, услуг снижаается.
Рентабельность
перманентного
капитала (Р )
определяется
отношением
балансовой
прибыли (убытка)
к величине
перманентного
капитала, т.е.
капитала, вложенного
в предприятие
на длительный
срок. Если показатель
увеличивается,
то эффективность
использования
перманентного
капитала повышается,
растет инвестиционная
привлекательность
предприятия
в долгосрочной
перспективе,
и наоборот.
Р=
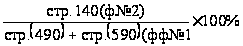 (24)
В отчетном 2008 г. на один рубль перманентного капитала приходилось 19,9 к. балансовой прибыли. В предыдущем 2007 г. на один рубль перманентного капитала приходилось 33,6 к. балансовой прибыли, а в 2006 г. 34,9 к. Эффективность использования перманентного капитала уменьшается.
Период окупаемости
собственного
капитала (Р )
определяется
отношением
собственного
капитала к
балансовой
прибыли (убытку).
Р=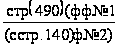 (25)
Период окупаемости собственного капитала в 2006 году составил 3,7 года, в 2007 году – 2,9 года, а в 2008году период окупаемости собственного капитала составил 3,6 года. Данный показатель уменьшился по сравнению с 2007 годом, что свидетельствует о незначительном повышении инвестиционной привлекательности предприятия.
2.2 Учет расчетов с разными дебиторами и кредиторами
Счета раздела VI Плана счетов бухгалтерского учета предназначены для обобщения информации обо всех видах расчетов организации с различными юридическими и физическими лицами, а также внутрихозяйственных расчетов.
Расчеты иностранными валютами учитывают на счетах этого раздела в рублях в суммах, определяемых путем пересчета иностранной валюты в установленном порядке. Одновременно эти расчеты выражают в валюте расчетов и платежей.
Расчеты иностранными валютами учитывают на счетах этого раздела обособленно, т. е. на отдельных субсчетах.
Активно - пассивный счет 76 «Расчеты с разными дебиторами и кредиторами» предназначен для обобщения информации о расчетах по операциям с дебиторами и кредиторами, не упомянутых в пояснениях к счетам 60 – 75; по имущественному и личному страхованию; по претензиям; по суммам, удержанным из оплаты труда работников организации в пользу других организаций и отдельных лиц на основании исполнительных документов или постановлений судов, и др.
Структура дебиторской задолженности ОАО «Промприбор» дана в Приложении А.
Структура и динамика кредиторской задолженности ОАО «Промприбор» показана в Приложениях Б и В.
К счету 76 «Расчеты с разными дебиторами и кредиторами» могут быть открыты следующие субсчета:
76-1 "Расчеты по имущественному и личному страхованию";
76-2 "Расчеты по претензиям";
76-3 "Расчеты по причитающимся дивидендам и другим доходам";
76-4 "Расчеты по депонированным суммам" и др.
Субсчет 76 – 1 «Расчеты по имущественному и личному страхованию» служит для отражения расчетов по страхованию имущества и персонала организации, в которых организация выступает страхователем. В соответствии с законодательством организации может быть вменено в обязанность осуществлять платежи по обязательным видам страхования имущества и персонала помимо расчетов по социальному страхованию и обеспечению. Организации имеют право добровольно создавать страховые фонды (резервы) для финансирования расходов по предупреждению и ликвидации последствий аварий, пожаров и прочих чрезвычайных ситуаций, а также для страхования имущества организаций, жизни работников и гражданской ответственности перед третьими лицами.
Виды добровольного страхования, затраты по которым включаются в прочие расходы в полном объеме, определяются ст. 263 Налогового кодекса РФ, например, добровольное страхование: средств транспорта (воздушного, водного, наземного, трубопроводного), в т. ч. арендованного, расходы на содержание которого включаются в расходы, связанные с производством и реализацией; грузов; основных средств производственного назначения, объектов незавершенного капитального строительства; рисков, связанных с выполнением строительно-монтажных работ. Иные обязательные виды страхования определяются, например, законодательством об ипотечной, оценочной, охранной деятельности и Таможенным кодексом РФ.
Организация вправе по собственной инициативе заключать договоры со страховыми компаниями и негосударственными пенсионными фондами для страхования персонала и рисков помимо направлений, поименованных в ст. 263 НК РФ. В этом случае согласно ст. 270 НК РФ совокупная сумма платежей работодателей, выплачиваемая по договорам долгосрочного страхования жизни работников, пенсионного страхования и (или) негосударственного пенсионного обеспечения работников, учитывается в целях налогообложения в размере, не превышающем 12 % суммы расходов на оплату труда.
Взносы по договорам добровольного личного страхования, предусматривающим оплату страховщиками медицинских расходов застрахованных работников, включаются в состав расходов в размере, не превышающем 3 % суммы расходов на оплату труда. Взносы по договорам добровольного личного страхования, заключаемым исключительно на случай наступления смерти застрахованного работника или утраты застрахованным работником трудоспособности в связи с исполнением им трудовых обязанностей, включаются в состав расходов в размере, не превышающем 10 тыс. руб. в год на одного застрахованного работника [6, с. 96-97].
Основные записи расчетов по имущественному и личному страхованию на счетах бухгалтерского учета по дебету и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами», субсчета 76 – 1 приведены в таблицах 5 и 6.
Таблица 5 – Записи по дебету субсчета 76–1 «Расчеты по имущественному и личному страхованию»
| № п/п | Хозяйственная операция | К – т счета |
| 1 | Перечислены суммы страховых платежей по договору страхования имущества | 51 |
| 2 | Списаны потери товарно-материальных ценностей по страховому случаю | 10, 41 |
| 3 | Списаны потери денежных средств по страховому случаю | 51, 52 |
| 4 | Начислено страховое возмещение, причитающееся по договору страхования работнику организации | 73 |
Таблица 6 - Записи по кредиту субсчета 76–1 «Расчеты по имущественному и личному страхованию»
| № п/п | Хозяйственная операция | К – т счета |
| 1 | Исчислены суммы страховых платежей, причитающихся к уплате по договорам обязательного и добровольного страхования, включаемые в состав соответствующих расходов | 08, 15, 20, 44 и др. |
| 2 | Исчислены суммы страховых платежей, причитающихся к уплате по договорам обязательного и добровольного страхования, включаемые в состав прочих расходов | 91 |
| 3 | Получены суммы в возмещение ущерба при наступлении страхового случая | 51, 52, 55 |
| 4 | Списаны некомпенсируемые страховыми возмещениями потери от страхового случая | 99 |
Аналитический учет по счету 76–1 ведется по страховщикам и отдельным договорам страхования.
На субсчете 76-2 "Расчеты по претензиям" отражают расчеты по претензиям, предъявленным поставщикам, подрядчикам, транспортным и другим организациям, а также по предъявленным и признанным (или присужденным) штрафам, пеням и неустойкам.
По дебету счета 76 «Расчеты с разными дебиторами и кредиторами» отражают, в частности, расчеты по претензиям:
к поставщикам, подрядчикам и транспортным организациям по выявленным при проверке их счетов (после акцепта последних) несоответствия цен и тарифов, обусловленных договорами, а также при выявлении арифметических ошибок – в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками» или со счетами учета производственных запасов, товаров и соответствующих затрат, когда завышение цен либо арифметические ошибки в предъявленных поставщиками и подрядчиками счетах обнаружились после того, как записи по счета учета товарно-материальных ценностей или затрат были совершены (исходя из цен и подсчетов, отфактурованных поставщиками и подрядчиками);
к поставщикам материалов, товаров, как и к организациям, перерабатывающим материалы организации, за обнаруженные несоответствия качества стандартам, техническим условиям, заказу – в корреспонденции со счетами 60 «Расчеты с поставщиками и подрядчиками»;
к поставщикам, транспортным и другим организациям за недостачи груза в пути сверх предусмотренных в договоре величин – в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками»;
за брак и простои, возникшие по вине поставщиков или подрядчиков, в суммах, признанных плательщиками или присужденных судом, - в корреспонденции со счетами учета затрат на производство;
к кредитным организациям по суммам, ошибочно списанным (перечисленным) по счетам организации, - в корреспонденции со счетами учета денежных средств, кредитов;
а также по штрафам, пеням, неустойкам, взыскиваемым с поставщиков, подрядчиков, покупателей, заказчиков, потребителей транспортных и других услуг за несоблюдение договорных обязательств, в размерах, признанных плательщиками или признанных судом (суммы предъявленных претензий, не признанных плательщиками, на учет не принимают), - в корреспонденции со счетом 91 «Прочие доходы и расходы».
Аналитический учет по субсчету 76-2 «Расчеты по претензиям» ведут по каждому дебитору и отдельным претензиям.
На субсчете 76-3 «Расчеты по причитающимся дивидендам и другим доходам» учитывают расчеты по причитающимся организации дивидендам и другим доходам, в том числе по прибыли, убыткам и другим результатам по договору простого товарищества.
Подлежащие получению (распределению) доходы отражают по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» и кредитуют счета 91 «Прочие доходы и расходы». Активы, полученные организацией в счет доходов, приходуют по дебету счетов учета активов (51 «Расчетные счета» и др.) и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами».
На субсчете 76-4 "Расчеты по депонированным суммам" учитывают расчеты с работниками организации по суммам, начисленным, но не выплаченным в установленный срок (из-за неявки получателей).
Депонированные суммы отражают по кредиту счета 76 «Расчеты с разными дебиторами и кредиторами» и дебету счета 70 «Расчеты с персоналом по оплате труда». При выплате этих сумм получателю делают запись по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» и кредиту счетов учета денежных средств.
Учет расчетов с разными дебиторами и кредиторами в рамках группы взаимосвязанных организаций, о деятельности которых составляется сводная бухгалтерская отчетность, ведут на счете 76 «Расчеты с разными дебиторами и кредиторами» обособленно.
Рассмотрим отдельные виды расчетов предприятия с дебиторами и кредиторами.
Учет расчетов с бюджетом по налогам и сборам. Организации рассчитываются с бюджетом по налогу на прибыль; налогу на имущество; налогу на добавленную стоимость; налогу с продаж; акцизам по некоторым видам продукции; налогам, удерживаемым с физических лиц; пеням и штрафам за искажение отражения и исчислений налогов и др.
Перечисления в бюджет и во внебюджетные фонды оформляют платежными поручениями. Для учетного отражения отношений организации по расчетам с бюджетом используют синтетический счет 68 «Расчеты по налогам и сборам». К этому счету открывают субсчета по видам платежей; по некоторым платежам сальдо может быть как дебетовым, так и кредитовым (в зависимости от наличия задолженности или переплаты). Поэтому конечное сальдо по этому счету может быть развернутым.
Для бухгалтера важно показать в учете не только сумму начисленных налогов, но и источники их возмещения, т. е. что является источником уплаты налогов, сборов, пошлин.
По данному признаку различают источники возмещения налогов:
относимые на счета продажи (90 «Продажи») – налог на добавленную стоимость, акцизы;
включаемые в себестоимость продукции, товаров, работ и услуг (08 «Вложения во внеоборотные активы», 20 «Основное производство», 23 «Вспомогательные производства», 26 «Общехозяйственные расходы», 44 «Расходы на продажу») – налог с продаж; земельный налог; налог на игорный бизнес;
уплачиваемые за счет прибыли до ее налогообложения (91 «Прочие доходы и расходы») – налог на имущество; налог на рекламу;
уплачиваемые за счет чистой прибыли, т.е. прибыли после налогообложения (99 «Прибыль и убытки») – налог на прибыль; налог в виде дивидендов, процентов (у источников выплат); сбор за право торговли и т. д.
Таким образом, начисление налогов и сборов, рассчитанных исходя из налогооблагаемой базы и установленных законами процентных ставок, отражается в системе счетов бухгалтерского учета:
Д – т 08 Вложения во внеоборотные активы», 20 «Основное производство», 23 Вспомогательные производства», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и др.
К – т 68 «Расчеты по налогам и сборам»
Перечисление этих платежей в бюджет показывается по:
Д – т 68 «Расчеты по налогам и сборам»
К – т 51 «Расчетные счета».
Организации, согласно законодательству, производят платежи и во внебюджетные фонды: Фонды социального страхования, Фонд обязательного медицинского страхования и Пенсионный фонд Российской Федерации. С 01 января 2001 г. платежи в эти фонды заменены единым социальным налогом (взносом).
В бухгалтерском учете для регистрации и обобщения расчетов с внебюджетными фондами используют счета 68 «Расчеты по налогам и сборам» и 69 «Расчеты по социальному страхованию и обеспечению».
В дорожные фонды уплачивается налог на