Учет расчетов с юридическими и физическими лицами
Поэтому для организации будет проблематично отражение операций с собственными акциями, в частности, квалификация средств, поступающих в оплату акций в случае их дополнительного размещения до регистрации отчета об итогах выпуска и внесение соответствующих изменений об увеличении уставного капитала в учредительные документы организации.
Неденежные расчеты между российскими предприятиями, возникшие как следствие кризиса неплатежей и получившие затем широкое распространение приводят к имущественному искажению бухгалтерской отчетности.
Увеличение размеров дебиторской и кредиторской задолженности в случае многосторонних зачетов приводит к тому, что предприятие, в конечном итоге, становится неспособным само разобраться в сложном «узоре» взаиморасчетов. Урегулирование взаимной задолженности перерастает из проблемы одного предприятия в проблему государственного масштаба. Насколько острой стала эта проблема в России, свидетельствует тот факт, что Правительством РФ принято Постановление от 25 ноября 1998 г. № 1380 «О мерах по урегулированию просроченной задолженности между предприятиями», в котором Министерству экономики было поручено разработать систему урегулирования взаимной просроченной задолженности между предприятиями. Способствовать нормализации представляемой в бухгалтерской отчетности информации должна система клиринга, т. е. процедура проведения зачетов встречных однородных требований одновременно по всем направлениям и определение обязательств участников клиринга по сетевому принципу. В этих целях Министерством финансов РФ разработана форма отчетности, в которой расшифровываются данные о дебиторской и кредиторской задолженности.
Основная проблема при проведении такого рода многосторонних расчетов заключается в невозможности адекватной оценки задолженности как внешними пользователями, так, в отдельных случаях, и внутренними. При этом, если между контрагентами отсутствует договор о проведении взаимозачетов, нет и правовой базы для проведения соответствующих зачетов в бухгалтерском учете и отражения в отчетности чистой сальдированной величины обязательств. В свою очередь, действующие МСФО также не разрешают проведения соответствующих взаимозачетов в учете и отчетности в случае, если отсутствует договор между сторонами сделки. Однако, у западных компаний, применяющих МСФО, доля такого рода обязательств в общей структуре активов или в обороте невелика, у российских компаний на такого рода схемы может приходиться весьма существенная часть расчетов по договорам. Поэтому необходимо детально рассмотреть вопрос о том, насколько необходимо (и возможно) в этом случае какое-либо дополнительное раскрытие информации с тем, чтобы у пользователей финансовой отчетности могла сложиться более менее адекватная картина.
В целях достоверности бухгалтерской отчетности необходимо установить порядок проведения оценки дебиторской задолженности по рыночным ценам. Правила бухгалтерского учета позволяют создавать резервы по сомнительным долгам, но не оценивать дебиторскую задолженность по рыночным ценам. На сегодняшний день проведение такой оценки затруднено в связи с неразвитостью рынка дебиторской задолженности. Вместе с тем, целесообразно возможность проведения такой оценки уже сейчас заложить в нормативную базу по бухгалтерскому учету, параллельно решая при этом вопрос об оценке кредиторской задолженности перед тем же контрагентом.
В хозяйствующих субъектах России совсем по-иному, чем принято на Западе, отражается в финансовой отчетности информация о пенсионных выплатах. Здесь действуют другие принципы формирования пенсионных фондов и пособий, чем те, которые зафиксированы в МСФО № 9. Хозяйствующие субъекты к тому же не составляют пенсионные планы, не производят актуарной их оценки и какого-либо пересчета сумм взносов в пенсионный фонд.
В России установлен также порядок учета доходов, несколько отличающийся от порядка, заложенного в МСФО № 18. В ряде случаев сами хозяйствующие субъекты (например, предприятия малого бизнеса) выбирают вариант продаж (в частности, по отгрузке или по оплате продукции), а следовательно, и срок зачисления ресурсов в их доходы.
3.2 Учетные и налоговые вопросы
В нынешней системе налогообложения отсутствуют такие понятия, как «отложенные платежи», «временные разницы в налогах», «налоговые потери», «налоговая экономия» и целый ряд других экономических показателей, применяемых западными фирмами и зафиксированных в МСФО № 12. Поэтому, естественно, учет налогов осуществляют не в соответствии с указанным выше стандартом, а в самой финансовой отчетности хозяйствующих субъектов информацию о налогах подают в несколько другом разрезе, чем это зафиксировано в МСФО № 12.
В финансовой отчетности российских организаций в отличие от западных обычно нет информации об их денежных средствах, заблокированных или «замороженных» в банках на счетах, хотя такие явления встречаются на практике довольно часто. В этом случае трудно определить реальное финансовое состояние организации. По требованиям МСФО такая информация в отчетности должна быть.
На Западе годовую финансовую отчетность акционерные общества и другие организации имеют право составлять на любую выбранную ими дату (а не на 1 января как в России), причем по неутвержденным формам, но с соблюдением минимума статей (позиций) в ней, по которым в обязательном порядке должны быть даны ответы. Финансовая отчетность западных организаций, прежде чем будет опубликована, должна, как правило, иметь аудиторское заключение. В России это требование не стало аксиоматичным, поскольку многие хозяйствующие субъекты освобождены в законодательном порядке от обязательного аудирования. В результате достоверность информации в отчетности подобных организаций никем не гарантирована.
Реформирование учета на основе МСФО порождает необходимость на предприятиях наряду с бухгалтерским учетом параллельно вести налоговый учет, что существенно увеличивает их затраты на эти цели и вызывает множество нареканий, нередко справедливых. Чтобы уменьшить число оппонентов проводимой реформы учета в нашей стране, целесообразно для предприятий, которые находятся вне сферы действия отечественных и зарубежных фондовых рынков, вместо налогового и финансового учета узаконить как одну из возможных (причем, по их выбору) вариантов новую модель учета, а именно финансового, построенного на принципах налогового учета. В результате будет заметно снижена трудоемкость учета, поскольку вместо двух появиться один финансовый учет, который станет источником необходимой информации для налоговых расчетов. Реализация данных предложений позволит придать процессу реформирования учета в России более осмысленный характер, поскольку их комплекс базируется на одном из основных принципов рыночной экономики: доходы от намечаемых преобразований должны быть больше затрат на их проведение.
ЗАКЛЮЧЕНИЕ
Часть оборотных активов организации, направленная на расчеты с физическими и юридическими лицами, является дебиторской задолженностью. Многообразие объектов дебиторской задолженности объясняется прежде всего различиями в существе совершаемых операций, их документировании и отражении на счетах синтетического и аналитического учета. Объединение однородных по своему содержанию хозяйственных операций дает возможность выделить однородные объекты учета при отражении расчетных отношений данной организации с другими хозяйствующими субъектами. Для учета дебиторской действующим планом счетов предусматриваются счета: 60«Расчеты с поставщиками и подрядчиками» (по авансам выданным), 62 «Расчеты с покупателями и заказчиками», 71 «Расчеты с подотчетными лицами», 76 «Расчеты с разными дебиторами и кредиторами» и др. Дебиторская задолженность в зависимости от сроков ее погашения подразделяются на краткосрочную и долгосрочную исходя из требований составления бухгалтерской отчетности.
Кредиторская задолженность представляет собой обязательства организации за поставленные ей товары, работы и услуги, а также другие обязательства в пользу кредиторов, обусловленные прошлыми хозяйственными событиями и сделками. Выполнение обязательств организации влечет за собой использование активов в определенном периоде, т. е. их передачу по требованию кредиторов. Таким образом, идет отток экономических ресурсов организации, который обусловлен необходимостью исполнения существующих обязательств, выраженных в конкретной сумме.
Для учета кредиторской задолженности действующим планом счетов предусматриваются счета: 60 «Расчеты с поставщиками и подрядчиками», 62 «расчеты с покупателями и заказчиками» (по авансам полученным), 76 «Расчеты с разными дебиторами и кредиторами».
В соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации дебиторская и кредиторская задолженность отражается в балансе на основании бухгалтерских записей, произведенных по счетам синтетического учета, периодически уточняемых и выверяемых, и сальдо по отдельным счетам (71 «Расчеты с подотчетными лицами», 76 «Расчеты с разными дебиторами и кредиторами» и др.) в балансе отражается развернуто, т. е. дебетовое сальдо отражается в активе баланса, а кредитовое сальдо – в пассиве.
Общими определяющими критериями учета дебиторской и кредиторской задолженности являются правильность документирования текущих обязательств и расчетов организации; основания для постановки дебиторской и кредиторской задолженности на учет; контроль за изменением их суммы и соблюдение правил отражения дебиторской и кредиторской задолженности в бухгалтерском балансе.
Одной из важнейших предпосылок обеспечения реальности статей баланса, включающих дебиторскую и кредиторскую задолженность, является подтверждение полноты отражения этих сумм в учете, а также своевременность списания просроченной задолженности. С этой целью организации ежегодно проводят инвентаризацию расчетов с поставщиками и подрядчиками, покупателями и заказчиками, подотчетными лицами, другими дебиторами и кредиторами. Итоговые данные инвентаризации дают возможность выявить суммы дебиторской и кредиторской задолженности с истекшим сроком их погашения, списание которых производится за счет финансовых результатов. В этой связи следует отметить, что своевременность и соблюдение порядка списания просроченной дебиторской и кредиторской задолженности позволяют организациям правильно определить налогооблагаемую базу по налогу на прибыль.
Таким образом, рационально организованная система бухгалтерского учета дебиторской и кредиторской задолженности позволяет обеспечить:
своевременное и правильное документирование операций по движению денежных средств и расчетов;
контроль за правильными и своевременными расчетами с бюджетом, банками, персоналом;
контроль соблюдения форм расчетов, установленных в договорах с покупателями и поставщиками;
своевременную сверку расчетов с дебиторами и кредиторами для исключения просроченной задолженности.
Список литературы
Реформа бухгалтерского учета. ФЗ «О бухгалтерском учете». Шестнадцать положений по бухгалтерскому учету. – 11-е изд., изм. И доп. – М.: Издательство «Ось-89», 2002. – 368 с.
22 ПБУ и 11 указаний и рекомендаций по бухгалтерскому учету в Российской Федерации (с изм., внесенными приказами Минфина России от 18.09.2006 г., 27.11.2006 г., 26.03.2006 г.). - Изд. 4-е, доп. - М. : Ось-89, 2008. - 416 с.
ПБУ 1-22. Федеральный закон «О бухгалтерском учете» [по сост. на 03.11.2006 г.]. Методические указания. - Новосибирск : Сиб. унив. изд-во, 2008. - 207 с.
ПБУ 1-22. Федеральный закон «О бухгалтерском учете» [по сост. на 03.11.2006 г.]. Методические указания. - Новосибирск : Сиб. унив. изд-во, 2008. - 233 с.
Анализ финансовой отчетности: Учебник/ Под ред. М. А. Вахрушиной, Н. С. Пласковой – М.: Вузовский учебник, 2007. – 367 с.
Андросов, А.М. Бухгалтерский учет: учебное пособие/ А.М. Андросов, Е.В. Викулова. – М.: Андросов, 2003. – 1024 с.
Астахов В. П.Учет денежных средств и текущих обязательств в организациях: Учебное пособие/ В. П. Астахов. – Ростов н/Д: Издательский центр «МарТ», 2002.- 480 с.
Банк В. Р., Банк С. В., Тараскина А. В. Финансовый анализ: учеб. пособие/ В. Р. Банк, С. В. Банк, А. В. Тараскина. – М.:ТК Велби, Изд-во Проспект, 2007. – 344 с.
Бородин, В.П. Бухгалтерский учет: учебник для вузов/ В.А. Бородин. – Изд. 3-е, перераб. И доп. –М.: ЮНИТИ-ДАНА: Единство, 2004 . – 528 с.
Бухгалтерский учет: Учебник/ И. И. Бочкарева, В. А. Быков и др.; Под ред. Я. В. Соколова. – М.: ТК Велби, Издательство Проспект, 2004. – 768 с.
Бухгалтерская (финансовая) отчетность: учебное пособие для вузов/ под ред. В.Д. Новодворского.- М.: ИНФРА-М, 2003.-464с.
Бухгалтерский финансовый учет: учебник для вузов/ под ред. Ю.А. Бабаева. – М.: ВЗФЭИ, 2003. – 525 с.
Вещунова, Н. А. Бухгалтерский учет: учебник для вузов/ Н. А. Вещунова, Л. А. Фомина. – Изд. 3-е, перераб. и доп. – М.: Финансы и статистика, 2006. – 624 с.
Донцова Л. В. Анализ финансовой отчетности: учебник/ Л. В. Донцова, Н. А. Никифорова. – 5-е изд., перераб. и доп. – М.: Издательство «Дело и Сервис», 2007. – 368 с.
Каморджанова, Н.А., Карташов, И.В. Бухгалтерский учет/ Н.А. Каморджанова, И.В. Карташов.- Изд. 2-е, испр. и доп. – СПб.: Питер, 2004.- 288 с.
Керимов, В. Э. Бухгалтерский учет: учебник/ В. Э. Керимов. – М.: Издательство ЭКСМО, 2005. – 688 с.
Кондраков, Н.П. Бухгалтерский учет: учеб. пособие для вузов / Н.П. Кондраков. - Изд. 5-е, перераб. и доп. - М.: ИНФРА-М, 2007. - 717 с.
Ломыкин, И.А. Бухгалтерский учет: учебник/ И.А. Ломыкин.- М.: Филинъ, 2003. – 520 с.
Рогуленко, Т.М. Бухгалтерский учет: учебник для вузов / Т.М. Рогуленко., В.П. Харьков. - Изд. 2-е, перераб. и доп. - М.: Финансы и статистика, 2007. - 368 с.
Финансовый учет: учебник для вузов/ под ред. проф. В.Г. Гетьмана. – Изд. 2-е, перераб. и доп. - М.: Финансы и статистика 2004.- 784 с.
Часова, О. В. Финансовый бухгалтерский учет: учеб. пособие / О. В. Часова. – М.: Финансы и статистика, 2007. – 544 с.
Чернов, В.А. Бухгалтерская финансовая отчетность: учебное пособие для вузов / В.А. Чернов; под ред. М.И. Баканова. - М.: ЮНИТИ-ДАНА, 2007. - 127 с.
ПРИЛОЖЕНИЕ А
Структура дебиторской задолженности ОАО «Промприбор» за 2008 г
| Вид дебиторской задолженности | На 31.12.2008г. | |
| Срок наступления платежа | ||
| До одного года | Свыше одного года | |
| Дебиторская задолженность покупателей и заказчиков, тыс. руб. | 157805 | − |
| В т.ч. просроченная, тыс. руб. | − | − |
| Прочая дебиторская задолженность, тыс.руб. | 34655 | − |
| В т.ч. просроченная, тыс.руб. | − | − |
| Итого, тыс.руб. | 192460 | − |
ПРИЛОЖЕНИЕ Б
Структура кредиторской задолженности на 31.12.2008г
| Наименование кредиторской задолженности | Срок наступления платежа | |
| До одного года | Свыше одного года | |
| Кредиторская задолженность перед поставщиками и подрядчиками, т. руб. | 75091 | - |
| в том числе просроченная, т. руб. | - | - |
| Кредиторская задолженность перед персоналом организации, т. руб. | 9488 | - |
| в том числе просроченная, т. руб. | - | - |
| Кредиторская задолженность перед бюджетом и государственными внебюджетными фондами, т. руб. | 18852 | - |
| в том числе просроченная, т. руб. | - | - |
| Кредиты, т. руб. | 110650 | 100258 |
| в том числе просроченные, т. руб. | - | - |
| Займы, всего, т руб. | - | - |
| в том числе просроченные, т. руб. | - | - |
| В том числе облигационные займы, т. руб. | - | - |
| в том числе просроченные облигационные займы, т. руб. | - | - |
| Прочая кредиторская задолженность, т руб. | 62256 | - |
| В том числе просроченная, т. руб. | - | - |
| Итого, т. руб. | 276337 | - |
| В том числе итого просроченная, т. руб. | - | - |
ПРИЛОЖЕНИЕ В
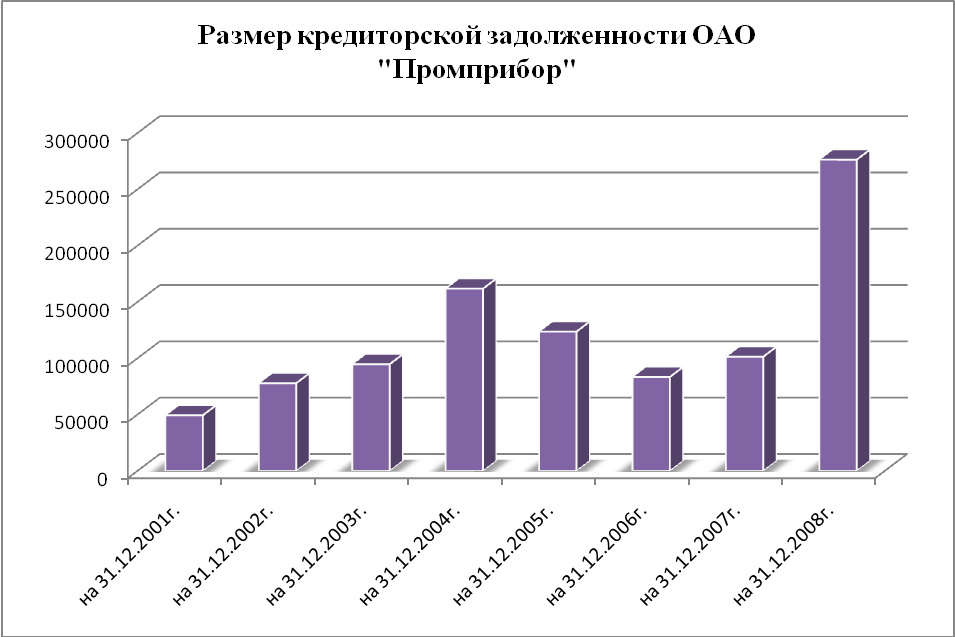
Размер кредиторской задолженности ОАО «Промприбор» за 2001 – 2008 гг
ПРИЛОЖЕНИЕ Г
Бухгалтерская отчетность ОАО «Промприбор» за 2007-2008 гг.
БУХГАЛТЕРСКИЙ БАЛАНС на 31 декабря 2007 г
| Коды | ||||||||
| Форма № 1 по ОКУД | 0710001 | |||||||
| Дата | 2007 | 12 | 31 | |||||
| Организация: Открытое акционерное общество "Промприбор" | по ОКПО | 05806720 | ||||||
| Идентификационный номер налогоплательщика | ИНН | 5702000191 | ||||||
| Вид деятельности | по ОКВЭД | 33.20.6 | ||||||
| Организационно-правовая форма / форма собственностиОткрытое акционерное общество/ Частная | по ОКОПФ / ОКФС | 47 | 16 | |||||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | ||||||
| Местонахождение (адрес) 303858 Россия, Орловская область, г. Ливны, Мира 40 | ||||||||
| АКТИВ | Код строки | На начало отчетного года | На конец отчетного периода | |||||
| 1 | 2 | 3 | 4 | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||
| Нематериальные активы | 110 | - | - | |||||
| Основные средства | 120 | 162004 | 194260 | |||||
| Незавершенное строительство | 130 | 10520 | 20692 | |||||
| Доходные вложения в материальные ценности | 135 | - | - | |||||
| Долгосрочные финансовые вложения | 140 | 5054 | 1507 | |||||
| Отложенные налоговые активы | 145 | 26 | 16 | |||||
| Прочие внеоборотные активы | 150 | 43 | 43 | |||||
| ИТОГО по разделу I | 190 | 177647 | 216518 | |||||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||||
| Запасыв том числе : | 210 | 132545 | 196753 | |||||
| сырье, материалы и другие аналогичные ценности | 211 | 61893 | 82132 | |||||
| животные на выращивании и откорме | 212 | - | - | |||||
| затраты в незавершенном производстве | 213 | 55767 | 88358 | |||||
| готовая продукция и товары для перепродажи | 214 | 13899 | 24907 | |||||
| товары отгруженные | 215 | - | - | |||||
| расходы будущих периодов | 216 | 986 | 1355 | |||||
| прочие запасы и затраты | 217 | - | - | |||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 4568 | 7913 | |||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - | - | |||||
| в том числе: покупатели и заказчики | 231 | - | - | |||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 104911 | 156905 | |||||
| в том числе: покупатели и заказчики | 241 | 89259 | 109911 | |||||
| Краткосрочные финансовые вложения | 250 | - | - | |||||
| Денежные средства | 260 | 27662 | 9431 | |||||
| Прочие оборотные активы | 270 | 367 | 1352 | |||||
| ИТОГО по разделу II | 290 | 270053 | 372355 | |||||
| БАЛАНС (сумма строк 190 + 290) | 300 | 447 699 | 588873 | |||||
| ПАССИВ | Код строки | На начало отчетного года | На конец отчетного периода | |||||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||
| Уставный капитал | 410 | 20 062 | 20 062 | |||||
| Собственные акции, выкупленные у акционеров | 411 | - | - | |||||
| Добавочный капитал | 420 | - | - | |||||
| Резервный капитал | 430 | 2651 | 4191 | |||||
| резервы, образованные в соответствии с законодательством | 431 | - | - | |||||
| резервы, образованные в соответствии с учредительными документами | 432 | 2651 | 4191 | |||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 168443 | 217719 | |||||
| ИТОГО по разделу III | 490 | 191157 | 241973 | |||||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||
| Займы и кредиты | 510 | 22601 | - | |||||
| Отложенные налоговые обязательства | 515 | 6898 | 8851 | |||||
| Прочие долгосрочные обязательства | 520 | - | - | |||||
| ИТОГО по разделу IV | 590 | 29498 | 8851 | |||||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||
| Займы и кредиты | 610 | 104961 | 125 258 | |||||
| Кредиторская задолженность | 620 | 121844 | 212551 | |||||
| поставщики и подрядчики | 621 | 30750 | 78658 | |||||
| задолженность перед персоналом организации | 622 | 7792 | 7024 | |||||
| задолженность перед государственными внебюджетными фондами | 623 | 3649 | 1935 | |||||
| задолженность по налогам и сборам | 624 | 12310 | 4135 | |||||
| прочие кредиторы | 625 | 67343 | 120799 | |||||
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 178 | 178 | |||||
| Доходы будущих периодов | 640 | 60 | 62 | |||||
| Резервы предстоящих расходов | 650 | - | - | |||||
| Прочие краткосрочные обязательства | 660 | - | - | |||||
| ИТОГО по разделу V | 690 | 227044 | 338049 | |||||
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 447699 | 558873 | |||||
| СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ | ||||||||
| Наименование показателя | Код строки | На начало отчетного года | На конец отчетного периода | |||||
| Арендованные основные средства | 910 | 350 | - | |||||
| в том числе по лизингу | 911 | - | - | |||||
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | 5697 | - | |||||
| Товары, принятые на комиссию | 930 | - | - | |||||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | 29 | 29 | |||||
| Обеспечения обязательств и платежей полученные | 950 | 24480 | - | |||||
| Обеспечения обязательств и платежей выданные | 960 | - | 36497 | |||||
| Износ жилищного фонда | 970 | 1 420 | 1048 | |||||
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | - | - | |||||
| Нематериальные активы, полученные в пользование | 990 | - | - | |||||
| Материалы, принятые в переработку | 991 | 4277 | 1425 | |||||
| Износ основных средств | 992 | 1420 | 1048 | |||||
Руководитель Кобылкин Николай Главный бухгалтер Евдокимова Ольга
________ Иванович ________ Геннадьевна
(подпись) (расшифровка подписи) (подпись) (расшифровка подписи)
27 марта 2008 г.
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
за Январь - Декабрь 2007г.
| Коды | |||||
| Форма № 2 по ОКУД | 0710002 | ||||
| Дата | 2007 | 12 | 31 | ||
| Организация: Открытое акционерное общество "Промприбор" | по ОКПО | 05806720 | |||
| Идентификационный номер налогоплательщика | ИНН | 5702000191 | |||
| Вид деятельности | по ОКВЭД | 33.20.6 | |||
| Организационно-правовая форма / форма собственности: открытое акционерное общество | по ОКОПФ / ОКФС | ||||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | |||
| Местонахождение (адрес): 303858 Россия, Орловская область, г. Ливны, Мира 40 | |||||
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года | ||
| Доходы и расходы по обычным видам деятельности | |||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 545287 | 423007 | ||
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | (313477) | (256156) | ||
| Валовая прибыль | 029 | 231810 | 166851 | ||
| Коммерческие расходы | 030 | (15352) | (12894) | ||
| Управленческие расходы | 040 | (122474) | (79957) | ||
| Прибыль (убыток) от продаж | 050 | 93984 | 74000 | ||
| Прочие доходы и расходы | |||||
| Проценты к получению | 060 | - | - | ||
| Проценты к уплате | 070 | (14629) | (8718) | ||
| Доходы от участия в других организациях | 080 | - | - | ||
| Прочие операционные доходы | 090 | 244483 | 180434 | ||
| Прочие операционные расходы | 100 | (239581) | (193841) | ||
| Прибыль (убыток) до налогообложения | 140 | 84257 | 51875 | ||
| Отложенные налоговые активы | 141 | (11) | (11) | ||
| Отложенные налоговые обязательства | 142 | (1954) | (213) | ||
| Текущий налог на прибыль | 150 | (22255) | (18096) | ||
| Налог на прибыль и иные аналогичные обязательные платежи | 180 | (44) | (2752) | ||
| Чистая прибыль (убыток) отчетного периода | 190 | 59993 | 30803 | ||
| СПРАВОЧНО: | |||||
| Постоянные налоговые обязательства (активы) | 200 | 3998 | 5870 | ||
| Базовая прибыль (убыток) на акцию | 201 | - | - | ||
| Разводненная прибыль (убыток) на акцию | 202 | - | - | ||
| РАСШИФРОВКА ОТДЕЛЬНЫХ ПРИБЫЛЕЙ И УБЫТКОВ | |||||
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года | ||
| прибыль | убыток | прибыль | убыток | ||
| Штрафы, пени и неустойки признанные или по которым получены решения суда (арбитражного суда) об их взыскании | 210 | - | - | - | 131 |
| Прибыль (убыток) прошлых лет | 220 | - | - | - | - |
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | 230 | - | - | - | - |
| Курсовые разницы по операциям в иностранной валюте | 240 | 541 | 342 | 160 | 76 |
| Отчисления в оценочные резервы | 250 | Ч | - | Ч | - |
| Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности | 260 | - | - | - | - |
| 270 | - | - | - | - | |
Руководитель Кобылкин Николай Главный бухгалтер Евдокимова Ольга
________ Иванович ________ Геннадьевна
(подпись) (расшифровка подписи) (подпись) (расшифровка подписи)
28 марта 2008 г.
БУХГАЛТЕРСКИЙ БАЛАНСна 31 декабря 2008 г
| Коды | |||||||
| Форма № 1 по ОКУД | 0710001 | ||||||
| Дата | 2008 | 12 | 31 | ||||
| Организация: Открытое акционерное общество "Промприбор" | по ОКПО | 05806720 | |||||
| Идентификационный номер налогоплательщика | ИНН | 5702000191 | |||||
| Вид деятельности | по ОКВЭД | 33.20.6 | |||||
| Организационно-правовая форма / форма собственности Открытое акционерное общество/ Частная | по ОКОПФ / ОКФС | 47 | 16 | ||||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | |||||
| Местонахождение (адрес) 303858 Россия, Орловская область, г. Ливны, Мира 40 | |||||||
| АКТИВ | Код строки | На начало отчетного года | На конец отчетного периода | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||||
| Основные средства | 120 | 194260 | 227885 | ||||
| Незавершенное строительство | 130 | 20692 | 17040 | ||||
| Долгосрочные финансовые вложения | 140 | 1507 | 1626 | ||||
| Отложенные налоговые активы | 145 | 16 | 56 | ||||
| Прочие внеоборотные активы | 150 | 43 | 43 | ||||
| ИТОГО по разделу I | 190 | 216518 | 246650 | ||||
| II. ОБОРОТНЫЕ АКТИВЫ | |||||||
| Запасыв том числе : | 210 | 196753 | 226853 | ||||
| сырье, материалы и другие аналогичные ценности | 211 | 82132 | 59661 | ||||
| затраты в незавершенном производстве | 213 | 88358 | 140457 | ||||
| готовая продукция и товары для перепродажи | 214 | 24907 | 24695 | ||||
| расходы будущих периодов | 216 | 1355 | 2041 | ||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 7913 | 3906 | ||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 156905 | 192460 | ||||
| в том числе:покупатели и заказчики | 241 | 109911 | 157805 | ||||
| Денежные средства | 260 | 9431 | 6959 | ||||
| Прочие оборотные активы | 270 | 1352 | 373 | ||||
| ИТОГО по разделу II | 290 | 372355 | 430551 | ||||
| БАЛАНС (сумма строк 190 + 290) | 300 | 588873 | 677201 | ||||
| ПАССИВ | Код строки | На начало отчетного года | На конец отчетного периода | ||||
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Уставный капитал | 410 | 20062 | 20062 | ||||
| Резервный капитал | 430 | 4191 | 7191 | ||||
| резервы, образованные в соответствии с учредительными документами | 432 | 4191 | 7191 | ||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 217719 | 262773 | ||||
| ИТОГО по разделу III | 490 | 241973 | 290027 | ||||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 510 | - | 100258 | ||||
| Отложенные налоговые обязательства | 515 | 8851 | 10516 | ||||
| ИТОГО по разделу IV | 590 | 8851 | 110775 | ||||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 610 | 125258 | 110650 | ||||
| Кредиторская задолженность | 620 | 212551 | 165687 | ||||
| поставщики и подрядчики | 621 | 78658 | 75091 | ||||
| задолженность перед персоналом организации | 622 | 7024 | 9488 | ||||
| задолженность перед государственными внебюджетными фондами | 623 | 1935 | 5871 | ||||
| задолженность по налогам и сборам | 624 | 4135 | 12981 | ||||
| прочие кредиторы | 625 | 120799 | 62256 | ||||
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 178 | - | ||||
| Доходы будущих периодов | 640 | 62 | 63 | ||||
| ИТОГО по разделу V | 690 | 338049 | 276400 | ||||
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 588873 | 677201 | ||||
| СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ | |||||||
| Наименование показателя | Код строки | На начало отчетного года | На конец отчетного периода | ||||
| Арендованные основные средства | 910 | - | 15620 | ||||
| в том числе по лизингу | 911 | - | 5620 | ||||
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | - | 1462 | ||||
| Обеспечения обязательств и платежей выданные | 960 | 36497 | 77989 | ||||
| Износ жилищного фонда | 970 | 1048 | 1254 | ||||
| Материалы, принятые в переработку | 991 | 1425 | 1 | ||||
Руководитель Кобылкин Николай Главный бухгалтер Евдокимова Ольга
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ за Январь - Декабрь 2008г
| Коды | |||||
| Форма № 2 по ОКУД | 0710002 | ||||
| Дата | 2008 | 12 | 31 | ||
| Организация: Открытое акционерное общество "Промприбор" | по ОКПО | 05806720 | |||
| Идентификационный номер налогоплательщика | ИНН | 5702000191 | |||
| Вид деятельности | по ОКВЭД | 33.20.6 | |||
| Организационно-правовая форма / форма собственности: открытое акционерное общество | по ОКОПФ / ОКФС | ||||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | |||
| Местонахождение (адрес): 303858 Россия, Орловская область, г. Ливны, Мира 40 | |||||
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года | ||
| Доходы и расходы по обычным видам деятельности | |||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 625794 | 545287 | ||
| Себестоимость
проданных
товаров,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||