Анализ баланса предприятия
В разделе II «Оборотные активы» баланса приводятся сведения о стоимости и составе оборотных активов организации на отчетную дату. Оборотными признаются активы, которые сравнительно быстро переносят свою стоимость на затраты.
В строке 210 «Запасы» в одной из немногих статей рекомендованной Минфином России формы баланса, для которой предусмотрены расшифровочные строки. Для расшифровки показателя строки 210 в балансе приведены следующие строки:
- 214 «Готовая продукция и товары для перепродажи»;
- 216 «Расходы будущих периодов».
Строка 210 баланса является итоговой по отношению к этим расшифровочным строкам. Приведенные в балансе сведения о материально-производственных запасах (МПЗ) должны соответствовать данным описей и актов инвентаризации, проведенной перед составлением годовой отчетности. В ОАО «Курскагропромдорстрой» показатель для этой строки «Запасы» - на начало года 2710 тыс. рублей и на конец года 8679 тыс. рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма готовой продукции и товаров для перепродажи и расходов будущих периодов.
По строке 216 «Расходы будущих периодов» отражается дебетовое сальдо счета 97 «Расходы будущих периодов». Расходы будущих периодов это затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам. Расходы будущих периодов учитываются по дебету счета 97 в корреспонденции со счетами 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами» и другие. Период признания расходов будущих периодов (списания их на счета учета затрат) организация определяет на основании соответствующих документов. В ОАО «Курскагропромдорстрой» показатель для этой строки - на начало года 1430 тыс. рублей и на конец года 7974 тыс. рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумму затрат на будущие периоды.
По строке 220 «Налог на добавленную стоимость по приобретенным ценностям» отражается дебетовое сальдо счета 19 «Налог на добавленную стоимость по приобретенным ценностям». Это остаток «входного» НДС по приобретенным МПЗ, нематериальным активам, капитальным вложениям, работам и услугам, который еще не принят к вычету. На счете 19 могут числиться суммы НДС, не принятые к вычету из-за отсутствия счетов-фактур, неправильного оформления документов и по иным причинам, которые в последующих периодах будут устранены. Суммы «входного» НДС, принятые к вычету, списываются с кредита счета 19 в дебет счета 68, субсчет «Расчеты по НДС». В ОАО «Курскагропромдорстрой» показатель для этой строки «Налог на добавленную стоимость по приобретенным ценностям» - на начало года 249 тысяч рублей и на конец года 86 тысяч рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма обязательных вычет у организации за проданные товары.
В строке 240 баланса «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)» отражается сумма краткосрочной дебиторской задолженности, срок погашения которой по условиям договора наступает менее чем через 12 месяцев. Краткосрочная дебиторская задолженность отражается в бухгалтерском учете путем ведения соответствующей аналитики на счетах учета расчетов:
- с поставщиками по выданным им авансам (счет 60);
- с работниками организации по подотчетным суммам (счет 71), а также по выданным им займам и ссудам (счет 73);
- с бюджетом и внебюджетными фондами по суммам переплаты по налогам и сборам (счета 68 и 69).
Если организация создала резерв по сомнительным долгам, сумму краткосрочной дебиторской задолженности следует уменьшить на кредитовое сальдо счета 63 «Резервы по сомнительным долгам» (в сумме, относящейся к краткосрочной дебиторской задолженности). Состав краткосрочной дебиторской задолженности рекомендуется расшифровать. Какие именно показатели следует расшифровать, организация решает самостоятельно, руководствуясь принятыми в учетной политике критериями существенности. При этом можно выделить отдельной строкой поставщиков (по авансам выданным) и выданные займы с подотчетными суммами.
В ОАО «Курскагропромдорстрой» показатель для этой строки «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)» - на начало года 160369 тыс. рублей и на конец года 204956 тыс. рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма всей дебиторской задолженности.
В строке 260 «Денежные средства» показатели этой строки формируется как сумма дебетовых остатков по счетам:
- 50 «Касса»;
- 51 «Расчетные счета»;
- 55 «Специальные счета в банках».
В ОАО «Курскагропромдорстрой» показатель для этой строки «Денежные средства» - на начало года 2902 тыс. рублей и на конец года 147 рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма всей дебиторской задолженности.
Строка 290 итоговая для раздела II "Оборотные активы". Показатель этой строки формируется как сумма строк:
210 «Запасы»;
220 «Налог на добавленную стоимость по приобретенным ценностям»;
260 «Денежные средства».
В ОАО «Курскагропромдорстрой» показатель этой строки 290 - на начало года 166561 тыс. рублей и на конец года 234410 тыс. рублей. Данные для заполнения этой строки формируется как сумма строк: стр. 214 «Готовая продукция и товары для перепродажи» + стр. 216 «Расходы будущих периодов» + стр. 220 «НДС по приобретенным ценностям» + 240 «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)» + 260 «Денежные средства».
Итоговая сумма активов организации отражается по строке 300 «Баланс». В строке 300 отражается сумма всех активов организации как внеоборотных, так и оборотных. Общая сумма активов организации, отраженная по строке 300 баланса, должна быть равна общей сумме пассивов организации - показателю строки 700 пассива баланса. В ОАО «Курскагропромдорстрой» показатель для этой строки «Баланс» – на начало года 236590 тыс. руб. и на конец года 301862 тыс. руб. Данные для заполнения данной строки берём из бухгалтерского баланса как сумма строк 190 «Итого по разделу I» и 290 «Итого по разделу II».
Теперь рассмотрим пассив баланса.
В разделе III «Капитал и резервы» баланса отражается величина собственного капитала организации. Это уставный капитал, нераспределенная прибыль и прочие капитализируемые резервы.
По строке 410 «Уставный капитал» отражается сальдо счета 80 «Уставный капитал». Предназначена для обществ с ограниченной ответственностью это величина уставного капитала. Сумма в этой строке баланса должна соответствовать размеру уставного капитала, зафиксированному в учредительных документах. В ОАО «Курскагропромдорстрой» показатель для этой строки - на начало года 39245 тыс. рублей и на конец года 39245 тыс. рублей. Данные для заполнения этой строки бухгалтер показал кредитовое сальдо счета 80.
В строке 470 «Нераспределенная прибыль (непокрытый убыток)» отражается сальдо счета 84 «Нераспределенная прибыль (непокрытый убыток)»:
- кредитовое - если у организации есть нераспределенная прибыль;
- дебетовое - если у фирмы не покрыты убытки, в этом случае показатель строки 470 приводится в скобках.
При расчете значения строки 490 «Итого по разделу III» сумма убытка вычитается. По строке 470 отражаются суммы нераспределенной прибыли (непокрытого убытка) и отчетного периода. В ОАО «Курскагропромдорстрой» показатель для этой строки «Нераспределенная прибыль (непокрытый убыток)» - на начало года 0 тыс. рублей и на конец года 352 тыс. руб. Данные для заполнения этой строки берем из 1С: «Анализ счета», как кредитовое сальдо счета 84 (непокрытый убыток).
Строка 490 является итоговой для раздела III «Капитал и резервы». В ней отражается сумма всех собственных источников средств организации - уставный капитал и нераспределенная прибыль. Если сумма в строке 470 «Нераспределенная прибыль (непокрытый убыток)» заключена в круглые скобки (то есть сформирован убыток), она тоже вычитается, а не прибавляется. В ОАО «Курскагропромдорстрой» показатель этой строки - на начало года 95556 тыс. руб. и на конец года 95908 тыс. руб. Данные для заполнения этой строки формируется как сумма строк: стр. 410 «Уставный капитал» + стр. 470 «Нераспределенная прибыль (непокрытый убыток)».
В этом разделе IV «Долгосрочные обязательства» отражаются суммы займов, кредитов и тому подобное, полученных организацией на срок более года и не погашенных на отчетную дату. В разделе IV отражается также величина отложенных налоговых обязательств организации. Все остальные суммы долгосрочной кредиторской задолженности отражаются в отдельной строке. Организация может добавить в разделе IV расшифровочные строки, если считает необходимым выделить еще какие-либо показатели. Например, в дополнительной строке можно показать сумму долгосрочной кредиторской задолженности перед учредителями.
В строке 515 «Отложенные налоговые обязательства» отражается кредитовое сальдо счета 77 «Отложенные налоговые обязательства». Сумма отложенных налоговых обязательств в балансе обязательно отражается отдельной строкой, даже если она кажется несущественной. Это показатель будущих обязательств организации перед бюджетом по налогу на прибыль. В ОАО «Курскагропромдорстрой» показатель для этой строки «Отложенные налоговые обязательства» – на начало года 386 тыс. руб. и на конец года 51 тыс. руб. Данные для заполнения данной строки берём из 1С: «Анализ счета», как произведение налогооблагаемой временной разницы и ставки по налогу на прибыль.
Строка 590 является итоговой для разделе IV «Долгосрочные обязательства» баланса. В ней приводится вся сумма кредиторской задолженности организации, срок погашения которой по условиям договора превышает 12 месяцев. В ОАО «Курскагропромдорстрой» показатель этой строки 590 - на начало года 386 тыс. руб. и на конец года 51 тыс. руб. Данные для заполнения этой строки формируется как сумма строк. В рассматриваемом предприятии это только строка «Отложенные налоговые обязательства».
В разделе V «Краткосрочные обязательства» баланса отражаются суммы кредиторской задолженности, срок погашения которой по условиям договора не превышает 12 месяцев.
В строке 610 «Займы и кредиты» отражается кредитовое сальдо по счету 66 «Расчеты по краткосрочным кредитам и займам» - остаток задолженности организации по банковским кредитам и займам, полученным от других организаций. В ОАО «Курскагропромдорстрой» показатель для этой строки «Займы и кредиты» - на начало года 29697 тыс. рублей и на конец года 63790 тыс. рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма задолженностей и начисленных процентов.
В строке 620 «Кредиторская задолженность» отражается сумма краткосрочной кредиторской задолженности организации (кроме задолженности по кредитам и займам). В ОАО «Курскагропромдорстрой» показатель для этой строки «Кредиторская задолженность» - на начало года 110951 тыс. рублей и на конец года 142112 тыс. рублей. Данные для заполнения этой строки берем из баланса, как сумму строк: стр. 621 «Поставщики и подрядчики» + стр. 622 «Задолженность перед персоналом организации» + стр. 623 «Задолженность перед государственными внебюджетными фондами» + стр. 624 «Задолженность по налогам и сборам».
В строке 621 «Поставщики и подрядчики» отражается сумма краткосрочной кредиторской задолженности организации, которая образовалась по приобретенным, но не оплаченным товарам (работам, услугам). В ОАО «Курскагропромдорстрой» показатель для этой строки «Поставщики и подрядчики» - на начало года 90466 тыс. рублей и на конец года 137855 тыс. рублей. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумма задолженностей и разницей выплат.
В строке 622 «Задолженность перед персоналом организации» отражается задолженность организации по сумме невыплаченной заработной платы (как текущая, так и просроченная). В ОАО «Курскагропромдорстрой» показатель для этой строки «Задолженность перед персоналом организации» - на начало года 480 тыс. руб. и на конец года 390 тыс. руб. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумму всех задолженностей (выплат) перед персоналом.
В строке 623 «Задолженность перед государственными внебюджетными фондами» отражается кредитовое сальдо по счету 69 «Расчеты по социальному страхованию и обеспечению». В ОАО «Курскагропромдорстрой» показатель для строки «Задолженность перед государственными внебюджетными фондами» - на начало года 27 тыс. руб. и на конец года 28 тыс. руб. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумму всех задолженностей (выплат) перед фондами.
В строке 624 «Задолженность по налогам и сборам» отражается кредитовое сальдо счета 68 «Расчеты по налогам и сборам». Это величина налогов и сборов, начисленных, но не оплаченных на дату составления бухгалтерской отчетности (кроме сумм, перечисляемых во внебюджетные фонды). В «Курскагропромдорстрой» показатель строки «Задолженность по налогам и сборам» - на начало года 17087 тыс. руб. и на конец года 2243 тыс. руб. Данные для заполнения этой строки берем из 1С: «Анализ счета», как сумму всех задолженностей (выплат) по налогам и сборам.
Итоговая строка 690 для раздела V. В ней отражается сумма всех краткосрочных кредиторских обязательств организации. Итоговая сумма пассивов организации. В ОАО «Курскагропромдорстрой» показатель этой строки 690 - на начало года 140648 тыс. рублей и на конец года 205902 тыс. рублей. Данные для заполнения этой строки формируется как сумма строк: стр. 610 «Займы и кредиты» + стр. 620 «Кредиторская задолженность».
Показатель строки 700 «Баланс» равен сумме всех пассивов капиталов и резервов, долгосрочных и краткосрочных обязательств организации. В ОАО «Курскагропромдорстрой» показатель для этой строки «Баланс» – на начало года 236590 тыс. рублей и на конец года 301862 тыс. рублей. Данные для заполнения данной строки берём из бухгалтерского баланса как сумма строк: 490 «Итого по разделу III» + 590 «Итого по разделу IV» + 690 « Итого по разделу V».
Таким образом, порядок организации и техника формирования показателей бухгалтерского баланса соответствует требованиям нормативных документов. В следующем параграфе рассмотрим порядок автоматизации составления финансовой отчетности.
2.3 Автоматизация процесса формирования финансовой отчетности Регламентированные отчеты
В ОАО «Курскагропромдорстрой» для ведения бухгалтерского учета применяется программа «1С: Бухгалтерия» версия 8.1» (Приложение 14). Программа предназначена для ведения бухгалтерского учета, печати первичных документов, расчета итоговых показателей, формирования отчетов для налоговых органов. С точки зрения главного бухгалтера, данная программа была выбрана потому, что она чрезвычайно удобна, проста в освоении и универсальна. В бухгалтерии ОАО «Курскагропромдорстрой» имеется пять компьютеров. При ведении учета и подготовки отчетности осуществление операций с применением вычислительной техники значительно облегчает работу сотрудников организации. На имеющихся компьютерах установлены: программа для распечатки платежных поручений «Бизнес Пак 6» и программа для ввода документов налоговой и бухгалтерской отчетности и передачи данных в налоговые органы «Налогоплательщики ЮЛ».
«1С: Бухгалтерия 8.1» представляет собой один из базовых компонентов системы автоматизации управления предприятием – «1С: Предприятие». Все программы этого комплекса созданы на единой технологической платформе, имеют схожие принципы функционирования и тесно интегрированы друг с другом.
В систему «1С: Предприятие» входят три ключевых компонента: «Бухгалтерский учет», «Оперативный учет», «Расчет». Они имеют общие базовые возможности, но в каждом из них заложены специфические механизмы для решения определенного типа задач обработки информации. К примеру, компонент «Бухгалтерский учет» использует такие специфические для данной предметной области понятия, как «бухгалтерские счета», «операции» и «проводки» (Приложение 14).
Важнейшей особенностью системы «1С: Предприятие» является ее конфигурируемость. Это означает, что каждый компонент системы представляет собой совокупность механизмов, предназначенных для манипулирования различными типами объектов предметной области. Конкретная конфигурация того или иного компонента определяет структуры информационных массивов и алгоритмы их обработки. При конфигурировании могут быть учтены, как отраслевые так и внутрифирменные особенности организации учета и отчетности.
Стандартные отчеты используются для общего анализа бухгалтерских итогов и движения средств по счетам, а также для анализа итогов на уровне счетов, субсчетов, валют, объектов аналитики в разбивке по различным периодам. Регламентированные отчеты - это отчеты, предназначенные для предоставления в различные фонды, и в частности налоговым органам. Эти отчеты ежеквартально изменяются в соответствии с текущими нормативными документами, они не входят в саму конфигурацию, а поставляются в виде "внешних" отчетов. Диалоговое окно выбора такого отчета (рис. 2) вызывается из меню Отчеты, группа Регламентированные отчеты, пункт Регламентированные отчеты.

Рис.2 Диалоговое окно «Регламентированные отчеты»
Общие методы работы с регламентированными отчетами. Окно формы отчета (рис. 3) состоит из двух частей. Верхняя часть окна используется для задания параметров отчета. В нижней части расположен собственно бланк отчета - таблица, в которую вводится необходимая информация и которая выводится на печать. Эта таблица содержит ячейки желтого и зеленого цвета. Ячейки, окрашенные желтым, предназначены для ввода и редактирования данных в случае необходимости вручную. Ячейки, выделенные зеленым, вычисляются на основе данных ячеек желтого цвета и не редактируются вручную. Это, как правило, итоговые строки или столбцы бланка. Для вычисления значений могут применяться и более сложные алгоритмы.
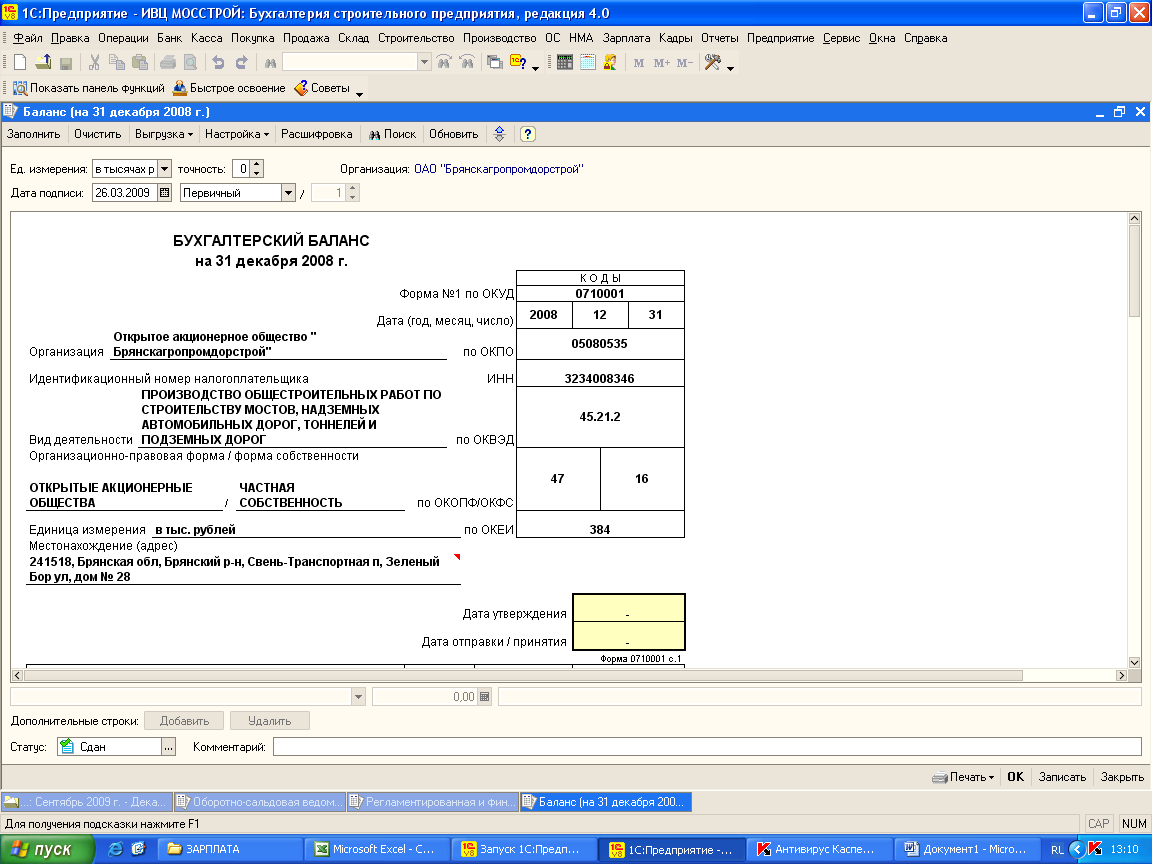
Рис.3 Диалоговое окно «Бухгалтерский баланс (Форма 1)»
При заполнении бланка отчета можно использовать клавиши:
<Enter> - начало ввода в ячейку формы и завершение редактирования ячейки;
<Таb>/<Shift>+Таb> - переход по тем ячейкам бланка отчета, которые предназначены для ввода данных;
стрелки (вверх, вниз, вправо, влево) - перемещение по ячейкам таблицы;
<Ноmе>/<End> - переход курсора в начало/конец таблицы;
<PgUp>/<PgDn> - постраничное пролистывание формы вверх/вниз;
<F6> - переключение между верхней и нижней частями окна отчета.
Для редактирования данных в большинстве ячеек можно вызвать калькулятор (для ввода чисел) или календарь (для ввода дат) посредством нажатия клавиши <F4> или кнопки выбора в редактируемой ячейке.
В верхней части окна заданы следующие кнопки управления составлением отчета:
Сохранить - запомнить содержимое ячеек формы. Чтобы вернуться к сохраненным данным, достаточно нажать кнопку Восстановить;
Очистить - очистить все ячейки формы, заполненные ранее;
Восстановить - восстановить ранее сохраненные значения;
Закрыть - завершить работу с формой, при этом программа предложит сохранить данные отчета;
Заполнить - заполнить бланк отчета на основании данных бухгалтерского учета, при этом все ячейки бланка предварительно очищаются. Кнопка Заполнить появляется в тех формах отчетности, для которых возможно автоматическое заполнение по данным бухгалтерского учета. В этом случае можно заполнить форму как вручную, так и автоматически (данными из информационной базы), нажав кнопку Заполнить.
Текст - формирование отчета в виде текстового файла.
Рассмотрим общие параметры для регламентированных отчетов.
За период - временной интервал, за который формируются и вводятся данные (квартал, месяц и т. д.). Этот реквизит определяет состав показателей формы отчетности, которые в данный момент вводятся.
Ед. Изм. - задает способ представления сумм, используемых в форме. Возможны следующие варианты вывода: в рублях; в тыс. руб.; в млн. руб.
Точность - задает количество знаков после запятой для сумм, используемых в форме (если единица измерения выбрана в рублях, то данный реквизит недоступен). Независимо от установленной единицы измерения вводить суммы следует в рублях! Показ введенных сумм будет выполняться в зависимости от представления, выбранного в реквизите eд. изм.
Для печати отчета, состоящего из нескольких печатных форм, следует в группе реквизитов Печатать листы установить флаги требуемых страниц и нажать кнопку Печать. Если флаги установлены для всех страниц отчета, то при печати ориентация каждой страницы устанавливается автоматически.
Для печати отчета следует выбрать в меню Файл пункт Печать. Параметры страницы следует установить самостоятельно, используя пункт Параметры страницы (из меню Файл). Для предварительного просмотра отчета на экране нужно в меню Файл выбрать пункт Просмотр.
Некоторые формы позволяют раскрыть алгоритм формирования значения для выбранной ячейки нажатием кнопки Раскрыть (F5). Эта функция доступна для форм, которые могут быть заполнены автоматически по данным бухгалтерского учета (в диалоговых окнах управления такими формами присутствует кнопка (Заполнить). Кнопка Раскрыть (F5) становится доступной после нажатия кнопки Заполнить. Если для выделенной ячейки можно получить расшифровку, то после нажатия этой кнопки будет выдан табличный документ, содержащий описание алгоритма заполнения ячейки. Если для выделенной ячейки расшифровку получить нельзя (это ячейки, которые заполняются вручную, значения которых рассчитываются по данным других ячеек или нечисловые ячейки), то будет выдан запрос на получение расшифровки сразу для всех ячеек формы. При ответе «Да» будет сформирован табличный документ, содержащий расшифровку всех ячеек формы.
Таким образом, учитывая используемые программные средства, гибкость настроек на специфику работы и эффективность обработки данных, система «1С: Предприятие» может быть с успехом использована практически любыми категориями пользователей: от совсем малых до очень крупных предприятий. Бухгалтерский баланс строится почти полностью автоматически. Финансовая отчетность может быть полностью сохранен в формате текстового редактора Word или электронной таблицы Excel, кроме того, его можно представить в виде графика или диаграммы.
Рассмотрев автоматизированный процесс формирования бухгалтерского баланса на предприятии перейдем к следующей главе, где проведем оценку данных бухгалтерского баланса ОАО «Курскагропромдорстрой», и по ее результатам представим предложения по улучшению финансового состояния предприятия.
3. Использование данных бухгалтерского баланса для оценки финансового состояния ОАО «Курскагропромдорстрой»
3.1 Структурно-динамический анализ бухгалтерского баланса ОАО «Курскагропромдорстрой»
Для изучения структуры и динамики основных средств необходимо провести горизонтальный и вертикальный анализ в разрезе отдельных видов основных средств, а также в разрезе деления основных средств на промышленно-производственные основные фонды, непроизводственные основные фонды. Вообще горизонтальный и вертикальный анализы взаимодополняют друг друга и очень ценны при сопоставлении периодов деятельности, существенно отличающихся по условиям хозяйствования, уровню цен, объемам производства.
Вертикальный анализ обеспечивает представление финансового отчета в виде относительных показателей. Динамику изменений по статьям имущества, капиталов и обязательств, доходов и расходов можно проследить и путем «чтения» отчетов по вертикали. Для этого подсчитывается удельный вес (в процентном выражении) соответствующих статей в итоговых показателях. Для общей характеристики средств предприятия изучается их наличие, состав, структура и происшедшие в них изменения за отчетный период. Составим табл.6, где рассчитаем удельный вес каждой статьи баланса ОАО «Курскагропромдорстрой» в общей сумме имущества предприятия или его источников.
Данные табл. 6 показывают, что общая сумма средств предприятия увеличилась на 165337 руб. Долгосрочные финансовые вложения в 2007 году составили 0,32% всех средств предприятия, это на 0,03% выше, чем в 2006 году. Несмотря на прирост долгосрочных и текущих активов в 2007 году, удельный вес долгосрочных активов в 2008 году уменьшился на 0,06%. Это можно объяснить спецификой деятельности предприятия.
Таблица 6
Вертикальный анализ баланса ОАО «Курскагропромдорстрой» за 2006-2008 гг.
| Наименование статей бухгалтерского баланса | Годы | ||||||||||
| 2006 год | 2007 год | 2008 год | |||||||||
| показатель, тыс.руб. | Уд.ес % | Относ. изменение | показатель, тыс.руб. | Уд.ес % | Относ. изменение | показатель, тыс.руб. | Уд.ес % | Относ. изменение | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Актив | |||||||||||
| 1.Внеоборотные активы | |||||||||||
| Нематериальные активы | 49 | 0,03 | 0,024 | - | - | -0,03 | - | - | - | ||
| Основные средства | 52945 | 38,7 | -0,8 | 68776 | 27,6 | -1,11 | 66140 | 21,9 | -5,7 | ||
| Незавершенное строительство | 447 | 0,32 | -1,35 | - | - | -0,32 | 200 | 0,06 | 0,06 | ||
| Долгосрочные финансовые вложения | 401 | 0,29 | 0,2893 | 803 | 0,32 | 0,03 | 813 | 0,26 | -0,06 | ||
| Отложенные налоговые активы | 3904 | 2,8 | 1,43 | - | - | -2,8 | (151) | (0,05) | -0,05 | ||
| Прочие внеоборотные активы | 450 | 1,31 | -1,38 | 450 | 0,18 | -1,13 | 450 | 0,14 | -0,04 | ||
| Итого по разделу 1 | 58196 | 42,6 | -2,65 | 70029 | 28,1 | -14,5 | 67452 | 22,3 | -5,8 | ||
| 2.Оборотные активы | |||||||||||
|
Запасы: -сырье и материалы - затраты в незавершенном производстве - готовая продукция, товары -расходы будущих периодов НДС по приобретенным ценностям |
19161 18447 42 183 489 236 |
14,0 13,5 0,03 0,13 0,35 0,17 |
-6,6 -6,8 - -0,04 0,21 -0,28 |
2710 1280 - - 1430 249 |
1,09 0,51 - - 0,57 0,10 |
-12,91 -12,99 -0,03 -0,13 0,22 -0,07 |
8679 705 - - 7974 85 |
2,8 0,23 - - 2,6 0,02 |
1,71 -0,28 - - 2,03 -0,08 |
||
| Дебиторская задолженность | 17723 | 12,9 | -0,1 | 172122 | 69,3 | 56,4 | 204956 | 67,8 | -1,5 | ||
| : - покупатели и заказчики | 13489 | 9,8 | 0,81 | 136889 | 55,1 | 45,3 | 178663 | 59,1 | 4,0 | ||
| Денежные средства | 2963 | 2,17 | -9,83 | 2902 | 1,16 | -1,01 | 147 | 0,04 | -1,12 | ||
| Прочие оборотные активы | 38246 | 28,0 | 19,51 | 176 | 0,07 | -27,93 | 174 | 0,05 | -0,02 | ||
| Краткосрочные финансовые вложения | - | - | - | 155 | 0,06 | 0,06 | 20368 | 6,7 | 6,64 | ||
| Итого по разделу 2 | 78329 | 57,3 | 2,6 | 178314 | 71,8 | 14,5 | 234410 | 77,6 | 5,8 | ||
| Пассив | |||||||||||
| 3.Капитал и резервы | |||||||||||
| Уставный капитал | 39246 | 28,7 | -0,8 | 39245 | 15,8 | -12,9 | 39245 | 13,0 | -2,8 | ||
| Добавочный капитал | 71545 | 52,4 | -2,4 | 56311 | 22,6 | -29,8 | 56311 | 18,6 | -4,0 | ||
| Нераспределенная прибыль | (43852) | -32,1 | -10,3 | - | - | 32,1 | 352 | 0,11 | 0,11 | ||
| Итого по разделу 3 | 66939 | 49,0 | -13,4 | 95556 | 38,4 | -10,6 | 95908 | 31,7 | -6,4 | ||
| 4. Долгосрочные обязательства | |||||||||||
| Отложенные налоговые обязательства | 1255 | 0,91 | 0,19 | 386 | 0,15 | -0,76 | 51 | 0,01 | -0,14 | ||
| Итого по разделу 4 | 1255 | 0,91 | 0,19 | 386 | 0,15 | -0,76 | 51 | 0,01 | -0,14 | ||
| 5.Краткосрочные обязательства | |||||||||||
| Займы и кредиты | 14000 | 10,2 | 0,8 | 29697 | 11,9 | 1,7 | 63790 | 21,1 | 9,2 | ||
|
Кредиторская задолженность: - поставщики и подрядчики - задолженность персоналу организации - задолженность перед внебюджет. фондами - задолженность по налогам и сборам - прочие кредиторы |
14926 1350 3996 1194 3430 4956 |
10,9 0,98 2,92 0,87 2,51 3,63 |
-8,2 -1,54 -1,75 -1,57 -4,6 1,24 |
122704 117801 480 27 1505 2892 |
49,4 47,4 0,19 0,01 0,6 1,16 |
38,5 46,42 -2,73 -0,86 -1,91 -2,47 |
142112 137855 390 28 2243 1596 |
47,0 45,6 0,12 0,009 0,74 0,52 |
-2,4 -1,8 -0,07 -0,001 0,14 -0,64 |
||
| Прочие краткосрочные обязательства | 39405 | 28,8 | 20,6 | - | - | -28,8 | - | - | - | ||
| Итого по разделу 5 | 68331 | 50,05 | 13,25 | 152401 | 61,3 | -11,25 | 205902 | 68,2 | 6,9 | ||
| БАЛАНС | 136525 | 100,0 | - | 248343 | 100,0 | - | 301862 | 100,0 | - | ||
Денежные средства, дебиторская задолженность и прочие текущие активы занимают в средствах предприятия незначительную часть в 2006году, составляют 19161 руб. или 14,0%. В 2007 году прослеживается уменьшение этого показателя, а в 2008 году незначительно увеличиваются и составляют соответственно: 2710 руб. или 1,09%; 8679 руб. или 2,8%.
Следует отметить, что увеличения краткосрочной дебиторской задолженности не очень хорошо может сказаться на деятельности предприятия. Хотя она и относится к быстроликвидным активам, но при изменении финансового положения должника может создать трудности организации в ее быстром погашении. Увеличение дебиторской задолженности и ее доли в текущих активах может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, а также неплатежеспособности и банкротстве части покупателей.
Обращает на себя внимание уменьшение собственных источников средств предприятия и его резервов – уставного, добавочного капиталов, и распределение прибыли. В 2006 году уставной капитал составил 39246 руб. или -0,8%, в 2007 году 39245 руб. или -12,9%, а в 2008 году 39245 руб. или -2,8% соответственно. Кроме того, в пассиве бухгалтерского баланса за 2006- 2008 гг. наблюдается уменьшение нераспределенной прибыли. На конец 2008 года она уменьшилась на 2,8 %. Нераспределенная прибыль характеризуют чистую прибыль, накопленную за время существования организации, оставшуюся в ее распоряжении. Следовательно, за 2006-2008 годы у рассматриваемого предприятия наблюдается уменьшение чистой прибыли, что свидетельствует об не эффективности деятельности организации.
В целом если сравнить 2007, 2008 и 2006 годы, то нетрудно заметить, что деятельность организации становится менее эффективной, тому подтверждение уменьшение валюты баланса, нераспределенной прибыли, доходов будущих периодов, увеличение краткосрочной кредиторской задолженности.
Представим структуру баланса в виде следующих диаграмм:
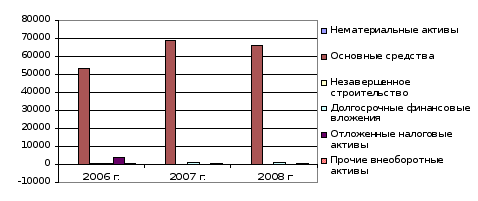
Рис. 4. Структура и динамика внеоборотных активов
Как видно из рисунка, наибольший удельный вес в составе внеоборотных активов занимают основные средства, причем их наибольшее значение наблюдалось в 2007 г., к 2008 г. их сумма, как и прочих составляющих (кроме долгосрочных финансовых вложений) уменьшается.
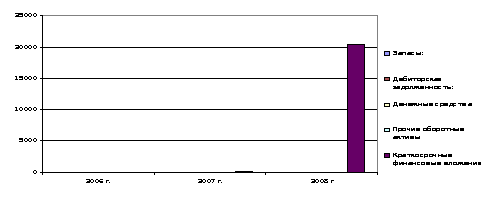
Рис. 5. Структура и динамика оборотных активов
Как видно из рисунка, наибольший удельный вес в составе оборотных активов занимает дебиторская задолженность, причем в 2008 г. произошло резкое увеличение ее величины, что отрицательно характеризует финансовую работу ОАО «Курскагропромдорстрой», особенно в условиях кризиса, такие суммы задолженности наносят два вида потерь предприятию – инфляционная потеря и потеря от недоиспользования (недовложения). Несомненно, динамика дебиторской задолженности и ее величина в абсолютном выражении должны привлечь самое пристальное внимание руководства ОАО «Курскагропромдорстрой».
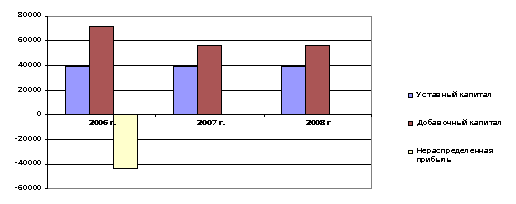
Рис. 6. Структура и динамика собственного капитала
Как видно из рисунка, величина уставного капитала остается неизменной в течение всего исследуемого периода, однако в 2007 г. произошло значительное уменьшение добавочного капитала.
Следует отметить, что не взирая на сложную экономическую обстановку как в стране в целом, так и в регионе,