Анализ баланса предприятия
Как видно из рис. 7, наибольшая часть заемных источников финансирования представлена краткосрочными кредитами и займами, рост величины которых в абсолютном выражении к 2009 г. нельзя расценивать как положительный факт, особенно на фоне снижения доли собственного капитала в общей величине источников имущества предприятия. Как отрицательный следует рассматривать и факт роста кредиторской задолженности практически в 9 раз за исследуемый период. Эти два факта говорят о росте финансовой зависимости ОАО «Курскагропромдорстрой» от внешних источников финансирования и возможной угрозе банкротства. Как положительный можно расценить факт погашения предприятием прочих краткосрочных обязательств к 2009 г.
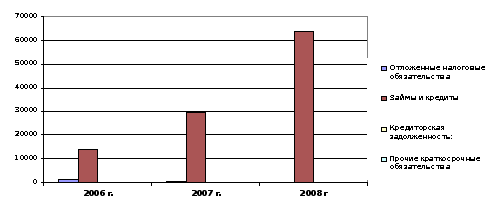
Рис. 7. Структура и динамика заемного капитала
Таким образом, в структуре баланса ОАО «Курскагропромдорстрой» произошли изменения, которые можно расценить как:
Положительные: общий рост величины имущества предприятия, оптимальное соотношение оборотных и внеоборотных активов, появление краткосрочных финансовых вложений, погашение прочих краткосрочных обязательств, балансовая прибыль – как результат деятельности в 2008 г.
Отрицательные: преобладание заемных источников финансирования над собственными, резкий рост дебиторской задолженности на фоне снижения суммы денежных средств в абсолютном и относительном выражении, снижение величины запасов и прочих оборотных активов, рост финансовой зависимости предприятия, т.е. предположительная угроза банкротства и потеря ликвидности.
Проведем горизонтальный анализ баланса предприятия в динамике за три года, данные представим в виде табл. 7.
Таблица 7
Горизонтальный анализ баланса ОАО «Курскагропромдорстрой» за 2006-2008 гг.
| Наименование статей бухгалтерского баланса | Годы | ||||||||
| 2006 год | 2007 год | 2008 год | |||||||
| показатель, тыс.руб. | изменение, тыс.руб | Темп роста% | показатель, тыс.руб. | изменение, тыс.руб | Темп роста% | показатель, тыс.руб. | изменение, тыс.руб | Темп роста% | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Актив | |||||||||
| 1.Внеоборотные активы | |||||||||
| Нематериальные активы | 49 | 40 | 544,4 | - | -49 | - | - | - | - |
| Основные средства | 52945 | 456 | 100,8 | 66776 | 15831 | 131,0 | 66140 | -2636 | 124,9 |
| Незавершенное строительство | 447 | -1778 | 20,0 | - | -447 | - | 200 | 200 | 44,7 |
| Долгосрочные финансовые вложения | 401 | 400 | 40100 | 803 | 402 | 80300 | 813 | 10 | 202,7 |
| Отложенные налоговые активы | 3904 | 2082 | 214,2 | - | -3904 | - | (151) | -151 | -3,8 |
| Прочие внеоборотные активы | 450 | -3124 | 12,5 | 450 | - | 12,5 | 450 | - | 100,0 |
| Итого по разделу 1 | 58196 | -1924 | 96,7 | 70029 | 11833 | 116,4 | 67452 | -2577 | 115,9 |
| 2.Оборотные активы | |||||||||
|
Запасы: -сырье и материалы - затраты в незавершенном пр-ве - готовая продукция, товары -расходы будущих периодов НДС по приобретенным ценностям |
19161 18447 42 183 489 236 |
-8335 -8629 42 -43 295 -362 |
69,6 68,1 - 80,9 252,0 39,4 |
2710 1280 - - 1430 249 |
-16451 -17167 -42 -183 941 13 |
9,8 4,7 - - 737,1 41,6 |
8679 705 - - 7974 85 |
5969 -575 - - 6544 -164 |
45,2 3,8 - - 1630,6 36,0 |
| Дебиторская задолженность | 17723 | 421 | 102,4 | 172122 | 154399 | 994,8 | 204956 | 44587 | 11,5 |
| Денежные средства | 2963 | -13082 | 18,4 | 2902 | -61 | 18,0 | 147 | -2755 | 4,99 |
| Прочие оборотные активы | 38246 | 26958 | 338,8 | 176 | -38070 | 1,5 | 174 | -2 | 0,45 |
| Краткосрочные фин. вложения | - | - | - | 155 | 155 | - | 20368 | 20213 | - |
| Итого по разделу 2 | 78329 | 5600 | 107,6 | 178314 | 99985 | 245,1 | 234410 | 67849 | 299,2 |
| Пассив | |||||||||
| 3.Капитал и резервы | |||||||||
| Уставный капитал | 39246 | - | 100,0 | 39245 | -1 | 99,9 | 39245 | - | 99,9 |
| Добавочный капитал | 71545 | -1260 | 98,2 | 56311 | -15234 | 77,3 | 56311 | - | 78,7 |
| Нераспределенная прибыль | (43852) | -14788 | 150,8 | - | 43852 | - | 352 | 352 | -0,8 |
| Итого по разделу 3 | 66939 | -16048 | 80,6 | 95556 | 28617 | 115,1 | 95908 | 352 | 143,2 |
| 4. Долгосрочные обязательства | |||||||||
| Отложенные налоговые обязательства | 1255 | 296 | 130,8 | 386 | -869 | 40,2 | 51 | -335 | 4,0 |
| Итого по разделу 4 | 1255 | 296 | 130,8 | 386 | -869 | 40,2 | 51 | -335 | 4,0 |
| 5.Краткосрочные обязательства | |||||||||
| Займы и кредиты | 14000 | 1500 | 112,0 | 29697 | 15697 | 237,5 | 63790 | 34093 | 455,6 |
|
Кредиторская задолженность: - поставщики и подрядчики - задолженность перед персоналом организации - задолженность перед гос.внебюджетными фондами - задолженность по налогам и сборам - прочие кредиторы |
14926 1350 3996 1194 3430 4956 |
-10532 -2010 -2210 -2056 -6026 1770 |
58,6 40,1 64,3 36,7 36,2 155,5 |
122704 117801 480 27 1505 2892 |
107778 116451 -3516 -1167 -1925 -2064 |
481,9 3505,9 7,7 0,8 15,9 90,7 |
142112 137855 390 28 2243 1596 |
31161 47389 -90 1 -14844 -1296 |
952,1 1021,1 9,7 2,3 65,3 32,2 |
| Прочие краткосрочные обязательства | 39405 | 28460 | 3,6 | - | -39405 | - | - | - | - |
| Итого по разделу 5 | 68331 | 19428 | 139,7 | 152401 | 84070 | 311,6 | 205902 | 65254 | 301,3 |
| БАЛАНС | 136525 | 3676 | 1,02 | 248343 | 11818 | 186,9 | 301862 | 65272 | 221,1 |
Исходя из данных табл. 7 можно сделать следующие выводы: если сравнивать имущество предприятия за 2006-2008 годы, то можно увидеть увеличение на 165337 тыс. руб. В активе рост произошел, в основном, за счет увеличения второго раздела бухгалтерского баланса почти по всем статьям в 2007 году, и наблюдается небольшой спад в 2008 году. Рост доли оборотных активов определяет тенденцию к понижению оборачиваемости всей совокупности активов предприятия и создает неблагоприятные условия для финансовой деятельности фирмы, понижения эффективности производства при прочих равных условиях. Основными изменениями во втором разделе бухгалтерского баланса в данном отчетном периоде считаются рост краткосрочной дебиторской задолженности в 2006 году на 17723, в 2007 году на 172122 тыс. руб., а в 2008 году на 204956 тыс. руб. (при этом в структуре краткосрочной дебиторской задолженности наибольший удельный вес имеют расчеты с покупателями заказчиками, которые возросли на 421 тыс. руб., 154399 тыс. руб., 44587 тыс. руб. соответственно ).
Следует отметить, что увеличения краткосрочной дебиторской задолженности не очень хорошо может сказаться на деятельности предприятия. Хотя она и относится к быстроликвидным активам, но при изменении финансового положения должника может создать трудности организации в ее быстром погашении. Увеличение дебиторской задолженности и ее доли в текущих активах может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, либо об увеличении объема продаж, а также неплатежеспособности и банкротстве части покупателей.
При рассмотрении первого раздела бухгалтерского баланса «Внеоборотные активы», можно отметить, что он не сыграл никакой роли в увеличении валюты баланса, а наоборот уменьшил ее, так как за 2008 год наблюдается уменьшение внеоборотных активов на 2755 тыс. руб.
Что касается пассива, то здесь рост валюты баланса произошел в основном за счет краткосрочных обязательств. Наибольшее влияние в этом оказал рост кредиторской задолженности, в частности, задолженность перед прочими кредиторами, которая повысилась на 2064 тыс. руб. в 2007 году по сравнению с предыдущим отчетным годом, и понизился на 1296 тыс. руб. в 2008 году. Следует отметить, что дальнейший рост кредиторской задолженности может привести к серьезным финансовым затруднениям.
Как уже отмечалось выше, увеличение краткосрочной дебиторской задолженности не очень хорошо может сказаться на деятельности предприятия ведь ее рост может привести к уменьшению количества свободных средств в обороте. Но в 2008 году в отличие от 2007 года эта задолженность претерпела небольшие изменения. Во-первых, в 2008 году краткосрочная задолженность сильно увеличилась. Во-вторых, такая статья как «задолженность покупателей и заказчиков» в новом отчетном периоде увеличилась в отличие от 2007 года на 41774 тыс. руб.
Внеоборотные активы в новом отчетном периоде заметно отличаются тем, что произошли изменения в такой статье как «незавершенное строительство». В 2006 году данной статьи не было в бухгалтерском балансе ОАО «Курскагропромдорстрой». К концу 2008 года незавершенное строительство возросло на 200 тыс. руб., и это сопровождается одновременно уменьшением основных средств. Все это свидетельствует о том, что процесс перехода в основное средство из незавершенного строительства уменьшается.
В целом если сравнить 2006-2008 годы, то нетрудно заметить, что деятельность организации становится более эффективной, тому подтверждение увеличение валюты баланса, нераспределенной прибыли.
Сделав выводы по горизонтальному и вертикальному анализам прейдем к следующему параграфу, где рассчитаем анализ ликвидности, платежеспособности и финансовой устойчивости ОАО «Курскагропромдорстрой».
3.2 Оценка ликвидности и финансовой устойчивости предприятия по данным бухгалтерского баланса
Задача анализа ликвидности и платежеспособности возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам. Главная задача оценки ликвидности баланса — определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Сгруппируем активы предприятия по степени убывающей ликвидности (табл. 8) и пассивы по степени срочности их погашения (табл. 9).
Таблица 8
Группировка активов ОАО «Курскагропромдорстрой» по степени ликвидности в 2006 – 2008 гг., тыс. руб.
| Вид актива | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Денежные средства | 2963 | 2902 | 147 | -61 | -2755 |
| Краткосрочные финансовые вложения | 0 | 155 | 20368 | 155 | 20213 |
| Итого А1 наиболее ликвидные активы | 2963 | 3057 | 20515 | 94 | 17458 |
| Прочие оборотные активы | 38246 | 176 | 174 | -38070 | -2 |
| Дебиторская задолженность до 12 мес. | 17723 | 172122 | 204956 | 154399 | 32834 |
| НДС по приобретенным ценностям | 236 | 249 | 85 | 13 | -164 |
| Итого А2 быстрореализуемые активы | 56205 | 172547 | 205215 | 116342 | 32668 |
| Готовая продукция | 183 | 0 | 0 | -183 | 0 |
| Сырье и материалы | 18447 | 1280 | 705 | -17167 | -575 |
| Незавершенное производство | 531 | 1430 | 7974 | 899 | 6544 |
| Итого А3 медленнореализуемые активы | 19161 | 2710 | 8679 | -16451 | 5969 |
| Внеоборотные активы | 58196 | 70029 | 67452 | 11833 | -2577 |
| Долгосрочная дебиторская задолжен-ть | 0 | 0 | 0 | 0 | 0 |
| Итого А4 труднореализуемые активы | 58196 | 70029 | 67452 | 11833 | -2577 |
| Всего активов | 136525 | 248343 | 301861 | 111818 | 53518 |
Разделим активы в зависимости от скорости превращения в денежные средства (ликвидности) на следующие группы:
А1 — наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр. 250).
А2 — быстрореализуемые активы. Дебиторская задолженность и прочие активы (стр. 240+ стр. 270).
A3 — медленнореализуемые активы - статьи из разд. II баланса «Оборотные активы» (стр.210+стр.220-стр.216) и «Долгосрочные финансовые вложения» из раздела I баланса (стр. 140).
А4 - труднореализуемые активы - разд. I баланса «Внеоборотные активы» (стр. 190).
Сгруппируем пассивы по степени срочности их возврата (табл. 6):
П1 — наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие краткосрочные обязательства»(стр.620 + стр.660).
П2 — краткосрочные обязательства. Статьи «Заемные средства» и другие статьи раздела баланса V «Краткосрочные обязательства» (стр. 610+стр. 630).
П3 — долгосрочные обязательства. Долгосрочные кредиты и заемные средства (стр. 590 + стр.640 + стр.650).
П4 — постоянные обязательства. Статьи разд. III баланса «Капитал и резервы» (стр. 490-стр. 216).
Таблица 9
Группировка пассивов ОАО «Курскагропромдорстрой» по срочности погашения в 2006 – 2008 гг., тыс. руб.
| Вид пассива | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Кредиторская задолженность | 14926 | 122705 | 142112 | 107779 | 19407 |
| Прочие краткосрочные обязательства | 39405 | 0 | 0 | -39405 | 0 |
| Итого П1 наиболее срочные обязательства | 54331 | 122705 | 142112 | 68374 | 19407 |
| Краткосрочные займы и кредиты | 14000 | 29697 | 63790 | 15697 | 34093 |
| Итого П2 краткосрочные | 14000 | 29697 | 63790 | 15697 | 34093 |
| Долгосрочные кредиты и займы | 1255 | 386 | 51 | -869 | -335 |
| Итого П3 долгосрочные | 1255 | 386 | 51 | -869 | -335 |
| Капитал и резервы | 66939 | 95555 | 95908 | 28616 | 353 |
| Доходы - расходы будущих периодов | 0 | 0 | 0 | 0 | 0 |
| Итого П4 постоянные пассивы | 66939 | 95555 | 95908 | 28616 | 353 |
| Всего пассивов | 136525 | 248343 | 301861 | 111818 | 53518 |
Сгруппировав данные в табл. 9, мы можем наблюдать значительные изменения пассивов ОАО «Курскагропромдорстрй» за 2006-2008 года.
Сведем результаты группировки активов и пассивов в общую табл. 10.
Таблица 10
Группировка активов и пассивов ОАО «Курскагропромдорстрой»
В 2006 – 2008 гг., тыс. руб.
| Актив | 2006 | 2007 | 2008 | Пассив | 2006 | 2007 | 2008 | Платежный излишек/недостаток | ||
| 2006 | 2007 | 2008 | ||||||||
| А1 | 2963 | 3057 | 20515 | П1 | 54331 | 122705 | 142112 | -51368 | -119648 | -121597 |
| А2 | 56205 | 172547 | 205215 | П2 | 14000 | 29697 | 63790 | 42205 | 142850 | 141425 |
| А3 | 19161 | 2710 | 8679 | П3 | 1255 | 386 | 51 | 17906 | 2324 | 8628 |
| А4 | 58196 | 70029 | 67452 | П4 | 66939 | 95555 | 95908 | -8743 | -25526 | -28456 |
| Баланс | 136525 | 248343 | 301861 | Баланс | 136525 | 248343 | 301861 | 0 | 0 | 0 |
- баланс считается абсолютно ликвидным, если:
А1 П1;
А2П2;
А3П3;
А4
 П4.
В случае ОАО «Курскагропромдорстрой» соотношения следующие:
- за 2006 г.: А1П1;
А2П2;
А3П3;
А4П4;
- за 2007 г.: А1П1;
А2П2;
А3П3;
А4П4;
- за 2008 г.: А1П1;
А2П2;
А3П3;
А4П4;
Курсивом выделим несоответствие условиям ликвидности.
На исследуемом предприятии в течение всех периодов наблюдается несоответствие первого условия абсолютной ликвидности – у ОАО «Курскагропромдорстрой» недостаточно высоколиквидных активов для погашения наиболее срочных обязательств, т.е. присутствует риск недостаточной ликвидности. В 2006 г. эта нехватка составила 51368 тыс. руб., 2007 – 119648 тыс. руб., 2008 – 121597 тыс. руб., таким образом наметилась отрицательная динамика, что связано с ростом кредиторской задолженности. Соответствие второго условия ликвидности обеспечивается за счет значительных сумм дебиторской задолженности.
Соблюдение третьего условия ликвидности на предприятии ОАО «Курскагропромдорстрой» обеспечивается из-за низкой величины долгосрочных обязательств. Четвертое условие ликвидности на ОАО «Курскагропромдорстрой» также соблюдается – в течение 2006-2008 гг. величина собственного капитала была выше величины внеоборотных или труднореализуемых активов. В целом же предприятие не может быть признано достаточно ликвидным.
Значения относительных показателей ликвидности представлены в табл. 11.
Таблица 11
Расчет коэффициентов ликвидности за 2006-2008гг.
| Показатель | норматив | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 | 2008/2006 |
| Коэффициент абсолютной ликвидности | 0,2-0,5 | 0,0545 | 0,0249 | 0,1444 | -0,0296 | 0,1194 | 0,0898 |
| Коэффициент срочной ликвидности | 0,8-1,0 | 1,0345 | 1,4062 | 1,4440 | 0,3717 | 0,0378 | 0,4095 |
| Коэффициент текущей ликвидности | 1,5-2,0 | 0,3527 | 0,0221 | 0,0611 | -0,3306 | 0,0390 | -0,2916 |
Значение коэффициента абсолютной ликвидности в случае ОАО «Курскагропромдорстрой» в 2006-2008 гг. было слишком низким - в этом периоде за счет имеющихся денежных средств предприятие могло погасить только порядка 5% кредиторской задолженности, а в 2008 г. – 12%.
Для показателя срочной ликвидности обычно удовлетворяет соотношение 0,8-1,0. В случае ОАО «Курскагропромдорстрой» значение этого показателя было вполне достаточным на протяжении 2006-2008 гг., т.е. предприятие могло погасить в течение 3-х месяцев кредиторскую задолженность. В принципе такие изменения значения коэффициента связаны только с изменением суммы дебиторской задолженности.
Коэффициент текущей ликвидности - удовлетворяет обычно значение 1,5-2,0. На предприятии ОАО «Курскагропромдорстрой» его величина также была ниже нормативной в течение всего исследуемого периода. Значение коэффициента остается слишком низким (из-за значительных сумм краткосрочных кредитов), т.е. рост задолженности внешним кредиторам у предприятия происходит быстрее, чем прирост собственных оборотных средств, что, конечно же, отрицательно характеризует его деятельность.
Исходя из этого, можно охарактеризовать ликвидность ОАО «Курскагропромдорстрой» как недостаточную на протяжении всего исследуемого периода. Кроме того, следует отметить наметившуюся тенденцию к снижению показателей абсолютной и срочной ликвидности предприятия как явно негативную.
Для качественной оценки платежеспособности и ликвидности ОАО «Курскагропромдорстрой» кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности и платежеспособности. Цель расчета - оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены данным предприятием в предстоящем периоде.
При оценке баланса следует обратить внимание на один очень важный показатель - чистый оборотный капитал, или чистые оборотные активы. Это абсолютный показатель, с помощью которого также можно оценить ликвидность предприятия. Изменение уровня ликвидности определяется по изменению (динамике) абсолютного показателя чистого оборотного капитала. Он составляет величину, оставшуюся после погашения всех краткосрочных обязательств. На анализируемом предприятии краткосрочные обязательства не покрываются оборотными средствами.
Расчет показателей платежеспособности представлен в табл. 12.
Таблица 12
Расчет показателей платежеспособности
| Показатель | Кр-й | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 | 2008/2006 |
| Чистый оборотный капитал, тыс. руб. |
|
9998 | 25912 | 28507 | 15914 | 2595 | 18509 |
| Доля СОС в активах |
|
0,0640 | 0,1028 | 0,0943 | 0,0387 | -0,0085 | 0,0302 |
| К-т общей платежеспособности |
|
0,5966 | 0,6548 | 0,7225 | 0,0582 | 0,0677 | 0,1259 |

Исходя из полученных в результате анализ данных можно сделать следующие выводы:
Показатель «Чистый оборотный капитал» говорит о наличии у предприятия временно свободных средств, в случае ОАО «Курскагропромдорстрой» эти суммы достаточно значительны. Также наблюдается рост этого показателя с 9998 тыс. руб. в 2006 г. до 28507 тыс. руб. в 2008 г. Таким образом, к 2009 г. ОАО «Курскагропромдорстрой» имело в распоряжении 28507 тыс. руб., которые никак не использовало.
Доля собственных оборотных средств в активах также растет: с 6,4% в 2006 г. до 9,4% в 2008 г.. Не взирая на рост, значения показателя до 2009 г. все равно остаются ниже нормативных значений, т.е. ОАО «Курскагропромдорстрой» не располагает достаточным количеством средств в обороте сформированных за счет собственных источников, его зависимость от внешних источников отрицательно характеризует его финансовое состояние и платежеспособность.
В значениях коэффициента общей платежеспособности наметилась тенденция к росту, хотя за весь исследуемый период предприятие ОАО «Курскагропромдорстрой» могло погасить лишь 59,66% в 2006 г., 65,48% в 2007 г. и 72,25% в 2008 г., что говорит о возможных просрочках платежей.
Поэтому считаю необходимым исследовать показатели финансовой устойчивости предприятия и провести диагностику банкротства.
Финансовая устойчивость предприятия — это способность субъекта хозяйствования функционировать и развиваться в изменяющейся внутренней и внешней среде, гарантирующее его платежеспособность и инвестиционную привлекательность в долгосрочной перспективе в границах допустимого уровня риска. Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточно уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств. На устойчивость предприятия оказывают влияние различные факторы: положение предприятия на товарном рынке; производство и выпуск дешевой, качественной и пользующейся спросом продукции; его потенциал в деловом сотрудничестве; степень зависимости от внешних кредиторов; наличие неплатежеспособных дебиторов; эффективность хозяйственных и финансовых операций и т.п.
Финансовое состояние предприятий, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия (соотношения основных и оборотных средств), а также от уравновешенности активов и пассивов предприятия по функциональному признаку. С этой целью рассчитывают показатели представленные в табл. 13.
Таблица 13
Динамика финансовой устойчивости ОАО «Курскагропромдорстрой» 2006 – 2008 гг.
| Показатель | Критерий | 2006 | 2007 | 2008 | Динамика | |
| 2007/2006 | 2008/2007 | |||||
| К-т концентрации СК |
|
0,4903 | 0,3848 | 0,3177 | -0,1055 | -0,0670 |
| К-т фин. напряженности |
|
0,5097 | 0,6152 | 0,6823 | 0,1055 | 0,0670 |
| К-т фин. рычага |
|
1,0395 | 1,5990 | 2,1474 | 0,5594 | 0,5484 |
| К-т маневренности СК | 0,2-0,5 | 0,1494 | 0,2712 | 0,2972 | 0,1218 | 0,0261 |
| К-т фин. устойчивости |
|
0,4995 | 0,3863 | 0,3179 | -0,1132 | -0,0684 |
| К-т финансирования |
|
0,9620 | 0,6254 | 0,4657 | -0,3366 | -0,1597 |
| К-т пост. ВОА | - | 0,8694 | 0,7329 | 0,7033 | -0,1365 | -0,0296 |
| Доля просроченной КЗ |
|
0,0050 | 0,0226 | 0,0215 | 0,0176 | -0,0011 |
| Доля ДЗ |
|
0,1298 | 0,6931 | 0,6790 | 0,5633 | -0,0141 |
| Уровень финанасового левериджа |
|
0,0187 | 0,0040 | 0,0005 | -0,0147 | -0,0035 |
| К-т обеспеченности СОС |
|
0,1276 | 0,1453 | 0,1216 | 0,0177 | -0,0237 |
| К-т обеспеченности МПЗ |
|
3,4510 | 32,2930 | 10,9434 | 28,8420 | -21,3496 |

На основании этих показателей можно сформулировать выводы:
1. Динамика изменения коэффициента концентрации собственного капитала (финансовой автономии, независимости) отрицательная. Удельный вес собственного капитала в валюте баланса изменился с 49,03% в 2006 г. до 31,77% в 2008 г. В случае «Курскагропромдорстрой» данное соотношение не удовлетворяет нормативному 0,5 в течение 2006-2008 гг., что еще раз подтверждает вывод о недостаточности собственных источников.
2. Коэффициент концентрации привлеченных средств (финансовой напряженности) – у данного показателя наблюдается тенденция к росту, поскольку он является обратным показателем к предыдущему коэффициенту, т.е. у предприятия велика зависимость от внешних инвесторов, что еще раз подтверждает правильность выводов, сделанных выше. Доля задолженности предприятия выросла до 68,23% от стоимости всего имущества к 2009 г., что отрицательно характеризует финансовое состояние организации.
3. Коэффициент капитализации (плечо финансового рычага). В 2006 г. на 1 рубль собственных средств приходилось 1,04 рубля заемных, в 2007 г. и в 2008 г. на 1 рубль собственных средств приходилось 1,6 и 2,15 рубля заемных соответственно. В случае ОАО «Курскагропромдорстрой» его значение очень велико, что может отпугнуть потенциальных инвесторов, при этом наблюдается тенденция к его увеличению.
4. Коэффициент маневренности собственного капитала – рост данного показателя в динамике в случае ОАО «Курскагропромдорстрой» свидетельствует об улучшении структуры баланса к 2009 г. и росту уровня финансовой устойчивости предприятия, поскольку привлечение заемных источников при формировании внеоборотных активов говорит о большом риске банкротства для предприятия.
5. Коэффициент финансовой устойчивости. В данном случае значение КФУ практически совпало с КСК в виду низких значений у предприятия долгосрочных обязательств в исследуемом периоде. В целом значение коэффициента недостаточное, к тому же показатель уменьшается, это говорит о низкой финансовой устойчивости предприятия.
6. Коэффициент финансирования (структуры капитала). В случае ОАО «Курскагропромдорстрой» его значение с 0,962 в 2006 г. снизилось до 0,4657 в 2008 г., т.е. стало значительно ниже нормативного значения.
7. Коэффициент постоянства внеоборотных активов в 2006 г. был равен 0,8694, в 2007 г. – 0,7329, в 2008 г. – 0,7033. В случае исследуемого предприятия его значение можно признать удовлетворительным, а уменьшение показателя объясняется более быстрым приростом общей величины имущества чем внеоборотных активов.
8. Доля просроченной кредиторской задолженности. В данном случае ее доля незначительна (меньше 3%), увеличиваясь с 0,5% в 2006 г. до 2,15% к 2008 г., что говорит о внимании руководства к выплате обязательств.
9. Доля дебиторской задолженности. У ОАО «Курскагропромдорстрой» наблюдается резкий рост показателя в 2007-2008 гг. Если в 2006 г. сумма дебиторской задолженности составляла 12,98% от суммы всего имущества, то к 2008 г. она выросла до 67,9%.
10. Уровень финансового левериджа – значение показателя снижается из-за погашения долгосрочной задолженности.
11. Коэффициент обеспеченности собственными оборотными средствами - значения показателя до 2009 г. практически не изменились, оставаясь ниже нормативных значений, т.е. ОАО «Курскагропромдорстрой» не располагает достаточным количеством средств в обороте сформированных за счет собственных источников, что отрицательно сказывается на возможности предприятия осуществлять текущую финансово-хозяйственную деятельность, снижает его ликвидность и платежеспособность.
12. Коэффициент обеспеченности запасов - динамика данного показателя положительная и значения за весь период выше нормативного, что оказывает положительное влияние на уровень финансовой устойчивости предприятия. В целом же динамика совпадает с данными предыдущего коэффициента, т.к. производственные запасы занимают значительный удельный вес в составе имущества предприятия ОАО «Курскагропромдорстрой».
Кроме того, финансовая устойчивость определяется соотношением стоимости материальных оборотных средств и величины собственных и заемных источников их формирования. Поэтому дополнительно проведем экспресс анализ финансовой устойчивости ОАО «Курскагропромдорстрой» для этого рассчитаем и сведем во вспомогательную табл. 15.
1. Излишек/недостача
 СОС
= СОС-З = СК-ВОА-МПЗ-НДС;
2. Излишек/недостача собственных и долгосрочных источников
СД
= СД-З = СК+ДО-ВОА-МПЗ-НДС;
3. Излишек/недостача общих источников
ОИ
= ОИ-З = СК+ДО+КО-ВОА-МПЗ-НДС.
С помощью этих показателей мы можем определить трехкомпонентный показатель типа финансовой устойчивости:
S(Ф) = {1, если Ф ≥ 00, если Ф < 0
Выделяют четыре типа финансовой устойчивости предприятия.
Таблица 14
Типы финансовой устойчивости предприятия
| Тип финансовой устойчивости | Трехмерный показатель | Используемые источники покрытия затрат | Краткая характеристика |
| Абсолютная финансовая устойчивость | S = (1,1,1) | Собственные оборотные средства | Высокая платежеспособность, предприятие не зависит от кредиторов |
| Нормальная финансовая устойчивость | S = (0,1,1) | Собственные оборотные средства + долгосрочные кредиты | Нормальная платежеспособность, эффективное использование заемных средств, высокая доходность производственной деятельности. |
| Неустойчивое финансовое состояние | S = (0,0,1) | Собственные оборотные средства + долгосрочные и краткосрочные кредиты и займы | Нарушение платежеспособности, необходимость привлечения дополнительных источников, есть возможность улучшения ситуации |
| Кризисное финансовое состояние | S=(0,0,0) | - | Неплатежеспособность предприятия, грань банкротства |
Рассчитаем величину собственных оборотных средств предприятия как разность между собственным капиталом и внеоборотными активами в виду отсутствия у ОАО «Курскагропромдорстрой» долгосрочных обязательств.. В целом у предприятия не хватает собственных средств для формирования основных производственных фондов, что свидетельствует о прямой угрозе банкротства, хотя и наблюдается рост собственных оборотных средств.
В целом на
изменение СОС
повлияло как
рост суммы
внеоборотных
активов и запасов,
так и одновременное
увеличение
величины собственного
капитала, в
основном за
счет изменения
показателя
прибыль/убыток.
Изменения и
значения второго
показателя
(СД)
совпадает с
изменением
и динамикой
собственных
оборотных
средств из-за
незначительной
величины долгосрочных
обязательств.
Значение показателя
излишек/недостача
общих источников
в отличие от
первых двух
показателей
имеет положительную
величину (излишек)
из-за введения
в расчет суммы
краткосрочных
обязательств.
Данные таблицы
говорят о том,
что в организации
наблюдается
устойчивое
финансовое
состояние
только в 2007-2008 гг.
Таблица 15
Показатели для определения типа финансовой устойчивости ОАО «Курскагропромдорстрой»
| Показатель | Усл. обозн. | 2006 | 2007 | 2008 | Изменение +/- |
| 1. Собственный капитал | СК | 66939 | 95555 | 95908 | 28969 |
| 2. Внеоборотные активы | ВОА | 58196 | 70029 | 67452 | 9256 |
| 3. Собственные оборотные средства (1-2) | СОС | 8743 | 25526 | 28456 | 19713 |
| 4. Запасы и НДС | З | 19397 | 2959 | 8764 | -10633 |
| 5. Излишек/недостаток собственных оборотных средств (3-4) |
|
-10654 | 22567 | 19692 | 30346 |
| 6. Долгосрочные обязательства | ДО | 1255 | 386 | 51 | -1204 |
| 7. Собственные и долгосрочные источники (3+6) | СД | 9998 | 25912 | 28507 | 18509 |
| 8. Излишек/недостаток собственных и долгосрочных средств (7-4) |
|
-9399 | 22953 | 19743 | 29142 |
| 9. Краткосрочные обязательства | КО | 68331 | 152402 | 205902 | 137571 |
| 10. Общие источники финансирования (7+9) | ОИ | 78329 | 178314 | 234409 | 156080 |
| 11. Излишек/недостаток общих источников (10-4) |
|
58932 | 175355 | 225645 | 166713 |
| Трехкомпонентный показатель типа финансовой ситуации | S (Ф) | 001 | 111 | 111 |
Таким образом, в 2006 г. финансовое положение анализируемой организации можно расценивать как недостаточно устойчивое, в 2007-2008 гг. - по большинству показателей финансовая ситуация более благоприятна.
Подробно проанализировав коэффициенты ликвидности, финансовой устойчивости и платежеспособности ОАО «Курскагропромдорстрой» прейдем к следующему параграфу, где по результатам финансового анализа рассмотрим предложения по разработке финансовой политики предприятия.
3.3 Предложения по результатам финансового анализа
Поскольку исследуемое предприятие – ОАО «Курскагропромдорстрой» - это самостоятельный хозяйствующий субъект, обладающий правами юридического лица, производящий продукцию, услуги, выполняющий работы, занимающийся различными видами экономической деятельности, целью которой является обеспечение общественных потребностей, основной целью его предпринимательской деятельности является получение прибыли, которая служит важнейшим источником и предпосылкой приращения капитала, роста доходов данного предприятия и его собственников. Этой цели можно достигнуть лишь при оптимальной организации финансов на предприятии, позволяющей укрепить его финансовое положение и конкурентоспособность.
Эффективное управление финансами ОАО «Курскагропромдорстрой» возможно лишь при разработке финансовой политики.
Целью разработки финансовой политики данного предприятия является построение эффективной системы управления финансами, направленной на достижение стратегических и тактических целей его деятельности. Одной из задач реформирования исследуемого предприятия, является переход к управляю финансами на основе анализа финансово-экономического состояния с учетом постановки стратегических далей деятельности предприятия, адекватных рыночным условиям, и поиска путей их достижения, ведь результаты деятельности ОАО «Курскагропромдорстрой» интересуют как внешних рыночных агентов (в первую очередь инвесторов, кредиторов, акционеров, потребителей и производителей), так и внутренних (руководителей предприятия, работников административно-управленческих структурных подразделений, работников производственных подразделений).
Стратегическими задачами разработки финансовой политики ОАО «Курскагропромдорстрой» должны являться:
- максимизация прибыли предприятия;
- оптимизация структуры капитала предприятия и обеспечение его финансовой устойчивости;
- достижение прозрачности финансово-экономического состояния предприятия для собственников (участников, учредителей), инвесторов, кредиторов;
- обеспечение инвестиционной привлекательности предприятия;
- создание эффективного механизма управления предприятием;
- использование предприятием рыночных механизмов привлечения финансовых средств,
В рамках этих задач можно порекомендовать руководству ОАО «Курскагропромдорстрой» выполнить следующие мероприятия по ряду направлений в области управления финансами:
- проведение рыночной оценки активов;
- проведение реструктуризации задолженности по платежам в бюджет;
- разработка программы мер по ликвидации задолженности по выплате заработной платы;
- разработка мер по снижению неденежных форм расчетов;
-