Удосконалення обліку фінансових результатів
Дані аналітичних рахунків є тотожні відповідним рахункам синтетичного обліку на перше число кожного місяця.
Регістри бухгалтерського обліку мають назву, період реєстрації господарських операцій, прізвища і підписи або інші дані, що дають змогу ідентифікувати осіб, які брали участь у їх складанні.
Господарські операції відображаються в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Підприємство вживає всіх необхідних заходів для запобігання несанкціонованому та непомітному виправленню записів у первинних документах і регістрах бухгалтерського обліку та забезпечує їх належне зберігання протягом встановленого строку.
Відповідальність за несвоєчасне складання первинних документів і регістрів бухгалтерського обліку та недостовірність відображених у них даних несуть особи, які склали та підписали ці документи.
Первинні документи та регістри бухгалтерського обліку вилучаються у підприємства тільки за рішенням відповідних органів, прийнятим у межах їх повноважень, передбачених законами. Посадова особа підприємства має право в присутності представників органів, які здійснюють вилучення, зняти копії документів, що вилучаються. Обов'язковим є складання реєстру документів, що вилучаються, у порядку, встановленому законодавством. [2]
4. Методи управління обліковою роботою
Управлінській персонал несе відповідальність за підготовку та достовірне представлення цих фінансових звітів у відповідності до Національних положень (стандартів) бухгалтерського обліку. Відповідальність управлінського персоналу охоплює: розробку, впровадження та використання внутрішнього контролю стосовно підготовки та достовірного представлення фінансових звітів, які не містять суттєвих викривлень внаслідок шахрайства або помилки; вибір та застосування відповідної облікової політики, а також облікових оцінок, які відповідають обставинам. [1]
Аудиторська перевірка підприємства планується та здійснюється у відповідності з вимогами Закону України «Про аудиторську діяльність», «Міжнародних стандартів аудиту, надання впевненості та етики», зокрема Міжнародних стандартів аудиту 700, 701,720. Ці стандарти зобов'язують аудиторів планувати і здійснювати аудиторську перевірку з метою одержання обґрунтованої впевненості в тому, що фінансові звіти не містять суттєвих викривлень.
Аудит передбачає перевірку шляхом тестування доказів, які підтверджують суми та розкриття інформації у фінансових звітах. Аудиторська перевірка включає й оцінювання застосованих принципів бухгалтерського обліку та суттєвих облікових оцінок, здійснених управлінським персоналом, а також оцінювання подання фінансових звітів в цілому.
Річна фінансова звітність підприємства в основному відповідає дійсному фінансовому стану та результатам діяльності у 2007 р. Концептуальною основою, використаною при складанні фінансової звітності, є Положення (стандарти) бухгалтерського обліку України. Система бухгалтерського обліку, що використовувалася підприємством в основному відповідає законодавчим та нормативним вимогам. [8]
Фінансова звітність підготовлена на підставі дійсних даних бухгалтерського обліку, та відображає справедливо і достовірно в усіх суттєвих аспектах інформацію про Товариство станом на 31 грудня 2007 року згідно з визначеною концептуальною основою фінансової звітності та у відповідності до вимог законодавства України.
Відповідно до вимог «Положення щодо підготовки аудиторських висновків, які подаються до Державної комісії з цінних паперів та фондового ринку при розкритті інформації емітентами та професійними учасниками фондового ринку», затвердженого рішенням Державної комісії з цінних паперів та фондового ринку від 19.12.06 р. N1528, можна висловити думку відносно наступної інформації.
– інформація за видами активів розкрита у балансі підприємства відповідно до Положень (Стандартів) бухгалтерського обліку України.
– інформація щодо зобов'язань розкрита у балансі відповідно до Положень (Стандартів) бухгалтерського обліку України.
– інформація про власний капітал розкрита у балансі відповідно до Положень (Стандартів) бухгалтерського обліку України.
– вартість чистих активів на кінець звітного періоду дорівнює 10075,3 тис. грн., що перевищує розмір статутного капіталу. Вимоги п. 3 ст. 155 Цивільного кодексу України дотримуються.
– станом на 31.12.07 р. статутний капітал був повністю сплачений у попередніх періодах згідно чинного законодавства.
– випуску цінних паперів у звітному періоді не було.
– іпотечні облігації у звітному періоді не випускались.
– чистий збиток за звітний період складає 1202,6 тис. грн. інформація про прибутки / збитки розкрита у Звіті про фінансові результати за 2007 р. відповідно до Положень (Стандартів) бухгалтерського обліку України.
– операцій з борговими та іпотечними цінними паперами не проводилося. Заборгованості за борговими та іпотечними цінними паперами станом на 31.12.07 р. немає. [9]
5. Проведення облікової політики
Бухгалтерський облік господарської діяльності Товариства Здійснюється відповідно вимог Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16 липня 1999 року №996, Положень(Стандартів) бухгалтерського обліку, затверджених наказами Міністерства фінансів України, інших нормативних документів з питань організації бухгалтерського обліку в Україні. Облікова політика Товариства базується на принципах і методах, передбачених Національними Положеннями (Стандартами) бухгалтерського обліку, що забезпечує безперервність відображень операцій і достовірну оцінку активів, зобов'язань, капіталу. Застосовується журнально-ордерна форма бухгалтерського обліку з документальним підтвердженням записів первинними документами.
Протягом звітного періоду застосовувались наступні принципи:
Основними засобами визнаються матеріальні активи, які утримуються для використання у виробництві, строком використання більше року та вартістю вище 1000 грн. Амортизація нараховується у відповідності з податковим законодавством. Амортизація по малоцінним необоротним матеріальним активам нараховується у розмірі 100% при передачі в експлуатацію. [18]
Первісна вартість запасів визнається відповідно до П(С) БО 16. Вибуття запасів відбувається за середньозваженою вартістю.
Згідно наказу про облікову політику на 2007 р. облік фінансових інвестицій на Товаристві ведеться за нормами П(С) БО 12. Фактично у 2007 році довгострокові та поточні фінансові інвестиції відсутні.
Дебіторська заборгованість визнається активом, якщо є імовірність отримання у майбутньому економічних вигод та її об'єм може бути достовірно оцінений. Резерв сумнівних боргів нараховується виходячи зі платоспроможності дебіторів.
Облік та оцінка доходів ведуться відповідно до П(С) БО 15.
Облік та оцінка витрат ведуться відповідно до П(С) БО 16.
Облік та оцінка зобов'язань ведуться відповідно до П(С) БО 11. Протягом звітного періоду облікова політика не змінювалась.
6. Формування системи внутрішньогосподарського (управлінського) обліку
На нашому підприємстві існує загальна система обліку. Облік витрат ведеться за елементами, кількість і склад яких визначається самим підприємством, а доходи обліковуються за їх видами.
Завданням управлінського обліку є складання звітів, інформація яких призначена для власників підприємства, де ведеться облік, і його керівників (менеджерів), тобто для внутрішніх користувачів бухгалтерської інформації.
Предметом управлінського обліку в загальному вигляді виступає сукупність об'єктів в процесі всього циклу управління виробництвом. Зміст предмету розкривають його об'єкти, які можна об'єднати у дві групи: 1) виробничі ресурси і 2) господарські процеси та їх результати. [13]
Методи, що використовуються в управлінському обліку, доволі різні, але взагалі це системний оперативний аналіз.
Організація бухгалтерського управлінського обліку на підприємстві складається з трьох етапів: методологічний; технічний; організаційний.
На першому етапі обирається модель управлінського обліку в залежності від його мети, визначаються об'єкти та методи обліку витрат, а також елементи бухгалтерського обліку, які можуть служити для формування інформації необхідної для прийняття управлінських рішень. Це план рахунків управлінського обліку, складання калькуляційних статей та інше. На другому – технічному – етапі обирається склад регістрів аналітичного обліку, форми внутрішньої звітності і визначення напрямку руху інформації в середині підприємства. Третій етап передбачає розподіл обов'язків між працівниками в системі управлінського обліку.
Організаційна структура управлінського обліку на підприємстві залежить від організаційної та виробничої структури. Організаційна структура забезпечує узгодженість окремих видів діяльності підприємства, та зусиль по виконанню основних завдань та цілей. Виробнича структура підприємства показує склад та структуру цехів, служб, їх потужність, форми побудови та взаємозв'язку на кожному рівні управління підприємством.
Загальні принципи організації управлінського обліку на нашому підприємстві є наступні: задоволення потреб персоналу різних рівнів управління у необхідній для прийняття рішень інформації; обґрунтованість по відношенню до кожного виробничого підрозділу.
Узагальнення інформації за центрами виникнення витрат, центрами відповідальності і центрами рентабельності. Контроль за обсягами виробництва, власними витратами, та прибутком кожного підрозділу базується на використанні планів та кошторисів.
Інформаційні потреби у формуванні управлінських рішень задовольняються за умови забезпечення комунікації систем управління, собівартості підрозділів різних рівнів. Реалізація цілей кожного рівня управління можлива за наявності достатньої оперативної та достовірної інформації.
Ця інформація містить багато систем, які дозволяють забезпечити необхідною інформацією одного менеджера або групу, що приймають рішення. Кожна підсистема містить механізм для обробки інформації та зворотного зв’язку.
В інформації повинні знайти відображення зв'язки між підрозділами та показниками в процесі їх формування. Витрати, які виникли на будь-якому рівні управління пов'язані з певним місцем виникнення витрат. А місце виникнення витрат це сегмент діяльності підприємства в якому виникають витрати, а витрати можуть виникати на кожному робочому місці. Якщо місцем виникнення витрат є цех основного виробництва, то виникають не тільки прямі витрати, але і накладні.
Система записів господарських операцій на рахунках управлінського і фінансового обліку на нашому підприємстві інтегрована – рахунки управлінського обліку кореспондують з рахунками фінансового обліку в межах єдиної системи рахунків. [7]
7. Рекомендації щодо удосконалення обліку фінансових результатів на досліджуваному підприємстві
Найбільш складним і багатогранним систем обліку, контролю і аналізу є фінансовий результат діяльності підприємства. Системний підхід до удосконалення його методики мають складати рішення, що повинні бути реалізовані для досягнення ефективного функціонування підприємства в цілому, а також обліку, контролю й аналізу фінансових результатів зокрема (рис. 7.1).
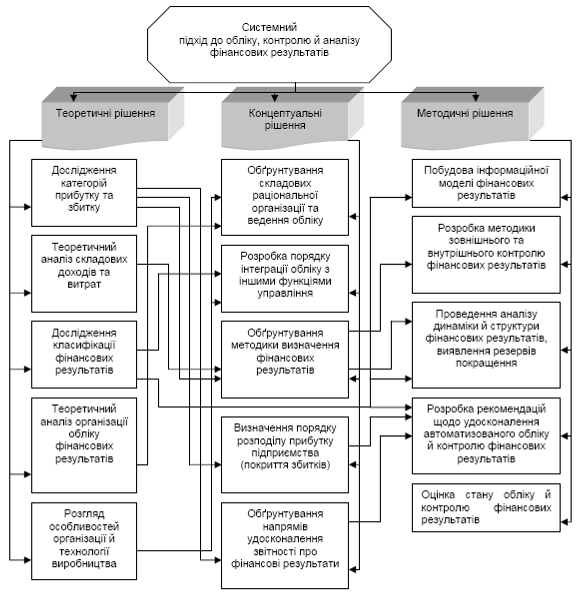
Рис. 7.1 Блок схема системного підходу до обліку, контролю і аналізу фінансових результатів [14]
Фінансовий результат в бухгалтерському обліку складається з результату основної діяльності, результату фінансових операцій, результату іншої звичайної діяльності і результату надзвичайних подій. Відповідно до інструкції №291 від 30.11.99 р. «Про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств» для обліку й узагальнення фінансових результатів підприємства від звичайної діяльності і надзвичайних подій призначений рахунок 79 «Фінансові результати» цей рахунок має наступного субрахунки:
791 «Результат основної діяльності»;
792 «Результат фінансових операцій»;
793 «Результат іншої звичайної діяльності»;
794 «Результат надзвичайних подій».
Але в з інструкції №291 при розгляді припустимих кореспонденцій по рахунках доходів і витрат субрахунки рахунка 79 «Фінансові результати» не вказуються. При розгляді типових кореспонденцій в операціях по списанню на фінансові результати доходів і витрат пишуться субрахунки рахунка 79 «Фінансові результати» і те не у всіх випадках. Так у цьому посібнику при списанні на фінансовий результат доходу від операційної оренди (субрахунок 713 «Доход від операційної оренди») в обліку робиться запис:
Дт 713 «Доход від операційної оренди».
Кт 793 «Результат іншої звичайної діяльності».
Такий запис суперечить інструкції №291, бо у ній сказано, що рахунок 71 «Інший операційний доход» закривається по кредиту субрахунку 791 «Результат основної діяльності», а по кредиту субрахунку 793 «Результат іншої звичайної діяльності» відбиває списання суми в порядку закриття рахунків обліку доходів від інвестиційної та іншої звичайної діяльності. Операції по опрацьованій оренді відносяться до іншої операційної діяльності й згідно з інструкцією повинні списуватись на рахунок 791 «Результат основної діяльності». Хоча за назвою рахунка можна сказати, що на ньому повинний визначаться фінансовий результат тільки основної діяльності (тобто діяльності зв'язаної з виробництвом або реалізацією продукції яка є головною метою створення підприємства і забезпечує основну частку його доходу), а виходить, що рахунок 791 поєднує результат від основної й іншої операційної діяльності.
При розгляді субрахунку 716 «Відшкодування раніше списаних активів» не можна однозначно сказати, що сума відшкодування раніше списаних активів відноситься на результат основної діяльності тобто складається проводка:
Дт 716 «Відшкодування раніше списаних активів».
Кт 791 «Результат основної діяльності».
Така проводка може мати місце наприклад при відшкодуванні збитку заподіяного підприємству постачальником у результаті постачання сировини, для виробництва продукції, що не відповідає договірним умовам. А якщо до приклада узяти відшкодування від псування об'єкта основних засобів (операції з необоротними активами по визначенню видів діяльності відносяться до інвестиційної діяльності), те через брак конкретного субрахунку рахунка 79 «Фінансові результати» на якому відбивав би результат інвестиційної діяльності, при віднесенні на фінансовий результат суму відшкодування такого збитку в обліку можна зробити запис:
Дт 716 «Відшкодування раніше списаних активів».
Кт 793 «Результат іншої звичайної діяльності».
Такий запис інструкцією №291 не передбачений, але так було б коректніше. Також в інструкції №291 сказано, що субрахунку 792 «Результат фінансових операцій» визначається прибуток (збиток) від фінансових операцій, по кредиту субрахунку відображається списання суми в порядку закриття рахунків обліку доходів від участі в капіталі (рахунок 72 «Доходи від участі в капіталі») та інших фінансових доходів (рахунок 73 «Інші фінансові доходи»). Але рахунок 73 має субрахунки:
731 «Дивіденди отримані»;
732 «Відсотки отримані»;
733 «Інші доходи від фінансових операцій».
На субрахунку 732 «Відсотки отримані» відображається винагорода за здані у фінансову оренду необоротні активи. У методичній допомозі з віднесення на фінансовий результат отриманих відсотків зроблена кореспонденція Дт 732 «Відсотки отримані» Кт 791 «Результат основної діяльності». Такий запис суперечить інструкції №291. Оскільки операції з необоротними активами не відносяться до фінансових операцій, то віднести доходи отримані від здачі об'єкта основних засобів у фінансову оренду на рахунок 792 «Результат фінансових операцій» теж буде невірно. Доход отриманий від здачі об'єкта основних засобів фінансової оренди буде правильно списати на результат іншої звичайної діяльності тобто на рахунок 793.
Виходячи зі складу адміністративних витрат, що можуть бути визнані підприємством (п. 18 П(З) БО 16), не можна однозначно сказати, що вони можуть відноситься тільки до операційної діяльності тобто закриватися на рахунок 791 «Результат основної діяльності». Можна при списанні суми адміністративних витрат звітного періоду до складу фінансових результатів також скористатися рахунками 792 «Результат фінансових операцій», 793 «Результат іншої звичайної діяльності». [10; 17]
При розгляді субрахунку 947 «Нестачі і утрати від псування цінностей» можна сказати, що вартість відсутніх і зіпсованих матеріальних цінностей необхдимо віднести на фінансовий результат проводкою: Дт 793 «Результат іншої звичайної діяльності»
Кт 947 «Нестачі і утрати від псування цінностей».
Такий запис суперечить інструкції №291, по якій рахунок 94 «Інші витрати операційної діяльності» повинний закриватися по дебету субрахунку 791 «Результат основної діяльності», бо нестачу матеріальних цінностей і коштів не можна відносити до основної діяльності, по цій же причині витрати по штрафах, пеням і неустойкам також віднесемо на фінансовий результат іншої звичайної діяльності. Можна зробити висновок, що субрахунку рахунка 79 «Фінансові результати» не відповідають прийнятої класифікації видів діяльності. Діяльність, що здійснює підприємство поділяється на основну операційну, іншу операційну, інвестиційну, фінансову і надзвичайну. Представимо на схемі класифікацію видів діяльності підприємства. Згідно П(З) БО:
– звичайна діяльність – будь-яка основна діяльність підприємства, а також операції, що забезпечують її або виникають у результаті її проведення;
– операційна діяльність – основна діяльність підприємства, а також інші види діяльності, що не є інвестиційною або фінансовою діяльністю;
– інвестиційна діяльність – придбання і реалізація тих необоротних активів, а також тих фінансових інвестицій, що не є складовою частиною еквівалентів коштів;
– фінансова діяльність – діяльність, що приводить до зміни розміру і складу власного і позикового капіталу підприємства. [9] Як видно визначення іншої операційної діяльності не дано.
Відповідно до п. 7 П(З) БО 15 «Доход» визнані доходи класифікуються в такий спосіб:
– доход (виторг) від реалізації продукції;
– інші операційні доходи;
– фінансові доходи;
– інші доходи;
– надзвичайні доходи.
Тобто класифікація доходів не відповідає вище приведеної класифікації видів діяльності. На мій погляд це невірно, доходи повинні класифікуватися по видах діяльності тобто доходи необхідно розділити на: доходи основної діяльності; інші операційні доходи; доходи від інвестиційної діяльності (ці доходи повинні включати доходи від участі в капіталі (рахунок 72) і деякі доходи відбиті на субрахунках рахунка 74 «Інші доходи» такі як доходи від реалізації фінансових інвестицій, доходи від реалізації необоротних активів і майнових комплексів і інші доходи від операцій з необоротними активами і фінансовими інвестиціями) і фінансові доходи.
Відповідно до інструкції №291 на субрахунку 791 «Результат основної діяльності» визначається прибуток (збиток) від основної діяльності підприємства, але на цьому субрахунку відбивають у порядку закриття рахунка іншої операційної діяльності. Таким чином, на цьому субрахунку визначається прибуток (збиток) і від іншої операційної діяльності.
На субрахунку 792 «Результат фінансових операцій» відбиває списання сум у порядку закриття рахунків 72 «Доходів від участі в капіталі» і інших фінансових доходів, а також рахунків 95 «Фінансові витрати» і 96 «Утрати від участі в капіталі». Але рахунка 72 «Доходів від участі в капіталі» і 96 «Утрати від участі в капіталі» відносяться до інвестиційної діяльності, відповідно маємо, що на субрахунку 792 «Результат фінансових операцій» відбиває результат фінансової діяльності і частково інвестиційної діяльності. Відповідно до інструкції №291 на субрахунку 793 «Результат іншої звичайної діяльності» відбиває порядок закриття обліку доходів від інвестиційної й іншої звичайної діяльності. Т. е. на цьому субрахунку визначається результат інвестиційної діяльності (у частині операцій з необоротними активами).
З вище викладеного можна зробити висновок, що необхідно ввести такі субрахунки рахунка 79 «Фінансові результати», щоб при їхньому закритті бачити прибуток (збиток) від кожного виду діяльності здійснюваного підприємством. Таким чином, на мій погляд, рахунки 79 «Фінансові результати» повинний мати такі субрахунки:
791 «Результат основної діяльності»;
792 «Результат іншої операційної діяльності»;
793 «Результат фінансової діяльності»;
794 «Результат інвестиційної діяльності»;
795 «Результат іншої звичайної діяльності»;
796 «Результат надзвичайних подій».
Висновки
Серед основних ризиків, що переслідують підприємство відзначимо уповільнення економіки або економічний шок, що може привести до зниження попиту на послуги, недолік дорожньої інфраструктури, зростання конкуренції, необережне втручання держави. До потенційних ризиків самої компанії ми відносимо можливе зростання боргового навантаження із-за високих потреб у інвестиціях.
ДП «Трансгарант-Україна» займає добрі позиції на транспортному ринку України. Однак потенціал компанії високий, тому для зростання капіталізації підприємства пропонується наступне:
– активно нарощувати об'єми вантажоперевезень за рахунок розширення клієнтської бази, географії перевезень, подальшої диверсифікації портфеля замовлень;
– направляти інвестиції в пересувний і тяговий склад. Збільшення власного парку вагонів і локомотивів дозволить комфортніше і вільно працювати в різних секторах ринку залізничних перевезень розширювати свою присутність в тих сегментах, де потрібний спеціалізований пересувний склад. Його в даний час мало, і компанія планує набувати спеціалізованих вагонів. Тут поріг входу для нових учасників достатньо високий, і конкуренти менш охоче йдуть в такі вузькі ніші;
– надавати повний комплекс послуг, що забезпечують перевезення вантажу «від дверей до дверей», зокрема використовуючи автомобільний і морський транспорт.
Наступний аспект діяльності – активне освоєння суміжних ринків: мультимодальних перевезень, логістики і експедиції. Для цього «Трансгарант» пропонується створювати більше дочірніх компаній або набувати контрольних пакетів в спеціалізованих компаніях.
Також пропонується компанії і покупка складських терміналів. Це необхідно для стабільного ведення бізнесу перевезень вантажів в критих вагонах і розвитку логістичних послуг, що надаються компанією.
Оскільки на послуги з ремонту вантажних вагонів існує великий попит, і вони займають істотний відсоток в собівартості, «Трансгаранту» пропонується активно займатися ремонтною сферою. Два підрозділи вже працюють і здійснюють поточний ремонт рухомого складу.
Література
Закон України «Про бухгалтерський облік і фінансову звітність в Україні» від 16.07.99 p. №996-XІV, із змінами і доповненнями.
Закон Украины 24.12.2002 р. №349-IV «О внесении изменений в Закон Украины «О налогообложении прибыли предприятий».
Положение (стандарт) бухгалтерского учета 3 «Отчет о финансовых результатах», утвержденное приказом Минфина Украины от 31. 03.99 г. №87.
Положение (стандарт) бухгалтерского учета 4 «Отчет о движении денежных средств», утвержденное приказом Минфина Украины от 31. 03.99 г. №87.
М.Т. Білуха, В.П. Дудко «Облік і аудит», К, 1992
Кужельний М.В., Калюга С.В., Калюга О.В. Контроль фінансової звітності та правильності її складання. / За ред. д.е.н. М.В. Кужельного. – К.: Ельга, Ніка-Центр, 2001, – 240 с.
Кужельний М.В., Лінник В.Г. Теорія бухгалтерського обліку: Підручник. – К.: КНЕУ, 2001. – 334 с.
Національні стандарти бухгалтерського обліку в Україні: Нормативно-практичний довідник. Навч. посіб. за ред. Р.Л. Хомяка – Львів: «Інтеллект-Захід», 2000. – 444 с.
Лень В.С., Гливенко В.В., Бочок М.П., Іванов Л.П. Звітність підприємств: Підручник. – К.: Знання-Прес, 2004. – 474 с.
Організація бухгалтерського обліку: Навч. посіб. для студентів вузів спеціальності 7.050106 «Облік і аудит» / Ф.Ф. Бутинець, О.В. Олійник, М.М. Шигун, С.М. Шулепова; 2-е вид., доп. і перероб. – Житомир: ЖІТІ, 2001. –576 с.
Пархоменко В.М., Баранцев П.П. Реформування бухгалтерського обліку в Україні. Нормативи. – Луганськ: Арамдрук, ДСД «Лугань», 2000. – 240 с.
Петрик О.А. Аудит: методологія і організація: Монографія. – К., 2003. – 260 с.
Партин Г. Облікова політика і її вплив на фінансові результати діяльності підприємства // Фінанси України. – К., 2001. – №1.
Зубілевич С. Окремі питання обліку відкладеного податку на прибуток відповідно до вимог національних і міжнародних стандартів // Бухгалтерський облік і аудит. – 2002. – 4.
Міжнародні стандарти бухгалтерського обліку 2000 / Пер. З англ. за ред. С.Ф. Голова. – К.: ФПБАУ, 2000. – 108 с.