Экзамен
Источниками капитальных вложений являются:
амортизационные отчисления со стоимости основных средств и нематериальных активов.
Нераспределенная чистая прибыль предприятия или фонд накопления. Созданный за свой счет.
Кредит банка
Специальные источники
Все затраты по долгосрочному вложению учитываются на синтетических А балансовых счетах 08 «Вложения во внеоборотные активы».
По д-ту сч отражается фактически произведенные затраты по строительству приобретению, доставки монтажу и вводу в эксплуатацию объектов внеоборотных активов в отчетном периоде.
По кредиту – инвентарная, т.е. балансовая стоимость объектов сданных в эксплуатацию в отчетном периоде.
Остаток по дебиту показывает сумму капитальных вложений предприятия в незавершенное строительство и приобретение ОС и нематериальных активов не введенных в эксплуатацию на начало и конец отчетного периода.
Т.о по дебиту сч 08 учитывается покупная цена, расходы по доставке, расходы по установке и демонтажу, расходы по оплате труда и соответствующие суммы ЕСН, % с банковского кредита.
Сч 08
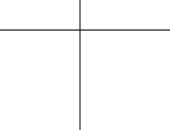 Дебет
Кредит
Сд н
К-т 75
К-т 60,76 Д-т 01, 04
К-т 51,10,70,69
К-т 76
К-т 91
Сальдо к
Билет 8. Основные средства Учет поступления. Износ.
8.1. Представляет собой совокупность материально-вещественных ценностей используемых в качестве средств труда и действующих в натуральной форме в течение длительного более одного года времени, как сфере материального производства, так и в непроизводственной сфере.
Типовая классификация основных средств по их видам установлена Гостом РФ и включает в себя след группы:
Здания
Сооружения
Передаточные устройства
Машины и оборудование
Транспортные средства
Инструмент
Рабочий и продуктивный скот
Многолетние насаждения
Прочие основные средства
Классифицируется
- по назначению
1) производственные ОС, в которые включены ОС непосредственно участвующие в производственном процессе
2) непроизводственные ОС, используемые для культурно-бытовых нужд работников предприятия
- по степени использования ОС м/т находится:
1) в запасе
2) эксплуатации
3) аренде
4) на консервации
- по принадлежности
1) собственные средства
2) арендованные ОС
В бухучете существует 4 оценки стоимости ОС:
первоначальная балансовая стоимость – эта стоимость ОС на момент ввода его в эксплуатацию
восстановленная балансовая стоимость определяется при переоценке ОС с целью проведения балансовой стоимости к реальным экономическим условиям. Её определяют исходя из рыночных цен на аналогичные объекты сложившиеся на момент переоценки.
Остаточная стоимость которая представляет собой балансовую стоимость за вычетом суммы начисленной амортизации ОС остаточная стоимость уменьшается.
Ликвидационная стоимость. Это стоимость основного средства на которое она выбывает, т.е. списывается с учета.
8.2. Учет использования ОС.
В процессе эксплуатации ОС происходит их износ, т.е. потери физических и моральных характеристик. Стоимостное выражение износа или амортизационные исчисления – это процесс переноса части балансовой стоимости объекта на текущие издержки производства и обращения. При начислении амортизации на полное восстановление ОС следует руководствоваться едиными нормами амортизационных отчислений утвержденных постановлением правительства РФ или исходить из установленного срока полезного использования, который представляет собой период в течение которого используемое ОС приносит доход предприятию.
Начисление амортизации по ОСвновь введенным в эксплуатацию начинается с первого месяца следующего за месяцем введения в эксплуатацию, а по выбывшим ОС прекращаются с первого месяца следующего за месяцем выбытия.
Начисление амортизации не производится во время проведения реконструкции и технического перевооружения с полной остановкой ОС а также в случае их перевода на консервацию. Начисление амортизации производится до тех пор пока сумма амортизационных отчислений не достигнет величины равной балансовой стоимости ОС. После этого если ОС не потеряло своих эксплуатационных качеств предприятие может использовать его и в дальнейшем, но уже без начисления амортизации.
Начисление амортизации оформляется следующим корреспонденцией:
По основным средствам производственного назначения
Д-т сч 20,23,25,26,44 К-т 02
По основным средствам не производственного назначения
Д-т 29,91 К-т 02
По основным средствам сданным в аренду
Д-т 91 К-т 02
Объекты ОС стоимостью не более 2 тыс рублей за единицу м/т списываться на затраты по мере их отпуска в эксплуатацию:
Д-т 20,23,25,26,44 К-т 01
Согласно методическим указаниям по бухучету ОС утвержденным МинФином РФ от 20 июля 1998 г № 33н амортизация объектов ОС м/т начисляться одним из следующих 4-х способов:
Линейный
Годовая сумма амортизационных отчислений определяется исходя из баланса стоимости и нормы амортизации
Уменьшения остатка (только для активной части ОС)
Годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости ОС на начало отчетного года и норма амортизации рассчитанная по сроку полезного использования и коэффициенту ускорения, который устанавливается по согласованию с Минэкономикой РФ и не м/т превышать 2.
Списания стоимости по сумме числа лет срока полезного использования.
Годовая сумма амортизации определяется по балансовой стоимости ОС и годового соотношения, где в числителе число лет остающихся до конца срока службы, а в знаменателе сумма чисел лет срока службы.
Списания стоимости пропорционально объему продукции или произведенных работ.
Расчет амортизации производится исходя из натурального показателя объема продукции в отчетном периоде и соотношения балансовой стоимости и объема продукции за весь срок полезного использования.
Применяется для группы инструментов транспортных средств.
Начисление амортизации может производится по разным группам ОС различными способами но без изменения их в течение всего срока эксплуатации.
Билет 9. Капитальный ремонт, модернизация основных средств
9.1. Капитальный ремонт основных фондов – мероприятия, направленные на поддержание основных фондов в рабочем состоянии путем периодической реабилитации их технико-эксплуатационных свойств.
К основным средствам относятся здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, производственный и хозяйственный инвентарь сроком службы более одного года и стоимостью более 100 минимальных размеров месячной оплаты труда (МРОТ). Основные средства в процессе производства постепенно морально и физически изнашиваются. Стоимость основных средств погашается посредством начисления амортизации. Норма амортизации определяется в процентах от балансовой стоимости и зависит от вида основных средств и условий их эксплуатации. Сумма амортизационных отчислений должна быть достаточной для сооружения или приобретения новых объектов взамен выбывающих из эксплуатации.
При принятии объекта основных средств к бухгалтерскому учету фактические затраты, накопленные на счета 08 "Вложения во внеоборотные активы", относятся в дебет счета 01 "Основные средства".
В процессе эксплуатации принадлежащие организации основные средства изнашиваются и могут потребовать проведения работ по восстановлению их функциональных свойств.
ПБУ 6/01 предусматривает восстановление объектов основных средств следующими способами: посредством ремонта, модернизации и реконструкции.
В свою очередь Методические указания по бухгалтерскому учету основных средств уточняют, что ремонт может быть текущим, средним и капитальным.
Капитальный ремонт, например, оборудования предусматривает полную разборку станка или агрегата, ремонт его базовых и корпусных деталей и узлов, замену или восстановление всех изношенных деталей и узлов на новые, более современные, сборку, регулирование и испытание после окончания ремонта.
Капитальный ремонт зданий и сооружений предполагает смену изношенных конструкций и деталей или замену их на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов.
Согласно п. 27 ПБУ 6/01 модернизация представляет собой улучшение (повышение) первоначально принятых нормативных показателей функционирования объектов основных средств, например срока полезного использования, мощности, качества применения.
Исходя из этого можно сказать, что модернизация оборудования - это частичное улучшение конструкции оборудования в целях увеличения производительности, облегчения условий труда и повышения качества продукции, изготавливаемой на нем.
По сравнению с реконструкцией модернизация характеризуется относительно меньшими капитальными вложениями и более короткими сроками реализации.
Поскольку ремонты призваны поддерживать основные средства в нормальном рабочем состоянии, а проведение модернизации приводит к улучшению технико-экономических показателей эксплуатации оборудования, то они имеют и различные источники покрытия затрат.
Так, Методические указания по бухгалтерскому учету основных средств предусматривают включение затрат на технический осмотр и уход, затраты по поддержанию объектов основных средств в рабочем состоянии в затраты на обслуживание производственного процесса (п. 79).
В свою очередь Положение по бухгалтерскому учету "Расходы организации" ПБУ 10/99, которое утверждено Приказом Минфина России от 06.05.99 N 33н, относит расходы по содержанию и эксплуатации основных средств и иных внеоборотных активов, а также по поддержанию их в исправном состоянии к расходам по обычным видам деятельности.
Совершенно по-другому отражаются затраты на проведение модернизации.
Методические указания по бухгалтерскому учету основных средств в п. 73 определяют, что затраты, связанные с модернизацией и реконструкцией объектов основных средств, учитываются в порядке, установленном для учета капитальных вложений.
Положение по бухгалтерскому учету долгосрочных инвестиций относит затраты по реконструкции, расширению и техническому перевооружению к долгосрочным инвестициям. Причем в п. 1.2 уточняется, что такие работы приводят к изменению сущности объектов, на которых они осуществляются, а производимые затраты не являются издержками отчетного периода по их содержанию.
При этом п. 27 ПБУ 6/01 предусматривает, что затраты на модернизацию и реконструкцию основных средств после их окончания могут увеличивать первоначальную стоимость такого объекта, если результатом модернизации явилось улучшение первоначальных нормативных показателей функционирования.
Из изложенного можно сделать вывод, что затраты на ремонт объектов основных средств, на технический осмотр и уход, по поддержанию в рабочем состоянии относятся к расходам по обычным видам деятельности и включаются в издержки производства или обращения отчетного периода.
Затраты по модернизации (реконструкции) в издержки производства или обращения не включаются, а подлежат отражению за счет собственных средств организации, оставшихся после уплаты налогов, либо должны увеличивать первоначальную стоимость модернизированного объекта.
Отражение затрат на модернизацию в бухгалтерском учете
Как мы определили, затраты организаций, связанные с модернизацией основных средств, отражаются в таком же порядке, как и при их приобретении.
Инструкцией по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной Приказом Минфина России от 31.10.2000 N 94н, предусмотрено, что изменение первоначальной стоимости основных средств при достройке, дооборудовании и модернизации (реконструкции) отражается по дебету счета 01 "Основные средства" в корреспонденции со счетом 08 "Вложения во внеоборотные активы".
На счете 08 "Вложения во внеоборотные активы" накапливаются затраты в модернизируемые объекты основных средств, которые затем либо увеличат их первоначальную стоимость, либо будут отнесены за счет собственных средств организации.
Накопление затрат на счете 08 может производиться в корреспонденции со счетами учета следующих разделов Плана счетов: "Производственные запасы", "Затраты на производство", "Расчеты".
Согласно Инструкции №64, стоимость текущего и капитального ремонта основных средств не увеличивает их балансовую стоимость, а суммы использованных материалов и оборудования списываются на текущие расходы учреждения за счет соответствующих источников финансирования.
9.2. Переоценка ОС:
Переоценка ОС производится на основании решения правительства РФ, утвержденного приказом Минфина РФ или же по распоряжению самого предприятия. Для приведения балансовой стоимости ОС к существующей рыночной цене и условиям воспроизводства.
Переоценка может производится либо способом индексации при этом коэффициенты индексации разрабатываются Госкомстатом РФ и публикуются в открытой печати, либо путем прямого пересчета балансовой стоимости применительно к ценам складывающимся на рынке. При наличии официального подтверждения цены в средствах массовой информации в органах ценообразования по оценке профессионального эксперта оценщика. Увеличение балансовой стоимости на сумму разницы м/у восстановительной и первоначальной отражаются корреспонденцией
Д-т 01 К-т 83
Если на момент переоценки ОС ещё не введено в эксплуатацию и учитывается по Д-ту сч 08, то результат переоценки отражается корреспонденцией Д-т 08 К-т 83
Разница между суммой амортизации начисленной по восстановительной стоимости и суммой фактически начисленной амортизации на момент переоценки отражаются корреспонденцией:
Д-т 83 К-т 02
Билет 10. Учет выбытия основных средств
Выбытие ОС
ОС выбывают с учета (баланса предприятия) по следующим причинам:
в результате продажи;
ликвидации (списании) по причине не исправимой поломке физического или морального устарения;
как вклад в УК другого предприятия;
в результате безвозмездной передачи.
Счет 01 "Основные средства" отражаются наличие и движение собственных основных средств организации, находящихся в эксплуатации, запасе, на консервации, полученных в аренду (лизинг), доверительное управление.
Все операции по выбытию ОС отражаются на отдельном субсчете сч.01, который называется «Выбытие ОС» с выявлением финансового результата.
По Д-ту субсчета отражается балансовая стоимость основного средства, а также все расходы понесенные предприятием в связи с выбытием ОС (демонтаж, стоимость транспортировки), сумма НДС начисленная с цены реализации, за исключением случая п.п.2,3.
По К-ту субсчета отражается сумма амортизации, начисленная за весь период эксплуатации ОС и цена реализации вместе с НДС. В результате сопоставления оборотов по Д-ту и К-ту субсчета выявляется финансовый результат от выбытия объект, который отражается по Д-ту субсчета, если это прибыль, либо по К-ту, если убыток.
Субсчет остатка не имеет.
В случае выбытия ОС в результате безвозмездной передачи НДС уплачивается за счет передающей стороны, а в случае продажи за счет покупателя.
Субсчет счета 01/»Выбытие ОС»
Дебет
Кредит
К-т 01 Д-т 02
К-т 10,70,69 Д-т 76, 62
К-т 76 Д-т 91
К-т 68/ндс или
К-т 91
Об Д-ту об К-ту
Основанием для постановки на баланс объекта ОС является акт приемки-передачи ОС. На каждое ОС заводится инвентарная карточка, в котором отличается основные параметры, характеризующие эксплуатацию объекта. Так в частности в ней фиксируется дата оприходования, первоначальная стоимость, норма амортизации, результат переоценки, дата выбытие и т.д.
В момент выбытия ОС составляется акт о ликвидации.
Синтетический учет эксплуатации ОС ведется на счете 01 «ОС» и на сч.02 «Амортизация ОС».
Сч. 01, балансовый, «А», предназначен для обобщения информации о наличии и движении собственных ОС предприятия, находящихся в эксплуатации.
По Д-ту счета отражается балансовая стоимость ОС введенных в эксплуатацию в отчетном периоде, а по К-ту стоимость (баланс) выбывших в отчетном периоде ОС. Остаток по Д-ту показывает стоимость ОС исходящихся в эксплуатации на начало или конец отчетного периода.
Сч.01
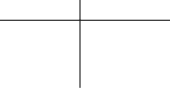 Дебет
Кредит
С-до нач
К-т 08 Д-т 01/выб ОС
К-т 83
Сч. 02, пассивный, балансовый, предназначен для обобщения информации о начислении АО по собственным ОС предприятия, находящихся в эксплуатации.
По К-ту счета отражается суммы амортизации, начисленные в отчетном периоде, а также до начисления амортизации в момент переоценки.
По Д-ту счета фиксируются суммы АО по выбывшим в отчетном периоде ОС.
Кредитовой
остаток показывает
суммы амортизации
начисленную
по всем ОС
предприятия
на начало или
конец отчетного
периода.
Сч.02, пассивный
Дебет Кредит
С-до нач
К-т 01/выб.ОС Д-т 20,23,25,26,44
Д-т 29,91
Д-83
С-до кон.
Билет 11. Аренда основных средств.
Учет краткосрочной или текущей аренды ОС
При этой форме аренды собственникам, сдаваемых в аренду основных средств продолжает оставаться арендодатель, т.к. основное средство учитывается на его балансе.
Учет у арендодателя, т.е. у юр. Или физ. Лица, сдающего в аренду ОС. Кроме того в аренду не включается в состав затрат производства и издержек обращения, а относится в состав прочих расходов предприятия (внереализационных расходов предприятия).
Арендодатель в соответствии с договором об аренде начисляет арендную плату, входящую в состав его нереализационных доходов, начисление арендной платы осуществляется:
Д-т 76 К-т 91
Сч.76 – расчеты с прочими дебиторами и кредиторами.
Т.к. услуги по сдачи имущество в аренду облагаются НДС, то на сумму арендной платы начисляется НДС (20%):
Д-т 76 К-т 68/ндс
Таким образом по Д-ту 76 формируется полная задолженность.
Получение на р/с арендной платы формируется:
Д-т 51 К-т 76
Учет у арендаторов, арендатор принимает взятые в аренду ОС к учету на за балансовым счете 001 «Арендованные основные средства». Начисленная сумма арендной платы включается в состав затрат на производство и обращение предприятий:
Д-т 20,23,25,26,44 К-т 76
Отдельно учитывается сумма НДС:
Д-т 19 К-т 76
Д-т76 К-т 51 – погашение кредиторских задолженностей и уменьшение денежных массы на р/с.
Списание:
Д-т 68/ндс К-т 19
Билет 12. Учет лизинговых операций у лизингодателя
Лизинг представляет собой средне- и долгосрочную аренду машин, оборудования, транспортных средств, строительной, сельскохозяйственной техники, средств теле- и радиосвязи, вычислительной техники, различных сооружений производственного назначения, а также прав интеллектуальной собственности - лицензий, компьютерных программ, ноу-хау и т.д.
Существует довольно много разновидностей лизинга, и в зависимости от того или иного вида в сделке могут участвовать от двух до четырех (или даже более) сторон. Обязательным участником лизинговой операции является лизингодатель, в качестве которого могут выступать либо предприятия - производители объекта лизинга, либо самостоятельные лизинговые фирмы.
Другим обязательным участником сделки является лизингополучатель, т.е. предприятие любой организационно - правовой формы собственности, нуждающееся в конкретном имуществе и испытывающее финансовые проблемы, препятствующие приобретению требуемого имущества на собственные или заемные средства.
Лизингодатель в течение всего срока действия договора лизинга является собственником имущества, переданного в лизинг.
Учет лизингового имущества на балансе лизингодателя:
В случае если лизинговое имущество учитывается на балансе лизингодателя, используется следующая схема бухгалтерского учета.
Лизингодатель:
- приходует имущество по сумме затрат на его приобретение на счете 03 “Доходные вложения в материальные ценности”;
- начисляет и относит на себестоимость амортизационные отчисления;
- лизинговые платежи отражает в полном объеме на счете 46 “Реализация товаров (работ, услуг)”;
- начисляет и уплачивает налог на имущество.
В случае если лизинговое имущество учитывается на балансе лизингополучателя, то применяется следующая схема:
Лизингодатель:
- ставит лизинговое имущество на забалансовый счет 021 “Основные средства, сданные в аренду”;
- отражает на счете 76 “Расчеты с разными дебиторами и кредиторами” (субсчет “Задолженность по лизинговым платежам”) дебиторскую задолженность в сумме договора лизинга;
- отражает на счете 83 “Доходы будущих периодов” разницу между общей суммой лизинговых платежей и стоимостью лизингового имущества;
- по мере поступления лизинговых платежей уменьшает дебиторскую задолженность, отраженную на 76 счете;
разницу, отраженную на 83 счете списывает на счет 46 “Реализация товаров (работ, услуг)” пропорционально поступившему платежу, а затем на счет 80 “Прибыли и убытки”.
Билет 13. Учет лизинговых операций у лизингополучателя (*****)
Лизинг представляет собой средне- и долгосрочную аренду машин, оборудования, транспортных средств, строительной, сельскохозяйственной техники, средств теле- и радиосвязи, вычислительной техники, различных сооружений производственного назначения, а также прав интеллектуальной собственности - лицензий, компьютерных программ, ноу-хау и т.д.
Существует довольно много разновидностей лизинга, и в зависимости от того или иного вида в сделке могут участвовать от двух до четырех (или даже более) сторон. Обязательным участником лизинговой операции является лизингодатель, в качестве которого могут выступать либо предприятия - производители объекта лизинга, либо самостоятельные лизинговые фирмы.
Другим обязательным участником сделки является лизингополучатель, т.е. предприятие любой организационно - правовой формы собственности, нуждающееся в конкретном имуществе и испытывающее финансовые проблемы, препятствующие приобретению требуемого имущества на собственные или заемные средства.
Исходя из того, что лизинговое имущество является объектом основных средств, методология его учета на балансе экономического субъекта соответствует основополагающим принципам учета основных средств. В настоящее время лизинговое имущество может учитываться на балансе как лизингодателя, так и лизингополучателя.
По договору лизинга фирма-арендодатель приобретает у продавца имущество, необходимое арендатору. А затем передает ему это имущество за плату во временное пользование. При этом обычно лизингополучатель сам решает, у какого продавца и какое именно основное средство нужно купить (ст. 665 ГК).
Фирмы, заключившие договор финансовой аренды, должны указать, на балансе какой из них будут учитываться передаваемые основные средства.
О том, как арендатор должен учитывать полученное в лизинг имущество, сказано в приказе Минфина от 17 февраля 1997 г. № 15.
Имущество на балансе лизингодателя
Если лизинговое имущество учитывает на своем балансе лизингодатель, то получатель отражает его по дебету забалансового счета 001 «Арендованные основные средства» по договорной стоимости.
После того как основные средства поступят в вашу фирму, сделайте запись:
Дебет 001
– учтены основные средства, полученные по договору лизинга.
Поскольку лизинговое имущество не принадлежит фирме, то амортизацию по нему начислять не нужно.
Если по окончании срока договора имущество возвращено лизинговой компании, то лизингополучатель списывает его стоимость со счета 001. Если же фирма выкупает имущество, то сначала его учитывают на счете 08 «Капитальные вложения», а затем на счете 01 «Основные средства».
Имущество на балансе лизингополучателя
Если имущество учитывается на балансе лизингополучателя, его стоимость следует отразить на счете 08 «Вложения во внеоборотные активы». Для этого откройте к нему субсчет «Приобретение объектов основных средств по договору лизинга» и сделайте проводки:
Дебет 08 субсчет «Приобретение объектов основных средств по договору лизинга» Кредит 76 субсчет «Расчеты по лизинговым платежам»
– отражена стоимость основных средств, полученных по договору лизинга;
Дебет 19 Кредит 76 субсчет «Расчеты по лизинговым платежам»
– выделен НДС.
После того как полученное имущество введено в эксплуатацию, его учитывают на счете 01 «Основные средства» по первоначальной стоимости (п. 7 ПБУ 6/01).
В договоре сумма лизинговых платежей может быть разбита на две части:
инвестиционные затраты лизингодателя на приобретение имущества;
причитающееся ему вознаграждение.
Тогда в первоначальную стоимость основного средства войдут только инвестиционные затраты лизингодателя.
Амортизацию по лизинговому имуществу начисляют в обычном порядке.
В налоговом учете первоначальная стоимость основных средств, которые являются предметом лизинга, равна сумме расходов лизингодателя на их приобретение, сооружение, доставку и т. д. за минусом сумм НДС (п. 1 ст. 257 НК).
В пункте 7 статьи 259 Налогового кодекса сказано, что амортизацию по лизинговому имуществу начисляет та фирма, на балансе которой оно учитывается. При этом основную норму амортизации можно применять с повышающим коэффициентом не выше 3 (п. 7 ст. 259 НК). Исключение составляют основные средства, которые относятся к первой, второй и третьей амортизационным группам, если амортизацию по ним начисляют нелинейным методом.
Учет лизинговых платежей
В бухучете лизинговые платежи включают в расходы по обычным видам деятельности по статье «Прочие затраты». Для этого нужно сделать проводки:
Дебет 20 (26) Кредит 76 субсчет «Расчеты
по лизинговым платежам»
– начислена сумма лизингового платежа за отчетный период;
Дебет 19 Кредит 76 субсчет «Расчеты по лизинговым платежам»
– выделен НДС по лизинговым платежам;
Дебет 76 субсчет «Расчеты по лизинговым
платежам» Кредит 51
– перечислен лизинговый платеж за отчетный период.
Входящий в состав лизинговых платежей НДС можно принять к вычету, если выполнены следующие условия:
лизингодатель выставил счет-фактуру;
платежи отражены в бухучете и уплачены;
имущество используется для операций, облагаемых НДС.
В налоговом учете лизинговые платежи включают в состав прочих расходов, связанных с производством и реализацией (п. 1 ст. 264 НК).
При методе начисления датой признания платежей будет день расчетов, указанный в договоре.
Обратите внимание: если по договору имущество числится на балансе лизингополучателя, лизинговые платежи нужно уменьшить на сумму начисленной по этому имуществу амортизации.
В налоговом учете лизинговые платежи включают в состав прочих расходов, связанных с производством и реализацией (п. 1 ст. 264 НК).
При методе начисления датой признания платежей будет день расчетов, указанный в договоре.
Обратите внимание: если по договору имущество числится на балансе лизингополучателя, лизинговые платежи нужно уменьшить на сумму начисленной по этому имуществу амортизации.
Билет 14. Учет нематериальных активов. Поступление. Амортизация
Нематериальные активы представляют собой затраты предприятия на внематериальные объекты, используемые в течение длительного периода времени и приносящие доход. Относятся сюда исключительные права пользования земельными участками изобретениями, патентами, ноу хау, монопольное право.
Положение о бухгалтерском учете и отчетности в РФ определяет понятие нематериальных активов, учитываемых отдельно от основных средств на счете 04 « Нематериальных активы » и 05 «Амортизация нематериальных активов»
Согласно этому положению НМА должны обладать следующими свойствами:
отсутствие материально-вещественной структуры;
возможность идентификации, т.е. отделение одного имущества от др.;
использование в производстве продукции, либо для управленческих нужд предприятия;
использование в течение длительного свыше 1 года периода;
не предполагается последующая перепродажа объекта. Если объект приобретен в целях перепродаж, то он учитывается по Д-ту сч.41 «Товары»;
Способность приносить предприятию доход;
наличие надлежащих оформленных документов, подтверждающих существование самого актива и исключительного права у предприятия (авторского права) на него.
К НМА относятся следующие объекты:
исключительное право патента обладателя на изобретение промышленный образец или полезную модель;
исключительное авторское право на программы ЭВМ и базы данных;
имущественные права
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.