Экзамен
Билет 18. Внутреннее документальное обеспечение внеоборотных активов организации
К внеоборотным активам относятся следующие виды имущества:
- основные средства (ОС) представляют собой совокупность материально вещественных ценностей, используемых в качестве средств труда и действующих в натуральной форме в течение длительного периода времени без изменения первоначального вида. Сюда относятся: здания , сооружения, передаточные устройства, рабочие и силовые машинные установки и т.д.
- нематериальные активы, представляют собой затраты предприятия на внематериальные объекты, используемые в течение длительного периода времени и приносящие доход. Относятся сюда исключительные права пользования земельными участками изобретениями, патентами, ноу хау, монопольное право.
- капитальные вложения которые представляют собой затраты на строительство, монтажные работы, приобретение основных средств и нематериальных активов (НА) и прочие капитальные работы.
2) Оборотные активы
- товарно – материальные ресурсы, включающие в себя производственные запасы, незавершенное производство, готовую продукцию и товары предназначенные для перепродажи. Их особенностью является однократное участие в процессе производства, полный перенос своей стоимости на выпускаемую продукцию, изменение натурально – вещественных форм в течение одного производственного года.
- денежные средства предприятия находящиеся в кассе на р/с и валютных и спец счетах.
- финансовые вложения предприятия, представляющие собой инвестиции, ЦБ, и уст капиталы др юридических лиц, также займы, предоставленные юрид и физ лицам.
- средства расчета, представляющие собой различные виды дебиторской задолженности, т.е. долги др юрид или физ лиц перед п/п.
При принятии к бухгалтерскому учету активов в качестве основных средств необходимо единовременное выполнение следующих условий:
а) использование в производстве продукции при выполнении работ или оказании услуг либо для управленческих нужд организации;
б) использование в течение длительного времени, т.е. срока полезного использования, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организацией не предполагается последующая перепродажа данных активов;
г) способность приносить организации экономические выгоды (доход) в будущем.
Методическими указаниями предлагается разрабатывать внутренние положения, инструкции и иные документы, необходимые для учета и контроля за движением основных средств. Организации, в частности, могут утверждать:
· формы первичных документов (поступление, выбытие, передача ОС), порядок их оформления, правила документооборота, технологию обработки учетной информации;
· перечень должностных лиц, на которых возложена ответственность за поступление, выбытие и перемещение ОС;
· порядок осуществления контроля за сохранностью и рациональным использованием объектов ОС.
Операции по движению (поступление, внутреннее перемещение, выбытие) основных средств должны оформляться первичными учетными документами:
- Поступление основных средств осуществляется по товарной накладной и счете-фактуре,
- услуги сторонних организаций оформляются актом сдачи-приемки услуг,
- собственные затраты организации, связанные с приобретением объекта и доведением его до пригодного к использованию состояния, оформляются Заказ-наряд, табель учета рабочего времени и расчет заработной платы и др.
- Невозмещаемый НДС списан на увеличение суммы фактических затрат на приобретение объекта - Бухгалтерская справка
- Объект основных средств принят к учету - Акт о приеме-передаче (ф. ОС-1)
Оборудование принимается в монтаж по товарной накладной и Акт о приеме-передаче оборудования в монтаж Ф. ОС-15
Капитальное строительство:
Затраты по возведению зданий и сооружений, монтажу оборудования, стоимость переданного в монтаж оборудования и другие расходы, предусмотренные сметами, сметно-финансовыми расчетами и титульными списками на капитальное строительство основных средств учитываются на субсчете 08-3 «Строительство объектов основных средств». Аналитический учет по субсчету 08-3 ведется по затратам, связанным со строительством основных средств по каждому строящемуся объекту основных средств. При этом построение аналитического учета должно давать возможность при необходимости получить информацию о затратах на строительные работы
Информацию о степени использования основных средств рекомендуется раскрывать в пояснительной записке либо в форме №5. В пояснительной записке можно раскрывать данные о наличии основных средств с подразделением на собственные и арендованные, действующие и неиспользуемые, данные о выпуске продукции в разрезе основных средств и другую существенную информацию. В форме №5 раскрывается информация о том, сколько основных средств находится в эксплуатации и на государственной регистрации; сколько основных средств передано или получено в аренду, переведено на консервацию.
Решение о списании объекта основных средств оформляется в акте на списание основных средств комиссией, созданной приказом руководителя. В пояснительной записке необходимо дать информацию о тех основных средствах, которые приносят только потенциальные убытки. Амортизация, расходы на продажу и демонтажу по основным средствам, которые не участвуют в производстве, должны списываться на 91 счет «Прочие расходы».
Для аналитического учета производимых капитальных вложений используются оборотная ведомость № 18 и журнал-ордер №10/1, 13, 16, представляющие собой накопительную ведомость с отражением всех произведенных затрат с момента начала работ и до ввода объекта в эксплуатацию. После окончания строительства, монтажа оборудования и доведения объекта до состояния пригодного к эксплуатации, что оформляется актом приемки – передачи объекта в эксплуатацию. Все затраты составляющие инвентарную, балансовую стоимость объекта и отраженные по Д-ту сч 08 списываются соответственно в Д-т сч 01 или сч 04 НМА.
В учетной политики организации указываются:
Что входит в состав внеоборотных активов
Каким способом происходит начисление амортизации
Срок полезного использования внеоборотных активов
Порядок и кто принимает решение по переоценке основных средств
Как производится модернизация, реконструкция и ремонт основных средств
6. Выбытие (продажа, списание, частичная ликвидация и др.) объектов основных средств отражается в отчетности с использованием субсчета "Выбытие основных средств" по дате их реального выбытия.
7. То же самое по нематериальным активам
8. Расходы по
договорам
вложений во
внеоборотные
активы до их
заключения,
по которым
существует
уверенность,
что они будут
заключены,
учитываются
как затраты
того периода,
в котором они
были произведены
и отражаются
на счете 08 "Вложения
во внеоборотные
активы".
9. Объекты
недвижимости,
принятые в
эксплуатацию
и фактически
используемые,
находящиеся
в процессе
государственной
регистрации,
учитываются
в составе основных
средств на
счете 01 "Основные
средства" с
момента документально
подтвержденного
факта подачи
документов
на регистрацию.
Амортизационные
отчисления
по указанным
объектам производятся
в общеустановленном
порядке.
Билет 19. Учет запасов (материалы). Заготовление
Материалы – это предметы труда, предназначенные для разового использования, они за один производственный цикл полностью видоизменяются и полностью переносят свою стоимость на затраты производства и обращения.
Т.о. материалы входят в состав оборотных средств предприятия. Материалы могут быть классифицированы по следующим группам:
Сырье и материалы.
Покупные полуфабрикаты и комплектующие изделия.
Топливо.
Тара.
Запасные части для собственного оборудования.
Строительные материалы.
Инвентарь и хозяйственные принадлежности.
Цена материалов, поступающих на предприятие складывается из фактической себестоимости заготовления, отраженные в сопроводимых документах поставщиков, включающиеся в себя: покупную стоимость материала, транспортно-заготовительные расходы, услуги посредника, процент за товарный кредит и прочие затраты. Связанные с приобретением и доставкой материалов на предприятии.
Поступление материалов на предприятие могут быть:
от поставщика юр.лица. В этом случае оприходование материалов оформляется корреспонденцией: Д-т 10,15 К-т 60.
от физического лица или индивидуального частного предпринимателя (ИЧП): Д-т 10,15 К-т 76
от подотчетного лица, являющегося работником самого предприятия: Д-т 10,15 К-т 71
Все случаи поступления и оприходования материалов должно быть документально подтверждены. Если поставщиком является юр.лицо, то оно выписывает счет-фактуру на оплату стоимости материала и накладную на получение груза по доверенности. В обоих документах выделяется сумма НДС.
При поступление материалов от подотчетного лица составляется авансовый отчет подкрепленный товарным и кассовым чеком, сумма НДС не выделяется.
При поступлении материала от физ.лица оформляется акт купли-продажи произвольной формы с обязательным указанием формы с обязательным указанием ФИО, адреса, паспортных данных продавца, дата подписания акта, наименование, единицы измерения, цены за одну единицу и общей стоимости покупки, НДС не выделяется поскольку физ.лица не является плательщиками НДС.
Если продавцом является ИЧП он должен выписать счет-фактуру с обязательным выделением суммы НДС.
При поступлении материалов на склад предприятия оформляется приходный ордер по форме МЧ в одном экз., который хранится в бухгалтерии вместе с накладной. Оприходование оформляется корреспонденция:
Д-т 10,15 К-т 60,71,76 Д-т 19 К-т 60,76
Кроме того первичными документами по учету движения материалов является:
карточка учета материалов по форме М 17 для учета движения материалов на складе по каждому виду, сорту или размеру отдельно.
требование-накладная по форме М11 с ее помощью оформляется операции по передаче материалов со складов подразделение, до склада на склад, из подразделения в подразделение, из подразделения на склад в случае возврата неиспользованного материала, а также возврата отходов и брака. Выдача материалов со склада в производство оформляется корреспонденция:
Д-т 20,23,25,26,44 К-т 10
В момент списания материала с подразделения списывается сумма НДС:
Д-т 68/ндс К-т 19
Списание материала со склада на склад:
Д-т10/1 К-т10/2
накладная на отпуск материалов на сторону по форме М15. По заполнению сразу же передается в бухгалтерию для оформления документа на оплату и отражение в учете. Списание материала на сторону: Д-т 91 К-т 10
Аналитическими регистрами по учету материалов является:
Книга покупок, который фиксируются все расходы предприятия, связанные с приобретением материалов. Она также является основанием для учета сумм НДС уплаченным поставщикам, запись производится на основания поступивших счетов-фактур.
Ведомость «Учета производственных товаров и запасов» по форме В2. ведомость открывается на месяц и ведется по каждому материально ответственному лицу в разрезе всех видов материалов (т.е. по всем видам материалов), оприходованных на складе, независимо было ли в отчетном месяце движение по ним (наличие прихода расхода).
Ведомость «Учета расчетов с поставщиками» по форме В7. Открывается на каждый месяц и ведется по каждому поставщику в отдельности.
Синтетический учет.
Сч10 «Материалы», синтетический баланс «А». По мере необходимости на нем открывается субсчета по видам материалов. В целом лет обобщает информацию о наличие и движение принадлежащих предприятию материалов.
По Д-ту счета отражается стоимость оприходованных в отчетном периоде материалов цене фактической или нормативной себестоимости.
По К-ту счета стоимость материалов отпущенных в отчетном периоде сос клада.
Дебет.остаток показывает наличие материалов на складе на начало или конец отчетного периода.
С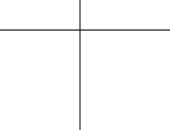 ч.10
Дебет Кредит
С-до нач.
К-т 60,71,76 Д-т 20,23,25,26
К-т 76 Д-т 91
К-т 70,69 Д-т 73
К-т 15
С-до кон.
Все материалы приобретенные с целью перепродажи учитывается по дебету счета 41 «Товар».
Сч.60 «Расчеты с поставщиками и подрядчиками», балансовый, «А-П», предназначен для отражения информации о приобретении и оприходовании материалов.
По Д-ту счета отражается увеличение дебиторской или уменьшение кредиторской задолженности в момент оплаты поставщикам стоимости материалов.
По К-ту счета наоборот увеличение кредиторской задолженности или увеличение дебиторской в момент получения и оприходования материалов в отчетном периоде.
Остаток по Д-ту показывает сумму дебиторской задолженности, а по К-ту кредиторской на начало или конец отчетного периода.
Сч.15«Заготовление и приобретение материалов», балансовый, «А».
По Д-ту счета отражается фактическая себестоимость оприходованных в отчетном периоде материалов.
По К-ту отражается также фактическая себестоимость оприходованных и оплаченных в отчетном месяце материалов:
по нормативной себестоимости в корреспонденции с Д-м сч.10
В сумме отклонения фактической себестоимости от нормативной в корреспонденции с Д-м сч.16 «Отклонение стоимости материалов».
Дебитовый остаток показывает фактическую себестоимость, полученных, но еще не оплаченных материалов на начало или конец отчетного периода.
Сч.10
Дебет Кредит
С-до нач.
К-т 60,71,76 Д-т 10
К-т 76 Д-т 16
К-т 70,69
С-до кон.
Сч.16 «Отклонение стоимости материальных ценностей», «А-П». Предназначен для обобщения информации о разницах стоимости приобретения товарно-материальных ценностей исчисленной фактической себестоимости приобретения и учетных (нормативных) ценах.
По Д-ту счета отражается положительная разница (стоимостная), а по К-ту отрицательная по материальным ценностям приобретенным в отчетном периоде. Кроме того по Д-ту отражается списание отрицательной разницы, а по К-ту наоборот, положительной по материалам использованным в отчетном периоде на производственно-хозяйственные нужды предприятия или реализованные на сторону.
Дебетовое сальдо показывает сумму положительной разницы по материалам, исходящимся на складе на начало или конец отчетного периода.
Остаток по К-ту показывает аналогичную величину отрицательной разницы.
Когда норматическая стоимость больше фактической себестоимости – отрицательная разница и наоборот положительная разница.
Сч.16
Дебет Кредит
С-до нач. С-до нач.
К-т 15 Д-т 20-26,44,91
К-т 20-26,44,91 Д-т 15
С-до кон. С-до кон.
БУ поступления материалов на склад может осуществляться двумя способами:
фактическая себестоимость заготовления в полной сумме отражается по Д-ту сч.10, с кредита которого списывается по мере использования материала в этом случае сч.15,16 не открывается.
по нормативной (учетной) себестоимости, в этом случае фактическая себестоимость заготовления материалов отражается по Д-ту сч.15, а затем по мере оплаты списывается в Д-т сч.10 по нормативной цене и на счет 16 в сумме разницы между фактической и нормативной себестоимостью.
Билет 20. Учет материалов. Использование
Материалы – это предметы труда, предназначенные для разового использования, они за один производственный цикл полностью видоизменяются и полностью переносят свою стоимость на затраты производства и обращения.
Т.о. материалы входят в состав оборотных средств предприятия. Материалы могут быть классифицированы по следующим группам:
Сырье и материалы.
Покупные полуфабрикаты и комплектующие изделия.
Топливо.
Тара.
Запасные части для собственного оборудования.
Строительные материалы.
Инвентарь и хозяйственные принадлежности.
Отпущенные в производство и на другие нужды материалы списывают с кредита материальных счетов в дебет соответствующих счетов издержек производства и на другие счета в течение месяца по учетным ценам. При этом составляют следующую бухгалтерскую проводку:
Дебет счета 20 "Основное производство" (материалы отпущены основному производству);
Дебет счета 23 "Вспомогательные производства" (материалы отпущены вспомогательным производствам);
дебет других счетов в зависимости от направления расходов материалов (25, 26 и др.);
Кредит счета 10 "Материалы" или других счетов по учету материалов.
Проданные материалы списывают с кредита счета 10 в дебет счета 91 "Прочие доходы и расходы". По дебету счета 91 отражают также расходы, связанные с продажей материалов, и сумму НДС по проданным материалам.
При списании материалов вследствие непригодности их фактическая себестоимость списывается со счета 10 "Материалы" (а при использовании учетных цен для синтетического учета материалов и со счета 16 "Отклонения в стоимости материальных ценностей") в дебет счета 84 "Недостачи и потери от порчи ценностей".
В зависимости от конкретных причин списания со счета 84, списанные материалы относят на счета учета затрат на производство и издержек обращения, расчетов по возмещению материального ущерба (счет 76) или финансовых результатов (счет 91).
Стоимость материалов по ценам между различными счетами издержек производства и другим направлениям выбытия материалов распределяют на основании ведомости распределения материалов, которую составляют по данным первичных документов о расходе материалов.
По истечении месяца определяют разницу между фактической себестоимостью израсходованных материалов и стоимостью их по учетным ценам. Разницу списывают на те же счета затрат, на которые были списаны материалы по учетным ценам (счета 20, 23, 25, 26 и др.). При этом если фактическая себестоимость выше твердой учетной цены, то разницу между ними списывают дополнительной бухгалтерской проводкой, обратную же разницу (что возможно при использовании в качестве твердой учетной цены плановой себестоимости материалов) ― способом "красное сторно", т. е. отрицательными числами.
Отклонения фактической себестоимости материалов от стоимости их по учетным ценам распределяют между израсходованными и оставшимися на складе материалами пропорционально стоимости материалов по учетным ценам.
При синтетическом учете материальных ценностей по учетным ценам дополнительно используют счета 15 "Заготовление и приобретение материальных ценностей" и 16 "Отклонения в стоимости материальных ценностей".
Оценка отпущенных в производство материалов:
Определение фактической себестоимости материальных ресурсов, списываемых на производство, разрешается производить следующими способами оценки запасов:
по себестоимости каждой единицы;
по средней себестоимости;
по себестоимости первых по времени закупок (способ ФИФО);
по себестоимости последних по времени закупок (способ ЛИФО).
Применение одного из этих способов по виду (группе) запасов производится исходя из допущения последовательности применения учетной политики.
По себестоимости каждой единицы оценивают материально-производственные запасы, используемые организацией в особом порядке (драгоценные металлы, драгоценные камни и т. п.), или запасы, которые не могут быть обычным образом заменены на другие.
Согласно Методическим указаниям по учету МПЗ при отпуске материалов по себестоимости каждой единицы можно использовать два варианта исчисления себестоимости единицы запаса:
Включая все расходы, связанные с приобретением запаса.
Включая только стоимость запаса по договорной цене.
Применение второго (упрощенного) варианта допускается при невозможности непосредственного отнесения транспортно-заготовительных и других расходов, связанных с приобретением запасов на себестоимость (например, при централизованной поставке материалов). В этом случае разница между фактической себестоимостью приобретенных запасов и их стоимостью по договорным ценам распределяется пропорционально стоимости отпущенных материалов по договорным ценам.
Средняя себестоимость определяется по каждому виду (группе) запасов как частное от деления общей себестоимости вида (группы) запасов на их количество, соответственно складывающихся из себестоимости и количества по остатку на начало месяца и по поступившим запасам в течение месяца.
Отмеченные способы оценки материальных ресурсов являются традиционными для отечественной учетной практики. В течение отчетного месяца материальные ресурсы списывают на производство (как правило, по учетным ценам), а в конце месяца списывают соответствующую долю отклонений фактической себестоимости материальных ресурсов от стоимости их по учетным ценам.
При способе ФИФО применяют правило: первая партия на приход ― первая в расход. Это означает, что независимо от того, какая партия материалов отпущена в производство, сначала списывают материалы по цене (себестоимости) первой закупленной партии, затем по цене второй партии и т. д. в порядке очередности, пока не будет получен общий расход материалов за месяц.
При способе ЛИФО применяют другое правило: последняя партия на приход ― первая в расход, т. е. сначала списываются материалы по себестоимости последней партии, затем ― по себестоимости предыдущей и т. д.
Билет 21. Учет производственных затрат
Под себестоимостью продукции понимается выраженная в денежной форме совокупность затрат на ее производство и реализацию. Важным этапом производственного учета являются калькулирование, т.е. исчисление себестоимости выпускаемой продукции, оказываемых услуг или выполняемых работ.
При этом различают несколько видов себестоимости. В зависимости:
от затрат включаемых в себестоимость объекта калькулирования выделяется:
сокращенная производственная себестоимость, состоящую из суммы затрат на производство продукции, отраженных по Д-ту счетов 20,23,25.
полная производственная себестоимость, состоящая из суммы затрат на производство продукции и общехозяйственных расходов, отраженных по Д-ту счетов 20,23,26,25
полная себестоимость, включающая в себя затраты на производство продукции и реализацию и управление предприятием, отраженная по Д-ту сч.20,23,25,26,44
от оперативности ее формирования:
фактическая себестоимость, определяемую по данным БУ о фактических затратах на производство и реализацию продукции.
нормативная себестоимость, которая составленная на основе, действующих на начало отчетного периода норм расхода.
плановая себестоимость, представляющая собой среднюю себестоимость продукции за отчетный период. В ее состав не включающаяся непроизводительные расходы (потери от браков, прогулов), а нормируемые расходы (командировочные, проценты за кредит, представительские), включаются в размере установленных норм.
В свою очередь затраты классифицируются по ряду признаков:
в зависимости по экономической роли в процессе производства затраты делятся на:
основные, непосредственно, связанные с процессом производства и учитываемые на сч.20,23;
накладные, связанные с управлением и обслуживанием производства, а также реализации продукции, учитывается на сч.25,26,44.
по способу включения в себестоимость продукции, различают:
прямые затраты, которые можно отнести на определенный вид продукции (стоимость сырья, материалов, з/п рабочих, отчисления с нее), учитывается на сч.20,23;
косвенные затраты, одновременно относятся ко всем видам выпускаемой продукции (отопления, освещение помещения), учитывается на сч.25,26.
по отношению к объему производства различают:
условно-переменные затраты, величина которых пропорциональна объему выпускаемой продукции, учитывается на сч.20,23,25;
условно-постоянные, их величина не зависит от объема выпускаемой продукции. Эти затраты учитываются на сч.26,44.
по периодичности возникновения:
текущие затраты, являющиеся обязательным элементом себестоимости любого отчетного периода (амортизация со стоимости основных фондов, з/п);
единовременные затраты, возникающие по мере необходимости в отдельные отчетные периоды. К ним относятся расходы на подготовку и освоения производства, на рекламу, представительские, командировочные расходы.
документальный учет себестоимости выпускаемой продукции:
Первичными документами, дающими право на отнесение тех или иных затрат на себестоимость является документы, связанные с учетом наличия и движения имущество, находящегося в собственности или хозяйственного ведения предприятия (договор об аренде, ведомости по начислению з/п, расходные, приходные кассовые ордера и т.п.).
Регистром аналитического учета является ведомость учета затрат на производства, которая ведется в разрезе календарного месяца по каждому виду выпускаемой продукции, выполняемых работ или оказываемых услуг. При определении затрат на законченную продукцию работу или услуги определяется фактическая себестоимость, который списывается с К-та сч.20 в Д-т сч.43, либо Д-т сч.90.(для услуг и работ).
Затраты, приходящиеся на незаконченную продукцию, продолжают числиться на сч.20, как незавершенное производство. Остатки незавершенного производства на начало месяца переносятся из ведомости прошлого месяца, остаток на конец месяца определяется по актам инвентаризации или учетным данным:
Сфакт=НЗП(н)+З-НЗП(к),
Сфакт- об К-ту сч.20
НЗП(н)- незавершенное производство на начало месяца (С-до нач.);
З – общие затраты за месяц (об-т Д-ту);
НЗП(к)- незавершенное производства на конец месяца (С-до кон.)
Синтетический учет осуществляется на группе «А» счетов, предназначенных для обобщения информации о затратах, связанных с осуществлением производственной деятельности предприятия:
1. сч.20 «Основное производство», сч. «А», калькуляционный, балансовый. По Д-ту счета суммируются фактические затраты отчетного периода, по К-ту отражается фактическая себестоимость с данной на склад готовой продукцией. Остаток по Д-ту показывает стоимость незавершенного производства на начало или конец отчетного периода.
Сч.20
Дебет Кредит
С-до нач.
К-т 10 Д-т 40
К-т 02,05 Д-т 43
К-т 70,69 Д-т 90
К-т 76
К-т 23
К-т 25,26
С-до кон.
К-т 10 – стоимость материалов, запасных частей.
К-т 02,05 – АО со стоимости ОС и нематериальных активов
К-т 70,69 – з/п и ЕСН с нее (производственных рабочих)
К-т 76 – стоимость работы и услуг, оказываемых сторонними организациями (отопление и др.).
К-т 23 – услуги вспомогательного производства предприятия.
К-т 25,26 – общепроизводственные и общехозяйственные расходы
2.сч.23 «Вспомогательное производство», сч. «А», калькуляционный, балансовый, предназначен для обобщения затрат вспомогательных производственных подразделений предприятия. По Д-ту счета учитываются затраты отчетного периода по обслуживанию основных производственных подразделений предприятия, а также фактические затраты по производству продукции в том случае, если вспомогательные подразделения выпускают продукцию или оказывает услуги реализуемые на сторону. По К-ту отражается фактическая себестоимость готовой продукции и работ (выполненных) как для внутреннего потребления так и реализованных на сторону. Остаток по Д-ту, который может быть только в случае реализации на сторону показывает стоимость незавершенного производства на начало или конец отчетного периода.
Сч.23
Дебет Кредит
С-до нач.
К-т 10 Д-т 20
К-т 02,05 Д-т 43
К-т 70,69 Д-т 90
К-т 76
С-до кон.
3.сч.25 «Общепроизводственные расходы», сч. «А», собирательно-распределительный, остатка не имеет, т.к. все учтенные на нем затраты списываются в конце месяца в полном объеме в Д-т сч.20 и распределяется между отдельными видами выпускаемой продукции. По Д-ту счета отражаются затраты на содержание и эксплуатацию оборудования, стоимость материалов, используемых на эти цели, амортизация, з/п персонала, обслуживающего оборудования и ЕСН, услуги сторонних организаций.
Сч.25
Дебет Кредит
К-т 10 Д-т 20
К-т 02,05 Д-т 43
К-т 70,69 Д-т 90
К-т 76
4.сч.26 «Общехозяйственные расходы», сч. «А», собирательно-распределительный, остатка не имеет. По Д-ту счета отражаются на расходы, связанные с управлением предприятия в целом, а по К-ту, описание этих расходов в конце отчетного периода в зависимости от выбранной предприятием учетной политики либо в Д-т сч.20, либо в Д-т сч.90
Сч.26
Дебет
Кредит
К-т 10
К-т 02,05 Д-т 20
К-т 70,69 Д-т 90
К-т 71
К-т 76
5.сч.44 «Расходы на продажу», «А», балансовый, по Д-ту счета учитываются расходы, связанные с реализацией продукции (это стоимость тары, упаковки, транспортировки и т.д.) производственной в отчетном периоде, по К-ту отражается фактическая стоимость расходов на продажу, относимые на себестоимость реализованной продукции. Все расходы, отраженные по Д-ту счета за исключением транспортно-заготовительных расходов и процентов за банковский кредит может списываться в полном объеме, перечисленные же расходы списываются пропорционально удельному весу реализованной продукции в общем объем готовой продукции. Остаток по Д-ту показывает сумму транспортно-заготовительных расходов и процента за кредит, приходящейся на долю нереализованной готовой продукции на начало или конец отчетного периода.
Сч.44
Дебет