Учет и аудит товарно-материальных запасов на примере Управления дошкольных и внешкольных учреждений "Ясли–сад № 53"
Распределение постоянных накладных производственных расходов на затраты по переработке основываются на производственных мощностях организации при работе в нормальных условиях. Нормальная производственная мощность – ожидаемый объем производства, рассчитываемый на основе средних показателей за несколько периодов или сезонов работы нормальном ходе дел, с учетом потери мощности в результате планового технического обслуживания. Фактический уровень производства может использоваться в том случае, когда он приблизительно соответствует мощности в нормальных условиях. Сумма постоянных накладных расходов, относимых на каждую единицу продукции, не увеличиваются вследствие низкого уровня производства или остановки организации.
Нераспределенные накладные расходы признаются как расход в периоде их возникновения. В периоды необычно высокого уровня производства сумма постоянных накладных расходов, относимых на каждую единицу продукции, уменьшается так, что запасы не оцениваются сверх себестоимости.
В результате производственного процесса, одновременно может производиться более чем один продукт. Например, это происходит в случае совместно производимых изделий или, когда производство основного продукта сопровождается производством побочного продукта. Когда затраты на переработку каждого продукта не могут быть определены отдельно, они распределяются пропорционально и последовательно.
Себестоимость отдельных статей запасов, не являющихся взаимозаменяемыми, а также товаров или услуг, произведенных и предназначенных для специальных проектов, должна определяться путем специфической идентификации индивидуальных затрат.
Организация обязана применять одинаковые формулы оценки для всех запасов, сходных по характеру и их использованию организацией. Для запасов различного характера или использования применение различных формул оценки может быть оправдано. Например, запасы, используемые в одном хозяйственном сегменте, могут использоваться организацией способом, отличным от способа использования аналогичных запасов в другом хозяйственном сегменте.
Метод ФИФО предполагает, что статьи запаса, закупленные или произведенные первыми, будут проданы первыми, соответственно, статьи остающиеся в запасе в конце периода, были раньше всего приобретены или произведены. По формуле средневзвешенной стоимости, стоимость каждой статьи определяется из стоимости аналогичных статей в начале периода и стоимости таких же статей, купленных или произведенных в течение периода. Среднее значение может рассчитываться на периодичной основе, или по получении каждой дополнительной партии, в зависимости от обстоятельств организации.
После продажи запасов балансовая стоимость этих запасов в обязательном порядке должна быть признана в качестве расходов в том периоде, когда признается соответствующая выручка. Величина частичного списания стоимости запасов до возможной чистой стоимости реализации и все потери запасов должны признаваться в качестве расходов, в период осуществления списания или возникновения потерь. Любая сумма восстановления списания стоимости запасов, вызванного увеличением возможной чистой стоимости реализации, должна признаваться в качестве уменьшения величины запасов, признанной в качестве расходов в период восстановления стоимости.
2 ОРГАНИЗАЦИЯ БУХГАЛТЕРСКОГО УЧЕТА ТОВАРНО – МАТЕРИАЛЬНЫХ ЗАПАСОВ НА ПРЕДПРИЯТИИ УДВУ ГККП «Ясли – сад № 53 г.Павлодара»
2.1 Характеристика предприятия
Объектом исследования в данной работе является Управления дошкольных и внешкольных учреждений Государственное казенное коммунальное предприятие «Ясли – сад № 53 города Павлодара» - далее УДВУ ГККП « Ясли – сад № 53 ».
Управление дошкольных и внешкольных учреждений государственное казенное коммунальное предприятие «Ясли – сад № 53» создается в форме государственного казенного коммунального предприятия на основании Указа Президента Республики Казахстан, имеющую силу Закона, от 19 июня 1995 года № 2335 «О государственном предприятии», постановления акимата Павлодарской области от 21 августа 2001 года № 53/7, решения акима г.Павлодар от 24 февраля 1999 года № 162.
Уполномоченным органом предприятия является акимат города Павлодара. Уполномоченным органом предприятия является акимат города Павлодара.
Органом государственного управления является государственное учреждение «Управление дошкольных и внешкольных учреждений города Павлодара».
Государственное предприятие имеет фирменное наименование: Управление дошкольных и внешкольных учреждений государственное казенное коммунальное предприятие «Ясли – сад № 53 ».
Сокращенное наименование УДВУ ГККП «Ясли – сад № 53»
Местонахождение: Республика Казахстан, 637013, город Павлодар, улица Кутузова, 159/1.
Предприятие является юридическим лицом. Статус юридического лица приобрел с момента его регистрации в территориальном органе юстиции от 15 марта 1999 года № 6578-1945-ГП, перерегистрация от 26 марта 2005 года № 6578-1945-ГП.
Правовой основой деятельности предприятия является Конституция, законы Республики Казахстан, акты Президента, Правительства Республики Казахстан, акима и акимата города и области, иные нормативные правовые акты, приказы органа государственного управления и Уставом. Органом предприятия, как юридического лица, является его руководитель, подотчетный органу государственного управления.
УДВУ ГККП «Ясли - сад № 53» имеет самостоятельный баланс, расчетный и другие счета в банках, печать, угловой штамп, с указанием своего наименования на казахском и русском языках.
Предприятие отвечает по своим обязательствам находящимися в его распоряжении денежными средствами.
Предприятие принимает любые решения, не противоречащие законодательству, осуществляет деятельность в соответствии с налоговым кодексом РК. Предприятие не отвечает по обязательствам учредителя.
Целью деятельности предприятия является осуществление производственно-хозяйственной деятельности в области образования.
Основным предметом деятельности является:
- сохранение и укрепление физического и психического здоровья детей;
- обеспечение дифференцированного развития личности ребенка с учетом его индивидуальных, культурных и национальных особенностей;
- разносторонняя подготовка детей к школе и адаптация их к последующему школьному образованию;
- развитие инициативы, самостоятельности, коммуникабельных способностей и социальных навыков воспитанников;
- пробуждение у ребенка любознательности, исследовательского интереса и формирования на этой основе желания учиться;
восстановление традиций семейного воспитания и вовлечения семьи в воспитательный процесс.
Дополнительным предметом деятельности является оказание платных образовательных и оздоровительных услуг.
Средствами для содержания УДВУ ГККП «Ясли - сад № 53» являются: субсидии из местного бюджета, родительские взносы, дотации местных органов власти.
УДВУ ГККП «Ясли - сад № 53» представляет ежемесячную, квартальную и годовую финансовую, налоговую и статистическую отчетность в сроки и в объеме, установленные законодательством РК в соответствующей инстанции.
Организационная структура управления УДВУ ГККП «Ясли - сад № 53» - линейная. Ее особенности:
- нижний уровень подчиняется линейно руководителю верхнего уровня;
- функции управления выполняются директором;
- обеспечивающие структуры управления - главный бухгалтер (организацию бухгалтерского учета и контроля за рациональным, экономным использованием материальных, трудовых и финансовых ресурсов), заместитель директора по административно-хозяйственной части (создание материально-технических условий, контроль за деятельностью исполнительских структур), методист (реализация требовании к организации учебно-воспитательного процесса) и старшая медицинская сестра (контроль за соблюдением санитарно-гигиенических норм);
- четко выраженная иерархия.
На рисунке 1 представлена организационная структура управления данного предприятия.
В Казахстанских стандартах бухгалтерского учета и методических рекомендациям к ним установлены основополагающие правила и принципы, определен круг общественно признаваемых приемов и способов ведения финансового и управленческого учета, которые должны быть конкретизированы на каждом отдельном предприятии, исходя из особенностей его деятельности и условий ее осуществления, квалификации управленческого персонала и степени сложности решаемых ими задач, имеющейся технической базы управления. Совокупность избранных предприятием способов осуществления первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности в бухгалтерском учете отражается в учетной политике предприятия.
Формирование учетной политики – это выбор некоторой совокупности известных способов ведения бухгалтерского учета и установление порядка их применения в конкретной хозяйственной ситуации. Иными словами, учетная политика – это порядок осуществления первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности предприятия, или реализация метода бухгалтерского учета. Учетная политика, являясь реализацией одного и того же метода бухгалтерского учета, обязательно будет отличаться на разных предприятиях.
Рисунок 1 – Структура управления УДВУ ГККП «Ясли-сад № 53»
Возможность выбора конкретных способов оценки, калькуляции, состава счетов и др. – все это в целом составляет степень свободы предприятия и формировании учетной политики.
Общие принципы и правила установлены нормативно-правовой документацией, регламентирующей систему бухгалтерского учета. При их реализации в учетной политике конкретного предприятия целесообразно исходить из допущений:
- об имущественной обособленности предприятия (в балансе предприятия может быть отражено лишь то имущество, которое согласно законодательству признается его собственностью, все прочие материальные ценности, денежные средства и обязательства должны учитываться за балансом);
- непрерывности деятельности (принимая какое-либо решение по вопросам учетной политики, нужно исходить из того, что предприятие будет продолжать свою деятельность в обозримом будущем, у него отсутствуют намерения и необходимость самоликвидироваться или существенно сокращать масштабы деятельности);
- последовательности в применении учетной политики (неизменность принятой методики отражения хозяйственных операций, оценки имущества и обязательств в течение отчетного года а также от одного отчетного года к другому);
- временной определенности фактов хозяйственной деятельности (факты относятся к отчетному периоду, в котором они имели место, независимо от фактического времени поступления или выплаты денежных средств, связанных с этими фактами).
Основное назначение и главная задача принимаемой учетной политики- максимально адекватно отразить деятельность предприятия, сформировать полную, объективную и достоверную информацию о ней для целей эффективного регулирования этой деятельности в интересах дела.
В Типовом плане счетов бухгалтерского учета финансово-хозяйственной деятельности УДВУ ГККП «Ясли - сад № 53» товарно-материальные запасы отражаются на активных, основных, инвентарных счетах подраздела 20 "Материалы". Счета этого подраздела предназначены для обобщения информации о наличии и движении сырья, материалов, топлива, тары, запасных частей, строительных материалов и других запасов, используемых при выполнении работ и оказании услуг, в общих и административных целях в процессе реализации работ и услуг.
К некоторым счетам подраздела 20 "Материалы" открыты субсчета и аналитические счета по учету материалов.
По дебету счетов подраздела 20 "Материалы" в УДВУ ГККП «Ясли-сад № 53» показывают остаток на начало и конец месяца, поступление материалов; по кредиту - их расход. Материальные запасы учитываются в двух измерителях: натуральном и денежном.
УДВУ ГККП «Ясли - сад № 53» закуп товарно-материальных запасов от поставщиков проводит с использованием запроса ценовых предложении. Согласно Закона Республики Казахстан «О государственных закупках» от 16 мая 2002 года № 321-11, настоящий Закон регулирует отношения, возникающие в процессе осуществления государственными предприятиями и аффилиированными с ними юридическими лицами закупок товаров, работ и услуг у поставщиков в целях эффективного использования имеющихся в их распоряжении денег.
При осуществлении государственных закупок товаров способом выбора поставщика с использованием запроса ценовых предложении «Ясли - сад № 53» устно или письменно запрашивает у потенциональных поставщиков письменные ценовые предложения на закупаемые товары. Такой запрос может содержать информацию о включений в цену помимо стоимости самих товаров расходов на транспортировку, страхование, уплату таможенных пошлин и налогов и других обязательных платежах в бюджет, а также иных расходов потенционального поставщика, включаемых им в цену предлагаемых товаров.
Каждый потенциональный поставщик представляет только одно ценовое предложение, которое оформлено в письменном виде (счет на оплату, прайс-лист). УДВУ ГККП «Ясли - сад № 53» запрашивает на закупаемые товары не менее у двух неаффилиированных потенциональных поставщиков и рассматривает все поступившие в установленных срок ценовые предложения. Закупает товар у потенционального поставщика, представившего самое низкое ценовое предложение.
2.2 Документальное оформление операций по движению товарно-материальных запасов в УДВУ ГККП «Ясли – сад № 53»
Все операции, связанные с поступлением, перемещением и отпуском запасов материалов оформляются документами первичного учета, формы которых утверждены Постановлением Госкомстата Республики Казахстан от 16.11.1994 г.№ 73. Документы первичного учета (далее документы) могут быть многострочными (на несколько номенклатурных номеров) или однострочными (на один номенклатурный номер). В условиях ручной техники ведения учета рекомендуется применять однострочные документы.
Первичные документы по поступлению и расходу производственных запасов являются основой организации материального учета. Непосредственно по первичным документам осуществляют предварительный, текущий и последующий контроль за движением, сохранностью и рациональным использованием товарно-материальных запасов. Предприятия могут получать ТМЗ в разных условиях: на складе поставщика, на станции железной дороги, в своем складском помещении, где их принимает материально ответственное лицо.
УДВУ ГККП «Ясли - сад № 53» получает материальные запасы от потенциональных поставщиков на основании договоров, являющихся правовыми документами, определяющими права и обязанности поставщика и покупателя. Основными реквизитами такого договора являются: наименование сторон (поставщика и покупателя), предмет договора (наименование и количество материалов или товаров), цены, сроки поставки, порядок расчетов и др.
Поставщики, отгружая (отпуская) товары, выписывают документы двух видов. Один вид документов (товарные) сопровождает товары на всем пути их следования от поставщика до конечного получателя. Другой вид документов (расчетные) предоставляется в банк и служит основанием для расчетов за товары.
Основными товарными документами УДВУ ГККП «Ясли - сад № 53» являются счета-фактуры, накладные на отпуск материалов.
В зависимости от формы расчетов, согласованной договором поставки, расчетным документом может служить платежное требование или платежное поручение.
Товарные и расчетные документы УДВУ ГККП «Ясли - сад № 53» тщательно проверяются. При этом особо обращают внимание, насколько соблюдены условия договора поставки по срокам, количеству, ассортименту, качеству товаров, а также на правильность цен, возможных скидок транспортных расходов, арифметических подсчетов.
По характеру приемки товарно-материальных запасов различают приемку:
- по количеству;
- качеству и комплектности.
Приемка по количеству - это приемка товаров в установленные сроки:
- по массе нетто и количеству товарных единиц, поставляемых без тары или в открытой таре,
- или по массе брутто и числу мест продукции, поставляемой в таре, с последующей проверкой массы нетто и количества товарных единиц в каждом месте.
Приемка по качеству - это проверка в установленные сроки сохранности качества и комплектности товаров, соответствия требованиям стандартов, технических условий, образцам рецептурам и другим условиям, предусмотренным договором поставки.
Во всех случаях товары принимаются УДВУ ГККП «Ясли - сад № 53» самим кладовщиком, с которыми заключен договор о материальной ответственности за сохранность вверенных им запасов, поскольку в бухгалтерском учете порядок приемки товаров тесно связан именно с моментом возникновения материальной ответственности. Материальная ответственность возникает с момента приемки товаров по количеству материально ответственными лицами. Если приемка товаров по качеству совпадает по времени с приемкой по количеству, то она дополняет последнюю, и материальная ответственность возникает в полном объеме.
Приемка товаров по качеству и комплектности, в случае ее несовпадения по времени с приемкой по количеству, дает основание для списания с материально ответственных лиц по актам сумм, связанных с несоответствием качества или комплектности товаров, а также для предъявления претензий и санкций поставщику.
УДВУ ГККП «Ясли - сад № 53» организовывают так, чтобы можно было определить, где, когда и по чьей вине произошла недостача товаров или ухудшение их качества. Все это имеет большое значение в обеспечении сохранности товарно-материальных ценностей, сокращении товарных потерь.
Учетной политикой УДВУ ГККП «Ясли - сад № 53» предусмотрен порядок отпуска материалов со склада, а также перечень лиц, которым разрешается затребовать и получать материалы со складов. Материалы отпускаются со складов только на основании документов. Для оформления хозяйственной операции, связанных с отпуском материалов со складов и использованием в производстве, применяются следующие документы: накладная на внутреннее перемещение.
Отпуск материалов на сторону оформляется накладной на отпуск материалов на сторону, выписывается кладовщиком и подписывается главным бухгалтером и руководством.
Накладная на отпуск материалов на сторону используется на складе для оперативного учета отпуска, а в бухгалтерии - для выписки счетов получателям, а также ведения аналитического и синтетического учета расходов материалов.
Контроль за использованием материалов в УДВУ ГККП «Ясли - сад № 53» имеет целью установление соответствия фактического расхода утвержденным на фирме нормам. Основные причины отклонений от норм расхода материалов - экономия или перерасход материала, брак и т.д.
В УДВУ ГККП «Ясли - сад № 53» используют инвентарный метод контроля за расходованием материала и выявления отклонений.
Инвентарный метод - это метод, по которому выявляют недокументированные отклонения, сравнивая количество и стоимость материалов, отпущенных в течение отчетного периода, с остатками, выявленными при инвентаризации. При инвентарном методе в УДВУ ГККП «Ясли - сад № 53» ведутся карточки учета использованного материала, куда на основании первичных документов записывается количество материалов, переданных в обработку, выход отходов производства и неиспользованных материалов, а также фактическое количество выработанных изделий. По данным инвентаризации в карточки заносят остатки неиспользованных материалов. Сопоставляя фактический расход материалов на фактический отпуск с нормой, выявляют величину отклонений.
В УДВУ ГККП «Ясли - сад № 53» товарно-материальные запасы учитываются как на местах хранения, так и в бухгалтерии. Учет товарно-материальных запасов в местах хранения называется складским учетом. Он ведется материально ответственными лицами, в частности на складе - заведующим складом. Учет ведется в натуральном выражении (м, кг, шт., л и т.д.) по наименованиям.
Складской учет осуществляется в карточках складского учета. Согласно характера организации складского учета в УДВУ ГККП «Ясли - сад № 53» учет материалов в карточках ведут количественным методом. В карточках указывается наименование товарно-материальных запасов, вид товара, цена, по которой товар поступил на склад. Записи в карточках производят материально ответственные лица на основании первичных документов: в приход материала, на основании приходного ордера, выписанного бухгалтером, а в расход, на основании накладных на отпуск материалов на сторону.
Для предупреждения возможных ошибок при отпуске товаров, при инвентаризации, а также при составлении отчетности на каждый вид материала выписывается отдельный складской ярлык. Ярлыки хранят вместе с товаром на видном месте, на ярлыках отмечают текущий остаток материала.
Складской учет, который ведется только по количеству, называется оперативным, и поэтому он дополняется аналитическим учётом в бухгалтерии.
Первичные документы на поступление материалов ежедневно передаются в бухгалтерию. Первичные документы по расходу материала на производство, отпуск на сторону, внутреннее перемещение материалов передаются в бухгалтерию один раз в месяц вместе с материальным отчетом "Движение материалов на складе", который составляют заведующие складами. Материальный отчет, сопровождают первичные приходные и расходные документы. Он составляется в двух экземплярах: первый из них вместе с документами передается в бухгалтерию, а второй с подписью бухгалтера, принявшего документы, сохраняется на складе. Подпись бухгалтера на втором экземпляре отчета и в карточке складского учета (в графе «контроль») свидетельствует о том, что все документы проверены по количеству, содержанию и форме, а также о правильности записей в карточках складского учета материалов.
В конце месяца заведующий складом УДВУ ГККП «Ясли - сад № 53» делает материальный отчет "Движение сырья и материалов на складе за отчетный месяц".
Увязка учета запасов на складе и в бухгалтерии достигается составлением "Отчета о движении сырья и материалов на складе" в денежном выражении за отчетный период. Такой отчет составляется отдельно по каждому складу.
По окончании каждого месяца бухгалтер сверяет со сводного материального отчета остатки материалов, приход и расход с данными в "Отчете о движении сырья и материалов". Количественные остатки таксируются и подсчитываются.
Бухгалтерия УДВУ ГККП «Ясли - сад № 53» осуществляет учет приобретения, наличия и расходования материалов не только в натуральном, но и в денежном выражении.
Приобретение и заготовление материалов отражается в бухгалтерском учете на основании приходных документов и платежных требований поставщиков по кредиту счета 671 "Счета к оплате", на котором отражаются операции, связанные с наличием и движением расчетов с поставщиками за приобретенные товарно-материальные запасы, включая расходы по доставке или переработке товарно-материальных запасов независимо от времени оплаты предъявленного счета.
В бухгалтерию УДВУ ГККП «Ясли - сад № 53» поступают все приходные документы, а со склада все расходные документы. В бухгалтерии их всесторонне проверяют, прежде всего, производят оценку принятых и отпущенных материалов по учетной цене (таксировка документов). Протаксированные документы подвергаются раздельной группировке в трех направлениях, отраженных на рисунке 3.
Группировка приходных документов по поставщикам в бухгалтерии данного предприятия совмещается с учетом приобретения материалов и расчетов с поставщиками в журнале-ордере № 6.
Группировка документов по складам и материально-ответственным лицам, а также группам или видам материалов осуществляется составлением "Отчета о движение сырья и материала на складах", которые ведутся раздельно по приходу и расходу, отдельно для каждого склада. В конце месяца в эти отчеты заносят данные проверенных, принятых и протаксированных бухгалтерией первичных документов, затем по приходу и расходу выводят итоги по группам материалов, синтетическим счетам и складу в целом, а также остаток материалов переходящий на следующий месяц.
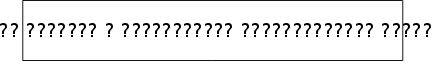

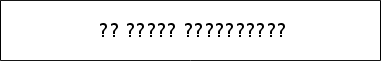
Рисунок 3 - Группировка приходных и расходных документов
"Отчеты о движение сырья и материалов" по приходу и расходу материалов УДВУ ГККП «Ясли - сад № 53» содержат необходимые данные для заполнения ведомости "Движение материальных запасов (в денежном выражении)", содержащий два раздела. Данные первого раздела позволяют получить информацию о поступлении материалов на предприятии по фактической себестоимости и учетным ценам, на основе которой определяется сумма транспортно-заготовительных расходов (ТЗР). Транспортно-заготовительные расходы УДВУ ГККП «Ясли - сад № 53» полностью включаются в стоимость материала, на доставку которого они были понесены. Например, поступила известь 250 кг. на сумму 60000 тенге в том числе НДС 15% - 8276 тенге, ТЗР за доставку извести составили 5880 тенге в том числе НДС -15% 811 тенге. Фактическая себестоимость 1 кг извести составила:
((60000+5880)7250)* 100%/115% = 227,17 тенге.
Во втором разделе, на основании "Отчетов о движении сырья и материалов", осуществляется свод данных об остатках и движении запасов за месяц по средневзвешенной стоимости и фактической себестоимости. Данные этого раздела сверяются с главной книгой по счетам подраздела 20 "Материалы".
Средневзвешенную стоимость ТМЗ УДВУ ГККП «Ясли - сад № 53» получают следующим методом: к остаткам на начало месяца прибавляют стоимость приобретенных (заготовленных) товарно-материальных запасов в течение отчетного периода. Средняя стоимость подсчитывается путем деления всей стоимости товарно-материальных запасов на количество единиц. В результате получаем средневзвешенную стоимость единицы товарно-материальных запасов на конец отчетного периода. В течение отчетного периода одни и те же товарно-материальные запасы могут быть приобретены у разных поставщиков по разным ценам. Стоимость товарно-материальных запасов на конец отчетного периода, определяемая по методу средневзвешенной стоимости, учитывает все цены, и тем самым сглаживает их рост или снижение.
Группировку израсходованных материальных ценностей по видам выполняет бухгалтерия УДВУ ГККП «Ясли - сад № 53» путем распределения пропорционально нормативному расходу материала на фактический выпуск продукции. Для этого составляют разработанную таблицу "Распределение расхода сырья и материалов". На каждый вид продукта разработаны специальные нормы расхода сырья и материала, согласно этих норм производят списание в производство сырья и материалов по средневзвешенным ценам. На основе полученной группировки производится списание материальных ценностей по средневзвешенной стоимости на соответствующие счета и объекты калькулирования.
Месячные итоги, выведенные по "Отчетам о движении сырья и материала", сверяются с ведомостью по учету ТМЗ, а те в свою очередь сверяются с записями в регистрах синтетического учета (журнал-ордер № 10). Обнаруженные при сверке ошибки и расхождения исправляются.
Для того чтобы упростить поиск и облегчить исправление ошибок, первичные документы по движению материалов после их обработки хранят в папках по материально ответственным лицам и закрепленными за ними складами.
Согласно Методическим рекомендациям "О порядке выдачи доверенности на получение товарно-материальных запасов и отпуска их по доверенности", утвержденным приказом Департамента методологии бухгалтерского учета и контроля Министерства финансов Республики Казахстан от 6 марта 1998 года № 46, для получения материальных запасов со складов поставщиков работнику складского хозяйства или снабженцу выдается доверенность. Ответственность за правильную выдачу доверенностей, их учет и контроль за выполнением поручений возлагается на главного бухгалтера.
Движение материальных запасов представлено на рисунке 4.