Учет и аудит товарно-материальных запасов на примере Управления дошкольных и внешкольных учреждений "Ясли–сад № 53"
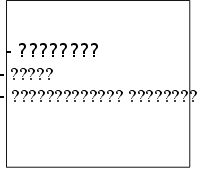
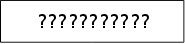
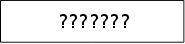
Рисунок 4 – Схема движения товарно-материальных запасов
Доверенность в УДВУ ГККП «Ясли - сад № 53» подписывается директором и главным бухгалтером. Выданные доверенности строго учитываются. Для этого их регистрируют в специальном журнале, который прошнуровывается, пронумеровывается и скреплен печатью. В нем указывается номер доверенности, дата выдачи, срок действия (10 дней), должность и фамилия лица, кому выдана доверенность, его подпись, наименование поставщика, наименование и количество товара или документ, по которому должен быть получен товар. В этом журнале делают расписку в получении доверенности и отметку об ее использовании. Работник, получивший доверенность обязан отчитаться перед бухгалтерией предоставлением документов о выполнении поручения, а неиспользованные доверенности возвратить.
Не допускается выдача доверенностей, которые не заполнены или заполнены частично, без образцов подписей лиц, на имя которых они выписаны.
Доверенность выдают на определенный срок, но, как правило, не более чем на 10 дней.
Материально ответственное лицо, получившее доверенность, приняв и оприходовав товары не позднее следующего дня, независимо от того, получены товары полностью или частями, должен представить в бухгалтерию все оправдательные документы. В журнале учета выданных доверенностей делается соответствующая отметка, то есть указываются номер и дата сопроводительного товарного документа.
Если товар не получен, доверенность возвращают в бухгалтерию не позднее следующего дня после истечения срока действия доверенности. При этом бухгалтер погашает ее надписью "Не использована" и делает отметку в журнале учета выданных доверенностей. Неиспользованные доверенности хранятся в бухгалтерии до конца отчетного года у бухгалтера, ответственного за их регистрацию.
Контроль за соблюдением поставщиком установленного порядка отпуска по доверенности товарно-материальных запасов возлагается на директора и главного бухгалтера. Контроль за своевременным и полным оприходованием материалов (товаров) должен осуществляться систематически на основе соответствующих документов поставщиков бухгалтерией.
2.3 Синтетический и аналитический учет ТМЗ
Синтетический учет товарно-материальных запасов ведется на синтетических счетах материалов, заготовления и приобретения материалов, отклонения в стоимости материалов, на забалансовых счетах товарно-материальных запасов, принятых на ответственное хранение, и материалов, принятых в переработку.
Учет материальных запасов УДВУ ГККП «Ясли - сад № 53» ведется на основных активных счетах подраздела 20 «Материалы»:
- 201 «Сырье и материалы», в который входят субсчета:
- 201,1 «Продукты питания»;
- 201,2 «Мягкий инвентарь»;
- 201,3 «Медикаменты»;
- 201,4 «Канцелярские товары и методическая литература»;
- 203 «Топливо»;
- 204 «Тара»;
- 205 «Запасные части»;
- 206 «Прочие материалы»;
- 208 «Строительные материалы».
В таблице 2 представлена корреспонденция счетов по учету движения материальных запасов за март 2006 года.
Таблица 2 - Журнал хозяйственных операций по учету материальных запасов в УДВУ ГККП «Ясли – сал № 53» за март 2006 года
| Наименование операций | Сумма, тенге | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1 | 2 | 3 | 4 |
|
Поступление и оприходование продуктов питания |
405035 | 201,1 | 671 |
|
Поступление и оприходование мягкого инвентаря |
18370 | 201,2 | 671 |
|
Поступление и оприходование прочих материалов |
51610 | 206 | 671 |
|
Поступление и оприходование прочих материалов |
51610 | 206 | 671 |
| Поступление и оприходование канцелярских товаров через подотчетного лица | 3500 | 201.4 | 333.1 |
| Оплата счетов поставщиков со специальных счетов в банках | 475015 | 671 | 423 |
|
Списание израсходованных продуктов питания связанное с реализацией услуг |
405035 | 821 | 201,1 |
|
Списание израсходованных канцелярских товаров на общие и административные расходы |
3500 | 821 | 201,4 |
Кроме вышеуказанных операций предприятия могут проводить следующие хозяйственные операции по учету движения материальных запасов, представленные в таблице 3.
Таблица 3 - Корреспонденция счетов по учету движения материалов
Содержание операции |
Сумма | Корреспонденция счетов | |
| (тенге) | Дебет | Кредит | |
| 1 | 2 | 3 | 4 |
| Операции произведенные за отчетный период | |||
| Приобретение материалов в счет выданных подотчетных сумм | 33500 | 201,203-206,208 | 333 |
| Приобретение материалов у организации | 356700 | 201,203-206,208 | 671 |
| Безвозмездная передача и реализация материалов | 4500 | 845 | 201,203-206,208 |
| Оприходование излишков материалов выявленных при инвентаризации | 2480 |
201,203, 205,206, 208 |
722 |
|
Безвозмездное получение материалов от организаций |
4260 | 201,203-206,208 | 727 |
|
Возврат поставщику бракованных материалов |
9600 |
671 |
201,203-206,208 |
|
Списание материалов на операции, связанные с реализацией услуг |
456700 |
811 |
201,203-206,208 |
|
Списание материалов на общие и административные расходы |
128900 |
821 |
201,203-206,208 |
|
Списание сверхнормативных потерь, порчи и недостачи материалов |
523 |
821 |
201,203-206,208 |
| Возможная хозяйственная операция | |||
| Оприходование материалов, полученных от ликвидации (демонтажа) основных средств по ценам возможного использования |
201,203, 205,206, 208 |
722 | |
| Оприходование материалов, поступивших в результате стихийных бедствий | 201,203-206,208 | 862 | |
| Списание материалов в результате стихийных бедствий, чрезвычайных ситуаций, прекращенных операций и израсходованные на ликвидацию их последствий | 861-864 | 201,203-206,208 | |
Как было отмечено выше, учет материальных запасов ведется по фактической себестоимости или по учетным ценам. При учете материалов по фактической себестоимости в дебет материальных счетов относятся все расходы по их приобретению.
При этом способе учета поступление материалов отражают по дебету счета:
- материалов, расчеты с поставщиками и подрядчиками – на стоимость поступивших материалов по ценам поставщиков (без налога на добавленную стоимость) со всеми наценками снабженческих и внешнеторговых организаций и транспортно-заготовительными расходами, включенными в счета поставщиков, в том числе по оплате таможенных пошлин, процентов за кредит, предоставленный поставщиком; на стоимость услуг (также без НДС), транспортных (железнодорожных и водных) организаций, стоимость услуг товарных бирж и др.;
- расчетов с подочетными лицами – на стоимость материалов, оплаченных из подочетных сумм;
- вспомогательных производств – на расходы по доставке материалов собственным транспортом и на фактическую себестоимость материалов собственного производства;
- всновного производства или Вспомогательных производств – на стоимость возвратных отходов;
- других счетов (например Краткосрочных кредитов банков – при начислении процентов за кредит).
Прибывшие от поставщиков материалы, по которым не поступили платежно-расчетные документы (неотфактурованные поставки), принимаются по приемному акту, составляемому на складе. Оприходование запасов осуществляется по учетным ценам либо по ценам договора или предыдущих поставок. Если до конца месяца расчетный документ не поступит, указанные поставки остаются в приемной оценке. В следующем месяце при поступлении расчетного документа стоимость неотфактурованных поставок в приемной оценке сторнируется и составляется новая запись по фактическим сумма, указанным в документах поставщиков.
Стоимость акцептованных и оплаченных материалов, не поступивших в течение отчетного периода (материалы в пути), по окончании месяца отражается по дебету счета Материалов и кредиту счета Расчетов с поставщиками и подрядчиками (без оприходования запасов на склад). В начале следующего месяца эти суммы сторнируются, а на поступление ценностей составляется обычная бухгалтерская запись.
При приемке материалов от поставщиков могут быть выявлены излишки или недостачи по сравнению с документальными данными, оформляемые актом. Излишки приходуются по акту и расцениваются по учетным ценам или по отпускным ценам.
Если при приемке обнаружена недостача или порча материалов, их стоимость отражают по дебету счета Расчетов по претензиям и кредиту счета Расчетов с поставщиками и подрядчиками. На материальных счетах стоимость недостач или порчи материалов не показывают.
Производство требует систематического приобретения товарно-материальных запасов.
Поступления материалов зависит в значительной мере от выбора учетной цены. Если в качестве учетных цен применяют средние цены поставщика, то поступившие материалы отражают на каждом аналитическом счете по этим ценам. Наценки снабженческих организаций, комиссионные, таможенные пошлины и транспортно-заготовительные расходы по всем поступившим материалам учитывают на одном аналитическом счете – «Транспортно-заготовительные расходы и наценки снабженческо-сбытовых организаций».
Следующие хозяйственные операции требуют отражения в бухгалтерском учете:
- приобретение товарно-материальных запасов у поставщиков;
- оприходование товарно-материальных запасов, изготовленных в производственных подразделениях для собственных нужд;
- внутреннее перемещение;
- поступление товарно-материальных запасов от ликвидации основных средств;
- принятие излишков товарно-материальных запасов, выявленных при инвентаризации.
Как было отмечено выше товарно-материальные запасы различают по количеству и качеству. Если же количественные и качественные расхождения с документами поставщика не обнаружены, материалы приходуются на соответствующих складах, при этом выписываются приходные ордера.
Приходный ордер (ф. № М – 4) – составляется на каждую партию товарно-материальных запасов, а в случаях поступления массовых грузов от одного поставщика – в целом за день. В нем фиксируются фактическое количество, цена и стоимость поступивших товарно-материальных запасов. Приходный ордер выписывается материально ответственным лицом склада в двух экземплярах и служит для оперативного учета прихода товарно-материальных запасов на складах с отражением в карточках складского учета; на основании приходных ордеров составляется ведомость по приходу товарно-материальных запасов в разрезе синтетических счетов в целом по предприятию.
В случаях, когда при приемке товарно-материальных запасов на складах обнаруживаются количественные и качественные расхождения, а также при отсутствии сопроводительных документов поставщика, составляется Акт о приемке материалов (ф. № М – 7). Акт заполняется комиссией по приемке с обязательным участием материально ответственного лица и представителя поставщика (или представителя незаинтересованной организации). В нем указывается количество и качество товарно-материальных запасов по сопроводительным документам, количество и качество фактически принятых товарно-материальных запасов, отклонения (недостачи, бой, брак), установленные при приемке. Акт выписывается в двух экземплярах, один из которых служит для оприходования фактически принятых товарно-материальных запасов, а другой – передается поставщику.
Если перевозку товарно-материальных запасов осуществляли автотранспортом, то в качестве первичного документа применяют товарно-транспортную накладную, которую составляет грузоотправитель в четырех экземплярах. Первый из них служит основанием для списания товарно-материальных запасов у грузоотправителя, второй – для оприходования товарно-материальных запасов получателем, третий – для расчетов с автотранспортной организацией и является приложением к счету на оплату за перевозку грузов, четвертый – является основанием для учета транспортной работы и прилагается к путевому листу.
Поступление на склад товарно-материальных запасов собственного производства, отходов производства материалов, оставшихся от списания основных средств и т.п. оформляют однострочными или многострочными накладными на внутреннее перемещение материалов, которые выписывают цехи – сдатчики в двух экземплярах.
При получении товарно-материальных запасов доверенным лицом заполняется доверенность (ф. № М – 2 или М -2а). Доверенность оформляет бухгалтерия и выдает под расписку получателю. Форму № М – 2а применяют субъекты, у которых получение товарно-материальных запасов регистрируют в заранее пронумерованном Журнале учета выданных доверенностей (ф. № М – 3).
Журнал учета выданных доверенностей (ф. № М – 3) применяется для регистрации выданных доверенностей и расписки о их получении. При использовании доверенности (ф. № М – 2) данные о их выдаче и получении фиксируют в корешке доверенности. В этом случае Журнал учета выданных доверенностей не ведется.
Отпуск товарно-материальных запасов на производство, как правило должен осуществляться на основе предварительно установленных лимитов. Лимитированные отпуска товарно-материальных запасов на производство должно осуществляться на основе утвержденных норм расхода. Установленные лимиты могут изменяться при необходимости уточнения лимита на остаток товарно-материальных запасов в незавершенном производстве (на начало месяца), замене материала или исправления ошибок, допущенных при расчете лимита. Изменение лимита производится теми же лицами, которым предоставлено право их утверждения. Изменение лимитов за истекший период не допускается Лимитирование отпуска товарно-материальных запасов на нужды производства оформляется лимитно- заборными картами или комплектовочными ведомостями.
Лимитно – заборная карта (ф. № 8) представляет собой накопительный документ, отражающий расход одного или нескольких номенклатурных номеров товарно-материальных запасов по определенному назначению. Она выписывается при систематически повторяющемся отпуске одинаковых товарно-материальных запасов за месяц, а в некоторых случаях открывается в целом на заказ.
Разовый отпуск материалов по различным направлениям и назначениям оформляется требованиями, они выписываются цехами (отделами) на каждый номенклатурный номер товарно-материальных запасов (однострочные) или группу товарно-материальных запасов (многострочные). Требования являются основанием для оперативного отпуска товарно-материальных запасов на складе, аналитического и синтетического учета их в бухгалтерии.
Всякий сверхлимитный отпуск товарно-материальных запасов на производство и замена материалов оформляется специальным требованием, например, при дополнительном отпуске товарно-материальных запасов при перевыполнении цехом производственной программы, дополнительном отпуске на покрытие перерасхода материалов, на возмещение брака и т.п.
Вспомогательные материалы, топливо, запасные части целесообразно отпускать по заборным листам (книжкам).
Заборные листы используются для отпуска со склада различных видов товарно-материальных запасов в течение отчетного периода накопительными итогами в хронологической последовательности. Отпуск товарно-материальных запасов на сторону и в переработку оформляется накладной на отпуск материалов на сторону.
Накладная на отпуск материалов на сторону и товарно-транспортная накладная используется на складе для оперативного учета отпуска, а в бухгалтерии – для выписки счетов получателям, а также ведения аналитического учета расходов товарно-материальных запасов.
Накладная на отпуск материалов на сторону выписывается в двух экземплярах на основании нарядов, договоров и других документов. Первый экземпляр накладной остается на складе и является основанием для аналитического и синтетического учета материалов, второй передается получателю материалов. При перевозке материалов автотранспортом вместо накладной применяют товарно-транспортную накладную. Перемещение материалов с одного склада или кладовой цеха (участка) на другой склад или другую кладовую данного хозяйствующего субъекта оформляется накладной на внутреннее перемещение материалов (ф. № 15а) выписываемой по распоряжения службы маркетинга. При возврате неиспользованных материалов, а также при сдаче отходов и брака накладные составляются материально ответственными лицами цеха (участка), сдающего материалы.
Этими же накладными оформляется сдача цехами (участками) на склад из производства остатков неизрасходованных материалов, отходов, возникающих в процессе производства продукции, материалов, полученных от ликвидации основных средств, в процессе ремонтов и т.д.
Если производственные запасы по средней покупной цене или по плановой (нормативной) себестоимости, то поступившие материалы отражаются на каждом на аналитическом счете по этим ценам, а разницу между фактической и средней покупной ценой либо плановой (нормативной) себестоимостью материалов показывают на аналитическом счете Отклонения в стоимости материалов.
Отпущенные в производство и на другие нужды материалы списывают с кредита Материалов в дебет соответствующих счетов издержек производства и на другие счета в течение месяца по учетным ценам. При этом делают бухгалтерскую запись:
Дебет счета: Основного производства – материалы отпущены основному производству;
Дебет счета: Вспомогательных производств – материалы отпущены вспомогательным производствам
Дебет счета: Общепроизводственных расходов, Общехозяйственных расходов и др.- в зависимости от направления расходов материалов
Кредит счета: Материалов или других счетов по учету материалов.
Здесь рассмотрим вариант учета отпуска материалов в производство по учетным ценам с применением счета Отклонения в стоимости материалов.
Стоимость материалов по учетным ценам распределяют между различными счетами издержек производства на основании ведомости распределения материалов. Ее составляют по данным первичных документов о расходе материалов.
По истечении месяца определяют разницу между фактической себестоимостью израсходованных материалов и их стоимостью по учетным ценам. Разницу списывают на те же счета затрат, на которые были списаны материалы по учетным ценам (Основного производства, Вспомогательных производств и др.). При этом, если фактическая себестоимость выше учетной цены, разницу между ними списывают дополнительной бухгалтерской проводкой, а обратную разницу (что возможно при использовании в качестве учетной цены плановой себестоимости материалов) – способом «красное сторно», т.е. отрицательными числами.
Отклонения фактической себестоимости материалов от стоимости их по учетным ценам распределяют между израсходованными материалами пропорционально стоимости материалов по учетным ценам. С этой целью определяют процентное отношение отклонений фактической себестоимости материалов от учетной цены и найденное отношение умножают на стоимость отпущенных материалов по учетным ценам. Оставшиеся на складе материалы оценены по средней покупной или плановой (нормативной) себестоимости.
2.4 Инвентаризация товарно-материальных запасов
В соответствии с Законом Республики Казахстан «О бухгалтерском учете и финансовой отчетности» (от 26.12..95г. № 2732, с изменениями и дополнениями) целью бухгалтерского учета и финансовой отчетности является обеспечение полной и достоверной информацией о финансовом положении, результатах деятельности и изменениях в финансовом положении «Ясли - сад № 53».
Предприятие должно проводить инвентаризацию товарно-материальных запасов (готовой продукции, товаров, производственных и прочих запасов) в порядке расположения запасов в помещении и заносить в описи по каждому отдельному наименованию с указанием вида, группы, количества и других необходимых данных.
Основная цель инвентаризации УДВУ ГККП «Ясли - сад № 53» - выявление фактического наличия товарно-материальных запасов в натуральном и стоимостном выражении. В процессе инвентаризации проверяются:
- сохранность товарно-материальных запасов;
- правильность их хранения, отпуска, состояния весового и измерительного инструмента;
- порядок ведения учета движения товарно-материальных запасов.
Инвентаризация производиться путем снятия остатков по местам хранения материально ответственными лицами. Бухгалтер УДВУ ГККП «Ясли - сад № 53» к моменту проведения инвентаризации составляет инвентаризационную опись товарно-материальных запасов по складам (ф. № инв-3). Складские операции в этот период не производятся; заведующий складом в данной описи дает расписку в том, что все документы склада записаны в карточку складского учета материалов и сданы в бухгалтерию предприятия. Для выявления результатов может использоваться книга остатков материалов. Во всех случаях расхождения, выявленные в результате инвентаризации (излишки или недостачи), оформляются составлением сличительных ведомостей (ф.№ Инв-12) по тем видам товарно-материальных запасов, по которым имеются расхождения данных инвентаризации с данными бухгалтерского учета и оцениваются по фактической себестоимости. Результаты инвентаризации отражаются в протоколе инвентаризационной комиссии, в котором приводят подробные сведения о причинах и виновниках излишков и недостач, а также о мерах, которые следует принять по отношению к виновным и по предупреждению отрицательных явлений в дальнейшем. Результаты инвентаризации должны быть отражены в учете того месяца, в котором она была закончена, а по годовой инвентаризации – в годовой финансовой отчетности.
При проведении инвентаризации товарно-материальных запасов предприятия «Ясли - сад № 53» необходимо соблюдать следующие требования:
- инвентаризации подвергаются не только собственные товарно- материальные запасы, но и в обязательном порядке находящиеся на ответственном хранении, полученные для переработки от других организаций и др. (на такое имущество составляют отдельные описи);
- в состав инвентаризационной комиссии обязательно включаются материально ответственные лица, отвечающие за сохранность проверяемого в ходе проведения инвентаризации имущества;
- если комиссия проводит инвентаризацию в неполном составе, то это является основанием для признания инвентаризации недействительными;
- проверка фактического наличия имущества должна производится только при обязательном участии материально ответственных лиц.
Инвентаризационная комиссия УДВУ ГККП «Ясли - сад № 53» приступает к проведению инвентаризации в строго установленные руководителем организации сроки и с момента издания приказа или распоряжения. Наличие товарно-материальных запасов должно определятся путем их обязательного подсчета, взвешивания, обмера.
Допускается в виде исключения количество материалов и товаров, хранящихся в неподвижной упаковке поставщика, фиксировать на основании документов при обязательной (выборочной) проверке в натуральной части этих запасов. Грубейшей ошибкой является заполнение инвентаризационных описей со слов материально ответственных лиц.
При хранении материальных запасов в разных изолированных помещениях у одного материально ответственного лица инвентаризация проводится последовательно по местам хранения. После проверки запасов, в первом помещении, вход в него пломбируется, и комиссия переходит для работы в следующее помещение.
Особое внимание необходимо обратить на ситуации, когда в ходе проведения инвентаризации:
- происходит смена материально ответственных лиц;
- поступают товарно-материальные запасы;
- возникает необходимость отпуска товарно-материальных запасов.
Товарно-материальные запасы УДВУ ГККП «Ясли - сад № 53» (производственные запасы, готовая продукция, товары, прочие запасы) заносятся в опись по каждому отдельному наименованию с указанием вида, группы количества и других необходимых данных (артикула, сорта и др.).
Инвентаризация товарно-материальных запасов проводится в порядке расположения запасов в данном помещении.
Комиссия в присутствии заведующего складом и других материально ответственных лиц УДВУ ГККП «Ясли - сад № 53» проверяет фактическое наличие товарно-материальных запасов путем обязательного пересчета, перевешивания или перемеривания. Не допускается вносить в описи данные об остатках запасов по данным учета без проверки их фактического наличия.
В исключительных случаях, когда перевешивание продукции может привести к порче, например, при сезонном хранении плодовоовощной продукции в буртах, овощехранилищах, когда продукция хранится навалом, и в других аналогичных случаях перевешивание можно не производить, а остатки брать по бухгалтерским данным. Результаты выводить при зачистке продукции по окончании ее реализации.
Товарно-материальные запасы принимаются материально ответственным лицом в присутствии всех членов инвентаризационной комиссии и приходуются по реестру или отчету после инвентаризации.
Эти товарно-материальные запасы заносятся в отдельную опись под наименованием «Товарно-материальные запасы, поступившие во время инвентаризации». В описи указывается дата поступления, наименование поставщика, дата и номер приходного документа, наименование товара, количество, цена и сумма. Одновременно на приходном документе за подписью председателя инвентаризационной комиссии (или по его поручению члена комиссии) делается отметка «после инвентаризации».
При длительном проведении инвентаризации в исключительных случаях, и только с письменного согласия руководителя и главного бухгалтера организации в процессе инвентаризации могут отпускаться материально ответственными лицами в присутствии членов инвентаризационной комиссии.
Эти запасы заносятся в отдельную опись под наименованием «Товарно-материальные запасы, отпущенные во время инвентаризации». Оформляется опись по аналогии с документами на поступившие товарно-материальные запасы во время инвентаризации. В расходных документах делается отметка за подписью председателя инвентаризационной комиссии или по его поручению члена комиссии.
Инвентаризация товарно-материальных запасов, отгруженных, не оплаченных в срок покупателями, находящихся на складах других организаций, заключается в проверке обоснованности числящихся сумм на соответствующих счетах бухгалтерского учета.
На счетах учета товарно-материальных запасов, не находящихся в момент инвентаризации в подотчете материально ответственных лиц (в пути, товары отгруженные и др.), могут оставаться только суммы, подтвержденные надлежаще оформленными документами: по находящимся в пути - расчетными документами поставщиков или другими заменяющими их документами, по отгруженным - копиями предъявленных покупателям документов (платежных поручений, векселей и др.), по просроченным оплатой документам - с обязательным подтверждением учреждением банка; по находящимся на складах сторонних организаций - сохранными расписками, переоформленными на дату, близкую к дате проведения инвентаризации.
Предварительно должна быть произведена сверка этих счетов с другими корреспондирующими счетами.
Описи составляются отдельно на товарно-материальные запасы, находящиеся в пути, отгруженные, не оплаченные в срок покупателями и находящиеся на складах других предприятий.
В описях на товарно-материальные запасы, находящиеся в пути, по каждой отдельной отправке приводятся следующие данные: наименование, количество и стоимость, дата отгрузки, а также перечень и номера документов, на основании которых эти запасы учтены на счетах бухгалтерского учета.
В описях на товарно-материальные запасы, отгруженные и не оплаченные в срок покупателями, по каждой отдельной отгрузке приводятся наименование покупателя, наименование товарно-материальных запасов, сумма, дата отгрузки, дата выписки и номер расчетного документа.
Товарно-материальные запасы, хранящиеся на складах «Ясли - сад № 53 », заносятся в описи на основании документов, подтверждающие эту сдачу на ответственное хранение. В описях на эти запасы указываются их наименование, количество, сорт, стоимость (по данным учета), дата принятия груза на хранение, место хранения, номера и даты документов.
В описях на товарно-материальные запасы, переданные в переработку другому предприятию (учреждению), указываются наименование перерабатывающего предприятия (учреждения), наименование запасов, количество, фактическая стоимость по данным учета, дата подачи запасов в переработку, номера и даты документов.
Инвентаризация товарно - материальных запасов в «Ясли - сад № 53» проводится по мере производственной необходимости, но не менее одного раза в год. В обязательном порядке инвентаризация проводится:
при смене материально-ответственных лиц (на день приемки-передачи дел);
при установлении фактов хищения или злоупотреблений, а также порчи товарно-материальных запасов;
в случае стихийных бедствий, пожара, аварий или других чрезвычайных ситуаций, вызванных экстремальными условиями;
при ликвидации (реорганизации) предприятия перед составлением ликвидационного (разделительного) баланса и в других случаях, предусматриваемых законодательством Республики Казахстан.
Для проведения инвентаризации создается инвентаризационная комиссия, состав которой утверждается приказом руководителя предприятия. В её состав рекомендуется включать представителей администрации, работников бухгалтерской службы, службы внутреннего контроля и других специалистов.
Инвентаризационная комиссия составляет «Инвентаризационную опись товарно-материальных запасов». В ней отражается фактическое наличие товарно-материальных запасов на основании перерасчета по каждому материально ответственному лицу отдельно. На основании описей бухгалтером составляется сличительная ведомость результатов инвентаризации. Описи подписывает бухгалтер, материально-ответственное лицо своей подписью подтверждает согласие с результатами инвентаризации. Результат инвентаризации выводится не позднее трех дней после проведения инвентаризации. Выявленные при инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета признаются: излишки – доходом, недостачи – расходом. Излишки запасов подлежат оприходованию. Возмещение недостач производится по рыночным ценам, но не ниже фактической себестоимости.
После проведении инвентаризации товарно - материальных запасов в «Ясли - сад № 53 » в марте 2006 года были выявлены следующие результаты, представленные в таблице 4.
Таблица 4 - Журнал хозяйственных операций по учету результатов инвентаризации материальных запасов «Ясли– сад № 53»
| Наименование операций | Сумма, тенге | Дебет | Кредит |
| Произведен взаимозачет излишков в результате инвентаризации | 2100 | 206 | 206 |
| В результате инвентаризации оприходованы излишки материалов | 1000 | 201,1 | 727 |
| В результате инвентаризации выявлена недостача материалов | 3000 | 334 | 201.2 |
| Сумма выявленной недостачи списана на виновное лицо | 1500 | 333,2 | 334 |
| Списана недостача материалов в пределах норм естественной убыли, а также недостача, по которой не установлено виновное лицо | 1500 | 821 | 334 |
3 Аудит товарно-материальных запасов
Оценки системы внутреннего контроля товаров
Основной целью аудита товарно-материальных запасов является установление правильности ведения учета их; получение точных сведений о наличии и движении запасов в местах их хранения, обеспечении сохранности товарно-материальных запасов и соблюдении установленных нормативов их производственного потребления; выявление и реализация ненужных предприятию материальных запасов с целью мобилизации материальных ресурсов.
Основная цель аудитора при исследовании и документировании движения операций - определить сильные стороны контроля, чтобы убедится, что существенные ошибки отсутствуют. Если контроль неадекватен, требуется оценить его слабые стороны для выяснения того, какие процедуры необходимы для предотвращения существенных ошибок.
Проверку системы бухгалтерского учета и внутреннего контроля начинают с установления соотношения показателей баланса, Главной книги, регистров учета с данными аналитического учета и первичной документацией.
Необходимо сверить сальдо счетов 20 подраздела «Материалы» на первое число в балансе, Главной книге с данными ведомостей.
При оценке вероятности существенных ошибок и нарушений, большая их часть относится к одному из трех типов:
- неправильная оценка товарно-материальных запасов;
- отсутствие первичных документов, подтверждающих ту или иную корреспонденцию счетов при учете товарно-материальных запасов;
- фиктивные операции с товарно-материальными запасами.
Прежде чем приступить к проверке учета ТМЗ по существу был разработан вопросник внутреннего контроля по учету ТМЗ в УДВУ ГККП «Ясли - сад № 53». С помощью вопросника определяется состояние внутреннего контроля, дается предварительная оценка учета ТМЗ, выявляются более слабые стороны в учете, а также планируется состав основных контрольных процедур.
Вопросник составляется в 3-х экземплярах. На каждом из них проставляется должность, Ф.И.О. лица, с которым будет проведена беседа.
Содержание внутреннего контроля учета товарно-материальных запасов и его результаты на УДВУ ГККП «Ясли - сад № 53» представлены в таблице 5.
Таблица 5 - Организация внутреннего контроля учета товарно- материальных запасов на УДВУ ГККП «Ясли - сад № 53»
| Вопросы тестирования | Ответы | Прим ечания | |
| Да | Нет | ||
| 1 | 2 | 3 | 4 |
| Проверка наличия и сохранности материальных запасов, своевременности и правильности проведения инвентаризации | |||
| Правильно ли осуществляется подбор и расстановка материально-ответственных лиц? | Да | ||
| Созданы ли условия материально-ответственным лицам для обеспечения сохранности товарно-материальных запасов? | Да | ||
| Отвечают ли склады и места хранения ТМЗ предъявленным требованиям и пригодны ли они для использования по назначению? | Да | ||
| Соблюдается ли установленные сроки проведения инвентаризации и порядок ее проведения? | Да | ||
| Проверяется ли правильность осуществления бухгалтерских записей по результатам инвентаризации ТМЗ? | Да | ||
| Проверка складского учета, правильности оформления первичных документов по движению товарно-материальных ценностей и обеспеченности предприятия производственными запасами на последнюю отчетную дату. | |||
| Своевременно и правильно ли заполняются кладовщиком карточки складского учета? | Да | ||
| Имеются ли отрицательные переходящие остатки по тем или иным видам материалов? | Нет | ||
| Правильно и своевременно ли осуществляется кладовщиками сдача первичных документов и материальных отчетов в бухгалтерию? | Да | ||
| Осуществляется ли главным бухгалтером и руководителями соответствующих подразделений предприятия контроль за соблюдением правил оформления движения материальных ресурсов? | Да | ||
| Проверка полноты и своевременности оприходования поступивших материалов и правильности произведенных при этом бухгалтерских записей. | |||
| Производится ли анализ производственных запасов и обеспеченности ими предприятия для осуществления бесперебойной деятельности? | Нет | ||
| Осуществляется ли контроль за своевременностью поступления и оприходования материалов? | Да | ||
| Правильно ли оформляются приходные ордера? | Да | ||
| Сопоставляются ли данные приходных ордеров, карточек складского учета с показателями счетов-фактур, накладных и других сопроводительных документов поставщиков? | Да | ||
| Осуществляется ли бухгалтерией анализ расчетных документов (счета-фактуры, товарно-транспортной накладной, и др.) поступающих от поставщиков? | Да | ||
| Устанавливается ли достоверность операций и правильность оформления актов при покупке материалов у физических лиц по рыночным ценам, оплаченных наличными деньгами из кассы или из подотчетных сумм? | Да | ||
| Проводится ли проверка полноты и своевременности оприходования ТМЗ? | Да | ||
| Проверка обоснованности операций по отпуску производственных запасов и правильности их отражения на счетах бухгалтерского учета. | |||
| Проверяется ли использование ТМЗ по различным направлениям деятельности? | Да | ||
| Осуществляется ли нормирование материалов и контроль за их расходованием, а также правильностью документального оформления? | Да | ||
| Имеется ли список должностных лиц, которым представлено право подписывать документы на получение и отпуск со складов материалов и на вывоз их с предприятия? | Да | ||
| Сличаются ли первичные данные о расходе материалов с данными отчета о движении их, производственных отчетов? | Да |
| Правильно ли определяется потребность в материалах по действующим на предприятии нормам? | Да | ||
| Определение метода оценки ТМЗ. | |||
| Указан ли в приказе по учетной политике предприятия метод оценки материалов? | Да | ||
| Выделяется ли НДС отдельной строкой в расчетных, товарных и платежных документах? | Да | ||
| Проверка правильности документального оформления и осуществления бухгалтерских записей по операциям, связанным с реализацией материальных ценностей сторонним предприятиям. | |||
| Проверяется ли обоснованность договорных цен на реализацию материалов? | Да | ||
| Не реализованы ли дефицитные материалы по заниженным ценам и не нанесены ли убытки предприятию по операциям, связанным с реализацией материалов на сторону? | Да | ||
| Изучение актов, решений администрации и других документов на списание недостач материальных ценностей сверх установленных норм естественной убыли вследствие их порчи из-за снижения цен. | |||
| Имеется ли акты, решения администрации и другие документы на списание недостач материальных ценностей сверх норм естественной убыли вследствие их порчи и уценки из-за снижения цен? | Нет |
Проведение теста внутреннего контроля учета товарно-материальных запасов