Учет и анализ финансовой устойчивости и платежеспособности предприятия
КБ
Произв. лаборатория
Инженер по тех.без-ти
Мат.склад
Склад сырья
Главный механик
Главный метролог
Завед. производством
Главный энергетик
Механич. мастерская
Нач-ник ПСХ завода
Котельная
Общие технико-экономические показатели завода приведены в таблице №1.
Таблица №1
|
Основные технико-экономические показатели |
||||
|
Останкинского завода бараночных изделий |
||||
|
за 1994-1995 годы |
||||
|
Номер |
Показатели |
1994 год |
1995 год |
1995 к 1994 в |
|
1 |
Производственная мощность (тонн/год) |
9,514 |
9,315.8 |
97.9% |
|
2 |
Выпуск продукции |
7,459 |
6,673 |
89.5% |
|
3 |
Коэффициент использования произв. мощности |
78.4% |
71.6% |
|
|
4 |
Объем продаж (млн.руб) |
10,183 |
32,905 |
323.1% |
|
5 |
Основные произв. фонды |
748 |
3,629 |
485.2% |
|
6 |
Объем продаж на рубль стоимости осн. фондов |
13,614 |
9,067 |
66.6% |
|
7 |
Численность работающих (чел.) |
354 |
350 |
98.9% |
|
8 |
Объем продаж на одного работающего (тыс.руб) |
28,766 |
94,014 |
326.8% |
|
9 |
Направлено на оплату труда (тыс.руб) |
1,401,041 |
1,898,389 |
135.5% |
|
10 |
Среднемесячная оплата труда (руб) |
329,812 |
451,997 |
137.0% |
|
11 |
Полная себестоимость продукции (тыс.руб) |
6,143,000 |
20,255,188 |
329.7% |
|
12 |
Балансовая прибыль (тыс.руб) |
2,697,535 |
8,954,965 |
332.0% |
|
13 |
Прибыль от продаж |
2,771,000 |
9,165,992 |
330.8% |
|
14 |
Затраты на рубль объема продаж |
0.60 |
0.62 |
102.0% |
|
15 |
Рентабельность продукции в целом % |
27.2% |
27.9% |
|
Глава 3
ЦЕЛИ И ЗНАЧЕНИЕ ФИНАНСОВОГО АНАЛИЗА
3.1. ЗНАЧЕНИЕ И ИСТОЧНИКИ ИНФОРМАЦИИ ДЛЯ ФИНАНСОВОГО АНАЛИЗА.
Финансовый анализ является существенным элементом финансового менеджмента и аудита, Практически все пользователи финансовых отчетов предприятий используют методы финансового анализа для принятия решений по оптимизации своих интересов.
Собственники анализируют финансовые отчеты для повышения доходности капитала, обеспечения стабильности повышения фирмы. Кредиторы и инвесторы анализируют финансовые отчеты, чтобы минимизировать свои риски по займам и вкладам. Можно твердо говорить, что качество принимаемых решений целиком зависит от качества аналитического обоснования решения. В последние годы появилось достаточно много серьезных и актуальных публикаций, посвященных финансовому анализу. Активно осваивается зарубежный опыт финансового анализа и управления предприятиями, банками, страховыми организациями и т.д. Вместе с тем следует отметить, что наличие большого числа интересных и оригинальных изданий по различным аспектам финансового анализа не снижает потребности и спроса на специальную методическую литературу, в которой последовательно, шаг за шагом воспроизводилась бы комплексная логически целостная процедура финансового анализа.
Введение нового плана счетов бухгалтерского учета, приведение форм бухгалтерской отчетности в большее соответствие с требованиями международных стандартов вызывает необходимость использования новой методики финансового анализа, соответствующей условиям рыночной экономики. Такая методика нужна для обоснованного выбора делового партнера, определения степени финансовой устойчивости предприятия, оценки деловой активности и эффективности предпринимательской деятельности.
Основным (а в ряде случаев и единственным) источником информации о финансовой деятельности делового партнера является бухгалтерская отчетность, которая стала публичной. Отчетность предприятия в рыночной экономике базируется на обобщении данных финансового учета и является информационным звеном, связывающим предприятие с обществом и деловыми партнерами- пользователями информации о деятельности предприятия.
Субъектами анализа выступает, как непосредственно, так и опосредованно, заинтересованные в деятельности предприятияя пользователи информации. К первой группе пользователей относятся собственники средств предприятия, заимодавцы (банки и др.), поставщики, клиенты (покупатели), налоговые органы, персонал предприятия и руководство. Каждый субъект анализа изучает информацию исходя из своих интересов. Так, собственникам необходимо определить увеличение или уменьшение доли собственного капитала и оценить эффективность использования ресурсов администрацией предприятия; кредиторам и поставщикам- целесообразность продления кредита, условия кредитования, гарантии возврата кредита; потенциальным собственникам и кредиторам- выгодность помещения в предприятие своих капиталов и т.д. Следует отметить, что только руководство (администрация) предприятия может углубить анализ отчетности, используя данные производственного учета в рамках управленческого анализа, проводимого для целей управления.
Вторая группа пользователей финансовой отчетности- это субъекты анализа, которые хотя непостредственно и не заинтересованы в деятельности предприятия, но должны по договору защищать первой группы пользователей отчетности. Это аудиторские фирмы, консультанты, биржи юристы, пресса, ассоциации, профсоюзы.
В определенных случаях для реализации целей финансового анализа бывает недостаточно использовать лишь бухгалтерскую отчетность. Отдельные группы пользователей, например руководство и аудиторы, имеют возможность привлекать дополнительные источники (данные производственного и финансового учета). Тем не менее чаще всего годовая и квартальная отчетность являются единственным источником внешнего финансового анализа.
Методика финансового анализа состоит из трех взаимосвязанных блоков:
1. анализа финансовых результатов деятельности предприятия;
2. анализа финансового состояния;
3. анализа эффективности финансово-хозяйственной деятельности.
Основным источником информации для анализа финансового состояния служит бухгалтерский баланс предприятия (форма N1 годовой и квартальной отчетности). Его значение настолько велико, что анализ финансового состояния нередко называют анализом баланса. Источником данных для анализа финансовых результатов является отчет о финансовых результатах и их использовании (форма N 2 годовой и квартальной отчетности). Источником дополнительной информации для каждого из блоков финансового анализа служит приложение к балансу (форма N 5 годовой отчетности). Указанные формф утверждены для годового бухгалтерского отчета за 1994 год, а форма N1 и N2- и для квартальной отчетности 1995 года. Несколько иная отчетность утверждена для предприятий с иностранными инвестициями внешнеэкономических фирм. Особы формы предназначены для отчетности банков, страховых компаний, бюджетных учреждений, инвестиционных фондов.
3.2. ЦЕЛИ И МЕТОДЫ ФИНАНСОВОГО АНАЛИЗА
Основной целью финансового анализа является получение небольшого числа ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами. при этом аналитика и управляющего (менеджера) может интересовать как текущее финансовое состояние предприятия, так и его проекция на ближайшую или более отдаленную перспективу, т.е. ожидаемые параметры финансового состояния.
Но не только временные границы определяют альтернативность целей финансового анализа. Они зависят также от целей субъектов финансового анализа, т.е. конкретных пользователей финансовой информации.
Цели анализа достигаются в результате решения определенного взаимосвязанного набора аналитических задач. Аналитическая задача представляет собой конкретизацию целей анализа с учетом организационных, информационных, технических и методических возможностей проведения анализа. Основным фактором в конечном счете является объем и качество исходной информации. При этом надо иметь в виду, что периодическая бухгалтерская или финансовая отчетность предприятия -это лишь “сырая информация”, подготовленная в ходе выполнения на предприятии учетных процедур.
Чтобы принимать решения по управлению в области производства, сбыта, финансов, инвестиций и нововведений руководству нужна постоянная деловая осведомленность по соответствующим вопросам, которая является результатом отбора,анализа, оценки и концентрации исходной сырой информации. необходимо аналитическое прочтение исходных данных исходя из целей анализа и управления.
Основной принцип аналитического чтения финансовых отчетов- это дедуктивный метод, т.е. от общего к частному, Но он должен применяться многократно. В ходе такого анализа как бы воспроизводится историческая и логическая последовательность хозяйственых фактов и событий, направленность и сила влияния их на результаты деятельности.
Практика финансового анализа уже выработала основные правила чтения (методику анализа) финансовых отчетов. Среди них можно выделить 6 основных меодов:
горизонтальный (временой) анализ - сравнение каждой позиции отчетности с предыдущим периодом;
вертикальный (структурный) анализ - определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
трендовый анализ - сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, а следовательно, ведется перспективный прогнозный анализ;
анализ относительных показателей (коэффициентов) - расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязей показателей;
сравнительный (пространственный) анализ - это как внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям фирмы, дочерних фирм, подразделений, цехов, так и межхозяйственный анализ показателей данной фирмы с показателями конкурентов, со среднеотраслевыми и средними хозяйственными данными;
факторный анализ - анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования. Причем факторный анализ может быть как прямым (собственно анализ), когда дробят на составные части, так и обратным (синтез), когда его отдельные элементы соединяют в общий результативный показатель.
3.3.СОДЕРЖАНИЕ ФИНАНСОВОГО АНАЛИЗА
Финансовый анализ является частью общего, полного анализа хозяйственной деятельности, который состоит из двух тесно взаимосвязанных разделов: финансового анализа и производственного управленческого анализа (схема 2).
Разделение анализа на финансовый и управленческий обусловленно сложившимся на практике разделением системы бухгалтерского учета в масштабе предприятия на финансовый учет и управленческий учет. Такое разделение анализа несколько условно, потому что внутренний анализ может рассматриваться как продолжение внешнего анализа и наоборот. В интересах дела оба вида анализаподпитывают друг друга информацией.
Особенностями внешнего финансового анализа являются:
- множественность субъектов анализа, пользователей информации о деятельности предприятия;
- разнообразие целей и интересов субъектов анализа;
- наличие типовых методик анализа, стандартов учета и отчетности;
- ориентация анализа только на публичную, внешнюю отчетность предприятия;
- ограниченость задач анализа как следствие предыдущего фактора;
- максимальная открытость результатов анализа для пользователей информации о деятельности предприятия.
Финансовый анализ, основывающийся на данных только бухгалтерской отчетности, приобретает характер внешнего анализа, т.е. анализа, проводимого за пределами предприятия его заинтересованными контрагентами, собственниками или государственными органами. Этот анализ на основе только отчетных данных, которые содержат лишь весьма ограниченную часть информации о деятельности предприятия, не позволяет раскрыть всех секретов успеха фирмы.
Основное содержание внешнего финансового анализа, осуществляемого партнерамипредприятия по данным публичной финансовой отчетности, составляют:
- анализ абсолютных показателей прибыли;
- анализ относительных показателей рентабельности;
- анализ финансового состояния, рыночной устойчивости, ликвидности баланса, платежеспособности предприятия;
- анализ эффективности использования заемного капитала;
- экономическая диагностика финансового состояния предприятия и рейтинговая оценка эмитентов.
Существует многообразная экономическая информация о деятельности предприятий и множество способов анализа этой деятельности. Финансовый анализ по данным финансовой отчетности называют классическим способом анализа. Внутрихозяйственный финансовый анализ использует в качестве источника информации и другие даные системного бухгалтерского учета, данные о технической подготовке производства, нормативную и плановую информацию и пр.
Основное содержание внутрихозяйственного финансового анализа может быть дополнено и другими аспектами, имеющими значение для оптимизации управления, например такими, как анализ эффективности авансирования капитала, анализ взаимосвязи издержек, оборота и прибыли. В системе внутрихозяйственного управленческого анализа есть возможность углубления финансового анализа за счет привлечения данных- управленческого производственного учета, иными словами, имеется возможность проведения комплексного экономического анализа и оценки эффективности хозяйственной деятельности. Вопросы финансового и производственного анализа взаимосвязаны при обосновании бизнеспланов, при контроле за их реализацией, в системе маркетинга, т.е. в системе управления производством и реализацией продукции, работ и услуг, ориентированной на рынок.
Особенностями упрвленческого анализа являются:
- ориентация результатов анализа на свое руководство;
- использование всех источников информации для анализа;
- отсутствие регламентации анализа со стороны;
- комплексность анализа, изучение всех сторон деятельности предприятия;
- интеграция учета, анализа, планирования и принятия решения;
- максимальная закрытость результатов анализа в целях сохранения коммерческой тайны.
Схема №2
|
Примерная схема финансового и управленческого анализа |
|||||||||||
|
Анализ хозяйственной деятельности |
|||||||||||
|
Финансовый анализ |
Управленческий анализ |
||||||||||
|
Внешний финансовый анализ по данным публичной финансовой (бухгалтерской) отчетности |
Внутрихозяйственный финансовый анализ по данным бухгалтерского учета и отчетности |
Внутрихозяйственный производственный анализ по данным управленческого учета |
|||||||||
Глава 4
АНАЛИЗ ОСНОВНЫХ ПОКАЗАТЕЛЕЙ, ХАРАКТЕРИЗУЮЩИХ ФИНАНСОВО - ЭКОНОМИЧЕСКОЕ ОСТАНКИНСКОГО ЗАВОДА БАРАНОЧНЫХ ИЗДЕЛИЙ
4.1. ОТРАЖЕНИЕ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ В БУХГАЛТЕРСКОМ УЧЕТЕ
Финансовый результат - конечный экономический итог хозяйственной деятельности предприятия, выраженный в форме прибыли. Прибыль - важнейший показатель, характеризующий деятельность всего коллектива предприятия.
На прмышленных предприятиях прибыль образуется главным образом в процессе реализации продукции как разница между выручкой от реализации продукции и полной фактической себестоимостью данной реализованной продукции и суммой НДС и акциза (если продукция предприятия является подакцизной). Следовательно, в основе хозрасчетной деятельности предприятия лежит прибыль. Она выполняет две важнейшие функции:
1) характеризует конечные финансовые результаты деятельности предприятия, размер его денежных накоплений. Величина прибыли зависит: от объема реализованно й продукции, от качества продукции (поощрительные надбавки), от рационального и эффективного использования основных фондов, материальных и трудовых ресурсов (снижение себестоимости), от качества работы предприятия (выполнение обязательств перед поставщиками, покупателями, банком);
2) прибыль является главным источником финансирования затрат на производственное и социальное развитие предприятия, а платежи в бюджет из прибыли - важнейшим элементом доходов государственного бюджета.
Это значит, что доходы предприятия должны удовлетворять не только его финансовые потребности, но и потребности государства на финансирование общественных фондов потребления, развитие науки, здравоохранения, образования, обороны страны.
Используется прибыль через заранее установленные ставки, благодаря чему и возникают финансовые отношения предприятия:
1) с бюджетом;
2) с учредителями.
В результате производственно-хозяйственной деятельности предприятие получает также внереализационные доходы и несет потери, уменьшающие или увеличивающие прибыль.
К внереализационным доходам, потерям и расхода, не включаемымв себестоимость продукции, относятся прибыль от эксплуатации жилищно - коммунального хозяйства, убытки от списания долгов за безнадежностью и истечением сроков исковой давности, убытки от стихийных бедствий и др. Таким образом, финансовый результат предприятия делится на реализационный и внереализационный.
Реализационный финансовый результат планируется и учитывается на счете 46 “Реализация продукции” по направлениям реализации, видам или группам реализуемой продукции и т.п. В последующем реализвционный финансовый результат перечисляется со счета 46 на счет 80 “Прибыли и убытки”.
Внереализационные доходы и потери учитываются непосредственно на счете 80. По мере возникновения они записываются в дебет или кредит этого счета в корреспонденции со счетами 51, 76, 29 и др. При этом аналитический учет внереализационных доходов и потерь организуется по статьям, установленным отчетностью.
Таким образом, финансовые результаты деятельности предприятия учитываются на активно-пассивном счете 80. По дебету счета записываются убытки и потери, по кредиту - прибыль и доходы. Сальдо как разница между суммами оборотов может быть дебетовым (конечный финансовый результат - убыток) или кредитовым (чистая прибыль). В балансе сальдо записывается в актив (убыток) или в пассив (прибыль).
Синтетический и аналитический учет по счету 80 осуществляется в журнале-ордере №15. Основанием для заполнения этого журнала служат справки бухгалтерии, банковский выписки с расчетного и других счетов и др.
Обороты по дебету и кредиту счета 80 в журнале ордере №15 записываются как за отчетный месяц, так и с начала года нарастающим итогом в разрезе статей аналитического учета. По окончании квартала и года показатели журнала-ордера служат основанием для заполнения формы годового или квартального отчета. В течение отчетного года предприятия используют прибыль на различные цели, что и называется отвлечением средств. Отвлеченные средства не участвуют в основной хозяйственной деятельности предприятия. Через отвлеченные средства предприятие выполняет свои обязательства перед бюджетом, банком, вышестоящими органами, рабочими и служащими; производит реконструкцию и обновление основных средств; ведет жилищное строительство, строительство детских учреждений и др.
Независимо от формы собственности предприятия платят налог на прибыль. Останкинский завод бараночных изделий, как предприятие хлебной отрасли, освобожден от уплаты налога в местный бюджет, и платит с прибыли только федеральный налог.
Подлежит обложению налогом прибыль, полученная от реализации продукции, работ, услуг, и иных материальных ценностей, как разница между выручкой от реализации и суммой расходов или себестоимостью реализованной продукции , работ, услуг, материалов;
сальдо внереализационных доходов (расходов). Сюда включаются санкции: взносы в бюджет прибыли, полученной в результате несоблюдения стандартов и технических условий; прибыли, полученной в результате нарушения государственной дисциплины цен; штрафы в размере незаконно полученной прибыли, а также финансовые санкции, взыскиваемые налоговыми органами. Все они погашаются за счет прибыли, остающейся в распоряжении предприятия, поэтому облагаются налогом.
На сумму налога на прибыль в бухгалтерии делается запись:
Д-т сч. 81 “Использование прибыли”
К-т сч. 68 “Расчеты с бюджетом”
По мере перечисления сумм налога бухгалтерия производит запись:
Д-т сч. 68 “Расчеты с бюджетом”
К-т сч. 51 “Расчетный счет”.
4.2. АНАЛИЗ ПЛАТЕЖЕСПОСОБНОСТИ И ЛИКВИДНОСТИ ПРЕДПРИЯТИЯ.
4.2.1. Предварительная оценка платежеспособности и ликвидности.
Предварительная оценка финансового положения предприятия осуществляется на основании данных бухгалтерского баланса, “Отчета о финансовых результатах и их использовании ", а также " Приложения к балансу предприятия ".
На данной стадии анализа формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями.
Для удобства проведения такого анализа целесообразно использовать так называемый уплотненный аналитический баланс - нетто, формирующееся путем сложения однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах (недвижимое имущество, текущие активы и т. д.), как это показано на таблице:
Таблица №2
Уплотненный аналитический баланс
|
Показатели |
На начало года, тыс. руб. |
В % к валюте баланса |
На конец года, тыс. руб. |
В % к валюте баланса |
Отклонение (гр.4 - гр.2) |
|
|
АКТИВ |
||||||
|
Недвижимое имущество |
3079589 |
65.2 |
3287453 |
37.1 |
-28.1 |
|
|
Текущие активы, всего в том числе: |
1645115 |
34.8 |
5571658 |
62.9 |
+28.1 |
|
|
- производственные запасы |
361018 |
7.6 |
1677601 |
18.9 |
+11.3 |
|
|
- готовая продукция |
94761 |
2.0 |
541936 |
6.1 |
+4.1 |
|
|
- денежные средства и краткосрочные финансовые вложения |
900778 |
19.1 |
2692387 |
30.4 |
+11.3 |
|
|
- дебиторская задолженность |
186924 |
4.0 |
256681 |
2.9 |
-1.1 |
|
|
ПАССИВ |
||||||
|
Источники собственных средств |
3632033 |
76.9 |
5562033 |
62.8 |
-14.1 |
|
|
Заемные средства - всего |
||||||
|
Краткосрочные ссуды банков |
||||||
|
Краткосрочные займы |
||||||
|
Расчеты с кредиторами |
199292 |
4.2 |
628146 |
7.1 |
+2.9 |
|
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия платить по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Исходя из сказанного, в практике аналитической работы используют целую систему показателей ликвидности (см. таблицу в конце главы). Рассмотрим важнейшие из них.
Коэффициент абсолютной ликвидности (коэффициент срочности) исчисляется как денежных средств и быстрореализуемых ценных бумаг(III раздел актива) к краткосрочным обязательствам. Краткосрочные обязательства предприятия, представленные суммой наиболее срочных обязательств и краткосрочных пассивов, включают: кредиторскую задолженность и прочие пассивы (с учетом замечания к коэффициенту кредиторской задолженности и прочих пассивов; это замечание относится также к коэффициенту краткосрочной задолженности); ссуды не погашенные в срок; краткосрочные кредиты и заемные средства.
Коэффициент абсолютной ликвоидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное ограничение этого коэффициента следующее: Кал і 0.2 : 0.5
По данным нашего примера соотношение денежных средств и краткосрочных обязательств составляет 0.92 : 0.5 на начало года и 1.61 : 0.5 на конец. Это говорит о том, что, Останкинский завод бараночных изделий может, не испытывая трудностей, погасить свою краткосрочную задолженность за счет быстрореализуемых активов, даже в случае предъявления к нему требований со стороны всех кредиторов (обязательства перед которыми истекают в ближайшее время) одновременно. Т.е. предварительно можно сказать, что предприятие находится в устойчивом финансовом состоянии.
Коэффициент критической ликвидности (промежуточный коэффициент покрытия) - определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности (III раздел актива) к краткосрочным обязательствам (итог II раздела пассива за вычетом 730 и 740 строки баланса для нашего примера). Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. Нормативное ограничение для коэффициента критической ликвидности Кклі1. Для нашего примера это соотношение составило на начало года 2.08 и на конец года 3.20, т.е. возросло на 65%. Коэффициент критической ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности, т.е. 2-3 дня (см. Таблицу №7).
Коэффициент текущей ликвидности (коэффициент покрытия) представляет собой отношение всех текущих активов (итог II раздeла + итог III раздела актива) к краткосрочным обязательствам (итог II раздела пассива за вычетом 735 и 740 строки баланса). Он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормальными считаются значения этого показателя, находящиеся в пределах 2.
Следует иметь в виду, что если отношение текущих активов и краткосрочных обязательств ниже, чем 1 : 1, то можно говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Соотношение 1 : 1 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что не все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия.
Если же значение коэффициента покрытия значительно превышает соотношение 1 : 1, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока Текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока оно ликвидно).
В этой связи полезно определить, какая часть собственных источников средств вложена в наиболее мобильные активы. Для этого рассчитывается так называемый коэффициент маневренности.
|
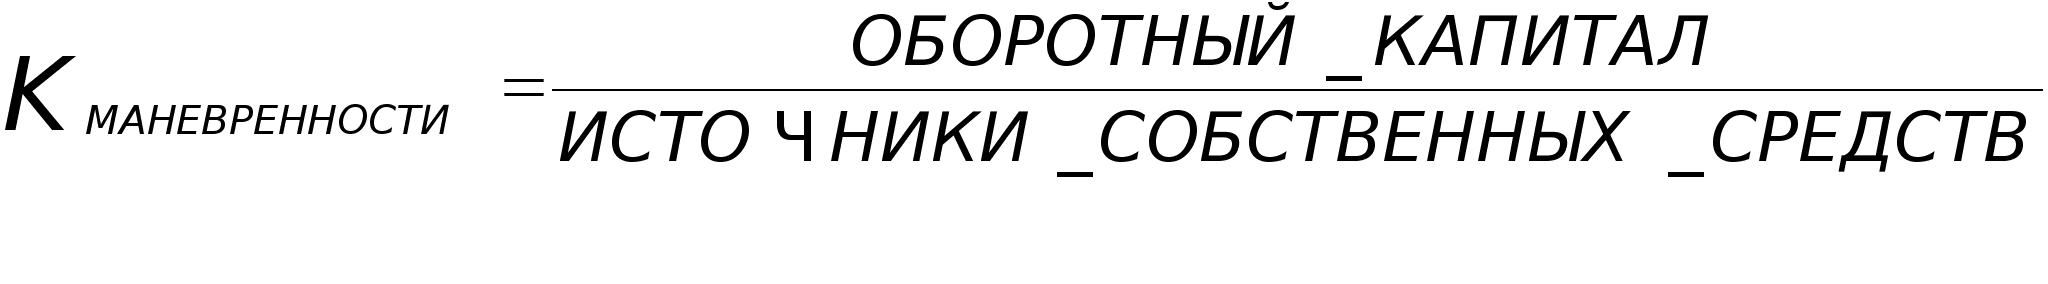
В нашем примере коэффициент маневренности составляет 0.453 в начале года и 1.001 в конце. (см Таблицу №5) Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние , однако каких-либо устоявшихся в практике нормальных значений не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0.5.
В случае с Останкинским заводом бараночных изделий подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии.
Также, наряду с коэффициентом маневренности целесообразно использовать Коэффициент соотношения собственных и заемных средств. Он представляет собой частное от деления всей суммы обязательств по привлеченным заемным средствам к сумме собственных средств. Он указывает, сколько заемных средств привлекло предприятие на один рубль вложенных в активы собственных средств.
-
Кзс=
Сумма заемных средств ____________________ Сумма собственных средств
На начало 1995 года Кзс=0.301
На конец 1995 года Кзс=0.593 (см Таблицу №5)
Это говорит, что в начале 1995 года на 1 рубль собственных средств приходилось 30 копеек заемных, а в конце 1995 года 60 копеек. Нормативное значение этого коэффициента не должно превышать 1, однако, это только теоретическая цифра, на практике коэффициент отношения собственных и заемных средств зависит от вида хозяйственной деятельности предприятия и скорости оборота оборотных средств. При высоких показателях оборачиваемости критическое значение коэффициента может намного превышать еденицу без существенных последствий для для финансовой автономности предприятия.
За 1995 год значение коэффициента изменилось примерно в 2 раза за счет резкого роста фондов потребления, что не сказывается на финансовой устойчивости предприятия, т.к. оно вправе распоряжаться фондами потребления по собственному усмотрению.
Оборачиваемость оборотных средств можно вычислить по формулам:
-
К2А=
Р О
где Р- выручка от реализации за анализируемый период,
О- средняя стоимость оборотных средств.
К2А=9.12, Эта скорость оборота показывает, что в течение года материальные оборотные средства совершили 9 полных оборотов. Теперь можно вычислить время одного оборота по формуле:
-
Т=
О*365 Р
Для нашего случая этот период Т=40.01 день.
Средний срок погашения дебиторской задолженности для нашего предприятия равен 2.46 дня (см. приложение 2 коэффициент К6а.) Это в 16.3 раза меньше чем время оборота материальных оборотных средств. Коэффициент оборачиваемости дебиторской задолженности по Останкинскому заводу бараночных изделий К5А=148.36. В течение 1995 года эти средства совершили 148 оборотов.
4.2.2. Внутренний анализ состояния активов.
В целях углубленного анализа целесообразно сгруппировать все оборотные активы по категориям риска. К примеру, имеется большая вероятность того, что дебиторскую задолженность будет легче реализовать, чем незавершенное производство, или расходы будущих периодов.
Примерная классификация текущих активов по категориям риска представлена в таблице №3:
Таблица №3
Классификация текущих активов
|
Доля группы в общем объеме текущих активов, % |
Отклонение(гр.2-гр.4) |
|||
|
Степень риска |
Группа текущих активов |
на начало года |
на конец года |
|
|
Минима-льная |
Наличные денежные средства, легкореализуемые кратко-срочные ценные бумаги. |
8.98 |
8.05 |
-0.93 |
|
Малая |
Дебиторская задолженность с нормальным финансовым положением + запасы (исклю- чая залежалые) + готовая про- дукция, пользующаяся спросом. |
79.26 |
80.21 |
+0.95 |
|
Средняя |
Продукция производственно- технического назначения, незавершенное строительство, расходы будущих периодов. |
3.15 |
3.70 |
+0.55 |
|
Высокая |
Дебиторская задолженность предприятий, находящихся в тяжелом финансовом положе-нии, запасы готовой продук- ции, вышедшей из употреб-ления, залежалые запасы, не- ликвиды. |
3.9 |
8.01 |
+4.1 |
В развитие проведенного анализа целесообразно оценить тенденцию изменения соотношений труднореализуемых активов и общей величины активов, а также труднореализуемых и легкореализуемых активов. Тенденция к росту названных соотношений указывает на снижение ликвидности. Однако, рост низколиквидных активов, судя из балансовых данных произошел только за счет НДС по приобретенным материальным ценностям, а не за счет затаривания продукции на складе и безнадежной дебиторской задолженности, и в общем весе текущих активов труднореализуемые активы занимают незначительную часть. То есть незначительным увеличением доли низколиквидных активов в данном случае можно пренебречь при оценке финансового состояния предприятия.
Сводные обобщающие данные о состоянии текущих активов на предприятии представлены в таблице:
Таблица №4
Обобщающие данные о текущих активах
|
На началогода |
На конец года |
Изменения за год |
||||
|
Группа текущих активов |
млн.руб. |
в % к вели-чине теку-щих акти-вов |
млн.руб. |
в % к вели-чине теку-щих акти-вов |
млн.руб. |
пункт.(гр.4 -- гр.2) |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Производственные запасы, |
361.0 |
22.0 |
1677.6 |
30.1 |
1316.6 |
8.2 |
|
2. Незавершенное производство |
0.0 |
0.0 |
0 |
0.0 |
0.0 |
0.0 |
|
3. Готовая продукция, |
94.8 |
5.8 |
541.9 |
9.7 |
447.1 |
4.0 |
|
4. Расходы будущих периодов |
1.0 |
0.1 |
3.3 |
0.1 |
2.3 |
0.0 |
|
5. Дебиторская задолженность |
186.9 |
11.4 |
256.7 |
4.6 |
69.8 |
-6.8 |
|
6. Денежные средства |
147.6 |
9.0 |
448.7 |
8.1 |
301.1 |
-0.9 |
|
7. Всего труднореализуемые активы |
63.4 |
3.9 |
446.3 |
8.0 |
382.9 |
4.2 |
|
8. Всего текущие активы |
1644.2 |
100.0 |
5570.2 |
100.0 |
3926.0 |
0.0 |
4.3. АНАЛИЗ СТРУКТУРЫ ИСТОЧНИКОВ СРЕДСТВ И ИХ ИСПОЛЬЗОВАНИЯ.
Внутренний анализ структуры источников имущества связан с оценкой альтернативных вариантов финансирования деятельности предприятия. При этом основными критериями выбора являются условия привлечения заемных средств, их "цена", степень риска, возможные направления использования и т. д.
В общем случае вне зависимости от организационно-правовых видов и форм собственности источниками формирования имущества любого предприятия являются собственные и заемные средства.
В целом информация о величине собственных источников представлена в I разделе пассива баланса. К ним, в первую очередь, относятся:
уставный капитал - стоимостное отражение совокупного вклада учредителей (собственников) в имущество предприятия при его создании. Размер уставного капитала определяется учредительными документами и может быть изменен только по решению учредителей предприятия и внесению соответствующих изменений в учредительные документы;
резервный фонд - источник собственных средств, создаваемый предприятием, в соответствии с законодательством, путем отчислений от прибыли. Резервный фонд имеет строго целевое назначение - используется на выплату доходов учредителям при