Учет и анализ финансовой устойчивости и платежеспособности предприятия
фонды специального назначения - источники собственных средств предприятия, образуемые за счет отчислений от прибыли, остающейся в распоряжении предприятия;
нераспределенная прибыль - часть чистой прибыли, которая не была распределена предприятием по состоянию на дату составления отчета.
Данные о составе и динамике заемных средств отражаются во II разделе пассива. К ним относятся:
краткосрочные кредиты банков - ссуды банков, находящихся как внутри страны, так и за рубежом, полученные на срок до одного года;
долгосрочные кредиты банков - ссуды банков, полученные на срок более одного года;
краткосрочные займы - ссуды заимодавцев (кроме банков), находящихся как внутри страны, так и за рубежом, полученные на срок не более одного года;
долгосрочные займы - ссуды заимодавцев (кроме банков), полученные на срок более одного года;
кредиторская задолженность предприятия поставщикам и подрядчикам, образовавшаяся в результате разрыва между временем получения товарно-материальных ценностей или потреблением услуг и его фактической оплаты;
задолженность по расчетам с бюджетом, возникшая вследствие разрыва между временем начисления и датой платежа;
долговые обязательства предприятия перед своими работниками по оплате их труда;
задолженность органам социального страхования и обеспечения, образовавшаяся ввиду разрыва между временем возникновения обязательства и датой платежа;
задолженность предприятия прочим хозяйственным контрагентам.
4.3.1. Анализ собственных источников целесообразно начинать с оценки их структуры и состава по данным баланса и расшифровок к нему. Следует изучить, чем представлены источники собственных средств, объем фондов специального назначения, информацию о нераспределенной прибыли.
Затем переходят к поэлементному изучению каждого источника, имея в виду их различную роль в функционировании предприятия.
Так, при анализе уставного капитала прежде всего оценивают полноту его формирования, выясняя, в случае необходимости, кто из учредителей не выполнил (частично выполнил) свои обязательства по вкладу в уставной капитал. У Останкинского завода бараночных изделий уставный капитал на протяжении с начала 1994 по конец 1995 года находится на уровне 15 миллионов рублей и оплачен полностью. В 1996 году завод предполагает увеличить свой уставный капитал.
Далее следует убедиться в стабильности величины уставного капитала в течение отчетного периода и её соответствии данным, зафиксированным в учредительных документах. Очевидно, что анализ уставного капитала имеет свою специфику в зависимости от организационно-правовой формы создания предприятия. Останкинский завод бараночных изделий является акционерным обществом закрытого типа, причем все акции завода выкуплены трудовым коллективом. Все акции являются простыми и владельцы акций не имеют права передавать или продавать свои акции другим лицам.
Важное значение для оцеки эффективности деятельности предприятия имеет динамика величины фондов специального назначения (накопления и потребления). При этом анализ должен учитывать различную функциональную роль указанных фондов в механике финансирования деятельности предприятия. Поэтому анализ следует вести раздельно в части средств, направляемые на прозводственные нужды (инвестирование и пополнение оборотных средств) и нужды потребления.
За 1995 год предприятие перечислило в фонд накопления 1 миллиард рублей, в фонд потребления было перечислено 4.718.645 тысяч рублей. На финансирование капитальных вложений производственного и непроизводственного назначения из полученной прибыли было отвлечено 207.864 тысячи рублей. Если сравнить сумму, направленную в фонд накопления, с первоначальной стоимостью основных средств, то видно, что предприятие планирует постепенное переоборудование производства. Однако я считаю, что Останкинскому заводу бараночных изделий необходимо отчислять больше средств в фонды накопления, так как коэффициент износа основных средств по годам снижается невысокими темпами, так на начало 1994 года он составлял 57%, на начало 1995 года - 56% на начало 1996 года составл 55%.
Важным вопросом в анализе структуры источников средств является оценка рациональности соотношения собственных и заемных средств.
Привлечение заемных средств позволяет предприятию оплатить срочные обязательства, а также является способом расширения своей деятельности. При этом следует иметь в виду, что использование отдельных видов заемных средств (ссуды банка, займы, кредиторская задолженность поставщикам ит.д.) имеют для предприятия различную стоимость. В обязательном порядке проценты за пользование заемными средствами выплачиваются по ссудам банка. Плата по банковским процентам относится на себестоимость продукции и на чистую прибыль.
При расчетах с постащиками и подрядчиками плата за временное пользование средствами кредиторов, как правило, не взымается, хотя в случае несвоевременной оплаты предприятию придется заплатить пени (в процентах от суммы договора) за каждый день просрочки. В условиях широко распространенного в нашей стране порядка предварительной оплаты продукции дополнительным бесплатным источником финансирования многих предприиятий-товаропроизводителей стали суммы средств, поступающие от их покупателей. При этом практика показывает, что разрыв между временем поступления денег на расчетный счет предприятия и времени отгрузки во многих случаях измеряются месяцами.
Таблица №5
Коэффициенты устойчивости предприятия
|
Показатель |
Назначение |
Расчетная формула и источники информации |
|
1. Коэффициент независимости |
Характеризует долю собст-венных источников в общем объеме источников |
Источники собственных средств (итог I раздела пассива) * 100 / Валюта баланса-нетто |
|
2. Коэффициент финансовой устойчивости |
Показывает удельный вес тех источников финансиро-вания, которые могут быть использованы длительное время |
Источники собственных средств + долгосрочные заемные средства (итог I + 735 и 740 строки пассива) * 100 / Валюта баланса-нетто |
|
3. Коэффициент финансирования |
Показывает, какая часть деятельности предприятия финансируется за счет соб-ственных средств |
Собственные источники / заемные источники |
|
4. Коэффициент инвестирования (собственных источников) |
Показывает, в какой степе-ни источники собственных средств покрывают произ-веденные инвестиции |
Источники собственных средств * 100 / Основные средства и прочие вложения (итог I раздела актива баланса-нетто) |
|
5. Коэффициент инвестирования ( собственных источников и долгосрочных кредитов) |
Указывает, насколько соб-ственные источники и долго-срочные кредиты формируют инвестиции предприятия |
Источники собственных средств + долгосрочные кредиты (итог I + 735 и 740 стр пассива ) * 100 / Основные средства и прочие вложения (итог I раздела актива баланса-нетто) |
По итогам этой таблицы (см приложение) можно сделать выводы о том, что предприятие практически не прибегает к использованию заемных средств, а во II разделе пассива значительно преобладают фонды потребления. Удельный вес источников финансирования, которые могут использоваться длительное время составляет 90% от всех источников финансирования предприятия. Коэффициент инвестирования собственных источников равен 169%, это значит, что предприятие может производить замену оборудования производственного и непроизводственного назначения не прибегая к использованию заемных средств.
Структура пассивов Останкинского завода бараночных изделий свидетельствует о том, что предприятие может устойчиво работать независимо от конъюнктуры рынка кредитных ресурсов, так как оно может финансировать всю свою хозяйственную деятельность из собственных источников средств и “бесплатных” привлеченных средств т.е. кредиторской задолженности.
4.4. АНАЛИЗ ОБОРАЧИВАЕМОСТИ ОБОРОТНЫХ СРЕДСТВ.
4.4.1. Общая оценка оборачиваемости активов предприятия.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
В общем случае скорость оборота активов предприятия принято рассчитывать с помощью формулы:
|
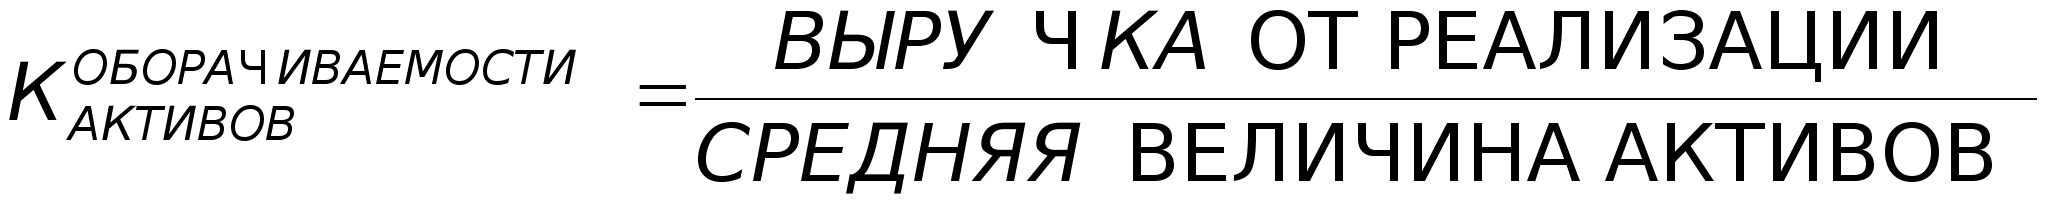
Соответственно, оборачиваемость текущих активов будет определяться как:
|

Средняя величина активов по данным баланса определяется по формуле:
|
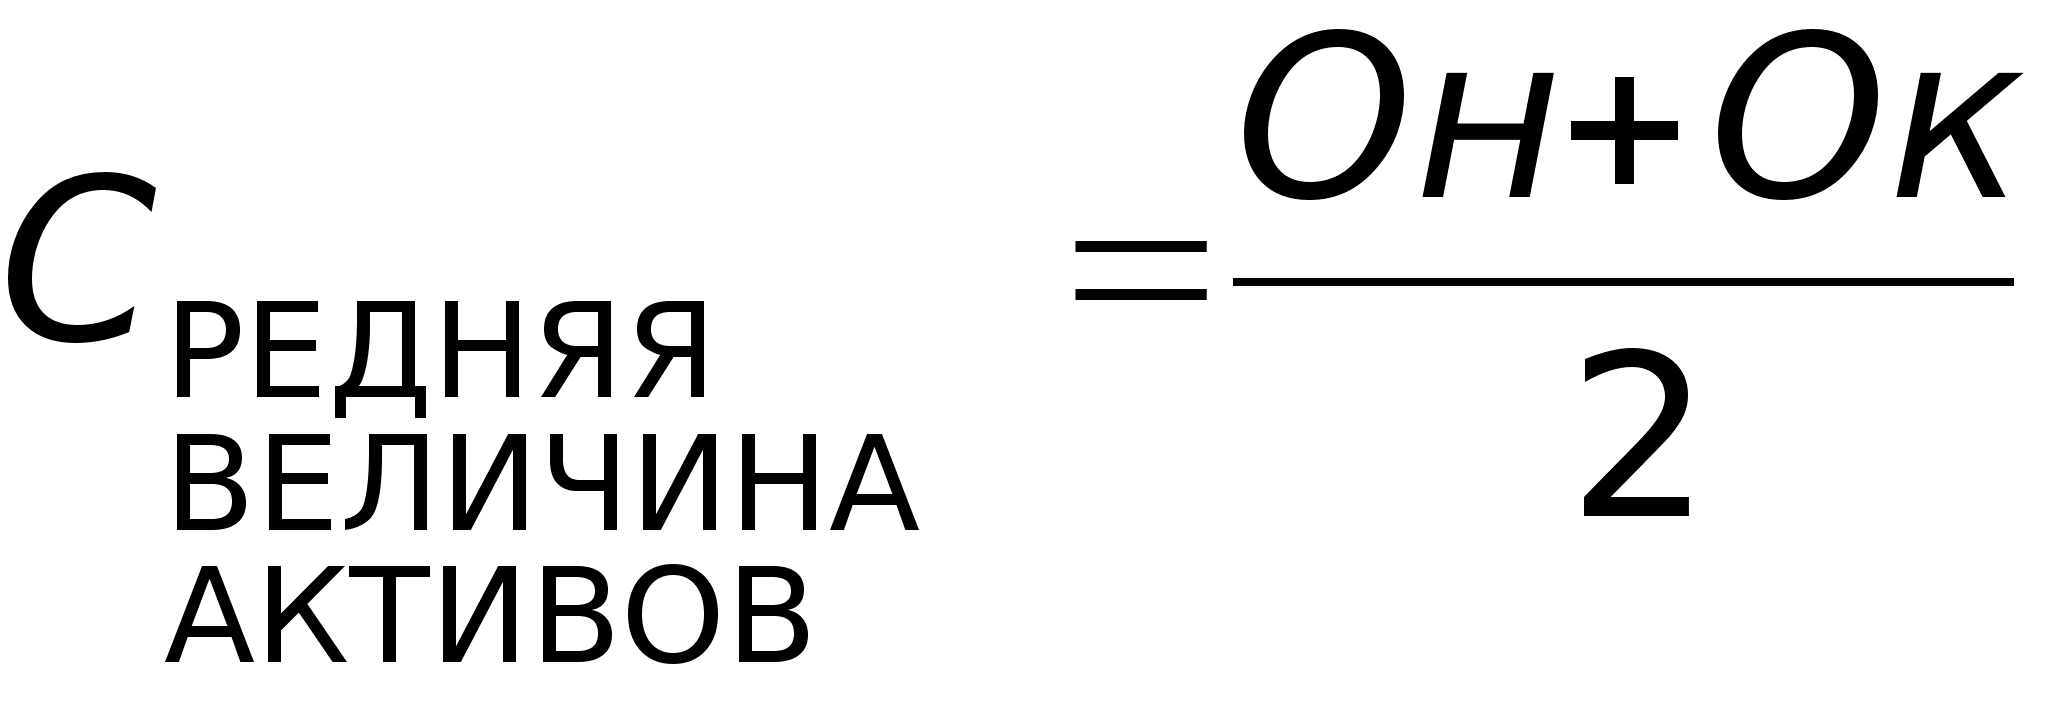
где Он, Ок - величина активов на начало и на конец периода.
По данным балансов Останкинского завода бараночных изделий за 1994 и 1995 года на начало 1995 года коэффициент оборачиваемости активов (К1а) был равен 4.95, а на начало 1996 года он был равен 4.84; коэффициент оборачиваемости текущих активов (К2а) на начало 1995 года был равен 9.28, а на начало 1996 года он был равен 9.12. (См Таблицы №№7 и 8) Незначительное снижение этих коэффициентов произошло из-за значительного увеличения стоимости основных средств, а также за счет увеличения производственных запасов и непогашенной задолженности за отгруженные товары.
Затем определяется продолжительность одного оборота в днях:
|
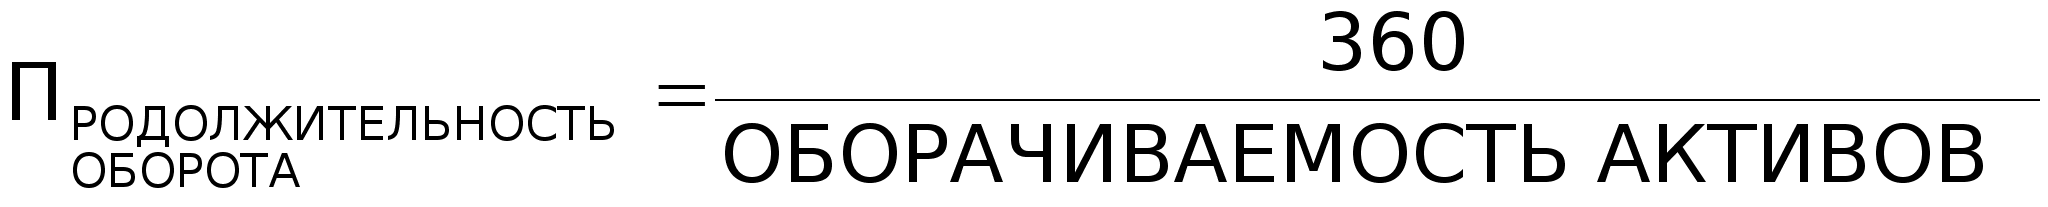
где оборачиваемость активов численно равна коэффициенту оборачиваемости текущих активов.
По балансовым данным завода в 1994 году средняя продолжительность оборота была равна 38.8 дней, а в 1995 году средняя продолжительность оборота была равна 39.4 дня, то есть осталась практически на том же уровне.
4.4.2. Анализ движения денежных средств.
Особое значение для стабильной деятельности предприятия имеет скорость движения денежных средств. Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающий покрытие его текущих обязательств.
Одним из способов оценки достаточности денежных средств является определение длительности периода оборота. С этой целью используется формула:
|
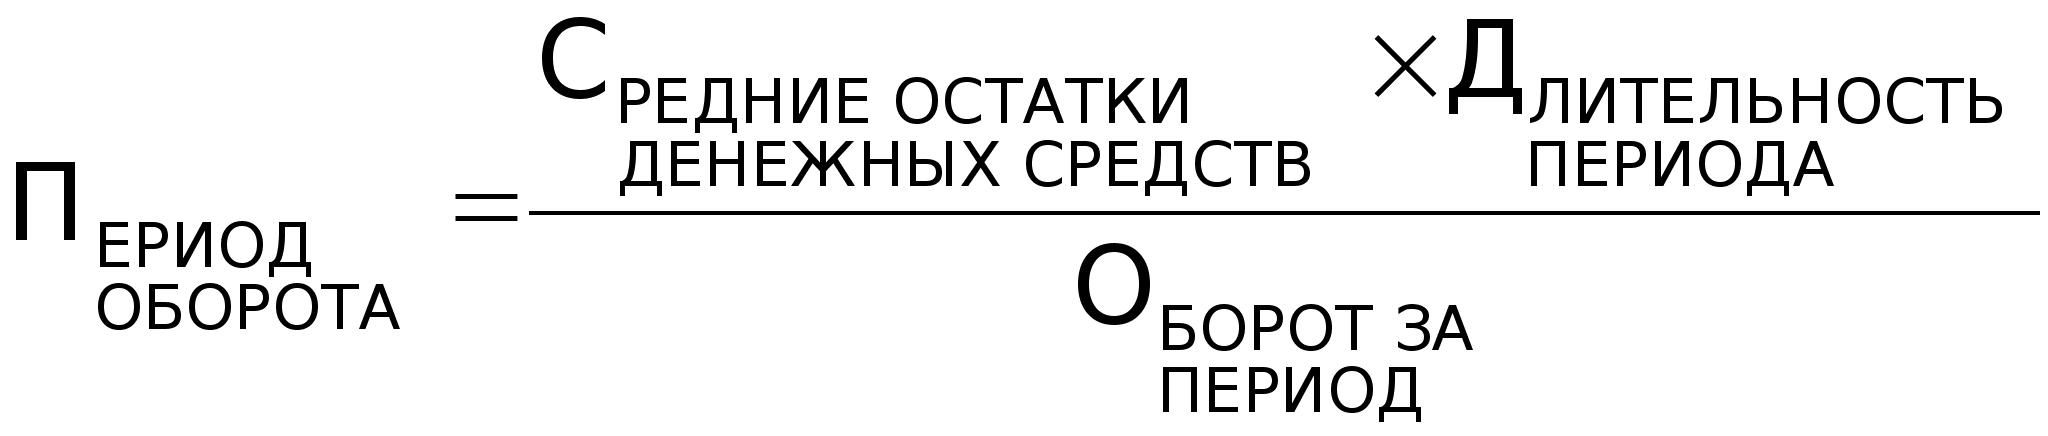
Для расчета средних остатков денежных средств привлекаются внутренние учетные данные (ОДn - остатки на начало n-го месяца) и формула:
|
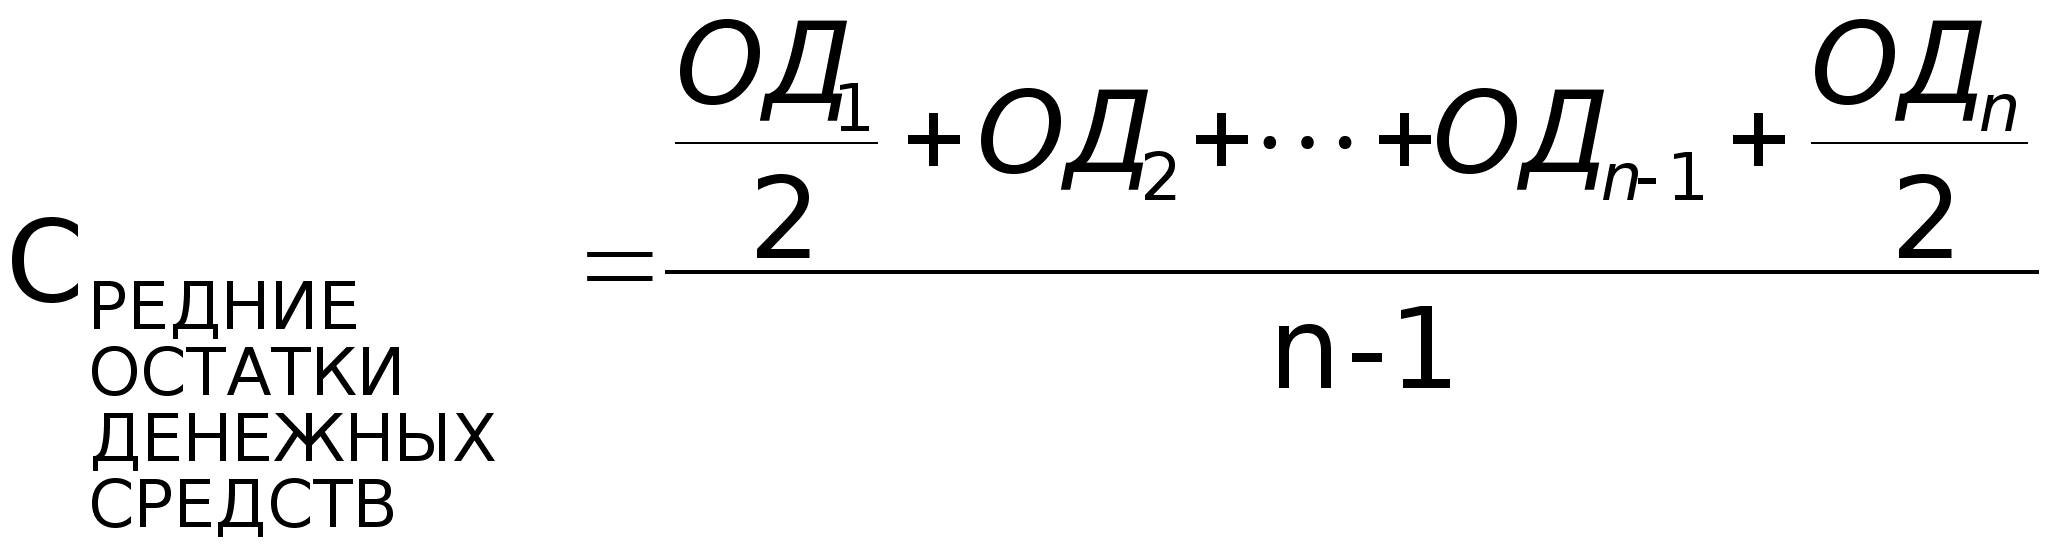
где n - количество месяцев в периоде.
По данным банковских выписок и кассовой книги Останкинского завода бараночных изделий средние остатки денежных средств за 1995 год составили около 300 миллионов рублей. Тогда период оборота денежных средств составил приблизительно 3 дня.
Для того, чтобы раскрыть реальное движение денежных средств на предприятии, оценить синхронность поступления и расходования денежных средств, а также увязать величину полученного финансового результата с состоянием денежных средств на предприятии, следует выделить и проанализировать все направления поступления (притока) денежных средств, а также их выбытия (оттока).
Указанные направления движения денежных средств принято рассматривать отдельно в разрезе текущей, инвестиционной и финансовой деятельности.
Приток денежных средств в рамках текущей деятельности связан с получением выручки от реализации продукции, выполнения работ и оказания услуг, а также авансов от покупателей и заказчиков; отток - с уплатой по счетам поставщиков и прочих контрагентов, выплатой заработной платы работникам, производственными отчислениями в фонды социального страхования и обеспечения, расчетами с бюджетом по причитающимся к уплате налогам.
Движение денежных средств в разрезе инвестиционной деятельности связано с приобретением (реализацией) имущества, имеющего долгосрочное использование (в первую очередь - поступление (выбытие) основных средств и нематериальных активов).
В отличие от других подходов к оценке финансового состояния, анализ движения денежных средств дает возможность сделать более обоснованные выводы о том, в каком объеме и из каких источников были получены поступившие на предприятие денежные средства и каковы основные направления их использования; достаточно ли собственных средств предприятия для осуществления инвестиционной деятельности; чем объясняются расхождения величины полученной прибыли и наличия денежных средств и т.д.
По данным 3 раздела формы №2 за 1995 год основные поступления предприятия составили поступления от реализации товаров - 32.9 миллиарда рублей из них наличными было получено 17.7 миллиарда рублей. Основными направлениями оттока денежных средств были закупки товаров (сырья), налоговые платежи в бюджет и оплата труда сотрудников предприятия (15.4, 3.7 и 1.9 миллиардов рублей соответственно). Такие источники поступления и направления оттока денежных средств являются характерными для нормально работающего промышленного предприятия. Всего поступлений за 1995 год было больше чем потрачено предприятием на 301 тысячу рублей.
4.4.3. Анализ дебиторской задолженности.
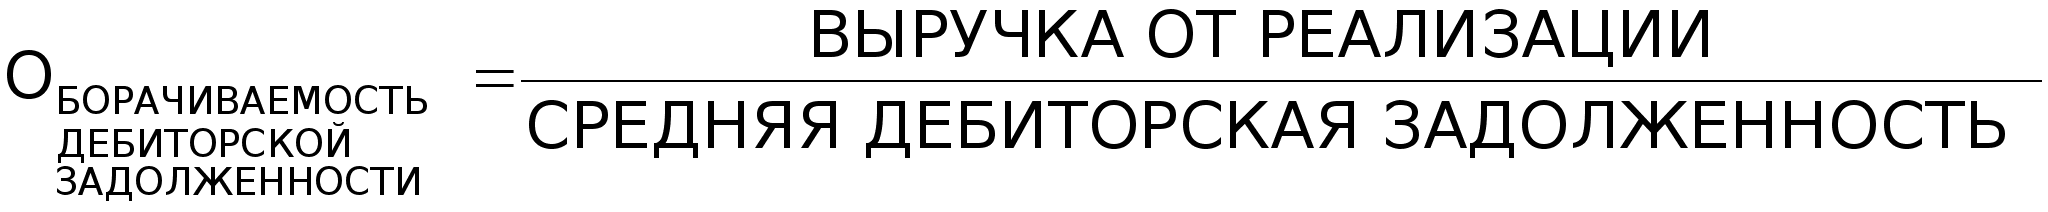
Для оценки оборачиваемости дебиторской задолженности используется следующая группа показателей.
1. Оборачиваемость дебиторской задолженности.
|
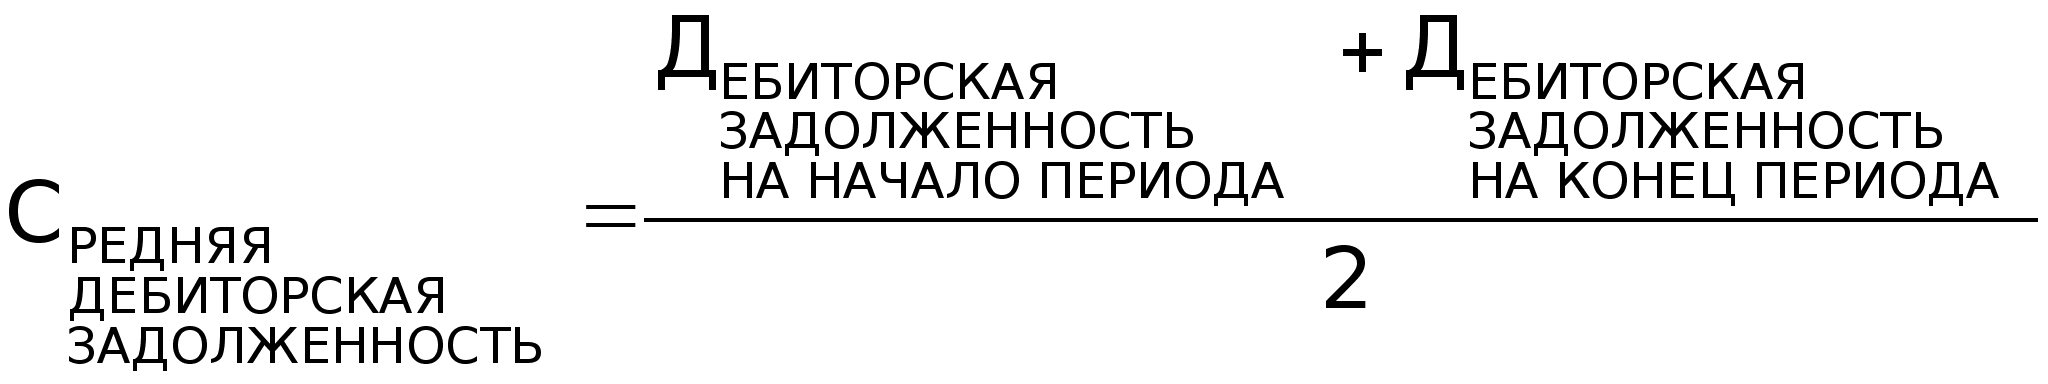
где:
|
2. Период погашения дебиторской задолженности.
|
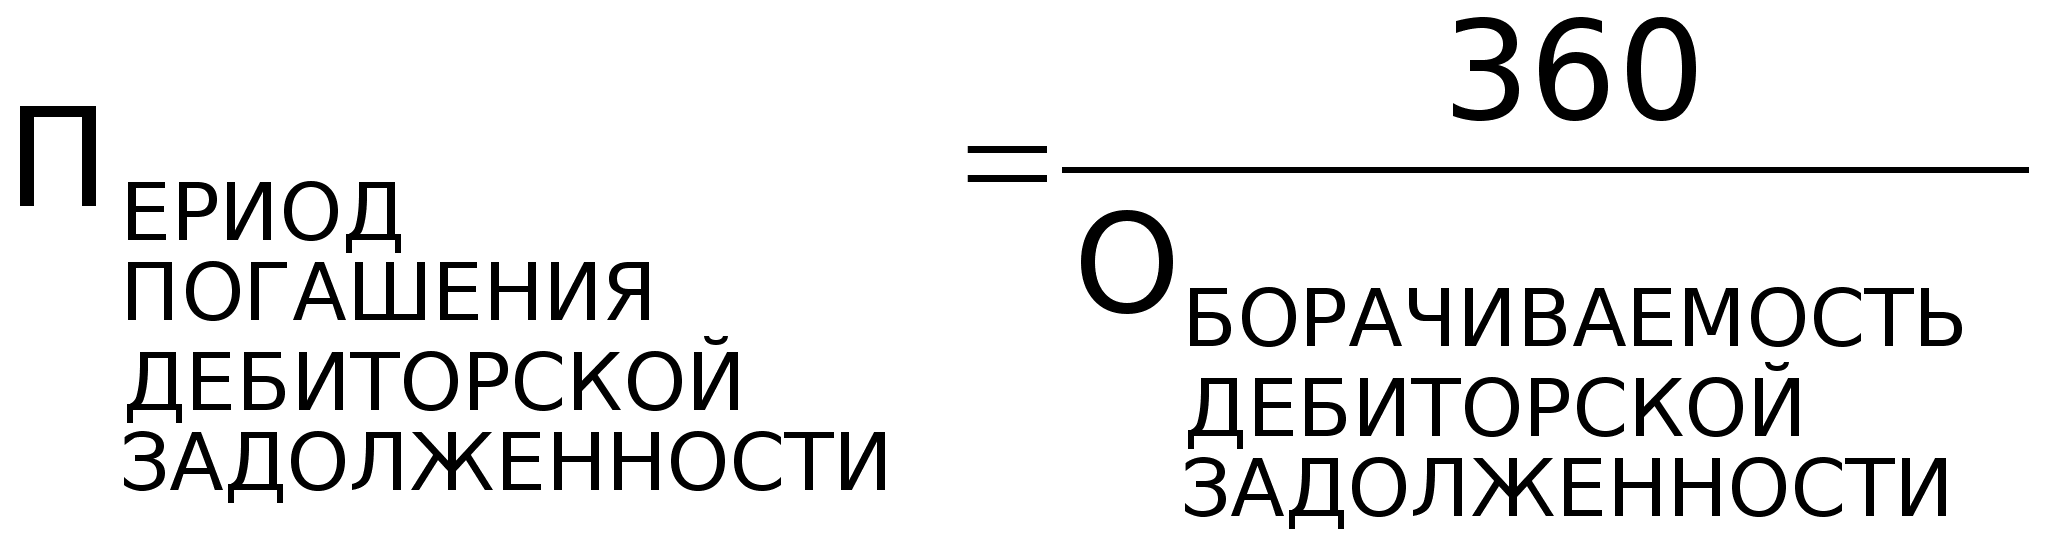
Следует иметь в виду, что чем больше период просрочки задолженности, тем выше риск её непогашения.
По данным нашего предприятия коэффицент оборачиваемости дебиторской задолженности (К5а) за 1994 год составил 102.56, а за 1995 год 148.36. Средний срок оборота (период погашения) дебиторской задолженности в 1994 году составил 3.56 дня, а в 1995 году 2.46 дня. Это могло быть вызвано тем, что в 1995 году предприятие больше реализовывало мелкие партии товаров за наличный расчет, а также рост кредиторской задолженности свидетельствует о более жесткой реализационной политике (предоплата).
Доля дебиторской задолженности в общем объеме текущих активов.
|
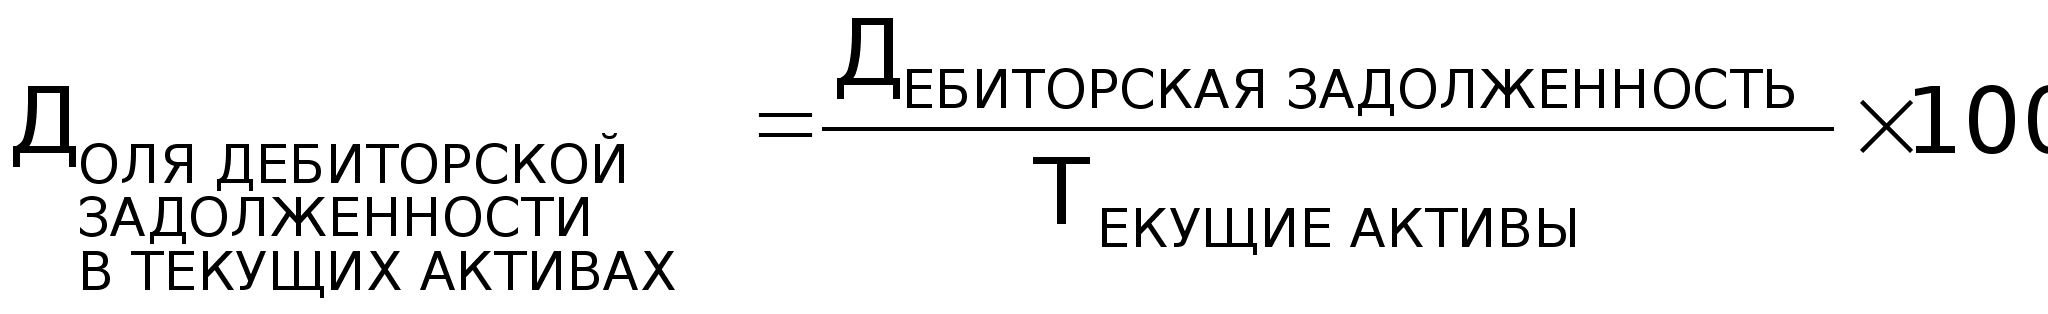
По данным баланса Останкинского завода бараночных изделий доля дебиторской задолженности в текущих активах составила на начало 1994 года 2.1%, на начало 1995 года 11.3%, на начало 1996 года 4.6%. Эти значения свидетельствуют о том, что в 1995 году предприятие более успешно регулировало свою дебиторскую задолженность, а также то, что текущие активы росли быстрее чем дебиторская задолженность.
Существуют некоторые общие рекомендации, позволяющие управлять дебиторской задолженностью:
- контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолженностям;
- по возможности ориентироваться на большее число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
- следить за соотношением дебиторской и кредиторской задолженности: значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных (как правило, дорогостоящих) источников финансирования;
- использовать способ предоставления скидок при досрочной оплате.
Анализ оборачиваемости товарно-материальных запасов.
Оценка оборачиваемости товарно-материальных запасов проводится по каждому их виду (производственные запасы, готовая продукция, товары т.д.). Поскольку производственные запасы учитываются по стоимости их заготовления (приобретения), то для расчета коэффициента оборачиваемости запасов используется не выручка от реализации, а себестоимость реализованной продукции. Для оценки скорости оборота запасов используется формула:
|
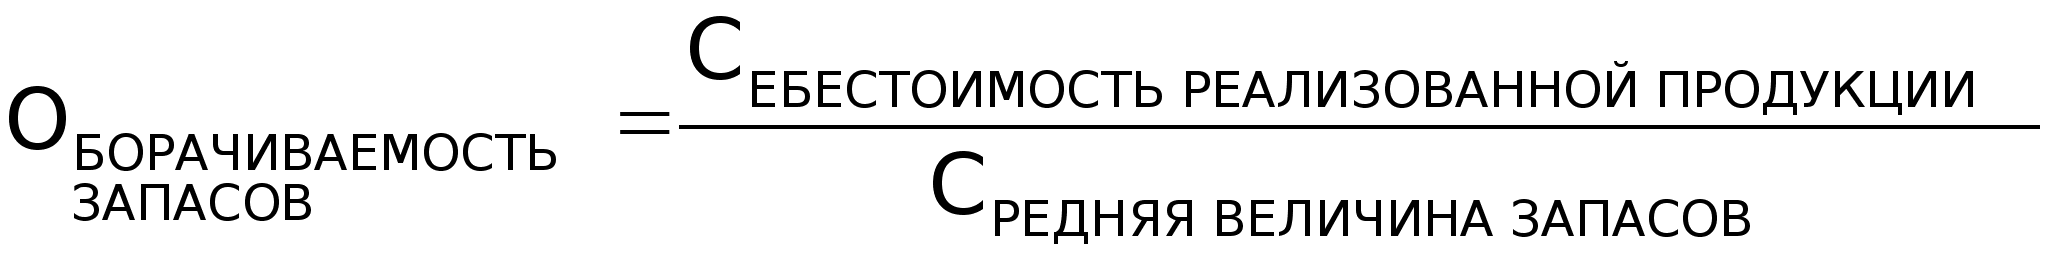
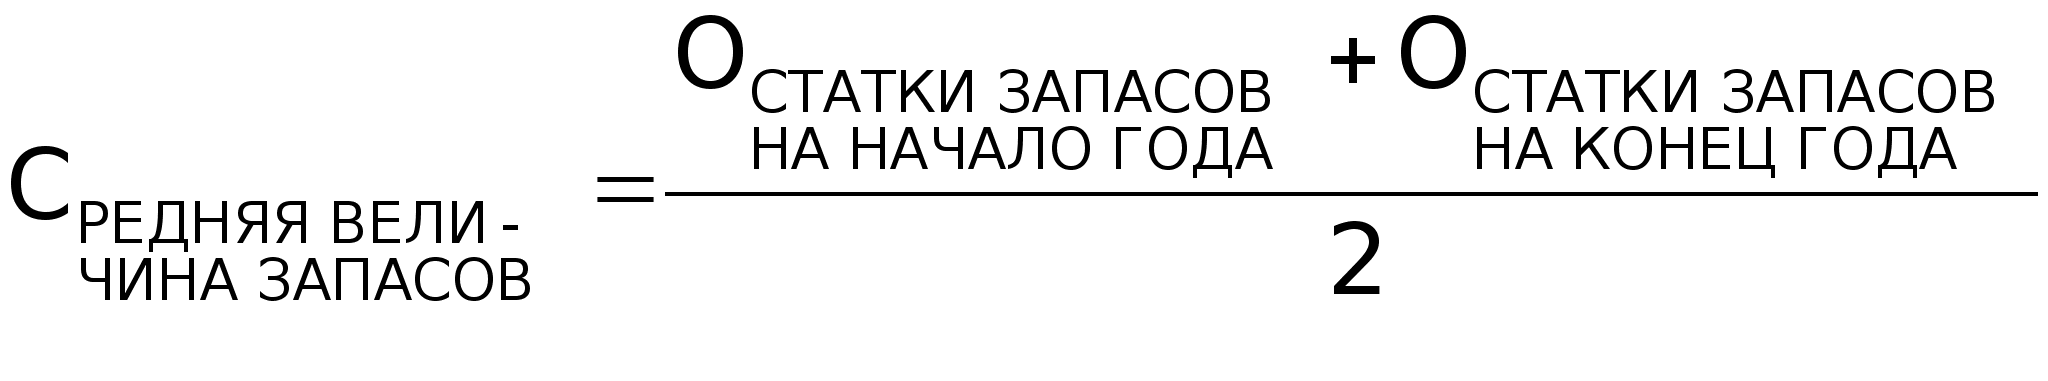
При этом:
|
Срок хранения запасов определяется по формуле:
|
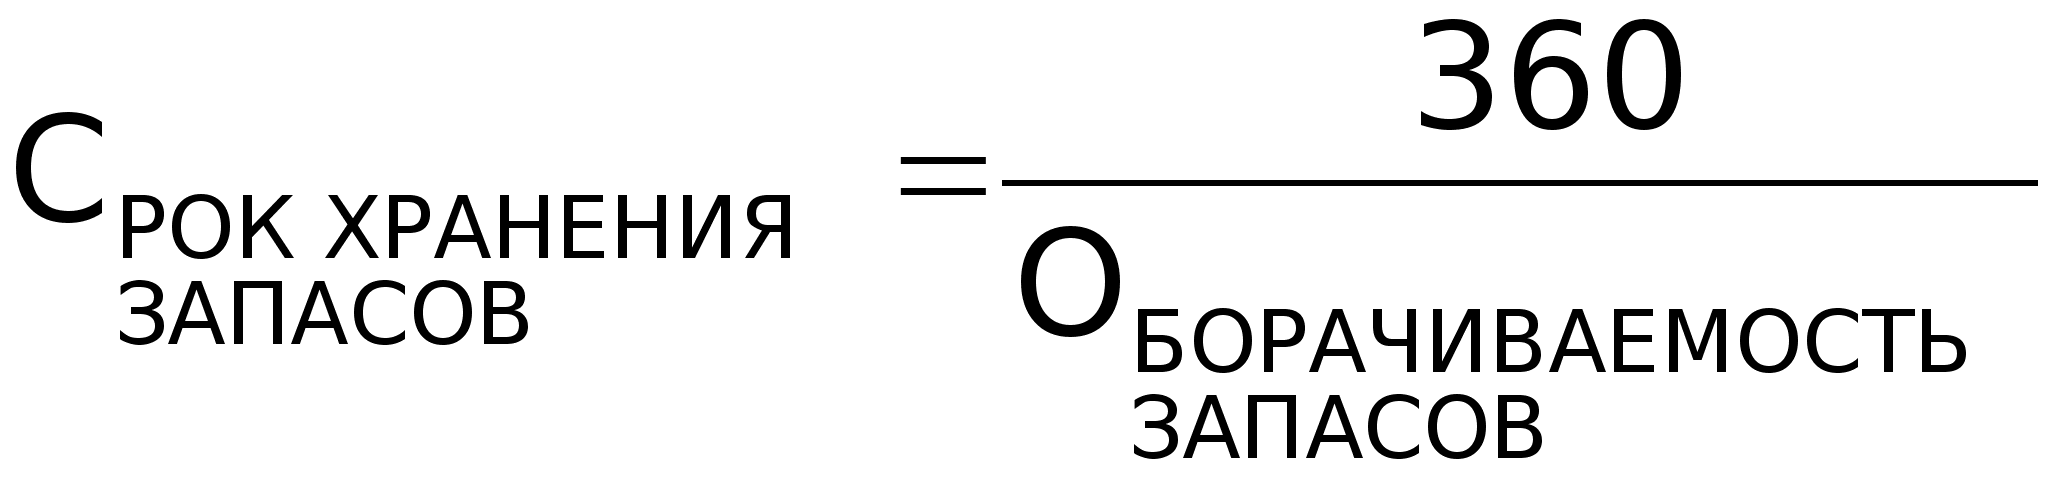
По данным нашего предприятия оборачиваемость запасов за 1994 год составила 26.7, а срок хранения запасов составил 13.5 дней, а за 1995 год оборачиваемость запасов составила 19.9, а средний срок хранения запасов 18 дней. Для предприятия хлебной отрасли это относительно небольшие сроки хранения продукции так как при производстве продукции такого вида мало используются скоропортящиеся продукты. И в то же время видно, что завод может проработать без поступления новых партий сырья около полумесяца.
Анализ эффективности использования имущества.
Функционирование предприятия зависит от его способности приносить необходимую прибыль. При этом следует иметь в виду, что руководство предприятия имеет значительную свободу в регулировании величины финансовых результатов. Так, исходя из принятой финансовой стрвтегии, предприятие имеет возможность увеличивать или уменьшать величину балансовой прибыли за счет выбора того или иного способа оценки имущества, порядка его списания, установления срока использования и т.д.
К вопросам учетной политики, определяющим величину финансового результата деятельности предприятия, в первую очередь, относятся следующие:
- выбор способа начисления амортизации основных средств;
-выбор метода оценки материалов, отпущенных и израсходованных на производство продукции, работ, услуг;
-определение способа начисления износа по малоценным и быстроизнашивающимся предметам при их отпуске в эксплуатацию;
- порядок отнесения на себестоимость реализованной продукции отдельных видов расходов (путем непосредственного их списания на себестоимость по мере совершения затрат или с помощью предварительного образования резервов предстоящих расходов и платежей);
- состав затрат, относимых непосредственно на себестоимость конкретного вида продукции;
- состав косвенных (накладных) расходов и способ их распределения и др.
Вполне понятно, что предприятие, раз выбрав тот или иной способ формирования себестоимости реализованной продукции и прибыли, будет придерживаться его в течение всего отчетного периода (не менее года), а все дальнейшие изменения в учетной политике должны иметь веские основания и непременно оговариваться.
В целом, результативность деятельности любого предприятия может оцениваться с помощью абсолютных и относительных показателей.
Существует и используется система показателей эффективности деятельности, среди них коэффициент рентабельности активов (имущества).
|
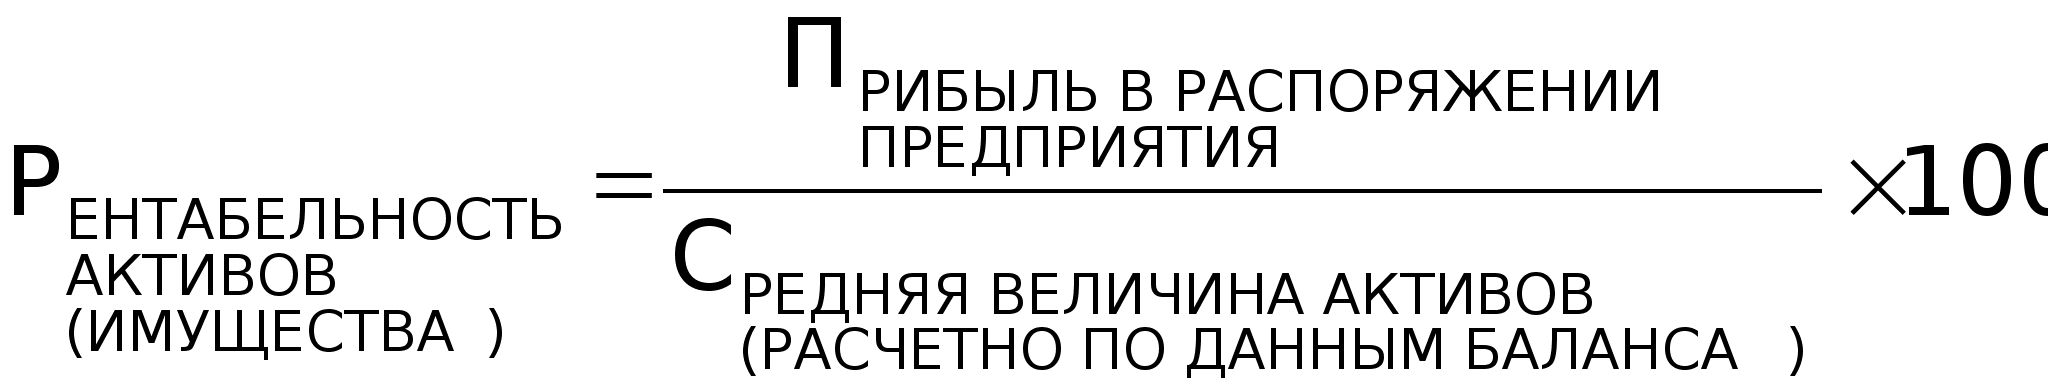
Этот коэффициент показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы. По моим расчетам (см приложение) по останкинскому заводу бараночных изделий коэффициент рентабельности активов (по некторым источникам он называется - Коэффициент рентабельности капитала, несмотря на то что “капитал” это пассивы предприятия, но их итоговое значение равно итоговому значению активов предприятия и результат получается одинаковый). равен за 1994 год 1.31, а за 1995 год 1.32 т.е. на каждый вложенный рубль предприятие получило прибыль порядка 1/3.
В аналитических целях как рентабельность всей совокупности активов, так и рентабельность текущих активов.
|
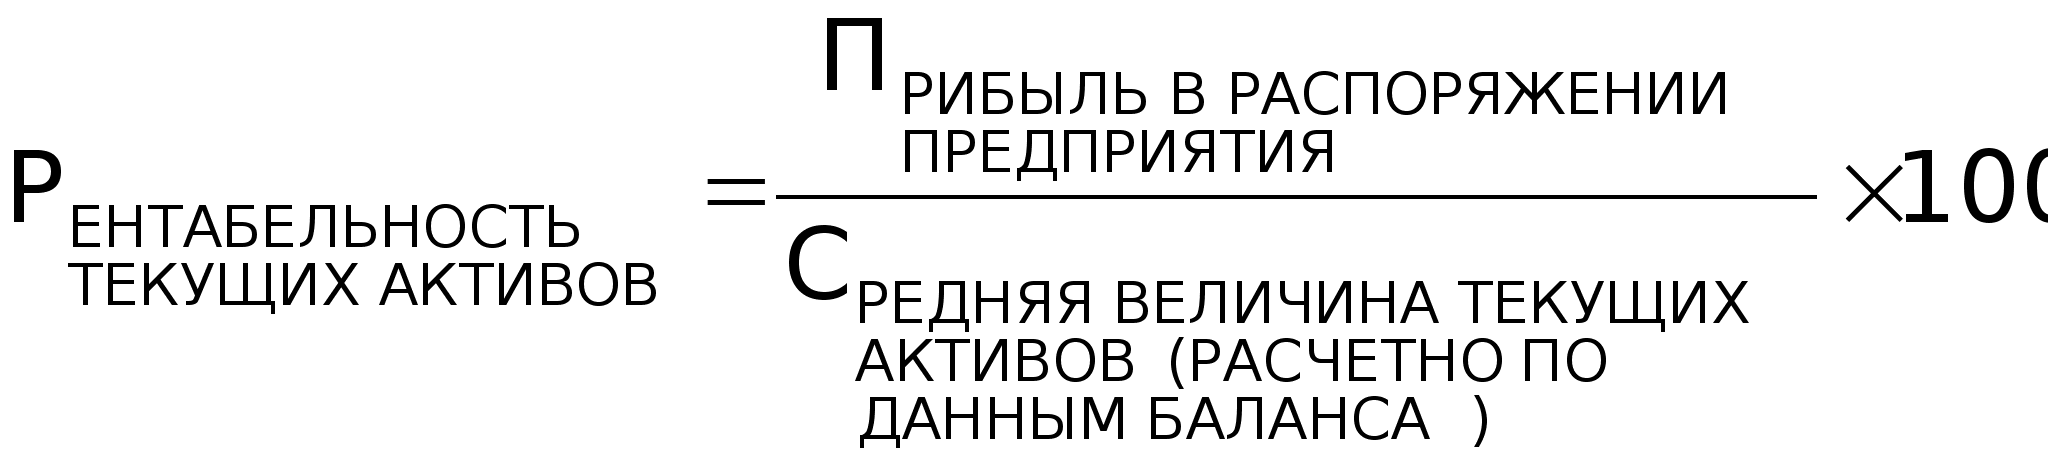
По балансовым данным за 1994 год этот коэффициент составил 2.46, а за 1995 год он составил 2.48
Показатель прибыли на вложенный капитал, называемый также рентабельностью собственного капитала, определяется по формуле:
|
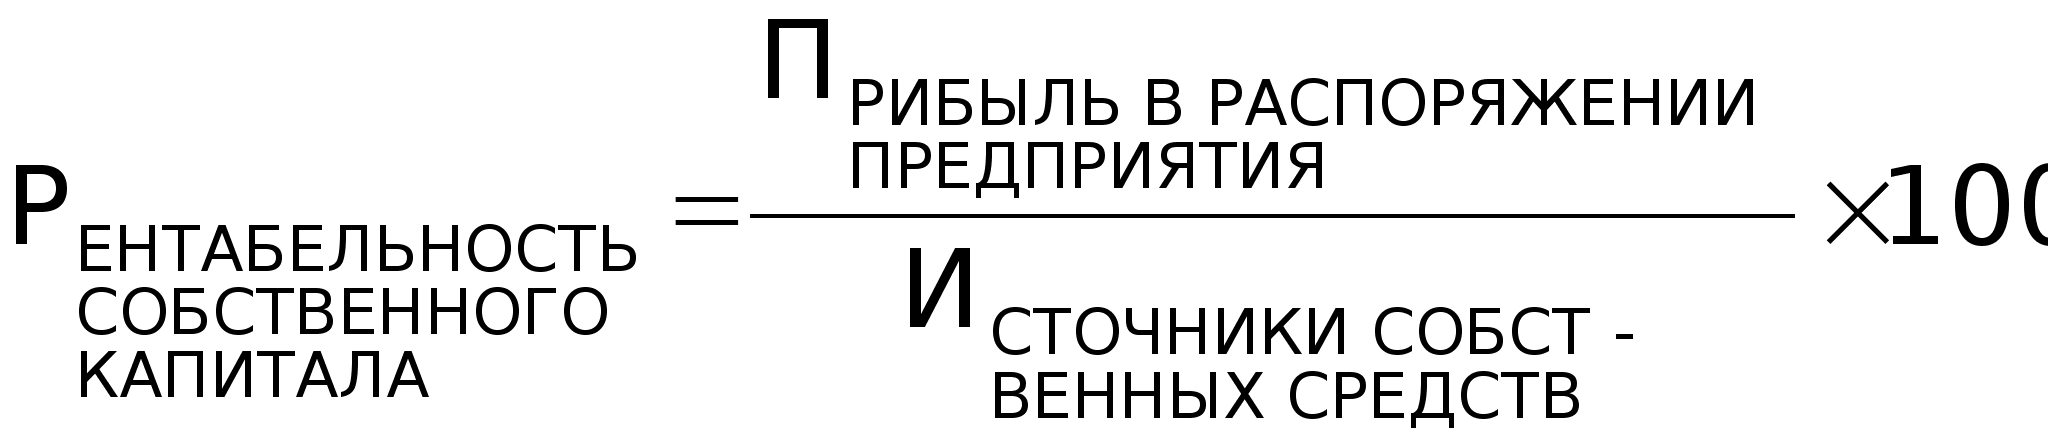
По Останкинскому заводу бараночных изделий он составил в 1994 году - 2.13, а в 1995 году 1.95. Некоторое снижение этого коэффициента можно объяснить тем, что в 1995 году произошло значительное увеличение добавочного капитала и фондов накопления, а уровень производственной мощности несколько снизился, т.к. предприятие еще не произвело переоборудование, которое планируется на 1996-1997 года.
Другой важный коэффициент - рентабельность реализованной продукции - (рентабельность продаж) рассчитывается по формуле:
|
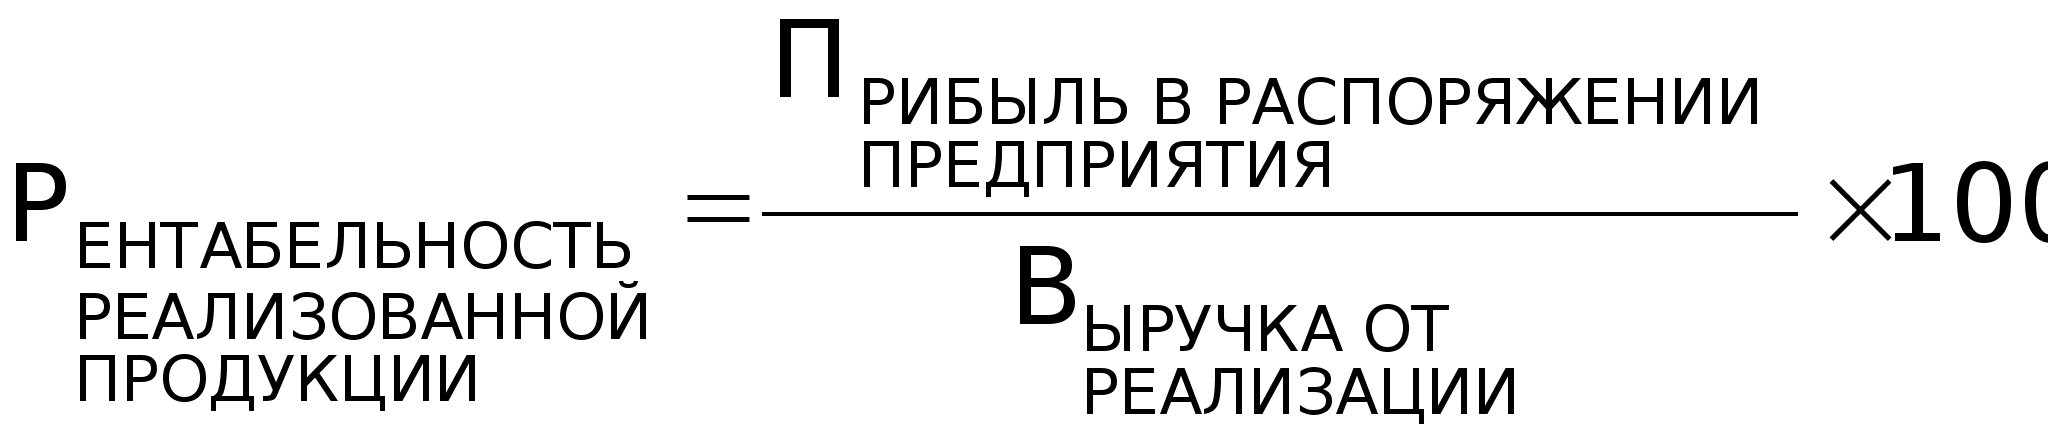
Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Тенденция к его снижению позволяет предположить сокращение спроса на продукцию предприятия.
Снижение коэффициента рентабельноти реализованной продукции может быть вызвано изменениями в структуре реализации, снижение индивидуальной рентабельности изделий, входящих в реализованную продукцию, и др. Но в нашем случае этот коэффициент за 2 года практически не изменился и составил 0.27 в 1994 году и 0.28 в 1995 году. Это говорит о том, что продукция завода пользуется постоянным спросом, что вполне понятно, так как продукция хлебной промышленности является “товаром первоочередной необходимости”.
4.5. ТАБЛИЦЫ РАСЧЕТА ФИНАНСОВЫХ КОЭФФИЦИЕНТОВ
Таблица №6
основные экономические нормативы ОЗБИ за 1995 год
|
начало 1995 года |
конец 1995 года |
|||||
|
I раздел актива |
3,080,489 |
3,288,903 |
||||
|
II раздел актива : |
556,513 |
2,621,140 |
||||
|
III раздел актива: |
1,087,702 |
2,949,068 |
||||
|
I раздел пассива |
3,632,033 |
5,562,033 |
||||
|
IIраздел пассива : |
1,092,671 |
3,297,078 |
||||
|
валюта баланса |
4,724,704 |
8,859,111 |
||||
|
строка 500 |
||||||
|
строка 510 |
||||||
|
строка 730 |
||||||
|
строка 735 |
498,147 |
2,382,403 |
||||
|
строка 740 |
70,591 |
68,094 |
||||
|
строка 020 |
7,022,078 |
7,345,602 |
||||
|
строка 030 |
||||||
|
строка 040 |
||||||
|
строка 100 |
361,018 |
1,677,601 |
||||
|
строка 130 |
||||||
|
1 Коэффициент текущей ликвидности |
норматив: не менее 2 |
|||||
|
Коэффициент К1= |
3.138 |
6.580 |
||||
|
2 Коэффициент обеспеченности собственными средствами K2> 0.1 |
||||||
|
Коэффициент К2= |
0.335 |
0.408 |
||||
|
3 Коэффициент утраты платежеспособности норматив не менее 1 |
||||||
|
К1ф = К1 в конце периода |
6.580 |
|||||
|
К1н = К1 в начале периода |
3.138 |
|||||
|
К1 норм = 2 |
2 |
|||||
|
период утраты платежесп. (мес) |
1 |
|||||
|
Т - отчетный период в мес. |
12 |
|||||
|
Коэффициент К3= |
3.481 |
|||||
|
4. Коэффициент автономии норматив КА >= 0.5 |
||||||
|
Коэффициент КА= |
0.77 |
0.63 |
||||
|
5. Коэффициент соотношеня заемных и собственных средств КЗС=<1 |
||||||
|
Коэффициент КЗС= |
0.301 |
0.593 |
||||
|
6. Коэффициент мобильных и иммобилизованых активов КЗС=<КМоб |
||||||
|
Коэффициент КМоб= |
0.534 |
1.694 |
||||
|
7. Коэффициент маневренности КМ норматив около 0.5 |
||||||
|
Коэффициент КМ = |
0.453 |
1.001 |
||||
|
8. Коэффициент обеспеченности запасов и затрат собственными |
||||||
|
источниками финансирования норматив КО=>0.6-0.8 |
||||||
|
Коэффициент КО = |
0.991 |
0.867 |
||||
|
9. Коэффициент имущества производств. назначения КИ>=0.5 |
||||||
|
Коэффициент КИ= |
1.486 |
0.829 |
||||
Таблица №7
Расчет финансовых коэффициентов за 1994 год
|
Балансовые данные предприятия |
|||
|
Код стр. |
Начало периода |
Конец периода |
|
|
Валюта баланса |
780 |
1,513,188 |
2,599,676 |
|
Итог I раздела актива |
80 |
962,259 |
955,461 |
|
Итог II раздела актива |
180 |
182,267 |
556,513 |
|
Итог III раздела актива |
330 |
368,662 |
1,087,702 |
|
Итог I раздела пассива |
480 |
1,027,838 |
1,507,005 |
|
Итог II раздела пассива |
770 |
485,350 |
1,092,671 |
|
Актив |
|||
|
Первонач. стоимость немат. активов |
10 |
- |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |