Інвентаризація активів
Списання недостач матеріальних цінностей, що утворилися за рахунок природного убутку проводиться за наявності наступних умов;
- в разі виявлення недостач цінностей після проведення інвентаризації;
- при наявності дійсних норм природного убутку на цінності яких не вистачає;
- у випадку непричетності матеріально відповідальних осіб до утворення недостач.
При списані природного убутку слід дотримуватися наступних правил;
- списання з матеріально відповідальних осіб недостачі запасів, що утворилась за рахунок природного убутку, без проведення інвентаризації і до встановлення факту недостачі забороняється;
- списання природного убутку запасів проводиться в межах фактичної недостачі, підтвердженої порівняльною відомістю, в сумі, яка не перевищує встановлені норми;
- економія природного убутку одних найменувань запасів, яка досягається шляхом забезпечення оптимальних умов зберігання, не може бути джерелом покриття недостач запасів інших найменувань.
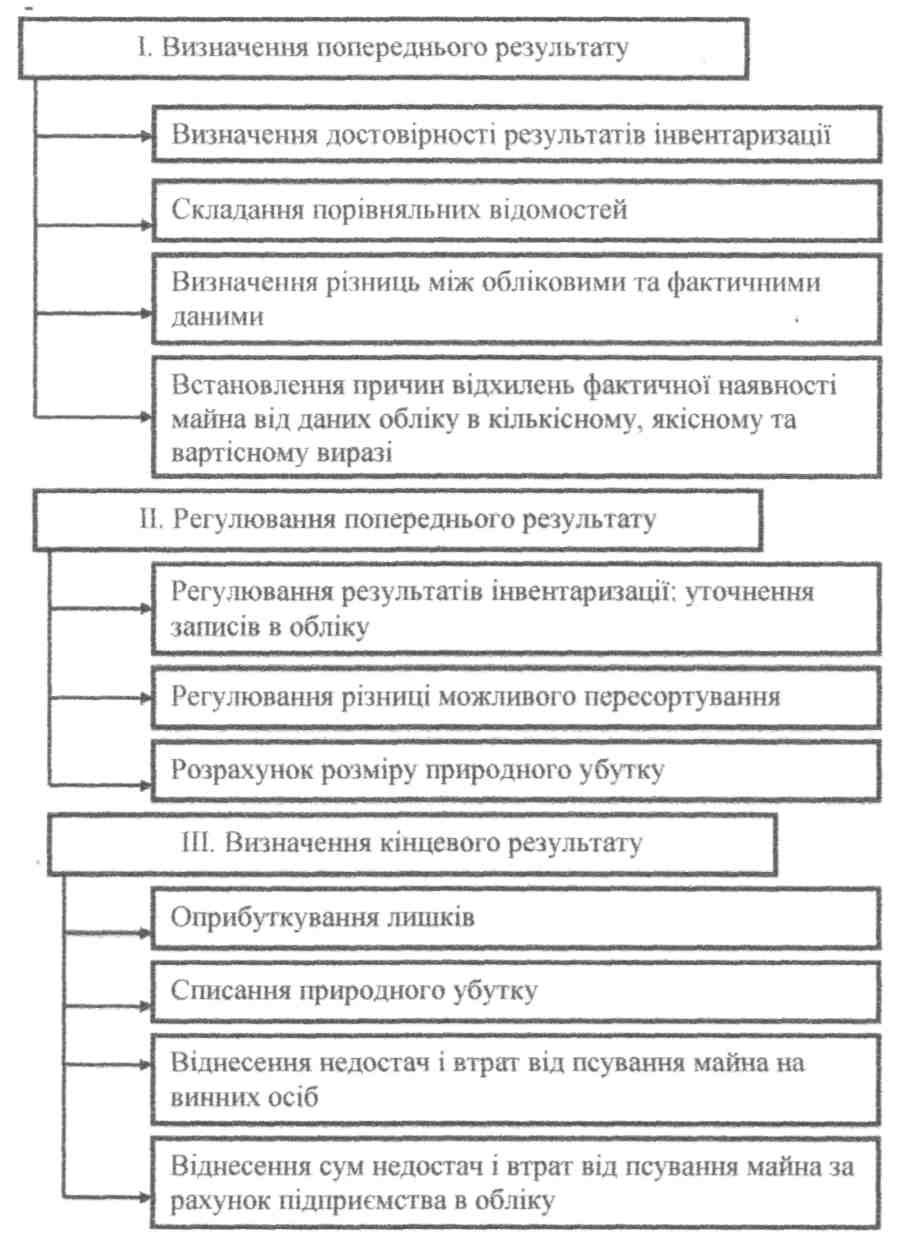
Рис. 2.3. Визначення, регулювання та відображення результатів інвентаризації.
Різновидом інвентаризаційних різниць може бути пересортування, яке є результатом взаємної заміни подібних товарно-матеріальних цінностей, допущене через порушення технологічного та організаційного порядку, що не відображене в обліку.
Під пересортуванням слід розуміти господарський факт, який є результатом руху товарно-матеріальних цінностей, виявлений при проведенні інвентаризації. Пересортуванням слід вважати лише виявлені факти недостачі і лишків по ТМЦ однакового найменування (виду) в тотожній кількості і у однієї матеріально відповідальної особи.
Термін "пересортування" та порядок його регулювання може застосовуватися до ТМЦ, що обліковуються на бухгалтерських рахунка: 20"Виробничі запаси", 22"Малоцінні та швидкозношувані предмети", 25"Напівфабрикати", 26'Тотова продукція", 28'Товари", коли виконуються наступні вимоги;
- в результаті інвентаризації виявлені лишки та недостачі товарно-матеріальних цінностей одного найменування і тотожній кількості;
- виявлення лишків та недостачі утворилися за період, що перевіряється, та у однієї матеріально відповідальної особи, діяльність якої перевіряється.
При відсутності навіть однієї з цих умов проводити зарахування пересортування забороняється.
Отже, у порівняльних відомостях відображаються розбіжності між даними інвентаризаційних описів та показниками бухгалтерського обліку. Якщо за даними інвентаризаційних описів фактичний залишок цінностей перевищує або є меншим показника залишків за даними бухгалтерського обліку, то величина лишків відображається як в натурі, так і у вартісній оцінці. Вартість лишків та недостач товарно-матеріальних цінностей у порівняльних відомостях проводиться відповідно до їх оцінки в облікових регістрах. Також визначаються суми, які повинні внести винні особи а метою повного відшкодування недостач.
За тими цінностями, які належать іншим підприємствам складаються окремі порівняльні відомості. Інформацію в цих відомостях слід приводити в розрізі тих підприємств, яким ці цінності належать. Власників цінностей суб'єкт інвентаризації має повідомити про результати перевірки, а також додати до довідки копії інвентаризаційного опису.
По всіх недостачах та лишках, втратах, пов'язаних з псуванням основних засобів та інших цінностей, а також пропуском строків позовної давності по стягненню дебіторської заборгованості інвентаризаційною комісією повинні бути одержані письмові пояснення відповідних працівників.
Свої висновки та пропозиції інвентаризаційна комісія відображає в протоколі. В останньому наводяться детальні відомості про причини та осіб, винних у недостачах, втратах, лишках, і зазначаються заходи, вжиті щодо цих осіб.
Після закінчення інвентаризаційної роботи комісія передає до центральної постійно діючої комісії всю документацію і протокол.
До складу такої документації повинні входити; інвентаризаційний опис, порівняльна відомість, розрахунок природного убутку, розрахунок тю зарахуванню пересортування, пояснення матеріально відповідальних осіб за фактами недостач, лишків, псування тощо, акт обстеження місць зберігання, акт оцінки якісних характеристик об'єкту інвентаризації, розрахунок матеріальної шкоди в результаті недостачі, псування, розкрадання майна. Крім зазначених документів, необхідно подати акти обмірювання, технічні розрахунки і відомості про зважування.
До перевірки документів, в яких відображені результати інвентаризації, висувають вимоги, адекватні вимогам щодо первинної документації, яка застосовується в обліку господарських операцій.
У документах, якими оформлюється списання ненормованих і понаднормових втрат, слід зазначити вжиті заходи щодо її запобігання.
Ці документи повинні зберігатися три роки. У випадках витиснення суперечок, порушення кримінальних справ - зберігати їх слід до винесення відповідного рішення.
На підставі одержаних пояснень та інших об'єктивних даних центральна інвентаризаційна комісія встановлює характер виявлених недостач, втрат і псування цінностей, а також їх лишків і у відповідності з цим приймає рішення щодо регулювання різниць між даними інвентаризації та бухгалтерського обліку. Висновок інвентаризаційної комісії, затверджений власником (керівником) підприємства, є підставою для бухгалтерських записів на відповідних рахунках.
Протокол інвентаризаційної комісії повинен бути розглянутий і затверджений керівником підприємства в п'ятиденний термін. Остаточну причину невідповідності фактичної наявності майна бухгалтерським даним встановлює лише адміністрація.
В будь-якому випадку, якщо за результатами проведеної інвентаризації виявлені розбіжності між фактичною наявністю і обліковими даними, повинен бути виданий наказ керівника підприємства, відповідно до якого в обліку виправляються всі виявлені розбіжності, а результати включаються до звіту за той період, в якому була закінчена інвентаризація, а також до річного звіту.
Виявлені при інвентаризації розходження фактичної наявності об'єктів майна з даними бухгалтерського обліку, регулюються підприємствами в наступному порядку:
- вносяться корективи в облікові регістри шляхом виправлення (сторнування) неправильних записів та заміна їх правильними (якщо відхилення визнані як технічна помилка бухгалтера);
- здійснюється взаємне зарахування лишків і нестач у результаті пересортування за умови, що вони виявлені в один і той же інвентаризаційний період, в однієї й тієї ж особи, що до матеріальних цінностей одного і того ж найменування та в тотожній кількості. У тому випадку, коли при заліку нестач і лишків від пересортування вартість матеріальних цінностей, що не вистачає, лише вартості цінностей, виявлених у лишках, різниця у вартості повинна бути віднесена на винних осіб;
- основні засоби, нематеріальні активи, запаси, цінні папери, грошові кошти, документи та інші активи, що виявлені в надлишку, підлягають оприбуткуванню та зарахуванню на результати фінансово-господарської діяльності з наступним встановленням причті виникнення лишку і винних у цьому осіб. Недостачі в межах норм природного убутку стісуються на собівартість продукції; робот, послуг. Нестачі понад норм природного убутку, а також нестачі таких матеріальних цінностей, по яких не може бути природного убутку, слід відносити на винних осіб, якщо такі виявлені, в інших випадках - на фінансові результати діяльності господарюючого суб'єкту. Остаточне рішення про списання нестачі приймає власник або керівник, при цьому його рішення не повинно суперечиш чинним нормативно-правовим актам;
- нестача запасів в межах встановлених норм природного убутку (паливно-мастильні матеріали, сировина, готова продукція, товари тощо) списується за рішенням керівника підприємства відповідно на втрати. Норми природного убутку можуть застосовуватися лише в разі виявлення фактичних нестач. Втрати запасів в межах встановлених норм визначаються після покриття нестач за рахунок лишків (пересортування);
- над нормовані та нормовані нестачі цінностей, а також втрати від їх псування відшкодовуються у встановленому порядку винними особами, відповідно до оцінки встановленої для обчислення шкоди від розкрадання, недостач, знищення та псування матеріальних цінностей;
- понаднормові втрати і недостачі матеріальних цінностей, включаючи готову продукцію, в тих випадках, коли винні особи не встановлені або у стягнені матеріальної шкоди з винних осіб відмовлено судом, зараховуються на збитки або зменшення фінансування;
- дебіторська й кредиторська заборгованість, термін позовної давності якої минув, списується на результати господарської діяльності.
При цьому протоколи інвентаризаційних комісій повинні містити вичерпні пояснення причин, з яких різниці не можуть бути віднесені на винних осіб.
Таким чином, правильна організація інвентаризаційної роботи на підприємстві і відображення її результатів у бухгалтерському обліку мають важливе значення при забезпеченні достовірності фінансової звітності і покращення загальних результатів фінансово-господарської діяльності підприємства.
Правильність відображення результатів інвентаризації активів і зобов'язань на рахунках бухгалтерського обліку має важливе значення у представленні точної, об'єктивної інформації як внутрішнім, так і зовнішнім користувачам. Однак, на жаль, даному питанню як за часів планово-розподільчої економіки управління, так і за часів ринкової економіки приділялось недостатньо уваги.
Вже введені в дію Закон України "Про бухгалтерський облік і фінансову ЗВІТНІСТЬ в Україні", а також ряд П(С)БО однак, цими законодавчими та нормативними актами не регулюються питання, що виникають в процесі прийняття рішень за результатами інвентаризації; а тому в практичній діяльності більшість бухгалтер і в практиці при врегулюванні та відображені результатів інвентаризації на рахунках бухгалтерського обліку керуються Положенням №250 з наступними змінами і доповненнями та Інструкцією №69 [ 14].
Бухгалтерський облік нестач і лишків у відкритому акціонерному товаристві Херсонський бавовняний комбінат ведеться на субрахунку 947 "Нестачі і втрати від псування цінностей", але цей рахунок призначений лише для обліку нестач і втрат по яких на момент їх виявлення винна особа не встановлена. На цьому рахунку здійснюється накопичення нестач грошових коштів та інших цінностей і втрат від псування цінностей, які виявлені у процесі заготівлі, переробки, збереження і реалізації. Одночасно із списанням на витрати цінностей, винні в нестачі яких не встановлені, балансова вартість списаного активу зараховується на забалансовий рахунок 07 "Списані активи", субрахунок 072 "Невідшкодовані нестачі і втрати від псування цінностей". Після встановлення винних осіб - одночасними записами по дебету рахунку 375 "Розрахунки за відшкодуванням завданих збитків" і кредиту субрахунку 716 "Відшкодування раніше списаних активів".
Якщо винна особа встановлена облік розрахунків по відшкодуванню підприємству завданих збитків в результаті нестач і втрат від псування цінностей, нестач і крадіжок грошових коштів ведеться на субрахунку 375 "Розрахунки за відшкодуванням завданих збитків". По дебету цього рахунку здійснюється узагальнення (накопичення) виявлених сум нестач або псування ТМЦ у кореспонденції з кредитом матеріальних рахунків 10 "Основні засоби", 11 "Інші необоротні матеріальні активи", рахунки класу 2 "Запаси". По кредиту - ведеться накопичення утриманих Із заробітної плати сум заборгованості винних осіб в нестачі або псуванні ТМЦ у кореспонденції з рахунком 661 "Розрахунки за заробітною платою", При утримані такої заборгованості потрібно керуватися Порядком визначення розміру збитків від крадіжок, нестач, псування матеріальних цінностей, затвердженим постановою КМУ від 22,01.96 р, №116,
Нижче наведені випадки, які характеризують той чи інший вид нестач на відкритому акціонерному товаристві Херсонський бавовняний комбінат (див. рис. 2.4).
При виконанні окремих господарських процесів та операцій "А" є особи, які їх безпосередньо здійснюють. Тому нестачі, що виникли в процесі здійснення звичайної діяльності, завжди є адресними.
Аналізуючи рис. 2.4. до нестач, за якими не встановлені винні особи, можна віднести лише нестачі, що виникли внаслідок надзвичайних фактів господарської діяльності ("Б"). Згідно з інструкцією №291 для випадків "Б" передбачено застосування рахунку 99 "Надзвичайні витрати". Наявність подій "В" є малоймовірною.
На субрахунку 991 "Втрати від стихійного лиха" ведеться облік втрат від стихійного лиха (повені, землетруси тощо).
На субрахунку 992 "Втрати від техногенних катастроф і аварій" ведеться облік втрат, нанесених підприємству в результаті техногенних катастроф і аварій, що сталися на самому підприємстві чи іншому підприємстві.
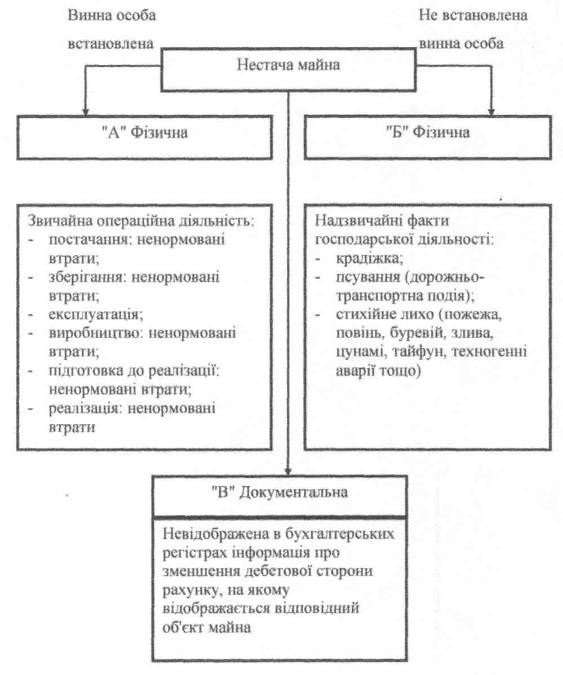
Рис. 2.4. Фізична та документальна нестача майна
На субрахунку 993 "Інші надзвичайні витрати" ведеться облік втрат від інших надзвичайних подій.
В аналітичному обліку нестач і втрат всі виявлені втрати відображаються загальною сумою. Це знижує контроль за рівнем втрат і відшкодуванням завданої матеріальної шкоди.
Правильна організація аналітичного обліку значно підвищує достовірність облікової інформації, а також розширює можливості її використання для аналізу втрат і прийняття управлінських рішень на ліквідацію втрат, що є особливо важливим в ринкових умовах господарювання.
Порядок відображення результатів інвентаризації на наведених субрахунках подано в таблиці 2.1.
Таблиця 2.1
Типові проводки з обліку результатів інвентаризації, які використовуються на ВАТ "ХБК"
|
№ пор. |
Зміст господарської операції | Дебет | Кредит | Сума |
| 1 | 2 | 3 | 4 | 5 |
| Нестача виробничих запасів | ||||
| 1. Якщо винна особа не встановлена | ||||
|
1 |
Відображення суми нестачі у складі витрат звітного періоду | 947 | Рахунки обліку запасів | 356,05 |
| 2 | Відображення на позабалансовому рахунку суми нестачі | 072 | - | 356,05 |
| 2. Якщо винна особа встановлена | ||||
| 1 | Відображення суми нестачі у складі витрат звітного періоду | 947 |
Рахунки обліку запасів |
103,52 |
| 2 | Сума, що підлягає відшкодуванню в розмірі фактичної нестачі | 375 | 716 | 92,52 |
Продовження табл. 2.1
| 1 | 2 | 3 | 4 | 5 |
|
3 |
Відображена різниця між сумою до відшкодування, розрахованої згідно діючого порядку та балансовою вартістю запасів | 375 | 719 | 11,00 |
|
4 |
Нарахована сума, що підлягає сплаті до бюджету | 719 | 642 | 11,00 |
| 5 | Отримано суму відшкодування втрат | 30 | 375 | 92,52 |
| 6 | Перераховано до бюджету різницю між сумою відшкодування і балансовою вартістю запасів, яких не вистачає | 642 | 311 | 11,00 |
| Нестача основних засобів | ||||
| 1. Якщо винна особа не встановлена | ||||
| 1 |
Відображення суми нестачі у складі витрат звітного періоду |
947 | 10 | 967,63 |
| Відображення на позабалансовому рахунку суми нестачі | 072 | - | 967,63 | |
| 2. Якщо винна особа встановлена | ||||
| 1 | Відображено знос списаних основних засобів | 131 | 10 | 236,87 |
| 2 | Відображено залишкову вартість списаних основних засобів | 976 | 10 | 503,13 |
| 3 | Сума, що підлягає відшкодуванню в розмірі фактичної нестачі | 375 | 716 | 171,63 |
| 4 | Сума до відшкодування, що дорівнює різниці між розміром матеріальної шкоди, та балансовою вартістю основних засобів | 375 | 719 | 56,00 |
| 5 | Нарахована сума, що підлягає сплаті до бюджету | 716 | 642 | 171,63 |
| 6 | Одержана сума відшкодування втрати | 30 31 | 375 | 227,63 |
| 7 | Перераховано до бюджету належну | 642 | 311 | 171,63 |
| Heстача основних засобів внаслідок крадіжки (якщо винна особа не встановлена) та інших надзвичайних подій | ||||
| 1 | Списання вартості основних засобів, втрачених внаслідок надзвичайних обставин | 99 | 10 | 726,53 |
Продовження табл. 2.1
| 1 | 2 | 3 | 4 | 5 |
| 2 | Відображення нестач основних засобів у зв'язку з їх розкраданням, якщо винні особи не встановлені | 977 | 10 | 563,48 |
| 3 | Списані активи, втрачені внаслідок надзвичайних подій | 99 | Відповідні рахунки класу 1, 2, 3 | 341,05 |
Безпосереднього відображення в фінансовій звітності (форми №1-4) згідно з П(С)БО [20] результати проведених інвентаризацій не знаходять, але в балансі підприємства (ф, №1) суми матеріальної шкоди, що підлягають відшкодуванню винними особами, знаходять відображення у складі іншої поточної дебіторської заборгованості.
У Звіті про фінансові результати (ф. №2) наслідки проведених інвентаризацій знаходять відображення у складі:
- інших операційних доходів;
- витрат на збут (в торгівельних організаціях);
- інших операційних витрат;
- інших витрат;
• надзвичайних витрат.
У Звіті про рух грошових коштів (ф. №3):
- як зменшення (збільшення) оборотних активів;
- як рух коштів від надзвичайної діяльності. У Звіті про власний капітал (ф. №4) у складі:
- інших змін в капіталі: списання невідшкодованих збитків;
- безкоштовно отриманих активів.
Принципи організації проведення інвентаризації активів і зобов'язань підприємстваКожна теоретична система знань групується на принципах, що тісно пов'язані між собою.
Інвентаризації як методу наступного господарського контролю характерні принципи, що витікають із загальних принципів господарського контролю. Під принципами інвентаризації слід розуміти вихідні положення, що визначають норми ЇЇ проведення.
Принципи інвентаризації визначають її організацію і техніку здійснення, прийоми становлення кількісної та якісної характеристики майна, його оцінки, місце інвентаризації в управлінському та обліковому процесах. Дотримання принципів інвентаризації знаходиться в тісному взаємозв'язку з методикою її проведення.
Проте в практичній діяльності ідея правильної інвентаризації не завжди належним чином оцінюється, не зважаючи на те, що це один з тих серйозних аспектів роботи будь-якого господарства, який вимагає від осіб, що ним керують, найбільш прискіпливої уваги до себе,
В економічній літературі досить мало уваги приділялося принципам інвентаризації. Деякі автори обмежують їх лише перерахуванням. Отже, методичне значення принципів інвентаризації досліджено недостатньо, що негативно відбилося і на розробках теоретичних основ інвентаризації.
На нашу думку. Принципи інвентаризації слід поділяти на загальні та організаційно-правові (рис. 2.5).
Із загальної сукупності наведених принципів вирішальне значення для досягнення цілей, які поставлені перед інвентаризаційною комісією має принцип раптовості. Під раптовістю інвентаризаціцї слід розуміти неочікувану для матеріально відповідальних осіб перевірку їх дій з обліку і зберігання цінностей, що знаходяться в їх підзвіті.
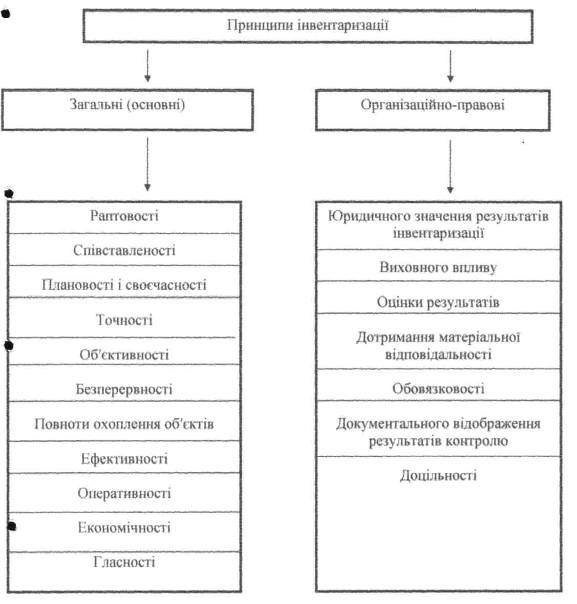
Рис. 2.5. Принципи інвентаризації
Саме раптовість інвентаризації впорядковує роботу матеріально відповідальних осіб, зобов'язує їх щоденно і правильно оформляти документи, підвищує їх відповідальність, що є однією з найважливіших умов контролю за зберіганням майна, попередженням можливих недостач, лишків, втрат і зловживань.
Питома вага підприємств різних форм власності, на яких не дотримуються принципу раптовості досить суттєва - 44, або 39 %. Вважаємо, що саме цей фактор негативно впливає на якість інвентаризаційної роботи,
На нашу думку, принцип раптовості є обов'язковим як при проведенні інвентаризації в цілях бухгалтерського контролю, так і при здійсненні господарського контролю, Дотримання цього принципу дозволить встановити наявність цінностей, стан їх збереження, а також перевірити правильність і своєчасність оформлення операції з їх оприбуткування та витрачання.
Вважаємо, що дотримання принципу раптовості забезпечується передусім нерозголошенням планів і графіків проведення інвентаризації.
Отже, принцип раптовості - це основний принцип будь-якого контрольного заходу. Без його дотримання контроль втрачає свою ефективність.
Принцип співставленості. Одиниці виміру, зазначені в інвентаризаційних документах, як за способом обчислення, так і за системою розрахунків повинні бути адекватними одиницям виміру, які застосовуються в обліку. Тільки за умови дотримання цього принципу є можливим співставлення кількісних та якісних характеристик, відображених в бухгалтерських регістрах та інвентарних документах, що дозволяє достовірно виявити результати інвентаризації. Якщо кількісні та якісні показники виміру фактичної наявності господарських засобів в обліку та інвентаризації не співпадають, їх неможливо порівняти.
Принцип плановості і своєчасності. Планування - важливий елемент інвентаризаційної роботи, адже від нього залежить якість інвентаризації та її ефективність. Планування забезпечує досягнення єдності мети та суворої узгодженості, дозволяє найбільш раціонально використовувати інвентаризаційну роботу з метою збереження власності.
Своєчасність інвентаризації має важливе значення, як для здійснення поточного контролю за роботою всіх матеріально відповідальних осіб, так і для здійснення контролю за збереженням властивості.
Дотримання принципів раптовості і своєчасності інвентаризаційної роботи не дозволить приховати недостачу або порушення}' матеріально відповідальних осіб, що носять частковий і незначний характер, та в певній мірі усуває можливість виникнення матеріальної шкоди.
Принцип точності інвентаризації передбачає виконання вимог достовірного відображення фактичної наявності господарських засобів, їх кількісної та якісної характеристики.
Вирішення задач, поставлених при проведенні інвентаризації, можливо лише завдяки особливій чіткості роботи з її проведення. Адже правильно Проведення інвентаризація має виключно важливе значення для скорочення в майбутньому можливих втрат. Тому наявність майна і реальність зобов'язань повинні визначатися з максимальною точністю. Будь-які викривленням характеристики майна і приховування недостач, розкрадання, лишків та упущень в роботі неприпустимі,
Принцип об'єктивності. Тільки об'єктивність інвентаризації забезпечує її законність. Інвентаризаційна комісія не може ігнорувати будь-якого факту, наведеного МВО в своє виправдання. Об'єктивність інвентаризації полягає також у з'ясуванні всіх причин, що підтверджують або заперечують факт недостач або лишків. На дотримання принципу об'єктивності суттєво впливає й компетентність к складу комісії. Тільки кваліфікована комісія спроможна правильно визначити кількість, стан, здійснити оцінку об'єкта, перевірній організацію його зберігання, виявити та задокументувати пошкоджене і непотрібне майно.
Принцип юридичного значення результатів інвентаризації і можливості їх в обліку передбачає суворе дотримання його основних положень:
1. проведення інвентаризації всіма членами комісії. Недопустимість включення до складу комісії МВО
2. здійснення перевірки залишків майна в натурі повним складом інвентаризаційної комісії при обов'язковій участі МВО і в дублюючому режимі
3. отримання розписки від МВО до початку і після проведення інвентаризації
4. визначення наявності цінностей шляхом обов'язкового їх перерахування і виміру
5. відсутність зовнішнього впливу на порядок проведення інвентаризаційної роботи та її результати
6. проведення попередньої перевірки документів складського обліку та іншої документації
7. списання природного тільки в межах становленнях норм
Принцип безперервності полягає в тому, що інвентаризаційний процес повинен здійснюватися активно і безперервно до остаточного виведення результатів інвентаризації та прийняття відповідних рішень. Дотримання даного принципу є обов'язковим, та на нашу думку, буде можливим лише за умови визначення центру відповідальності за стан інвентаризаційної роботи і проведення від початку до визначення кінцевих результатів одним виконавчим органом або структурним підрозділом.
Принцип повноти охоплення об'єктів. Дотримання цього принципу є обов'язковою умовою при проведенні повних і часткових інвентаризацій, Лише дотримання принципу повноти охоплення об’єктів дозволяє підтвердити або спростувати дані фінансової звітності та правильно оцінити фінансовий стан підприємства.
Принцип виховного впливу. Інвентаризація має не тільки економічне, а й певне виховне значення. Мало виявити порушення і недоліки в зберіганні майна, потрібно ще їх усунути. А цього можна досягти лише тоді, коли враховується виховний ефект Інвентаризації. Після правильно проведеної інвентаризації зростає взаємна вимогливість працівників бухгалтерії і МВО, сильніше проявляється нетерпимість до недоліків і порушень. Своєчасно і правильно проведені інвентаризації сприятимуть вихованню і підвищенню у МВО почуття відповідальності за збереження довіреного їм майна.
Принцип оцінки результатів передбачає обов'язкове прийняття рішення по виявлених інвентаризаційних різницях та інших порушеннях Результати інвентаризацій новині бути відображені в регістрах бухгалтерського обліку, винуватці недостач притягнені до відповідальності у встановленому законом порядку. Необхідно розробити конкретні заходи щодо усунення причин і умов, які сприяють порушенням, що забезпечують ефективне використання засобів підприємства та їх зберігання, а також покращення складського господарства і обліку. Всі вищезазначені заходи передбачені принципом оцінки результатів.
Принципи дотримання матеріальної відповідальності передбачає укладання між керівником підприємства і МВО договору, яким передбачається повна матеріальна відповідальність за цінності; що знаходяться на його зберіганні, тобто зобов'язання відшкодувати матеріальну шкоду в разі недостачі або псування майна з його вини в розмірах, встановлюваних законодавствах. Мають місце випадки, коли МВО не несе відповідальності за недостачу або псування матеріальних цінностей, яку вона завдала своїми діями.
Принцип оперативності передбачає таку організацію інвентаризаційного процесу, при якій витрати на їх проведення є мінімальними та усуваються ускладненням в здійсненні господарської діяльності. Перевірку фактичної наявності майна потрібно здійснювати при незначних залишках цінностей, що перевіряються.
Принцип економічності інвентаризаційної роботи значно зростає при застосуванні в процесі інвентаризації комп'ютерної техніки, а саме при складанні інвентаризаційних описів, порівняльних відносин та виведення результатів. Велику роль в зменшенні витрат на проведення інвентаризаційної роботи відіграє правильно спланована система вибіркових інвентаризацій
Принцип ефективності передбачає, що кожна інвентаризація повинна закінчуватися прийняттям рішень і рекомендацій, узагальненням виявлених недоліків та впровадженням передового досвіду.
Ефективність інвентаризаційної роботи значно зростає, якщо задачею її буде не тільки виявлення, але ї попередження порушень. Ефективність багато в чому залежить від дієвості інвентаризаційної роботи, тобто від спільної, узгодженої розробки заходів зі сторони керівників, спеціалістів і бухгалтерської служби по усуненню виявлених недоліків і попередження їх можливого виникнення в подальшому.
Принцип гласності полягає в тому, що результати проведених інвентаризацій слід обов'язково обговорювати на виробничих нарадах або зборах колективу даного підприємства. Гласність ставить діяльність інвентаризаційної комісії під безпосередній контроль колективу підприємства, підвищує відповідальність членів комісії за достовірність здійснення контролю.
Принцип обов'язковості інвентаризації полягає в тому, що її проведення регламентується законодавством. Результат інвентаризації повинні мати доказову силу для юридичного підтвердження його підсумків, тому принцип документального відображення результатів контролю є також одним з не менш важливих.
Принцип доцільності полягає в тому, що інформація, яка отримується після проведення інвентаризації, новина мати конкретний економічний зміст, бути потрібною і корисною для прийняття управлінських рішень.
Розглянуті принципи відображають основні тези, найважливіші ідеї, що формують підґрунтя інвентаризаційної роботи. Роль і значення даних принципів слід розглядати комплексно, враховуючи щільний взаємозв'язок та взаємообумовленість охоплених ними фактів. Лише за умови дотримання всієї сукупності принципів гарантується якість та результативність інвентаризаційної роботи.
Особливості відображення результатів інвентаризації активів і зобов'язань підприємства в умовах функціонування АРМ бухгалтера
Особливістю практики проведення інвентаризації активів і зобов'язань с те, що перевірка в натурі товарно-матеріальних цінностей заснована на застосуванні ручної праці, Виконання великого обсягу робіт при знятті фактичних залишків з об'єктів майна є трудомісткою ділянкою, тому що необхідно перевірити десятки і сотні тисяч одиниць елементів об'єкту, їх якість і ціну, провести таксування І підрахунки підсумків я інвентаризаційних описах. Даний вид робіт призводить до втоми членів комісії і матеріально відповідальних осіб, а також до помилок і розрахунків. Часто це використовується нечесними матеріально відповідальними особами для приховування нестач і розкрадань, В окремих випадках намагання скоротити строки інвентаризації при ручному способі її оформлення і обробки призводить до неякісного та несвоєчасного її проведення, і, відповідно, до не виявлення фактів розкрадань та зловживань. У зв'язку з цим в процесі інвентаризації постає проблема використання обчислювальної техніки і комп'ютерних програм.
При комп'ютеризації бухгалтерського обліку інвентаризація майна та фінансових зобов'язань зберігає свій зміст, хоча комп'ютеризація вносить певні зміни, як до порядку облікового контролю, так і до проведення інвентаризації [2].
Виділимо два основні варіанти комп'ютеризації обліку.
При першому варіанті комп'ютеризації підлягають окремі ділянки облікової роботи. Підприємство обладнують набором автоматизованих робочих місць (АРМ), кожне з яких призначене для вирішення певного облікового завдання, АРМ здійснюють автономну обробку інформації без використання інформації з інших АРМ. Інформаційні зв'язки між автономними АРМ, що надає можливість навмисних викривлень, зловживань. Отже, необхідний додатковий контроль та дублювання інформації, що забезпечується організаційними методами.
За другим варіантом відбувається системна комп'ютеризація обліку, яка передбачає об'єднання АРМ в єдину комп'ютерну мережу. В цьому випадку весь обсяг інформації в мережі стає доступним всім користувачам. Тому під час системної комп'ютеризації розрив будь-якого інформаційного ланцюга сигналізує про аварію та локалізує ЇЇ джерело. Крім того, стає можливою безпосередня коаліція (порівняння) облікових даних, В умовах системного комп'ютерного обліку підвищується інтеграція процесів контролю, що дозволяє забезпечити взаємозв'язок об'єктів контролю при перевірці господарських операцій і процесів.
Штриховий код - це особлива система кодування символьної інформації про товари або інші товарно-матеріальні цінності у вигляді послідовності темних та світлих смут, яка може бути прочитана автоматичним цифровим пристроєм.
Штрихове кодування базується на наступних елементах:
- штриховому коді;
- апаратних його нанесення і зчитування:
- автоматизованої системи розпізнавання товару по коду;
- комп'ютерної системи бухгалтерського обліку, що здатна працювати із кодованою інформацією.
Штрихове кодування є домінуючою технологією автоматичної ідентифікації, а символ штрихового коду - найбільш важливим компонентом цієї технології. Він є основою даних для автоматичної обробки.
При здійснені ідентифікації елементів об'єкту інвентаризації 95% часу витрачається на перевірку його комплектності, цілісності упаковки тощо. Можливості комп'ютерів дозволяють забезпечити порівняння фактичних залишків товарів з обліковими даними на підставі введеної в машину інформації про облікові і фактичні залишки товарів. При введені такої інформації на цій стадії виключаються показники ціни і вартості. Такі показники вводяться на кінцевій стадії інвентаризаційного процесу - виведення результатів інвентаризації, з метою виявлення нестач, надлишків, їх пересортування, природного убутку і остаточного визначення кінцевих результатів інвентаризації. При цьому використовується постійна картотека цін на товари, де кожному номенклатурному номеру (номеру по прейскуранту, артикулу), сорту товару відповідає прейскурантна роздрібна ціна.
Методика проведення інвентаризації активів і зобов'язань за допомогою комп'ютерної техніки може бути представлена у вигляді наступної схеми (див. рис. 2.6).
Отже, можна майже повністю комп'ютеризувати процес проведення інвентаризації товарів, тобто штучних предметів, на яких можна поставити штрих коди. Таке проведення інвентаризації розв'язує відразу декілька проблемних питань, а саме дотримання об'єктивності, точності результат», термін проведення, зменшення обсягу трудових затрат. Недоліком проведення інвентаризації шляхом сканування штрих-кодів є те, що сканер не може визначити повторно просканований один і той же товар.
Автоматизований контроль при обліку наявності ТМЦ повинен забезпечувати можливість занесення описів фактичної кількості товару на ту дату, коли було закінчено "зняття залишків" з урахуванням руху (надходження) і відпуску під час проведення інвентаризації. Відомість про нестачі і лишки повинна формуватись автоматично і будуватись на підставі порівняльних відомостей.
Заслуговує на увагу спосіб автоматизації інвентаризації товарів методом "стандартних партій". Такий метод інвентаризації товарів може використовуватись в тому випадку, якщо товар затарений в мірну тару з маркуванням або пломбами постачальника. За даних умов товар не потрібно важити і поштучно перераховувати. Попереднє затарювання певних товарів в мірну тару дозволяє значно скоротити строки інвентаризації.
Однак при цьому все ж таки потрібно втручання інвентаризаційної комісії в цей процес механізації з тим, щоб визначити, по-перше, цілісність упаковки і, по-друге, вміст упаковки (етан, якість затареного товару), В цьому випадку проводиться часткове (вибіркове) перерахування товарів при огляді тари, що дозволяє скоротити затрати часу на підрахунок в 2,5 рази порівняно з інвентаризацією цінностей звичайним шляхом.
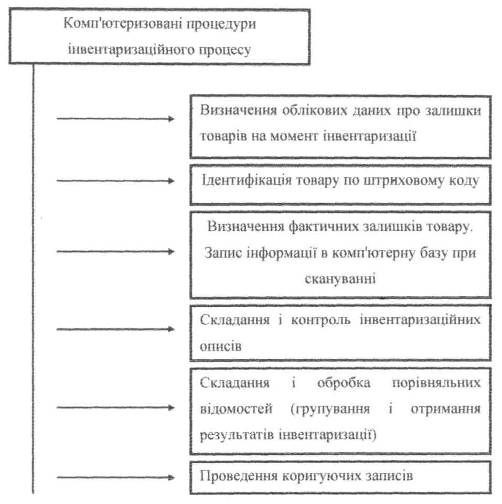
Рис. 2.6. Комп'ютеризований сегмент інвентаризаційного процесу
Практика показує, що можна автоматизувати не тільки обробку інвентаризаційних матеріалів, але і весь