Інвентаризація активів
4. Нематеріальні
активи
-
які
використовуються для покриття довгострокових і
Важливим напрямком аналізу є вивчення джерел фінансування поточних активів. Використовуються дані бухгалтерського балансу й попередніх розрахунків, на основі яких будується табл. З.8.
Дані табл. 3.8 підтверджують зроблений раніше висновок про значне зниження частки власних джерел у формуванні оборотних засобів. Якщо на початок року ця частка дорівнговала41,6% (41740*100/100351), то до кінця звітного періоду вона склала лише 34,3% (34875*100/101659). В якості недостаючих джерел були залучені короткострокові фінансові зобов'язання, в основному кредиторська заборгованість, у сумі 58611 тис.грн. на початок року і 66764 тис.грн. на кінець звітного періоду. Загальна сума власних джерел (34875) і залучених короткострокових (66764) склала на кінець року 101639 тис. грн.
Значну питому вагу у складі джерел коштів підприємства займають позикові, в тому числі кредиторська заборгованість. На ВАТ ХБК залучені джерела на кінець звітного періоду склали 43,9% (табл.3.3), в тому числі кредиторська заборгованість 32,7% (56327*100/172342). Тому потрібно вивчити склад і структуру кредиторської заборгованості, зміни, що відбулися, провести порівняльний аналіз з дебіторською заборгованістю.
Аналітик повинен бути впевнений в достовірності інформації по видам ї строкам заборгованості. Для цього використовується пряме підтвердження, вивчення контрактів і договорів, розмови з робітниками, які мають інформацію про борги і зобов'язання підприємства; перевірка точності записів в боргових зобов'язаннях й даних про сплату.
Аналітику потрібно дати оцінку умов заборгованості - умов боргових договорів з точки зору їх реальності і повноти. При цьому важливими являються строки, обмеження на використання ресурсів, можливість залучення додаткових джерел фінансування тощо.
Таблиця 3.8
Аналіз джерел фінансування поточних активів
| Довгострокові і нематеріальні активи |
На початок року, тне. гри. |
На кінець звітного періоду, тис.грн. | Зміни за звітний період, тис.грн. | Джерела покриття поточних активів |
На початок року, тис. грн. |
На кінець звітного періоду, тис.грн. |
Зміни за звітний період, тис.грн. |
| А | 1 | 2 | 3 | Б | 1 | 2 | 3 |
| 1. Запаси і витрати | 26538 | 25928 | -610 | 1. Власні джерела | 83455 | 72553 | -10902 |
| 1.1. Виробничі запаси | 32609 | 12592 | -17 | 1.1. Використані на покриття довгострокові і нематеріальні активи | 74860 | 70703 | -4157 |
| 1.2 Незавершене виробництво | 10345 | 9826 | -519 | 1.2. Використані на покриття оборотних активів | 41740 | 34875 | -6865 |
| 1.3. Витрати майбутніх періодів |
- |
- |
2. Короткострокові фінансові зобов'язання | 58611 | 66764 | +8153 | |
| 1.4. Готова продукція | 1315 | 1289 | -26 | 2.1. Короткострокові кредити банків | 6593 | 6587 | -6 |
| 1.5. Товари | 2269 | 2221 | -48 | 2.2 Короткострокові позики | - |
- |
- |
| 1.6. Витрати обігу |
- |
_ |
- |
2.3. Кредиторська заборгованість й інші пасиви | 13798 | 13837 | +39 |
| 2. Грошові кошти, розрахунки й інші активи | 6067 | 6228 | + 161 | ||||
| 2.1. Грошові кошти | 195 | 197 | +2 | ||||
| 2.2. Короткострокові фінансові вкладення |
- |
- |
- |
||||
| 2.3. Дебіторська заборгованість | 3796 | 3627 | -169 | ||||
| 2.4. Інші активи | 2076 | 2404 | +328 | ||||
| 3. Всього (ст.1+ст. 2) | 32605 | 32156 | -449 | 3. Всього (ст. 1.2+CT.2) | 100351 | 101639 | + 1288 |
Для вивчення складу і структури кредиторської заборгованості будується табл. 3.9.
Дані табл. 3.9 показують, що в складі і структурі кредиторської заборгованості ВАТ "ХБК" відбулися деякі зміни. Так, якщо на початок року вона складалася в основному з заборгованості бюджету, органам соціального страхування, з іншими кредиторами, то до кінця звітного періоду більшу частку склала заборгованість органам соціального страхування. В зв'язку з цим зменшилась питома вага усіх інших видів кредиторської заборгованості. Основною причиною таких змін структури кредиторської заборгованості стали взаємні неплатежі. Це підтверджують і дані порівняльного аналізу кредиторської і дебіторської заборгованості (табл. 3.10).
Дебіторська заборгованість склала на кінець звітного періоду 3827 тис. грн., а перевищення її кредиторською заборгованістю - 56350 тис. грн. (56401-51). Взаємні неплатежі в наявності, однак не в збиток підприємству, так як загальне перевищення кредиторської заборгованості склало 56401 тис. грн. Така ситуація не тягне за собою погіршення фінансового положення, так як підприємство використовує цю заборгованість як залучені джерела на момент вивчення.
Таблиця 3.9
Аналіз складу і структури кредиторської заборгованості
|
Розрахунки з кредиторами |
На початок року |
На кінець звітного періоду |
Зміни за звітний період (+, -) |
|||
|
сума, тис. грн. |
питома вага, % |
сума. тис. грн. |
питома вага, % |
в тис. грн. (ст.3- cт.1) |
в% (сг.5* 100/ ст.1) |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
1.3а товари, роботи, послуги |
2783 | 5,35 | 3110 | 5,17 | +327 | -0,18 |
|
2.По векселям виданим |
374 | 0,72 | 740 | 1,23 | +366 | +0,51 |
|
3. З одержаних авансів |
- |
- |
- |
- |
- |
- |
Продовження таблиці 3.9
| 4. Зі страхування | 15362 | 29,5 | 20322 | 33,8 | +4960 | +4,3 |
|
5. З позабюджетних платежів |
- |
- |
- |
- |
- |
- |
| 6. З бюджетом | 20565 | 39,5 | 23320 | 38,8 | +2755 | -0,7 |
| 7. З оплати праці | 1881 | 3,6 | 1920 | 3,2 | +39 | -0,4 |
|
8 Із внутрішніх розрахунків |
38 | 0,07 | 38 | 0,06 |
- |
-0,01 |
|
9. Інші поточні зобов'язання |
11015 | 21,2 | 10727 | 17,8 | -288 | -3,4 |
| 10. З учасниками |
- |
- |
- |
- |
- |
- |
| Всього | 52018 | 100 | 60177 | 100 | +8159 | x |
Таблиця 3.10
Порівняльний аналіз дебіторської і кредиторської заборгованості на кінець звітного періоду
| Розрахунки |
Дебіторська заборгованість |
Кредиторська заборгованість |
Перевищення дебіторської заборгованості |
Перевищення кредиторської заборгованості |
| А | 1 | 2 | 3 | 4 |
| 1.3а товари, роботи, послуги | 3013 | 3110 | - | 97 |
| 2.По векселям | 200 | 740 | - | 540 |
| 3.По авансам | 51 | - | 51 |
- |
|
4. З позабюджетних платежів |
- | - | - | - |
| 5. З бюджетом | 1 | 23320 | - | 23319 |
| 6. З оплати праці | - | 1920 | - | 1920 |
| 7. Із внутрішніх розрахунків | 26 | 38 | - | 12 |
| 8. Інші | 536 | 10727 | - | 101.91 |
| 9. З учасниками | - | - | - | - |
| 10.Зі страхування | x | 20322 | - | 20322 |
| Всього | 3827 | 60177 | 51 | 56401 |
Результати аналізу активів і пасивів не мажуть бути достовірними без даних проведеної Інвентаризації, так як останнє виявляє розбіжності між фактичними і обліковими даними підприємства. Провівши аналіз інвентаризації активів і зобов'язань на відкритому акціонерному товаристві Херсонський бавовняний комбінат ми помітили, що інвентаризації проводились невчасно, а інколи й зовсім не проводились, коефіцієнт якості дорівнює лише 91,3%. Такі результати говорять про невдалу організацію інвентаризаційної роботи на комбінаті,
Ефективність інвентаризації можна вимірювати за допомогою показників, що характеризують своєчасність і якість визначення фактичних залишків майна та відшкодування виявленого збитку.
Проведення інвентаризації за планом характеризує її своєчасність.
Показник своєчасності можна визначити за двома ознаками. Відносний показник першого порядку слід визначити як відношення кількості інвентаризацій, що проведені згідно з планом, до загальної запланованої кількості інвентаризацій за формулою:
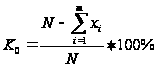 ,
(3.1)
де К0 - коефіцієнт своєчасності першого порядку,
N - загальна кількість запланованих інвентаризацій,
 - загальна
кількість не
проведених
за планом
інвентаризацій
з різних причин.
Наприклад, на відкритому акціонерному товаристві Херсонський бавовняний комбінат протягом року планувалось провести 21 інвентаризацію, з яких 3 - не було проведено, 2 - з порушенням термінів без поважних причин. Коефіцієнт своєчасності буде дорівнювати 32%=((21 -3-2)/21 * 100%)
Відносний показник другого порядку характеризує своєчасність закінчення інвентаризації та своєчасність прийняття рішень. Цей показник слід розраховувати як відношення кількості інвентаризацій, закінчених з
порушенням термінів, зазначених в розпорядженні, до загальної кількості інвентаризацій.
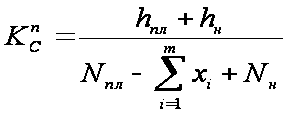 ,
(3.2)
де
 - коефіцієнт
своєчасності
другого порядку,
j
 -
кількість
відповідно
запланованих
і необхідних
інвентаризацій,
завершених
відповідно
до термінів
і за якими
вчасно
визначені
результати,
 -
загальна кількість
відповідно
запланованих
та необхідних
інвентаризацій
у звітному
році,
 -
загальна кількість
інвентаризацій,
не проведених
відповідно
до плану з різних
причин.
Наприклад, на ВАТ "ХБК" протягом року планувалось провести 21 інвентаризацію, з яких 3 не було проведено. Крім цього, протягом року було 5 необхідних інвентаризацій, пов'язаних з непередбаченими змінами МВО, стихійним лихом, фактами крадіжок тощо.
Із загальної кількості інвентаризацій, що проведені за планом, закінчені вчасно 18, із необхідних - 4. За таких умов коефіцієнт своєчасності ІІ-го порядку буде дорівнювати 95,7%=[(18+4)/( 18+5)* 100].
Поряд з тим, слід визначити показник виконання плану (Кв.п.) по проведенню інвентаризацій.
За наведеним прикладом він буде дорівнювати 85,7%=[(21-3)/21*100%].
Використання наведених показників дозволить визначати своєчасність і повноту виконання плану проведення інвентаризацій за окремі періоди, а також порівнювати їх по підприємствах, що входять до складу корпорації, інших виробничих об'єднань та комплексів.
Необхідно також визначити якісний рівень проведеної інвентаризації, для чого потрібно впевнитись у тому, чи всі відхилення (порушення) виявлені. Тут можуть мати місце дві ситуації, а саме: виявленими можуть бути не всі з фактично наявних відхилень, або всі відхилення є справді виявленими.
Перший випадок свідчить, що інвентаризація є неякісною, у зв'язку з чим необхідно: підвищити компетентність членів інвентаризаційної комісії; удосконалити методику здійснення інвентаризаційного процесу; поєднати впровадження цих заходів. Другий випадок, тобто повнота виявлення відхилень завдяки добрій якості результатів проведеної інвентаризації, вимагає подальшого дослідження.
Коефіцієнт якості інвентаризацій (КЯ) має велике значення для аналізу інвентаризаційної роботи на підприємстві. Даний коефіцієнт розраховується як відношення кількості достовірних інвентаризацій до всіх проведених.
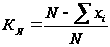 ,
(3.3)
де КЯ - коефіцієнт якості інвентаризацій,
N - загальна кількість проведених інвентаризацій,
Σхі - загальна кількість інвентаризацій, результати яких визнані недостовірними.
Наприклад, на відкритому акціонерному товаристві Херсонський бавовняний комбінат було проведено 23 інвентаризації, з яких 2, за даними контрольних перевірок та інвентаризацій, визнані недостовірними. Показник якості проведених інвентаризацій складає 91,3%=[(23-2)/23*100%].
Можна зробити припущення про те, що за умови доброї якості інвентаризації негативного результату її проведення не буває. Тому одержання внаслідок контролю інформації, що відхилень немає, також є важливим результатом (однак лише за умови її якісного проведення), причому, як правило, результатом бажаним, бо чим менше фактичних відхилень від нормативних, планових, облікових даних, тим це краще для оптимального функціонування й розвитку господарюючого суб'єкту.
Доцільно також розраховувати рівень перевірки достовірності (Кп.д.) проведених інвентаризацій як відношення кількості інвентаризацій, за якими було проведено контрольні інвентаризації, до загальної кількості проведених інвентаризацій. Якщо, наприклад, з 38 інвентаризацій було перевірено 12 контрольних, рівень перевірки достовірності складе 31,6%=ЧІ2/38*100%).
Визнаючи своєчасність і достовірність проведених інвентаризацій, в кожному окремому випадку потрібно визначити та вміти оцінити умови, що впливають на запланований час проведення інвентаризацій, а також характер і сутність допущених інвентаризаційною комісією порушень.
Одним з підходів до визначення результативності проведеної інвентаризації є порівняння величини фактичних відхилень з витратами на проведення інвентаризації. Можна припустити, що більш результативними с такі результати інвентаризації, внаслідок яких будуть виявлені відхилення, що перевищують здійснені витрати, Разом з цим це твердження не є однозначним і вимагає поглибленого аналізу.
Важливою умовою одержання ефекту від проведення інвентаризації є цілеспрямованість контрольних дій. Слід також підкреслити, що упущення або неякісне виконання будь-якої інвентаризаційної процедури унеможливлює одержання ефекту від проведення інвентаризації.
Запропоновані показники якості і ефективності інвентаризаційної роботи нескладні при розрахунку, а всю необхідну інформацію можна отримати із матеріалів інвентаризації. Це дозволить власникам, засновникам, аудиторам і ревізорам визначити якість і ефективність проведених інвентаризацій.
Методика аудиту інвентаризації активів і зобов'язань підприємства
В процесі проведення перевірки аудитор за будь-яких обставин (навіть якщо планом аудиту проведення інвентаризації не передбачено) повинен оцінити стан інвентаризаційної роботи на підприємстві та перевірити достовірність результатів раніше проведених інвентаризацій.
Перш за все, перевіряються наказ про облікову політику підприємство, в якому повинні бути зазначенні види об'єктів та кількість запланованих інвентаризації. Крім цього, в бухгалтерії, або голови центральної інвентаризаційної комісії одержується план проведення інвентаризацій за період перевірки, Вивченню також підлягають:
- книга реєстрації контрольних перевірок інвентаризацій;
- акти контрольних перевірок інвентаризації майна;
- відомості результатів інвентаризації;
- книга реєстрації наказів (накази про проведення інвентаризацій, накази про прийняття рішень за результатами інвентаризацій).
Порядок проведення інвентаризації активів і зобов'язань підприємства необхідна вимога, яку слід передбачити в наказі про облікову політику. В ньому повинні бути зазначені види інвентаризацій, що проводяться (планова, раптова, при зміні матеріально відповідальних осіб тощо), терміни проведення зазначених в інвентаризації.
Аналіз книги реєстрації наказів, а також плану проведення інвентаризацій за період, що перевіряється, дозволить контролеру переконатися в тому чи дотримується керівництво підприємство діючих нормативних актів, які регламентують кількість інвентаризації та визначають об'єкти інвентаризації (див. табл. 3. 11)
Аудитор повинен перевірити, чи малі місце протягом періоду перевірки події, за якими проведення інвентаризації є обов'язковими.
Поряд з цим, аудитор повинен отримати і проаналізувати інформацію про результати останньої інвентаризації, пояснення матеріально відповідальної особи по недостачах, лишках і втратах (бій, брак, псування запасів), з'ясувати причини їх виникнення. Це має значення для полегшення подальшої перевірки документів і підвищення якості аудиту.
Таблиця 3.11
Строки проведення інвентаризацій
| Об’єкти інвентаризації | Строки, що рекомендуються для проведення інвентаризації |
| Основні засоби | Не менше одного разу на три роки перед складанням річної звітності, але не раніше 1 жовтня звітного року |
| Капітальні вкладення | Не менше одного разу на рік перед складанням річної бухгалтерської звітності, але не раніше 1 грудня звітного року |
| Незавершене виробництво і напівфабрикати власного виробництва | Перед складанням річної звітності і балансів, але не раніше 1 жовтня звітного року. Періодично в строки, що встановлюється адміністрацією або місцевими органами управління |
| Незавершений капітальний ремонт і витрати майбутніх періодів | Не менше одного разу на рік |
| Молодняк тварин і тварини на відгодівлі, птахи, кролі, сім'ї бджіл, а також піддослідні тварини | Не менше одного разу в квартал |
| Готова продукція на складах | Не менше одного разу на рік перед складанням річної бухгалтерської звітності, але не раніше 1 жовтня звітного року |
|
Товари на складах і базах: Непродовольчі Продовольчі |
Не менше одного разу на рік Не менше двох разів на рік |
|
Товари і тара в магазинах і на інших підприємствах роздрібної торгівлі, в тому числі в книжкових магазинах |
Не менше двох разів на рік |
| Малоцінні та швидкозношувані предмети | Не менше двох разів на рік |
| Нафта та нафтопродукти | Не менше одного разу в місяць |
| Дорогоцінні метали і алмази | Не менше двох разів на рік |
| Бібліотечні фонди | Не менше одного разу на п’ять років перед складинам річного бухгалтерського звіту, але на раніше 1 жовтня звітного року |
| Не менше одного разу на рік перед складанням річного | |
| Сировина та інші матеріальні цінності | бухгалтерського звіту, але не раніше 1 жовтня звітного |
| року | |
| Грошові кошти, грошові документи, цінні активи і бланки суворої звітності | Не менше одного разу в місяць |
| Розрахунки з банками (по розрахункових та інших рахунках, позиках, отриманих із бюджету коштах тощо) |
В міру тримання виписок банків на інкасо розрахунковими документами - на 1-ше число кожного місяця |
| Розрахунки по платежах в бюджет і позабюджетні фонди | Не менше одного разу в квартал |
| Розрахунки економічних суб’єктів з їх виробничими одиницями, виробництвами та господарствами, видами спільної діяльності, виділеними на окремі баланси, а також з вищестоящими організаціями | Не менше одного разу в квартал |
| Розрахунки з дебіторами і кредиторами | Не менше двох разів на рік |
Отже, сутність аудиторського дослідження стану інвентаризаційної роботи полягає в перевірці: стану інвентаризаційної роботи і якості проведених інвентаризацій на підприємствах; виконання плану проведення інвентаризацій;правильності виведення результатів інвентаризацій та відображення їх в обліку; своєчасності та повноти вжитих заходів щодо усунення виявлених недоліків.
Так, при ознайомленні з інвентаризаційними документами: наказами, інвентаризаційними описами (актами), порівняльними відомостями, поясненнями матеріально відповідальних осіб тощо аудитором можуть бути виявлені наступні недоліки (табл. 3.12.)
Аудитор проглядаючи інвентаризаційні описи, повинен звертати увагу на наявність необумовлених виправлень, зроблених в них, особливо на останні рядки (можуть допускатися приписки). Крім того, вибірково перевіряється правильність підрахунку натуральних показників та підрахунки підсумків.
Шляхом ретельного вивчення матеріалів інвентаризації аудитор встановлює обґрунтованість рішень інвентаризаційних комісії та з'ясовує, чи правильно комісією вказані причини недостач, втрат, доцільність заходів, які були прийняті у відношенні до винних в цьому осіб; своєчасність визначення результатів інвентаризації; чи не затримувалось порівняння фактичних залишків з даними обліку; чи оформленні результати інвентаризації протоколами комісій та чи затверджені ці протоколи керівником підприємства; чи правильно відрегульовані інвентаризаційні різниці між фактичними залишками та обліковими даними.
Визначаючи правильність списання природного убутку, аудитор повинен керуватися лише існуючими нормами та не виходити за їх межі. При цьому необхідно встановити, чи правильно розрахований розмір природного убутку за встановленими нормами. Особливо ретельній та суцільній перевірці повинні підлягати всі акти на списання запасів, за які відповідають матеріально відповідальні та посадові особи.
Таблиця 3.12
Типові порушення порядку проведення інвентаризації
|
№ з/п |
Порушення | Спосіб виявлення | Можливі наслідки |
| 1 | 2 | 3 | 4 |
| 1 | Склад інвентаризаційної комісії не затверджений керівником | Перевірка наявності наказу про затвердження складу інвентаризаційної комісії | Результати інвентаризації є недійсними |
| 2 | Документальне підтвердження відсутності хоча б одного члену комісії під час проведення інвентаризації | Перевірка наявності підписів членів інвентаризаційної комісії на усіх листках робочих документів і підсумкової документації | Теж |
| 3 | В наказі про проведення інвентаризації не зазначені строки її проведення | Перевірка наявності зазначених дат початку та завершення інвентаризації в наказі про проведення інвентаризації | -"- |
| 4 | При неможливості зупинення господарської діяльності прибуткові та видаткові документи не завізовані представником інвентаризаційної комісії | Перевірка наявності розписки матеріально відповідальної особи | -"- |
| 5 | У матеріально відповідальних осіб не взяті розписки про те, що всі прибуткові та видаткові документи здані до бухгалтерії | Перевірка наявності розписки від матеріально відповідальної особи, що береться до початку технологічної стадії інвентаризації |
Є можливість викривлення фактичних даних в залежності від даних бухгал-терського обліку |
| 6 | Проводиться порівняння даних бухгалтерського обліку з фактичною наявністю, а не навпаки | Встановлення наявності чи відсутності в інвентаризаційних описах даних бухгалтерського обліку | -"- |
| 7 | Інвентаризаційний опис складений в одному примірнику | Визначення кількості примірників інвентаризаційних описів |
Результати інвентаризації недійсні |
| Підсумки не виверені на кожній сторінці: немає числа прописом, або кількості номерів, Сум матеріальних запасів, загального підсумку в натуральних показниках, навіть якщо підрахунок вівся в грошовому виразі | Перевірка за формою | Теж | |
| 9 | На кожній сторінці немає запису „ціни, підсумки перевірив", підпису матеріально відповідальної особи | Перевірка інвентариза-ційного опису за формою | -"- |
| 10 | Помилки та виправлення не підписані та незавірені членами комісії | «" -, перевірка наявності виправлень, узгоджених всіма членами інвентаризаційної комісії | -"- |
| 11 | Інвентаризаційний опис після затвердження результатів містить незаповнені рядки, немає прокреслень | Перевірка за формою | -"- |
| 12 | На останній сторінці інвентаризаційного опису немає розписки матеріально відповідальної особи про відсутність у неї претензій до членів комісії та підтвердження, що зазначене в описі майно прийняте на відповідальне зберігання | Перевірка інвентаризаційного опису за формою | -"- |
| 13 | Під час перерв в роботі комісії не закритий доступ стороннім до приміщення, де зберігаються інвентаризаційні описи | Обстеження | -"- |
Вивчаючи акти, аудитори повинні звернути увагу на наступне:
- чи не оформлюватись акти комісії особами, зацікавленими у списанні втрат;
- чи вказуються в актах причини псування та втрат;
- чи залучаються в необхідних випадках комісіями спеціалісти підприємств;
- чи правильно виносяться по актах рішення керівництва підприємства.
Також необхідно перевірити правильність відображення результатів інвентаризації, природного убутку та інших втрат в бухгалтерському обліку, для чого визначають повноту, правильність і своєчасність:
- відображення в бухгалтерському обліку результатів попередньої інвентаризації та ведення обліку операцій на підставі фактичних даних. Існують випадки, коли інвентаризація проведена, її результати
виведені в порівняльній відомості, але не відображені в бухгалтерському обліку;
- відображення в бухгалтерському обліку результатів поточної інвентаризації.
Аналізуючи рух запасів за інвентаризаційний період, аудитору необхідно перевірити:
- підтвердження залишків, наведених в порівняльній відомості, даними обліків, записами в регістрах аналітичного обліку;
- відповідність записів в регістрах аналітичного обліку, що с основою для визначення залишку на кінець інвентаризаційного періоду за даними обліку, бухгалтерськими проводками і документами;
- виправлення записів (у них часто містяться приховані зловживання);
- правильність та обґрунтованість розрахунків, покладених в основу записів в облікових регістрах, які не підтвердженні відповідними первинними документами, а необхідність їх не викликає сумнівів.
При оцінці якості інвентаризації особлива увага звертається на випадки, коли інвентаризаційні залишки запасів співпадають з обліковими даними, що може свідчити про формальне відношення до інвентаризації по суті це можна розцінювати як приховування можливих недостач та розкрадань.
Виходячи з аналізу показників порівняльних відомостей та пояснень матеріально відповідальних осіб, встановлюються обґрунтованість протоколів центральних інвентаризаційних комісій та законність здійснених регулювань та списань як по суті самої операції так і з точки зору повноважень посадових осіб, що затвердили ці списання.
Зміст наказів та протоколів засідання центральної інвентаризаційної комісії не повинен суперечити порядку регулювання інвентаризаційних різниць.
Переконатися в правильній організації інвентаризаційної роботи аудитор може, отримавши відповіді на наступні питання:
- чи здійснюється охорона території підприємства;
- чи обладнане підприємство протипожежної та охоронною сигналізаціями;
- чи фактично укладенні та правильно оформленні договори про повну індивідуальну або бригадну матеріальну відповідальність з працівниками, яким передані запаси для зберігання та використання;
- чи відповідають посади матеріально відповідальних осіб затвердженому переліку посад і робіт, з якими можна укладати письмові договори про повну матеріальну відповідальність;
- чи створені матеріально відповідальним особам відповідні умови для забезпечення збереження матеріальних запасів;
- чи існує контроль за порядком вивезення запасів з підприємства та видачею довіреностей на їх отримання;
- чи призначена наказом керівника постійно діюча інвентаризаційна комісія.
Перевіривши усі вище перераховані положення аудитор може зробити висновок про якість і ефективність інвентаризаційної роботи на підприємстві.
ВИСНОВКИ
Розглянутий нами матеріал стосовно інвентаризації, її методологічних аспектів, як безальтернативного засобу підтвердження наявності реальних активів та зобов'язань дозволяють сформулювати наступні висновки.
1. На сучасному етапі розвитку ринкових відносин необхідність проведення інвентаризації для господарюючих суб'єктів не зникла, а, навпаки, суттєво зросла. Інвентаризація сьогодні - це організаційна форма контролю, яка використовується для виявлення та оцінки фактичного майнового стану підприємства, підвищення ефективності використання ним ресурсів, контролю за роботою матеріально відповідальних осіб, а також виявлення порушень в організації обліку активів і зобов'язань, причин, які зумовлюють відхилення від облікових даних, і встановлення винних осіб.
2. В системі бухгалтерського обліку інвентаризація є обов'язковим, важливим, суттєвим і необхідним елементом його методу. Інвентаризації як елементу методу обліку властива певна самостійність і незалежність від інших елементів. В обліковому циклі інвентаризація передує балансу і звітності.
3. В сучасних умовах господарювання мета інвентаризації полягає у виявленні фактичної наявності і стану об'єкту, що перевіряється, виявленні відхилень від нормативних, планових, облікових та інших даних, у відповідності до яких вони можуть функціонувати, та їх нормативно-правовому регулюванні. Досягти мети та розв'язати завдання, що поставлені перед Інвентаризацією, можливо лише при належному рівні її організаційного, технічного, економічного та обліково-аналітичного забезпечення.
4. В господарській діяльності окремого підприємства об'єктами інвентаризації виступають об'єкти бухгалтерського обліку і господарського контролю, які мають кількісний вираз та вартісну оцінку, а фактичну наявність і стан можна визначити органолептичними прийомами та шляхом перевірки або підтвердження сальдо. До таких об'єктів слід відносити оборотні і необоротні активи, а також зобов'язання.
5. Інвентаризаційний процес як безальтернативний засіб пізнання фактичного стану передбачає наявність об'єкту і суб'єкту. В якості суб'єктів виступають носії прав та обов'язків - державні інститути, структури та підрозділи, що згідно з чинним законодавством мають право на здійснення контролю фінансово-господарської діяльності, а також власники та керівники підприємств. Суб'єкт інвентаризаційного процесу делегує свої повноваження інвентаризаційній комісії, яка по відношенню до суб'єкта є виконавчим органом.
6. При проведені інвентаризації слід дотримуватись наступних її принципів: раптовості, всебічності, повноти охоплення об'єктів, гласності, ефективності, оперативності, економності, об'єктивності, точності, своєчасності і плановості, співставленості, безперервності, а також організаційно-правових.
7. Виділення в інвентаризаційному процесі таких стадій, як організаційна, підготовча, технологічна і результативна дозволяє представити інвентаризаційний процес у вигляді алгоритму, що суттєво спрощує роботу інвентаризаційної комісії.
8. Результати інвентаризації щодо фактичної наявності та стану об'єктів повинні оформлюватись лише інвентаризаційними описами, які в обліковому і в контрольному процесах, виконують фіксаційну та інформаційну функції.
Результати перевірки залишків і дані бухгалтерського обліку проводяться лише в порівняльних відомостях - найважливіших заключних документах, які складаються на результативній стадії інвентаризаційного процесу.
9. Порядок регулювання інвентаризаційних різниць