Використання та облік вексельного обігу в Україні, його контроль, значения в діяльності підрпиємства
3. Действие выполнено "своевременно", если оно выполнено в обусловленный срок или в пределах обусловленного срока, а в случае отсутствия соглашения о сроке - в срок, установленный законом, а в случае отсутствия такого - в разумный срок или в пределах разумного срока. Определение того, какой срок является разумным для выполнения того или иного действия, зависит от характера и цели такого действия и от связанных с ним обстоятельств.
4. Условие, предусматривающее, что банк или его правопреемник могут требовать досрочного платежа или выполнения, или же предоставления обеспечения или дополнительного обеспечения "по своему усмотрению", или "если банк считает себя негарантированным" и т. д., должно толковаться в том понимании, что банк имеет право действовать таким образом только, если он добросовестно убежден в том, что возможности (перспективы) получения платежа или выполнения ухудшились. Обязанность доказательства недобросовестности лежит на той стороне, против которой используется это право.
5. Банк считается "информированным" о том или ином факте, если:
1) он действительно знает о нем или
2) получил сообщение о нем или
3) по всем фактам и обстоятельствам, известным ему сегодня, имеет основание знать о существовании такого факта.
Банк "знает" или "имеет сведения" о том или ином факте, если он действительно известен банку. "Узнать" или же слова и выражения однородного содержания свидетельствуют о действительной информированности, а не об основаниях для информированности. Время и обстоятельства, по которым сообщение может утратить силу, не определяются настоящим Положением.
Раздел 2. Правовые и организационные принципы проведения банками операций с векселями
Глава 1. Общие определения операций и их классификация
1. Банки могут осуществлять следующие операции с векселями:
1) Кредитные - операции, которые сопровождаются предоставлением или привлечением денежных средств против векселей или под обеспечение векселями.
Кредитные операции подразделяются на:
— активные:
а) учет векселей;
б) предоставление кредитов под залог векселей;
— пассивные (рефинансирование кредитных активных, гарантийных и расчетных операций):
а) переучет приобретенных векселей;
(б) получение кредитов под залог векселей.
2) Торговые - операции по вложению или привлечению денежных средств под векселя.
Торговые операции подразделяются на:
— активные:
а) покупка векселей;
— пассивные (рефинансирование кредитных и торговых активных, гарантийных и расчетных операций);
а) продажа приобретенных векселей.
3) Гарантийные - операции, сопровождающиеся взятием банка на себя обязательств платежа по векселям с условием откладывания, т. е. оплатить векселя при наступлении определенных обстоятельств и в обусловленный срок.
Гарантийные операции подразделяются на:
а) авалирование векселей;
б) выдачу гарантий на обеспечение оплаты векселей.
4) Расчетные.
Расчетные операции подразделяются на:
— операции по оформлению задолженности векселями:
а) акцептация переводных векселей банком, выданных на банк кредитором банка;
б) выдача простых векселей банком кредитору банка;
в) выдача банком переводных векселей на должника банка;
г) выдача банку простых векселей должником банка;
— операции по расчетам с использованием векселей:
а) вексельный платеж банка кредитору;
б) вексельный платеж должника банку.
5) Комиссионные и доверительные:
а) инкассирование векселей;
6) оплата векселей, в которых банк выступает особым плательщиком (домицилиатом);
в) хранение векселей (оригиналов, копий и экземпляров);
г) покупка, продажа и обмен векселей по поручению клиентов.
2. Банк проводит операции с векселями на основании соглашений с клиентом (другим банком).
Соглашения о кредитных, торговых и гарантийных операциях, а также инкассировании векселей и хранении, покупке, продаже и обмене векселей по поручению клиентов (других банков) должны быть заключены в письменной форме с учетом требований действующего законодательства.
Расчетные операции могут осуществляться без соглашений (договоров) на основании первичных документов (реестров, актов и т. п.).
Глава 2. Банки как субъекты операций
1. Выступать субъектами вексельного права, т. е. принимать на себя все права и обязанности, вытекающие из содержания векселя, имеют право банки, имеющие статус юридического лица.
2. Учреждения банка, не имеющие статуса юридического лица, могут получить от головного банка - юридического лица полномочия на осуществление всех или отдельных операций с векселями в порядке, установленном действующим законодательством,
Глава 3. Организационные принципы проведения операций
1. Банк самостоятельно принимает решение об организационном обеспечении проведения операций с векселями. Наряду с этим желательно наличие специализированного структурного подразделения банка (департамента, управления, отдела, сектора), к основным функциям которого относились бы:
а) координирование осуществления учреждениями банка операций с векселями;
б) контроль за соблюдением требований действующего законодательства и настоящего Положения при осуществлении банком операций с Векселями (совместно с подразделением, осуществляющим правовое обеспечение деятельности банка);
в) осуществление юридической и финансовой экспертизы векселей, направляемых в банк;
г) накопление, обработка и хранение информации о финансовом состоянии обязанных лиц по векселям, которые принадлежат банку на праве собственности или находятся в залоге;
д) контроль за сроками осуществления соответствующих действий по векселям (платеж, акцепт и т. п.);
е) составление, выдача и акцептация банком простых и переводных векселей.
2. Полный перечень функций порядок организации работы такого подразделения устанавливаются внутри банковским положением, утверждаемым Правлением банка.
Раздел 3. Общие правила проведения операций с векселями
Глава 1. Общие требования к банкам при проведении операций с векселями
1. Банк самостоятельно выбирает приоритеты в своей политике относительно проведения операций с векселями, а также:
— в определении сторон, с которыми банк считает возможным осуществлять операции;
— в определении плательщиков по векселям, с векселями которых банк считает возможным осуществлять операции.
2. При проведении операций с векселями банк берет на себя следующие виды рисков: кредитный, ликвидности, процентный, операционный. Банки могут включать в соглашения (договоры) условия, приводящие к уменьшению рисков.
3. При проведении кредитных, торговых, гарантийных и расчетных операций банк должен тщательно изучать финансовое состояние, кредите- и платежеспособность плательщиков по векселям и обязанных по векселям лиц, с которыми он заключает соглашения о проведении операций.
Глава 2. Общие правила документального оформления операций
1. Надпись, указание или оговорка на векселе, осуществленные банком, которые приводят к изменению прав собственности, владения, пользования или распоряжения векселем или же влияют на порядок и объем ответственности по векселю, должны быть подписаны банком.
Подпись на векселе от имени банка осуществляют руководитель и главный бухгалтер или лица, уполномоченные ими в порядке, установленном действующим законодательством. Эти подписи должны быть заверены печатью.
При подписании векселя на основании доверенности в векселе обязательно указывается, что он подписан на основании доверенности (при этом могут быть указаны дата ее составления и номер) от имени определенного банка - юридического лица.
2. Банк должен обеспечивать документальное оформление движения векселей, с которыми он осуществляет какие-либо операции, а именно:
1) составление и надлежащее оформление контрагентами по операциям с векселями (клиент банка и банк) первичных документов (реестров, расписок, уведомлений, поручений, заявок, актов и т. п.);
2) составление регистров аналитического учета (журналов, ведомостей, карточек и т. п.), которые могут вестись как в. бумажной, так и в электронной форме.
3. Независимо от того, переходит ли право собственности на вексели банку, прием и передача векселей осуществляются банком на основании соответствующих первичных документов, которые должны содержать реестр (опись) векселей.
При получении денежных средств по векселям отметка об этом (далее - расписка) осуществляется на самом векселе или на отдельном листе бумаги. Расписки также могут составляться при приеме или передаче векселей.
Уведомления составляются по мере необходимости и свидетельствуют об отдельных событиях, ходе выполнения операции или ее завершении.
Акты, как правило, составляются после полного или частичного выполнения операции и свидетельствуют о выполнении, невыполнении или ненадлежащем выполнении контрагентами своих обязательств или же возникновении в ходе выполнения соглашений (договоров) дебиторской и кредиторской задолженности.
Форма указанных в настоящем пункте документов устанавливается банком самостоятельно.
4. Лица, осуществляющие выдачу и передачу векселей, должны по требованию банка оформлять и представлять банку соответствующие сопроводительные первичные документы - реестры (предъявленных к учету, проданных, предъявленных в залог, к авалированию, в расчет и т. п.), поручения на инкассирование, поручения на хранение, заявки на покупку (продажу) и т. п.
Банк может требовать представления ему оригиналов или копий векселей для осуществления их экспертизы. В случае представления копий отметка об этом проставляется в первичном документе или предъявителю копий выдается соответствующая расписка.
В случае представления дополнительных документов и по требованию клиента ответственный работник банка предоставляет расписку об их получении. Если банк отказал в осуществлении операций с векселем, указанные документы возвращаются клиенту.
5. В случае если банк принял решение об осуществлении операций с представленными векселями и после оформления соответствующих первичных документов, регистрация движения векселей осуществляется в соответствующем учетном регистре.
Регистры аналитического учета предназначаются для ведения хронологических и систематических записей по операциям.
Хронологический учет предназначен для:
1) подробного описания каждого принятого и переданного векселя и выполненных относительно него действий;
2) разнесения данных на лицевые счета предъявителей и плательщиков по векселям для формирования синтетического учета;
3) проверки итогов счетов синтетического учета.
Для хронологического учета ведется журнал (журналы), который открывается ежегодно в разрезе операций. Остатки записей в журнале переносятся на следующий год (образец журнала представлен в приложении № 1).
Порядковый номер регистрации векселя по журналу хронологического учета проставляется в реестре векселей, представленном векселедержателем. Этот номер также может проставляться на лицевой стороне векселя в верхнем углу механическим (штемпелем) или рукописным способом с указанием вида операции, например:
"Учтенный № _ ", "Принятый в залог № _" и т. п. Кроме того, на иногородних векселях может проставляться надпись "Иногородний".
Аналитический учет предназначен для отражения состояния и движения задолженности по векселям в разрезе предъявителей (заемщиков - относительно кредитных операций) и/или плательщиков по векселям.
6. В целях защиты:
— прав по векселям, находящимся в собственности или в залоге банка;
— прав клиентов по векселям, находящимся во владении (пользовании, распоряжении) банка в связи с осуществлением соответствующих операций, банк должен контролировать соблюдение всех процедурных сроков, а именно: сроков предъявления к акцепту, платежу, протесту и т. п.
В этих целях может составляться специальная ведомость (по форме, устанавливаемой банком самостоятельно) срочных на каждый день векселей, относительно которых наступает срок совершения соответствующих действий.
Раздел 4. Порядок проведения кредитных операций с векселями
Глава 1. Общие правила проведения кредитных операций
1. Вексель может быть принят в учет или в залог только при следующих условиях:
1) на векселе есть подписи не менее двух лиц, а именно:
а) простые векселя - с подписями векселедателя и индоссаментом векселедержателя;
б) переводные векселя, выданные на другое лицо в пользу третьего лица, с подписями трассанта, акцептанта и индоссаментом ремитента (на таких векселях не может быть менее трех подписей);
в) переводные векселя, выданные на другое лицо в пользу трассанта, с подписями трассанта, акцептанта и индоссаментом трассанта;
г) переводные векселя, выданные трассантом на самого себя и в пользу третьего лица, с подписями трассанта (акцептанта) и индоссаментом ремитента;
д) переводные векселя, выданные в нескольких экземплярах, - при наличии: (1) хотя бы одного акцептованного экземпляра и (2) хотя бы одного надлежащим образом индоссированного экземпляра. В индоссированном экземпляре должны быть подписи трассанта и индоссамент ремитента (в векселях, выданных трассантом в свою пользу, - индоссамент трассанта);
2) вексель надлежащим образом индоссирован (на векселях, частично оплаченных до срока, должна быть соответствующая надпись).
2. Не рекомендуется принимать в учет и в залог;
1) векселя, имеющие перерыв в полных индоссаментах;
2) неакцептованные переводные векселя (независимо от количества экземпляров);
3) именные векселя;
4) опротестованные векселя.
3. С осторожностью следует подходить к учету и приему в залог:
1) векселей, на которых есть среди других передаточный индоссамент плательщика по векселю или индоссамент трассанта векселя (это может свидетельствовать, в частности, об отсрочке платежа);
2) векселей, имеющих безоборотный индоссамент предъявителя;
3) векселей, плательщиками по которым выступают лица сомнительной кредитоспособности (платежеспособности);
4) векселей от предъявителей, не имеющих текущего счета в банке;
5) векселей, плательщиками по которым выступают лица, против которых совершены протесты, а также векселей от предъявителей, против которых совершены протесты;
6) векселя, на которых не указан (нечетко указан или указан таким образом, что банк не может четко установить) адрес векселедателя (трассанта) и/или акцептанта.
4. Представленные к учету и в залог векселя должны проверяться с позиций их юридической действительности и финансовой надежности.
При проведении юридической экспертизы векселей (проверка векселей с формальной стороны) необходимо проверять:
1) наличие и правильность заполнения всех реквизитов векселя и непрерывность передаточных индоссаментов. Наличие перепорученных индоссаментов не влияет на непрерывность ряда передаточных индоссаментов;
2) соответствие реквизитов и текста векселя законодательству о вексельном обращении;
3) полномочия представителей, подписавших вексель от имени предъявителя, а также полномочия структурного подразделения юридического лица заключать договоры, связанные с обращением векселей (наличие соответствующей доверенности, Положения и т. п.);
4) подлинность подписей предъявителя.
Предъявитель по требованию банка должен предоставлять ему надлежащие доказательства, подтверждающие дееспособность и подлинность подписей векселедателей (трассантов) и акцептантов, а также основания для получения векселя предъявителем.
Целью проведения финансовой экспертизы векселя является установление возможности его оплаты в срок. Кроме проверки кредито- и платежеспособности предъявителя рекомендуется анализировать финансовое состояние плательщика, индоссантов, не снявших с себя ответственность безоборотной оговоркой, и авалистов. Для этого могут использоваться все возможности банка, в том числе услуги аудиторских, консалтинговых и рейтинговых организаций, а также информация тех банков, в которых обязанным по векселю лицам открыты текущие счета.
О причинах отказа в приеме векселей банк не обязан давать клиенту объяснение.
5. Если полученная после учета или приема векселя в залог информация о плательщике окажется неблагоприятной, или после приема векселей плательщик остановит платежи, или векселя плательщика будут опротестовываться, или же против него будет возбуждена дело о банкротстве, то банк может, если будет считать это целесообразным, предложить предъявителю или выкупить, или в недельный срок заменить вексель другим, благонадежным. Невыполнение такого предложения влечет за собой приостановку дальнейших учитываний, предоставления кредитов и приема в залог векселей от предъявителя до урегулирования долга по неблагонадежному векселю.
6. Векселя, не оплаченные в срок, должны быть опротестованы.
Однако в банке и без протеста сохраняется право:
— требования - по простым векселям, на которых все индоссаменты безоборотные;
— регресса - по следующим векселям:
1) по которым векселедатель, трассант или все индоссанты обусловили, что протест не будет требоваться путем оговорки "Оборот без расходов", "Без протеста" или другого равнозначного;
2) по которым плательщик по векселю объявлен банкротом, независимо от того, акцептовал ли вексель или нет, а также в случае объявления банкротом трассанта векселя, не подлежащего акцепту. В этом случае право требования сохраняется без протеста при наличии решения суда об объявлении банкротом;
3) относительно которых действие обстоятельств непреодолимой силы, в результате наступления которых банк не имел возможности своевременно предъявить вексель к платежу или протесту, длилось более тридцати дней после наступления срока платежа.
Переводные векселя во всех случаях должны опротестовываться, поскольку трассант не может снять с себя ответственность за платеж, но несет ответственность только при наличии протеста, если только он не оговорил, что протест не будет требоваться (абзац четвертый настоящего пункта).
Для опротестования векселя передаются нотариусу в сроки, установленные действующим законодательством.
Протест может быть совершен от имени банка без наименования местного учреждения банка.
В целях избежания каких-либо упущений в оформлении протеста банк при получении векселя от нотариуса вместе с актом о протесте должен обращать внимание на надлежащее оформление как самой надписи о протесте на векселе, так и акта о протесте, в частности на обязательное указание, против кого и от имени кого совершен протест.
Если в банк поступил платеж по векселю, переданному нотариусу для опротестования и еще не возвращенному банку, последний передает письмо нотариусу о возврате векселя банка без требования об оплате.
7. Если предъявитель или какое-либо из обязанных по векселю лиц является кредитором банка по другим однородным обязательствам, то вексель может быть оплачен в порядке зачисления путем выставления заявления о зачислении (статья 217 Гражданского кодекса УССР).
Если ни одно из обязанных по векселю лиц не является кредитором банка, то немедленно при получении опротестованного векселя банк должен начать принудительное взыскание долга. При этом банк может предварительно обратиться к обязанным по векселю лицам с письменным требованием об оплате векселя путем высыпания уведомления, установив для этого определенный срок.
8. Возмещение средств по приобретенному векселю банк может получить путем:
1) оплаты векселя плательщиком или другим обязанным по векселю лицом;
2) переучет учтенного векселя в другом банке;
3) продажи векселя;
4) зачисления для погашения собственных обязательств банка перед плательщиком или после опротестования перед другим обязанным по векселю лицом в порядке, установленном гражданским законодательством;
5) передачи другим лицам для расчета по собственным обязательствам банка до или после наступления срока платежа по векселю.
9. При досрочной оплате приобретенного векселя банк может возвратить плательщику определенную долю дисконта, который был удержан им при учете векселя. Эта сумма возвращается плательщику, как правило, только в том случае, если до срока осталось не менее 10 дней. Размер суммы возвращаемых средств устанавливается по соглашению сторон.
10. В случае оплаты векселей после срока платежа банк имеет право требовать от лица, которое платит по векселю, уплаты банку сверх полной суммы векселя процентов и пени, установленных законодательством, а также расходов на опротестование, высыпание уведомления и других расходов (если относительно их банком предъявлено требование), кроме случаев, когда банк при наступлении срока платежа не имел возможности своевременно предъявить векселя к платежу или же платеж не мог быть осуществлен плательщиком в срок в силу обстоятельств непреодолимой силы.
11. Банк может устанавливать собственные дополнительные требования относительно векселей, которые им учитываются и принимаются в залог (пункты 1 - 3 главы 1 раздела 4), и относительно проверки финансовой надежности векселей (.пункт 4 главы 1 раздела 4)..;
Глава 2. Учет и переучет векселей
1. Учет векселей является формой кредитования банком субъекта хозяйствования путем приобретения векселя до наступления срока платежа по ним со скидкой (дисконтом) за денежные средства в целях получения прибыли от погашения векселя в полной сумме.
Учитывая вексель, банк тем самым предоставляет векселедержателю-предъявителю срочный кредит. Как правило, могут быть учтены векселя, из текста которых есть возможность точно определить срок платежа, а именно: определенно-срочные (на определенную дату), дато- (в такое-то время от составления) и визо-векселя (в такое-то время от предъявления), причем на последних должна быть отметка о дате предъявления.
2. Лицо, имеющее желание предъявить векселя к учету, подает в банк заявление установленного банком образца. К такому заявлению по требованию банка могут прилагаться другие документы, которые, в частности, характеризуют его финансовое состояние, кредитоспособность, а также соглашения, на основании которых приобретались векселя, и т. п.
Решение относительно возможности приема в учет (отказа в учете) принимается уполномоченным органом банка или уполномоченным на это лицом.
Банкам рекомендуется устанавливать лимиты по учету векселей относительно каждого плательщика по векселю и/или предъявителя векселя.
3. Учет векселей банк осуществляет на основании заключенного с векселедержателем договора об учете.
Договор может заключаться на определенный срок (генеральное соглашение об учете) и/или учет определенных векселей (отдельный договор об учете).
4. Векселя представляются предъявителем к учету с реестром векселей, предъявленных к учету, форма которого устанавливается банком, по меньшей мере в двух экземплярах (образец формы реестра представлен в приложении № 2).
Векселя в реестрах, как правило, располагаются в порядке наступления сроков платежа, начиная с ближайшего.
Местные и иногородние векселя могут группироваться в отдельные реестры.
На самих векселях предъявитель обязан по требованию банка выполнить передаточный именной или бланковый индоссамент, даже если последний индоссамент бланковый или на предъявителя. Исключение допускается только относительно тех векселей, которые представлены для безоборотного учета (пункт 10 главы 2 раздела 4).
5. При приеме реестров банк проверяет соответствие данных предъявителя реквизитам векселя. Реестры с неправильными данными возвращаются на переоформление.
Если векселя приняты банком для рассмотрения, то предъявителю предоставляется расписка о получении векселей (в частности, она может проставляться на копии реестра) назначается ориентировочный срок кредитования или же день, когда он должен забрать неучтенные векселя.
6. Принятые банком векселя проверяются согласно требованиям пунктов 1-4 главы 1 раздела 4.
Векселя, не отвечающие требованиям указанных в предыдущем абзаце пунктов, и требованиям, установленным банком, вычеркиваются из реестров для возврата предъявителю.
Окончательное решение относительно учета конкретных векселей принимается банком (его уполномоченным органом или лицом) на основании проведенной юридической и финансовой экспертизы в соответствии с внутрибанковским порядком и доводится до сведения предъявителя.
7. После принятия банком положительного решения об учете всех или отдельных векселей устанавливается сумма дисконта и других удержаний с клиента по каждому векселю, а с клиентом заключается договор об учете.
Неучтенные векселя возвращаются представителю предъявителя под расписку.
8. Сумма, подлежащая удержанию в пользу банка как дисконт, рассчитывается на основании дисконтной ставки банка и может согласовываться с предъявителем.
Сумма дисконта и процентов (относительно векселей, в тексте которых предусмотрено начисление процентов на номинальную сумму векселя) удерживается наперед и исчисляется соответственно с номинальной суммы векселя и суммы процентов, начисленных на номинальную сумму векселя, исходя из числа дней, остающихся до срока платежа по каждому векселю, при этом и день учета, и день платежа берутся в расчет, Кроме дисконта по учтенным иногородним векселям могут удерживаться комиссия, дамно и порто. Порядок их определения изложен в пункте 17 главы 1 раздела 8,
Расчет суммы, надлежащей к уплате предъявителю векселя, может осуществляться по формуле
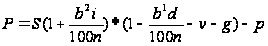
где Р - сумма, которая уплачивается предъявителю за учтенный вексель;
S - номинальная сумма, векселя;
i - процентная ставка, по которой начисляются проценты на номинальную сумму векселя;
d - дисконтная ставка, по которой рассчитываются дисконт и проценты, удерживаемые в пользу банка;
v - процентная ставка, по которой начисляется комиссия;
g - процентная ставка, по которой начисляется дамно;
р - сумма порто;
n - количество дней года;
b1 - количество дней от дня учета до дня платежа по векселю;
b2 - количество дней от дня, с которого начисляются проценты на номинальную сумму векселя, до дня платежа по векселю.
9. Кредит в форме учета векселей предоставляется путем:
— перечисления на текущий счет предъявителя в срок, установленный в договоре об учете;
оплаты кредиторской задолженности предъявителя при условии представления документов, подтверждающих наличие такой задолженности (акт сверки задолженности, договоры на поставку продукции, товарно-транспортные накладные и т, п.), В этом случае банк перечисляет средства на текущий счет соответствующего кредитора предъявителя в порядке, установленном действующий законодательством и нормативными документам НБУ.
Договор учета может быть заключен в пользу третьего лица (статья 160 Гражданского кодекса УССР), если кредиторская задолженность предъявителя такому лицу подтверждена документально. В таком случае банк по требованию этого лица перечисляет средства за учтенный вексель на его текущий счет.
10. К разновидностям учета относится безоборотный учет и учет с реверсом, которые отличаются от обычного учета порядком и объемом ответственности векселе держателя-предъявителя.
Безоборотное учет - разновидность учета, по которому предъявитель векселя выбывает из числа обязанных по векселю лиц, которое осуществляется путем совершения предъявителем в тексте индоссамента безоборотной оговорки (проставление безоборотного индоссамента) или путем передачи банку векселя предъявителем без совершения индоссамента, если последний} индоссамент бланковый, или на предъявителя.
Банкам рекомендуется использовать эту разновидность учета в случае учета краткосрочных векселей при безусловной уверенности в кредитоспособности плательщика по векселю и/или возможности переучесть (продать) вексель. Утрачивая подпись предъявителя, банк должен компенсировать дополнительный кредитный риск, поэтому при безоборотном учете, как правило, удерживается повышенный дисконт. Также банк может требовать от предъявителя вне вексельное поручительство третьего лица относительно выкупа векселя в случае его неоплаты в срок.
Учет с реверсом - разновидность учета, по которой предъявитель векселя дает банку вневексельное обязательство выкупить учтенные векселя до наступления срока их оплаты и/или при наступлении/ненаступлении определенных обстоятельств. С технической стороны учет векселей с реверсом подобно займу, обеспеченному векселями, и является операцией репо с условиями откладывания и/или отмены (статья 61 Гражданского кодекса УССР). От обычного учета эта разновидность учета отличается тем, что платеж по векселю выполняет не непосредственно обязанное по векселю лицо - плательщик, а предъявитель, подписывающий реверс и выкупающий вексель. Реверс - это письменное обязательство предъявителя выкупить векселя до наступления их срока и/или при наступлении (ненаступлении) определенных обстоятельств. С помощью реверса векселя отчуждаются и передаются банку временно.
Банкам рекомендуется использовать эту разновидность учета в случае учета долгосрочных векселей - при вероятности повышения процентных ставок на рынке и при сомнениях в кредитоспособности плательщика по, векселю и/или возможности переучесть (продать) вексель. Учет с реверсом осуществляется, как правило, при следующих условиях:
1) вексель торгового происхождения относительно надежности (кредитоспособности) надписывателей, в частности предъявителя, который выдает реверс, не, возникает сомнений;
2) дисконт с суммы векселя значительно превышает сумму сложных процентов за все время до срока платежа по векселю.
Безоборотное учет и учет с реверсом осуществляются в порядке, определенном в пунктах 3 - 9 главы 2 раздела 4, и с учетом особенностей, изложенных в настоящем пункте.
11. Переучет векселей осуществляется в порядке, определенном в пунктах 2-10 главы 2 раздела 4 настоящего Положения.
12. В целях избежания недоразумений при предъявлении банку векселей, по которым он не является обязанным лицом, и контроля банком ответственности по векселю договор о переучете должен содержать информацию о виде передаточного индоссамента на векселе (именной, бланковый или на предъявителя) и лице, которое его совершило.
Если банк при переучете векселя выполняет индоссамент, в договоре также желательно указать оговорки, совершенные в индоссаменте (безоборотная оговорка, по которой банк снимает с себя какую-либо ответственность по векселю; именная оговорка, по которой банк снимает с себя ответственность по векселю перед лицами, в пользу которых вексель будет после этого передан индоссатом, который учел его, и т. п.).
13. Обязательства банка, который переучел вексель, совершил индоссамент и не снял с себя ответственность безоборотной оговоркой, прекращается в случае оплаты векселя банком в порядке регресса.
Ответственность такого банка-индоссанта прекращается в случае:
1) оплаты векселя плательщиком;
2) оплаты векселя лицом, поставившим свою подпись раньше банка;
3) истечения срока исковой давности относительно банка.
Обязательство (ответственность) банка отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлении одного из указанных выше событий.
Глава 3. Кредиты под залог векселей
1. Предоставление банком кредитов под залог векселей осуществляется на общих принципах банковского кредитования.
Особенностью этого вида кредитования является порядок предоставления, хранения и реализации залога, которым являются векселя.
2. Прием векселей в залог банк осуществляет на основании заключенного с векселедержателем-заемщиком договора залога, в котором также устанавливается место хранения заложенных векселей.
Вексель на хранение может быть передан банку, государственному или частному нотариусу. Банку предоставляется право требовать, если это не касается другого банка, чтобы заложенные векселя хранились именно в банке.
Как правило, в залог должны приниматься векселя, срок платежа по которым является более отдаленным по времени, чем срок действия займа.
3. Векселя представляются предъявителем в залог с реестром векселей, предъявленных в залог, по меньшей мере в двух экземплярах (образец формы реестра представлен в приложении № 3).
Векселя в реестрах, как правило, располагаются в порядке наступления сроков платежа, начиная с ближайшего.
Местные и иногородние векселя могут группироваться в отдельные реестры.
На векселях предъявитель обязан выполнить залоговый или передаточный именной или бланковый индоссамент, даже если последний индоссамент бланковый или на предъявителя. Вид индоссамента устанавливается договором залога. Банку предоставляется право требовать, чтобы заемщик совершил именно передаточный индоссамент.
По залоговому индоссаменту банку передаются следующие права:
1) на предъявление к платежу и получению платежа по векселю;
2) на осуществление протеста в случае неоплаты или частичной оплаты векселя;
3) на обращение с иском о взыскании надлежащей суммы платежа к обязанным по векселю лицам.
4. При приеме реестров банк проверяет соответствие данных предъявителя и реквизитов векселей. Реестры с неправильными данными возвращаются на переоформление.
Если векселя приняты банком к рассмотрению, то предъявителю предоставляется расписка о получении векселей (например, на копии реестра) и назначается ориентировочный срок кредитования или день, когда он должен забрать не принятые в залог векселя.
5. Принятые банком векселя проверяются согласно требованиям пунктов 1 - 4 главы 1 раздела 4.
Векселя, не отвечающие требованиям указанных в предыдущем абзаце пунктов, и требованиям, установленным банком, вычеркиваются из реестров для возврата предъявителю.
Окончательное решение о приеме в залог конкретных векселей принимается банком (его уполномоченным органом или лицом) на основании проведенной юридической и финансовой экспертизы в соответствии с внутрибанковским порядком и доводится до сведения заемщика.
6. После принятия банком положительного решения о приеме в залог всех или отдельных векселей определяется оценочная стоимость каждого векселя и сумма предоставляемого кредита, а с заемщиком заключается договор залога.
Не принятые в залог векселя возвращаются представителю предъявителя под расписку.
7. Вексель может быть передан в залог согласно соответствующему договору путем:
1) осуществления залогового индоссамента и передачи его залогодержателю;
2) осуществления именного индоссамента в пользу залогодержателя или бланкового индоссамента и передачи векселя на хранение в депозит государственной нотариальной конторы, частному нотариусу или банку;
3) осуществления именного или бланкового индоссамента и передачи векселя залогодержателю;
4) простой передачи векселя на хранение в депозит государственной нотариальной конторы, частного нотариуса или банка без совершения в пользу залогодержателя какого-либо индоссамента;
5) простой передачи векселя на хранение залогодержателю без совершения в его пользу какого-либо индоссамента.
Место хранения заложенных векселей определяется в договоре залога в соответствии с требованиями действующего законодательства.
8. Договор предоставления кредита под залог векселей может содержать положения, касающиеся специфики залога, в частности следующие:
— право банка при необходимости обращать на погашение долга суммы, поступающие в оплату принятых в залог векселей;
— право банка разрешать заемщику по его инициативе
заменять одни векселя до срока их оплаты другими.
9. В случае надлежащего выполнения заемщиком своих обязательств относительно погашения кредита банк может возвращать векселя, переданные в залог, пропорционально сумме погашенной задолженности с учетом текущей оценочной стоимости векселей.
10. Банк может согласно договору залога получить от заемщика право перезалога и инкассирования заложенных векселей.
В случае получения банком платежа по векселю до наступления срока погашения задолженности по кредиту банк может зачислить сумму платежа как выполнение заемщиком его обязательства, если это предусмотрено соглашением сторон. Разница между суммой платежа по векселю и задолженностью заемщика, если таковая выявится, подлежит возврату последнему.
11. Обращение взыскания на заложенные векселя в случае ненадлежащего выполнения заемщиком своих обязательств по кредиту банк осуществляет в порядке, предусмотренном договором залога и действующим законодательством .
Если в качестве погашения задолженности заемщика к банку переходит право собственности на векселя, возмещение средств по приобретенным векселям осуществляется в порядке, предусмотренном пунктом 8 главы 1 раздела 4, а взыскание с солидарных должников производится с учетом Правил, установленных пунктами 7, 9, 10 главы 1 раздела 4.
Обращение банком взыскания на заложенные векселя может быть осуществлено путем:
1) предъявления векселя к платежу обязанному лицу, если вексель получен