Використання та облік вексельного обігу в Україні, його контроль, значения в діяльності підрпиємства
2) продажи, если вексель получен по передаточному индоссаменту.
12. Банки могут предоставлять надежным клиентам специальные кредиты сроком до востребования (онкольные кредиты) под залог векселей.
13. Передача приобретенных банком векселей в залог и векселей, относительно которых банк по специальным кредитам получил право их перезалога по своим обязательствам, в частности по полученным кредитам, осуществляется в порядке, изложенном в пунктах 2-11 настоящей главы.
Раздел 5. Порядок проведения торговых операций с векселями
Глава 1. Торговля векселями
1. Покупка и продажа векселей осуществляются на основании заключенного с продавцом (покупателем) договора о покупке (продаже) векселей в порядке, определенном действующим законодательством.
Договором определяются:
1) цена покупки (продажи) векселей;
2) срок и порядок осуществления расчета;
3) условия перехода права собственности на векселя и срок и порядок передачи векселей;
4) другое.
2. Требования, которые предъявляются к банкам при покупке векселей, следующие:
1) относительно обязательных требований к векселям имеет силу пункт 1 главы 1 раздела 4;
2) относительно векселей, которые не рекомендуется покупать, имеет силу пункт 2 главы 1 раздела 4;
3) относительно экспертизы векселей, то обязательна только юридическая экспертиза (как это предусмотрено пунктом 4 главы 1 раздела 4)
Банк может устанавливать собственные дополнительные требования относительно векселей, которые он покупает,
Что касается действий банка относительно купленных и не проданных до наступления срока платежа векселей, то следует руководствоваться пунктом 6 главы 1 раздела 4.
3. Цена векселя при покупке (продаже) устанавливается по договоренности сторон в процентах к полной сумме векселя.
4. Срок и порядок расчета, дата перехода прав собственности, срок и порядок передачи векселей устанавливаются договором по договоренности сторон с учетом требований гражданского законодательства.
5. Продавец может на векселе составить один из следующих передаточных индоссаментов: именной - в пользу покупателя, бланковый, или индоссамент на предъявителя, или же передать вексель без составления индоссамента, если последний индоссамент является бланковым, или на предъявителя.
Возмещение средств по купленному векселю производится согласно порядку, изложенному в пункте 8 главы 1 раздела 4, а взыскание с солидарных должников - в соответствии с пунктами 7, 9, 10 главы 1 раздела 4,
7. Покупка (продажа) векселей может производиться с учетом особенностей, присущих безоборотному учету и учету с реверсом, изложенных в пункте 10 Главы 2 раздела 4.
8. В целях избежания недоразумений при предъявлении банку векселей, по которым он не выступает обязанным лицом, и контроля банком ответственности по векселю договор о покупке (продаже) векселей должен содержать информацию о виде передаточного индоссамента на векселе (именной, бланковый или на предъявителя) и лице, которое его совершило.
Если банк при продаже векселя выполняет индоссамент, в договоре также желательно указать оговорки, совершенные в индоссаменте (безоборотные оговорки, по которым банк снимает с себя какую-либо ответственность по векселю; именные оговорки, по которым банк снимает с себя ответственность по векселю перед лицами, в пользу которых вексель был после этого передан индоссатом, который учел вексель, и т. п.).
9. Обязательство банка, который продал вексель, совершил индоссамент и не снял с себя ответственность безоборотной оговоркой, прекращается в случае оплаты векселя банком в порядке регресса,
Ответственность такого банка индоссанта прекращается в случае:
1) оплаты векселя плательщиком;
2) оплаты векселя лицом, поставившим свою подпись раньше банка;
3) истечения срока исковой давности относительно банка.
Обязательство (ответственность) банка отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлении одного из указанных выше событий.
Раздел 6. Порядок проведения гарантийных операций с векселями
Глава 1. Общие правила гарантирования оплаты векселей
1. Гарантирование оплаты векселей заключается в предоставлении банком обеспечения платежа по векселю за любого из обязанных по векселю лиц.
По своему содержанию предоставления гарантии в обеспечение оплаты векселей является операцией страхования риска неоплаты определенной суммы обязанным по векселю лицом.
2. Гарантирование оплаты векселей является формой кредитования банком субъекта хозяйствования и осуществляется на общих принципах банковского кредитования по поручению и за счет клиентов с учетом особенностей, изложенных в настоящем разделе.
Если из контекста не будет вытекать другое, в настоящем разделе "заемщик" - это лицо, за счет и по поручению которого банк согласился гарантировать оплату векселя.
3. Гарантия платежа по векселю может предоставляться путем:
1) авалирования векселя;
2) письменной гарантии в обеспечение оплаты векселя. Гарантия, обремененная другими условиями, кроме безусловности исполнения (платежа) и суммы, должна обеспечивать только действительное обязательство.
4. Каждое требование платежа по гарантированному банком векселю должно быть осуществлено в письменной форме и сопровождаться письменным заявлением (в собственно требовании или в одном или нескольких сопроводительных и указанных в требовании документах) о том, какое нарушение допустил плательщик или другое обязанное по векселю лицо.
Гарантия банка в обеспечение оплаты векселей, независимо от формы ее предоставления (пункт 3 главы 1 раздела 6), должна быть выполнена (оплачена) по первому требованию векселедержателя (после ее предъявления).
Глава 2. Авалирование векселей
1. Авалирование - это взятие банком на себя обязательства оплатить вексель полностью или частично за одного из обязанных по векселю лиц, если плательщик не оплатил вексель в срок или невозможно получить платеж по векселю в срок.
Авалируя вексель, банк предоставляет такому лицу срочный кредит или кредит до востребования (в зависимости от срока платежа по векселю). Как правило, могут быть авалированы векселя, в которых точно определен срок платежа, а именно: определенно-срочные, дато- и визо-векселя, причем на последних должна быть отметка о дате предъявления.
2. Аваль оформляется как надпись на векселе или алонже: "Считать авалем", "Как авалист за (название лица, за которое предоставлен аваль)", "Авалированный" или другой равнозначной формулы. Его подписывает банк.
В авале должно быть указано лицо, за которое он предоставлен. Если оно не указано, считается, что аваль предоставлен за векселедателя (трассанта). Для совершения аваля достаточно подписи авалиста на лицевой стороне векселя, если только эта подпись не поставлена векселедателем (трассантом) или акцептантом.
Аваль может быть предоставлен в любое время: при составлении, выдаче и на любом последующем этапе обращения векселя.
3. Авалист берет на себя такую же ответственность, как и лицо, обязательства которого он обеспечил. Аваль не утрачивает своей силы вследствие недействительности обязательства, которое он обеспечил (в частности, в результате подделки подписи обязанного лица, за которое предоставлен аваль, его недееспособности, неплатежеспособности и т. п.), кроме случая дефекта формы самого векселя.
4. Лицо, желающее предъявить векселя к авалированию, подает в банк заявление установленного им образца. К такому заявлению по требованию банка могут прилагаться другие документы, которые, в частности, характеризуют его финансовое состояние, кредитоспособность, а также соглашения, на основании которых приобретались векселя, и т. п.
Решение банка относительно авалирования векселей (отказы в авалировании) принимается уполномоченным органом банка или уполномоченным лицом.
Банкам рекомендуется устанавливать лимиты по авалированию векселей по каждому плательщику по векселю и предъявителю векселя.
5. Авалирование векселей банк осуществляет на основании заключенного с заемщиком договора об авалировании.
Договор может заключаться на определенный срок (генеральное соглашение об авалировании) и/или авалирование определенных векселей (отдельный договор об авалировании).
6. Векселя представляются для авалирования предъявителем - заемщиком или другим лицом (векселедержателем) вместе с реестром векселей, предъявленных для авалирования, по меньшей мере в двух экземплярах (образец формы реестра представлен в приложении № 4). Банк может требовать, чтобы векселя представлялись для авалирования именно заемщиком.
Векселя в реестрах, как правило, располагаются в порядке наступления сроков платежа, начиная с ближайшего.
7. При приеме реестров банк проверяет соответствие данных предъявителя и реквизитов векселей. Реестры с неправильными данными возвращаются на переоформление.
Если векселя приняты банком к рассмотрению, то предъявителю предоставляется расписка о получении векселей (в частности, она может предоставляться на копии реестра) и назначается день, когда он должен явиться за векселями.
8. Принятые банком векселя проверяются согласно требованиям пунктов 1-4 главы 1 раздела 4, причем вместо "предъявитель" (в соответствующем падеже) следует читать "заемщик" (в соответствующем падеже).
Векселя, не отвечающие требованиям указанных в предыдущем абзаце пунктов и требованиям, установленным банком, вычеркиваются из реестров для возврата заемщику.
Окончательное решение относительно авалирования конкретных векселей принимается банком (его уполномоченным органом или лицом) на основании проведенной юридической и финансовой экспертизы в соответствии с внутрибанковским порядком и доводится до сведения предъявителя.
9. После принятия банком положительного решения об авалировании всех или отдельных векселей на каждом реестре рассчитывается сумма начислений, которые должен оплатить заемщик, а с последним заключается договор об авалировании, если он до этого еще не был заключен.
Авалированные и неавалированные векселя возвращаются представителю предъявителя под расписку на реестрах.
10. Сумма, подлежащая начислению в пользу банка как плата за предоставление авального кредита, рассчитывается на основании процентной ставки банка и может согласовываться с заемщиком.
Порядок начисления и уплаты процентов осуществляется согласно условиям договора об авалировании.
Кроме процентов, по иногородним авалированным векселям могут, удерживаться комиссия, дамно и порто. Порядок их определения изложен в пункте 17 главы 1 раздела 8.
Также банк может удерживать с заемщика комиссию за обязательство предоставить авальный кредит. Такая комиссия, как правило, рассчитывается в процентном отношении к сумме, на которую банк обязался обеспечить платеж по векселю, за период действия такого обязательства и независимо от того, использовал заемщик право на получение аваля или нет.
Если иное не предусмотрено договором, банк вправе начислять комиссию за обязательства предоставить кредит в течение срока со дня передачи авалированных векселей клиенту до момента их оплаты банком-авалистом, В этом случае сумма процентов за пользование авальным кредитом начисляется банком в течение срока, установленного в соглашении сторон, начиная со дня оплаты векселя.
Расчет общей суммы вознаграждений банка за авалированный вексель может осуществляться по формуле
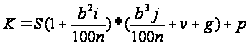 ,
где К - общая сумма вознаграждения банка за предоставление авального кредита;
S - номинальная сумма векселя;
і - процентная ставка, по которой начисляются проценты на номинальную сумму векселя;
j - процентная ставка, по которой начисляются проценты за авальный кредит;
v - процентная ставка, по которой начисляется комиссия;
g - процентная ставка, по которой начисляется дамно;
р - сумма порто;
n - количество дней года;
b2 - количество дней со дня, с которого начисляются проценты на номинальную сумму векселя, до дня платежа по векселю;
b3 - количество дней со дня авалирования до дня истечения срока кредита по векселю.
11. Векселедержатель может обратиться с требованием о платеже по векселю в банк-авалист в следующих случаях:
1) при наступлении срока платежа, если вексель не был оплачен или был оплачен частично;
2) до наступления срока платежа:
а) если имел место полный или частичный отказ осуществить акцепт;
б) в случае банкротства (неплатежеспособности) трассата, независимо от того, осуществил он акцепт или нет, или в случае прекращения им платежей, даже если это обстоятельство не было установлено судом, или в случае безрезультатного обращения взыскания на его имущество;
в) в случае банкротства (неплатежеспособности) трассанта по векселю, не подлежащему акцепту.
12. Банк обязан оплачивать вексель только в той сумме, на которую он дал аваль. Также банк может уплатить векселедержателю проценты и пеню на полную сумму векселя, расходы на опротестование, высыпание уведомлений и другие расходы, если требование и таковых предъявлено банку векселедержателем илЙ^адпи-сывателем, оплатившим вексель в порядке ре^УЬсса.
Банк не обязан возмещать векселедержателю (над-писывателю) расходы на опротестование, если векселедатель (трассант) или же он сам сняли с себя ответственность за такие расходы (в частности, оговорками, "Оборот без расходов", "Без протеста" или другими'! равнозначными). :
13. Банк обязан платить по авалированному им век- i селю в следующих случаях:
1) если имел место отказ от платежа или акцепта, - против предъявления опротестованного в неплатеже или неакцепте векселя;
2) если трассат прекратил платежи, независимо от того, осуществил он акцепт или нет, или в случае безрезультатного обращения взыскания на его имущество, - против предъявления опротестованного векселя;
3) в случае объявления трассата банкротом, независимо от того, осуществил он акцепт или нет, или в случае объявления банкротом (неплатежеспособным) трассанта по векселю, не подлежащему акцепту, - против решения суда об объявлении банкротом.
В случаях если аваль предоставлен за акцептанта или трассанта векселя, который не подлежит акцепту (в случае отказа от платежа трассатом), или векселедателя простого векселя, для обращения требования к банку-авалисту осуществление протеста не обязательно. Банк может требовать от векселедержателя надлежащих доказательств того, что он обращался с требованием о платеже или акцепте, но в платеже или акцепте было отказано.
Если с требованием о платеже в банк обращается не последний векселедержатель, а надписыватель, который приобрел вексель по регрессу, то в этом случае банк отвечает только перед тем из надписывателей, который поставил свою подпись после заемщика.
14. Обязательство банка как авалиста прекращается в случае оплаты им векселя.
Ответственность банка как авалиста прекращается в случае:
1) оплаты векселя плательщиком;
2) оплаты векселя лицом, поставившим свою подпись раньше заемщика;
3) истечения срока исковой давности против банка-авалиста.
Обязательство банка отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлении одного из вышеуказанных событий. В частности, считается, что банк знает о:
— оплате векселя плательщиком - если банк получил соответствующее уведомление от плательщика, или заемщика, или их правопреемников или распорядителей имущества;
— оплате векселя лицом, поставившим свою подпись раньше заемщика - если он получил соответствующее уведомление от такого лица, его правопреемника или распорядителя имущества.
15. Средства по авалированному и принятому банком к оплате векселю своевременно перечисляются банком на текущий счет векселедержателя или надписывателя, который оплатил вексель в порядке регресса.
Лицо, получившее платеж, должно предоставить банку об этом расписку. Банк может требовать, чтобы такая расписка была совершена на самом векселе.
18. После оплаты векселя банк-авалист приобретает право регрессного требования против лица, за которое он предоставил аваль, а также против всех обязанных перед этим лицом лиц как солидарных должников.
17. Возмещение средств по авалированному и оплаченному Векселю банк может получить в порядке, изложенном в пункте 8 главы 1 раздела 4, а взыскание с солидарных должников производится в порядке, установленном пунктами 7, 9, 10 главы 1 раздела 4.
Глава 3. Выдача гарантий на обеспечение оплаты векселей
1. Гарантия на обеспечение оплаты векселей должна быть составлена в письменной форме четко и точно.
Все гарантии считаются безотзывными, если не указано другое.
Если из контекста не будет вытекать другое, далее в тексте этой главы под "гарантией платежа по векселю" считается безотзывное обязательство платежа по векселю со сроком по предъявлении требования. Платеж должен быть выполнен против предъявления письменного требования платежа и, возможно, других документов в соответствии с условиями гарантии и действующим законодательством.
2. Объем и порядок ответственности банка по гарантии определяется законодательством того места, где предоставлены гарантии, и по содержанию самой гарантии.
Для того чтобы обязательство по гарантии регулировалось нормами законодательства о вексельном обращении, достаточно, чтобы в ней были следующие реквизиты:
1) полное наименование банка-гаранта;
2) безусловное обязательство банка-гаранта о выплате гарантийной суммы;
3) сумма гарантии;
4) место выдачи гарантии.
Вопрос соответствия гарантии с указанными выше реквизитами вексельному или гражданскому праву остается вне сферы регулирования настоящего Положения.
Кроме того, гарантия платежа по векселю, если она обременена другими обстоятельствами и условиями, кроме безусловности и суммы, в частности условиями о невыполнении обязательств относительно соглашения, может иметь следующие реквизиты:
1) полное наименование заемщика (лица, от имени которого выдается гарантия);
2) полное наименование бенефициара - лица, в пользу которого выдана гарантия;
3) ссылка на соглашение, на основании которого выдана гарантия;
4) срок платежа и/или событие, которое обусловливает срок платежа;
5) условия предъявления требования платежа;
6) возможное урегулирование сокращения гарантийной суммы;
7) оговорка о расходах.
Гарантия с вышеуказанными реквизитами регулируется нормами гражданского права.
Вопрос о том, при каких обстоятельствах и на каких условиях банк должен выполнять гарантию, а также срок и условия ее погашения и право банка на регресс определяются содержанием гарантии и действующим законодательством.
3. При выдаче и выполнении (оплате) гарантии банки должны соблюдать требования, предусмотренные пунктами 4 - 10, 15 главы 2 раздела 6, а также правила пункта 13 главы 2 раздела б (абзацы 1 - 4), если это предусмотрено условиями гарантии, причем вместо слов "аваль", "авалирование", "авалист" и т. п. в соответствующем падеже следует читать "гарантия", "гарантирование", "гарант" и т.п., в соответствующем падеже.
Обязательство (ответственность) банка-гаранта отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлении одного из указанных в пункте 14 главы 2 раздела 6 (абзацы 1 - 3 и 5 - 7) событий.
4. Возмещение средств по выполненной гарантии банк может получить согласно порядку, изложенному в пунктах 8-10 главы 1 раздела 4, а также наложением' взыскания на заемщика в порядке, установленном договором с заемщиком и действующим законодательством.
5. Право бенефициара использовать гарантию не подлежит, как правило, передаче, если в гарантии или в изменениях к ней четко не указано иное.
6. Сумма, подлежащая уплате по гарантии, уменьшается каждый раз на сумму, выплаченную банком-гарантом, при предъявлении соответствующего требования. Как только сумма выплаты и/или уменьшения достигнет максимальной суммы, подлежащей уплате по гарантии, то независимо от возврата гарантии и изменений в нее действие гарантии прекращается.
7. Если гарантия использована путем платежа, истечения ее срока, погашения обязательства или иным образом, то бенефициар не сохраняет прав по гарантии из-за того, что он держит ее или изменения в нее у себя.
8. Все взаимоотношения сторон, участвующих в выдаче, передаче и использовании гарантии, в части, не предусмотренной настоящим Положением, регулируются действующим законодательством.
Раздел 7. Порядок проведения расчетных операций с векселями
Глава 1. Оформление задолженности векселями
1. Оформление задолженности векселями между банком и другим лицом (должником или кредитором банка) состоит в замене одних обязательств другими - вексельными.
Долг может быть оформлен векселями как полностью, так и частично.
По соглашению сторон на номинальную сумму векселя могут начисляться проценты согласно требованиям законодательства о вексельном обращении.
2. К операциям по оформлению векселями кредиторской задолженности банка относятся:
1) акцептация переводных векселей банком, выданных на банк кредитором банка;
2) выдача простых векселей банком кредитору банка. К операциям по оформлению векселями дебиторской задолженности перед банком относятся:
1) выдача банком переводных векселей на должника банка и акцептация векселей должником;
2) выдача должником банка простых векселей в пользу банка.
3. Акцепт переводного векселя оформляется как надпись на векселе, в частности "Акцептованный", "Принятый в платеж" или другого равнозначного. Достаточным для акцепта является одна только подпись трассата на лицевой стороне векселя. Акцепт приобретает силу после передачи векселя или после уведомления об акцепте, сделанном трассатом в письменной форме векселедержателю или одному из надписывателей векселя. В последнем случае трассат отвечает согласно условиям своего акцепта только перед тем лицом(ами), которому(ым) он выслал или вручил такое уведомление.
Если тратта подлежит оплате в определенный срок после предъявления и акцептант не указывает дату акцепта, векселедержатель может осуществить протест в недатировании акцепта. В таком случае дата протеста будет считаться датой предъявления к акцепту. При отсутствии протеста недатированный акцепт считается по отношению к акцептанту совершенным в последний день срока, предусмотренного для предъявления к акцепту;
Если предложенный трассатом акцепт каким-либо образом изменяет условия тратты, векселедержатель может отклонить такой акцепт и рассматривать тратту как неакцептованную. В этом случае трассат имеет право аннулировать свой акцепт. Если векселедержатель соглашается с акцептом, который изменяет условия тратты, любой надписыватель, который прямо не дал на это согласия, освобождается от ответственности.
Условия тратты не считаются измененными акцептом, который предусматривает оплату по указанному акцептантом адресу по месту нахождения акцептанта или в указанном акцептантом другом месте платежа по адресу особого плательщика, если только трассант не указал, что тратта подлежит оплате только в данном месте;
4. По выданным простым векселям векселедателем указывается сам должник - юридическое лицо.
По выданным переводным векселям трассантом указывается сам кредитор - юридическое лицо (в этом случае вексель может быть выдан в пользу самого трассанта).
5. Подпись на векселе осуществляется в соответствии с требованиями пункта 1 главы 2 раздела 3.
6 Прием или передача банком оформленных векселей осуществляется с использованием реестров. Составление и содержание других документов, необходимых сторонам для оформления задолженности векселями, остается вне сферы применения настоящего Положения.
7. Регистрация выданных банком простых и переводных векселей и акцептованных тратт осуществляется в соответствующем журнале.
8. Если соглашением сторон не установлено иное, при передаче должником кредитору векселя по обязательству, на основании которого выдан вексель, наступают следующие правовые последствия: обязательство прекращается, если должник является векселедателем простого векселя или акцептантом тратты, а кредитор - первым векселедержателем простого векселя или трассантом акцептованной тратты, и если нет права регресса против должника относительно обязательства, на основании которого выдан вексель.
Если в платеже отказано, иск может быть заявлен только по векселю.
О. Обязательство банка по векселю как трассанта, акцептанта или векселедателя простого векселя прекращается в случае оплаты векселя банком.
Ответственность банка-трассанта прекращается в случае:
1) оплаты векселя акцептантом;
2) истечения срока исковой давности против банка. Ответственность банка - акцептанта или векселедателя простого векселя прекращается в случае истечения срока исковой давности против банка.
Обязательство (ответственность) банка отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлений одного из указанных событий.
10. В отношениях между должником и его непосредственным кредитором или правопреемником последнего условия векселя (текст и реквизиты векселя) могут быть изменены или дополнены каким-либо другим письменным соглашением сторон, заключенным как часть того же соглашения, за исключением того, что права законного векселедержателя не нарушаются никаким ограничениями, вытекающими из отдельного письменного соглашения, если он не был информирован об этом ограничении при получении векселя.
11. Возмещение средств по оформленному в пользу банка векселю банк может получить в порядке, изложенном в пункте 8 главы .1 раздела 4, а взыскание с солидарных должников производится с учетом правил, установленных пунктами 7, 9, 10 главы 1 раздела 4.
Глава 2. Расчеты с использованием векселей
1. К операциям по расчету векселями относительно погашения кредиторской задолженности банка относятся вексельные платежи в пользу кредитора. Их содержание заключается в том, что кредитор банка соглашается принять от банка-должника выполнение другого (вексельного) обязательства от плательщика по векселю. Прием вексельного обязательства происходит путем передачи векселя, приобретенного банком-должником, кредитору банка.
К операциям по расчетам векселями по погашению дебиторской задолженности перед, банком относятся вексельные платежи должником в пользу банка. Их содержание заключается в том, что банк-кредитор соглашается принять от клиента-должника выполнение другого (вексельного) обязательства от плательщика по векселю. Прием вексельного обязательства происходит путем передачи векселя, приобретенного клиентом-должником, банку-кредитору.
Долг может быть погашен векселями как полностью, так и частично.
2. При погашении кредиторской задолженности банк передает приобретенные им векселя с учетом правил, изложенных в пункте 12 главы 2 раздела 4, причем вместо "договор о переучете" в соответствующем падеже следует читать "соглашение о вексельном платеже" в соответствующем падеже.
При погашении дебиторской задолженности перед банком:
1) если векселя приобретаются банком в целях содержания в портфеле до срока платежа, требования к векселям, порядку их приема и учета устанавливаются такие же, что и для учтенных векселей (глава 2 раздела 4);
2) если векселя приобретаются банком в целях содержания в портфеле для перепродажи или вексельного платежа, требования к векселям, порядку их приема и учета устанавливаются такие же, что и для купленных векселей (раздел 5).
3. Прием или передача банком векселей при проведении вексельных платежей осуществляется с использованием реестров. Составление и содержание других документов, необходимых сторонам, остается вне сферы применения настоящего Положения.
4. Обязательство банка, который передал вексель для расчета, совершил индоссамент и не сложил с себя ответственность безоборотной оговоркой, прекращается в случае оплаты векселя банком в порядке регресса.
Ответственность такого банка-индоссанта прекращается в случае:
1) оплаты векселя плательщиком;
2) оплаты векселя лицом, которое поставило свою подпись раньше банка;
3) истечения срока исковой давности против банка. Обязательство (ответственность) банка отражается в бухгалтерском учете до того времени, когда банк узнал (как это предусмотрено пунктом 5 главы 2 раздела 1) о наступлении одного из указанных событий.
5. Возмещение средств по приобретенному в порядке расчета векселю банк может получить в порядке, изложенном в пункте 8 главы 1 раздела 4, а взыскание с солидарных должников производится с учетом правил, установленных пунктами 7, 9, 10 главы 1 раздела 4.
Раздел 8. Порядок проведения комиссионных и доверительных операций с векселями
Глава 1. Инкассирование векселей
'1. Инкассирование векселей вместе с сопроводительными коммерческими документами (счетами, транспортными документами, товарораспорядительными документами или другими подобными документами), состоит в осуществлении банком по поручению комитента (векселедержателя) операций с векселями и сопроводительными коммерческими документами (если таковые имеются) на основании полученных от комитента инструкций в целях:
а) получения платежа и/или акцепта по векселям или
б) передачи векселей и коммерческих документов против платежа и/или акцепта или
в) передачи векселей и коммерческих документов на других условиях.
Если из контекста не вытекает иное, далее по тексту настоящей части:
а) под "банком" подразумевается любой банк или учреждение банка, участвующий в инкассировании;
б) под "документами" подразумеваются векселя и сопроводительные коммерческие документы (в случае их наличия);
в) "предъявление" включает требование или предложение банка, предъявляемое плательщику, о передаче оригинала, экземпляра векселя, выдаче или повторной выдаче векселя и т. п. против документов принципала.
Документы, подлежащие оплате через банк, сами по себе не дают права этому банку на оплату документа. Указание в документе о том, что он подлежит оплате через тот или иной банк, или другое равнозначное указание означает, что данный банк является инкассирующим банком, через который документ должен быть предъявлен к оплате.
2. Инкассирование векселей и сопроводительных коммерческих документов осуществляется по двум видам:
1) чистое инкассо - инкассирование векселей без сопроводительных коммерческих документов;
2) документарное инкассо - инкассирование векселей с сопроводительными коммерческими документами. Сторонами в операции инкассирования выступают:
1) принципал (комитент, клиент) - лицо, которое поручает банку операцию инкассирования;
2) банк-ремитент - банк, которому принципал поручил операцию инкассирования;
3) инкассирующий банк - любой банк, кроме банка-ремитента, который участвует в операции инкассирования;
4) предъявляющий банк - инкассирующий банк, который осуществляет предъявление векселей и коммерческих документов плательщику;
5) плательщик - лицо, которому должно быть сделано предъявление векселей и коммерческих документов согласно поручению на инкассирование.
3. Чистое и документарное инкассо векселей банк осуществляет на основании заключенного с векселедержателем договора об инкассировании.
Договор может заключаться на определенный срок и/или инкассирование определенных векселей и сопроводительных коммерческих документов.
Договор может предусматривать:
1) прием простых и переводных векселей для предъявления плательщикам при наступлении по ним срока платежа для получения платежа и совершения по ним протеста - в случае неплатежа или частичного платежа;
2) прием переводных векселей для предъявления к акцепту и простых векселей сроком в такое-то время от предъявления для проставления даты предъявления и осуществления по ним протеста - в случае неакцепта, частичного акцепта, условного акцепта или недатированного акцепта;
3) прием опротестованных векселей для их предъявления к платежу указанным в поручениях на инкассирование лицам (за исключением судебного порядка);
4) прием копии векселя для затребования оригинала векселя, который находится у хранителя;
5) прием экземпляра переводного векселя для затребования другого (акцептированного) экземпляра, который находится у хранителя;
6) прием векселей для их передачи указанным в поручениях на инкассирование лицам на определенных поручениями на инкассирование условиях;
7) совершение других действий с векселями и коммерческими документами, в соответствии с изложенными в поручениях на инкассирование инструкций, в целях:
а) передачи коммерческих документов плательщику против платежа по векселю;
б) передачи коммерческих документов плательщику против акцепта по векселю;
в) передачи коммерческих документов плательщику против платежа по векселю с предыдущим акцептом векселя;
г) передачи коммерческих документов плательщику на других условиях;
8) выполнения всех других действий, связанных с инкассированием векселей и коммерческих документов и защитой прав принципала.
4. Все документы, которые передаются банку для инкассирования, должны сопровождаться поручением на инкассирование, в котором должны быть точные и полные инструкции принципала. Банкам разрешается действовать только в соответствии с такими поручениями. Поручение на инкассирование должно иметь реестр или опись векселей (образец формы поручения на инкассирование представлен в приложении № 7).
Банки не обязаны изучать сами документы, которые инкассируются, чтобы найти в них необходимые инструкции. Однако, проверяя документы, банки должны убедиться в том, что полученные документы по внешним признакам соответствуют указанным в поручении на инкассирование.
Если в инкассовых инструкциях нет других указаний, банк не должен принимать во внимание инструкции, полученные от какой-либо другой стороны (другого банка), кроме той стороны (банка), от которой он получил поручение на инкассирование.
5. Осуществляя инкассирование, банк не берет на себя никакой ответственности за форму, полноту, точность, подлинность, подделку, юридическое значение любых документов, так же как и за общие и/или отдельные условия, имеющиеся в документах, а также не несет никакой ответственности за соответствие данных, указанных в поручении на