Учет, аудит и анализ доходов и расходов обычной деятельности (по видам деятельности)
На административные расходы на предприятии ТОО "Карагандинский машиностроительный завод им.Пархоменко" составляется смета, исходя из установленных норм и нормативов. В основном административные расходы фиксируются только при наличии оправдательных документов: счета, чеки магазинов.
Административные расходы в бухгалтерии предприятия отражаются в соответствии с Типовым планом счетов на счете 7210 "Административные расходы". Данный счет является активным и предназначен для обобщения информации об управленческих и хозяйственных расходах, не связанных напрямую с производственным процессом.
Расходы на счете 7210 целесообразно учитывать по направлениям затрат. При необходимости определения рентабельности отдельных видов продукции (работ, услуг) с учетом общих и административных расходов последние, как правило, распределяют между отдельными видами продукции (работ, услуг) пропорционально сумме основной заработной платы производственных рабочих (без доплат по прогрессивно-премиальным системам) и расходов на содержание и эксплуатацию оборудования.
Общие и административные расходы, учтенные на счете 7210 в конце отчетного периода, списываются с кредита этого счета в дебет счета 5610 "Итоговая прибыль (итоговый убыток)". После списания административных расходов на счет итогового дохода, счет 7210 "Административные расходы" закрывается.
К расходам на финансирование относят расходы по вознаграждениям, оплату процентов по кредитам банков, по кредитам поставщиков, по финансированной аренде имущества и другие расходы.
Для учета расходов по процентам предназначен подраздел 7300 "Расходы на финансирование", включающая в себя следующие счета:
- счет 7310 "Расходы по вознаграждениям";
- счет 7320 "Расходы на выплату процентов по финансовой аренде";
- счет 7330 "Расходы от изменения справедливой стоимости финансовых инструментов";
- счет 7340 "Прочие расходы на финансирование".
При начислении всех видов расходов на финансирование дебетуют соответствующие счета подраздела 7300 "Расходы на финансирование " и кредитуют счет 3380 "Краткосрочные вознаграждения к выплате".
Оплата всех видов расходов на финансирование отражается по дебету счета 3380 "Краткосрочные вознаграждения к выплате" и кредиту счетов:
- 1050 "Денежные средства на сберегательных счетах" - при оплате процентов со сберегательных валютных счетов;
- 1030 " Денежные средства на текущих банковских счетах " - при оплате процентов с текущего банковского счета;
- 1010 " Денежные средства в кассе" - при оплате процентов наличными деньгами.
Аналитический учет расходов на финансирование по счетам 7310-7340 достаточно вести только в разрезе кредитных договоров без открытия дополнительных субсчетов. Если нет необходимости в получении информации о расходах на финансирование по каждому кредитному договору в отдельности, то по счету 7310 "Расходы по вознаграждениям" можно не вести аналитический учет.
Расходы периода списываются на уменьшение итогового дохода предприятия в том отчетном периоде, в котором они произведены и не переносятся на следующие периоды. Перечисленные выше суммы расходов периода переносятся из первичных документов в журнал – ордер 14 (Приложение Д).
В бухгалтерии ТОО "Карагандинский машиностроительный завод имени Пархоменко" расходы периода отражаются следующим образом (Таблица 5).
Таблица 5 - Корреспонденция счетов по учету расходов периода на предприятии ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 года
| № пп | Дата операций | Содержание операций | Сумма, тенге | Корреспонденция счетов | |
| Дт | Кт | ||||
| 1 | 17.01 | Оплачен счет подрядчиков | 9500 | 7110 | 3310 |
| 2 | 17.01 | На сумму налога на добавленную стоимость, 13% | 1235 | 1420 | 3310 |
| 3 | 22.01 | Оказаны аудиторские услуги | 80000 | 7210 | 3310 |
| 4 | 22.01 | На сумму налога на добавленную стоимость, 13% | 10400 | 3130 | 3310 |
| 5 | 23.01 | Начислены проценты за кредит | 32000 | 7320 | 3380 |
| 6 | 29.01 | Начислена заработная плата работникам, связанным с реализацией товаров | 21000 | 7110 | 3350 |
| 7 | 29.01 | Начислена заработная плата административно-управленческому персоналу | 8078 | 7210 | 3350 |
| 8 | 29.01 | Начислен социальный налог на зара-ботную плату работников, связанных с реализацией продукции | 315 | 7110 | 3150 |
Налоговый учет расходов периода в ТОО "Карагандинский машиностроительный завод им.Пархоменко" ведется на основании данных бухгалтерского учета и в соответствии с Налоговым кодексом Республики Казахстан.
Основным вопросом ведения налогового учета является методика и порядок составления "Декларации о совокупном годовом доходе юридического лица и произведенных вычетах", где одним из наиболее важных вопросов является правильное отнесение на вычет, либо не отнесение на вычет расходов периода.
В соответствии нормами и положениями с налогового кодекса Республики Казахстан расходы периода, исходя из их экономического содержания, в целях налогообложения дифференцируются на три группы:
1. Расходы периода, связанные с получением совокупного годового дохода юридического лица, относимые на вычет при определении налогооблагаемого дохода.
2. Расходы периода, не относимые на вычет при определении налогооблагаемого дохода.
3. Расходы периода, относимые на вычет, в пределах норм при определении налогооблагаемого дохода.
По налоговому законодательству некоторые расходы, учтенные на счете 7210 "Административные расходы", не подлежат вычету при определении налогооблагаемого дохода, в частности:
- расходы, не связанные с получением дохода; штрафы и пени, подлежащие внесению (внесенные) в государственный бюджет;
- стоимость переданного имущества, выполненных работ, оказанных услуг налогоплательщиком на безвозмездной основе;
- потери, понесенные естественными монополистами сверх норм, установленных законодательством Республики Казахстан;
- суточные, выплачиваемые за время нахождения в командировке сверх норм, установленных Правительством Республики Казахстан;
- расходы на организацию банкетов, досуга, развлечений или отдыха; представительские расходы сверх норм, установленных Правительством Республики Казахстан;
- другие расходы сверх установленных норм. Их целесообразно учитывать на отдельном субсчете счета 7210 "Административные расходы".
Как уже было отмечено выше, кроме основного вида деятельности ТОО "Карагандинский машиностроительный завод им.Пархоменко" занимается реализацией внеоборотных активов (основных средств). Так как на предприятии ТОО "Карагандинский машиностроительный завод им.Пархоменко" были реализованы основные средства, в результате реализации основных средств были понесены расходы по выбытию активов, которые в учете классифицируются как прочие расходы и учитываются в подразделе 7400 "Прочие расходы" раздела 7 "Расходы", который предназначен для учета прочих непроизводственных расходов, возникающих независимо от процесса обычной деятельности.
В январе 2008 года предприятием реализовано основное средство – винтовой пресс на отпускную стоимость основного средства 324728 тенге (НДС в том числе). При реализации основных средств были составлены следующие корреспонденции счетов:
1) Дебет счета 2422 "Амортизация машин и оборудования" - Кредит счета 1512 "Машины и оборудование, предназначенные для продажи" - на сумму износа, начисленную за время эксплуатации на сумму 49944 тенге;
2) Дебет счета 7410 "Расходы по выбытию активов" - Кредит счета 1512 "Машины и оборудование, предназначенные для продажи" – на балансовую стоимость основного средства 135805 тенге.
Данная операция отражена в таблице 3.
Перечисленные выше суммы расходов периода и прочих расходов предприятия переносятся из первичных документов в журнал – ордер 14 (Приложение Д).
В составе расходов предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко" кроме себестоимости реализованной продукции, расходов периода, расходов по выбытию активов также имеются расходы по корпоративному подоходному налогу.
Корпоративный подоходный налог является прямым налогом, т.е. этим налогом облагается доход юридического лица — предприятия. Плательщиками корпоративного подоходного налога являются юридические лица — резиденты Республики Казахстан и нерезиденты, осуществляющие деятельность в Республике Казахстан через постоянное учреждение или получающие доходы из источников в Республике Казахстан. Объектом налогообложения для исчисления корпоративного подоходного налога для предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко" является налогооблагаемый доход.
Налогооблагаемый доход определяется как разница между совокупным годовым доходом и вычетами, предусмотренными статьями 80-103, 105-114 Налогового Кодекса с учетом корректировок, производимых согласно статье 122 Налогового Кодекса [6].
Расчет налогооблагаемого дохода отражается по формуле:
НД=СГД - В, (1),
где, НД – налогооблагаемый доход,
СГД - совокупный годовой доход,
В – вычеты.
В совокупный годовой доход включаются все виды доходов, установленных в соответствии с налоговым кодексом Республики Казахстан. После определения налогооблагаемого дохода с учетом корректировок, а также уменьшений сумм убытков подлежит обложению по ставке 30 процентов.
Сумма начисленного корпоративного подоходного налога в ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 года равна 4005 тенге. В бухгалтерии на сумму корпоративного подоходного налога дана корреспонденция счетов:
Дебет счета 7710 "Расходы по корпоративному подоходному налогу"
Кредит счета 1410 "Корпоративный подоходный налог к выплате" на сумму 4005 тенге.
В конце года счет 7710 "Расходы по корпоративному подоходному налогу" закрывается на счет 5610 "Итоговая прибыль (итоговый убыток)".
В течение налогового периода ТОО "Карагандинский машиностроительный завод им.Пархоменко" уплачивает корпоративный подоходный налог путем внесения авансовых платежей. Суммы авансовых платежей исчисляются, исходя из суммы фактического налогового обязательства, указанного в декларации по корпоративному подоходному налогу за предыдущий налоговый период, с учетом предполагаемой суммы корпоративного подоходного налога за текущий налоговый период. Сумма авансовых платежей, подлежащая уплате, уплачивается равными долями в течение налогового периода.
Существуют на практике доходы (убытки) от чрезвычайных ситуаций и прекращенных операций. Операции или события, по мнению кандидата экономических наук Радостовца В.В., могут считаться чрезвычайными, если они имеют следующие характеристики:
возникают крайне редко;
не являются частью обычной деятельностью;
не зависят от решения руководства предприятия [5, с.519].
При определении, является ли данное событие необычным, необходимо учитывать такие факторы, как отрасль промышленности, географическое положение, характер и степень государственного регулирования. Для учета таких событий применяют счета подраздела 7510 "Расходы, связанные с прекращаемой деятельностью". По дебету данных счетов отражаются суммы понесенных убытков в корреспонденции с соответствующими счетами по учету долгосрочных активов, денежных средств, ТМЗ. По кредиту счета отражаются возмещаемые суммы убытков. Учтенные на этих счетах убытки или доходы в конце года списываются в дебет или кредит счета 5610 "Итоговая прибыль (итоговый убыток)", а счет 7510 "Расходы, связанные с прекращаемой деятельностью" закрывается.
Учет убытков от долевого участия в других организациях ведется на счетах подраздела 7600 "Доля в убытке организаций, учитываемых методом долевого участия", аналитический учет по которому ведется по организациям, в которые был вложен капитал или осуществлялась совместная деятельность. Убытки от долевого участия в других организациях также в конце периода списывают со счета 7510 "Расходы, связанные с прекращаемой деятельностью" в дебет или кредит счета 5610 "Итоговая прибыль (итоговый убыток)". На конец периода остатка по данному счету остатка не должно быть. В ТОО "Карагандинский машиностроительный завод им.Пархоменко" данные счета не применяются, так как в течении января 2008 года не происходило чрезвычайных ситуаций и прекращенных операций, и не осуществлялась совместная деятельность с другими предприятия.
2.3 Учет финансового результата и отражение его в финансовой отчетности
Финансовый результат – это итог хозяйственной деятельности предприятия за отчетный период, который представляет собой прирост (уменьшение) капитала предприятия, образовавшийся в ходе его предпринимательской и иной деятельности за этот период. Финансовый результат может выражаться в форме нераспределенной прибыли (превышения доходов над расходами) или в форме непокрытого убытка (превышения расходов над доходами).
Модель формирования результата деятельности организации представлена на рисунке 1.
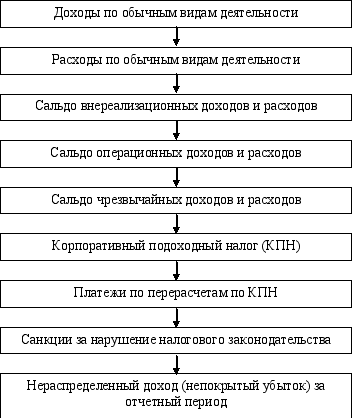
Рисунок 1 - Модель формирования показателей дохода предприятия
Таким образом, финансовый результат деятельности предприятия – доход (убыток) за отчетный период – представляет собой, по существу, разницу между доходами и расходами, т.е. он напрямую зависит от величины доходов и расходов предприятия.
Финансовый результат хозяйственной деятельности предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко" определяется показателем дохода или убытка, формируемым в течение календарного года.
Для определения итогового финансового результата дохода или убытка предназначен счет 5610 "Итоговая прибыль (итоговый убыток)", который определяет сумму чистого дохода (убытка) за отчетный период. На этот счет в течение отчетного периода списывают финансовый результат от обычных видов деятельности, а также от операционных и внереализационных доходов и расходов. Таким образом, на данном счете обобщается информация по формированию конечного финансового результата предприятия за отчетный период.
Получается, что сальдо счета 5610 "Итоговая прибыль (итоговый убыток)" равно чистому доходу (или убытку) текущего года. Это сальдо переносится на счет 5510 "Нераспределенная прибыль (непокрытый убыток) отчетного года", который предназначен для обобщения информации о наличии и движении сумм нераспределенного дохода или непокрытого убытка, возникшего в отчетном году.
Вообще учет нераспределенной прибыли (непокрытого убытка) ведется на счетах подраздела 5500 "Нераспределенный доход (непокрытый убыток)", в который входят следующие счета:
5510 "Нераспределенная прибыль (непокрытый убыток) отчетного года".
5520 " Нераспределенная прибыль (непокрытый убыток) предыдущих лет".
В бухгалтерии ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 год при закрытии разделов 6 "Доходы" и 7 "Расходы" были составлены следующие корреспонденции счетов, приведенные в таблице 6.
Таблица 6 - Корреспонденция счетов по определению финансового результата ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 года
| № пп | Содержание операций | Сумма, тенге | Корреспонден-ция счетов | |
| Дт | Кт | |||
| 1 |
Закрываются счета доходов: - от реализации продукции |
104600 | 6010 | 5610 |
| 2 | - от выбытия активов | 287370 | 6210 | 5610 |
| 3 |
Закрываются счета расходов: - себестоимость реализованной продукции |
64800 | 5610 | 7010 |
| 4 | - административные расходы | 88078 | 5610 | 7210 |
| 5 | - расходы по реализации продукции | 30815 | 5610 | 7110 |
| 6 | - расходы на выплату процентов | 32000 | 5610 | 7320 |
| 7 | - расходы по выбытию активов | 135805 | 5610 | 7410 |
| 8 | - расходы по корпоративному подоходному налогу | 4005 | 5610 | 7710 |
| 9 | Итоговый убыток перенесен на нераспределенный убыток | 355503 | 5510 | 5610 |
| 10 | Итоговая прибыль перенесена на нераспределенную прибыль | 391970 | 5610 | 5510 |
В результате произведенных операций в бухгалтерии предприятия выведена чистая прибыль на сумму 36467 тенге. Полученный в результате деятельности доход характеризует эффективную хозяйственную деятельность предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко". Данный результат дает предпосылки для самофинансирования и формирования финансовой базы.
Финансовый результат деятельности предприятия за отчетный период отражается в финансовом отчете предприятия о прибылях и убытках, который обеспечивает оценку результатов деятельности предприятия за определенный отчетный период с помощью достаточно подробного подразделения данных о доходах и расходах и составляется на основании данных, отраженных на счетах разделов 6 "Доходы" и 7 "Расходы" Типового плана счетов.
Цель составления этой формы финансовой отчетности - получение информации о том, имеет ли предприятие доход или оно убыточно. Важная особенность данной формы в том, что в ней сравнивается сумма всех доходов предприятия с суммой всех расходов, понесенных им для поддержания своей деятельности.
Как говорилось выше, все счета доходов и расходов в конце отчетного периода закрываются и отражаются в отчете о прибылях и убытках (Приложение А). Данный отчет составляется на предприятии по окончании отчетного периода и согласно пункта 2 статьи 15 Закона Республики Казахстан "О бухгалтерском учете и финансовой отчетности" №234-III от 28 февраля 2007 года включает в себя все статьи доходов и расходов, признанных за период, а именно.
Доход от реализации продукции и оказания услуг. Доход отражается за минусом косвенных налогов – налога на добавленную стоимость, акцизов и т.п., а также без учета стоимости возвращенных товаров, скидок с цены и продаж, предоставленных покупателю;
Себестоимость реализованной продукции и оказанных услуг включает фактические затраты, непосредственно связанные с производством продукции (работ, услуг), которые группируются в соответствии с их экономическим содержанием по следующим элементам: материальные затраты, затраты на оплату труда, отчисления на страхование, износ основных средств, прочие затраты;
Валовая прибыль представляет собой финансовый результат от реализации готовой (товаров, работ, услуг) и определяется как разность между доходом от реализации продукции и себестоимостью реализованной продукции в результате основной деятельности;
Доходы от финансирования, к которым относятся: доходы по вознаграждениям, доходы по дивидендам, доходы от финансовой аренды, доходы от операций с инвестициями в недвижимость;
Прочие доходы, то есть доход, не связанный с основной деятельностью предприятия (реализация внеоборотных активов, переоценки ценных бумаг и др.);
Расходы периода - расходы, не включаемые в производственную себестоимость продукции, административные расходы, расходы на реализацию продукции, расходы на финансирование (выплату вознаграждения);
Доля прибыли/ убытка организаций, учитываемых по методу долевого участия;
Прибыль (убыток) за период от продолжаемой деятельности, который представляет собой сальдированный финансовый результат и определяется как разница между вышеперечисленными пунктами (3+4+5-6-7);
Прибыль (убыток) от прекращенной деятельности;
Прибыль (убыток) до налогообложения;
Расходы по подоходному налогу, определенные за отчетный период - показывается расход, понесенный юридическим лицом в ходе получения дохода. Подоходный налог начисляется в тот же период, в котором возникли соответствующие доходы;
Чистая прибыль (убыток) за период до вычета доли меньшинств, вычисляют путем вычитания из дохода (убытка) от обычной деятельности до налогообложения величины подоходного налога;
Доля меньшинств;
Итоговая прибыль (итоговый убыток) за период - представляет собой сальдированный результат, полученный юридическим лицом за отчетный период;
Прибыль на акцию.
Отчет о прибылях и убытках сводится к раскрытию формирования финансового результата за тот или иной период (чистого дохода и убытка). При этом доходы и расходы могут быть представлены в этом отчете путем разграничения видов деятельности. Такая информация оказывает определенную помощь для принятия решений. Источники статей отчетности имеют важное значение при оценке способности генерировать денежные средства в будущем.
Согласно параграфу 46 Национального стандарта финансовой отчетности №2, предприятие должно представлять анализ расходов, используя классификацию для целей выделения компонентов финансовых результатов, используя один из методов анализа расходов, в зависимости от того, который из них дает надежную и более уместную информацию [4, с.149].
Существует два метода анализа расходов:
по характеру затрат (метод характера затрат – классификация по элементам затрат);
по функциям расходов (метод функции затрат или себестоимость продаж) [21, с.344].
Проанализируем расходы предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко", сгруппированные в отчете о прибылях и убытках.
Сначала проведем анализ методом характера затрат. Расходы объединяются в отчете в соответствии с их характером (например, износ и амортизация, закупки материалов, транспортные расходы, заработная плата, затраты на рекламу) и не перераспределяются между различными функциональными направлениями внутри организации (таблица 7).
Таблица 7 - Анализ расходов ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 года методом характера затрат
| Статьи доходов и расходов | Сумма | |
| Доход от реализации продукции | 104600 | |
| Прочий доход | 287370 | |
| Изменения в запасах готовой продукции и незавершенного производства | 18300 | 14200 |
| Использованное сырье и расходные материалы | 19400 | |
| Заработная плата и отчисления | 28856 | |
| Расходы на износ и амортизацию | 12444 | |
| Прочие расходы | 290703 | |
| Всего расходы | ||
| Прибыль (убыток) за период | 36467 | |
Этот метод легко применим во многих небольших предприятиях, где не требуется распределения операционных расходов в соответствии с функциональной классификацией. Изменение в готовой продукции и незавершенном производстве в течение периода представляет собой корректировку производственных расходов, призванную отразить то, что производство увеличило уровни запасов, или что продажи, превышающие производство, уменьшили уровни запасов. В некоторых случаях увеличение готовой продукции и незавершенного производства в течение периода представляется непосредственно за выручкой в вышеприведенном анализе. Однако использованный способ не должен подразумевать, что такие суммы представляют собой доход.
Второй метод анализа называется методом функций затрат или "себестоимости реализованной продукции" и классифицирует расходы в. соответствии с их функцией, как часть себестоимости реализованной продукции распределения или административной деятельности. Это представление часто дает пользователям более уместную информацию, чем классификация расходов по их характеру, но распределение затрат по функциям может быть спорным и предполагает значительную долю субъективности.
Классификация расходов предприятия ТОО "Карагандинский машиностроительный завод имени Пархоменко" с помощью метода функции затрат (функционального метода) выглядит следующим образом (таблица 8).
Таблица 8 - Анализ расходов ТОО "Карагандинский машиностроительный завод им.Пархоменко" за январь 2008 года с помощью метода функции затрат
| Статьи доходов и расходов | Сумма |
| Доход от реализации | 104600 |
| Себестоимость реализованной продукции | 64800 |
| Валовая прибыль (убыток) | 39800 |
| Прочие доходы | 287370 |
| Расходы по реализации | 30815 |
| Административные расходы | 88078 |
| Расходы на финансирование | 32000 |
| Прочие расходы | 135805 |
| Расходы по КПН | 4005 |
| Прибыль (убыток) за период | 36467 |
Как видно из таблиц 7 и 8, оба метода позволяют получить идентичный результат, но по-разному раскрывающий информацию о финансовых результатах деятельности ТОО "Карагандинский машиностроительный завод имени Пархоменко", но при классификации расходов по функциям предприятие должно раскрывать дополнительную информацию о характере расходов, включая информацию о расходах на амортизацию материальных и нематериальных активов и расходах на вознаграждения работникам.
Таким образом, в результате исследования действующей практики учета доходов и расходов на предприятии ТОО "Карагандинский машиностроительный завод имени Пархоменко" было установлено, что в учетной политике предприятия определен принцип признания доходов по методу начисления.
Для отражения доходов предприятия ТОО "Карагандинский машиностроительный завод имени Пархоменко" предназначены счета подраздела 6010 "Доход от реализации продукции и оказания услуг". В бухгалтерии предприятия ТОО "Карагандинский машиностроительный завод им.Пархоменко" полученные доходы от основной и неосновной деятельности отражаются в учетных аналитических регистрах по кредиту счетов подраздела 6000 "Доход от реализации продукции и оказания услуг" в журнале – ордере № 11, подраздела 6200 "Прочие доходы" в журнале ордере № 12. В учетных регистрах, а именно в журнале – ордере 11 правильно отражен доход. Записи по счетам раздела 6 "Доходы" соответствуют записям в Главной книге и в отчете о прибылях и убытках.
При учете себестоимости реализованной продукции применяют счета подраздела 7000 "Себестоимость реализованной продукции и оказанных услуг". При проверке счета 7010 "Себестоимость реализованной продукции и оказанных услуг" установлено соответствие данных с данными журнала-ордера 14 по кредиту данного счета и Главной книгой.
Налоговый учет расходов в ТОО "Карагандинский машиностроительный завод им.Пархоменко" ведется на основании данных бухгалтерского учета и в соответствии с Налоговым кодексом Республики Казахстан.
Финансовый результат деятельности предприятия за отчетный период отражается в финансовом отчете предприятия о прибылях и убытках, который составляется на основании данных, отраженных на счетах разделов 6 "Доходы" и 7 "Расходы" Типового плана счетов.
В результате исследования действующей практики составления финансового отчета о прибылях и убытках на предприятии ТОО "Карагандинский машиностроительный завод имени Пархоменко" было установлено, что данный отчет обеспечивает оценку результатов деятельности предприятия за отчетный период с помощью достаточно подробного подразделения данных о доходах и расходах. Кроме того, данные отчета можно признать достоверными согласно проведенному анализу доходов и расходов по методам, установленным Национальным стандартом финансовой отчетности №2, утвержденным приказом Министра Финансов Республики Казахстан от 21 июня 2007 года № 217.
3. Аудиторская проверка и финансовый анализ доходов и расходов предприятия
3.1 Аудит доходов и расходов предприятия
Аудиторская проверка - это строго организованный процесс, которому присущи определенные этапы и порядок ведения и составления документации проведения аудиторских процедур. Практика аудита различает следующие этапы аудиторской проверки: общее изучение, предварительное ознакомление, планирование аудита, системное изучение, выполнение аудита, составление отчета по результатам аудита.
Вся последовательность и отдельно каждый этап практической работы аудитора должен соответствовать методологической основе проведения аудита на основе международных стандартов аудита в Казахстане.
Практика аудита различает следующие основные этапы аудиторской проверки:
общее изучение (ознакомление с персоналом и клиентом, принятие решения о начале проверки и целях ее проведения);
предварительное ознакомление;
планирование и составление общей программы аудита;
системное изучение;
выполнение аудита (т.е. проведение аудиторских процедур по существу);
составление аудиторского отчета [22, с.17].
При этом, аудитором может быть предусмотрена конкретизация каждого этапа аудита для более эффективного выполнения действий в отношении конкретных объектов аудита в соответствии с их особенностями.
Исследуем практический опыт проведения аудиторской проверки доходов и расходов на предприятии ТОО "КМЗ имени Пархоменко".
Руководством ТОО "КМЗ им.Пархоменко" был заключен договор с аудиторской организацией на проведение аудита доходов и расходов предприятия с целью проверки соблюдения нормативно-правовых актов Республики Казахстан и правильности ведения бухгалтерского учета и оставления финансовой отчетности. Договор на проведение аудиторской проверки представлен в Приложении И.
Следующим этапом является общее изучение деятельности предприятия и предварительное ознакомление с объектом аудита.
Ознакомление с деятельностью ТОО "КМЗ имени Пархоменко" началось с изучения основных документов предприятия:
- Свидетельства о присвоении статуса товарищества с ограниченной ответственностью;
- Устава ТОО "КМЗ имени Пархоменко",
- протоколов собрания учредителей.
- договоров и контрактов на поставку продукции и т.д.
В результате ознакомления с основными документами ТОО "КМЗ имени Пархоменко" было выявлено, что анализируемое предприятие Товарищество с ограниченной ответственностью "Карагандинский машиностроительный завод им. Пархоменко" является одним из машиностроительных предприятий Казахстана, специализирующихся на выпуске обогатительного, транспортного, горношахтного оборудования и запасных частей к горношахтному оборудованию.
Завод является юридическим лицом в соответствии с законодательством Республики Казахстан, имеет самостоятельный баланс, банковские счета, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Предприятие ведет бухгалтерский учет и составляет финансовую отчетность в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" №234-III от 24.03.2007 года и общими правилами ведения бухгалтерского учета, установленными Приказом Министерства Финансов Республики Казахстан от 22 июня 2007 года № 221. Операции и события отражаются на синтетических счетах способом двойной записи на основании Типового плана счетов бухгалтерского учета, утвержденного Приказом МФ РК №185 от 23 мая 2007 года [18].
В результате производственно-хозяйственной деятельности завод выпускает следующие виды готовой продукции для дальнейшей ее реализации:
устройство загрузочное для труб-сушилок УЗТ;
аппарат для кондиционирования флотационной пульпы;
пылеуловители разных видов;
аппараты грохочения разных видов;
оборудование для обогащения пород;
толкатели шахтные и питатели, предназначенные для транспортировки материала;
вагонетка шахтная;
стойки крепления разных видов;
элеваторы разных видов;
прочее оборудование и запасные части к вышеперечисленному оборудованию.
Далее были изучены основные показатели деятельности предприятия, масштабы его производства, наличие производственных ресурсов, и перспективное развитие предприятий.
Для проведения аудита важное значение имеет хорошая осведомленность аудитора о промышленной отрасли, сфере деятельности предприятия и знакомство с его основными производственно-хозяйственными операциями.
Общая информация о производственно-хозяйственной деятельности ТОО "КМЗ имени Пархоменко" была получена через:
-ознакомление с основами производства;
-осмотр предприятия и служебных помещений,
-рассмотрение производственной, учетной и маркетинговой политики предприятия;
-идентификация взаимосвязанных сторон.
В производственной структуре ТОО "КМЗ имени Пархоменко" различают подразделения производств:
- основного,
- вспомогательного,
- обслуживающего.
В подразделениях основного производства предметы труда превращаются в готовую продукцию. Подразделения вспомогательного производства обеспечивают условия для функционирования основного производства (инструменты, энергия, ремонт оборудования). Подразделения обслуживающего производства обеспечивают основное и вспомогательное производства транспортом, складами (хранение), техническим контролем и т.д.
Основные производственные подразделения предприятия ТОО "КМЗ имени Пархоменко" - это цеха.
Подразделения вспомогательного производства:
- ремонтные мастерские (оборудование: токарные станки, сварочное оборудование);
- трансформаторные подстанции;
- котельные и т.п.
Подразделения обслуживающего производства:
- железнодорожные подъездные пути;
- площадки для хранения готовой продукции;
- подсобные хозяйства;
- часто торгово-комплектовочные базы.
На основе профессионального суждения аудитор оценивает общее состояние контрольной среды. Контрольная среда состоит из следующих факторов:
- философия управления и стиль работы руководства и бухгалтерской службы;
- организационная структура предприятия;
- состав и деятельность отдела внутреннего аудита;
- методы распределения полномочий и ответственности;
- методы контроля, используемые управленческим звеном;
- кадровая политика;
- влияние внешней среды.
На предприятии ТОО "Карагандинский машиностроительный завод им. Пархоменко" бухгалтерский учет осуществляет специальная служба – бухгалтерия. Это самостоятельное подразделение, возглавляемое главным бухгалтером, который назначается и освобождается директором ТОО.
Учетная и налоговая политика ТОО "Карагандинский машиностроительный завод им. Пархоменко" построена в соответствие с предъявляемыми требованиями к ведению бухгалтерского и налогового учета в Республике Казахстан.
Ведение бухгалтерского, производственного и налогового учета производится на основе Гражданского кодекса Республики Казахстан, Законов Республики Казахстан "О бухгалтерском учете и финансовой отчетности", Кодекса Республики Казахстан "О налогах и других обязательных платежах в бюджет", международных стандартов финансовой отчетности (МСФО), Рабочего плана счетов бухгалтерского учета, разработанного в соответствии с МСФО (до введение в действие Типового плана счетов).
Для учета финансово-хозяйственных операций используется журнально-ордерная форма учета, при которой данные о хозяйственных операциях из документов переносятся либо в журналы-ордера, либо накопительные и группировочные ведомости. Ежемесячно журналы-ордера закрывают и их итого переносят в Главную книгу
Главный бухгалтер ТОО "Карагандинский машиностроительный завод им. Пархоменко" формирует в соответствии с законодательством о бухгалтерском учете учетную политику, исходя из структуры и особенностей деятельности организации, необходимости обеспечения его финансовой устойчивости. Возглавляет работу по подготовке и принятию рабочего плана счетов (плана финансирования), форм первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы, разработке форм документов внутренней бухгалтерской отчетности, а также обеспечению порядка проведения инвентаризаций, контроля за проведением хозяйственных операций, соблюдения технологии обработки бухгалтерской информации и порядка документооборота.
Учетная политика ТОО "Карагандинский машиностроительный завод им. Пархоменко" оформлена письменно и утверждена приказам директора, в ней определены правила и принципы учета на 2006-2008 года. Изменение и уточнение учетной политики оформляется отдельными приказами, где приводятся обоснования, расчеты и пересчеты показателей при переходе из одного метода учета в другой.
Предварительное ознакомление с объектом аудита – учетом доходов и расходов предприятия показало следующее:
1. В учетной политике предприятия определен принцип признания доходов по методу начисления.
2. Для отражения доходов предприятия ТОО "Карагандинский машиностроительный завод имени Пархоменко" предназначены счета подраздела 6010 "Доход от реализации продукции и оказания услуг". При учете себестоимости реализованной продукции применяют счета подраздела 7000 "Себестоимость реализованной продукции и оказанных услуг".
3. Налоговый учет расходов в ТОО "Карагандинский машиностроительный завод им.Пархоменко" ведется на основании данных бухгалтерского учета и в соответствии с Налоговым кодексом Республики Казахстан.
4. Финансовый результат деятельности предприятия за отчетный период отражается в финансовом отчете предприятия о прибылях и убытках, который составляется на основании данных, отраженных на счетах разделов 6 "Доходы" и 7 "Расходы" Типового плана счетов бухгалтерского учета.
Данный этап аудита кроме получения информации о клиенте, предусматривает оценку аудиторского риска. Оценка аудиторского риска – риска необнаружения, который аудитор готов взят на себя в той степени, в какой он рискует не обнаружить существенных ошибок при помощи аудиторских процедур, предполагая, что в системе внутрихозяйственного контроля их не смогли обнаружить и исправить. Риск необнаружения определяет количество свидетельств, которые аудитор планирует собрать. Риск необнаружения исчисляется по трем остальным рискам, входящим в модель аудиторского риска:
- приемлемый аудиторский риск;
- неотъемлемый риск;
- риск контроля.
Процедуры оценки аудиторского риска представлены в Приложении К. В результате исследования трех составляющих аудиторского риска, входящим в модель аудиторского риска было выявлено, что для аудита на ТОО "Карагандинский машиностроительный завод им. Пархоменко" риск необнаружения составил 0,33%.
В целом полученное представление будет являться основой для разработки программы аудита на этапе планирования, а также принятия решения о целесообразности проведения четвертого этапа - дополнительных проверок средств контроля.
Планирование согласно международному стандарту аудита "Планирование" означает разработку общей стратегии и детального подхода к проверке, сроку проведения и объему