Учет, аудит и анализ доходов и расходов обычной деятельности (по видам деятельности)
7.2. Начало аудиторской проверки не позднее 16 февраля 2007 года.
7.3. Представление отчета аудиторской фирмы не позднее 03.03.2007 г.
7.4. Представление аудиторского заключения не позднее 3 - х дней после устранения Заказчиком отмеченных аудитором нарушений и оплаты услуг 100%,
7.5. Договор может быть расторгнут досрочно по обоюдному согласию сторон либо по решению судебных органов. При досрочном расторжении Договора по инициативе Заказчика Заказчик обязуется оплатить Исполнителю понесенные последним убытки и стоимость фактически произведенных им на момент расторжения данного договора работ с учетом ранее перечисленного авансового платежа.
8. Реквизиты и подписи сторон
Исполнитель: Заказчик:
ТОО " Аудит +" ТОО "Кар.маш.завод им.Пархоменко"
Приложение 9
Процедуры оценки аудиторского риска
Модель аудиторского риска
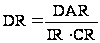
где DR – риск не обнаружения, DAR – приемлемый аудиторский риск, IR – неотъемлемый аудиторский риск, CR – риск внутреннего контроля.
Таблица оценки аудиторского риска
| Показатель модели | Сущность | Область исследования |
Оценка для ТОО "Кар.маш.завод им.Пархоменко" |
Примечание |
| IR – неотъемлемый аудиторский риск | Подверженность финансовой отчетности существенным погрешностям при условии отсутствия внутреннего контроля |
1.Характер деятельности предприятия. 2. Честность администрации. 3. Мотивы поведения клиента. 4. Профессионализм. |
50% |
Во многих ситуациях хозяйственной деятельности, администрация допускает некоторые изменения финансовой отчетности. Сальдо многих бухгалтерских счетов требуют предположительных исчислений. |
| CR – риск внутреннего контроля | Риск, который заключается в том, что ошибки в остатках счетов или видах операций могут быть существенными до выявления или исправления их с помощью систем учета и внутреннего контроля. | Оценка эффективности систем учета и внутреннего контроля, направленных на предотвращение, выявление и исправление существенных искажений. | 30% |
- отсутствие списка лиц, имеющих право подписи первичных документов. - увольнение и перемещение материально ответственных лиц осуществляется без согласования с гл. бухгалтером ТОО; - при увольнении или переводе работников в распорядительные документы не вносятся изменения. |
| DR – риск не обнаружения |
|
|
0,33 | |
| DAR – приемлемый аудиторский риск | Включает в себя три риска: неотъемлемый риск, риск внутреннего контроля и риск не обнаружения. |
Существенность несоответствия финансовой отчетности: 1. Есть неточности, но они не влияют на принятие решений – несущественность – 5%. 2. Суммы являются существенными, но не показывают общего влияния на финансовую отчетность в целом – 10%. 3. Суммы не только существенны, но и часто встречаются, что под вопрос ставится объективность финансовой отчетности в целом –20%. |
5% | Все формы финансовой отчетности ТОО "Кар.маш.завод им.Пархоменко" соответствуют МСФО 1, но имеются подчистки и исправления. |
 Риск,
который аудитор
готов взят
на себя в той
степени, в какой
он рискует
не обнаружить
существенных
ошибок при
помощи аудиторских
процедур,
предполагая,
что в системе
внутрихозяйственного
контроля их
не смогли
обнаружить
и исправить.
Приложение 10
Общий план аудиторской проверки
Проверяемая организация ТОО "Карагандинский машиностроительный завод им.Пархоменко"
Период аудита с 16.02.2008 по 03.03.2008
Количество человеко-часов 60
Риск необнаружения – 0,33%
Аудитор Шувалова М.Ф.
| № п/п | Сегмент аудита | Сроки проведения | Исполнители |
| 1 | Учредительные и другие общие документы предприятия | 16.02.08 - 18.02.08 | Шувалова М.Ф. |
| 2 | Учетная политика предприятия | 20.02.08 – 22.02.08 | Шувалова М.Ф. |
| 3 | Анализ и оценка организации системы учета и внутреннего контроля, знакомство с общим порядком ведения учета доходов и расходов | 23.02.08 - 27.02.08 | Шувалова М.Ф. |
| 4 | Проверка бухгалтерского учета доходов и расходо | 27.02.08 – 02.03.08 | Шувалова М.Ф. |
| 5 | Оформление результатов проверки | 03.03.08 | Шувалова М.Ф. |
Приложение 11
Программа проведения аудита расходов по реализации продукции и оказанию услуг
| Перечень процедур | Проверяемые источники информации |
| 1.Проверка данных регистров учета расходов по реализации и сверка их со счетами Главной книги | Ведомость к журналу-ордеру 14, журнал-ордер 14, машинограммы, Главная книга. |
| 2.Выборочная проверка правильности оформления отгрузочных документов и их отражения в учете | Счета-фактуры, накладные, машинограммы. |
| 3.Проверка своевременности и полноты списания расходов по реализации | Расчеты по фактически реализованным видам продукции |
| 4.Проверка правильности корреспонденции счетов по учету расходов по реализации продукции | Ведомость к журналу-ордеру 14, журнал-ордер 14, машинограммы, Главная книга. |
Аудитор Шувалова М.Ф.
Приложение 12
Анкета тестов оценки системы внутреннего контроля учета расходов по реализации продукции
| Объект исследования | Результат проверки | Выводы |
| 1.Соблюдается ли график документооборота по учету реализации продукции | Первичные документы сдаются в бухгалтерию с опозданием на один день | Искажение периода в отчетности не велико |
| 2. Проверяется ли соответствие записей аналитического и синтетического учета расходов по реализации | Ежемесячно | Необходимо произвести выборочную проверку |
| 3. Датируются ли счета-фактуры по реализации продукции днем отгрузки | Датируются своевременно | Объем реализации продукции не искажен |
| 4. Соблюдается ли соответствующий порядок списания расходов по реализации | Соблюдается | Вероятность ошибок не велика |
Приложение 13
Аудиторские тесты оценки контроля по учету доходов
на ТОО "Карагандинский машиностроительный завод им.Пархоменко"
|
Направления и вопросы Контроля |
Ответы | ||
| Да | Нет | Примечание | |
|
1.Условия Контролируются ли доходы, полученные за реализованную продукцию за наличный расчет? |
+ | Применение контрольно-кассового аппарата (ККА) Фискальные чеки) | |
|
2.Полнота Пронумерованы ли фискальные чеки? |
+ | Автоматически сквозная нумерация | |
|
3.Утверждение Обоснованы ли цены на готовую продукцию? |
+ | Цены формируются под влиянием спроса на данный товар | |
|
4.Точность Сопоставляется ли размер полученной выручки с фискальными чеками? |
+ |
Ведется книга кассира-операциониста. Ежемесячно сверяется выручка с данными по кассе |
|
| 5.Проверяется ли соответствие данных первичного аналитического и синтетического учета доходов за реализованную продукцию? | + | Ежемесячно производится сверка сумм итоговой выручки | |
| 6.Учет. Имеется ли единая учетная политика в части учета доходов? | + | Доходы учитываются по мере оплаты реализованной продукции | |
| 7.Проверяются ли записи аналитического и синтетического учета дохода за реализованную продукцию и утверждаются главным бухгалтером? | + | Главный бухгалтер осуществляет проверку записей, как по аналитическому, так и синтетическому учету доходов | |
Аудиторские тесты оценки внутреннего контроля по учету расходов
| Вопросы тестирования | Ответы | ||
| Да | Нет | Примечания | |
|
1.Соблюдается ли учетная политика в части учета затрат на производство продукции: Неизменность выбранного в начале проверяемого периода метода учета затрат, его соответствия нормативным документам Правильность разграничения и отнесения затрат по отчетным периодам - Правильность начисления износа по основным средствам |
+ + + + |
На себестоимость реализованной продукции относятся следующие статьи: Материальные затраты; Оплата труда; Социальный налог; - Расходы периода общие и административные расходы расходы по реализации Износ по основным средствам |
|
| 2.Разработана ли характерная корреспонденция счетов по учету расходов? | + | Корреспонденция счетов по учету расходов разработана | |
| 3.Проверяется ли правильность составления бухгалтерских проводок по учету расходов? | + | Проверяется главным бухгалтером | |
| 4.Ведется ли синтетический и аналитический учет по учету расходов? | + | Ежемесячная проверка синтетических счетов 7010,7110,7210 (субсчета) | |
| 5.Проверяется ли соответствие данных Главной книги данным баланса? | + | Данные баланса соответствуют данным Главной книги | |