Анализ финансового состояния государственного предприятия Богородского почтамта - филиала УФПС по Нижегородской области
Изменений каждого показателя за текущий анализируемый период («горизонтальный анализ» показателей финансовых результатов за отчётный период).
Исследование структуры соответствующих показателей и их изменений («вертикальный анализ» показателей).
Исследование влияние факторов на прибыль («факторный анализ»).
Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов (то есть «трендовый анализ» показателей). Для проведения вертикального и горизонтального анализа рассчитаем таблицу 3.1, используя данные отчётности предприятия из формы №2.
Таблица 3.1
Анализ прибыли отчётного года (тыс. руб.)
Наименование показателя |
Код стр. |
За отчётный |
За предыдущий Год |
Отклонения |
|
|
Год |
+ / - |
% |
|||
| 1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и обязательных аналогичных платежей (В). | 010 | 269655 | 187016 | 82639 | 144,2 |
| 2.Себестоимость реализации товаров, продукции, работ, услуг (С). | 020 | 269415 | 188819 | 80596 | 142,7 |
| 3. Коммерческие расходы (КР). | 030 | - | - | - | - |
| 4. Управленческие расходы (УР). | 040 | - | - | - | - |
| 5.Прибыль ( убыток) от реализации (стр. 010-020-030-040) (Пр) | 050 | +240 | -1803 | 2043 | - |
| 6. Проценты к получению. | 060 | 699 | 375 | 324 | 186,4 |
| 7.Проценты к уплате. | 070 | ||||
| 8.Доходы от участия в других организациях (ДрД). | 080 | ||||
| 9.Прочие операционные доходы (ПрД). | 090 | 164 | 399 | -235 | 41,1 |
| 10.Прочие операционные расходы (ПрР). | 100 | 3553 | 3265 | 288 | 108,8 |
| 11.Прибыль ( убыток) от финансово- хозяйственной деятельности( стр. 050 + 060-070+080+090-100) (Пфхд). | 110 | -2450 | -4294 | 1844 | 57,1 |
| 12.Прочие внереализационные доходы . | 120 | 2575 | 4024 | -1449 | 64,0 |
| 13. Прочие внереализационные расходы (ВнР). | 130 | 120 | 120 | 0 | 100 |
| 14.Прибыль (убыток) отчётного периода (стр. 110+120-130) (Пб). | 140 | +5 | -390 | 395 | - |
| 15.Налог на прибыль (НП). | 150 | 6 | - | 6 | - |
| 16.Отвлечённые средства (ОтС). | 160 | 105 | 184 | -79 | 57,1 |
| 17.Нераспределённая прибыль (убыток) отчётного периода (стр. 140-150-160) (Пн). | 170 | -106 | -574 | 468 | 18,5 |
Из данных таблицы видно, что балансовая прибыль в 2005 году существенно увеличилась по сравнению с 2004 годом на 395 тыс. руб. Несмотря на переживаемые трудности в Почтамте наметилась положительная тенденция изменения величины балансовой прибыли.
Увеличению балансовой прибыли способствовало:
Увеличение прибыли от финансово-хозяйственной деятельности на 1844 тыс. руб. или 75,3%
Увеличение прибыли от реализации с минус 1803 тыс. руб. до +240 тыс. руб.
На вышеуказанное увеличение повлияло:
Рост по статье доходов - «Проценты к получению» на сумму 324 тыс. руб. или на 86,4%.
Увеличение выручки от реализации на 82639 тыс. руб. или 44,2%.
Снижению балансовой прибыли способствовало:
Уменьшение прочих внереализационных доходов на сумму 1449 тыс. руб. или на 36%.
Таким образом факторы, уменьшающие балансовую прибыль по сумме были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим на 395 тыс. руб.
3.2 Анализ рентабельности
Рентабельность работы предприятия определяется прибылью, которую оно получает. Показатели рентабельности являются относительными характеристиками финансовых результатов и отражают, насколько эффективно предприятие использует свои средства в целях получения прибыли. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность производственных фондов;
Рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
1.Рентабельность продукции.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен, чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчёт данных показателей по Почтамту представлен в таблице 3.2
Таблица 3.2
Показатели рентабельности Богородского почтамта (Тыс. руб.)
Показатели |
Расчет |
2003 |
2004 |
2005 |
Отклонения + /- |
|
|
2004 от 2003 |
2005 от 2004 |
|||||
| 1.Выручка от реализации товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей). | Стр.010 | 162465 | 187016 | 269655 | 24551 | 82535 |
| 2. Прибыль от реализации. | Стр.050 | -504 | -1803 | +240 | -1299 | 2043 |
| 3. Балансовая прибыль. | стр.140 | -578 | -390 | +5 | 188 | 395 |
| 4. Чистая прибыль. | с.140-150 | -578 | -390 | -1 | 188 | 389 |
|
Расчетные показатели (%) |
||||||
| 1. Рентабельность продаж. | стр.050 стр.010 | -0,31 | -0,96 | 0,09 | -0,65 | 1,05 |
| 2. Общая рентабельность. | стр.140 стр.010 | -0,36 | -0,21 | 0,002 | 0,15 | 0,212 |
| 3. Рентабельность продаж по чистой прибыли. | с.140-150 стр.010 | -0,36 | -0,21 | -0,0004 | 0,15 | 0,21 |
На основе данных таблицы построим диаграмму.
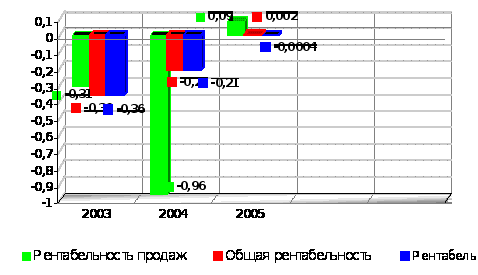
Рис. 7 Изменение показателей рентабельности продукции за 2003-2005 г.
На основе расчётов можно сделать следующие выводы.
Показатель общей рентабельности за отчетный период вырос с минус 0,21 в 2004 до 0,002 в 2005 году. Это говорит о том, что в 2005 году каждый рубль реализации не приносил в среднем даже 1 копейки балансовой прибыли. Надо отметить увеличение данного показателя по сравнению с 2003 годом, когда он составлял минус 0,36% и повысился до минус 0,21 за 2004 год (т.е. на 0,15%).
Показатель рентабельности продаж также вырос в 2005 году с минус 0,96 на начало года до 0,09 на конец отчетного периода. Это говорит о том, что хоть и получен положительный результат, но каждый 1 руб. реализованной продукции не приносит предприятию даже 1 копейки прибыли от реализации.
Показатель рентабельности продаж по чистой прибыли в отчетный период возрос на 0,21%, но все ещё дает отрицательный результат (-0,0004). Это значит, что спрос на услуги медленными темпами растет, но чистой прибыли предприятие от этого не имеет.
Как видно из выше сказанного, все показатели рентабельности продукции очень низкие.
В 2005г. показатели рентабельности услуг имеют такие низкие показатели, вследствие того, что убытки от универсальных услуг, Почтамт покрывает за счет средств заработанных в результате предоставления населению непрофильных услуг. Рост тарифов отстает от роста цен на материально технические ресурсы и поэтому не компенсирует увеличение расходов почтовой связи.
2.Рентабельность вложений предприятия.
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
1.Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1руб. имущества предприятия, то есть насколько эффективно оно используется.
2.Рентабельность вложений по чистой прибыли;
3.Рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования.
4.Рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций.
5.Рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Необходимая информация для расчёта представлена в таблице 3.3
Таблица 3.3
Показатели для расчёта рентабельности. (тыс. руб.)
| Показатели |
Код стр. |
2004 |
2005 |
| 1 .Прибыль балансовая | 140 (Ф №2) | -390 | +5 |
| 2. Прибыль чистая | 140-150 (Ф №2) | -390 | -1 |
| 3. Стоимость имущества | 300 (Ф №1) | 207774 | 215351 |
| 4. Собственные средства | 490 (Ф №1) | 169980 | 167568 |
| 5. Доходы от участия в других организациях | 080 (Ф №2) | - | - |
| 6.Долгосрочные финансовые вложения | 140 (Ф №1) | 23 | 124 |
| 7 .Долгосрочные заёмные средства | 590 (Ф №1) | - | - |
|
Показатели |
Расчёт (код стр.) |
2004 г. |
2005 г. |
Отклонение 2005 от 2004 |
| 1. Общая рентабельность вложений | 140(Ф№2) / 300 | -0,15 | 0,002 | 0,152 |
| 2.Рентабельность вложений по чистой прибыли |
140-150(Ф№2) 399 |
-0,15 | -0,0004 | 0,15 |
| 3. Рентабельность собственных средств |
140-150(Ф№2) 490 |
-0,23 | -0,001 | 0,229 |
| 4.Рентабельность долгосрочных финансовых вложений |
080(Ф.№2) 140(Ф.№1) |
- | - | - |
|
5. Рентабельность перманентного5 капитала |
140-150(Ф№2) 490+590 |
-0,23 | -0,001 | 0,229 |
Общая рентабельность вложений в 2005г. увеличилась с минус 0,15% до 0,002%. Но на 1руб. стоимости имущества предприятия в отчётном году приходилось лишь 0,002 коп. балансовой прибыли. Значение данного показателя достаточно невелико для такого предприятия, что свидетельствует о недостаточно эффективном использовании активов предприятия в 2004г-2005г.
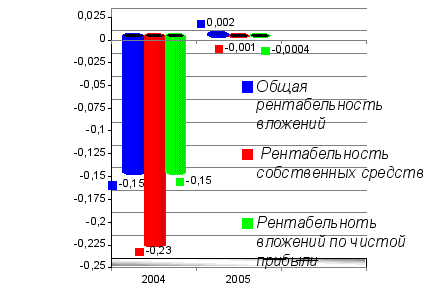
Рис. 8 Показатели рентабельности вложения (%)
Рентабельность собственных средств также невысока, но в течении 2004 года она увеличилась с минус 0,15% до минус 0,0004%, хотя все ещё имеет отрицательный результат. Динамика этого показателя позволяет сделать вывод о том, что инвестиции собственных средств в производство дали недостаточно хороший результат. Рентабельность перманентного капитала и его динамика аналогичны рентабельности собственных средств, в виду отсутствия долгосрочных заёмных средств.
В целом можно отметить, что все показатели рентабельности вложений предприятия находятся на низком уровне, что говорит о недостаточно эффективном вложении средств рассматриваемого предприятия.
Вывод:
Балансовая прибыль данного предприятия в 2005 году (+5 тыс. руб.) существенно увеличилась по сравнению с 2004 годом (-390 тыс. руб.) на 395 тыс. руб. Её увеличению способствовало: увеличение прибыли от финансово-хозяйственной деятельности, в основном за счёт статьи дохода «Проценты к получению» и увеличение выручки от реализации услуг. Снижению балансовой прибыли способствовало уменьшение доходов от внереализационных операций в сумме 1449 тыс. руб.
Таким образом, факторы, уменьшающие балансовую прибыль, по сумме были перекрыты действием увеличивающих её факторов, что в итоге и позволило улучшить балансовую прибыль с минус 390 тыс. руб. в 2004г до + 5 тыс. руб. в 2005г.
После уплаты налога на прибыль (в размере 6 тыс. руб.) с прибыли в сумме всего 5 тыс. руб. и уплаты штрафов и пени убыток Почтамта за 2005 год составил 106 тыс. руб.
В целом все показатели прибыли и рентабельности в отчётном году возросли, что положительно характеризует деятельность Почтамта в 2005 году (относительно 2004 года).
Факторный анализ рентабельности
Для факторного анализа рентабельности используются 3 основные показатели рентабельности:
Анализ рентабельности производственной деятельности
Анализ рентабельности по каждому виду продукции
Анализ рентабельности продаж
1. Рассмотрим Анализ рентабельности производственной деятельности
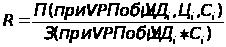
где, VPП – объем реализованной продукции,
УДi – структура продукции,
Сi – себестоимость продукции,
Цi – средняя реализационная цена,
Зрп – сумма затрат по себестоимости.
Расчет влияния факторов первого порядка на изменение уровня рентабельности в целом по предприятию можно выполнить методом цепных подстановок используя следующие данные:
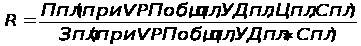
Таблица 3.4
Данные для факторного анализа рентабельности
|
Показатель |
2005 год |
||
|
План |
План пересчитанный на фактический объем продаж |
Факт |
|
| Выручка (В) | 265000 | 267650 | 269655 |
| Полная себестоимость (З) | 263000 | 266400 | 269415 |
| Прибыль от реализации (П) | 2000 | 1250 | 240 |
Таблица 3.5
Расчет влияния факторов на изменение рентабельности
|
Показатель |
Условия расчета |
Порядок расчета |
Сумма прибыли |
|||
| План | План | План | План | План | В пл – З пл | 2000 |
| Условие 1 | Факт | План | План | План | П пл – К рп | 1980 |
| Условие 2 | Факт | Факт | План | План | В усл – З усл | 1920 |
| Условие 3 | Факт | Факт | Факт | План | В ф – З усл | 1624 |
| Факт | Факт | Факт | Факт | Факт | В ф – З ф | 240 |
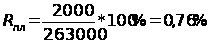
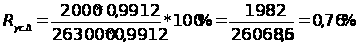
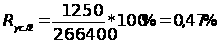
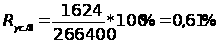
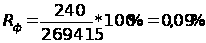
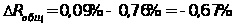
в том числе:
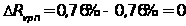
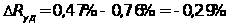
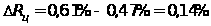
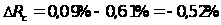
Снижение рентабельности производственной деятельности произошло из-за следующих факторов:
Увеличение удельного веса убыточных услуг на –0,29% (Ц/Б, письменная корреспонденция и пр.)
Повышение среднего уровня цен на 0,14%
Рост себестоимости реализованной продукции вызвал снижение рентабельности продукции на 0,52%
2. Следующим
этапом факторного
анализа необходимо
рассчитать
рентабельность
по каждому виду
продукции,
которая определяется
аналогично
приведенному
выше примеру.
 где, Ц – цена,
С – себестоимость.
Однако в связи
с отсутствием
отдельного
учета затрат
по видам оказываемых
услуг, данный
расчет произвести
невозможно.
3. Факторный анализ рентабельности продаж
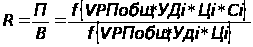
расчет
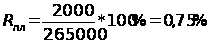
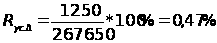
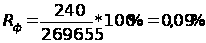
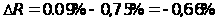
в том числе
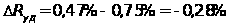
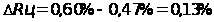
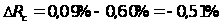
Общее увеличение рентабельности продаж до 0,09% обусловлено:
Снижением уровня рентабельности на -0,66%
Увеличение удельного веса убыточных услуг на –0,28%
Повышением среднего уровня цен на 0,13%
Увеличение себестоимости на –0,51%
Анализ
рентабельности
продаж отдельных
видов продукции
производится
по формуле :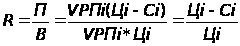 в связи с отсутствием
себестоимости
по каждому виду
продукции
данный расчет
произвести
нельзя.
3.3 Пути улучшения финансового состояния предприятия
Главная цель финансового анализа – своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия. На основании проведенного анализа финансового состояния необходимо принятие решения о выходе на новую финансовую политику и разработка программы финансового оздоровления.
Финансово–экономическое положение Богородского почтамта в анализируемый период соответствует общей тенденции экономики России, вызванного выходом в новую экономическую формацию, основанную на рыночных отношениях. В дореформенный период предприятие регулярно получало государственные дотации, а реализация товаров определялась государственным планом. В условиях же инфляции, сложилась ситуация, при которой платежеспособность потребителей услуг почтовой связи снизилась
Проведенный анализ говорит об увеличении остатков товаров для перепродажи на складах. За 2003 год произошло увеличение на 45%, по сравнению с 2002 годом, увеличение составляло 32,2%. Для решения сложившейся ситуации необходимо четко изучить рынок своего товара, возможности создания новых каналов сбыта продукции, повышения конкурентоспособности продукции за счет увеличения качества обслуживания или снижения цены. Отсюда возможно вытекают и проблемы со сбытом продукции. В целях повышения конкурентоспособности товаров и отыскания новых каналов сбыта, видится необходимость создания на предприятии службы маркетинга. Основным направлением деятельности Почтамта в сфере маркетинга должно являться осуществление мер по сохранению и улучшению позиций на традиционных рынках продаж, максимальный учет новых запросов и требований потребителей к качеству продукции, разработки системы стимулирования каждой услуги, применение более удобных и выгодных для потребителей форм оказания услуг, распространение рекламных материалов по выпускаемой продукции и т.д.
При анализе изменения внеоборотных активов выявлена тенденция к увеличению статьи «Незавершенное строительство». Поскольку эта статья не участвует в производственном обороте и, следовательно, увеличение ее доли в структуре внеоборотных активов отрицательно сказывалось на результативности финансово-хозяйственной деятельности предприятия. Отсюда вытекает следующее мероприятие по поддержке эффективности хозяйственной деятельности и восстановлению платежеспособности. Предлагается обеспечить продажу неиспользуемого имущества и объектов незавершенного строительства с целью направления вырученных средств на пополнение собственных оборотных средств предприятия.
Все показатели, характеризующие ликвидность (кроме L2), находятся на уровне ниже нормы, что объясняется, в основном, наличием у предприятия значительной суммы кредиторской задолженности, которая увеличилась в 2003 году на 27,2%. Это говорит о том, что на предприятии недостаточно организовано управление кредиторской задолженностью, скорость оборота которой составляет почти 60 дней, что свидетельствует о том, что ее погашение происходит слишком медленными темпами. Для решения сложившейся ситуации предприятию необходимо четко структурировать все долги по срокам выплаты и стараться выплачивать их в порядке очередности. Необходимо прежде всего рассчитаться с долгами перед бюджетом, по социальному страхованию и обеспечению, так как отсрочки по этим платежам обычно влекут за собой выплату штрафов (пени). Затем необходимо четко структурировать долги перед поставщиками и подрядчиками, и выявить какие из них требуют безотлагательного погашения. Необходимо так же организовать четкую работу с дебиторами, так как получение дебиторской задолженности даёт предприятию возможность использовать эти средства, как привлечённые источники.
Долгосрочные финансовые вложения в составе внеоборотных активов составляют незначительную долю. Это указывает на не инвестиционную направленность вложений предприятия. Кроме того за 2004 год долг государства Почтамту за счет недополучения доходов от применения регулируемых тарифов составил 12752 тыс. руб., а за 2005 год - 12760 тыс. руб. Анализ финансовой устойчивости предприятия так же показал необходимость привлечения инвестиций или погашения долга, созданного государством, а также добиться в соответствии со ст. 26 ФЗ "О почтовой связи" предоставления налоговых льгот. На сегодня существует множество разработок по оценке инвестиционных проектов и их отбору для финансирования. Отсутствие в Почтамте инвестиционной деятельности как таковой говорит об отсутствии временно свободных денежных средств. В целом на основе проведенного анализа, были сделаны выводы, свидетельствующие о проблемах, связанных, прежде всего, с текущим оперативным управлением финансами Почтамта в анализируемом периоде. К сожалению, несмотря на существование на предприятии отдела бухгалтерского учета и финансов, управлению финансами отводится, слишком, малая роль.
На предприятии можно также рекомендовать, чтобы регулярно проводился анализ деятельности предприятия, для того, что бы предприятие могло “на ходу” оценить и улучшить свое финансовое положение. Для этого, в настоящее время, лучше всего использовать бухгалтерскую программу с встроенным блоком анализа хозяйственной деятельности. Рекомендуется на предприятии приобрести автоматизированную программу для ведения комплексного бухгалтерского учета вместе с модулем финансового анализа “БЭСТ-5”. Эта программа со встроенным блоком финансового анализа очень удобна и даже необходима для неустойчивых предприятий, чтобы оперативно следить за изменением финансового состояния.
Это далеко неполный перечень мероприятий по улучшению финансового состояния предприятия. Необходим четкий финансовый план и жесткий контроль за его осуществлением. Составление плана финансового оздоровления выходит за рамки данной работы, целью которой являлся анализ финансового состояния предприятия и выявление основных проблем финансовой деятельности.
Заключение
Интеграция России в мировую экономику предъявляет российским производственным предприятиям суровые требования по выживанию в мировой конкурентной среде, победить в которой можно, лишь изучив опыт совершенного управления системой бизнеса.
Сегодня рыночная экономика обусловливает необходимость развития финансового анализа в первую очередь на микро уровне, так как именно предприятия составляют основу рыночной экономики.
В настоящее время необходимо проводить анализы обоснования и выполнения бизнес-планов, маркетинговых исследований, возможностей производства и сбыта, изучения внутренних и внешнеэкономических ситуаций, влияющих на производство и сбыт, соотношения спроса и предложения, конкретных потребителей и оценки последними качества выпускаемых изделий, затрат живого и овеществленного труда с необходимой их детализацией.
Особенность анализа Почтамта заключена в том, что по формальным признакам Федерального управления по банкротствам структура баланса Почтамта неудовлетворительна, предприятие неплатежеспособно и восстановление платежеспособности в контрольный период маловероятно. Хотя, на мой взгляд, методика оценки платежеспособности и возможности его восстановления или утраты, предложенная Федеральным управлением по банкротствам является довольно жесткой начальной оценкой финансового состояния предприятия, не учитывающей особенности хозяйственной деятельности различных предприятий.
На основе проведенного мною анализа финансовой деятельности Почтамта были сделаны следующие выводы.
Предварительный обзор баланса учреждения за 2004 - 2005 года, говорит о неудовлетворительной работе предприятия и росте больных статей в 2005 году.
Анализ в динамике средств предприятия, можно отметить, что общая стоимость имущества Почтамта увеличилась за отчетный год на 7557 тыс. руб. или на 3,6%, в то время как за предыдущий год данный показатель увеличился на 11605 тыс. руб., или на 4,6%. Такое незначительное увеличение имущества предприятия в 2005 году, можно охарактеризовать как негативное, его снижение произошло как за счет снижения собственных средств, так и за счет снижения заемных средств.
Все показатели, характеризующие ликвидность находятся на уровне - ниже нормы, что объясняется, в основном, наличием у предприятия значительной суммы кредиторской задолженности. На лицо превышение кредиторской задолженности над дебиторской почти в 8 раз. То есть, если все дебиторы погасят свои обязательства, то Почтамт сможет погасить лишь 1/8 часть обязательств перед кредиторами. Анализ показал, что при погашении предприятием краткосрочной дебиторской задолженности, предприятие не сможет погасить свои краткосрочные обязательства и ликвидность не будет положительной. В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности. Его значение на конец года составляло 0,69, то есть в среднем предприятие не сможет покрыть ещё 31% обязательств в порядке их срочности.
Анализ финансового состояния показал, что произошло увеличение оборачиваемости всех рассчитанных показателей. Эффективность же использования оборотных средств характеризуется, прежде всего, их оборачиваемостью. Увеличение оборачиваемости приводит к абсолютному сокращению потребности в финансовых ресурсах при неизменном объеме производства и реализации продукции, а так же к относительной экономии ресурсов на рубль реализованной продукции при увеличении производства и реализации. Увеличение скорости оборота средств означает повышение производственного потенциала предприятия, чего мы и наблюдаем в Почтамте.
Балансовая прибыль в 2005 году увеличилась с минус 390 тыс. руб. до +5 тыс. руб. Не смотря на это после уплаты налога на прибыль, предприятию не хватило средств на покрытие всех расходов, в результате чего убыток в отчетном периоде составил 106 тыс. руб., был сделан вывод о не эффективности использования имущества предприятия. Показатели рентабельности производственных фондов и вложений несколько увеличились, но находятся на очень низком уровне, что говорит о недостаточно эффективном вложении средств рассматриваемого предприятия.
Кредиторская задолженность предприятия должна быть сокращена и увеличен собственный капитал, т.к. использование заемных средств, в таком соотношении делает невыгодным хозяйственную деятельность предприятия. При сохранении существующей кредитной политики предприятие окончательно потеряет доверие кредиторов. Одна из главных причин такого положения дел недостаточное качество текущего управления финансами. Управлению финансами на предприятии отводится, слишком, малая роль. Предприятию рекомендуется провести ряд мероприятий по улучшению финансового состояния в соответствии с рекомендациями данными в последнем разделе данной работы. Прежде всего, эти мероприятия направлены на реализацию товаров (услуг), повышение ее качества и конкурентоспособности, снижение себестоимости, рост прибыли и рентабельности, ускорение оборачиваемости капитала и более полное эффективное использование производственного потенциала предприятия, оценить свои возможности и выбрать стратегию, а также реализацию прав Учреждения в соответствии со ст.26 ФЗ "О почтовой связи" на льготное налогообложение.
Анализ финансового состояния показал, по каким конкретным направлениям надо вести эту работу, выявил наиболее важных аспекты и наиболее слабые позиции в финансовом состоянии Почтамта. В соответствии с этим результаты анализа дали ответ на вопрос, каковы важнейшие способы улучшения финансового состояния конкретного предприятия в конкретный период его деятельности.
Список используемой литературы
Баканов А.И., Шеремет А.Д., Мельник М.В. «Теория экономического анализа»: Учебник. 5-е изд. – М.: Финансы и статистика, 2005.- 536 с.
Балабанов И.Т. "Основы финансового менеджмента. Как управлять капиталом?". - М.: Финансы и Статистика, 2001.
Гражданский Кодекс Российской Федерации.- Проспект, 2006.
Грачева Е.Ю., Соколова Э.Д. «Финансовое право» Учебник.- Юристъ , 2005.-350 с.
Инструкция ГНС РФ №37 от 10.08.95г. с изменениями и дополнениями.
Ковалев А.И., Привалов В.П. «Анализ финансового состояния предприятия» - М.: Центр экономики и маркетинга, 2004.-286 с.
Ковалев В.В. «Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности.» - М.: Финансы и статистика, 2000г. - 512с.
Ковалев В.В., Патров В.В., Быков В.А. «Как читать баланс».-5-е изд., перераб. и доп. – М.: Финансы и статистика , 2006 г-672 с.
Козлова Е.П. «Бухгалтерский учет в организациях».- М.: Финансы и статистика, 2005.-752 с.
Крейнина М.Н. «Финансовое состояние предприятия. Методы оценки».- М. .: ИКЦ «Дис», 1997г- 224с..
Круглов М.И « Стратегическое управление компанией. – М.: Русская деловая литература, 1998.-768 с.
Курс экономической теории / Под общей ред. Чепурина М.Н., Киселевой Е.А., - АСА, 2005.-832с.
Любушин Н.П., Лещева В.Б., Сучков В.А. «Теория экономического анализа: курс лекций».- Экономистъ, 2004.-479 с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. « Анализ финансово-экономической деятельности предприятия »: Учебное пособие для вузов - М.: ЮНИТИ, 2004.-471 с.
Макарова Л.Г. Макаров А.С. "Экономический анализ в управлении финансами фирмы" - Н.Новгород НГУ 2000. - 322с.
Майталь Ш. «Экономика для менеджеров: десять важных инструментов для руководителей» Пер. с англ.- М.: Дело, 1999 .- 416 с.
Макконел К.Р., Брю С.Л. «Экономика : принципы, проблемы и политика.» В