Анализ финансового состояния государственного предприятия Богородского почтамта - филиала УФПС по Нижегородской области
Методическое пособие по финансовому тестированию фирмы. – М.: Инфра-М, 1992.-165с.
Моляков Д.С. "Финансы предприятий отраслей народного хозяйства". - М.: ФиС , 2002.
Налоговый Кодекс Российской Федерации . – ЮрИнфоР – М, 2004.
Неруш Ю.М. «Логистика»: Учебник.-М.: ЮНИТИ, 2003.
Новодворский В.Д. « Бухгалтерская отчетность, составление и анализ» В 3-х частях . М.: Бухгалтерский учет, 1994
Оценка бизнеса./Под ред. Грязновой А.Г., Федотовой М.А.- М.: Финансы и статистика, 2006.-736 с.
Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли. Утверждено постановлением Правительством РФ 5 августа 1992 года №552.
Ревенко П.В. и др. «Финансовая бухгалтерия».- Инфософт,2003
Реутова С.В. «Финансовый анализ деятельности предприятия» Учебное пособие , Н.Новгород: Изд-во ННГУ, 1998.-98с.
Родионова В.М., Федотова М.А. « Финансовая устойчивость предприятия в условиях инфляции ».- М.: Перспектива, 2000.-432 с.
Русак Н.А., Русак В.А. «Финансовый анализ субъекта хозяйствования».- Мн.: Выш. Шк., 1999 .- 498 с.
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия». ИНФРА-М , 2006.- 425 с.
Скоун Т. "Управленческий учет".- М.: Изд-во ЮНИТИ, 1997.
Стоянов Е.А., Стоянова Е.С. "Экспертная диагностика и аудит финансово-хозяйственного положения предприятия". - М.: Перспектива, 1995.
Стоянова Е.С. Финансовый менеджмент. Российская практика.- М.: Перспектива, 1993.-345с.
Финансово-кредитный словарь. М.: Финансы и статистика, 1994. – Т1-3.
Финансовый менеджмент / под ред. Стояновой Е.С.- М.: Перспектива, 1998.-574с.
Финансовый менеджмент: теория и практика/ Под ред. Стояновой Е.С.- М.: Перспектива, 2006 - 656стр.
Хелферт Э. «Техника финансового анализа» 10-е изд., Питер, 2003.-640с.
Шеремет А.Д. «Методика финансового анализа» - М.: ИНФРА- М, 2001г. - 208с.
Шеремет А.Д., Сайфулин Р.С. «Финансы предприятий».- М.:ИНФРА-М, 2000 г.
Шим Дж., Сигел Дж. Методы управления стоимостью и анализа затрат. – М.: Филинъ, 1996.
Экономика предприятия / Под ред. Грузинова В.П.- М .: ЮНИТИ, 2002.-535с.
Бухгалтерский учет / Под ред. Безруких П.С. – М.:Бухгалтерский учет, 2004.- 719с.
Приложение 1
Показатели рыночной устойчивости.
|
Наименование Показателя |
Способ расчета |
Норма |
Пояснения |
На начало 2004 года | На конец 2004 года |
Отклонения 2004 |
На начало 2003 года | На конец 2005 года |
Отклонения 2005 |
| 1.Коэффициент независимости. |
стр.490 К1= ---------------- стр.700 |
і0,5 | Показывает долю собственных средств в общей сумме средств предприятия. | 0,67 | 0,64 | -0,03 | 0,64 | 0,72 | 0,08 |
|
|
|
Ј1 | Показывает сколько заемных средств привлекало предприятие на 1руб.вложенных в активы собственных средств | 0,19 | 0,22 | 0,03 | 0,22 | 0,21 | -0,01 |
|
|
|
і0,1 | Характеризует степень мобильности использования собственных средств | -0,04 | -0,02 | 0,02 | -0,02 | -0,03 | -0,01 |
| 4.Коэффициент обеспечения собственными средствами. |
|
і0,1 | Показывает долю СОС, приобретенных за счет собственных средств. | -0,36 | -0,16 | 0,2 | -0,16 | -0,14 | 0,02 |
|
|
|
і0,5 | Показывает долю имущества производственного назначения (реальных активов) в общей сумме имущества предприятия. | 0,6 | 0,54 | -0,06 | 0,54 | 0,6 | 0,06 |
|
|
|
Ю0,5 | Показывает удельных вес основных средств в имуществе предприятия. | 0,55 | 0,53 | -0,02 | 0,53 | 0,6 | 0,07 |
 2.Коэффициент
соотношения
собственных
и заемных
средств.
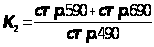
 3.Коэффициент
маневренности
собственных
средств.
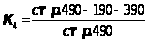
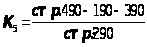
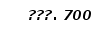 5.Коэффициент
реальной
стоимости
ОС и материальных
оборотных
средств в
имуществе
предприятия.
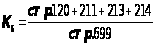
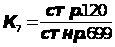
Приложение 2
Анализ ликвидности баланса в 2004 году
|
АКТИВ |
Расчет |
На начало Года |
На конец Года |
ПАССИВ |
Расчет |
На начало года |
На конец года |
Платежный излишек или Недостаток |
|
|
на начало года |
на конец года |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9=3-7 | 10=4-8 |
|
1. Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
6331 | 10546 |
1.Наиболее срочные обязательства(П1) |
Стр.620 | 21382 | 23787 | -15051 | -13241 |
|
2. Быстрореализуемые активы(А2) |
стр.240 | 2794 | 3039 |
2.Краткосрочные пассивы(П2) |
Стр.610+ 670 |
- | - | 2794 | 3039 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
8533 | 11119 |
3.Долгосрочные пассивы(П3) |
Стр.590+630+640+650 +660 | 10231 | 14007 | -1698 | -3068 |
|
4.Труднореализуемые активы(А4) |
стр.190 | 16493 | 163018 |
4.Постоянные пассивы(П4) |
Стр.490 | 168841 | 169980 | -3348 | -6962 |
| БАЛАНС | стр.300 | 201105 | 207774 | БАЛАНС | Стр.700 | 201105 | 207774 | - | - |
Анализ ликвидности баланса в 2003 году.
|
АКТИВ |
Расчет |
На начало Года |
На конец Года |
ПАССИВ |
Расчет |
На начало года |
На конец Года |
Платежный излишек или Недостаток |
|
|
на начало года |
На конец Года |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9=3-7 | 10=4-8 |
|
1.Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
10546 | 14420 |
1.Наиболее срочные обязательства(П1) |
Стр.620 | 23787 | 30252 | -13241 | -15832 |
|
2.Быстрореализуемые активы(А2) |
стр.240 | 3039 | 3612 |
2.Краткосрочные пассивы(П2) |
Стр.610+670 | - | - | 3039 | 3612 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
11119 | 15537 |
3.Долгосрочные пассивы(П3) |
Стр.590+630+640+650 +660 | 14007 | 17531 | -3068 | -1994 |
|
4.Труднореализуемые активы(А4) |
стр.190 | 163018 | 160038 |
4.Постоянные пас- сивы(П4) |
Стр.490 | 169980 | 167568 | -6962 | -7530 |
| БАЛАНС | стр.300 | 207774 | 215351 | БАЛАНС | Стр.700 | 207774 | 215351 | - | - |
Приложение 3
Коэффициенты, характеризующие платежеспособность.
|
Наименование показателя |
Способ расчёта |
Норма |
Пояснения |
На начало года | На конец года | Отклонения | На начало года | На конец года | Отклонения |
| Общий показатель ликвидности |
|
іl | Осуществляется оценка изменения финансовой ситуации в организации | 0,48 | 0,65 | 0,17 | 0,65 | 0,69 | 0,04 |
| Коэффициент абсолютной ликвидности |
|
і0,2 | Показывает какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. | 0,3 | 0,44 | 0,14 | 0,44 | 0,48 | 0,04 |
| Промежуточный коэффициент покрытия |
|
і0,7 | Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. | 0,43 | 0,57 | 0,14 | 0,57 | 0,6 | 0,03 |
| Общий текущий коэффициент покрытия |
|
і2 | Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. | 0,73 | 1,04 | 0,21 | 1,04 | 1,11 | 0,07 |
| Коэффициент текущей ликвидности |
|
і2 | Характеризует общую обеспеченность предприятия оборотными средствами. | 0,73 | 1,04 | 0,21 | 1,04 | 1,11 | 0,07 |
| Коэффициент обеспеченности собственными оборотными средствами |
|
і0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. | -0,36 | -0,16 | 0,2 | -0,16 | -0,14 | 0,02 |
| Коэффициент восстановления платежеспособности. |
|
іl | Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L4 или L5 принимает значение меньше критического. | - | 0,57 | - | - | 0,57 | - |
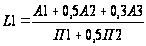
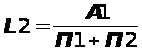
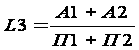
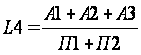
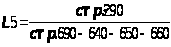
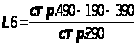
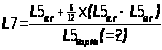
1 Крейнина М.Н. "Финансовое состояние предприятия. Методы оценки" - М.: ИКЦ "Дис",1997.
22 Ковалев А.И. Привалов В.П. Анализ финансового состояния предприятия. - М.: Центр экономики и маркетинга, 1997.-192с.
3 Реутова С.В. Финансовый анализ деятельности предприятия: Учебное пособие. Н. Новгород : Изд-во ННГУ, 1998г.98с.
4 Ковалев В. В. "Финансовый анализ: управление капиталом", М.: ФиС, 1996, стр.119
5 Перманентный - это капитал, вложенный в деятельность предприятия на длительный срок.