-
Практика по бух. учету и аудиту в аудиторской компании «ФИНАНСЫ»
МОСКОВСКИЙ ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ ИНСТИТУТ Кафедра бухгалтерского учета, аудита и анализа хозяйственной деятельности ОТЧЕТ о прохождении производственной практики
-
Расчет финансовый предприятия
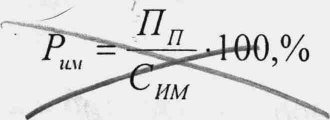 Введение.
Вводной части
пояснительной
записки отражается
сущность финансового
состояния,
критерии оценки
финансового
состояния,
показатели
характеризующие
финансовое
состояние
предприятия,
а также влияние
инфляции на
финансовое
состояние
предприятия.
-
Назначение и состав пояснений к бухгалтерской отчетности
Особенности составления и значение пояснительной записки к годовому бухгалтерскому отчету. Назначение пояснений к бухгалтерской отчетности. События после отчетной даты и условные факты хозяйственной деятельности, отражаемые в пояснительной записке.
-
Організація обліку на підприємствах малого бізнесу
Застосування простої форми бухгалтерського обліку малими підприємствами з незначним документообігом (кількістю господарських операцій), їх відображення за спрощеною формою з використанням регістрів обліку майна підприємства. Ведення журналу обліку.
-
Учет расчетов по оплате труда в программе 1С: Предприятие
 1С: Предприятие - универсальная система для автоматизации бухгалтерского учета на предприятии, структура, особенности и принципы работы данной программы. Виды и группы расчетов по оплате труда. Работа с журналами расчетов и документами в 1С: Предприятие.
-
Учет расчетов с персоналом по оплате труда
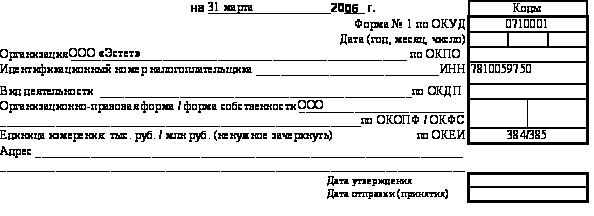 Нормативные и законодательные документы по оплате труда. Произведение учета заработной платы, удержаний и начислений. Расчетно-платежная ведомость выдачи зарплаты. Оборотно-сальдовая ведомость и бухгалтерский баланс предприятия и забалансовые счета.
-
Облік розрахунків з оплати праці
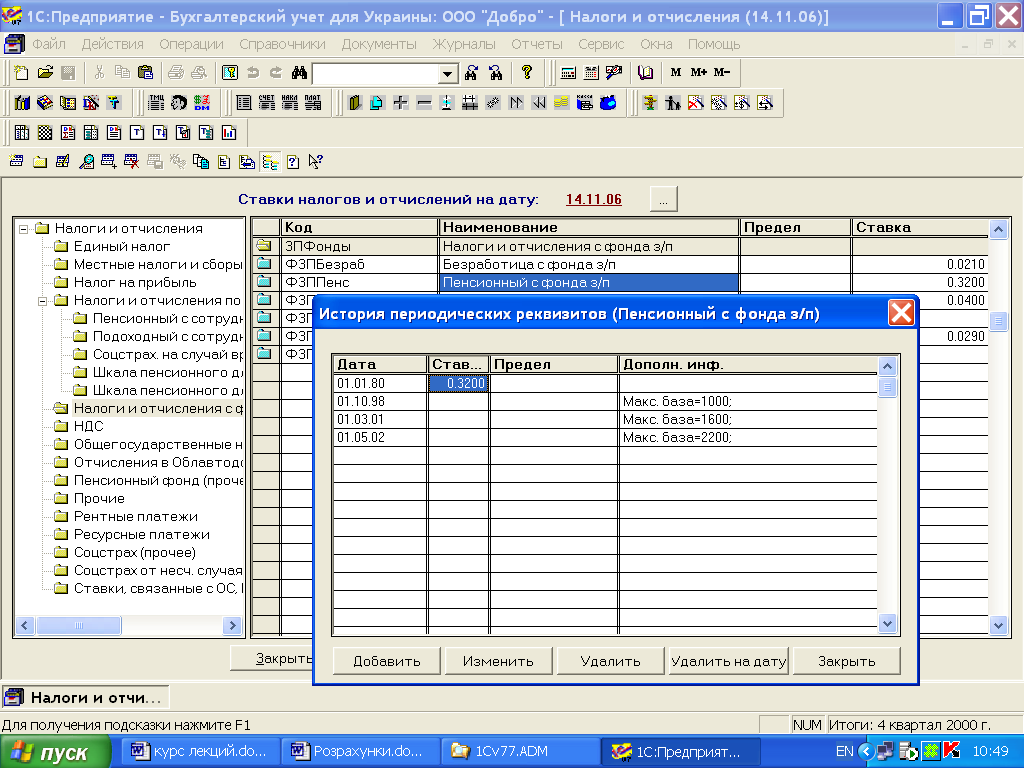 Використання значень ставок податків і зборів та довідкової інформації для розрахунку утримань із заробітної плати. Особливості нарахування та виплати авансу за допомогою програми "1С:Бухгалтерія". Принципи видачі зарплати видатковими касовими ордерами.
-
Современные материальные носители документированной информации
Понятие и характеристика документированной информации. Носитель информции - материальная составляющая документа. Форма материального носителя электронной документированной информации. Оптические (лазерные), магнитные, перфорированные носители информации.
-
Бухучет (Шпаргалка)
Учет по касае. Реквизиты приходного : Дата, корреспондирующий счет, сумма, Принято от..., основание, Подпись главбуха, подпись кассира. Квитанция к приходному: Принято от..., Основание, сумма
-
Классификации документов
Классификация документов в организации ОП ООО "Русский модерн". Функция документа как присущее ему целевое назначение, социально выработанный способ его употребления. Хранение информации на материальном носителе. Эффективная организация документопотока.
-
Аудит учета кредитов и займов
Особенности аудита расчетов по кредитам и займам - проверки правильности оформления и отражения на счетах бухгалтерского учета операций по возврату кредитов банка. Изучение методов проверки кредитных взаимоотношений, типичные ошибки и недостатки учета.
-
Анализ кредиторской задолженности
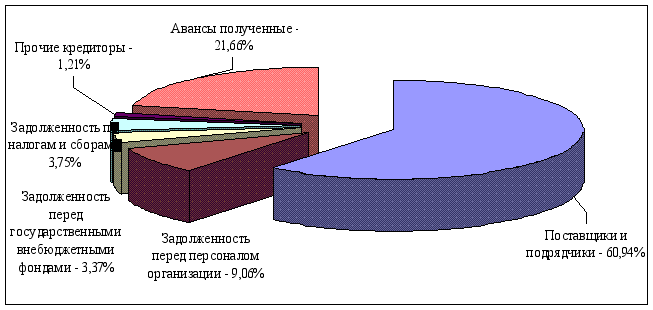 Понятие, состав и виды кредиторской задолженности, информационная база и методы ее анализа. Изучение практических аспектов анализа кредиторской задолженности организации на примере ООО "Камаз-Энерго", расчет платежеспособности и финансовой устойчивости.
-
Регулювання бухгалтерського обліку
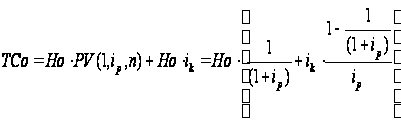 Системи, моделі і стратегії регулювання бухгалтерського обліку і звітності. Концепції фінансової звітності та якісні характеристики інформації бухгалтерського обліку. Принципи грошового вимірника та безперервності. Рішення декількох задач з даної теми.
-
Бухгалтерский учет операций по товарному кредиту
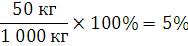 Нормативно-правовое понятия товарного кредита. Риски, связанные с выдачей данного кредита. Бухгалтерский и налоговый учет операций по товарному кредиту. Получение кредита организацией-заёмщиком. Возврат кредита, учетная политика и начисление процентов.
-
Нематериальные активы
Соотношение понятия нематериальные активы по ПБУ-14/2000 и ПБУ 14/2007. Условия принятия нематериальных активов к учету. Первоначальная и последующая оценка нематериальных активов, этапы и особенности их реализации. Амортизация нематериальных активов.
-
Принципы оценки необоротных активов предприятия в международной практике и в Украине
МИНИСТЕРСТВО ОБРАЗОВАНИЯ УКРАИНЫ Севастопольский Государственный Технический Университет Кафедра «Учета и аудита» РЕФЕРАТ По дисциплине « Бухгалтерский учет и аудит »
-
Анализ экономических отношений по учету и формированию финансовых результатов в ОАО "Красногорское АТП"
Экономическое и правовое обоснование учета финансовых результатов. Организация бухгалтерского учета и учет финансовых результатов на предприятии ОАО "Красногорское АТП". Теоретические основы формирования и управления финансовым результатом предприятия.
-
Анализ состава и структуры выручки от продажи товаров, продукции, работы, услуг. На материалах магазина "Туслах"
 Задачи и информационное обеспечение анализа выручки от продажи товаров, работ, услуг. Экономическая характеристика деятельности предприятия. Анализ экономических показателей деятельности предприятия. Анализ издержек обращения, валового дохода и прибыли.
-
Бухгалтерский учет на предприятии по производству строительных материалов
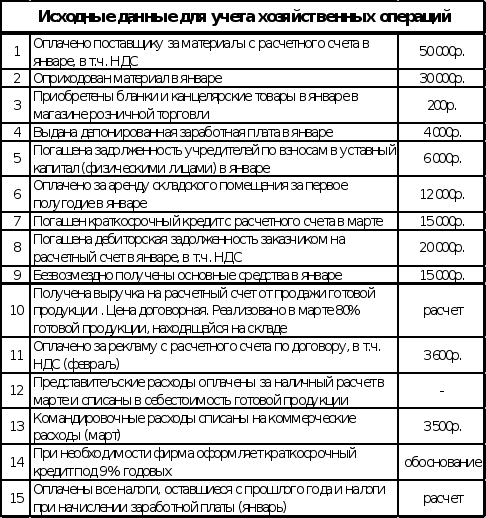 Московский
Государственный
Строительный
Университет Кафедра
ЭУС Курсовая
работа Бухгалтерскому
учету «Бухгалтерский
учет на предприятии
по
производству
строительных
материалов»
-
Особенности организации проведения анализа в условиях компьтерной обработки экономической информации
 Расчет производительности труда на одного рабочего и зарплатоемкость продукции. Модель зависимости объёма произведённой продукции, работ, услуг от стоимости использованных в производстве материалов. Составление формулы товарного баланса, ее сущность.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.