-
Бухгалтерская отчетность и ее состав
Понятие и значение бухгалтерской отчетности, ее состав и порядок составления. Правовая база и требования к информации, формируемой в бухгалтерской отчетности. Пути перехода России на международные стандарты и нормативные документы об отчетности.
-
Аудит
Об’єкти і суб’єкти внутрішнього аудиту. Створення і повноваження САУ. Права і обов'язки аудиторів. Послуги по визначенню фінансового стану під-ва, стратегії його розвитку. Відмінність аудиту при автоматизованому і неавтоматизованому веденні б/о...
-
Анализ хозяйственной деятельности ООО "Телеком СВ"
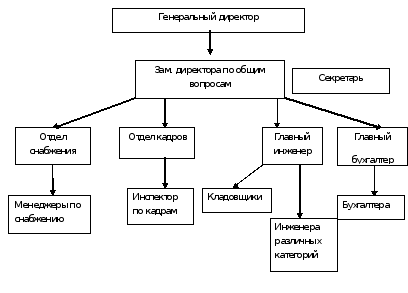 Нормативно-законодательная база по учету и отчетности, содержание и порядок составления бухгалтерской формы. Организационная структура, оценка финансового состояния предприятия и анализ состава и структуры дебиторской и кредиторской задолженности.
-
Организация учета труда и заработной платы
Организация заработной платы и анализ затрат на оплату труда на примере предприятия ОАО "Кировский комбинат". Основные системы оплаты труда, применяемые на предприятии. Примеры начисления заработной платы работникам при различных системах оплаты труда.
-
Проведение бухгалтерского учета и аудита на птицефабрике ООО "Ново-Ездоцкая"
Организационно-экономическая характеристика предприятия. Проведение годовой инвентаризации активов и обязательств, закрытие счетов бухгалтерского учета, составление годовой отчетности и осуществление аудиторской работы на птицефабрике ООО "Ново-Ездоцкая".
-
Учетная политика предприятия
Содержание и определение учетной политики. Подходы к установлению правил поставки бухгалтерского учета на предприятии: централизованный, децентрализованный и смешанный; индивидуализация правил бухгалтерского учета для каждого хозяйствующего субъекта.
-
Учет и анализ банкротств
Сущность мирового соглашения, решение о его заключении, условия расторжения, сроки и порядок уплаты обязательных платежей. Предупреждение банкротства до судебной санации. Операции по получению займа. Управление должником в ходе финансового оздоровления.
-
Правовые аспекты бухгалтерского учета
Федеральный Закон о бухгалтерском учете 28 ноября 1996 г. вступил в силу Федеральный закон “О бухгалтерском учете”, который вобрал в себя опыт бухгалтерского учета в рыночной экономике применительно к российским традициям и действующему в России гражданскому и финансовому праву. В законе определены концептуальные положения и общие принципы организации и ведения бухгалтерского учета; права, обязанности и ответственность в этой области юридических и физических лиц, управляющего персонала; меры, обеспечивающие достоверность бухгалтерской информации; порядок публикации бухгалтерской отчетности и государственного регулирования всей системы бухгалтерского учета.
-
Права и обязанности эксперта
-БУХГАЛТЕРА Важно различать эксперта-бухгалтера как должностное лицо, и эксперта-бухгалтера как процессуальную фигуру. Так, бухгалтер-специалист становится экспертом-бухгалтером по определенному делу только тогда, когда будет соответствующим образом оформлен. Процессуальные полномочия эксперта-бухгалтера определены Федеральным законом «О государственной судебно-экспертной деятельности в Российской Федерации от 31 мая 2001 года № 73-ФЗ и уголовно-процессуальным и гражданским процессуальным законодательством.
-
Справочно-правовые системы, применяемые в условиях компьютеризации аудиторской деятельности
 Понятие и сущность специализированных справочных систем. Современные сервисные возможности программного комплекса "Кодекс". Общая характеристика коммерческих и государственных справочно-правовых систем. Обзор информационно-правовой системы "Закон".
-
Основное содержание и порядок ведения учета собственного капитала
Собственный капитал предприятия: структура, формирование, использование. Характеристика форм собственного капитала. Уставный, добавочный, резервный капиталы. Нераспределенная прибыль и фонды специального назначения. Субсидии, поступления и прочие резервы.
-
Типовой план СБУ Республики Казахстан от 23 мая 2007 года № 185
Общие положения типового плана счетов бухгалтерского учета Республики Казахстан. Основные разделы: краткосрочные и долгосрочные активы, краткосрочные и долгосрочные обязательства, капитал и резервы, доходы и расходы, счета производственного учета.
-
Відповідальність аудитора
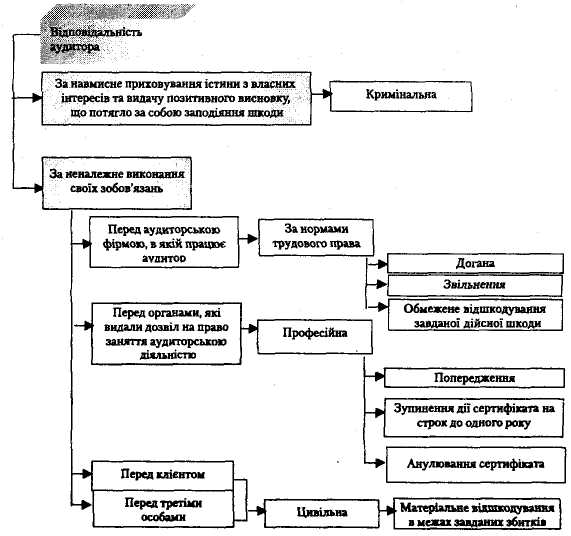 Цивільна, кримінальна та професійна відповідальність аудитора. Аудиторська вибірка та інші процедури вибіркової перевірки. Основні процедури процесу вибіркового аудиту. Відповідальність за достовірність фінансової звітності, перевіреної аудитором.
-
Учет заработной платы в бюджетных организациях (на примере Управления по образованию, культуре и молодежной политики)
 Учет заработной платы в бюджетных организациях. Учет заработной платы в Управлении по образованию, культуре и молодежной политике. Организация работы централизованной бухгалтерии. Аудит расчетов по заработной плате на примере Управления по образованию.
-
Учет расчетов с персоналом по оплате труда на примере ООО "Компактцемент"
 Теоретические и методологические основы учета труда и его оплаты. Синтетический и аналитический учет расходов, удержания из заработной платы. Краткая экономическая характеристика и действующая практика учета труда и его оплаты в ООО "Компактцемент".
-
Сравнительная характеристика бухгалтерской и налоговой учетной политики на примере ООО "Автоприбормаш"
 Понятие, цели и задачи учетной политики, основные принципы и порядок ее формирования. Анализ организационно-экономической деятельности ООО "Автоприбормаш". Сравнительная характеристика бухгалтерской и налоговой учетной политики предприятия.
-
Аудит
Вопрос № 1 Почему возникла необходимость в проведения аудита и кто является пользователем услуг аудитора? Ответ: Потребность в услугах аудитора возникла в связи со следующими обстоятельствами:
-
Система "директ-костінг", її сутність і використання в різних країнах світу
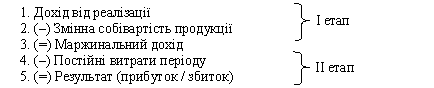 Сутність системи "директ-костінг": включення до складу собівартості лише прямих витрат. Особливості, переваги та недоліки використання системи. Поділ загальних витрат на постійні та змінні. Американська та французька модель визначення чистого результату.
-
Основи інтеграції та гармонізації аудиту в Україні
Формами здійснення процесу інтернаціоналізації аудиту є його інтеграція i гармонізація. Основні рівні професійних організацій бухгалтерів та аудиторів: міжнародний, регіональний і національний. Координації та узгодженість їхніх дій, розподіл сфер впливу.
-
Методы учета доходов и расходов, налоговая база по налогу на прибыль
Формирование дохода - выручки от реализации товаров (работ, услуг) и имущественных прав. Расход как показатель, на который организация может уменьшить свой доход. Методы учета доходов и расходов: кассовый и метод начисления. Анализ расчета налоговой базы.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.