-
Отраслевые особенности формирования себестоимости продукции (работ, услуг)
Анализ учета отраслевых особенностей формирования себестоимости продукции на предприятии: состав, классификация затрат в планировании и бухгалтерском учете, порядок отражения выручки. Торговля, сельское хозяйство, транспорт - основные отрасли предприятия.
-
Фонд оплаты труда и анализ расходов по труду
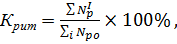 Характеристика фонда оплаты труда предприятия, система поощрений в рамках штатного расписания. Определение тарифных ставок единой тарифной системы в соответствии с разрядами оплаты. Определение расходов на оплату труда в целях налогообложения прибыли.
-
Учет расчетов с подотчетными лицами
Документальное оформление и порядок учета командировочных, представительских и хозяйственных расходов. Учет компенсаций за использование личного транспорта. Синтетический учет расчетов с подотчетными лицами, его отражение в программе "1С:Бухгалтерия".
-
Учет финансового результата деятельности организации
Учет формирования финансового результата, значение, важность и характеристика счетов. Классификация доходов и расходов организации. Финансовый результат для целей бухгалтерского и налогового учета. Учет финансового результата на примере ООО "Фортуна".
-
Бухгалтерський облік
Складання балансу. Оборотно-сальдова відомість. Рахунки синтетичного та аналітичного обліку у вигляді початкових залишків оборотної відомості. Реєстраційний журнал господарських операцій. Обороти по рахунках в оборотній частині оборотної відомості.
-
Особенности расчета амортизационных отчислений, учета прибылей и убытков
Учет поступления амортизации основных фондов. Расчет амортизационных отчислений. Учет финансовых результатов деятельности. Отражение по кредиту или дебету счета внереализационных доходов, убытков и потерь. Учет прибылей и убытков от реализации.
-
Анализ дебиторской задолженности
 Введение В Послании
Президента
Республики
Казахстан к
своему народу
«Казахстан-2030»
подчеркивается,
что конечной
целью развития
нашей страны
является
экономический
рост, что приоритет
экономического
роста «будет
одним из важных
и сегодня и
завтра, и в течении
следующих
тридцати лет».
-
Анализ финансово-хозяйственной деятельности на основе баланса предприятия ОАО "Новошип"
Понятие финансового анализа. Характеристика предприятия ОАО "Новошип". Ликвидность баланса, устойчивость финансового состояния. Тип финансовой ситуации, восстановление маневренности капитала. Анализ деловой активности, показателей управления активами.
-
Невиплачені дивіденди і безповоротна фіндопомога
Розрахування строків позовної давності щодо невиплачених дивідендів, випадки віднесення цих сум до безповоротної фінансової допомоги. Умови виникнення безповоротної фіндопомоги. Відображення в обліку нарахування та виплати дивідендів юрособі або фізособі.
-
Учетная политика предприятия за 2002год
Введение…………………………………………………………...3 Глава 1 Учетная политика: цели, задачи, порядок выполнения. 1.1 Назначение учетной политики………………………….5 1.2 Формирование учетной политики……………………...6
-
Управление оборотными активами
 Управление и нормативное регулирование дебиторской задолженности и денежных средств предприятия, использования производственных запасов. Методика оценки эффективности управления оборотными активами предприятия на примере "Брасовской мебельной фабрики".
-
Аудит прибылей и убытков
Министерство образования и науки Украины Донецкий национальный университет Учётно-финансовый факультет Кафедра „Учёт и аудит” Курсовая работа
-
Учет и аудит товарных операций малого предприятия
Теоретические и методологические аспекты учета и аудита товарных операций малого предприятия. Нормативное обеспечение предпринимательской деятельности. Бухгалтерские счета и расчеты с покупателями. Типовые проводки по учету расчетов с покупателями.
-
Организационно-правовая форма И структура управления предприятием
 ВВЕДЕНИЕ
Важнейшим
качественным
показателем,
характеризующим
работу предприятий
является прибыль.
Прибыль – показатель
хозяйственной
деятельности
предприятия.
В нем синтезируются
результаты
работы предприятия
по расширению
производства,
снижению
производственных
затрат, сокращению
непроизводственных
расходов, повышению
качества продукции,
рациональному
использованию
основных
производственных
фондов и нормируемых
оборотных
средств.
-
Анализ себестоимости
 План. План. 1 Введение. 2 Глава
1. Теоретическое
обоснование
экономического
анализа себестоимости
продукции. 4 1.1. Понятие
себестоимости
и ее анализ. 4
-
Формы ведения бухгалтерского учета на малых предприятиях
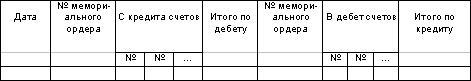 Мемориально-ордерная форма бухгалтерского учета. Единая журнально-ордерная форма счетоводства. Сущность упрощенной и простой форм бухгалтерского учета. Книга учета доходов и расходов. Формы бухгалтерского учета с использованием вычислительной техники.
-
Аудит расчетов по оплате труда
Информация для аудиторской проверки соблюдения трудового законодательства расчетов по оплате труда. Организация внутреннего контроля по оплате труда. Методика проверки начислений, удержаний выплаты заработной платы. Цель аудита расчетов по оплате труда.
-
Состояние и пути совершенствования учёта затрат в плодоводстве в СХПК «Кочетовский» Мичуринского района Тамбовской области
МИНИСТЕРСТВО СЕЛЬСКОГО ХОЗЯСТВА И ПРОДОВОЛЬСТВИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ ДЕПАРТАМЕНТ КАДРОВОЙ ПОЛИТИКИ И ОБРАЗОВАНИЯ МИЧУРИНСКИЙ ГОСУДАРСТВЕННЫЙ АГРАРНЫЙ УНИВЕРСИТЕТ
-
Управленческий учет
Понятие управленческого (внутрихозяйственного) учета, основные задачи и функции. Классификация, сферы применения методов и объектов учета затрат на производство. Структура и особенность метода калькулирования себестоимости продукции (работ, услуг).
-
Учет арендованного имущества
Аренда. Договор аренды. Арендная плата. Учет основных средств на условиях текущей аренды. Аренда с правом выкупа. Содержание арендованного имущества. Лизинг. Расчет лизинговых платежей. Бухгалтерский учет: у лизингодателя, у лизингополучателя.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.