-
Применение систем "директ-кост" и "стандарт-кост" в бухгалтерском учете
Определение маржинального дохода, операционной прибыли при калькуляции по полным и переменным затратам в условиях системы "директ-кост". Расчет отклонений в системе "стандарт-кост". Описание всех учетных записей по счетам. Подготовка бюджета производства.
-
Аудит учредительных документов предприятия
Задачи аудита учредительных документов, формирования уставного капитала и учетной политики предприятия. Нормативные документы, необходимые для проведения проверки. Информационное обеспечение и методика аудита однородных групп хозяйственных операций.
-
Аудит и учет денежных средств
Бухгалтерский учет денежных средств, расчетных и кредитных операций и контроль за соблюдением кассовой и расчетной дисциплины, правильностью использования денежных средств и кредитов, обеспечением сохранности денежной наличности и документов в кассе.
-
Аудит основных средств
 Особенности составления плана и программы аудита, основные пути их изменения. Общая характеристика основных моментов аудита основных средств предприятия, в том числе их приобретения, амортизации, модернизации, выбытия, передачи, продажи и списания.
-
Формирование профессии современного бухгалтера, специалиста внутреннего и внешнего аудита
Исторические этапы развития бухгалтерского дела в России и экономически развитых странах. Развитие бухгалтерского дела во Франции, США, Великобритании. Профессиональные организации бухгалтеров и аудиторов. Учетная и балансовая политика организации.
-
Регулирование аудиторской деятельности
Профессиональная этика аудиторов. Кодексы этики аудиторов. Правовое регулирование аудиторской деятельности. Федеральные стандарты аудиторской деятельности. Развитие нормативного регулирования аудиторской деятельности. Сопутствующие аудиторские услуги.
-
Учет основных средств
СОДЕРЖАНИЕ ВВЕДЕНИЕ Технико-экономическая характеристика предприятия. Цель, задачи и особенности учета основных средств. Последовательность работ при учете основных средств.
-
Организация учета и контроля денежных средств, расчетных операций в ЗАО "Канаш" Калининградской области
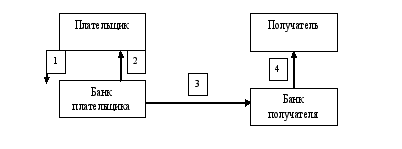 Теоретические ведомости об управлении финансами в масштабах предприятия. Организация ведения бухгалтерского учета движения денежных средств на расчетных, валютных и специальных счетах на примере ЗАО "Канаш". Принципы составления финансового отчета.
-
Ревизия и аудит
 План
стр.
Введение…………………………………………………………..………3
– 7 Раздел
1. Бухгалтерский
учёт производственных
запасов. 1. 1. Классификация
производственных
запасов……………..…8
– 13
-
Оформление документов и деловых писем
 Разновидности писем и особенности их составления. Деловая беседа как основная форма делового общения. Принципы организации работы с документами. Оформление письма-отказа в соответствии с требованиями ГОСТ Р 6.30-97 и №1 ГОСТ Р №9-ст от 21.01.2002г.
-
Исчисление НДС по истечении 60 дней с момента отгрузки товаров (выполнения работ, оказания услуг, передачи имущественных прав на объекты интеллектуальной собственности)
Понятие выручки от реализации, момент и сумма ее принятия в бухгалтерском учете. Особенность исчисления и отражения налога в бухгалтерском учете по истечении 60 дней с момента отгрузки или оплаты товаров. Понятие курсовых разниц и суммовых разниц.
-
Составление калькуляции сметной расценки на эксплуатацию атомобиля-самосвала грузоподъемностью 12 т и расчет тарифа на перевозку сыпучих материалов по трем маятниковым маршрутам
Калькуляция сметной расценки на эксплуатацию автомобиля самосвала грузоподъемностью 12 т. В сметную расценку на эксплуатацию автомобиля самосвала входят затраты на:
-
Инвентаризация основных средств: порядок проведения и учет результатов
Приоритеты разрабатываемой стратегии вхождения Казахстана во Всемирную торговую организацию. Теоретические основы инвентаризации основных средств, ее виды, роль и значение в учете. Результаты контрольных проверок правильности проведения инвентаризации.
-
Оценка основных средств. Учет расчетов по краткосрочным кредитам и займам
Виды оценки в текущем учете основных средств. Перевод первоначальной стоимости основных средств в восстановительную. Основные моменты отражения кредитов и займов на счетах бухгалтерского учета у заемщика. Аналитический учет краткосрочных кредитов.
-
Облік поточних зобов’язань
На будь-якому підприємстві існують зобов’язання підприємства перед поставщиками, підрядчиками, працівниками, за короткострокові та довгострокові кредити - всі ці зобов’язання є поточними. На підприємстві облік поточних зобов’язань веде бухгалтер.
-
Оформление дел в деловодстве
Формирование дел должно осуществляться централизованно по месту регистрации документов. При территориальной разобщенности структурных подразделений организации дела формируются канцелярией подразделения или лицами, ответственными за делопроизводство.
-
Перевірка виконання прийнятих рішень за наслідками перевірки
Міністерство аграрної політики України Харківський державний технічний університет сільського господарства Факультет менеджменту Кафедра обліку і аудиту
-
Аудит витрат діяльності
Мета й завдання аудиту витрат, його нормативна база. Предметна область аудиторського дослідження. Оцінка системи внутрішнього контролю. Перевірка правильності оприбуткування продукції з виробництва. Типові помилки та порушення при проведенні аудиту.
-
Учет расчетов с персоналом по оплате труда
 Анализ нормативных актов, регулирующих вопросы оплаты труда. Организация расчетов с работниками по заработной плате, формы оплаты труда и ответственность за невыплату. Учет расчетов с персоналом по оплате труда на примере ООО "КамаПак", пути улучшения.
-
Функции, цели и задачи организации внутреннего аудита
Рассмотрение содержания и видов (добровольный, обязательный) аудита. Изучение понятия, функций, целей, задач внутреннего аудита. Этапы его проведения: предварительное планирование, оценка риска, разработка программы консалтинга, анализ результатов.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.