-
Состав и порядок предоставления бухгалтерской (финансовой) отчетности в российской и международной практике
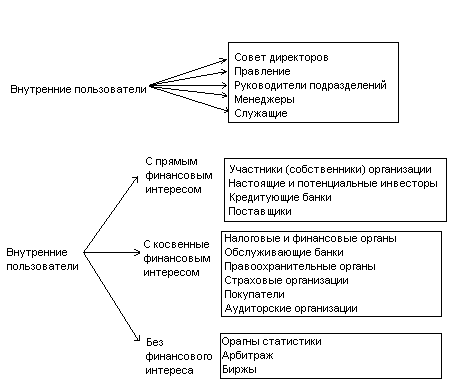 Понятие и содержание бухгалтерской (финансовой) отчетности. Порядок заполнения форм: бухгалтерский баланс; отчеты о прибылях и убытках, движении капитала и денежных средств. Сравнительные характеристики отчетности по международным и российским стандартам.
-
Делопроизводство и экспертиза документов
 Понятие и особенности организации службы делопроизводства, что такое организационно-распорядительные документы. Требования к оформлению эмблемы организации. Характеристика документооборота, номенклатуры дел. Экспертиза ценности и классификация документов.
-
Учёт расчётов с персоналом по оплате труда на примере предприятия ООО "Строитель"
Основы трудовых отношений, формы, системы и виды оплаты труда. Состав фонда заработной платы и выплат социального характера на предприятии "Строитель". Состав затрат на оплату труда, включаемых в себестоимость продукции. Первичный учёт личного состава.
-
Счета бухгалтерского учета и двойная запись
Филиал государственного образовательного учреждения высшего профессионального образования «Московский государственный университет Министерство труда и социального развития Российской Федерации»
-
Понятие о документе. Эволюция понятия "документ"
Документ как средство закрепления на специальном носителе фактов определенного значения, его значение в различных сферах деятельности. История развития средств передачи информации и ее хранения. Различные подходы к толкованию понятия "информация".
-
Метод бухгалтерского учета и бухгалтерского баланса
 Имущество организации, ее обязательства и хозяйственные операции как объект бухгалтерского учета. Классификация активов и пассивов организации. Совокупность элементов метода бухгалтерского учета. Сущность балансового метода обобщения информации.
-
Анализ сбытовой деятельности
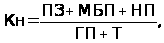 2.1.
Внутренняя
и внешняя среда
деятельности
предприятия
ОАО «Акконд». Чебоксарская
кондитерская
фабрика была
основана в 1944
году. Под фабрику
было отдано
помещение
склада. С первых
дней фабрика
вырабатывала
около 600 тонн
мучных изделий
в год. В 1955 – 56 г.г.
была проведена
реконструкция
и на фабрике
стали вырабатывать
карамель, ирис,
конфеты помадные,
печенье.
-
Отчет по практике
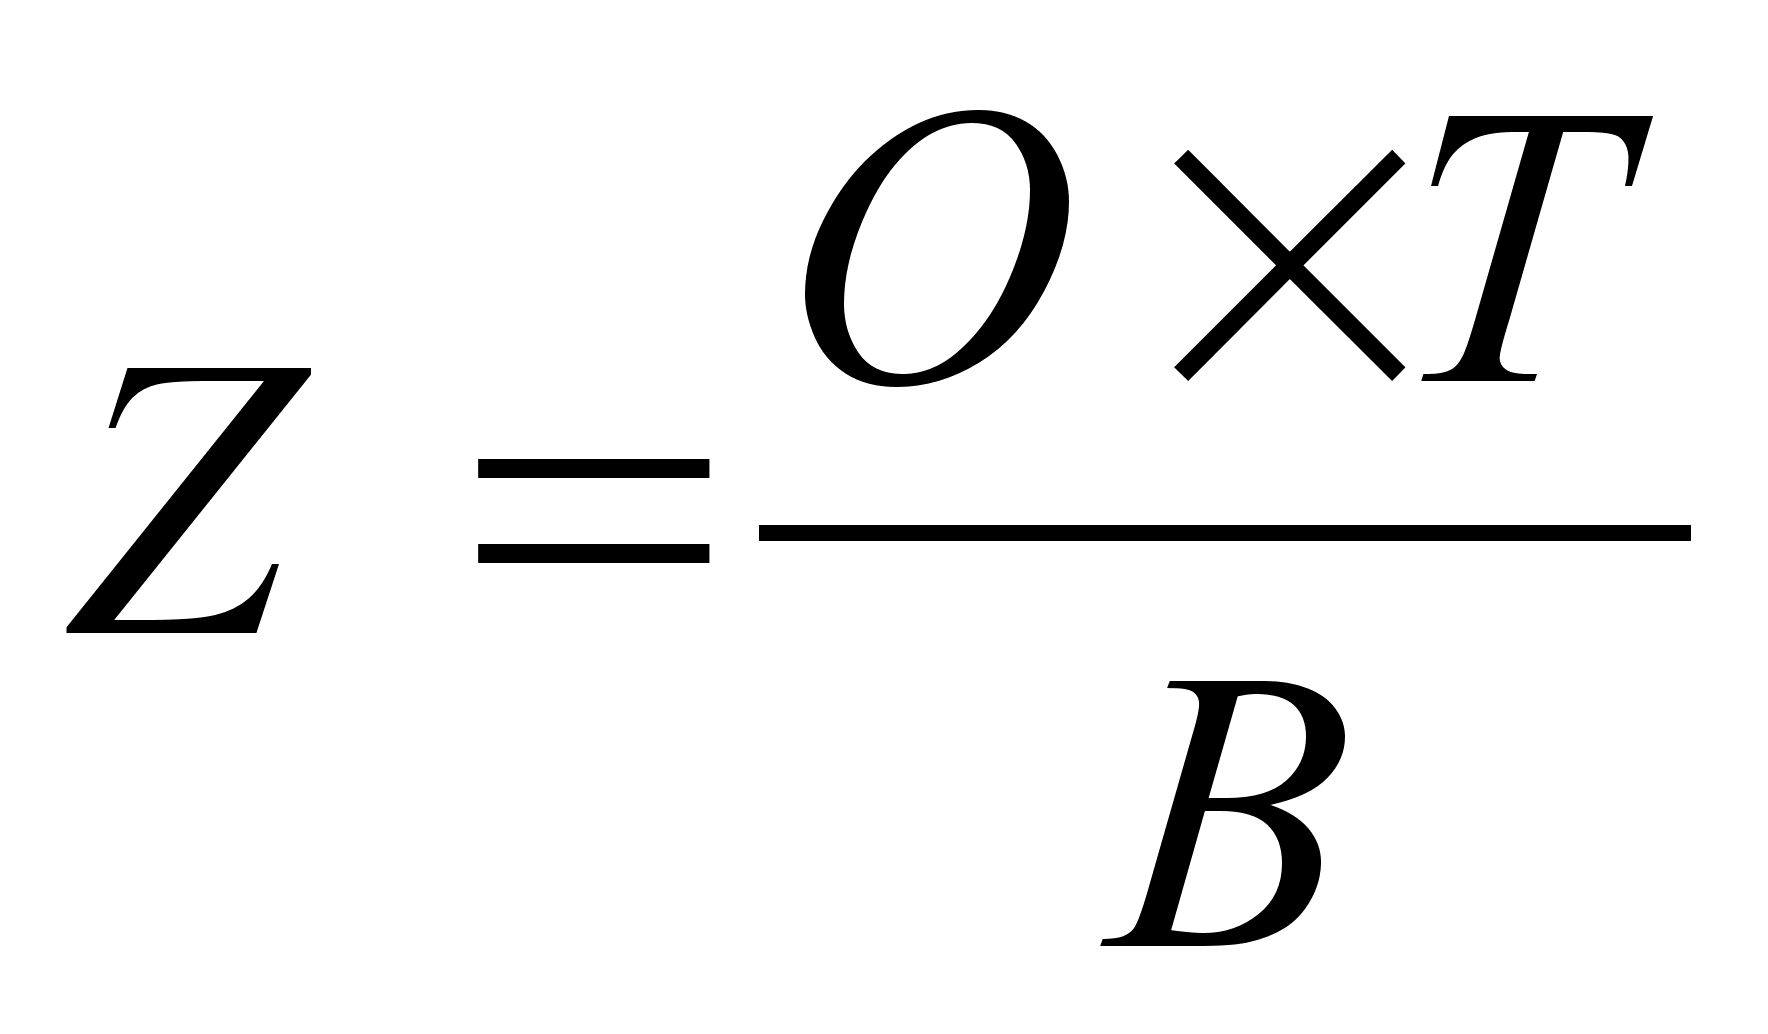
-
Проведение аудита и расчет НДС по ПО Октябрь
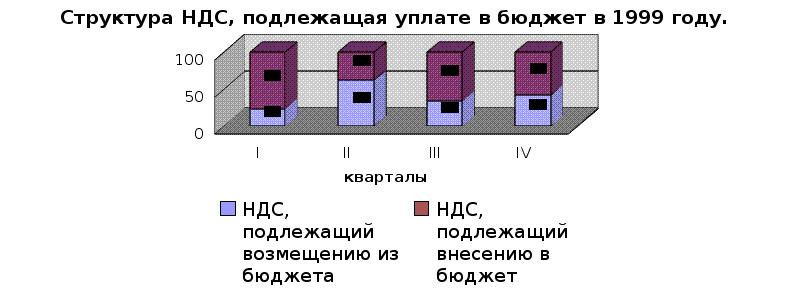 Overview Лист1 Лист2 Sheet 1: Лист1 НДС, подлежащий возмещению из бюджета НДС, подлежащий внесению в бюджет Sheet 2: Лист2 Аннотация
Дипломный
проект включает
в себя:
-
Валовой доход, валовые затраты, учет товарных потерь в торговле
Валовой доход Валовые затраты Учет товарных потерь в торговле По закону о прибыли предприятия (Статья 4.) валовой доход определяется как: 4.1. Валовой доход
-
Эффективный менеджмент в условиях российской действительности
Проблемы российского менеджмента в условиях рынка. Эволюция управления бизнесом в рыночных условиях. Методологические принципы формирования российского менеджмента. Осовременивание управления.
-
Учет кассовых операций (на примере ОАО "Зерноградагрохимсервис" Ростовской области)
 Анализ специализации и эффективности производства в ОАО "Зерноградагрохимсервис". Учет и отчетность о движении наличных денежных средств. Требования и стандарты, применяемые в учете кассовых операций. Бухгалтерская отчетность и ведение кассовой книги.
-
Аудиторская оценка существенности ошибок и аудиторского риска в Украине
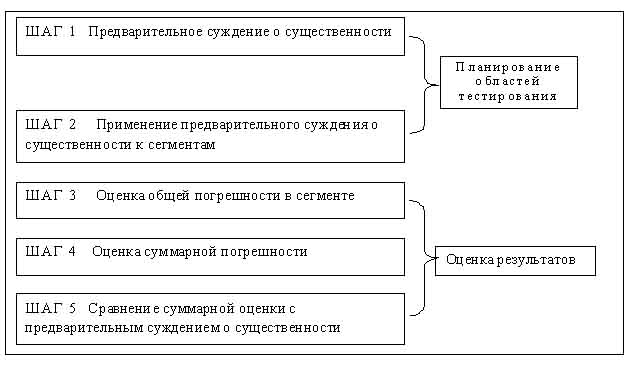 Понятие существенности ошибок и классификация степени существенности искажений в финансовой отчетности предприятия-клиента. Логическая структура, модель общего аудиторского риска и характеристика его элементов. Порядок оценки элементов аудиторского риска.
-
Организация бухгалтерского учета на совместном предприятии с образованием юридического лица — субъекта внешнеэкономической деятельности
Особенности бухгалтерского учета на совместных предприятиях. Учет имущества и источников его формирования. Учет расходов по зарубежным командировкам, кассовых операций в иностранной валюте, по пластиковым карточкам и ликвидации совместных предприятий.
-
Учет и анализ движения основного капитала на материалах ООО "Балтийский Банк"
 Понятие, состав, классификация основного капитала: методика и принципы учета движения основных средств, порядок начисления и учета амортизации и затрат по ремонту в ООО "Балтийский Банк"; документальное оформление, анализ эффективности использования ОС.
-
Формы заключения аудиторов по анализу финансовой отчетности
Аудиторская проверка – формирование полного и объективного мнения о достоверности бухгалтерской отчетности экономического субъекта. Порядок составления аудиторского заключения: структура, документирование, формы; заключение по специальным заданиям.
-
Особенности организации бухгалтерского дела на малом предприятии
Критерии отнесения предприятий к категории малых: ограничение средней численности работников, выручка от реализации товаров без учета НДС. Организация, ведение бухгалтерского учета на малых предприятиях. Отчетность субъектов малого предпринимательства.
-
Нормативный и позаказный методы учета затрат
 Калькулирование себестоимости продукции на предприятии машиностроительной промышленности по нормативному методу. Особенности применения системы позаказного учета затрат и калькуляции себестоимости продукции в индивидуальных и мелкосерийных производствах.
-
Отчет о прибылях и убытках, его содержание и техника составления
Понятие, виды и требования к составлению бухгалтерской отчетности. Выводы о финансовых результатах деятельности организации. Источники прироста капитала. Экономическая сущность "Отчета о прибылях и убытках". Значение для пользователей формы №2.
-
Аудиторская проверка учета кредитов и займов
Планирование аудиторской проверки кредитов и займов. Выводы аудитора по результатам тестирования средств внутреннего контроля. Классификация видов нарушений при привлечении кредитов и займов. Методы получения аудиторских доказательств при их проверке.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.