Бюджетный федерализм в РФ
наличие не менее трех основных уровней бюджетной системы;
единство общегосударственных интересов и интересов населения как основа сочетания интересов всех трех уровней власти по бюджетным вопросам;
сочетание принципов централизма и децентрализма при разграничении налогово-бюджетных полномочий, расходов и доходов, распределении и перераспределении последних в бюджеты разных уровней на объективной основе;
ведущая роль федерального бюджета как выражающего общие интересы всех субъектов федерации в сочетании с высокой степенью самостоятельности бюджетов и ответственности органов власти каждого уровня за сбалансированность бюджета, бюджетную обеспеченность, соответствующую налоговому потенциалу на данной территории, с предоставлением им необходимой для этого налоговой инициативы;
активное участие субъектов федерации в формировании и реализации налогово-бюджетной политики государства, включая межбюджетные отношения.20
Говоря о трех основных уровнях бюджетной системы, надо иметь в виду, что помимо федерального, регионального и местного уровней внутри последнего могут быть два (города и районы регионального значения, а также внутригородские районы, города районного значения, рабочие поселки, сельские поселения или их объединения) и более уровней местных бюджетов. В США, например, в число местных бюджетов входят и бюджеты школьных округов, организуемых населением не только по территориальному признаку, но и целевому направлению. Хотя местные территориальные образования с юридической позиции не являются членами федерации, от того, как складываются межбюджетные отношения между федеральным центром и субъектами Федерации, во многом предопределяются такие отношения внутри последних – между средним (региональным) звеном бюджетной системы и местными бюджетами.
Объективной основой сочетания интересов бюджетов всех уровней является то, что конечной целью органов власти любого уровня должны быть интересы населения.
Сочетание принципов централизма и децентрализма в условиях бюджетного федерализма означает, что наряду с тенденцией децентрализации, характеризующейся усилением демократических начал организации и функционирования бюджетной системы страны, необходимыми условиями являются сохранение единства государства, финансовое обеспечение общих общественных потребностей как полностью бесплатных для населения (государственное управление, оборона и некоторые другие), в отличие от таких общественных потребностей, которые могут быть частично платными. Это предопределяет соблюдение приоритета федерального бюджета, выражающего общие интересы всех членов Федерации.
Резкое усиление централизации финансовых ресурсов в условиях бюджетного федерализма приемлемо в тех случаях, когда оно способствует лучшему удовлетворению потребностей населения, осуществляется не в ущерб интересам и ресурсам долговременного социально-экономического развития субъектов Федерации, вызвано чрезвычайными обстоятельствами и принимается не как стратегическое направление развития экономических основ федеративных отношений, а как временный маневр.
При реализации бюджетной политики федеративного государства важным является сочетание интересов народов многонациональной Федерации (в национально-культурном их развитии) как общегосударственная задача.
Высокая степень самостоятельности бюджетов разных уровней и ответственности органов власти за сбалансированность бюджета, бюджетную обеспеченность предопределяет повышение их заинтересованности в наращивании налогового потенциала, своевременном и полном сборе налогов, а также в эффективном расходовании бюджетных средств. Такая самостоятельность бюджетов характерна для классического бюджетного федерализма, так как она позволяет проводить на региональном и местном уровнях самостоятельную налогово-бюджетную политику в пределах своей компетенции.21
Активное участие субъектов Федерации в формировании и реализации налогово-бюджетной политики государства в качестве принципа бюджетного федерализма подтверждает тот факт, что бюджетный федерализм не сводится к межбюджетным отношениям, хотя последние в значительной степени характеризуют его особенности.
Состояние межбюджетных отношений, и в частности межбюджетного регулирования, в значительной степени предопределяется тем, насколько разграничение расходов и доходных источников на постоянной основе между звеньями бюджетной системы отвечает принципу самостоятельности бюджетов. Там, где низок уровень собственных доходов, закрепленных на постоянной основе, вопрос о самостоятельности бюджета становится проблематичным.
Исходя из теоретических предпосылок, реформа межбюджетных отношений в России должна иметь основную конечную цель и сопутствующие цели. Основная конечная цель – создание необходимых исходных условий для сокращения чрезмерных различий в бюджетной обеспеченности территориальных образований, сбалансирования региональными и местными органами власти своих территориальных бюджетов (в условиях заинтересованности и ответственности в обеспечении роста их собственных, закрепленных на постоянной основе и регулирующих доходных источников, рационального и эффективного расходования бюджетных средств) с целью реализации полномочий, возложенных на них, предоставления равных возможностей населению на всей территории страны в получении бюджетных услуг в объеме и качестве не ниже предусмотренных государственными социальными стандартами.
К сопутствующим целям относятся следующие: четкое и обоснованное разграничение расходных полномочий между уровнями власти; разграничение между уровнями бюджетной системы налогов и других платежей (на постоянной основе, т.е. без ограничения сроком, полностью или в качестве совместных налогов в процентных долях, или по разделенным налоговым ставкам); справедливое (на объективной основе) распределение по вертикали бюджетной системы совместных налогов по временным нормативам, рассматриваемым в качестве регулирующих налогов, перераспределение средств в разных формах из бюджетов одного уровня бюджетной системы в другой и выбор оптимальных вариантов такого регулирования на соответствующих этапах; определение справедливого (на объективной основе) механизма перераспределения средств между бюджетами одного и того же уровня исходя из принципа солидарности для оказания финансовой поддержки беднейшим территориям.
Исходя из принципов бюджетного федерализма можно определить следующие принципы межбюджетных отношений:
сочетание интересов всех участников межбюджетных отношений;
четкое законодательное разграничение расходных полномочий между органами власти разных уровней и соответствующих им расходов, а также доходных источников (полностью или частично) между звеньями бюджетной системы;
максимально возможное разграничение на постоянной (без ограничения сроком) основе видов доходов (полностью или частично) в качестве закрепленных доходов между бюджетами разных уровней;
сокращение дотационности и количества дотационных бюджетов за счет оптимизации встречных финансовых потоков и наращивания налогового потенциала на соответствующих территориях;
равенство прав в межбюджетных отношениях субъектов Федерации с федеральным центром и муниципальных образований с органами власти субъектов Федерации;
применение в межбюджетном регулировании для всех субъектов Федерации, а внутри каждого из них для всех муниципальных образований единых методологии и критериев, учитывающих их индивидуальные и групповые особенности; обязательность компенсации недостающих средств при увеличении расходов бюджетов или снижении их доходов, явившихся следствием решений, принятых органами власти другого уровня;
недопустимость изъятия или принудительной централизации в бюджеты другого уровня собственных доходов, закрепленных на постоянной основе, дополнительно полученных или сэкономленных бюджетных средств; недопустимость изменения ранжировки территориальных образований по бюджетной обеспеченности в сопоставимых условиях при передаче им средств из вышестоящего бюджета в порядке межбюджетного регулирования; взаимная ответственность органов власти разных уровней за соблюдение обязательств по межбюджетным отношениям; наличие достоверной информации о финансовой обеспеченности территориальных образований, нуждающихся в финансовой поддержке из бюджета другого уровня;
относительная стабильность принятого к реализации механизма межбюджетных отношений;
ясность (прозрачность) и гласность межбюджетных отношений, простота расчетов.22
Сравнение действующего механизма межбюджетных отношений с указанными выше принципами – требованиями бюджетного федерализма к его построению – позволяет улучшить организацию этих отношений, а также обеспечить правильный выбор направлений дальнейшего их совершенствования.
Основными функциями межбюджетных отношений являются выравнивание бюджетной обеспеченности тех территориальных образований, где она меньше минимально необходимого уровня (обеспечивающего соблюдение конституционных и других государственных социальных гарантий на всей территории страны), и стимулирование наращивания налогового потенциала, своевременного и полного сбора платежей в бюджет на подведомственной территории, а также рационального и эффективного их расходования. Обе эти функции подлежат реализации в сочетании – как двуединый процесс. Поэтому, когда выравнивающая функция становится преобладающей, вступая в противоречие со стимулирующей функцией, требуется внесение корректив в действующий механизм межбюджетных отношений.23
В Бюджетный кодекс Российской Федерации Федеральным законом от 20.08.2004 №120-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации в части регулирования межбюджетных отношений»24 были внесены поправки (вступившие в силу с 01.01.2005, в части местных бюджетов – с 01.01.2006), направленные на введение нового механизма регулирования межбюджетных отношений, в том числе механизма разграничения и распределения доходов между бюджетами.
Анализ изменений, внесенных в БК РФ, позволяет сделать вывод о том, что содержание разграничения и распределения доходов между бюджетами после принятия вышеуказанных поправок подлежит уточнению.
Исходя из вышеизложенного можно дать следующие определения разграничения и распределения доходов между бюджетами бюджетной системы Российской Федерации.
Разграничение доходов означает законодательное закрепление федеральными органами государственной власти соответствующих видов доходов (полностью или частично) на постоянной основе за бюджетами бюджетной системы Российской Федерации.
Распределение доходов представляет собой передачу органами государственной власти и органами местного самоуправления доходов, закрепленных за бюджетами, в иные бюджеты бюджетной системы Российской Федерации по нормативам отчислений, устанавливаемым на постоянной основе или на очередной финансовый год.
Разграничение доходов между бюджетами бюджетной системы Российской Федерации с 01.01.2005 (в части местных налогов с 01.01.2006) согласно БК РФ характеризуется следующим:
федеральные налоги и сборы, а также налоги, предусмотренные специальными налоговыми режимами, полностью или частично закрепляются за федеральным бюджетом, бюджетами субъектов РФ, бюджетами муниципальных районов, бюджетами городских округов и бюджетами городских и сельских поселений (при этом в городские бюджеты городов федерального значения Москвы и Санкт-Петербурга федеральные налоги и сборы, налоги, предусмотренные специальными налоговыми режимами, подлежат зачислению по нормативам, установленным для бюджетов субъектов РФ и муниципальных образований);
региональные налоги полностью закрепляются за бюджетами субъектов РФ;
местные налоги полностью закрепляются за бюджетами городских округов и бюджетами городских и сельских поселений, на территории которых они взимаются; за бюджетами муниципальных районов закрепляются местные налоги, взимаемые на межселенных территориях;
неналоговые доходы полностью или частично закрепляются за федеральным бюджетом, бюджетами субъектов РФ, бюджетами муниципальных
районов, бюджетами городских округов и бюджетами городских и сельских поселений.
В соответствии с вышеизложенным разграничение доходов между бюджетами бюджетной системы Российской Федерации можно представить в виде (таблице 1.2.1).
Таблица 1.2.1. Разграничение доходов между бюджетами бюджетной системы Российской Федерации25
| Федеральный бюджет | Бюджеты субъектов РФ | Местные бюджеты | |||
| бюджеты городских и сельских поселений | бюджеты муниципальных районов | бюджеты городских округов | бюджеты внутригородских муниципальных образований городов федерального значения. | ||
| Закрепление федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, неналоговых доходов в соответствии с нормативами, установленными БК РФ | Закрепление федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, региональных налогов, неналоговых доходов в соответствии с нормативами, установленными БК РФ | Закрепление федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, местных налогов, неналоговых доходов в соответствии с нормативами, установленными БК РФ | Закрепление доходов БК РФ | ||
Распределение доходов между бюджетами бюджетной системы Российской Федерации с 01.01.2005 (в части местных налогов с 01.01.2006) согласно порядку, установленному БК РФ, осуществляется следующим образом:
– органы государственной власти субъектов РФ в законодательном порядке (за исключением закона субъекта РФ о бюджете субъекта РФ на очередной финансовый год или иного закона субъекта РФ на ограниченный срок действия) могут устанавливать для муниципальных образований субъекта РФ нормативы отчислений в местные бюджеты от отдельных федеральных и региональных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, подлежащих зачислению в бюджет субъекта РФ. При этом должны раздельно устанавливаться единые нормативы для всех поселений и единые нормативы для всех муниципальных районов субъекта РФ; нормативы отчислений в бюджеты городских округов субъекта РФ определяются как сумма нормативов, установленных для поселений и для муниципальных районов;
– органы местного самоуправления муниципальных районов своими решениями (за исключением решения о бюджете муниципального района на очередной финансовый год или иного решения на ограниченный срок действия) могут устанавливать единые для всех поселений муниципального района нормативы отчислений в бюджеты поселений от федеральных, региональных и местных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, подлежащих зачислению в бюджет муниципального района;
Следует отметить, что согласно Федеральному закону от 27.12.2005 №198-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации, Федеральный закон «О внесении изменений в Бюджетный кодекс Российской Федерации в части регулирования межбюджетных отношений» и Федеральный закон «Об общих принципах организации местного самоуправления в Российской Федерации»26 установлено, что при формировании и утверждении проектов бюджетов субъектов РФ и местных бюджетов на 2006–2008 гг. п. 2 ст. 58 БК РФ применяется с учетом следующих особенностей: дополнительные (дифференцированные) нормативы отчислений могут быть установлены не только от налога на доходы физических лиц, но и от любых федеральных и региональных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, подлежащих зачислению в бюджет субъекта РФ.
Аналогичное право в соответствии с Федеральным законом от 27.12.2005 №198-ФЗ в 2006–2008 гг. предоставляется органам местного самоуправления муниципальных районов, которые могут устанавливать дополнительные (дифференцированные) нормативы отчислений в бюджеты поселений от любых федеральных, региональных и местных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, подлежащих зачислению в бюджет муниципального района, с целью полной или частичной замены дотаций поселениям из районных фондов финансовой поддержки поселений.
– органы государственной власти субъектов РФ (законом субъекта РФ о бюджете субъекта РФ на очередной финансовый год) могут устанавливать дополнительные нормативы отчислений в местные бюджеты от налога на доходы физических лиц, подлежащего зачислению в бюджет субъекта РФ. Дополнительные нормативы могут утверждаться с целью полной или частичной замены дотаций, причитающихся муниципальным образованиям из региональных фондов финансовой поддержки поселений и региональных фондов финансовой поддержки муниципальных районов (городских округов);
– органы государственной власти субъектов РФ обязаны установить единые и (или) дополнительные нормативы отчислений в местные бюджеты от налога на доходы физических лиц исходя из зачисления в местные бюджеты не менее 10% налоговых доходов консолидированного бюджета субъекта РФ от указанного налога;
– органы государственной власти городов федерального значения Москвы и Санкт-Петербурга (законами указанных субъектов РФ) определяют порядок установления и значения нормативов отчислений от федеральных и региональных налогов и сборов, а также налогов, предусмотренных специальными налоговыми режимами, в бюджеты внутригородских муниципальных образований.
Соответственно зачисление доходов в бюджеты на основе их распределения согласно БК РФ предусмотрено только для местного уровня бюджетной системы Российской Федерации.
Однако, как уже отмечалось выше, федеральные органы государственной власти (в соответствии с Федеральным законом от 26.12.2005 №189-ФЗ «О федеральном бюджете на 2006 год») устанавливают механизм распределения доходов от уплаты акцизов на автомобильный и прямогонный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, акцизов на алкогольную продукцию между бюджетами субъектов РФ по дифференцированным нормативам отчислений.
Таким образом, согласно действующему бюджетному законодательству РФ распределение доходов между бюджетами бюджетной системы РФ может быть (представлено в виде таблице 1.2.2).
Таблица 1.2.2. Распределение доходов между бюджетами бюджетной системы Российской Федерации
| Федеральный бюджет | Местные бюджеты | |||
| бюджеты городских и сельских поселений | бюджеты муниципальных районов | бюджеты городских округов | бюджеты внутригородских муниципальных образований городов федерального значения. | |
| Поступление акцизов на автомобильный и прямогонный бензин, дизельное топливо, моторные масла для дизельных и карбюраторных (инжекторных) двигателей, акцизов на алкогольную продукцию по дифференцированным нормативам отчислений, установленным федеральным законом о федеральном бюджете на очередной финансовый год | Передача федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, региональных налогов, подлежащих зачислению в бюджет субъекта РФ по единым нормативам отчислений, установленным законом субъекта РФ (за исключением закона субъекта РФ о бюджете субъекта РФ на очередной финансовый год или иного закона субъекта РФ на ограниченный срок действия) | |||
|
Передача налога на доходы физических лиц, подлежащего зачислению в бюджет субъекта РФ по дополнительным нормативам отчислений, установленным законом субъекта РФ о бюджете субъекта РФ на очередной финансовый год, в счет дотаций из региональных фондов финансовой поддержки поселений и (или) региональных фондов финансовой поддержки муниципальных районов (городских округов) |
||||
| Передача федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, региональных и местных налогов, подлежащих зачислению в бюджет муниципального района, по единым нормативам отчислений, установленным решениями органов местного самоуправления муниципального района (за исключением решения о бюджете муниципального района на очередной финансовый год или иного решения на ограниченный срок действия) | ||||
Исходя из выше изложенного различие между разграничением и распределением доходов между бюджетами бюджетной системы Российской Федерации может быть проведено по следующим критериям (таблице 1.2.3).
Таблица 1.2.3. Сравнительная характеристика разграничения и распределения доходов между бюджетами бюджетной системы Российской Федерации27
| Критерии | Разграничение доходов между бюджетами бюджетной системы РФ | Распределение доходов между бюджетами бюджетной системы РФ |
| В чьей компетенции находится | Федеральные органы государственной власти | Федеральные органы государственной власти; органы государственной власти субъектов Российской Федерации; органы местного самоуправления муниципальных районов |
| Нормативный правовой акт, устанавливающий нормативы | Бюджетный кодекс Российской Федерации | Федеральные законы (за исключением БК РФ); законы субъектов РФ; решения представительных органов местного самоуправления муниципального района |
| Бюджеты, в которые зачисляются доходы по установленным нормативам | Федеральный бюджет; бюджеты субъектов РФ; бюджеты городских и сельских поселений, бюджеты муниципальных районов, бюджеты городских округов | Бюджеты субъектов РФ; бюджеты городских и сельских поселений, бюджеты муниципальных районов, бюджеты городских округов, бюджеты внутригородских муниципальных образований городов федерального значения |
| Виды нормативов | Единые нормативы | Единые нормативы; дифференцированные нормативы |
| Срок действия нормативов | На постоянной основе | На постоянной основе; на очередной финансовый год |
| Виды налогов, по которым устанавливаются нормативы | Федеральные налоги и сборы; налоги, предусмотренные специальными налоговыми режимами; региональные налоги; местные налоги | Федеральные налоги и сборы, налоги, предусмотренные специальными налоговыми режимами, региональные налоги, подлежащие зачислению в бюджет субъекта РФ; федеральные налоги и сборы, налоги, предусмотренные специальными налоговыми режимами, региональные и местные налоги, подлежащие зачислению в бюджет муниципального района |
Таким образом, в отличие от разграничения доходов между бюджетами, которое относится к компетенции только федеральных органов государственной власти, распределение доходов между бюджетами может осуществляться органами государственной власти обоих уровней и органами местного самоуправления муниципальных районов. При этом нормативы по доходам, закрепляемым за бюджетами в порядке их разграничения, определяются БК РФ; нормативы отчислений по доходам, распределяемым между бюджетами, могут устанавливаться иными (кроме БК РФ) актами бюджетного законодательства Российской Федерации. Для бюджетов субъектов РФ и бюджетов муниципальных образований различного вида законодательством Российской Федерации предусматривается как закрепление за ними доходов в порядке разграничения, так и передача им доходов, подлежащих зачислению в иные бюджеты. В то же время в федеральный бюджет могут зачисляться только закрепленные за ним доходы, а в бюджеты внутригородских муниципальных образований городов федерального значения – только доходы, передаваемые им органами государственной власти городов Москвы и Санкт-Петербурга. Бюджетным кодексом РФ определяются нормативы зачисления в бюджеты всех видов налогов, предусмотренных Налоговым кодексом РФ. При этом устанавливаются единые нормативы для бюджетов субъектов РФ, единые нормативы для бюджетов поселений, единые нормативы для бюджетов муниципальных районов и единые нормативы для бюджетов городских округов, закрепляемые за соответствующими бюджетами исключительно на постоянной основе. В свою очередь передача доходов в порядке их распределения осуществляется путем установления нормативов отчислений в нижестоящие бюджеты от любых видов налогов, зачисляемых в бюджеты субъектов РФ и бюджеты муниципальных районов. Причем могут устанавливаться как единые нормативы отчислений для бюджетов поселений, единые нормативы для бюджетов муниципальных районов и единые нормативы для бюджетов городских округов, утверждаемые на постоянной основе, так и дифференцированные нормативы отчислений для местных бюджетов и для бюджетов субъектов РФ, принимаемые на очередной финансовый год.
Следует отметить, что вводимый с 01.01.2005 (для местных бюджетов с 01.01.2006) механизм разграничения и распределения доходов между бюджетами должен способствовать: предсказуемости и стабильности доходов бюджетов бюджетной системы РФ; сокращению масштабов межбюджетного перераспределения средств; росту заинтересованности органов государственной власти субъектов РФ и органов местного самоуправления в наиболее полной мобилизации доходов на территории соответствующего субъекта РФ или муниципального образования и в экономическом развитии соответствующих территорий; проведению органами государственной власти субъектов РФ и органами местного самоуправления долгосрочной бюджетной политики; применению ими средне- и долгосрочного бюджетного планирования.
Исходя из проведенного исследования первой главы, можно сделать следующие выводы: одним из важнейших условий упрочения российского федерализма и укрепления территориальной целостности нашего государства является становление «бюджетного федерализма».
Основу бюджетного федерализма должно составить до конца еще не реализованное законодательное разграничение предметов ведения и полномочий между органами государственной власти Федерации и субъектов Федерации, что необходимо для такого распределения доходов, которое стимулировало бы ответственность субъектов Российской Федерации за реализацию ими их полномочий и, вместе с тем, дало бы возможность федеральным органам государственной власти обеспечивать целостность государства и его развитие.
Принцип федерализма жизненно важен для интеграции Российского государства, отличающегося не только своими масштабами, но и многообразием регионов: экономическим, национальным, историческим, социально-политическим, идеологическим. Уже в процессе перехода от прежней жестко централизованной экономики к хозяйственным рыночным отношениям быстро выявилась необходимость многих специфических форм и методов такого перехода. Федерализм призван стать твердой гарантией исторически сложившегося государственного единства России на основе общероссийского согласия. В многонациональной России федерализм способствует, с одной стороны, реализации общепризнанных принципов равноправия и самоопределения народов, росту национального самосознания, а с другой стороны, сочетанию их интересов с интересами всего общества. Особо следует подчеркнуть роль принципа федерализма в решении проблем, связанных с закреплением и осуществлением прав человека и гражданина.
Федерализм в его современном прогрессивном прочтении не противостоит ни идеям самоопределения народов и развития национальной государственности, ни интересам регионов, их стремлениям к повышению своей самостоятельности. Если федерализм основан на демократических принципах, на устоях правового государства, если он действительно гуманистичен, то тогда наиболее полно проявляются его достоинства: общий крупный рынок, свободное движение капиталов, товаров и услуг свобода передвижения людей; более благоприятные условия для взаимообмена достижениями науки, образования, культуры. Важно, однако, постоянно помнить, что достоинства федерализма проявляются не автоматически.
Судьбы российского федерализма находятся в руках нынешнего и будущих поколений. Очень важно, чтобы стабильность, устойчивость принципов, провозглашенных в Конституции 1993 года, сочетались с динамизмом их реализации, гибкостью и подвижностью применяемых форм и методов. С одной стороны, необходимо, чтобы были установлены и действовали надежные гарантии, препятствующие возрождению унитаристических, авторитарных начал в деятельности центра; субъекты Федерации должны чувствовать себя в безопасности от опасных переходов в системе управления. С другой стороны, федерализм должен иметь достаточный потенциал в противостоянии сепаратизму и безудержному регионализму. Как свидетельствует весь мировой опыт и особенно наша собственная история, ослабление федерации и ее распад не только несут с собой экономические и политические тяготы, но и прямо ведут к лишениям больших групп населения, нарушениям их жизненно важных прав и свобод. Федерализм, свободный от таких изъянов, способен выдержать испытания временем, а главное, улучшить жизнь людей.
В последние годы предпринимаются определенные меры по изменению законодательства в сфере межбюджетных отношений. В основном это происходит путем внесения изменений и отмены ряда федеральных нормативных правовых актов, а также актов субъектов Российской Федерации. Однако этого недостаточно.
Необходимо внесение изменений в действующее налоговое и бюджетное законодательство в части разграничения полномочий и ответственности между органами муниципальной власти, а также четко определить компетенции органов местного самоуправления в сфере межбюджетных отношений.
В этой ситуации законодатель должен четко себе представлять цели и задачи государственного устройства в финансовой системе, т. к. построение межбюджетных отношений без этого невозможно.
На наш взгляд, есть два пути развития бюджетной политики: обеспечить самостоятельность бюджета муниципального образования в соответствии с действующим законодательством в полном объеме; обеспечить принцип равенства муниципальных образований при условии отсутствия самостоятельности бюджетов муниципальных образований.
Проведем анализ реализации бюджетного федерализма в Российской Федерации.
2. Реализация бюджетного федерализма в РФ
2.1 Распределение расходов на уровне бюджетной системы
Рассмотрим динамику распределения расходов на уровне бюджетной системы за 2004–2007 гг. Федеральный бюджет на 2004 год28 по расходам составил в сумме 2 768 085,8 млн. рублей и доходам в сумме 3 273 844,6 млн. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 16 130 млрд. рублей и уровня инфляции (потребительских цен) 10 процентов (декабрь 2004 года к декабрю 2003 года). Превышение доходов над расходами федерального бюджета составил в сумме 505 758,8 млн. рублей. Сравнительный анализ экономической структуры бюджета 2003 и 2004 гг. (представлен в табл. 2.1.1).
Таблица 2.1.1. Экономическая структура расходов проектов федерального бюджета на 2004 г. по сравнению с 2003 г.29
| Экономические статьи | Сумма, млрд. руб. | Доля в расходах, % |
Темпы роста |
||
| 2004 | 2003 | 2004 | 2003 | ||
| I. Текущие расходы | 2463,4 | 2182,0 | 92, 6 | 93,1 | 1,13 |
| 1. Закупки товаров и оплата услуг | 1108,4 | 947, 0 | 41,7 | 40,3 | 1,17 |
| Из них: | |||||
| оплата труда | 435,1 | 362,3 | 16, 4 | 15,4 | 1,2 |
| начисления на фонд оплаты труда | 71,4 | 56, 9 | 2,7 | 2,4 | 1,25 |
| медикаменты, перевязочные средства и прочие лечебные расходы | 14,1 | 12,5 | 0,5 | 0,5 | 1,13 |
| продукты питания | 34, 6 | 32,1 | 1,3 | 1,4 | 1, 08 |
| оплата ГСМ | 27,7 | 26,1 | 1,0 | 1,1 | 1, 06 |
| транспортные услуги | 27,1 | 20,3 | 1,0 | 0,9 | 1, 33 |
| оплата услуг связи | 11,3 | 7,2 | 0,4 | 0,3 | 1, 57 |
| 2. Выплата процентов по государственному долгу РФ | 287, 6 | 276, 7 | 10, 8 | 11,7 | 1, 04 |
| 3. Субсидии, субвенции и текущие трансферты | 1 0 67,4 | 966, 6 | 40, 1 | 41,1 | 1,1 |
| II. Капитальные расходы | 216,5 | 192,7 | 8,2 | 8,1 | 1,12 |
| Продолжение таблицы 2.1.1 | |||||
|
1. Капитальные вложения в основные фонды |
172, 6 | 162,8 | 6,5 | 6,9 | 1,06 |
|
2. Создание государственных запасов и резервов 15,2 |
15, 2 | 17,5 | 0,6 | 0,7 | 0,87 |
| 3. Капитальные трансферты | 28,4 | 12,2 | 1,1 | 0,5 | 2,33 |
| Итого | 2659,4 | 2 345,6 | 100,0 | 100,0 | 1,13 |
Федеральный бюджет на 2005 год по расходам составил в сумме 3 539 450,6 млн. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 21 000 млрд. рублей и уровня инфляции (потребительских цен) 10–11 процентов (декабрь 2005 года к декабрю 2004 года). Превышение доходов над расходами федерального бюджета составил в 2005 году в размере 1 440 306,0 млн. рублей.30
Федеральный бюджет на 2006 год по расходам составил в сумме 4 431 076 807,1 тыс. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 27 220 млрд. рублей и уровня инфляции (потребительских цен) 9,0 процента (декабрь 2006 года к декабрю 2005 года). Превышение доходов над расходами федерального бюджета составил в 2006 году в размере 1 739 407 792,9 тыс. рублей.31
Федеральный бюджет на 2007 год по расходам составил в сумме 5 463 479 900,0 тыс. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 31 220 млрд. рублей и уровня инфляции (потребительских цен) 6,5 – 8,0 процента (декабрь 2007 к декабрю 2006 года). Превышение доходов над расходами федерального бюджета составил в 2007 году в сумме 1 501 837 300,0 тыс. рублей.32
Сравнительная таблица расходов бюджета Российской Федерации (приводится в таблице 2.1.2, рис. 2.1.1).
Таблица 2.1.2. Структура расходов бюджета Российской Федерации за 2004–2006 гг.
| Наименование | Года | ||
| 2004 г. | 2005 г. | 2006 г. | |
| Общегосударственные вопросы | 2 768 085 767,0 | 521 432 386,8 | 623 208 393,5 |
| Правоохранительная деятельность и обеспечение безопасности государства | 318 542 875,6 | 455 310 487,3│ | 556 337 119,1 |
| Национальная экономика | 263 259 417,6 | 358 628 271,4 | |
| Охрана окружающей среды и природных ресурсов, гидрометеорология, картография и геодезия | 826 696,5 | 4 760 520,5 | 6 816 087,7 |
| Жилищно-коммунальное хозяйство | 1866022,7 | 12 110 184,9 | 54 336 280,7 |
| Образование | 119 256 069,7 | 160 468 316,1 | 211 976 793,2 |
| Культура, искусство и кинематография, средства массовой информации |
11 408 048,4 16 582 843,1 |
48 375 238,0 | 55 834 646,4 |
| Здравоохранение и физическая культура | 42317938,3 | 94 078 574,1 | 160 347 542,0 |
| Социальная политика | 12 620 991,0 | 185 874 780,1 | 216 506 387,1 |
|
Всего расходов |
2 768 085 767,0 |
3 539 450 558,3 |
4 431 076 807,1 |
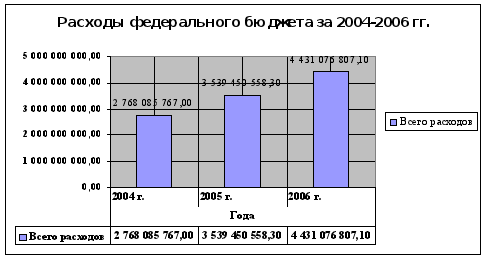
Рис. 2.1.1 Расходы федерального бюджета за 2004–2006 гг.
Исходя из данных табл. 2.1.2, и рис. 2.1.1 можно сказать, что расходы бюджета с каждым годом увеличивались, всего расходов за 2004 г. – 2 768 085 767,0, за 2005 г. – 3 539 450 558,3, и в 2007 г. составили – 4 431 076 807,1 млн. руб.
В 2007 году прогнозировалось существенное увеличение возможности государства по реализации общенациональных приоритетов (табл. 2.1.3). По сравнению с ожидаемым исполнением в текущем году расходы – на 1074,9 млрд. рублей (24,5%).
Таблица 2.1.3. Основные параметры федерального бюджета
| Показатели | 2005 (отчет) | 2006 (отчет) | 2007 (отчет) | 2008 (проект) | 2009 (проект) |
| Млрд. руб. | Млрд. руб. | Млрд. руб. | Млрд. руб. | Млрд. руб. | |
| Расходы, всего | 3 514,4 | 4 388,6 | 5 463,5 | 6 093,12 | 6 716,23 |
| В том числе непроцентные: | 3 306,7 | 4 196,2 | 5 306,6 | 5 909,12 | 6 513,62 |
| процентные | 208,4 | 192,4 | 156,8 | 184,00 | 202,61 |
| Профицит | 1 612,9 | 1 770,5 | 1 501,8 | ||
| Поступления в Стабилизационный фонд | 1 230,0 | 1 703,5 | 1 690,7 | 1 433,12 | 1 266,06 |
| Источники финансирования дефицита (включая изменение остатков средств на счетах федерального бюджета) | -796,1 | -501,6 | 188,9 | 414,08 | 185,53 |
| – привлечение | 261,0 | 436,5 | 514,3 | 748,31 | 486,10 |
| – погашение | -1 057,1 | -938,1 | -325,4 | – 334,23 | – 300,27 |
В то же время необходимо отметить, что темпы роста непроцентных расходов федерального бюджета в 2007 году в реальном выражении (17,4%) превысили прогнозируемые темпы роста ВВП. В результате объем непроцентных расходов федерального бюджета возросло с 15,4% ВВП в 2006 году до 17,0% ВВП в 2007 году и лишь в 2008–2009 году планируется его снижение до 16,6–16,8% ВВП.
Распределение бюджетных ассигнований по разделам функциональной классификации и субъектам бюджетного планирования обеспечивает исполнение действующих и принимаемых в соответствии с приоритетами государственной политики расходных обязательств. (см. приложения 1 и 2).
Общими факторами формирования бюджетных расходов является увеличение заработной платы работникам бюджетной сферы, денежного довольствия военнослужащих и приравненных к ним лиц, денежного содержания государственных служащих, должностных окладов судей, стипендий, надбавок за ученые степени, существенный рост ассигнований на реализацию приоритетных национальных проектов, демографической программы, федеральных целевых программ и федеральной адресной инвестиционной программы, (см. приложение 3).
В соответствии с законодательно установленным разграничением полномочий значительная часть бюджетных услуг и социальных гарантий находится в сфере ответственности региональных и местных органов власти. Соответственно, одной из ключевых задач бюджетной политики является выравнивание бюджетной обеспеченности субъектов Российской Федерации.
В 2007 году прогнозировалось устойчивое исполнение бюджетов субъектов Российской Федерации, (см. табл. 2.1.4).
Таблица 2.1.4. Прогноз консолидированных бюджетов субъектов Российской Федерации
| Показатель | 2006 | 2007 | 2008 | 2009 | ||||
| Млрд. руб. | % ВВП | Млрд. руб. | %ВВП | Млрд. руб. | % ВВП | Млрд. руб. | % ВВП | |
| Доходы с учетом межбюджет трансфертов | 3 503,7 | 12,9 | 4 335,5 | 13,8 | 4446,1 | 12,8 | 4697,8 | 12,1 |
| расходы | 3 437,8 | 12,6 | 4 257,4 | 13,6 | 4387,0 | 12,6 | 4624,4 | 11,9 |
| пофицит | 65,9 | 0,2 | 78,1 | 0,2 | 59,1 | 0,2 | 73,4 | 0,2 |
Расходы консолидированных бюджетов субъектов Российской Федерации по оценке, увеличатся на 23,8 процента. В расчетах расходов консолидированных бюджетов субъектов Российской Федерации учтено повышение оплаты труда работников бюджетной сферы на 15% с 1 сентября 2007 года, что соответствует темпам роста оплаты труда для работников бюджетной сферы, финансируемых из федерального бюджета.
Основу раздела «Межбюджетные трансферты», как и в предшествующие годы, составляет Федеральный фонд финансовой поддержки субъектов Российской Федерации (ФФПР), который образуется в составе федерального бюджета в целях выравнивания бюджетной обеспеченности субъектов Российской Федерации и распределяется между регионами в соответствии с утверждаемой Правительством Российской Федерации методикой.
На 2007 год планировалось сформировать Фонд в сумме 260,4 млрд. рублей, или с ростом к уровню 2006 года на 14,1 процента, что выше прогнозируемых темпов инфляции на 6 процентных пунктов.
В 2007 году в составе федерального бюджета сформирован Федеральный фонд регионального развития в сумме 4 240,0 млн. рублей, или выше уровня 2006 года на 58,3 процента.
Средства Фонда предоставляются на основании формализованных принципов, с учетом уровня софинансирования расходов, определенного исходя из бюджетной обеспеченности регионов с правом субъектов Российской Федерации, самостоятельно определять конкретные направления использования средств. В 2007 году расширяется с 55 до 69 число субъектов Российской Федерации, получающих средства Фонда.
Предоставление субсидий из Фонда в 2007 году осуществилось субъектам Российской Федерации, имеющим уровень обеспеченности социальной и инженерной инфраструктурой ниже среднероссийского уровня.
В рамках Фонда предусматривается также финансирование части мероприятий, находящихся в государственной собственности субъектов Российской Федерации и муниципальной собственности, включенных до 2007 года в состав непрограммной части Федеральной адресной инвестиционной программы. Объем средств для реализации указанных мероприятий будет определен ко второму чтению проекта федерального закона «О федеральном бюджете на 2007 год».
В 2007 году объем предусмотренных дотаций бюджетам субъектов Российской Федерации на поддержку мер по обеспечению сбалансированности бюджетов был определен в сумме 34,6 млрд. руб., что на 38,8% выше уровня 2006 года. Распределение дотаций на поддержку мер по обеспечению сбалансированности бюджетов субъектов Российской Федерации в сумме 29,6 млрд. рублей предусмотрено произвести при рассмотрении Государственной Думой Федерального Собрания Российской Федерации проекта федерального закона «О федеральном бюджете на 2007 год» в третьем чтении.
Распределение дотаций на поддержку мер по обеспечению сбалансированности бюджетов субъектов Российской Федерации в сумме 5 000,0 млн. рублей предусмотрено осуществить с учетом результатов исполнения бюджетов субъектов Российской Федерации в 2007 году.
Основное требование к бюджетной политике – долгосрочная сбалансированность расходов, повышение результативности бюджетных расходов, их ориентация на приоритетные направления государственной политики, обеспечение прозрачности и подотчетности бюджетов всех уровней.
В