Бюджетный федерализм в РФ
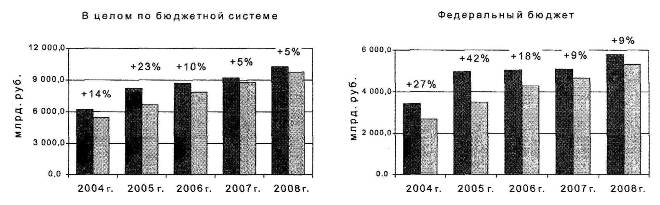
Рис. 2.1.2 Доходы и расходы бюджетной системы Российской Федерации
Суммарные бюджетные ресурсы возросли по сравнению с 2005 годом в 2006 году в 1,18 раза, к 2008 году возрастут – в 1,46 раза.
При этом в структуре конечных (без учета перечислений бюджетам других уровней) расходов ведущее место будут занимать региональные и местные бюджеты, из которых финансируются (в том числе за счет финансовой помощи) основные бюджетные услуги (рис. 2.1.3).
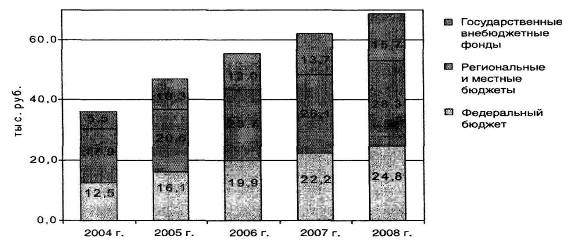
Рис. 2.1.3 Расходы бюджетной системы на 1 человека в тыс. руб.
Общий объем непроцентных (не связанных с обслуживанием долга) расходов федерального бюджета в реальном выражении (с учетом инфляции) в 2006 году по сравнению с 2005 годом увеличился на 15%, а к 2008 году увеличится – на 27%. Распределение ресурсов федерального бюджета между стратегическими целями будет достаточно стабильным (рис. 2.1.4).
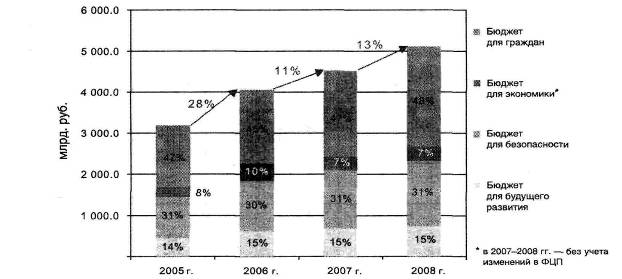
Рис. 2.1.4 Объем и структура федерального бюджета на достижение стратегических целей (без расходов на обслуживание долга)
На первом месте – расходы социальной направленности, устойчиво высокой будет доля расходов, выделяемых на обеспечение безопасности и на цели долгосрочного развития
Основная часть расходов федерального бюджета направляется на выплаты населению, в том числе – через бюджеты регионов и государственных внебюджетных фондов (рис. 2.1.5).
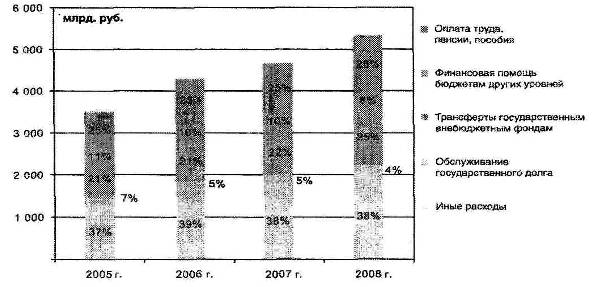
Рис. 2.1.5 Объем и структура расходов федерального бюджета по экономическому содержанию
Расходы на здравоохранение, которые в 2006 году возросли в 1,64 раза, будут направлены на повышение доступности и качества медицинской помощи, обеспечение санитарно-эпидемиологического благополучия в стране.
Будет повышена роль первичной медицинской помощи и профилактики заболеваний. К 2008 году планируется увеличить обеспеченность амбулаторно-поликлинической помощью на 11%, дневными стационарами – на 62%.
В 3 раза по сравнению с 2005 годом возрастет удовлетворение потребности населения в высокотехнологичных видах медицинской помощи (рис. 2.1.6).
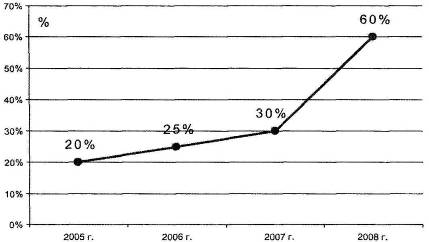
Рис. 2.1.6 Удовлетворение потребности населения в высокотехнологичных видах медицинской помощи, %
В целях реализации права выбора медицинских учреждений, более полного финансового обеспечения программы государственных гарантий оказания бесплатной медицинской помощи ставится задача повысить долю финансирования здравоохранения через систему обязательного медицинского страхования с 40% в 2004 году до 60% в 2008 году.
Отдельной задачей продолжается популяризация здорового образа жизни. Планируется, что удельный вес детей и молодежи, регулярно занимающихся в спортивных секциях и клубах в общей численности населения в возрасте 5–30 лет за 3 года возрастет с 22 до 30%.
Для решения задачи обеспечения граждан доступным жильем предусматривается существенное расширение масштабов ипотечного кредитования и жилищного строительства.
Прямые расходы федерального бюджета в рамках Федеральной целевой программы «Жилище» позволят в 2006–2008 годах переселить 150 тыс. человек из аварийного жилого фонда, модернизировать более 45 тыс. км тепловых сетей и сетей водоснабжения.
Доля расходов федерального бюджета на выплату пенсий (включая перечисления Пенсионному фонду) в 2006 году составило 24%. Эти средства позволят к 2008 году увеличить средний размер трудовой пенсии в 1,9 раза, довести размер социальной пенсии до прожиточного минимума пенсионера, увеличив ее в 2 раза, повысить пенсии военнослужащим в 1,6 раза.
В результате будет заметно повышен уровень жизни пенсионеров (таблица 2.1.5).
Таблица 2.1.5. Уровень жизни пенсионеров
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| Средний размер трудовой пенсии, руб. в месяц | 1 894 | 2 325 | 2 620 | 3 025 | 3 549 |
| Прожиточный минимум пенсионера, руб. в месяц | 1 801 | 2 170 | 2 399 | 2 608 | 2 805 |
| Соотношение среднего размера пенсии и прожиточного минимума пенсионера | 1,05 | 1,07 | 1,09 | 1,16 | 1,27 |
В соответствии с требованиями законодательства индексируются социальные пособия, компенсации, выплаты из Фонда социального страхования.
Сформированные в 2007 году принципы межбюджетных отношений и объем межбюджетных трансфертов были направлены на решение задачи совершенствования финансовых взаимоотношений Российской Федерации и субъектов Российской Федерации и позволяют обеспечить финансовыми средствами выполнение расходных обязательств регионов в полном объеме, (см. приложение 4).
Таким образом, сформулированное в Бюджетном послании требование о том, что в 2008 году и в среднесрочной перспективе прирост непроцентных расходов федерального бюджета необходимо осуществлять темпами, адекватными темпам роста экономики, реализовано не полностью, что в перспективе может потребовать внесения соответствующих корректив в бюджетную политику и бюджетное законодательство.
2.2 Распределение доходов на уровне бюджетной системы
Построение бюджетной системы Российской Федерации основано на Конституции РФ и конституциях республик в составе РФ. В соответствии с Конституцией РФ (ст. 71 и 132) и Бюджетным кодексом РФ (ст. 10) бюджетная система Российской Федерации состоит из трех уровней:
федерального бюджета и бюджетов государственных внебюджетных фондов;
бюджетов субъектов Федерации (региональных бюджетов) и бюджетов территориальных государственных внебюджетных фондов;
местных бюджетов.
В настоящее время местные бюджеты разделены на бюджеты двух уровней муниципальных районов и поселений (имеется в виду, что бюджеты городских округов представляют собой объединение бюджетов районов и поселений). 33
Бюджетная система Российской Федерации включает:
федеральный бюджет,
21 республиканский бюджет республик в составе РФ,
55 краевых и областных бюджетов и бюджетов городов Москвы и Санкт-Петербурга,
1 областной бюджет автономной области,
десять окружных бюджетов, автономных округов,
около 29 тысяч местных бюджетов (районные, городские, поселковые и сельские бюджеты).
Процессы разграничения и распределения налоговых доходов протекают в налогово-бюджетной системе при установлении за каждым уровнем власти и его бюджетом доходных источников на постоянной, среднесрочной и кратковременной основе. Длительность периода поступления отдельно взятого налога в бюджет определенного уровня зависит от степени нуждаемости органа власти, которому принадлежит бюджет-получатель, в налоговых доходах для стабильного финансирования проводимых мероприятий, направленных на развитие инфраструктуры территории, повышение экономической обеспеченности и усиление социальной защищенности населения.
Согласно ст. 56, 61.1 и 61.2 БК РФ, с 1 января 2005 г. собственные налоговые доходы федерального бюджета на постоянной основе закрепляются за бюджетами субъектов РФ и местными бюджетами в следующих пропорциях:
– налог на доходы физических лиц: 70% – в региональный бюджет, 30% – в местный бюджет;
– налог на наследование или дарение: 100% – в региональный бюджет;
– единый налог при применении упрощенной системы налогообложения: 90% – в региональный бюджет, 10% – в бюджеты государственных внебюджетных фондов;
– единый сельскохозяйственный налог: 30% – в региональный бюджет, 60% – в местный бюджет, 10% – в бюджеты государственных внебюджетных фондов;
– единый налог на вмененный доход для отдельных видов деятельности: 90% – в местный бюджет, 10% – в бюджеты государственных внебюджетных фондов34.
В связи с тем, что пропорции распределения доходов от налога на прибыль организаций между бюджетами разных уровней бюджетной системы до последнего времени менялись ежегодно, данный налог следует рассматривать как формирующий регулирующие налоговые доходы в территориальных бюджетах. Это следует из того, что с 1 января 2003 г. межбюджетное распределение налога на прибыль производилось по налоговым ставкам 7,5%/14,5%/2%, с 1 января 2004 г. – 6% (– 1,5%)/16% (+ 1,5%)/2%, с 1 января 2005 г. – 5% (– 1%)/17% (+ 1%)/2%, а с 1 января 2006 г. – 6,5% (+ 1,5%)/17,5% (+0,5%)/0.35
Налоговые поступления составляют основную долю доходов государственного бюджета страны, поэтому порядок и регламентация их взимания представляет особую важность. За время существования категории налога и налоговых платежей российское законодательство претерпело массу изменений. Рассмотрим организацию и планирование поступлений федеральных налогов в бюджетную систему в 2005–2007 (январь – ноябрь) гг.
В 2005 году в федеральный бюджет страны поступило администрируемых ФНС России доходов 2 668,4 млрд. рублей, что на 710,1 млрд. рублей, или в 1,4 раза больше, чем в 2004 году, (см. рис. 2.2.1).
Рис. 2.2.1 Фактически поступило в бюджет
Основная масса администрируемых ФНС России доходов федерального бюджета была обеспечена поступлениями НДС (38,4%), налога на добычу полезных ископаемых (32,0%), налога на прибыль (14,1%), единого социального налога (10,0%) и акцизов (3,4%), (см. рис. 2.2.2).
Рис. 2.2.2 Структура поступлений адиминистрируемых ФНС России доходов в федеральных бюджет по видам налогов в 2005 году (в %)
Поступления налога на прибыль организаций в федеральный бюджет Российской Федерации в 2005 году составили 377,6 млрд. рублей. По сравнению с 2004 годом они выросли на 171,9 млрд. рублей, или в 1,8 раза.
Поступление в бюджетную систему Российской Федерации и государственные внебюджетные фонды доходов, администрируемых ФНС России за 2005 год, а также рассмотрим изменения в процентах к 2004 году, (см. приложение 5).
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2005 году составили 267,5 млрд. рублей и снизились по сравнению с 2004 годом на 39,5%, что связано со снижением налоговой ставки с 1 января 2005 года.
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2005 году составили 1 025,7 млрд. рублей и по сравнению с 2004 годом выросли на 276,6 млрд. рублей, или в 1,4 раза.
Суммы, фактически возмещенные налогоплательщикам по налоговой ставке 0 процентов, в 2005 году (по предварительным данным) составили 466,7 млрд. рублей, что на 42,7% больше, чем в 2004 году (темп роста экспорта за январь-ноябрь 2005 года относительно января-ноября 2004 года составил 136,6%).
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2005 году 20,9 млрд. рублей.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2005 году 89,5 млрд. рублей и выросли относительно 2004 года на 25,1%.
Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в 2005 году составили 3,6 млрд. рублей, что на 15,3% меньше, чем в 2004 году.
В федеральный бюджет в 2005 году мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 28,9 млрд. рублей, что на 24,2% больше поступлений 2004 года.
Поступления акцизов на нефтепродукты (бензин автомобильный, дизельное топливо и моторные масла) в федеральный бюджет в 2005 году составили 45,8 млрд. рублей и относительно 2004 года выросли на 14,1%.
Налога на добычу полезных ископаемых (далее – НДПИ) в 2005 году поступило в федеральный бюджет 854,5 млрд. рублей, в том числе: на добычу нефти – 761,3 млрд. рублей; на добычу газа горючего природного – 79,2 млрд. рублей; на добычу газового конденсата из всех видов месторождений – 5,0 млрд. рублей. В целом по сравнению с 2004 годом поступления НДПИ выросли в 2 раза, в том числе налога на добычу нефти – более чем в 2,1 раза. Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, поступило 634,1 млрд. рублей, что на 29,8% больше, чем 2004 году.
В Фонд социального страхования поступило 53,2 млрд. рублей, что на 23,8% больше, чем в 2004 году, в Федеральный фонд обязательного медицинского страхования – 31,7 млрд. рублей (в 4,9 раза больше) и в территориальные фонды обязательного медицинского страхования – 87,8 млрд. рублей (на 17,5% меньше).
Снижение поступлений в территориальные фонды обязательного медицинского страхования обусловлено снижением налоговой ставки с 1 января 2005 года. В 2006 году в федеральный бюджет страны поступило администрируемых ФНС России доходов 3 000,7 млрд. рублей, что на 493,9 млрд. рублей, или на 19,7% больше, чем за 2005 год., (см. рис. 2.2.3).
Рис. 2.2.3 Показатели поступления администрируемых ФНС России доходов в федеральный бюджет в 2005–2006 гг.
Основная масса администрируемых ФНС России доходов федерального бюджета была обеспечена поступлениями налога на добычу полезных ископаемых (36,5%) и НДС (30,8%), (см. рис. 2.2.4).
Рис. 2.2.4 Структура поступлений администрируемых ФНС России доходов в федеральный бюджет по видам налогов в 2006 г. (в %)
Поступления налога на прибыль организаций в федеральный бюджет Российской Федерации в 2006 году составили 509,9 млрд. рублей. По сравнению с 2005 годом они выросли на 146,3 млрд. рублей, или в 1,4 раза.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2006 году составили 315,8 млрд. рублей и выросли по сравнению с 2005 годом на 18,1%.
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2006 году составили 924,2 млрд. рублей и по сравнению с 2005 годом выросли на 36,2 млрд. рублей, или на 4,1%.
Суммы, фактически возмещенные налогоплательщикам по налоговой ставке 0 процентов, в 2006 году (по предварительным данным) составили 708,3 млрд. рублей, что в 1,3 раза больше, чем в 2005 году.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2006 году 27,2 млрд. рублей, что на 6,3 млрд. рублей, или в 1,3 раза больше, чем в 2005 году.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2006 году 93,2 млрд. рублей и выросли относительно 2005 года на 16,5%.
Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в 2006 году составили 4,1 млрд. рублей, или на 14,0% больше, чем в 2005 году.
В федеральный бюджет в 2006 году мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 35,5 млрд. рублей, что на 22,8% больше поступлений 2005 года.
Поступления акцизов на нефтепродукты в федеральный бюджет в 2006 году составили 50,1 млрд. рублей и относительно 2005 года выросли на 9,3%.
Рис. 2.2.5 Показатели поступления администрируемых ФНС России доходов в федеральный бюджет в январе – ноябре 2005–2006 гг.36
Налога на добычу полезных ископаемых (далее – НДПИ) в 2006 году поступило в федеральный бюджет 1 094,3 млрд. рублей, в том числе на добычу нефти – 986,5 млрд. рублей, на добычу газа горючего природного – 89,9 млрд. рублей; на добычу газового конденсата из всех видов месторождений – 7,2 млрд. рублей. По сравнению с 2005 годом поступления НДПИ выросли в 1,3 раза.
Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, поступило 796,2 млрд. рублей, что на 25,6% больше, чем в 2005 году.
В Фонд социального страхования (без учета суммы расходов, произведенных налогоплательщиками на цели государственного социального страхования) поступило 57,7 млрд. рублей, что на 8,5% больше, чем в 2005 году, в Федеральный фонд обязательного медицинского страхования – 55,8 млрд. рублей (в 1,8 раза больше) и в территориальные фонды обязательного медицинского страхования – 105,5 млрд. рублей (на 20,1% больше). Всего в 2007 году в федеральный бюджет Российской Федерации поступило 3 747,6 млрд. рублей администрируемых доходов, что на 24,9% больше, чем в 2006 году.
Рис. 2.2.6 Показатели поступления администрируемых ФНС России доходов в федеральный бюджет в 2006–2007 гг.
Основная масса администрируемых ФНС России доходов федерального бюджета обеспечена поступлениями НДС (37%) и налога на добычу полезных ископаемых (30%).
Рис. 2.2.7 Структура поступлений администрируемых ФНС России доходов в федеральный бюджет по видам налогов в 2007 г. (в %)
Поступления налога на прибыль организаций в федеральный бюджет Российской Федерации в 2007 году составили 641,3 млрд. рублей. По сравнению с 2006 годом поступления выросли на 131,4 млрд. рублей, или на 25,8%.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2007 году составили 405,0 млрд. рублей и выросли по сравнению с 2006 годом на 28,2%.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2007 году 34,3 млрд. рублей, что на 26,2% больше, чем в 2006 году.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2007 году 108,8 млрд. рублей и выросли относительно 2006 года на 16,7%.
Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в 2007 году составили 4,3 млрд. рублей, что на 5,3% больше, чем в 2006 году.
В федеральный бюджет в 2007 году мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 49,3 млрд. рублей, что на 39,1% больше поступлений 2006 года.
Поступления акцизов на нефтепродукты (бензин автомобильный, дизельное топливо и моторные масла) в федеральный бюджет в 2007 году составили 52,1 млрд. рублей, что на 4% больше, чем в 2006 году.
Налога на добычу полезных ископаемых (далее – НДПИ) в 2007 году поступило в федеральный бюджет 1 122,9 млрд. рублей, в том числе на добычу нефти – 1 017,3 млрд. рублей, на добычу газа горючего природного – 88,3 млрд. рублей; на добычу газового конденсата из всех видов месторождений – 7,2 млрд. рублей. По сравнению с 2006 годом поступления НДПИ выросли на 2,6%.
Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, в 2007 году поступило 1 014,9 млрд. рублей, что на 27,5% больше, чем в 2006 году.
В Фонд социального страхования (без учета суммы расходов, произведенных налогоплательщиками на цели государственного социального страхования (суммы выплаченных пособий по временной нетрудоспособности, по беременности и родам и др.)) в 2007 году поступило 64,1 млрд. рублей, что на 11,0% больше, чем в 2006 году.
В Федеральный фонд обязательного медицинского страхования в 2007 году поступило 71,8 млрд. рублей, что на 28,8% больше, чем в 2006 году.
В территориальные фонды обязательного медицинского страхования в 2007 году поступило 132,5 млрд. рублей, или на 25,6% больше, чем в 2006 году.
Поступление администрируемых ФНС России доходов в бюджетную систему Российской Федерации, включая государственные внебюджетные фонды за 2006–2007 гг. (представлен в приложение 6).
Рис. 2.2.8 Показатели поступления администрируемых ФНС России доходов в федеральный бюджет в январе 2007–2008 гг.37
Всего в январе 2008 года в федеральный бюджет Российской Федерации поступило 372,7 млрд. рублей администрируемых доходов, что на 67,8% больше, чем в январе 2007 года.
Основная масса администрируемых ФНС России доходов федерального бюджета обеспечена поступлениями НДС (46%) и налога на добычу полезных ископаемых (33%).
Рис. 2.2.9 Структура поступлений администрируемых ФНС России доходов в федеральный бюджет по видам налогов в январе 2008 г. (в %)
Поступления налога на прибыль организаций в федеральный бюджет Российской Федерации в январе 2008 года составили 32,3 млрд. рублей. По сравнению с январем 2007 года поступления выросли на 5,8 млрд. рублей, или на 22,1%.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в январе 2008 года составили 24,2 млрд. рублей и выросли по сравнению с январем 2007 года на 26,3%.
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в январе 2008 года составили 173,3 млрд. рублей и по сравнению с январем 2007 года выросли в 2,1 раза.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в январе 2008 года 3,0 млрд. рублей, что на 25,5% больше, чем в январе 2007 года.
Поступления по сводной группе акцизов в федеральный бюджет составили в январе 2008 года 11,3 млрд. рублей и выросли относительно января 2007 года на 40,6%.
Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в январе 2008 года составили 0,3 млрд. рублей, что на 32,9% меньше, чем в январе 2007 года.
В федеральный бюджет в январе 2008 года мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 5,6 млрд. рублей, что на 36,1% больше поступлений января 2007 года.
Поступления акцизов на нефтепродукты (бензин автомобильный, дизельное топливо и моторные масла) в федеральный бюджет в январе 2008 года составили 5,3 млрд. рублей, что в полтора раза больше, чем в январе 2007 года.
Налога
на добычу полезных
ископаемых
(далее – НДПИ)
в январе 2008 года
поступило в
федеральный
бюджет 123,4 млрд.
рублей, в том
числе на добычу
нефти – 113,6 млрд.
рублей, на добычу
газа горючего
природного
– 8,4 млрд. рублей;
на добычу газового
конденсата
из всех видов
месторождений
– 0,6 млрд. рублей.
По сравнению с январем 2007 года поступления НДПИ выросли в 1,6 раза. Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, в январе 2008 года поступило 61,7 млрд. рублей, что на 23,8% больше, чем в январе 2007 года.
В Фонд социального страхования (без учета суммы расходов, произведенных налогоплательщиками на цели государственного социального страхования (суммы выплаченных пособий по временной нетрудоспособности, по беременности и родам и др.)) в январе 2008 года поступило 4,0 млрд. рублей, что на 5,3% больше, чем в январе 2007 года.
В Федеральный фонд обязательного медицинского страхования в январе 2008 года поступило 4,6 млрд. рублей, что на 27,1% больше, чем в январе 2007 года.
В территориальные фонды обязательного медицинского страхования в январе 2008 года поступило 8,4 млрд. рублей, или на 21,3% больше, чем в январе 2007 года.
Поступление администрируемых ФНС России доходов в бюджетную систему Российской Федерации, включая государственные внебюджетные фонды за январь 2007–2008 гг.
В данной главе был проведен анализ реализации бюджетного федерализма в РФ, а именно распределение расходов и доходов на уровням бюджетной системы за период 2004–2008 гг., исходя из этого можно сделать следующие выводы: расходы бюджета с каждым годом (2004–2007 гг.) увеличивались, всего расходов за 2004 г. – 2 768 085 767,0, за 2005 г. – 3 539 450 558,3, и в 2007 г. составили – 4 431 076 807,1 млн. руб.
Темпы роста непроцентных расходов федерального бюджета в 2007 году в реальном выражении (17,4%) превысили прогнозируемые темпы роста ВВП. В результате объем непроцентных расходов федерального бюджета возросло с 15,4% ВВП в 2006 году до 17,0% ВВП в 2007 году и лишь в 2008–2009 году планируется его снижение до 16,6–16,8% ВВП.
Расходы консолидированных бюджетов субъектов Российской Федерации по оценке, увеличатся на 23,8 процента. В расчетах расходов консолидированных бюджетов субъектов Российской Федерации учтено повышение оплаты труда работников бюджетной сферы на 15% с 1 сентября 2007 года, что соответствует темпам роста оплаты труда для работников бюджетной сферы, финансируемых из федерального бюджета.
На 2008 финансовый год:
– прогнозируемый объем валового внутреннего продукта в размере 35 000,0 млрд. рублей;
– уровень инфляции не превысит 7,0 процента (декабрь 2008 года к декабрю 2007 года);
– прогнозируемый общий объем доходов федерального бюджета в сумме 6 644 447 448,0 тыс. рублей, в том числе прогнозируемый объем нефтегазовых доходов федерального бюджета в сумме 2 383 112 818,0 тыс. рублей;
– общий объем расходов федерального бюджета в сумме 6 570 297 744,0 тыс. рублей;
– объем нефтегазового трансферта в сумме 2 135 000 000,0 тыс. рублей;
– нормативная величина Резервного фонда в сумме 3 500 000 000,0 тыс. рублей;
– верхний предел государственного внутреннего долга Российской Федерации на 1 января 2009 года в сумме 1 824 700 718,8 тыс. рублей;
– верхний предел государственного внешнего долга Российской Федерации на 1 января 2009 года в сумме 43,3 млрд. долларов США, или 32,1 млрд. евро;
– прогнозируемый профицит федерального бюджета в сумме 74 149 704,0 тыс. рублей.
На плановый период 2009–2010 годов:
– прогнозируемый объем валового внутреннего продукта в размере соответственно 39 690,0 млрд. рублей и 44 800,0 млрд. рублей;
– уровень инфляции не превысит соответственно 6,5 процента (декабрь 2009 года к декабрю 2008 года) и 6,0 процента (декабрь 2010 года к декабрю 2009 года);
– прогнозируемый общий объем доходов федерального бюджета на 2009 год в сумме 7 465 446 753,0 тыс. рублей, в том числе прогнозируемый объем нефтегазовых доходов федерального бюджета в сумме 2 351 908 015,0 тыс. рублей, и на 2010 год в сумме 8 089 965 207,0 тыс. рублей, в том числе прогнозируемый объем нефтегазовых доходов федерального бюджета в сумме 2 348 321 434,0 тыс. рублей;
– общий объем расходов федерального бюджета на 2009 год в сумме 7 451 153 801,8 тыс. рублей, в том числе условно утвержденные расходы в сумме 186 000 000,0 тыс. рублей, и на 2010 год в сумме 8 089 965 207,0 тыс. рублей, в том числе условно утвержденные расходы в сумме 404 500 000,0 тыс. рублей;
– объем нефтегазового трансферта на 2009 год в сумме 2 103 570 000,0 тыс. рублей и на 2010 год в сумме 2 016 000 000,0 тыс. рублей;
– нормативная величина Резервного фонда на 2009 год в сумме 3 969 000 000,0 тыс. рублей и на 2010 год в сумме 4 480 000 000,0 тыс. рублей;
– верхний предел государственного внутреннего долга Российской Федерации на 1 января 2010 года в сумме 2 275 764 772,0 тыс. рублей и на