Анализ хозяйственной деятельности
-0,2
Факторами первого уровня, влияющими на фондоотдачу основных производственных фондов, являются: изменение доли активной части фондов в общей сумме ОПФ и изменение фондоотдачи активной части фондов:
ФО = УДакт * ФОакт=6,2 руб.
ΔФОопфакт = УДактф (ФОактф – ФОактпл) = -0,016 руб.,
ΔФОопфуд = (УДактф – УДактпл) * ФОактпл = -0,216 руб.
Итого: (-0,016) + (-0,216) = -0,232 руб., что практически совпадает с данными таблицы
Факторы второго уровня.
Фондоотдача активной части фондов непосредственно зависит от его структуры, времени работы и среднечасовой выработки.
ФОакт
=
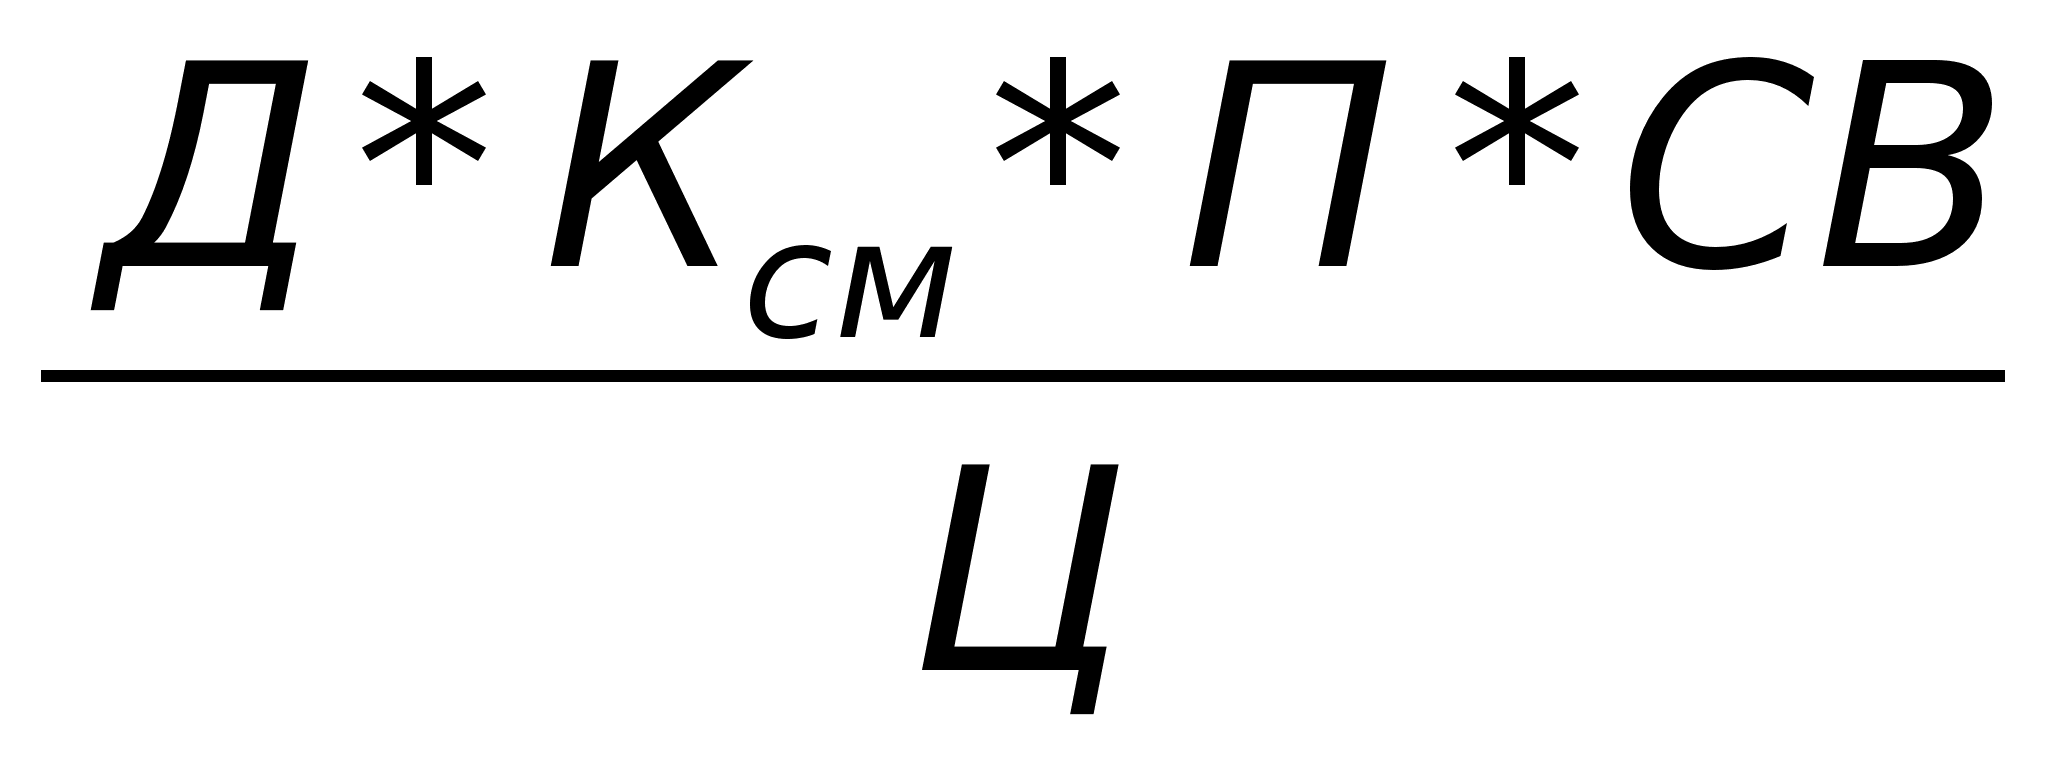
Расчет производится методом цепной подстановки.
ФОактпл
=
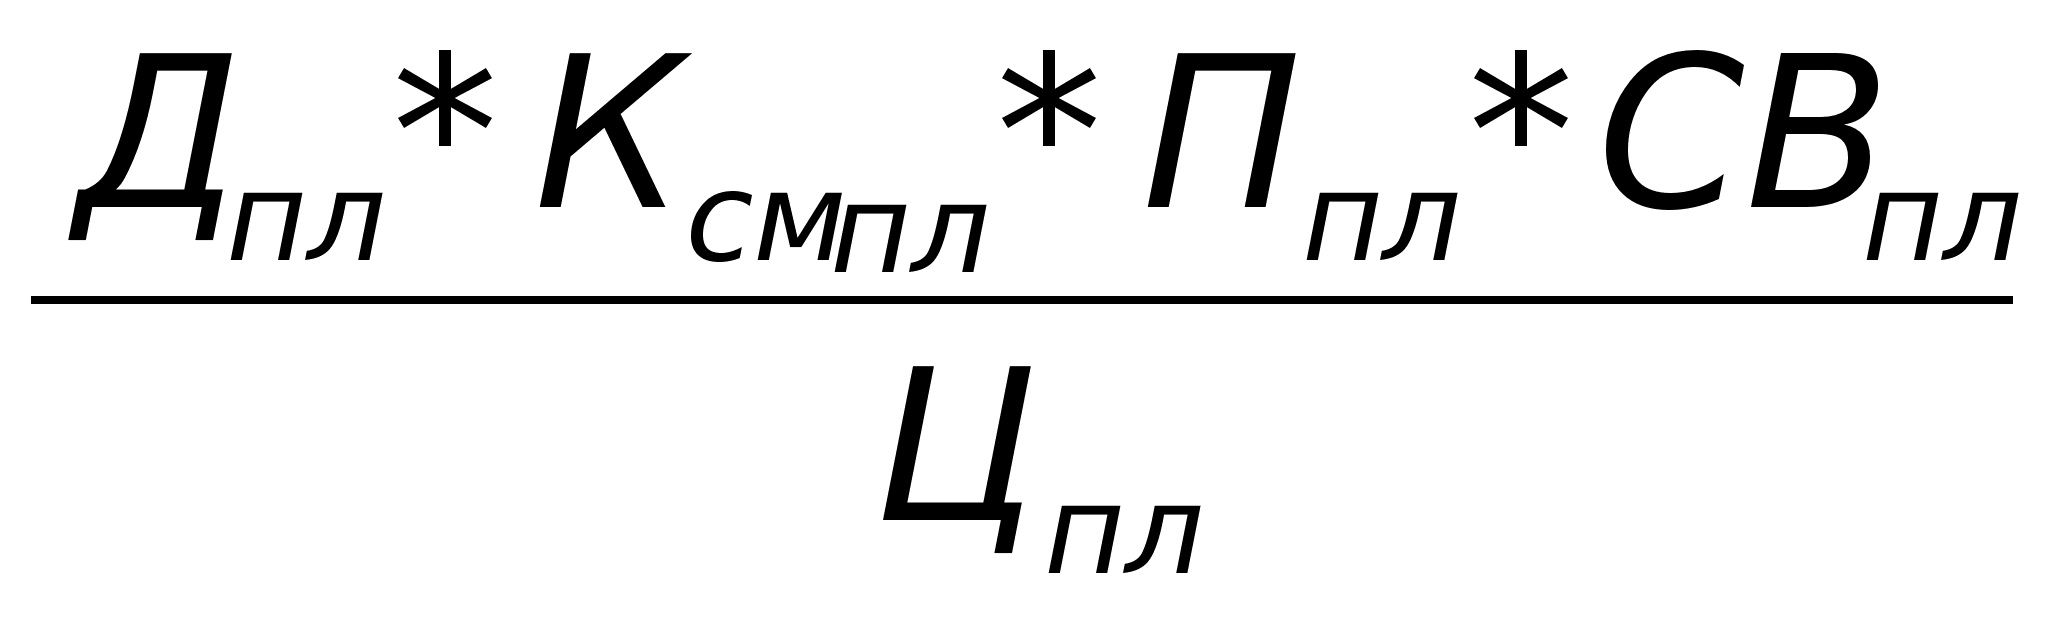 = 8 руб.
ФОактусл1(ц)
=
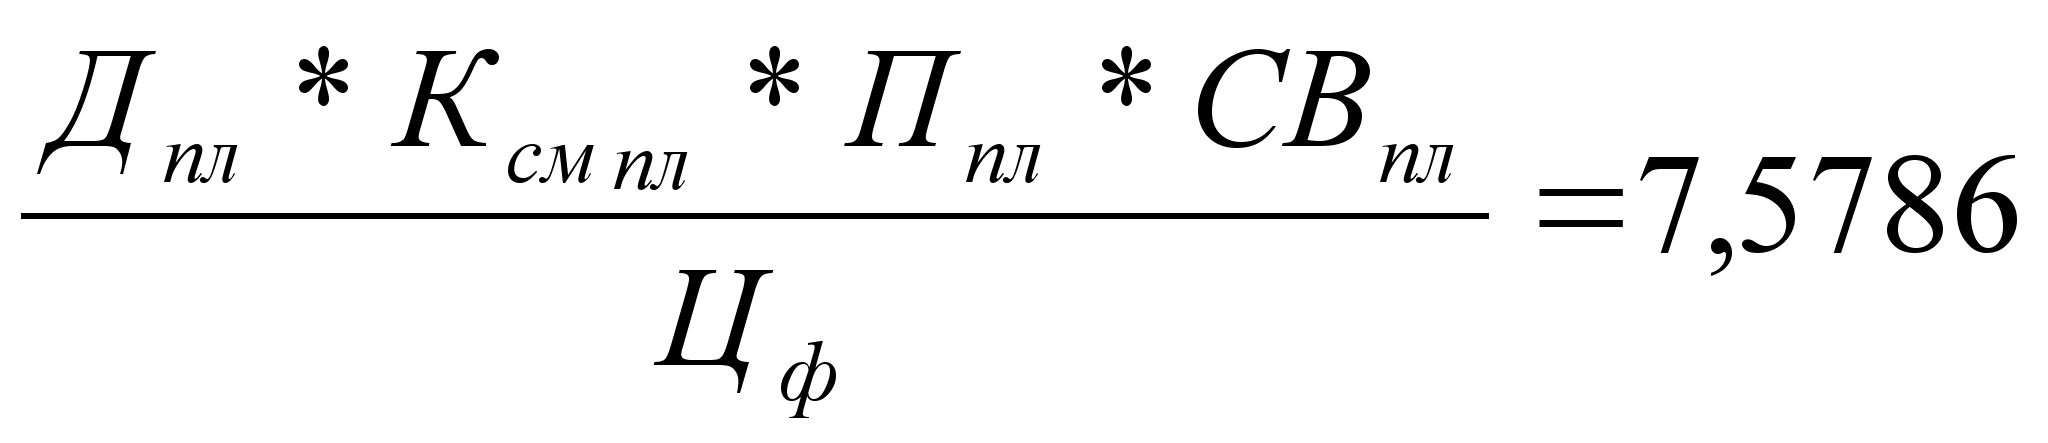
ΔФОактц = ФОактусл1(ц) - ФОактпл = -0,4214 руб.
ФОактусл2(д)
=
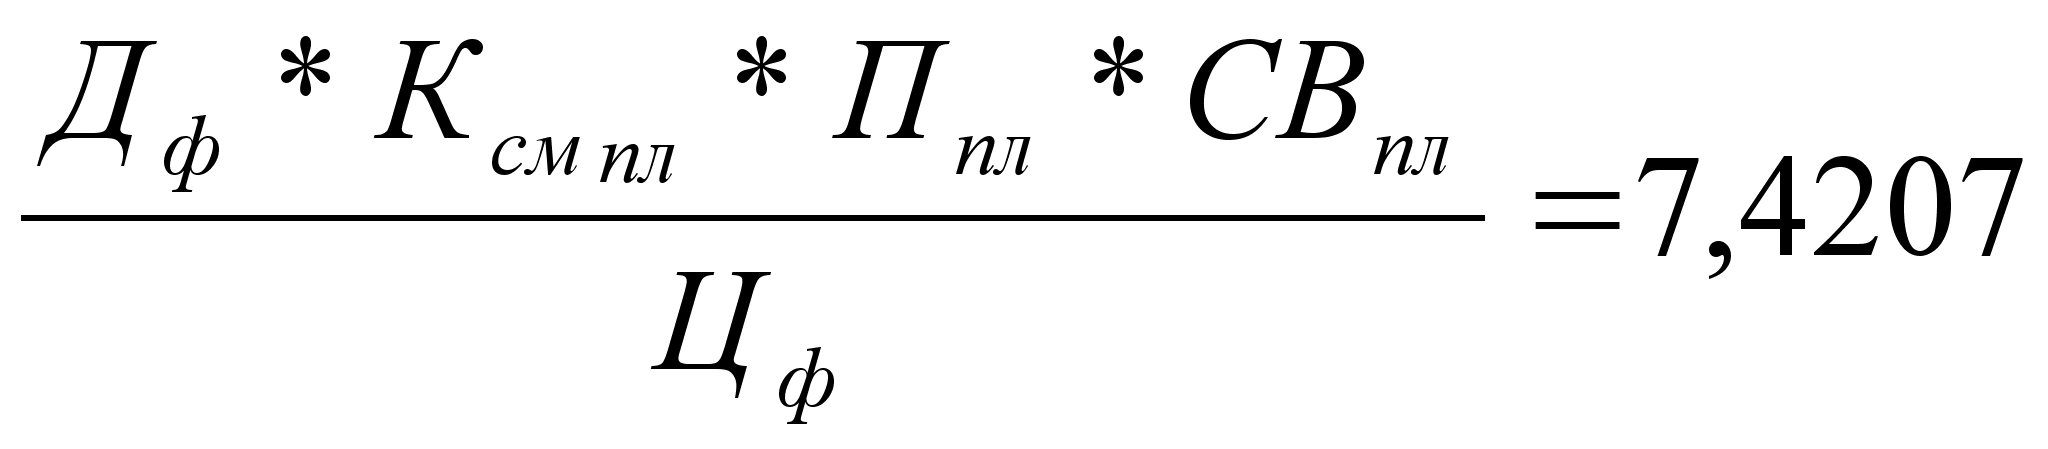
ΔФОактд = ФОактусл2(д) - ФОактусл1(ц) = -0,1579руб.
ФОактусл3(Ксм)
=
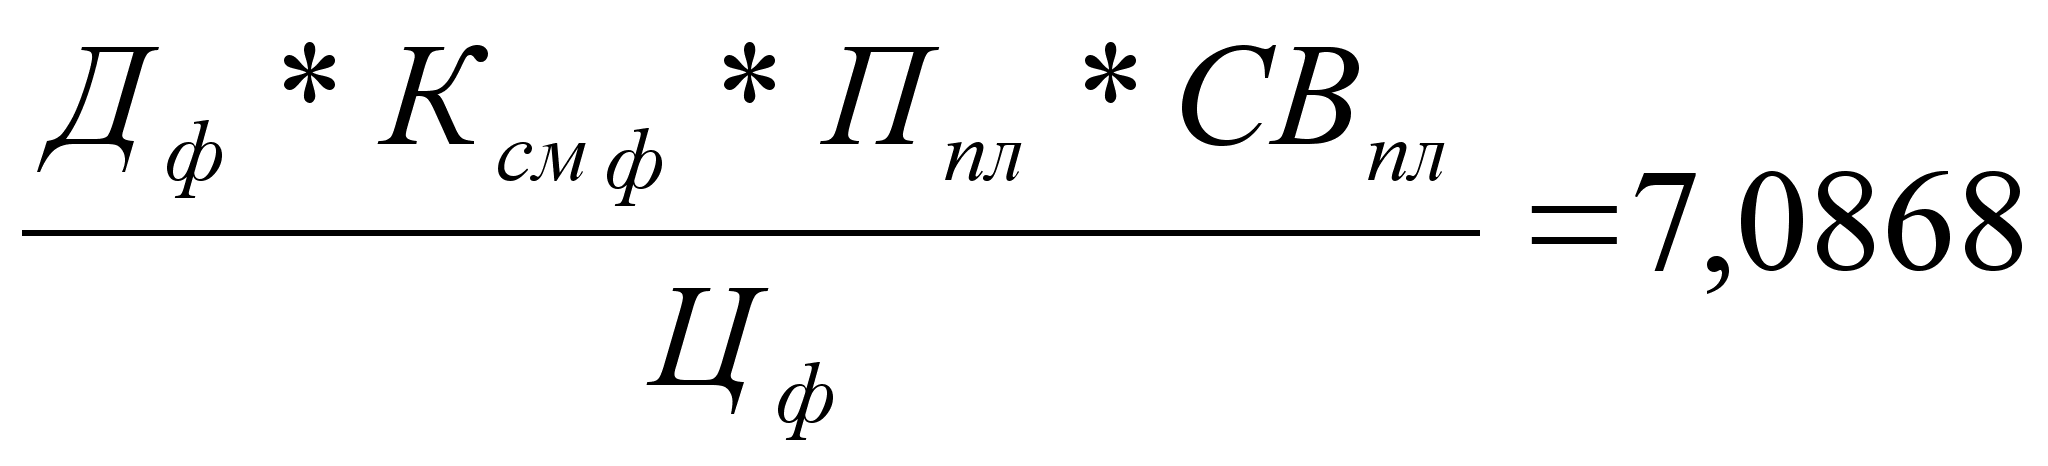
ΔФОактКсм = ФОактусл3(Ксм) - ФОактусл2(д) = -0,3339руб.
ФОактусл4(п)
=
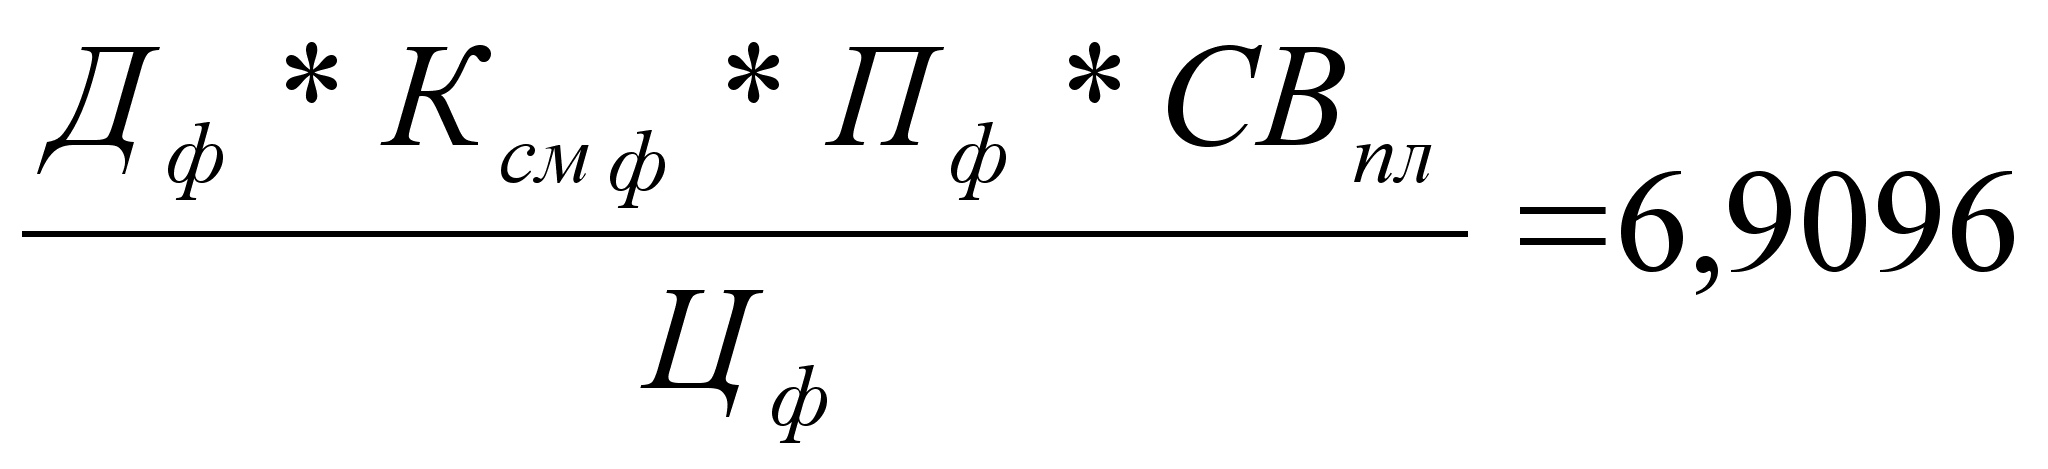
ΔФОактп = ФОактусл4(п) - ФОактусл3(Ксм) = -0,1772руб.
ФОактусл5(св)
=
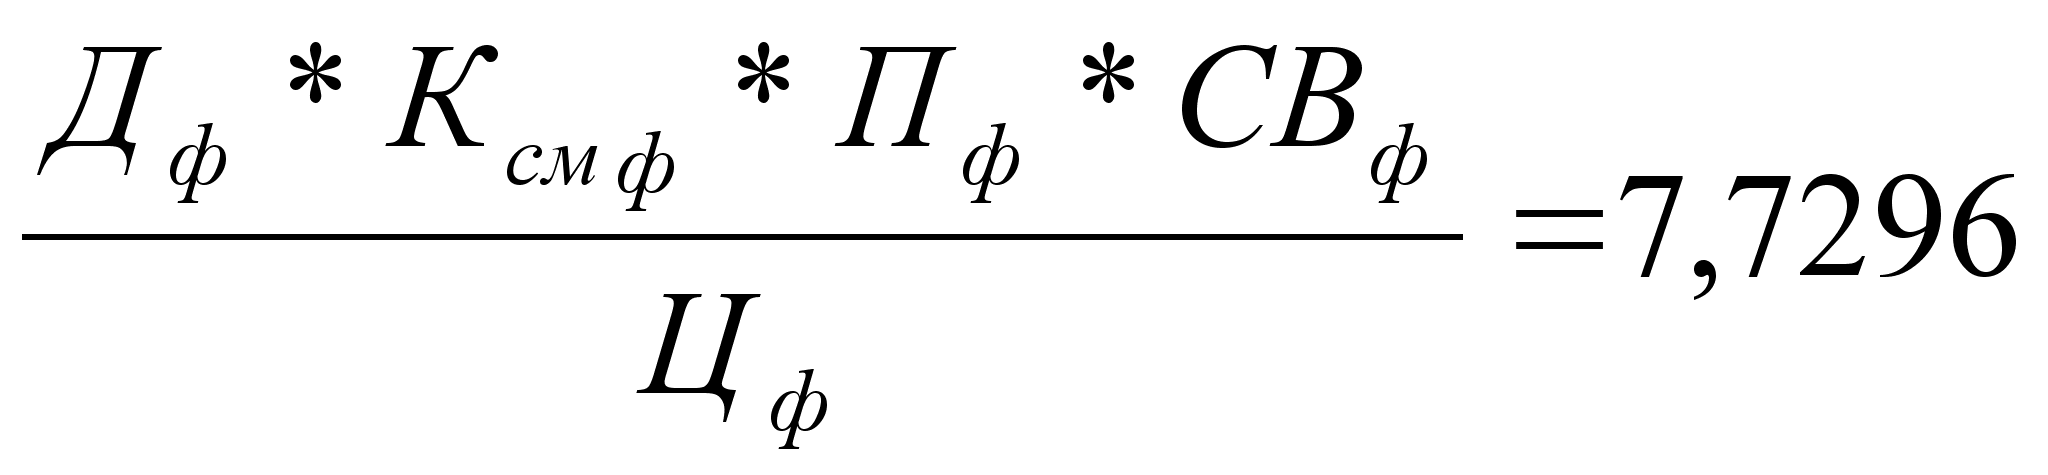
ΔФОактсв = ФОактусл5(св) - ФОактусл4(п) = 0,82руб.
ΔФОактобщ = ΔФОактц + ΔФОактд + ΔФОактКсм + ΔФОактп + ФОактусл5(св)
ΔФОактобщ = -0,2704 руб., что совпадает с результатами таблицы 10.
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи ОПФ, полученные результаты надо умножить на фактический удельный вес активной части фондов в общей сумме ОПФ:
ΔФОц = - 0,3363 руб.
ΔФОд = -0,12599 руб.
ΔФОксм = -0,2665 руб.
ΔФОп = -0,1414 руб.
ΔФОсв = 0,6543 руб.
Итог: -0,2158 руб.
Если найти произведение ΔФОактобщ * УДакт = -0,2704 * 0,798 = -0,2158 руб., т.е. результаты полностью совпадают.
Факторы третьего уровня.
Рассчитаем влияние этих факторов на уровень фондоотдачи активной части.
ΔФОактнов
=
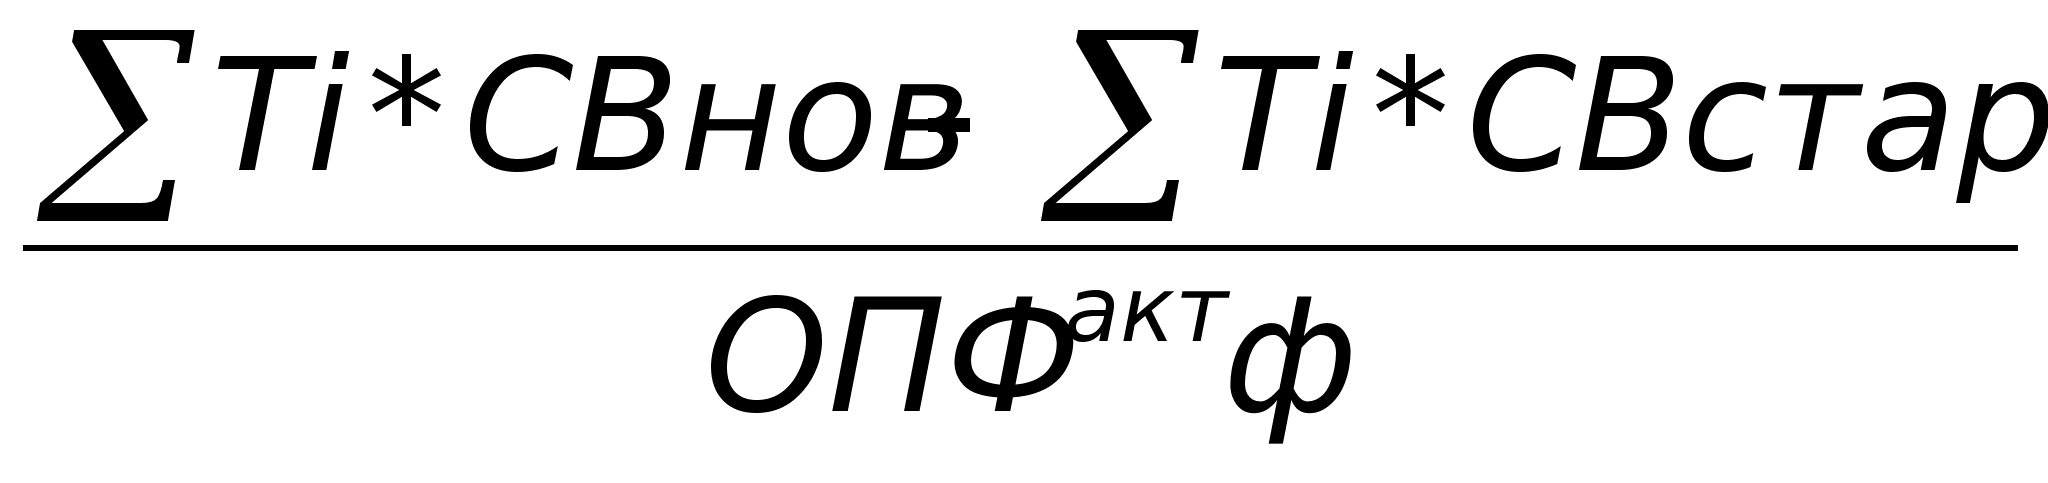
ΔФОактнов
=
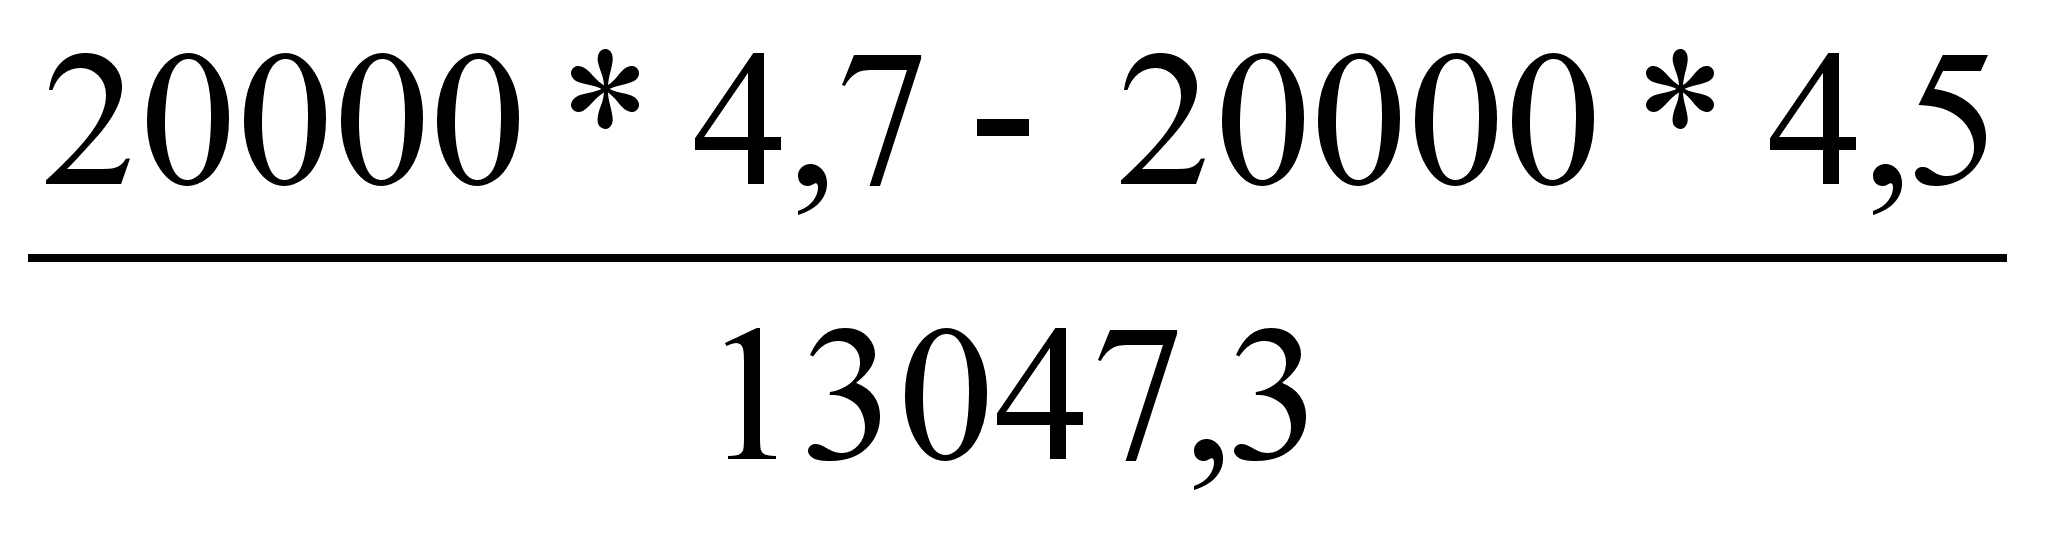 = 0,31
ΔФОактнтп
=
ΔФОактнтп
=
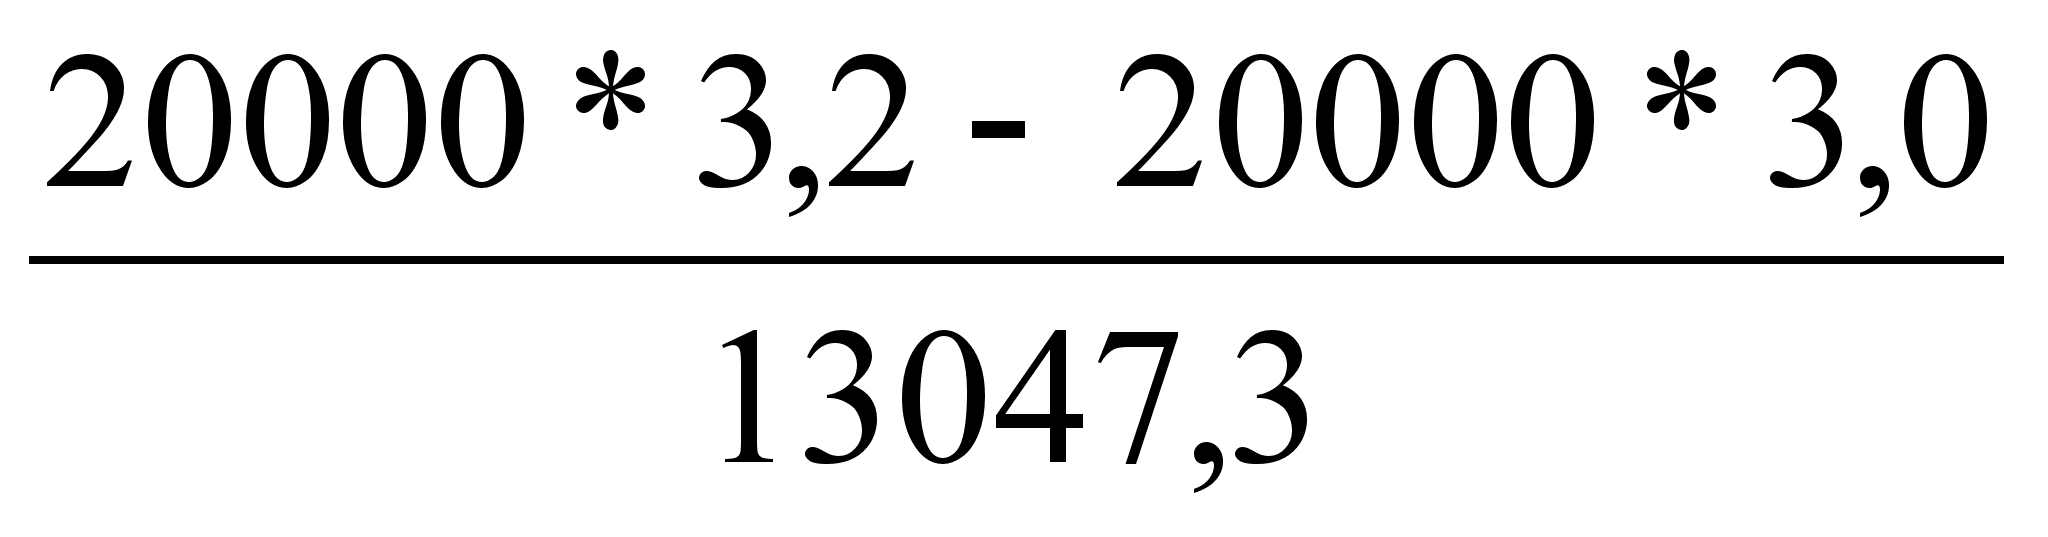 = 0,31
ΔФОактсоц = ΔФОактсв - ΔФОактнов - ΔФОактнтп = 0,82 - 0,31- 0,31 = 0,2
Изменение объема выпуска продукции за счет влияния факторов трех уровней
Таблица 11.
| Фактор |
ФО вр |
Измен пр-ва продукции тыс.руб | |
| акт часть | ОПФ | ||
| Первый уровень | |||
| 1. Среднегодовая ст-ть ОПФ | 1350 | 6,4 | 8640 |
| 2. Доля акт части | -0,0160 | 16350 | -261,6 |
| 3. Отдача акт части фондов | -0,2158 | 16350 | -3528,4 |
| Итого | -0,23 | 4850 | |
| Второй уровень | |||
| 1. Структура оборудования | -0,3363 | 16350 | -5498,4 |
| 2. Целодневные простои | -0,12599 | 16350 | -2060 |
| 3. Коэф-т сменности | -0,2665 | 16350 | -4356,9 |
| 4. Внутрисм простои | -0,1414 | 16350 | -2311,6 |
| 5. Среднечас. Выработка | 0,6543 | 16350 | 10698,5 |
| Итого | -0,2158 | 16350 | -3528,4 |
| Третий уровень | |||
| 1. Замена оборудования | 0,245 | 16350 | 4000,0 |
| 2. Внедрение НТП | 0,183 | 16350 | 3000,0 |
| Итого | 7000,0 | ||
V.Анализ использования материальных ресурсов.
Необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции).
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат. Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению их производства.
1. Обеспечение потребности материальных ресурсов договорами и фактическое их выполнение.
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют качество плана материально-технического снабжения. Проверку реальности плана начинают с изучения норм и нормативов, которые положены в основу расчета потребности предприятия в материальных ресурсах. Затем проверяется соответствие плана снабжения потребностям производства продукции и образования необходимых запасов исходя из прогрессивных норм расхода материалов.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. К внешним источникам относятся материальные ресурсы, поступающие от поставщиков в соответствии с заключенными договорами, Внутренние источники — это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Реальная потребность в завозе материальных ресурсов со стороны - это разность между общей потребностью в определенном виде материала и суммой собственных внутренних источников ее покрытия.
В процессе анализа необходимо также проверить обеспеченность потребности, в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение.
По данным таблицы 12 находим коэффициент обеспечения:
По материалу А:
Коб. Пл =
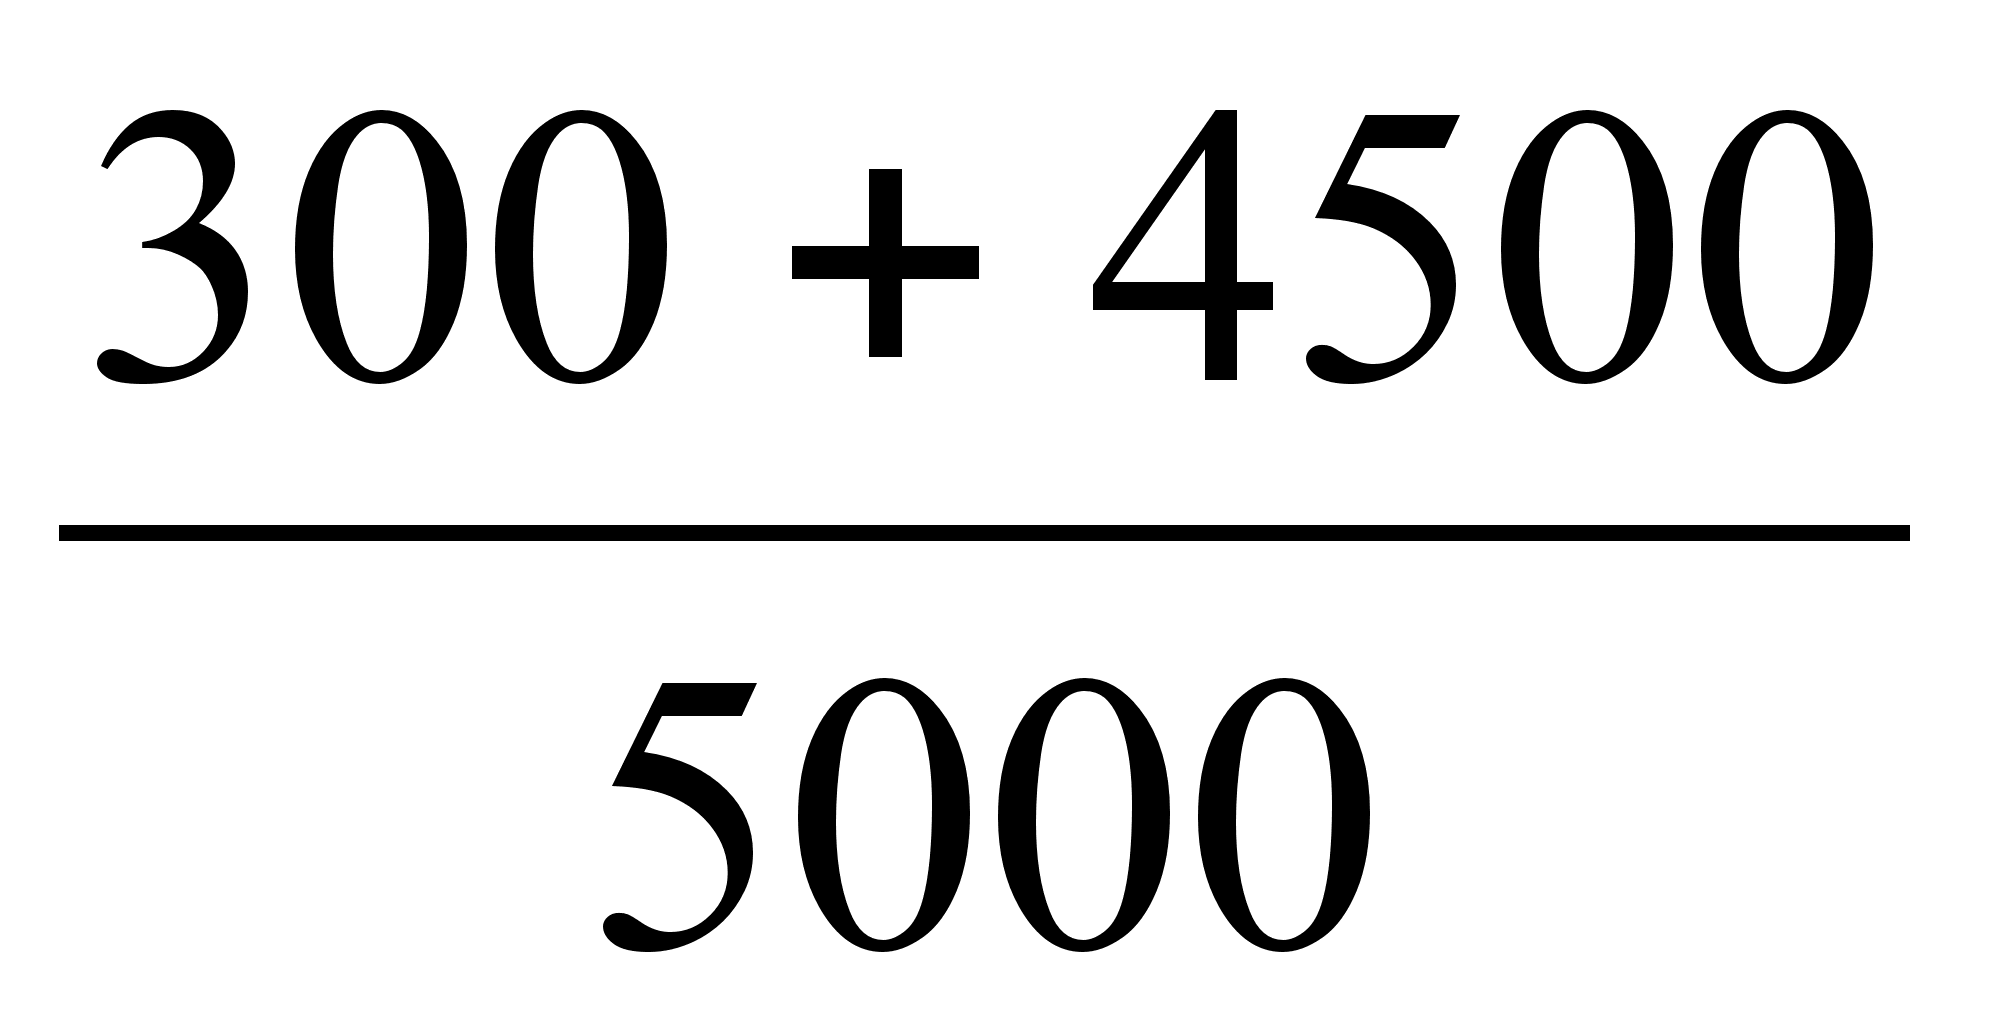 = 0,96 = 96%
По материалу В:
Коб. Пл =
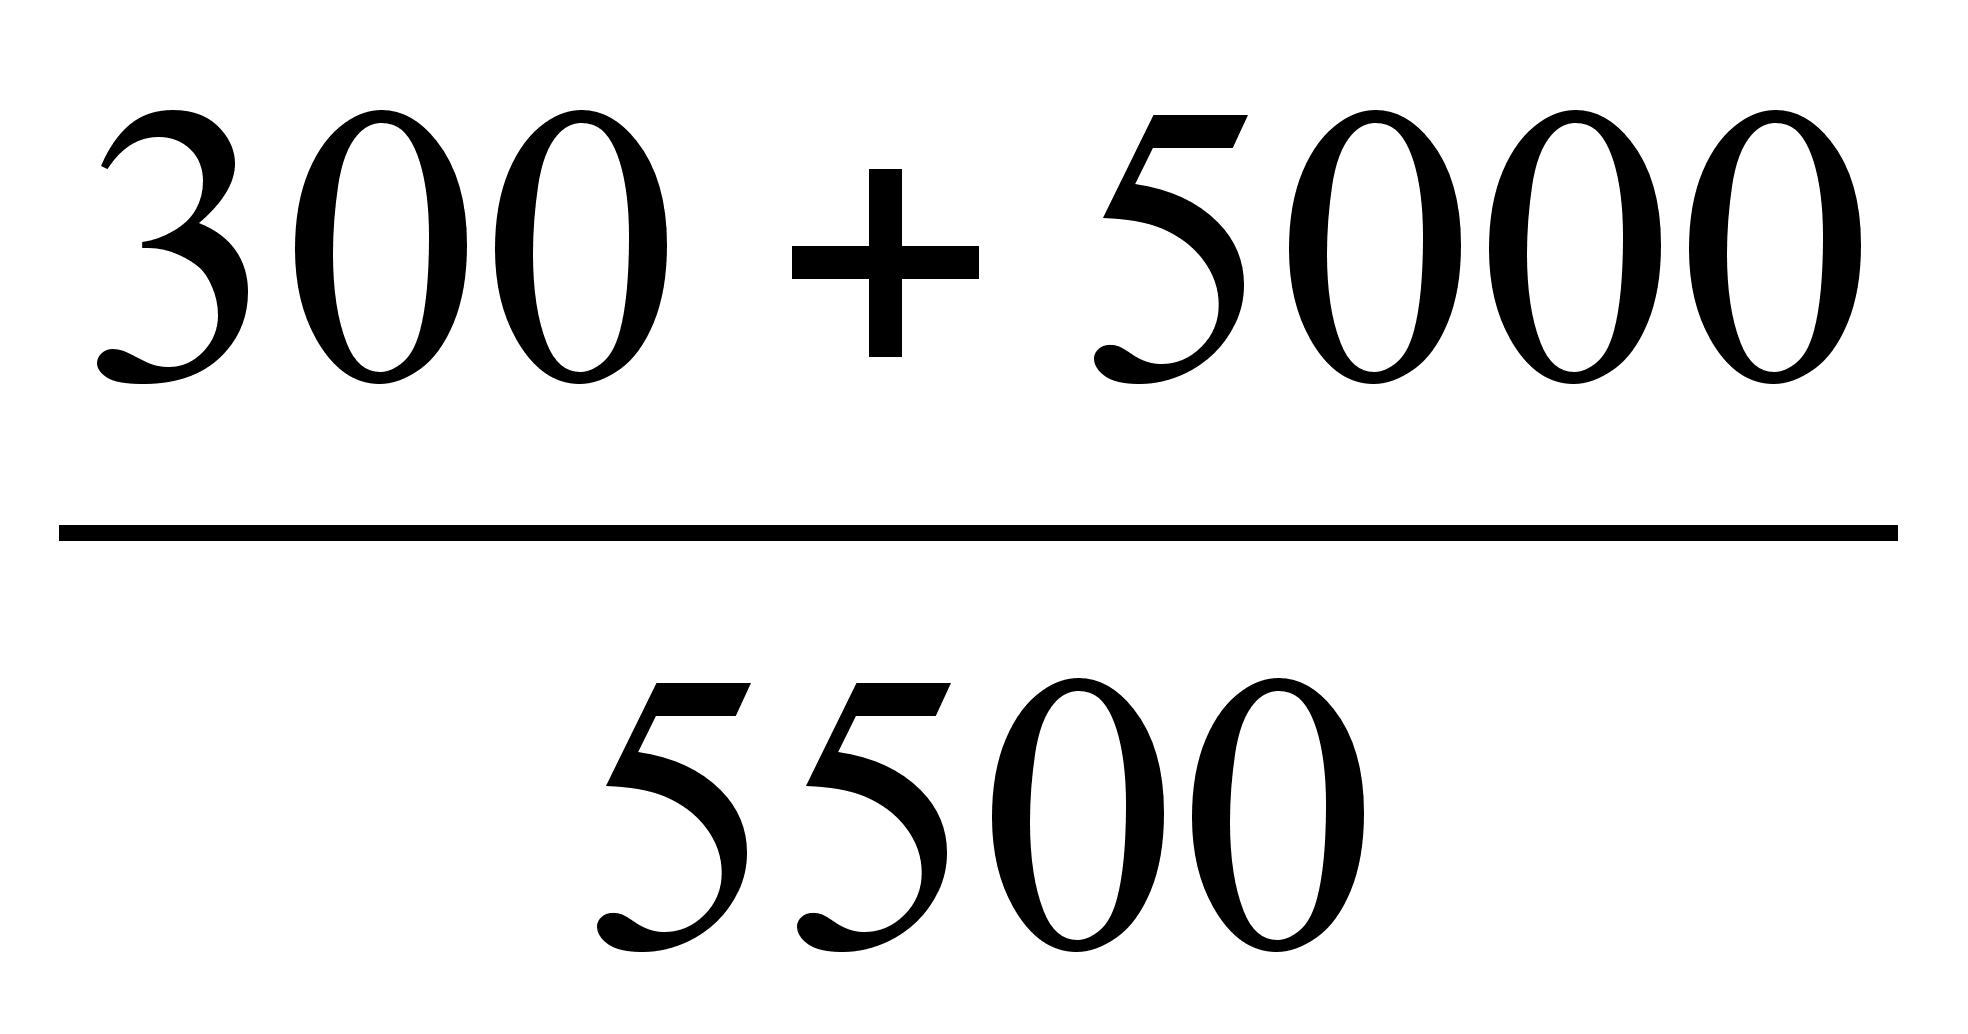 =
0,964 = 96,4%
По этим данным план поставки недовыполняется:
По материалу А на 100 – 96 = 4%, а по материалу В на 100 – 96,4 = 3,6%.
По материалу А:
Коб. Ф =
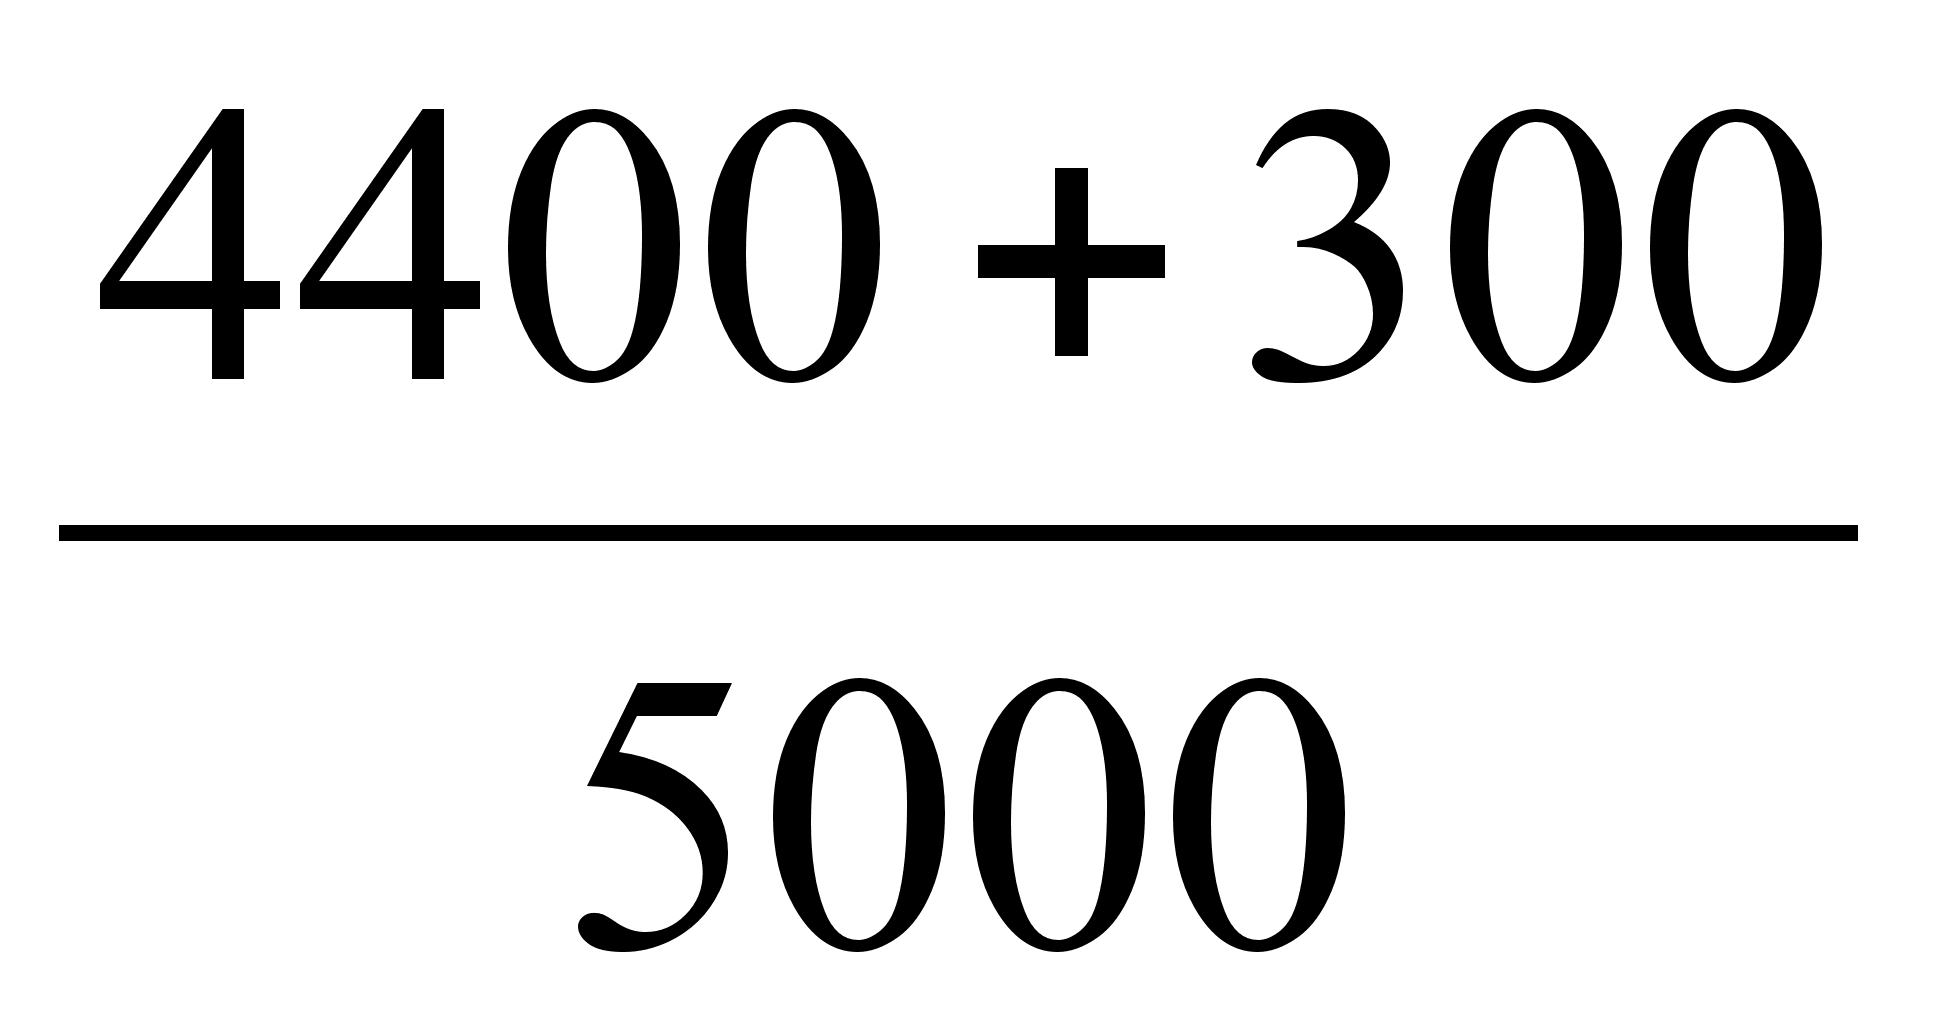 = 0,96 = 96%
По материалу В:
Коб. Ф =
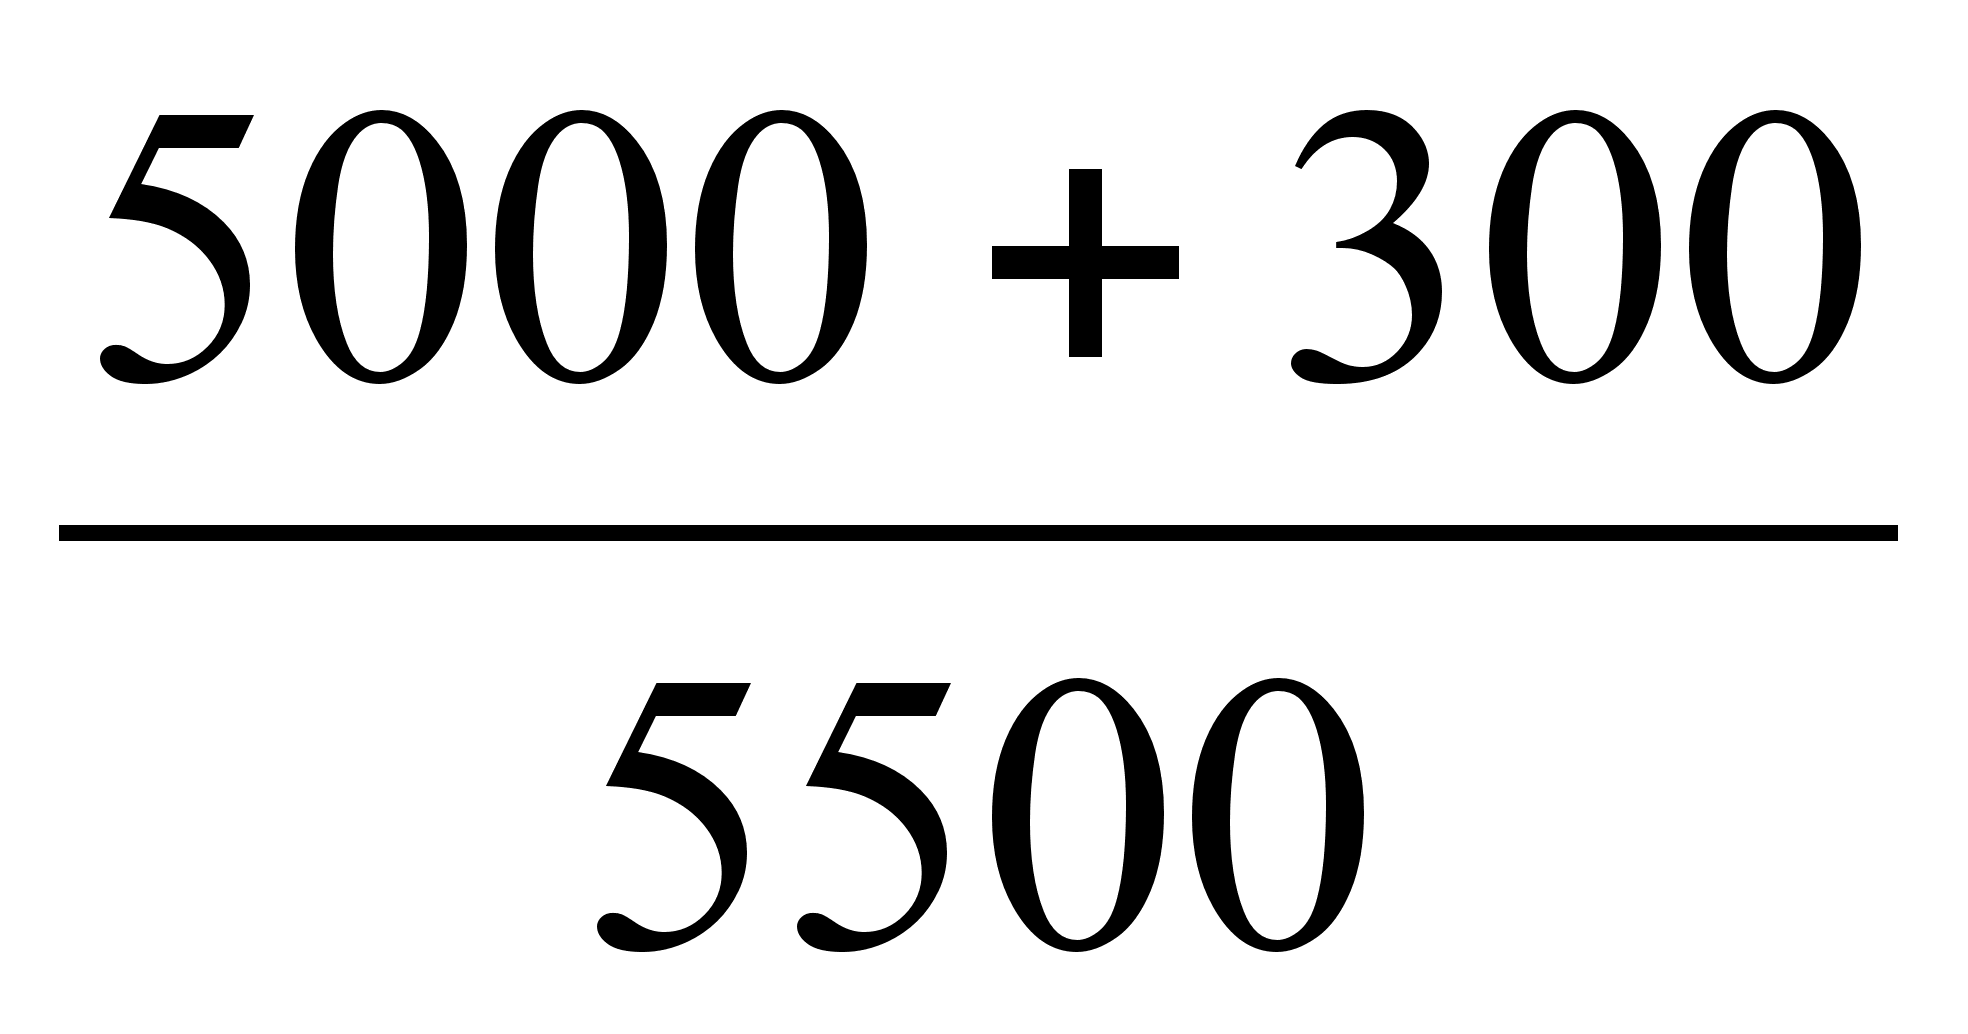 = 0,964 = 96,4%
На самом деле план поставки недовыполняется не на 4 и 3,6 % по материалам А и В соответственно, а на 100 – 96 = 4% и на 100 – 96,4 = 3,6%, что выше плановых показателей.
Потребности в материалах удовлетворяются на 96 и 96,4%.
Таблица 12
| Вид материала |
Плановая потребность, т |
Источники покрытия потребности, Т |
Заключение договоров, т |
Обеспечение потребности договорами, % | Поступило от поставщиков, т | Выполнение договоров, % | |
| Внутренние | Внешние | ||||||
|
А |
5000,00 | 300,00 | 4700,00 | 4500,00 | 90 | 4400,00 | 97,78 |
| В | 5500,00 | 300,00 | 5200,00 | 5000,00 | 90,09 | 5000,00 | 100 |
Таблица 13
| Материал |
Среднесуточный расход, т |
Фактический запас |
Норма запаса, дн |
Отклонение от максимальной нормы | |||
| Т | дн | мах | мin | дн | т | ||
|
А |
20 | 200 | 10 | 12 | 11 | 2 | 40 |
| В | 25 | 200 | 9 | 13 | 11 | 4 | 100 |
2. Состояние запасов материальных ресурсов.
В процессе анализа проверяется соответствие фактического размера запасов важнейших видов сырья и материалов нормативным. С этой целью на основании данных о фактическом наличии материалов в натуре и среднесуточном их расходе рассчитывают фактическую обеспеченность материалами в днях и сравнивают ее с нормативной (см. Таблицу 13).
В заключение определяется прирост (уменьшение) объема производства продукции по каждому виду за счет изменения:
а) количества заготовленного сырья и материалов (3);
б) переходящих остатков сырья и материалов (Ост);
в) сверхплановых отходов из-за низкого качества сырья, замены материалов и других факторов (Отх);
г) удельного расхода сырья на единицу продукции (УР). При этом используется следующая модель выпуска продукции:
Vвпi
=
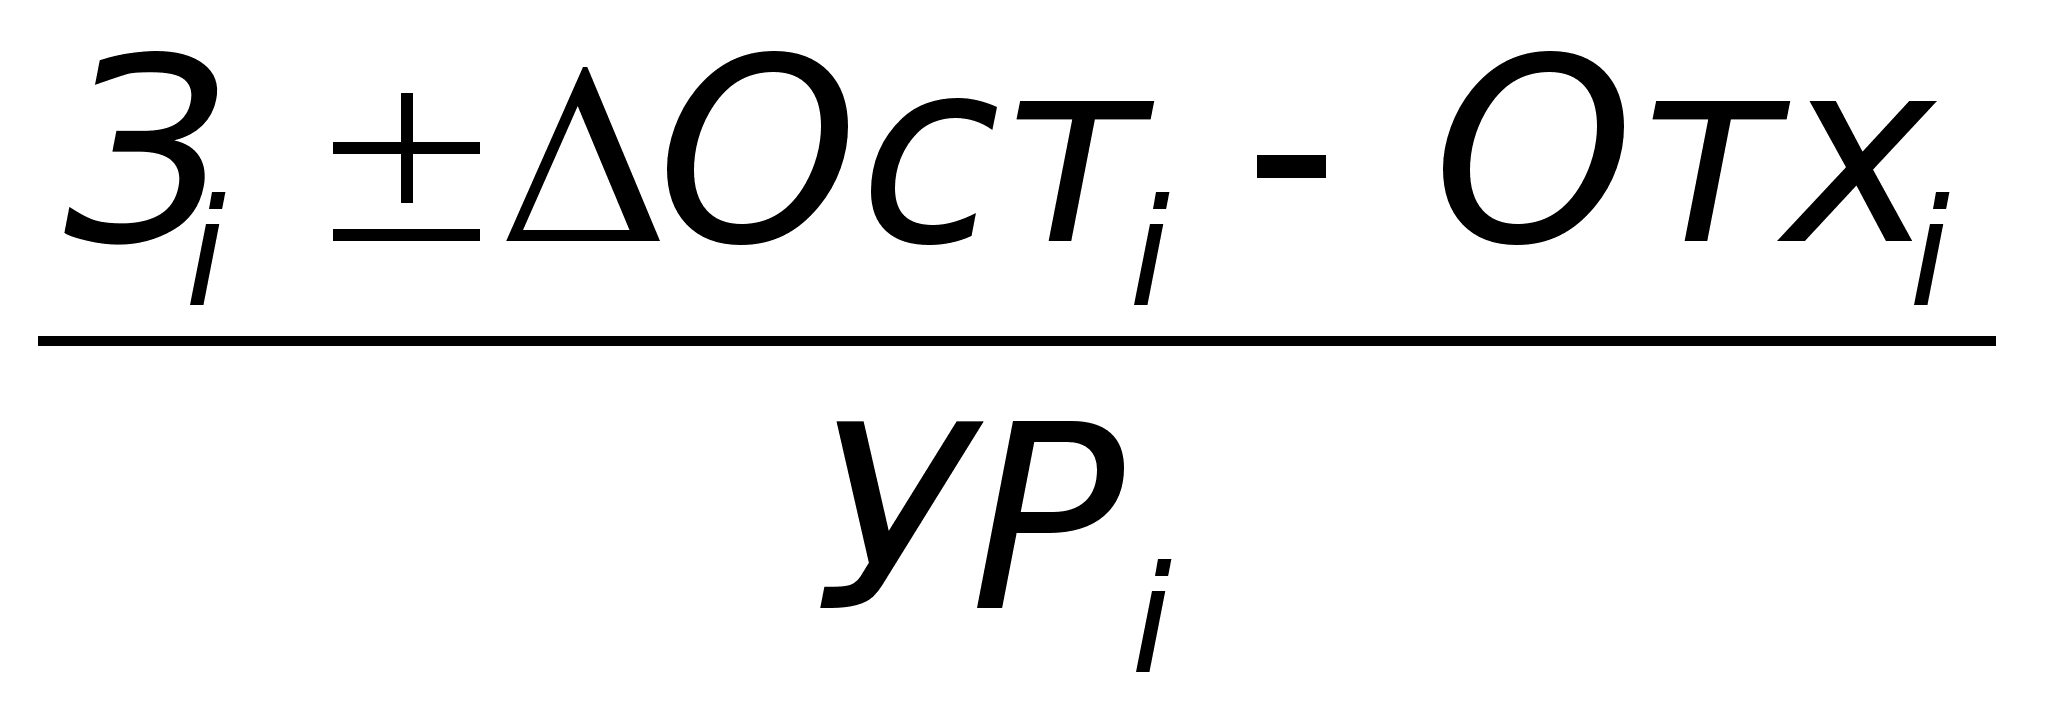
Таблица 14.
| Наименование | План | Факт | Отклонение | |
| 1. Масса заготовленного сырья, Зф, т | 4000,00 | 4500,00 | 500,00 | |
| 2. Изменеие переходящих остатков, Ост, т | 5,00 | -2,00 | -7,00 | |
| 3. Отходы сырья, Отх, т | 245,00 | 522,00 | 277,00 | |
| 4. Расходы сырья на производство продукции, т | 3750,00 | 3980,00 | 230,00 | |
| 5. Количество выпущенной продукции, ВП, руб. |
1875,00 |
2211,11 | 336,11 | |
| 6. Расходы сырья на производство единицы продукции, УР, т | 2,00 | 1,80 | -0,20 | |
Влияние этих факторов на выпуск продукции можно определить способом цепной подстановки или абсолютных разниц.
Метод абсолютных разниц:
VВП = (Зф – Зпл) / УР пл = 250,00 руб.
VВП = -(Ост ф – Ост пл) / УР пл =3,50 руб.
VВП = -(Отх ф – Отх пл) / УР пл = -138,50 руб.
VВП =-(Урф – УР пл) * VВПф / УР пл = 221,11 руб.
Итого: 336,11 руб.
Метод цепной подстановки:
ВПпл =
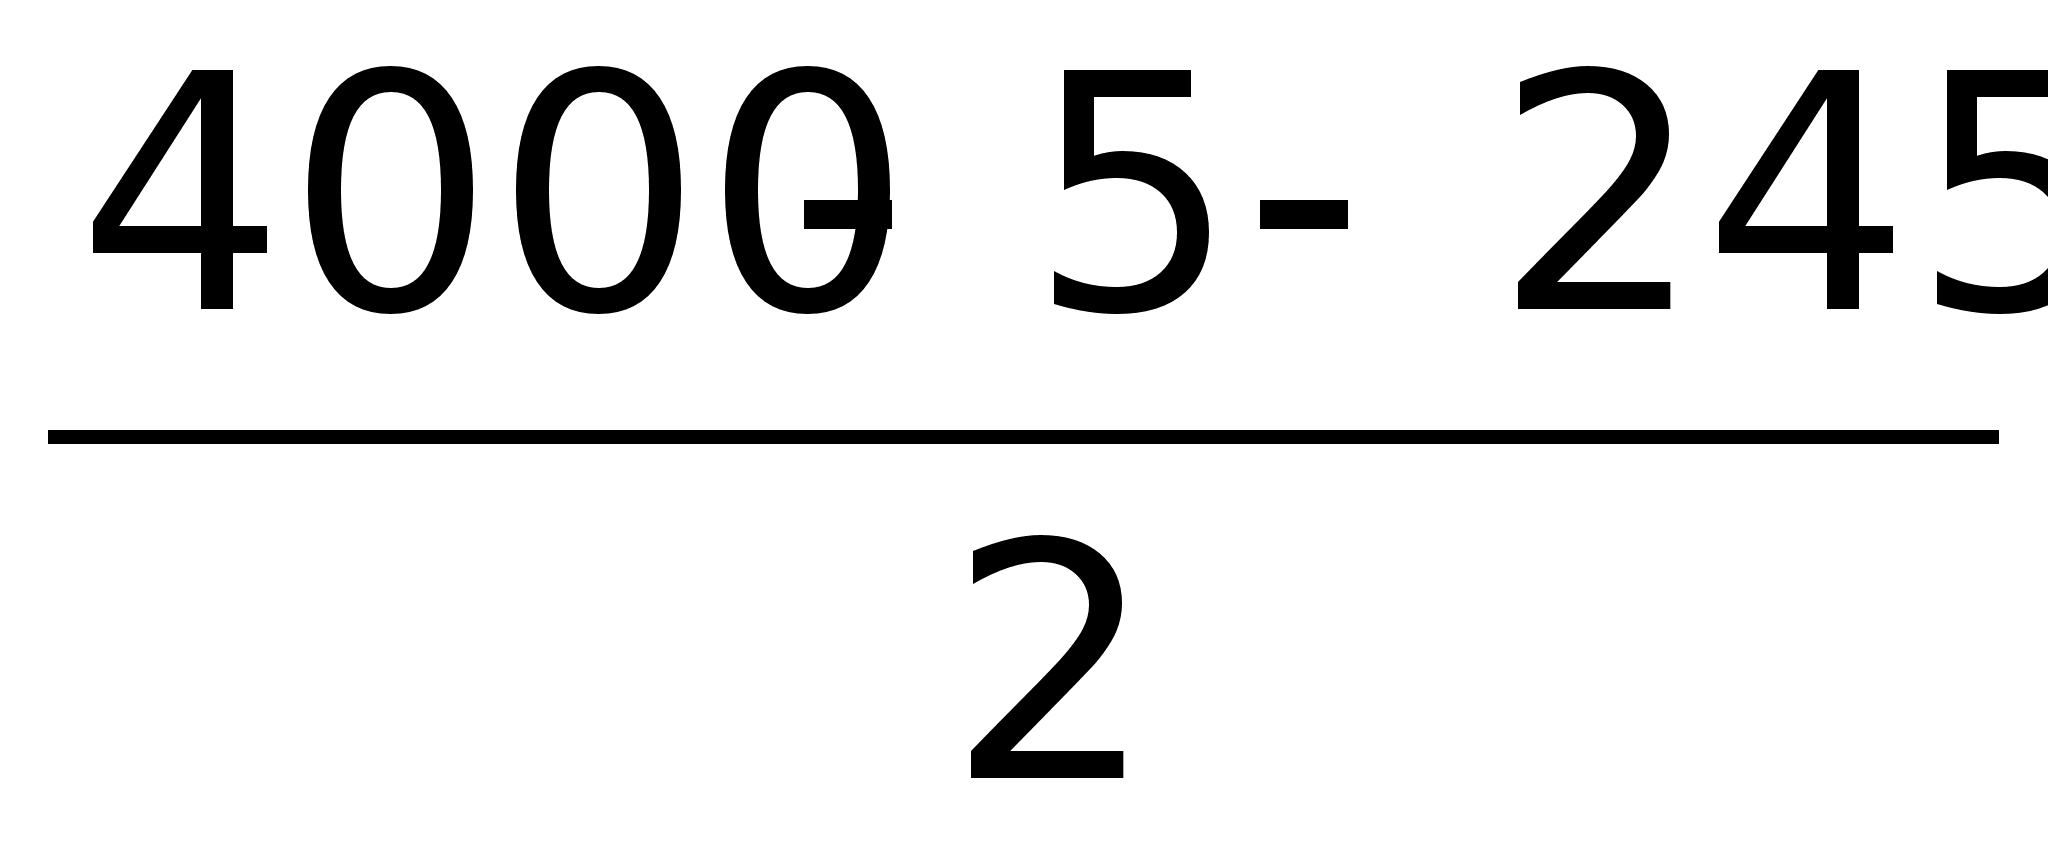 = 1875,00 руб.
ВПусл1 =
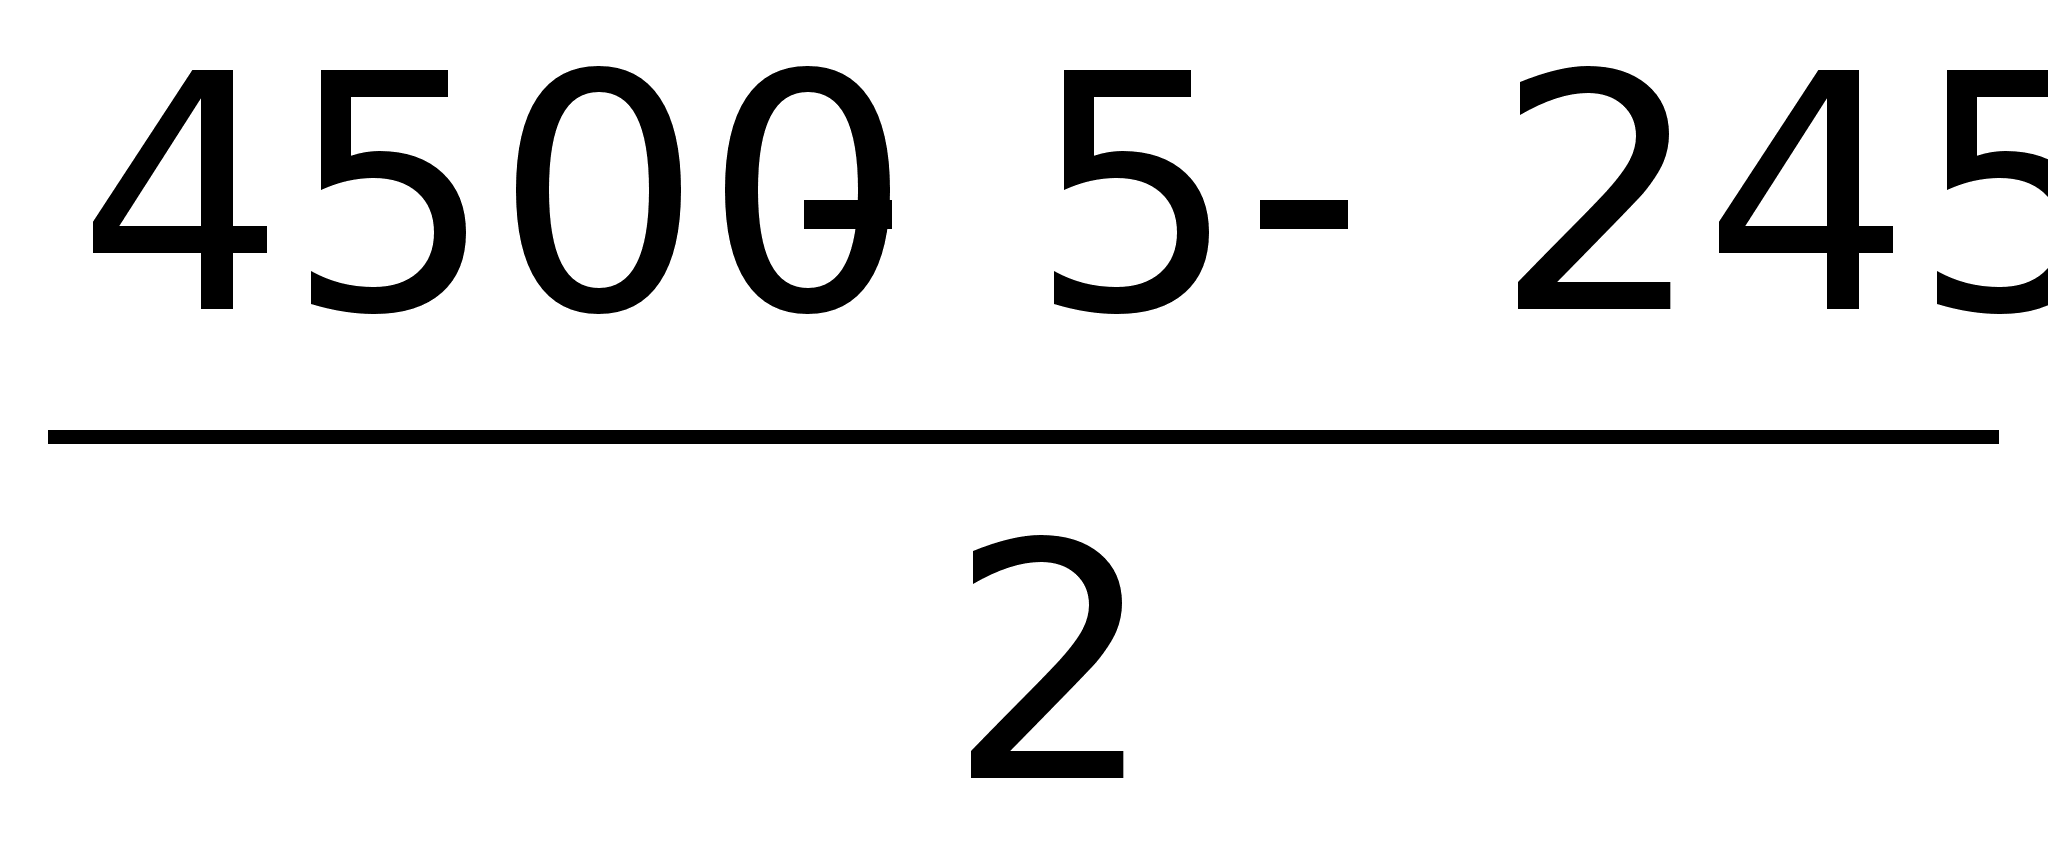 = 2125,00 руб.
ВПусл2 =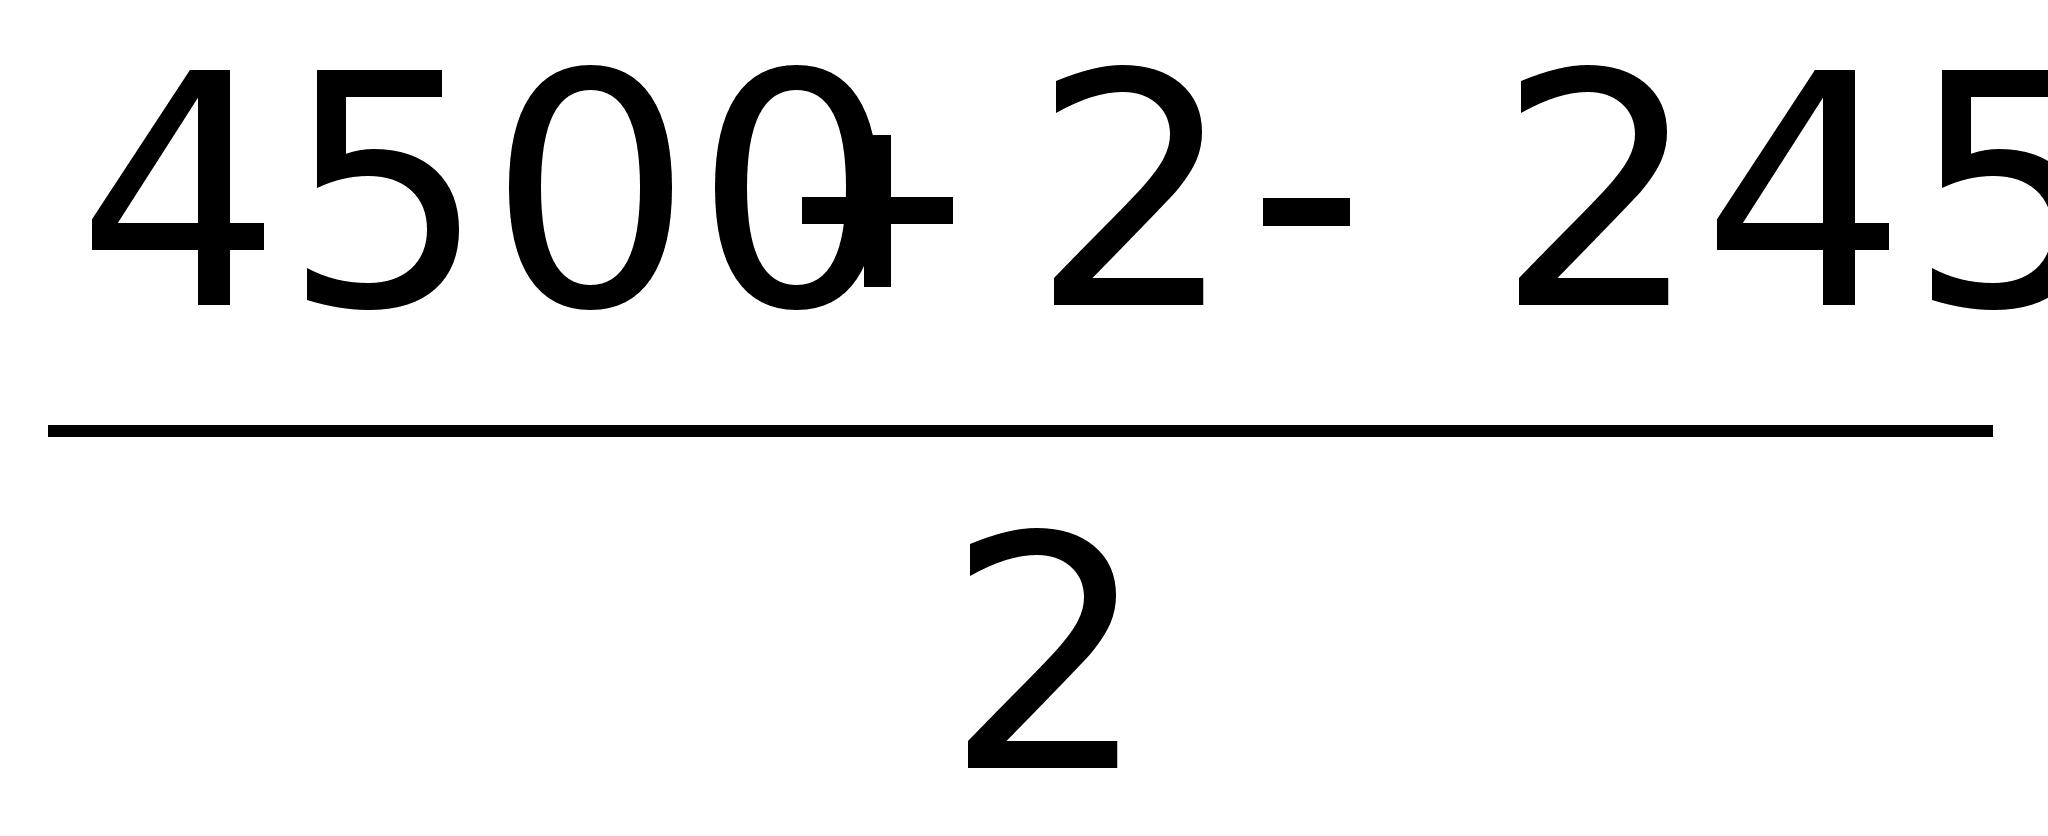 = 2128,50 руб.
ВПусл3 =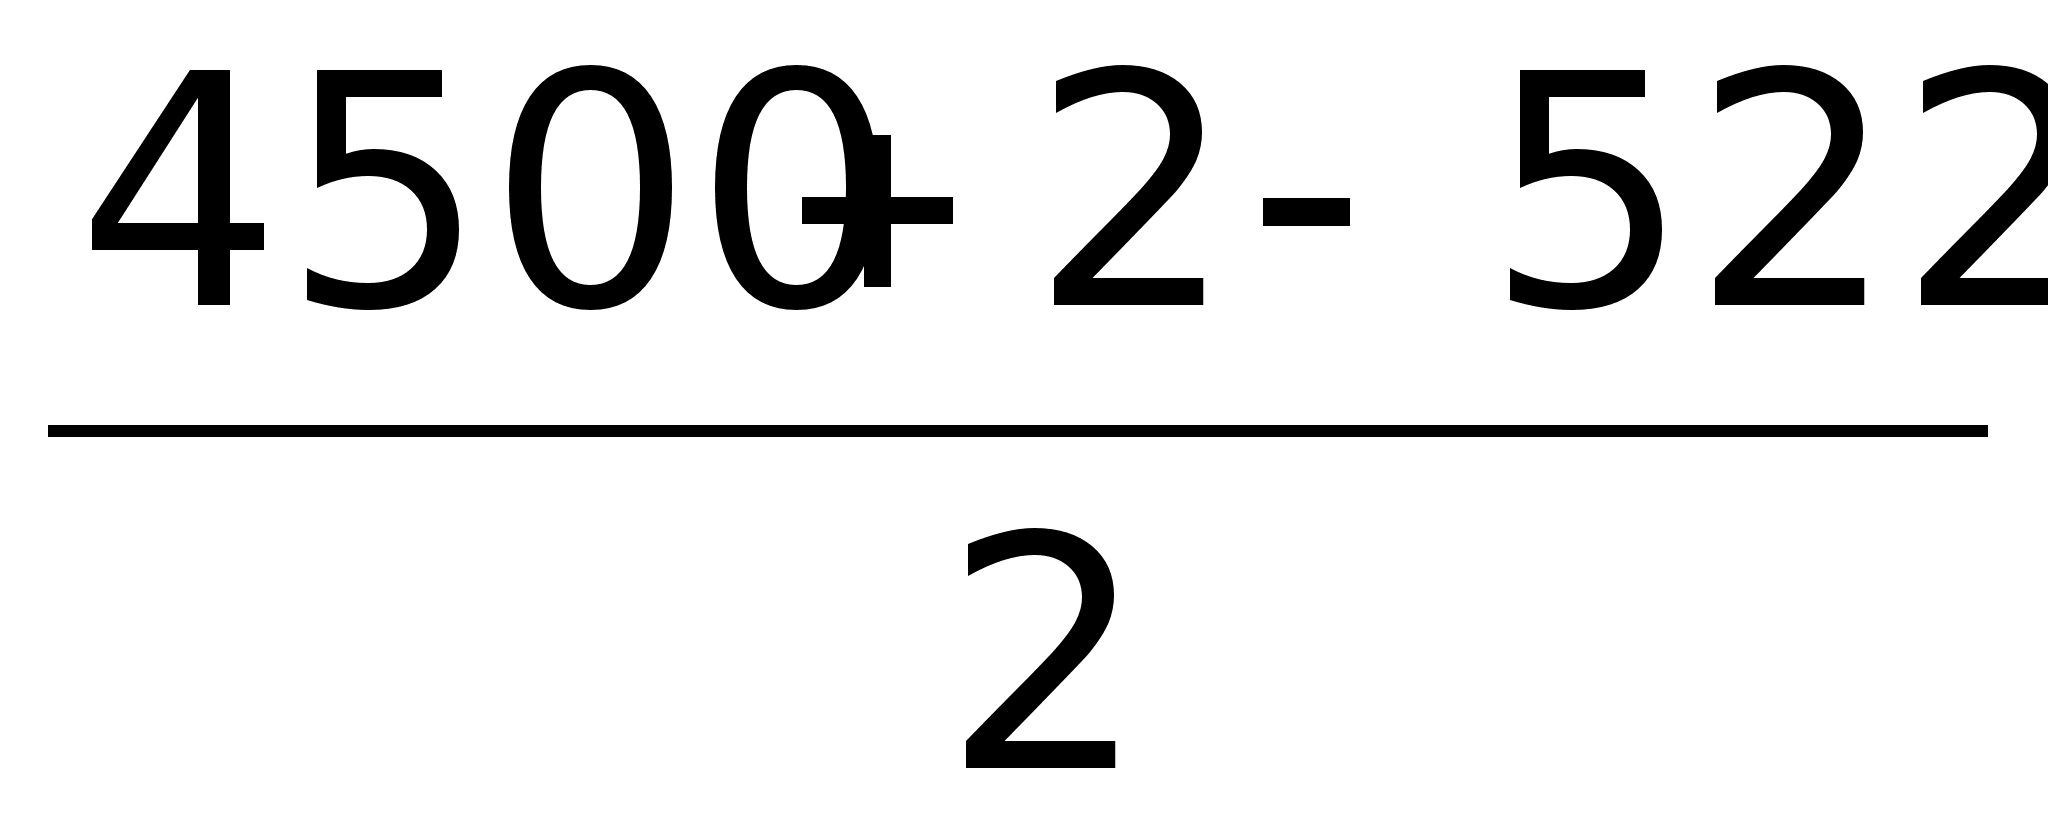 = 1990,00 руб.
ВПф =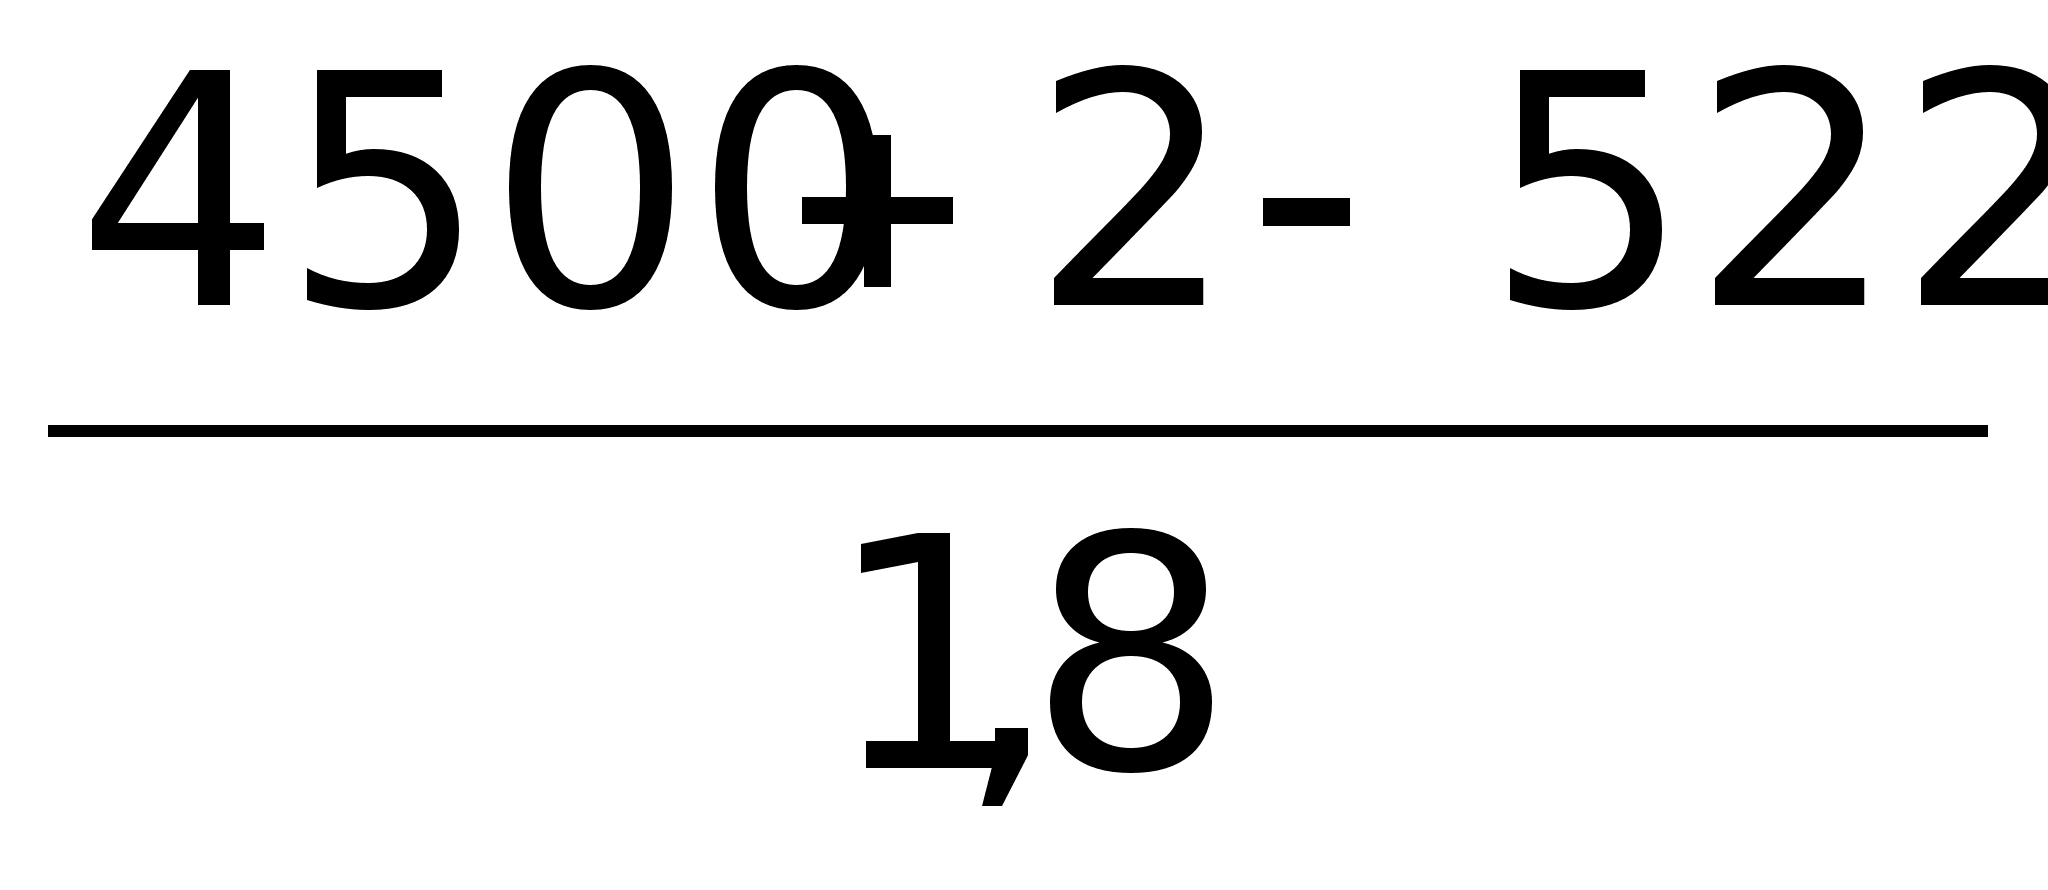 = 2211,11 руб.
VВПобщ = 2211,11 - 1875,00 = 336,11 руб.,
в том числе за счет изменения:
массы заготовленного сырья:
VВПз = 2125,00 - 1875,00 = 250,00 руб.
переходящих остатков:
VВПост = 2128,50 - 2125,00 = 3,50 руб.
отходов сырья:
VВПотх = 1990,00 - 2128,50 = -138,50 руб.
удельных расходов сырья:
VВПур = 2211,11 - 1990,00 = 221,11 руб.
Итого: 336,11 руб.
Анализ использования материалоемкости ресурсов.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относятся прибыль на рубль материальных затрат, материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоемкость, в первую очередь зависит от объема выпуска продукции и суммы материальных затрат на ее производство. Объем же валовой (товарной) продукции в стоимостном выражении (ТП) может измениться за счет количества произведенной продукции (VВП), ее структуры (УД) и уровня отпускных цен (ЦП). Сумма материальных затрат (МЗ} также зависит от объема произведенной продукции, ее структуры, расхода материалов на единицу продукции (УР), стоимости материалов (ЦМ) и суммы постоянных материальных затрат (Н), которая в свою очередь зависит от количества расходованных материалов и их стоимости. В итоге общая материалоемкость зависит от объема произведенной продукции, ее структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Влияние факторов первого порядка на материалоотдачу или материалоемкость можно определить способом цепной подстановки, используя данные таблицы 15
Найдем уровень материалоемкости:
| Показатель | Условия расчета | Порядок расчета |
Уровень Коп. |
||||
| VВП | УД | УР | ЦМ | ЦП | |||
|
План Усл.1 Усл.2 Усл.3 Усл.4 Факт |
П Ф Ф Ф Ф Ф |
П П Ф Ф Ф Ф |
П П П Ф Ф Ф |
П П П П Ф Ф |
П П П П П Ф |
30000 / 100000 * 100 30780 / 120000 * 100 31732 / 142000 * 100 31050 / 142000 * 100 32200 / 142000 * 100 32200 / 150000 * 100 |
0,30 0,26 0,22 0,22 0,23 0,21 |
ΔМЕобщ = МЕф – МЕпл = 0,21 – 0,30 = -0,09 коп.
ΔМЕvвп = МЕусл1 – МЕпл = 0,26 – 0,30 = -0,04 коп.
ΔМЕуд = МЕусл2 – МЕусл1 = 0,22 – 0,26 = -0,03 коп.
ΔМЕур = МЕусл3 – МЕусл2 = 0,22 – 0,22 = 0 коп.
ΔМЕцм = МЕусл4 – МЕусл3 = 0,23 – 0,22 = 0,01 коп.
ΔМЕцп = МЕф – МЕусл4 =0,21 – 0,23 = -0,01 коп.
Итого: -0,09 коп.
Итак, материалоемкость в целом снизилась на 0,09 коп. Это произошло из-за снижения объема производства и структуры продукции (на 0,04 и 0,03 коп., соответственно). Также незначительное отрицательное влияние оказало снижение отпускных цен на продукцию на 0,01 коп.. Единственный положительный показатель – повышение цен на материалы на 0,01 коп.. Показатель удельного расхода сырья никакого влияния на изменение материалоемкости на оказывает.
Для определения изменения ВП в зависимости от вышеперечисленных факторов используем формулу:
ΔВПi = МЗф * ΔМЕi
Итак:
ΔВПобщ = МЗф * ΔМЕобщ = 32200 * (-0,09) = -2747,73 коп.
ΔВПvвп = МЗф * ΔМЕvвп = 32200 * (-0,04) = -1400,70 коп.
ΔВПуд = МЗф * ΔМЕуд = 32200 * (-0,03) = -1063,73 коп.
ΔВПур = МЗф * ΔМЕур = 32200 * 0,00 = -154,65 коп.
ΔВПцм = МЗф * ΔМЕцм = 32200 * 0,01 = 260,77 коп.
ΔВПцп = МЗф * ΔМЕцп = 32200 * (-0,01) = -389,42 коп.
Итого: -2747,73 коп.
Получили, что объем выпуска продукции, меняется в зависимости от изменение показателя материалоемкости. Он снижается на 2747,73 коп., или на 27,48 руб. Это происходит из-за снижения материалоемкости всех факторов, за исключением материалоемкости цен на материалы, которая увеличившись на 0,01 коп. повлекла за собой увеличение объема производства продукции на 260,77 коп. или на 2 руб. 61 коп.
Таблица 15.
| Наименование |
Сумма, руб. |
| 1. Затраты материалов на производство продукции (МЗ): | |
|
1.1. по плану (VВПплi * УДплi * УРплi * ЦМплi) |
30000 |
|
1.2. по плану, пересчитанному на фактический объем производства продукции (VВПфi * УДплi * УРплi * ЦМплi) * Ктп (Ктп = 2,6%) |
30780 |
|
1.3. по плановым нормам и плановым ценам на фактический выпуск продукции (VВПфi * УДфi * УРплi * ЦМплi) |
31732 |
|
1.4. фактические по плановым ценам (VВПфi * УДфi * УРфi * ЦМплi) |
31050 |
|
1.5. фактические (VВПфi * УДфi * УРфi * ЦМфi) |
32200 |
| 2. Стоимость товарной продукции: | |
|
2.1. по плану (VВПплi * УДплi * ЦПплi) |
100000 |
|
2.2. по плану, пересчитанному на фактический объем производства продукции при плановой структуре (VВПфi * УДплi * ЦПплi)±ТПудi |
120000 |
|
2.3. фактическая по плановым ценам (VВПфi * УДфi * ЦПплi) |
142000 |
|
2.4. фактическая (VВПфi * УДфi * ЦПфi) |
150000 |
VI.Анализ себестоимости продукции.
Важным показателем, характеризующим работу предприятий, является себестоимость продукции, работ и услуг. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг имеет очень важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Анализ затрат на рубль товарной продукции.
Важный обобщающий показатель себестоимости продукции - затраты на рубль товарной продукции, который выгоден тем, что, во-первых, очень универсальный: может рассчитываться в любой отрасли производства, и, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью.
Таблица 16.
| Наименование |
Сумма, руб. |
| 1. Суммы издержек на производство и реализацию продукции : | |
|
1.1. по плану на плановый выпуск продукции (Вплi * Vплi ) + Апл |
30000 |
|
1.2. по плану, пересчитанному на фактический объем производства продукции (Вплi * Vплi ) * Ктп + Аплi |
31050 |
|
1.3. по плановой структуре на фактический выпуск продукции (Вплi * Vфi ) + Аплi |
36231 |
|
1.4. фактические по плановым ценам (Вфi * Vфi ) + Аплi |
37400 |
|
1.5. фактические (Вфi * Vфi ) + Афi |
38800 |
| 2. Стоимость товарной продукции: | |
|
2.1. по плану (VВПплi * Цплi) |
52500 |
|
2.2. фактическая при плановой структуре и плановых ценах (VВПфi * УДплi * Цплi)±ТПстр |
54338 |
|
2.3. фактическая по плановым ценам (VВПфi * УДфi * Цплi) |
63405 |
|
2.4. фактическая по фактическим ценам (VВПфi * УДфi * Цфi) |
65773 |
Влияние факторов первого уровня на изменение затрат на рубль товарной продукции рассчитывается способом цепной подстановки по данным таблицы 16 и по данным о выпуске товарной продукции.
| Показатель | Условия расчета | Порядок расчета |
Уровень , коп. |
||||
| VВП | УД | Зпер. | Зпост. | Цпл. | |||
|
План Усл.1 Усл.2 Усл.3 Усл.4 Факт |
П Ф Ф Ф Ф Ф |
П П Ф Ф Ф Ф |
П П П Ф Ф Ф |
П П П П Ф Ф |
П П П П П Ф |
30000 / 52500 31050 / 54338 36231 / 63405 37400 / 63405 38800 / 63405 38800 / 65773 |
0,571 0,571 0,571 0,59 0,612 0,59 |
| Δобщ | 0 | 0 | 0,019 | 0,022 | -0,022 | 0,59 – 0,571 | 0,019 |
Аналитические расчеты показывают, что предприятие увеличило затраты на рубль товарной продукции на 0,019 коп. (0,59 – 0,571), в том числе за счет:
увеличения уровня удельных переменных затрат на единицу продукции на 0,019коп. (0,59 – 0,571);
увеличения суммы постоянных расходов на 0,022 коп. (0,612 – 0,59);
Остальные факторы (объем производства и структура производства) на увеличение затрат на рубль товарной продукции не влияют, в отличие от отрицательного влияния уменьшения цен на продукцию на 0,022 коп.
Чтобы установить влияние исследуемых факторов на изменение суммы прибыли, необходимо абсолютные приросты затрат на рубль товарной продукции за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах.
Таблица 17.
| Фактор | Расчет влияния |
Изменение суммы прибыли, руб. |
| 1. Объем выпуска товарной продукции. | 0 * 63405 / 100 | 0,00 |
| 2. Структура товарной продукции. | 0 *63405 / 100 | 0,00 |
| 3. Уровень переменных затрат на единицу продукции. | 0,019 * 63405 / 100 | 12,05 |
| 4. Увеличение суммы постоянных затрат на производство и реализацию продукции. | 0,022 * 63405 / 100 | 13,95 |
| 5. Изменение уровня отпускных цен на продукцию. | -0,022 * 63405 / 100 | -13,95 |
| Итого: | 12,05 |
Прибыль возросла на 12,05 руб. Этому способствовали увеличение уровня переменных затрат на единицу продукции, увеличение суммы постоянных затрат на производство и реализацию продукции. Отрицательное влияние оказало изменение уровня отпускных цен на продукцию. Такие факторы как объем выпуска товарной продукции и структура товарной продукции влияния на изменение суммы прибыли не оказали.
Анализ прямых материальных затрат.
Как правило, наибольший удельный вес в себестоимости промышленной продукции занимают затраты на сырье и материалы. Общая сумма затрат зависит от объема производства продукции (VВП), ее структуры (УД) и изменения удельных затрат на отдельные изделия (АМЗ). Последние в свою очередь зависят от количества (массы) расходованных материалов на единицу продукции (УР) и средней цены единицы материалов (Ц).
Таблица 18.
| Наименование | Сумма, руб. |
| 1. Затраты материалов на производство продукции : | |
|
1.1. по плану (VВПплi * УДплi * УРплi * Цплi) |
30000 |
|
1.2. по плану, пересчитанному на фактический объем производства продукции (VВПфi * УДплi * УРплi * Цплi) * Ктп (Ктп = 2,6%) |
28300 |
|
1.3. по плановым нормам и плановым ценам на фактический выпуск продукции (VВПфi * УДфi * УРплi * Цплi) |
27200 |
|
1.4. фактические по плановым ценам (VВПфi * УДфi * УРфi * Цплi) |
29000 |
|
1.5. фактические (VВПфi * УДфi * УРфi * Цфi) |
29800 |
Изменение расхода материалов за счет влияния факторов определяется способом цепной подстановки по данным таблицы 18.
Получаем, что расход материалов на производство продукции уменьшился на 200 руб., в том числе за счет изменения:
Объема производства продукции на 28300 – 30000 = -1700 руб.
Структуры производства продукции на 27200 – 28300 = -1100 руб.
Удельного расхода материалов на 29000 – 27200 = 1800 руб.
Цен на сырье и материалы на 29800 – 29000 = 800 руб.
Итого: -200 руб.
Тот же самый результат получим от разности 29800 – 30000 = -200 руб.
Анализ прямых трудовых затрат.
Прямые трудовые затраты занимают значительный удельный вес в себестоимости продукции и оказывают большое влияние на формирование ее уровня. Поэтому анализ динамики зарплаты на рубль товарной продукции, ее доли в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
Общая сумма прямой зарплаты, зависит от объема производства товарной продукции, ее структуры и уровня затрат на отдельные изделия. Последний в свою очередь определяется трудоемкостью и уровнем оплаты труда за 1 чел.- ч.
Таблица 19.
| Наименование | Сумма, руб. |
| 1. Затраты материалов на производство продукции : | |
|
1.1. по плану (VВПплi * УДплi * УТЕплi * ОТплi) |
22000 |
|
1.2. по плановому уровню затрат на фактический выпуск продукции (VВПфi * УДплi * УТЕплi * ОТплi) * Ктп (Ктп = 2,6%) |
20746 |
|
1.3. по плановому уровню затрат на фактический выпуск продукции (VВПфi * УДфi * УТЕплi * ОТплi) |
21590 |
|
1.4. фактические при плановом уровне оплаты труда (VВПфi * УДфi * УТЕфi * ОТплi) |
22811 |
|
1.5. фактические (VВПфi * УДфi * УТЕфi * ОТфi) |
23445 |
Изменение суммы зарплаты за счет влияния факторов определяется способом цепной подстановки по данным таблицы 19.
Видно, что имеется общий перерасход по прямой зарплате на весь выпуск товарной продукции. Он составляет 23445 – 22000 = 1445 руб., в том числе за счет:
Увеличение объема выпуска продукции:
ΔЗПvвп = 20746 – 22000 = -1254 руб.
Изменения структуры производства продукции:
ΔЗПстр = 21590 – 20746 = 844 руб.
Снижения трудоемкости продукции:
ΔЗПуте = 22811 – 21590 = 1221 руб.
Повышения уровня оплаты труда:
ΔЗПот = 23445 – 22811 = 634 руб.
Итого: 1445 руб.
VII.Анализ финансовых результатов деятельности предприятия.
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Факторный анализ прибыли от реализации продукции.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (УРП); ее структуры (уд(); себестоимости (С,) и уровня среднереализационных цен (Z/,).
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и. наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости:
при увеличении уровня цен сумма прибыли возрастает, и наоборот.
Расчет влияния этих факторов на сумму прибыли можно определить, используя данные таблицы 20.
Таблица 20.
| Показатели | План | План, пересчитанный на фактический объем продаж | Факт |
| 1. Выручка от реализации без НДС и акцизов (ВР) | 20300 | 19930 | 19770 |
| 2. Полная себестоимость реализованной продукции (С) | 18000 | 17676 | 17530 |
| 3. Прибыль от реализации (П) | 2300 | 2254 | 2340 |
План по сумме прибыли от реализации продукции в отчетном году перевыполнен на 40 руб. (2340 - 2300).
Если сравнить сумму прибыли плановую и условную, исчисленную исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции, узнаем, насколько она изменилась за счет объема и структуры реализованной продукции:
П vрп, уд = 2254 - 2300 = -46 руб.
Чтобы найти влияние только объема продаж, необходимо плановую прибыль умножить на процент перевыполнения (недовыполнения) плана по реализации продукции в оценке плановой себестоимости или в натурально-условном исчислении (720 / 800 * 100 - 100 = -10%) и результат разделить на 100:
Пvрп = 2300 * (-10%) / 100 = -230 руб.
Затем можно определить влияние структурного фактора (из первого результата нужно вычесть второй):
Пуд = -46,00 – (-230) = 184 руб.
Влияние изменения полной себестоимости на сумму прибыли устанавливается сравнением фактической суммы затрат с плановой, пересчитанной на фактический объем продаж:
Пс = 17676 - 17530 = 146 руб.
Изменение суммы прибыли за счет отпускных цен на продукцию определяется сопоставлением фактической выручки с условной, которую бы предприятие получило за фактический объем реализации продукции при плановых ценах:
Пц = 19770 - 19930 = -160 руб.
Эти же результаты можно получить и способом цепной подстановки, последовательно заменяя плановую величину каждого факторного показателя фактической.
Таблица 21.
| Показатель | Условия расчета | Порядок расчета |
Сумма прибыли, руб. |
|||
| VВП | УД | Цена | С | |||
|
План Усл.1 Усл.2 Усл.3 Факт |
П Ф Ф Ф Ф |
П П Ф Ф Ф |
П П П Ф Ф |
П П П П Ф |
ВРпл – Спл Ппл * Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |