Анализ хозяйственной деятельности
Врусл – Сусл
ВРф – Сусл
ВРф - Сф
2300
2070
2254
2094
2340
Сначала нужно найти сумму прибыли при фактическом объеме продаж и плановой величине остальных факторов. Для этого следует рассчитать коэффициент выполнения плана по реализации продукции (Крп), а затем плановую сумму прибыли скорректировать на этот коэффициент.
Выполнение плана по реализации рассчитывают сопоставлением фактического объема реализации с плановым в натуральном (если продукция однородная), условно-натуральном (в данном примере тысячи условных банок) и стоимостном выражении (если продукция неоднородна по своему составу), для чего желательно использовать базовый (плановый) уровень себестоимости отдельных изделий, так как себестоимость меньше подвержена влиянию структурного фактора, чем выручка. На данном предприятии выполнение плана по реализации составляет:
Крп =
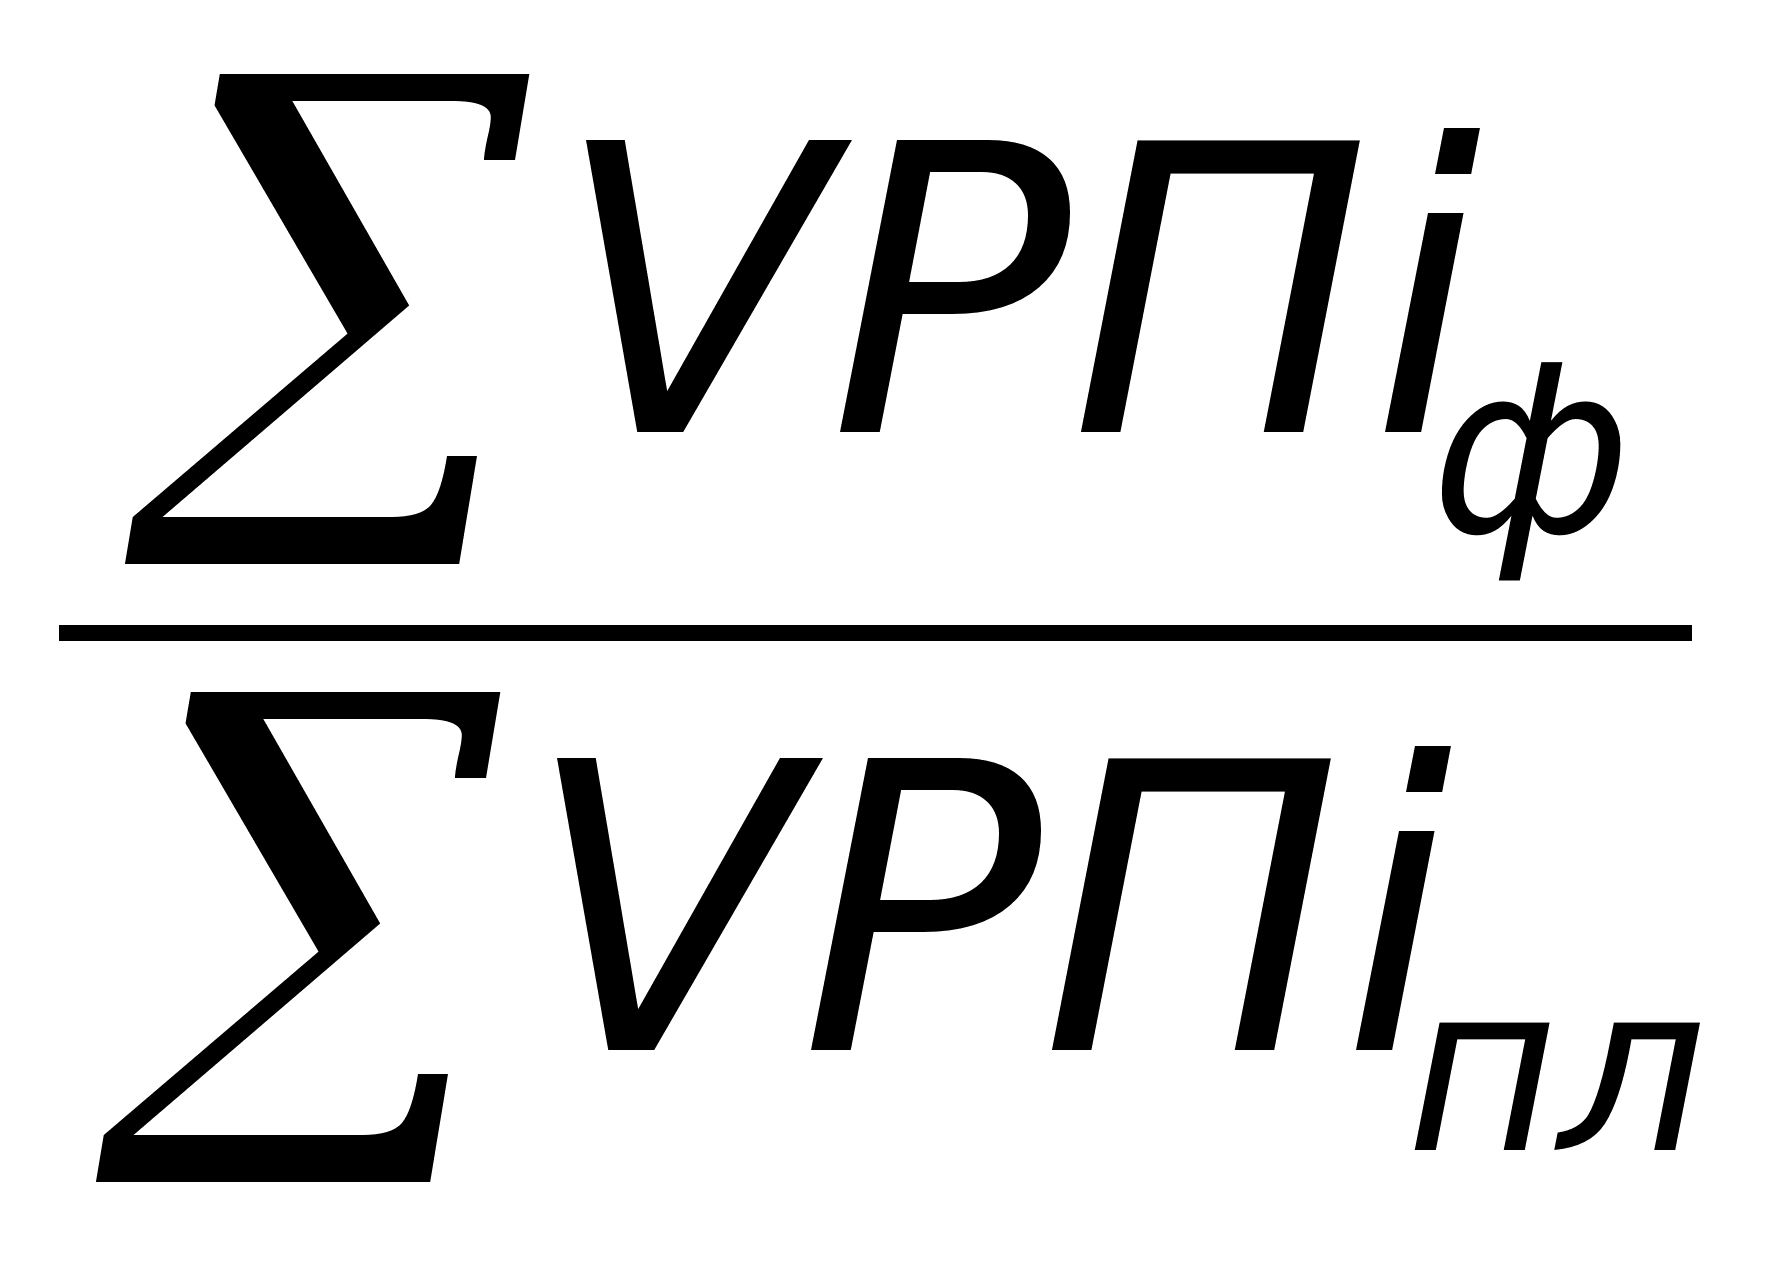 = 720 / 800 = 0,9
Если бы не изменилась величина остальных факторов, сумма прибыли должна была бы уменьшиться на 10 % и составить 2070 руб. (2300 * 0,83).
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при плановой себестоимости и плановых ценах. Для этого необходимо от условной выручки вычесть условную сумму затрат. Прибыль при таких условиях составит 2254 руб. (19930 - 17676).
Нужно подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме реализации, структуре и ценах, но при плановой себестоимости продукции. Для этого от фактической суммы выручки следует вычесть условную сумму затрат. Сумма прибыли в данном случае составит 2094 руб. (19770 - 17676).
По данным таблицы 21 можно установить, как изменилась сумма прибыли за счет каждого фактора.
Изменение суммы прибыли за счет:
объема реализации продукции
Пvрп = Пусл1 – Ппл = 2070 - 2300 = -230 руб.;
структуры товарной продукции
ΔПстр = Пусл2 – Пусл1 = 2254 - 2070 = 184 руб.;
средних цен реализации
ΔПцен = Пусл3 – Пусл2 = 2094 - 2254 =-160 руб.;
себестоимости реализованной продукции
ΔПс = Пф – Пусл3 = 2340 - 2094 = 246 руб.
Итого: 40 руб.
Результаты расчетов показывают, что план прибыли перевыполнен в основном за счет структуры продукции и за счет увеличения среднереализационных цен. Отрицательно на сумму прибыли повлияли: повышение себестоимости продукции и объема реализации продукции.
Анализ рентабельности производственной деятельности, продаж, инвестиционного капитала.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
показатели, характеризующие прибыльность продаж;
показатели, характеризующие доходность капитала и его частей.
Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность производственной деятельности (окупаемость издержек) - отношение валовой (Прц) или чистой прибыли (ЧП) к сумме затрат по реализованной продукции (Зрп):
Rз =
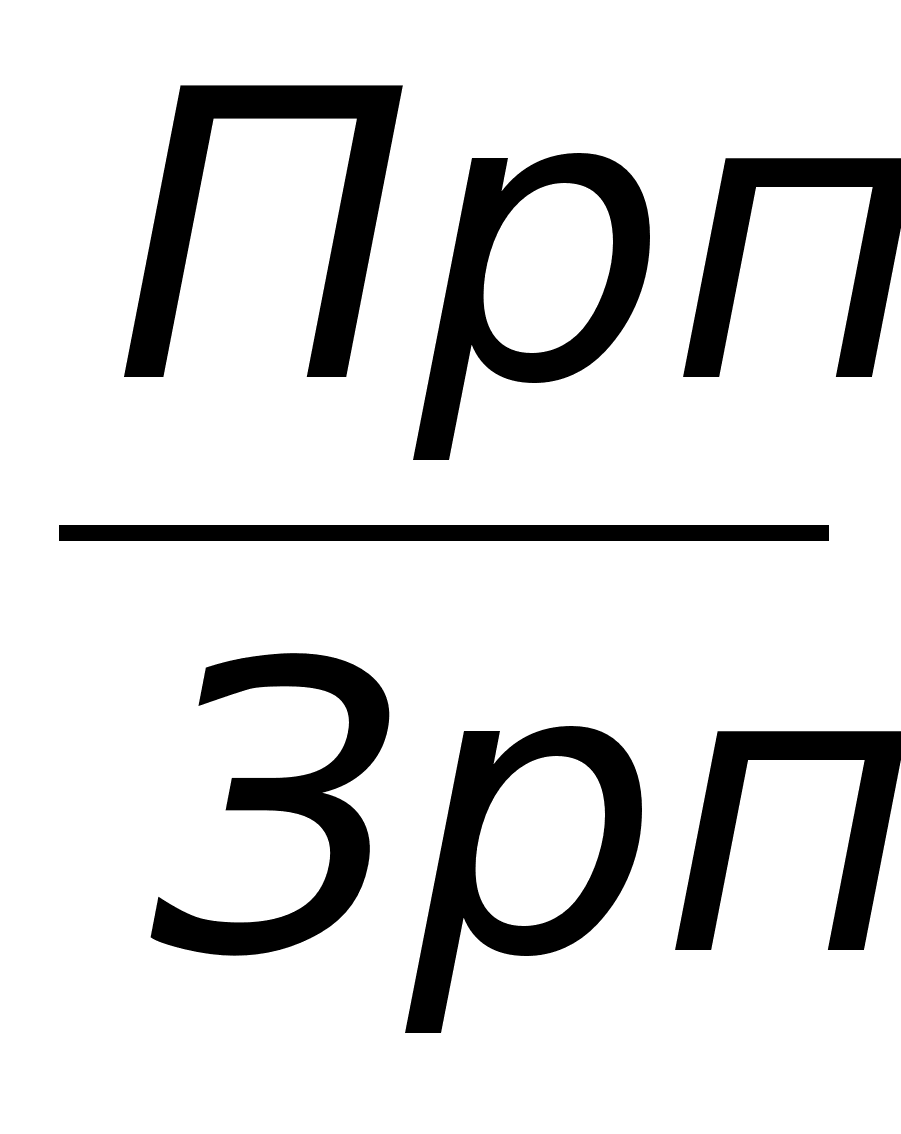 ,
или Rз =
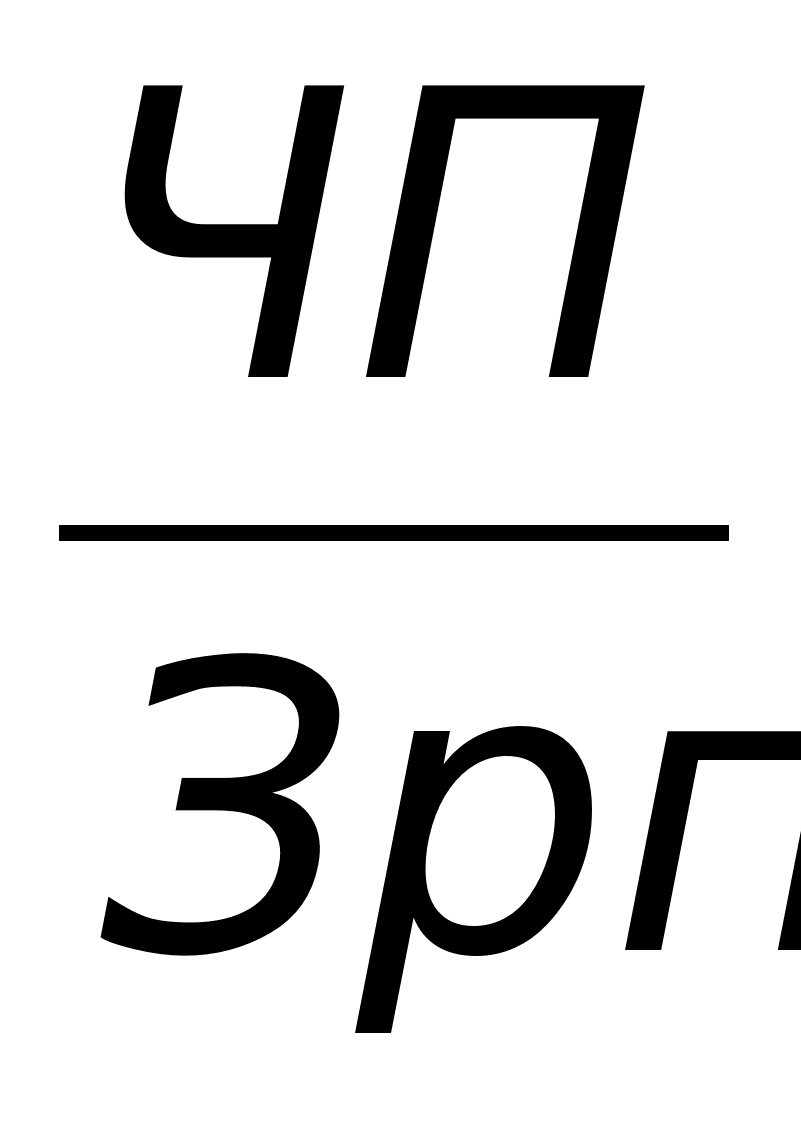
Rз = 2300 / 18000 = 0,1278 руб.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции.
Аналогичным образом определяется окупаемость инвестиционных проектов: полученная или ожидаемая сумма прибыли от проекта относится к сумме инвестиций в данный проект.
Рентабельность продаж (оборота) - отношение прибыли от реализации продукции, работ и услуг или чистой прибыли к сумме полученной выручки (В):
Rз =
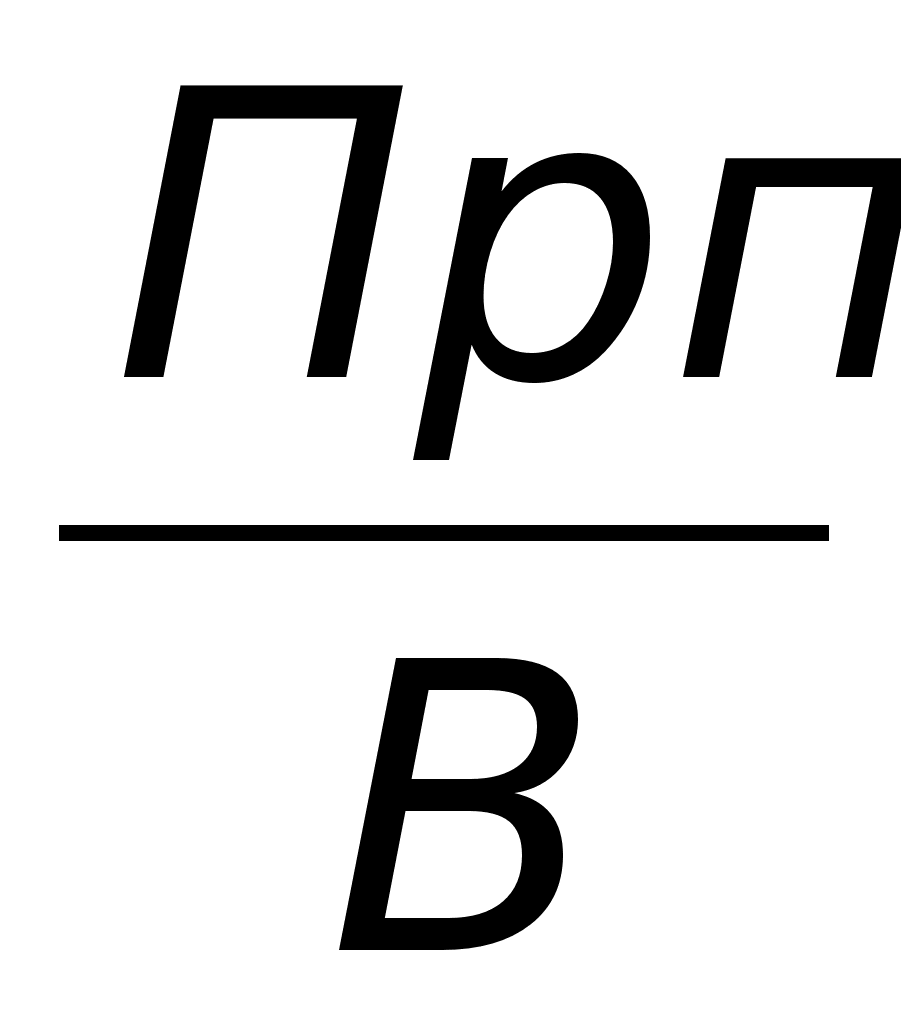 ,
или Rз =
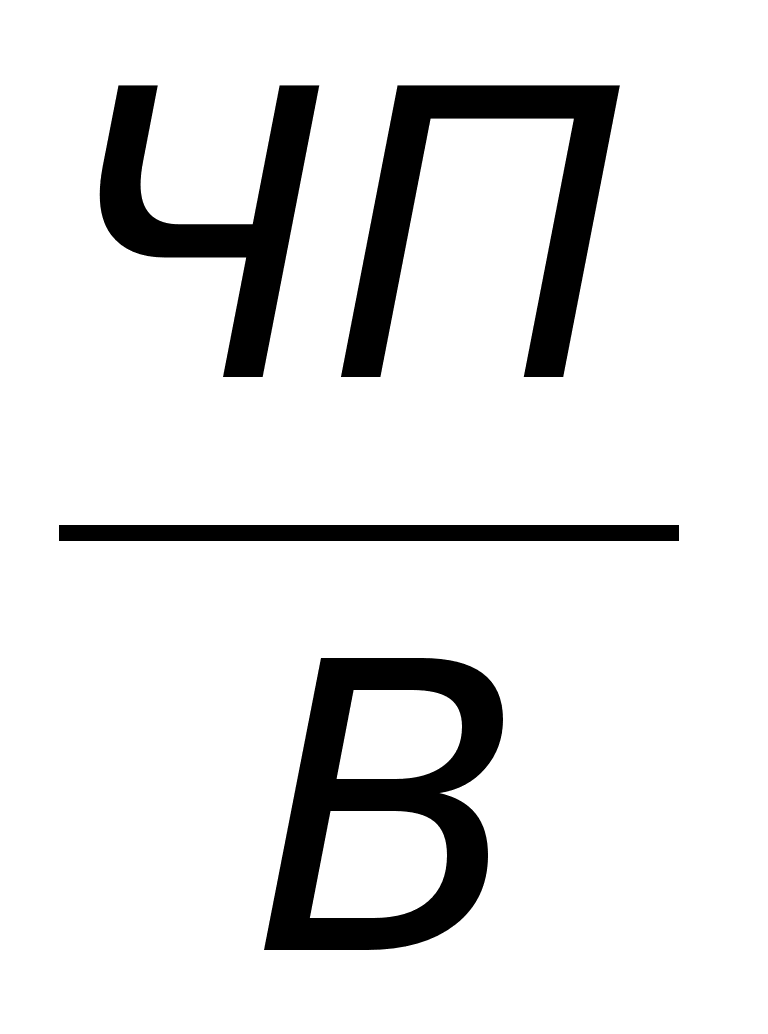
Rз = 2300 / 20300 = 0,113 руб.
Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
Рентабельность (доходность) капитала - отношение балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала (KL) или отдельных его слагаемых: собственного (акционерного), заемного, перманентного, основного, оборотного, производственного капитала и т.д.:
Rк =
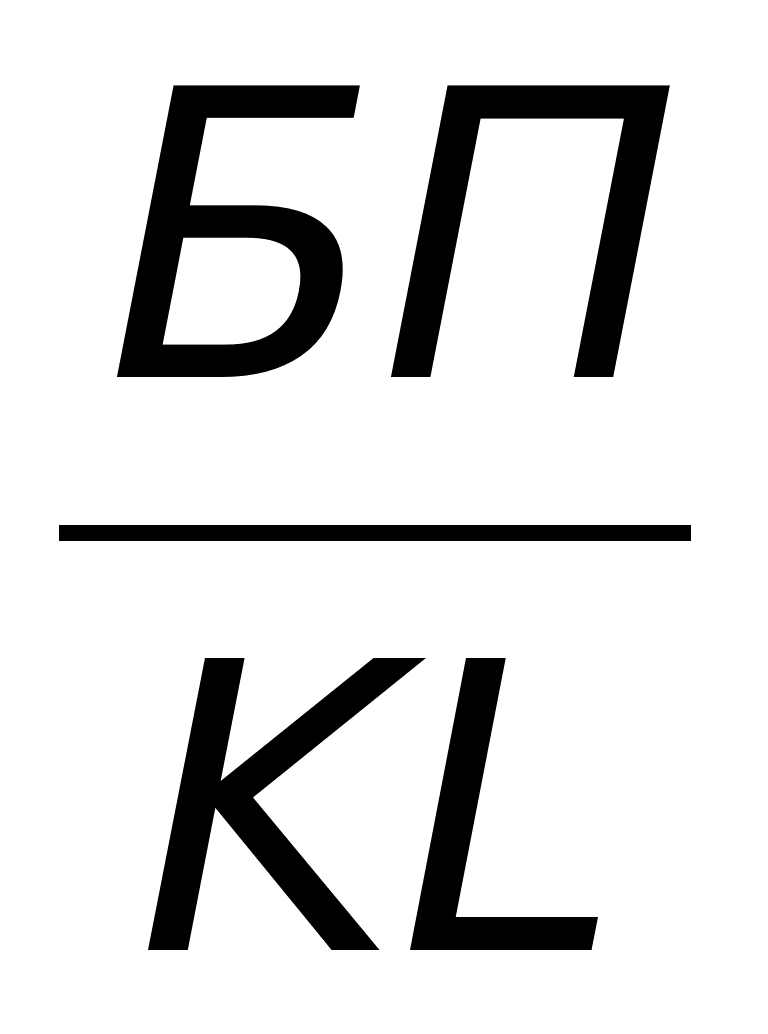 ;
Rк =
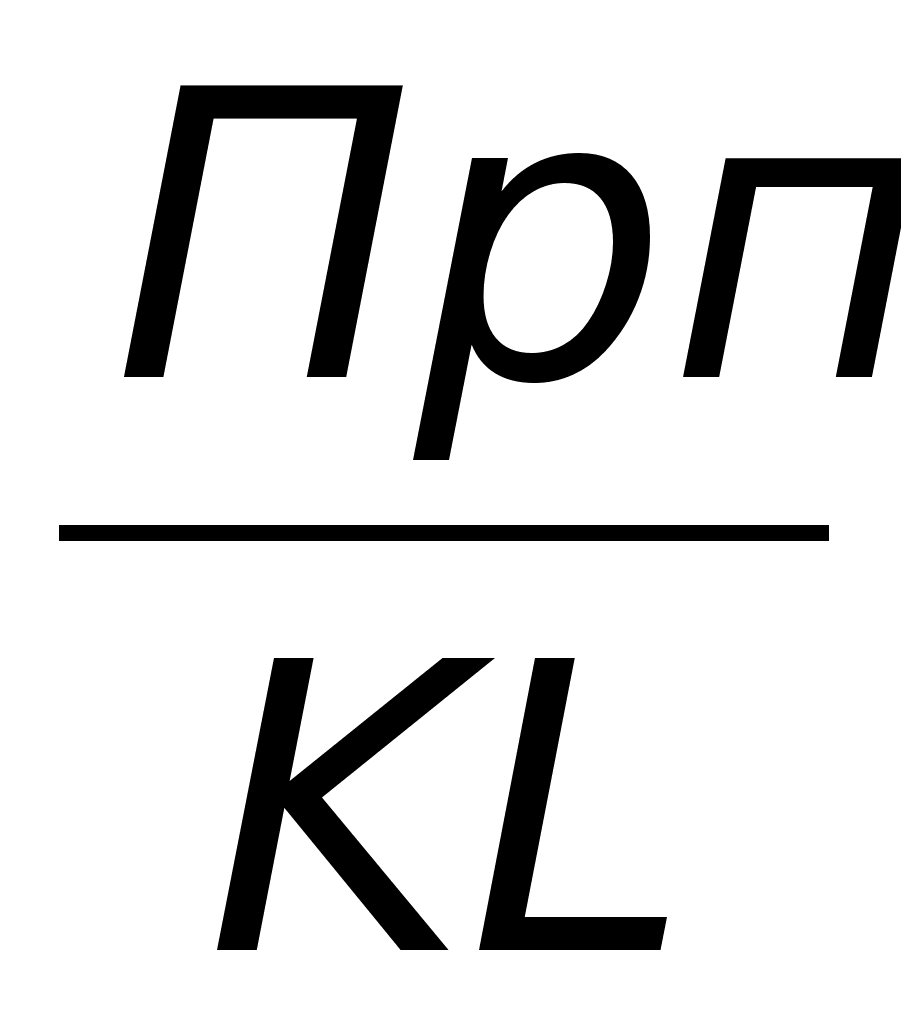 ;
Rк =
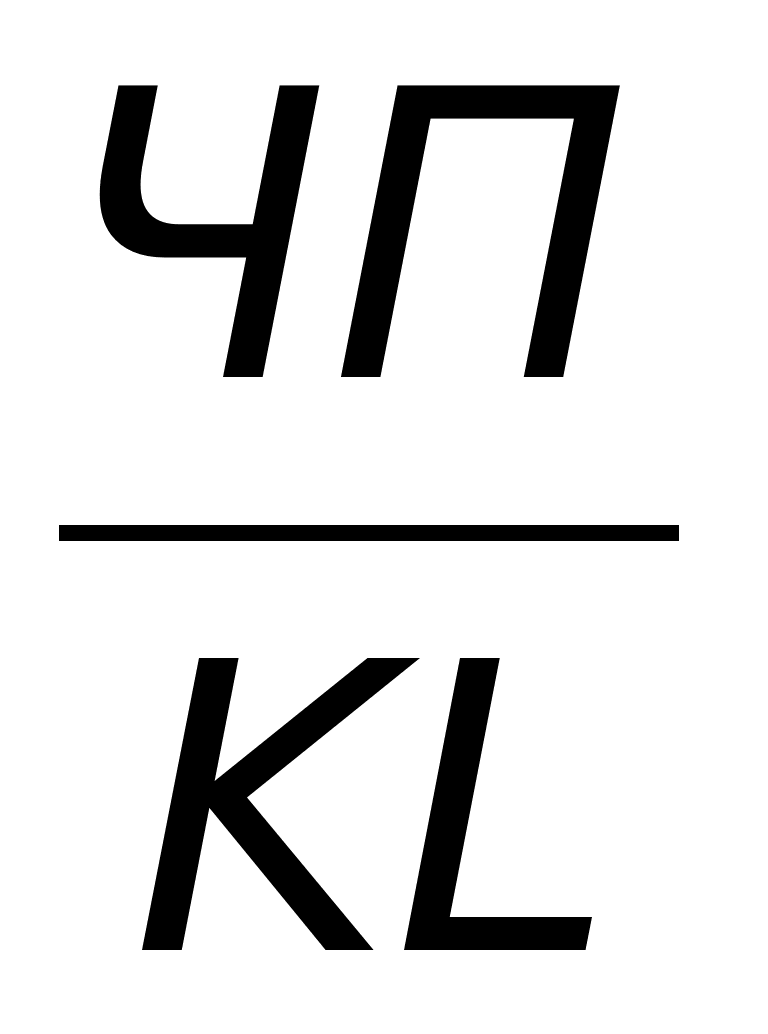
Rк = 2420 / 16514 = 0,1465 руб.
Уровень рентабельности производственной деятельности. (окупаемость затрат), рассчитанный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид
Расчет влияния факторов первого порядка на изменение уровня рентабельности в целом по предприятию можно выполнить способом цепной подстановки, используя данные таблиц 20 и 21.
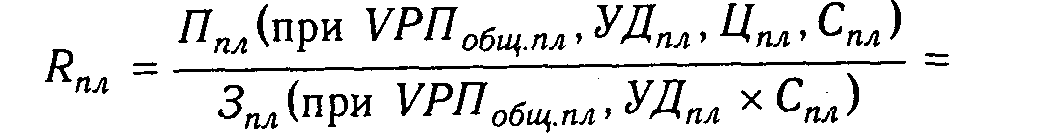
= 2300 / 18000 * 100 = 12.78 %
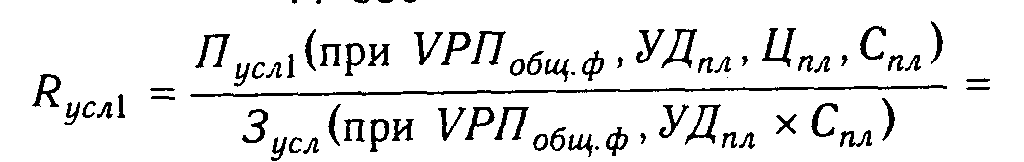
= 2070 / 18000 * 100 = 11,5 %
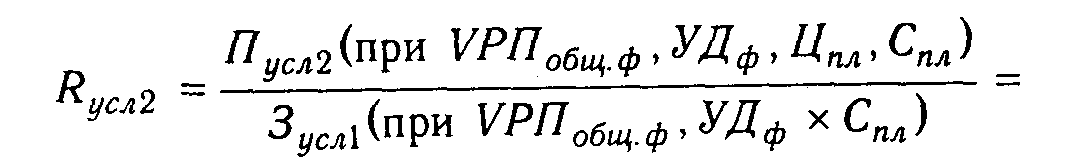
= 2254 / 17676 * 100 = 12.75 %.
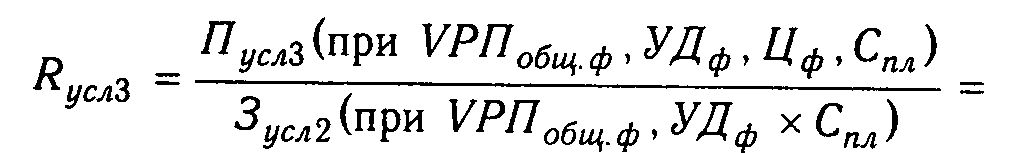
= 2094 / 17676 * 100 = 11.85 %
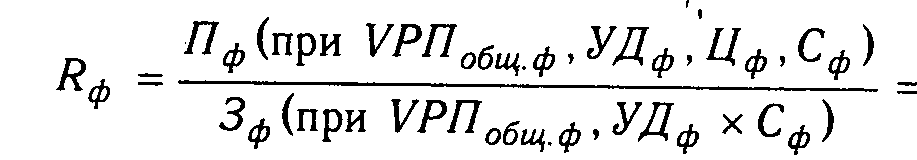
= 2340 / 17530 * 100 = 13.35 %.
ΔRобщ = Rф – Rпл = 13,35 - 12,78 = 0,57%, в том числе:
ΔRvрп = Rусл1 – Rпл = 11,5 - 12,78 = -1,28 %
ΔRуд = Rусл2 – Rусл1 = 12,75 - 11,5 = 1,25 %
ΔRц = Rусл3 – Rусл2 = 11,85 - 12,75 = -0,9 %
ΔRс = Rф – Rусл3 = 13,35 - 11,85 = 1,5 %
Полученные результаты свидетельствуют о том, что план по уровню рентабельности перевыполнен в связи с повышением среднего уровня цен и удельного веса более рентабельных видов продукции в общем объеме реализации. Рост себестоимости реализованной продукции вызвал снижение уровня рентабельности.
Факторный анализ рентабельности продаж.
Детерминированная факторная модель этого показателя, исчисленного в целом по предприятию, имеет следующий вид:
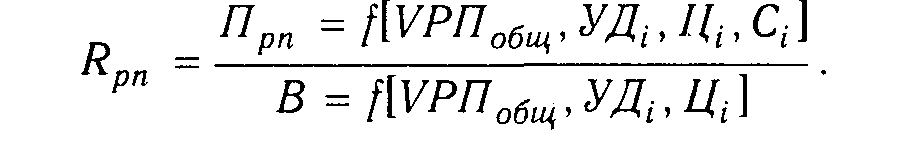
Расчет влияния данных факторов способом цепной подстановки:
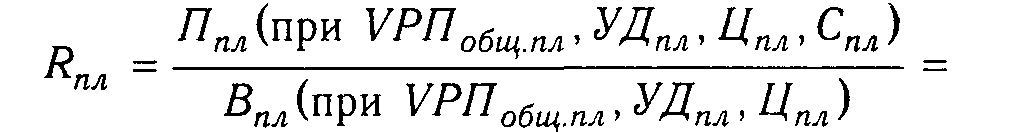
= 2300 / 20300 * 100 = 11,33 %
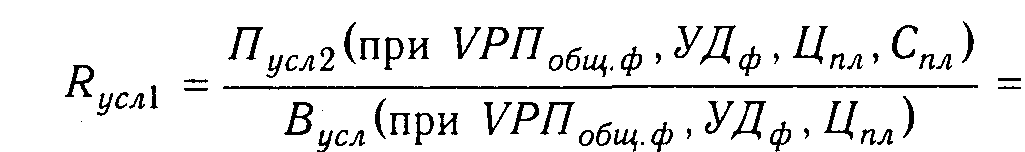
= 2254 / 19930 * 100 = 11,31 %
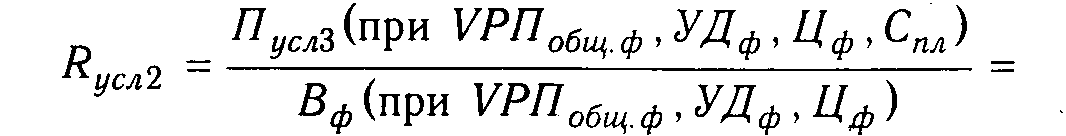
= 2094 / 19770 * 100 = 10,59 %
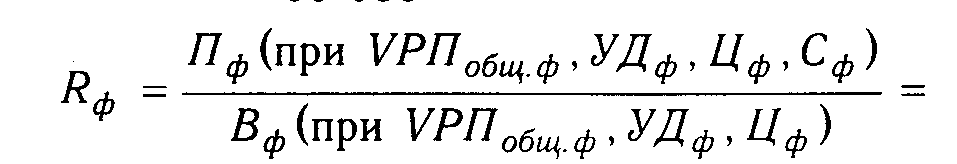
= 2340 / 19770 * 100 = 11,84 %
ΔRобщ = Rф – Rпл = 11,84 – 11,33 = 0,51 %, в том числе:
ΔRуд = Rусл1 – Rпл = 11,31 - 11,33 = -0,02 %
ΔRц = Rусл2 – Rусл1 = 10,59 - 11,31 = -0,72%
ΔRс = Rф – Rусл2 = 11,84 - 10,59 = 1,25 %.
Аналогично осуществляется факторный анализ рентабельности совокупного капитала. Балансовая сумма при были зависит от объема реализованной продукции (VРП), ее структура (УД), себестоимости (С), среднего уровня цен (Ц) и финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции и услуг (ВФР).
Среднегодовая сумма основного и оборотного капитала (KL) зависит от объема продаж и коэффициента оборачиваемости капитала (Коб), который определяется отношением выручки к среднегодовой сумме основного и оборотного капитала. Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж. И наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции. При этом исходят из того, что объем продаж сам по себе не оказывает влияния на уровень рентабельности, так как с его изменением пропорционально увеличиваются или уменьшаются сумма прибыли и сумма основного и оборотного капитала при условии неизменности остальных факторов.
Взаимосвязь названных факторов с уровнем рентабельности капитала можно представить в виде
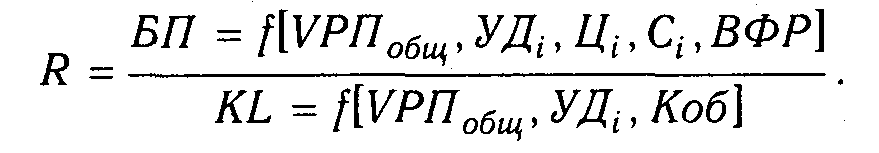
| Наименование | План | Факт |
| 1. Прибыль от реализации продукции, руб. | 2300 | 2400 |
| 2. Внереализационный финансовый результат, руб. | 120 | 130 |
| 3. Балансовая прибыль, руб. | 2420 | 2530 |
| 4. Среднегодовая сумма основного и оборотного капитала, руб. | 16514 | 18000 |
| 5. Объем реализации продукции в оценке плановой себестоимости, руб. |
18000 |
30000 |
| 6. Коэффициент оборачиваемости капитала | 1,09 | 1,3 |
| 7. Расчетная потребность в основном и оборотном капитале для обеспечения фактического объема продаж при плановой его оборачиваемости, руб. | 16513,76 | 23076,92 |
Произведем расчет влияния факторов на изменение уровня рентабельности капитала способом цепной подстановки:
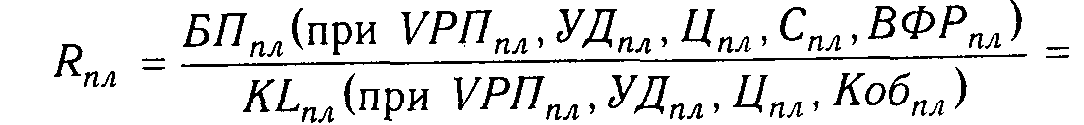
= (2300+ 120) / 18000 * 100 = 13,44 %
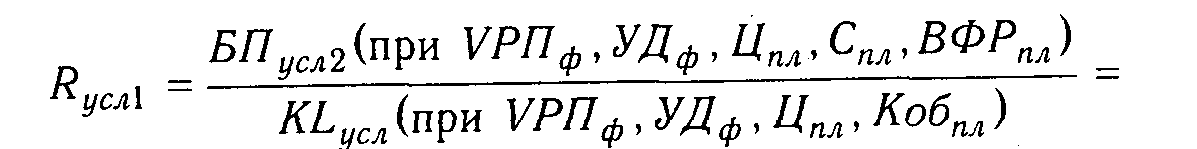
= (2070+ 120) / (19930 / 1,09) = 10,08 %
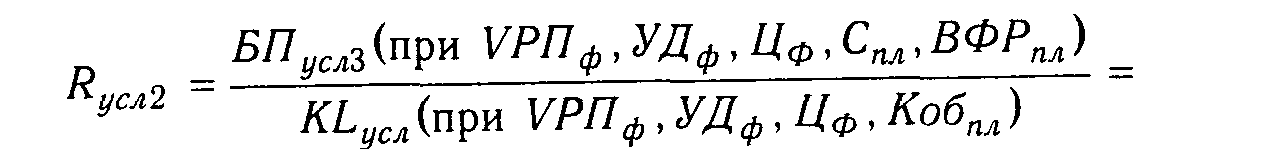
= (2094 + 120) / (30000 / 1,09) = 6,77 %
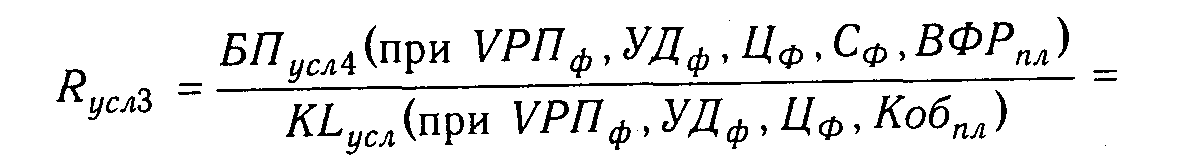
= (2340 + 120) / (30000 / 1,09) = 7,52 %
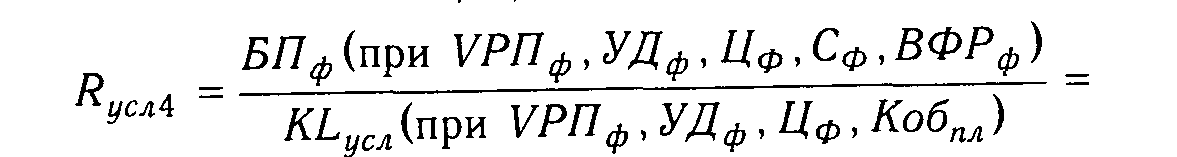
= (2340 + 130) / (30000 / 1,09) = 7,55 %
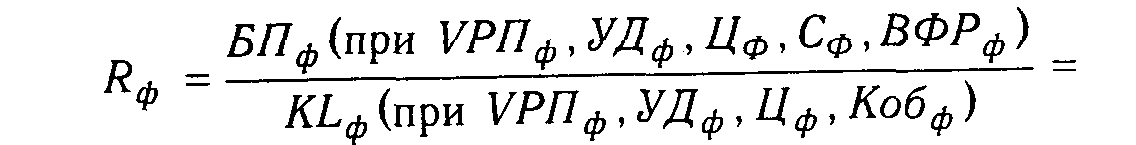
= 2530 / (30000 /1,3) = 6,49 %
Общее отклонение от плана по уровню рентабельности составляет:
ΔRобщ = Rф – Rпл = 6,49 - 13,44 = -6,95 %,
в том числе за счет:
ΔRуд = Rусл1 – Rпл = 10,08 - 13,44 = -3,36 %
ΔRц = Rусл2 – Rусл1 = 6,77 - 10,08 = -3,31 %
ΔRс = Rусл3 – Rусл2 = 7,52 - 6,77 = 0,75 %
ΔRвфр = Rусл4 – Rусл3 = 7,55 - 7,52 = 0,03 %
ΔRкоб = Rф – Rусл4 = 6,49 - 7,55 = -1,06 %
План по уровню рентабельности недовыполнен на 6,95% в основном за счет сдвигов в структуре товарной продукции. Отрицательно на него повлияло ускорение оборачиваемости капитала и повышение цен. Незначительное положительное влияние оказали: внереализационные финансовые результаты, повышение себестоимости.