Управление инвестиционными рисками
С помощью VaR оценивается вероятность возникновения потерь больше определенного уровня, то есть оценивается "вес хвоста" распределения, поэтому дополнительно к VaR рекомендуется изучать поведение портфеля в стрессовых ситуациях (Stress-testing) и использовать сценарный подход (Scenario Approach), чтобы оценить "длину хвоста" распределения.
К тому же VaR (как, впрочем, большинство известных методологий и методик) не дает абсолютной оценки возможных потерь, иногда VaR - "прогноз непрогнозируемых событий".
Однако VaR - действительно универсальный подход к оценке рыночных рисков, методология и элемент культуры современного риск-менеджмента.
Одна из главных целей разработки концепции VaR - одним единственным числом агрегировать и отобразить информацию о рыночных рисках портфеля, а также о рисках составляющих портфель сегментов и элементов.
Следует различать VaR как методологию, т.е. совокупность отдельных методов и методик оценки рыночного риска и числовые значения VaR для различных финансовых инструментов и всего портфеля в целом как суммы потенциально возможных потерь.
Теоретически рыночный риск может характеризоваться единственным параметром - VaR.
Например, при оценке валютных рисков открытых валютных позиций фирмы или коммерческого банка Value at Risk - выраженная в единицах базовой валюты суммарная оценка максимально возможных (с некоторой заданной вероятностью) убытков от воздействия того или иного рыночного фактора на открытую позицию по данному финансовому инструменту (впрочем, как и по портфелю в целом) в течение периода времени, необходимого для закрытия этой позиции.
Формализованно точное определение VaR портфеля активов (финансовых инструментов) часто формулируется следующим образом. Пусть портфель фиксирован (известна стоимостная структура портфеля: состав финансовых инструментов и их цены в момент времени t). VaR портфеля для заданного доверительного уровня и данного периода поддержания позиций Dt определяется как такое значение V, которое обеспечивает покрытие максимально возможных потерь DХ держателя (владельца или менеджера) портфеля за временной период Dt с заданной вероятностью р, т. е. выполняется соотношение: Р(DХ Ј -V) = р.
С точки зрения теории вероятностей и математической статистики VaR соответствует р-квантилю заданного распределения. При этом VaR = V соответствует доверительному уровню (Confidence Level), равному 1 - p.
Проще говоря, VaR - статистическая оценка максимально возможных потерь данного портфеля финансовых инструментов при заданном распределении за определенный период времени во всех случаях, за исключением заранее заданного малого процента ситуаций.
Итак, VaR - величина максимально возможных потерь, такая, что потери в стоимости данного портфеля инвестора за определенный период времени с заданной вероятностью не превысят этой величины.
Таким образом, VaR дает вероятностную оценку потенциальных убытков по портфелю в течение определенного временного периода при экспертно заданном доверительном уровне. Доверительный уровень определяет вероятность наступления определенного события (например, 99% или 99,9%). Доверительный уровень часто соответствует доверительному уровню, используемому при расчете показателя отдачи на капитал RAROC (показатель «очищенной» от риска прибыли с капитала).
Доверительный уровень может устанавливаться не только в процентах, но и в среднеквадратических отклонениях (например, как в правиле "трех сигм" для гауссовского распределения вероятностей).
Временной горизонт определяет период, в течение которого осуществляется измерение риска потерь; он должен выбираться исходя из наличия статистических данных и характера проводимых операций в зависимости от продолжительности срока владения активами и ликвидности рынка.
В любом случае определение VaR подразумевает знание функции распределения доходности портфеля за выбранный интервал времени. Если стандартное отклонение как мера риска определяет "ширину" плотности распределения доходности портфеля, то VaR определяет конкретное значение потерь в стоимости портфеля, соответствующее заданному весу "хвоста" распределения.
Пример, поясняющий понятие и определение VaR, приведен на рис. 2.2.1. По оси абсцисс отложены изменения цен ликвидации портфеля в течение определенного периода времени, по оси ординат - частота появления этих изменений. Кривая на рисунке задает плотность распределения вероятностей прибылей и потерь для данного портфеля (часто не гауссовского распределения) и заданного периода поддержания позиций. Заштрихованная светлым область соответствует выбранному доверительному уровню 1 - р = 98,5% в том смысле, что ее площадь составляет 98,5% от общей площади под кривой; соответственно площадь затемненной области слева составляет 1,5% от общей площади под кривой. Таким образом, VaR представляет собой величину суммарных возможных потерь, отвечающих заданному доверительному уровню.
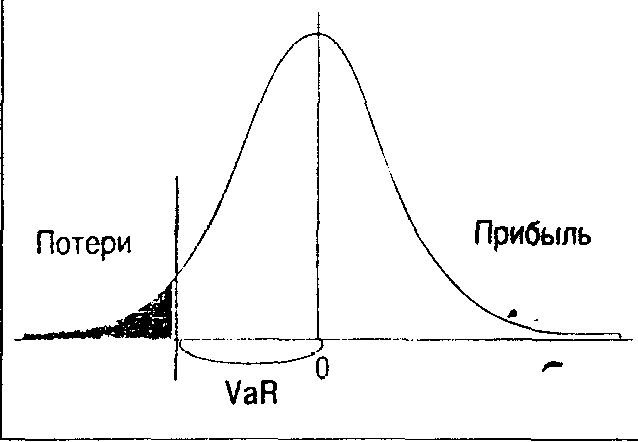
Рис.2.2.1.
Итак, для вычисления VaR необходимо определить ряд базовых элементов, непосредственно влияющих на его величину. В первую очередь это вероятностное распределение рыночных факторов, напрямую влияющих на изменения цен входящих в портфель активов. Понятно, что для его построения необходима некоторая статистика по поведению каждого из этих активов во времени. Если предположить, что логарифмы изменений цен активов подчиняются нормальному (гауссовскому) закону распределения с нулевым средним, то достаточно оценить только волатильность (здесь Volatility - среднеквадратическое отклонение приращения логарифма цены актива в единицу времени).
Однако на реальном российском финансовом рынке (впрочем, как и на многих зарубежных и международных рынках) предположение (гипотеза) о нормальности распределения, как правило, не выполняется.
После задания функций распределения рыночных факторов необходимо выбрать доверительный уровень, то есть вероятность, с которой наши потери не должны превышать VaR. Затем надо определить период поддержания позиций (holding period), на котором оцениваются потери. При некоторых упрощающих предположениях легко показать, что значение VaR портфеля пропорционально квадратному корню из периода поддержания позиций. Поэтому при принятии этих предположений или их достоверности достаточно вычислять только однодневную величину VaR. Тогда, например, четырехдневное значение VaR будет в два раза больше, а 25-дневное - в пять раз.
Кроме того, если в портфеле содержатся сложные производные финансовые инструменты (например, опционы), надо выбрать функцию их ценообразования в зависимости от параметров рынка. Наконец, необходимо определить корреляционные связи между различными рыночными факторами и составить матрицу ковариаций. Последнее представляется весьма важным.
Следует, однако, помнить, что любая числовая мера степени неопределенности является ограниченной - лишь само реальное распределение дает исчерпывающую характеристику риска. Поэтому в качестве такой меры риска выбор той или иной функции и числовых характеристик распределения должен производиться с учетом особенностей конкретной задачи управления рисками. Так, например, принимая доверительный уровень, скажем, 99%, мы должны подумать о последствиях "остального" 1% -будет ли это не слишком большой проигрыш порядка одного стандартного отклонения, или что-то типа мировых кризисов октября 1987 года (тогда индекс Доу-Джонса упал более чем на 800 пунктов) или 1997 года, "черного вторника" или кризиса августа 1998 года в России. В последних случаях необходимо увеличить доверительный интервал, например, до 99,9%-99,99%.
И, наконец, для расчета VaR необходимо знать стоимостную структуру портфеля (состав и цены финансовых инструментов).
Получение релевантной информации о составе портфеля - непростая задача. Некоторые крупные корпорации, имеющие в своем портфеле тысячи торгуемых на различных рынках инструментов и ведущие активные финансовые операции, сталкиваются с проблемой оперативного получения информации о текущей структуре портфеля.
Другая проблема состоит в выборе времени фиксации цен активов, образующих портфель. Торговые сессии на мировых рынках заканчиваются в разное время, что создает проблему: по каким ценам считать изменение стоимости портфеля? Обычно время фиксации выбирается как время закрытия торгов на рынке, где сосредоточены основные активы компании.
Итак, после того как выявлены все базовые элементы, следует обратиться непосредственно к процедуре вычисления Value-at-Risk.
Существуют три основных метода вычисления VaR: аналитический метод (иначе называемый вариационно-ковариационным методом, или методом ковариационных матриц), метод исторического моделирования (исторический метод, или метод исторических данных) и метод статистического моделирования (метод статистических испытаний или, иначе, метод Монте-Карло).
Основная идея аналитического метода заключается в выявлении рыночных факторов, влияющих на стоимость портфеля, и аппроксимации стоимости портфеля на основе этих факторов. То есть финансовые инструменты, составляющие портфель, разбиваются, насколько это возможно, на элементарные активы, такие, что изменение каждого зависит только от воздействия одного рыночного фактора. Например, многолетняя купонная облигация может рассматриваться как набор бескупонных облигаций с разными сроками погашения.
Портфель раскладывается на базисные активы (компоненты), от которых зависит его текущая (современная) стоимость (Present Value). Среднеквадратичное отклонение стоимости портфеля определяется среднеквадратическими отклонениями каждой из компонент и матрицей ковариаций. Наиболее известное воплощение этой модели - Risk-Metrics J.Р. Morgan.
Этот метод требует только оценки параметров распределения при явном допущении о виде распределения рыночных факторов. Обычно делают предположение о нормальном законе распределения каждого рыночного фактора. На основе данных прошлых периодов (далее исторических данных) вычисляются математические ожидания и дисперсии факторов, а также корреляции между ними. Если аппроксимация имеет линейный вид, то распределение доходности портфеля в целом также будет нормальным, и, зная параметры распределений рыночных факторов, можно определить параметры распределения всего портфеля.
Оценив стандартные отклонения логарифмов изменений цен для каждого из входящих в портфель активов, вычисляем VaR для них путем умножения стандартных отклонений на соответствующий доверительному уровню коэффициент. Полное вычисление VaR портфеля требует знания корреляционных связей между его элементами.
Аналитический метод может быть обобщен на портфель с произвольным числом различных активов - достаточно знать их волатильности и корреляции между ними. Волатильности важны при рассмотрении нелинейных инструментов. Корреляции между различными активами особенно важны при рассмотрении сложных портфелей - именно корреляция определяет характер неттирования прибылей/убытков между различными инструментами.
Серьезное преимущество этого метода состоит в том, что для большинства рыночных факторов все необходимые параметры нормального распределения хорошо известны. Отметим также, что оценка риска в рамках методологии VaR, полученная с помощью аналитического метода, совпадает с оценкой риска, предлагаемой современной портфельной теорией.
Аналитический метод прост в реализации и позволяет относительно быстро (возможно, даже в режиме реального времени) вычислять VaR практически на любых современных компьютерах. Но качество оценки ухудшается при увеличении в портфеле доли инструментов с нелинейными функциями выплат.
Кроме того, необходимость делать допущения о виде распределений для базовых активов является серьезным недостатком этого метода. Аналитический метод обладает также рядом не менее существенных недостатков. В частности, приходится опираться на весьма сомнительные гипотезы о нормальности распределения и стационарности нормального распределения, что делает метод мало пригодным для современных российских (и не только российских) условий. Метод неприменим для портфелей, состоящих из инструментов, стоимость которых зависит от базисных активов нелинейным образом, например, для портфелей, содержащих нелинейные финансовые инструменты типа опционов и так называемых кредитных деривативов (Credit Derivatives).
Резюмируя все вышесказанное по аналитическому методу, можно выделить основные положительные и отрицательные стороны применения аналитического метода для расчета VaR. Преимущества: простота и наглядность расчетов; возможность расчета совокупной величины VaR для линейных инструментов; доступность методических материалов. Недостатки: допущение о нормальном распределении; невозможность расчета VaR для нелинейных инструментов.
Следующий метод, который используется при вычислении VaR, - это метод исторического моделирования. Этот метод заключается в исследовании изменений стоимости портфеля за предыдущий исторический период. Исторические изменения стоимости активов используются для оценки изменения текущей стоимости портфеля. Определяются максимально возможные изменения стоимости портфеля для выбранного доверительного уровня.
Для вычисления VaR на определенный исторический период составляется база данных значений цен инструментов, входящих в портфель (или выделенных рыночных факторов, если портфель аппроксимируется). После этого надо вычислить изменения цен инструментов за промежуток времени, для которого рассчитывается VaR, и получить соответствующие значения изменений стоимости портфеля. Затем надо проранжировать полученные данные, построить гистограмму распределения изменений стоимости портфеля и найти значение VaR, соответствующее выбранному значению вероятности.
Этот метод является непараметрическим и основан на весьма понятном предположении о неизменности развития и стационарности рынка в ближайшем будущем. Выбирается период времени (например, 100 торговых дней), за который отслеживаются относительные изменения цен всех входящих в сегодняшний портфель активов. Затем для каждого из этих изменений вычисляется, насколько изменилась бы цена сегодняшнего портфеля, после чего полученные 100 чисел сортируются по убыванию. Взятое с обратным знаком число, соответствующее выбранному доверительному уровню (например, для уровня 99% необходимо взять число с номером 99), и будет представлять собой эмпирическую оценку VaR портфеля.
У исторического метода есть безусловные преимущества - он не требует серьезных упрощающих предположений и способен улавливать весьма неординарные события на рынке. Важные преимущества данного метода состоят также в том, что он свободен от предположений о виде распределения рыночных факторов портфеля, прост в осуществлении. При его использовании не возникает проблем с оценкой портфеля, содержащих опционы и подобные им инструменты.
К недостаткам обсуждаемого метода следует отнести то, что он требует проведения большой работы по сбору исторических данных и их обработке. Кроме того, оценка возможных изменений стоимости портфеля ограничена набором предыдущих исторических изменений. Типичная проблема при использовании данного метода состоит в отсутствии требуемого объема исторических данных. Чтобы получить более точную оценку VaR, необходимо использовать как можно больший объем данных, но использование слишком старых данных приводит к тому, что сегодняшний (и тем более будущий) риск будет оценен на основе данных, которые не соответствуют текущему состоянию рынка.
Таким образом, наиболее существенным недостатком исторического метода является его исключительная неустойчивость по отношению к выбору предыстории.
В самом деле, пусть портфель состоит только из одного фьючерса на доллар США. Пусть из доступных нам n дней периода предыстории в течение первых n/2 дней волатильность изменений цен фьючерса была равна 1%, а в течение последующих n/2 дней – в десять раз меньшее, чем при выборе всей доступной предыстории. Какое значение считать верным не понятно. Вопрос остается открытым, а ответ на него потребует дополнительных гипотез о текущем состоянии рынка.
Следующим на очереди является метод статистического моделирования (иначе метод Монте-Карло), который основан на моделировании случайных процессов с заданными характеристиками. Данный метод заключается в моделировании возможных изменений стоимости портфеля при некоторых предположениях. Выявляются основные рыночные факторы, влияющие на стоимость портфеля. Затем строится совместное распределение этих факторов каким-либо способом, например, с использованием исторических данных или данных, основанных на каком-либо сценарии развития экономики. После этого моделируется большое число возможных сценариев развития ситуации, а изменение портфеля считается для каждого результата моделирования. Далее строится гистограмма полученных данных и определяется значение VaR.
Таким образом, изменения стоимости портфеля моделируются на основе выбранных статистических параметров отдельных активов, входящих в состав портфеля.
В отличие от исторического моделирования в методе Монте-Карло изменения цен активов генерируются псевдослучайным образом в соответствии с заданными параметрами. Имитируемое распределение может быть в принципе любым, а число сценариев весьма большим (от нескольких десятков до сотен тысяч). В остальном этот метод почти аналогичен методу исторического моделирования.
Метод Монте-Карло является наиболее точным и надежным при рассмотрении нелинейных инструментов. Этот метод имеет еще несколько важных преимуществ. Он не использует конкретную модель определения параметров и может быть легко перенастроен в соответствии с экономическим прогнозом. Метод моделирует не конечную стоимость портфеля, а целые сценарии развития ситуаций, что позволяет отслеживать изменение стоимости портфеля в зависимости от пути развития ситуации.
Недостатки метода Монте-Карло – его медленная сходимость (это приводит к существенным затратам времени и вычислительных мощностей), сложность и трудоемкость расчетов.
Итак, метод Монте-Карло отличается высокой точностью и надежностью, пригоден практически для любых портфелей, но его применение требует качественной математической подготовки специалистов и достаточных компьютерных ресурсов для сложных вычислений.
Выбор одного из методов определения VaR зависит, прежде всего, от структуры портфеля, временных ограничений и технических возможностей, а также многих других условий и обстоятельств.
Поэтому, вообще говоря, сложно рекомендовать тот или иной метод вычисления VaR. Выбирая, какому из них отдать предпочтение, необходимо учитывать макро- и микроэкономическую ситуации, а также стратегические и тактические цели и задачи конкретной организации.
Конкретные модели расчетов VaR могут быть основаны на комбинации изложенных выше методов и их модификаций.
Выделим основные моменты данной главы, на которые нужно обратить внимание. Ожидаемая доходность служит мерой потенциального вознаграждения, связанного с портфелем. Стандартное отклонение рассматривается как мера риска портфеля. Ожидаемая доходность портфеля является средневзвешенной ожидаемой доходностью ценных бумаг, входящих в портфель. В качестве весов служат относительные пропорции ценных бумаг, входящих в портфель. Ковариация и корреляция измеряют степень согласованности изменений значений двух случайных переменных.
Одной из распространенных моделей по оценке рисков является VaR модель. VaR – величина максимально возможных потерь, такая, что потери в стоимости данного портфеля инвестора за определенный период времени с заданной вероятностью не превысят этой величины. Таким образом, VaR дает вероятностную оценку потенциальных убытков по портфелю в течение определенного периода при экспертно заданном доверительном уровне.
3. Разработка и реализация мер по управлению инвестиционными рисками.
3.1. Управление инвестиционными рисками в коммерческом банке
Для рынка долговых инструментов присущи свои особенности определения основных направлений и методов управления рисками.
Деятельность по управлению рисками связана с решением следующих задач:
выявление рисков, присущих операциям на рынке корпоративных облигаций;
проведение количественной оценки возможных потерь, связанных с реализацией этих рисков;
определение предельно допустимого уровня финансовых потерь по операциям с корпоративными облигациями;
ограничение возможных потерь от реализации рисков на уровне не выше предельно допустимого, путем установления комплексной системы ограничений (лимитов) на операции с корпоративными облигациями.
Конечной целью деятельности по управлению рисками является максимизация экономической эффективности, при поддержании сопутствующих рисков на уровне не выше, чем предельно допустимый.
В портфельном инвестировании при расчетах лимитов по операциям с облигациями за основу выбираются ряд рисков.
Статический риск - риск, связанный с возможностью неисполнения контрагентом своих обязательств. Статический риск включает в себя кредитный риск неисполнения эмитентом своих обязательств по выпущенным долговым обязательствам и риск неисполнения контрагентом своих обязательств по поставке оплаченных банком ценных бумаг или по оплате поставленных ему банком ценных бумаг.
Динамический риск - риск, связанный с возможным неблагоприятным изменением рыночной конъюнктуры. Динамический риск включает в себя риск неблагоприятного изменения процентных ставок на рынке, следствием которого являются негативные изменения в доходности портфеля, а так же риск падения ликвидности рынка, следствием которого является невозможность реализации облигаций портфеля без существенных потерь.
Исходя из текущих условий деятельности на рынке облигаций и политики Банка, проводимой по отношению к этим операциям и управлению рисками, устанавливаются следующие нормативы чувствительности к риску.
Неприемлемый риск - величина убытков, неприемлемая с точки зрения функционирования банка в целом. Устанавливается в абсолютной сумме руководством Банка.
Предельно допустимый риск - величина убытков, приводящая к необходимости возмещения их части трейдерами в расчете на величину общего лимита средств, выделяемых на операции с облигациями. Норматив устанавливается в инвестиционных ориентирах в соответствии с решением правления Банка. В абсолютной сумме он рассчитывается как максимальный процент убытков, превышение которого влечет за собой необходимость возмещения, умноженный на величину общего лимита средств, выделяемых на операции с корпоративными облигациями, и деленный на сто процентов.
Максимально приемлемый риск - величина убытков, равная глобальному стоп-лоссу, установленному в Положение об инвестиционной политике и портфельном управлении для сектора облигаций в расчете на величину общего лимита средств, выделяемых на операции с облигациями.
Для того, чтобы трейдер имел более детальную картину о состоянии своего портфеля, нужно произвести количественную оценку возможных потерь, связанных с данными рисками.
Оценка статического риска производится на основе кредитного анализа эмитента или контрагента, а также статистической вероятности неисполнения своих обязательств эмитентом, обладающим данным уровнем кредитного качества.
Величина статического риска по конкретной открытой позиции будет равна произведению суммы открытой позиции на вероятность неисполнения эмитентом или контрагентом своих обязательств.
Величина общего статического риска портфеля будет равна сумме статического риска по всем открытым позициям.
Оценка динамического риска производится на основе исторических данных о ценах и ликвидности рыночных инструментов и прогнозе экономической ситуации на анализируемый период.
Величина динамического риска изменения процентных ставок равна максимально возможному негативному изменению стоимости инструмента в прогнозируемой на период экономической ситуации. Величина риска, определяемая этим методом не должна превышать величину потерь, определенную в качестве предельно допустимой, глобальным стоп-лоссом в расчете на данную конкретную позицию. Динамический риск процентных ставок рассчитывается на планируемый период владения бумагой. Величина динамического риска ликвидности равна: для торгуемых бумаг - сумме превышения величины открытой позиции над среднедневным биржевым оборотом по данному инструменту за три последних месяца (по номиналу), умноженной на вероятность неисполнения эмитентом своих обязательств; для бумаг, взятых на первичном размещении, риск ликвидности рассчитывается аналогично, но за среднедневной оборот берется среднедневной оборот по наиболее схожему по своим характеристикам инструменту, который уже обращается на вторичном рынке.
С целью ограничения величины статического и динамического риска, как по портфелю в целом, так и по отдельным отраслям и эмитентам на операции с облигациями устанавливаются лимиты.
Базовый кредитный лимит рассчитывается на основе анализа кредитного качества заемщика и вероятности дефолта, соответствующей этому кредитному качеству. Расчет данного лимита больше подходит для облигаций корпоративного сектора. Величина статического риска у государственных бумаг очень мала и практически не участвует в расчетах, за исключением муниципальных облигаций.
Базовый кредитный лимит определяется таким образом, чтобы общая величина статического риска соответствующая открытой позиции на всю сумму лимита не превышала величины максимально приемлемого риска. Величина базового кредитного лимита определяется как сумма максимально приемлемого риска, деленная на вероятность дефолта данного конкретного заемщика. При этом, дефолт трактуется в соответствии с определением рейтинговых агентств Moody's или S&P.
Вероятность дефолта определяется: для предприятий имеющих общепризнанный кредитный рейтинг, - как процент предприятий, имевших соответствующий рейтинг и объявивших дефолт в тот же срок от получения рейтинга, что и анализируемое предприятие плюс один год, среди всех предприятий, получивших этот же рейтинг в соответствующий период. Информация берется из публикаций Moody's или S&P. При осуществлении инвестиций со сроком «до погашения», в качестве периода, для определения вероятности дефолта, берется срок от получения рейтинга плюс срок оставшийся до погашения. При наличии прогноза по рейтингу (позитивный/негативный) вероятность дефолта может использоваться соответствующая рейтингу на ступень выше или ниже, чем та, которая присвоена предприятию, но только если оценка прочих рисков подтверждает прогноз изменения рейтинга.
Для предприятий, не имеющих общепризнанного кредитного рейтинга, вероятность дефолта оценивается на основе сравнения показателей финансового положения, кредитной истории, качества менеджмента, доли рынка и прочих существенных показателей анализируемого предприятия, с показателями наиболее близкого по характеру деятельности предприятия, которое имеет общепризнанный кредитный рейтинг в заданный период. При этом, вероятность дефолта берется не ниже, чем вероятность дефолта за соответствующий период соответствующая самому низкому кредитному рейтингу по классификации Moody's или S&P. Для всех предприятий, независимо от того, имеют ли они общепризнанный кредитный рейтинг или нет, в обязательном порядке проводится анализ кредитного качества по методике Банка «Зенит» или любой другой аналогичной методике, или, в случае нахождения таковой, - более совершенной. При этом вероятность дефолта самого надежного заемщика, вне зависимости от того, какой кредитный рейтинг имеет данный заемщик, и какова соответствующая ему вероятность дефолта, обязательно берется не ниже чем 0,01.
Скорректированный базовый кредитный лимит определяется путем уменьшения, в случае необходимости, величины базового кредитного лимита для того, чтобы учесть размер компании - эмитента и совокупный объем выпуска всех эмиссий облигаций данного эмитента, обращающихся на открытом рынке. Скорректированный базовый кредитный лимит определяется как базовый кредитный лимит, уменьшенный до величины чистого денежного потока компании за год и затем уменьшенный до величины, не превышающей 3% от совокупного объема выпуска всех эмиссий облигаций данного эмитента, обращающихся на открытом рынке.
На заседание правления банка для последующего утверждения выносится скорректированный базовый кредитный лимит.
Текущими лимитами ограничивается общий совокупный риск портфеля корпоративных облигаций, общий совокупный риск вложений в каждую отдельную отрасль и совокупный риск по каждой открытой позиции.
Глобальный объемный лимит по риску портфеля устанавливается таким образом, чтобы сумма статического и динамического риска по всем позициям портфеля корпоративных облигаций не превышала величины неприемлемого риска.
Объемный лимит вложений в одну отрасль равен сумме статического и динамического риска по всем вложениям в одну отрасль не должна превышать величины предельно допустимого риска.
Текущий лимит на открытую позицию рассчитывается как сумма статического и динамического риска по каждой отдельной открытой позиции не должна превышать величины максимально приемлемого риска.
Текущие лимиты не выносятся на обсуждение заседания правления банка, а контроль за их соблюдением осуществляется начальником подразделения и сотрудником, отвечающим за аналитическую работу по операциям с корпоративными облигациями.
Чтобы избежать непредвиденных потерь по портфелю, нужно проводить оперативный контроль за рисками и соблюдением лимитов.
Предварительно, перед каждым новым открытием позиции, осуществляются расчеты рисков. Риски определяются как в отдельности - по новой позиции, так и, с учетом ранее открытых позиций, по отрасли и по портфелю в целом.
По результатам расчетов, определяется значение текущего лимита на новую позицию. При этом, открытие позиции на всю сумму текущего лимита не должно привести к нарушению отраслевого и глобального объемных лимитов.
При покупке инструментов на первичном рынке, допускается открывать позицию на всю сумму скорректированного базового кредитного лимита, без учета динамического риска, однако при появлении вторичного рынка по бумаге и данных для расчетов динамического риска, размер позиции должен быть уменьшен, в случае необходимости, до величины текущего кредитного лимита.
Отчет по рискам портфеля составляется одновременно с месячным прогнозом развития ситуации на рынке корпоративных облигаций.
В случае, если по результатам пересмотра, один или несколько лимитов оказываются нарушенными, в портфель следует внести соответствующие коррективы.
Бывают такие ситуации, что в портфелях находятся ценные бумаги, эмитенты которых не имеют кредитного рейтинга, и иногда бывает сложно определить по параметрам облигации какова степень статического риска у данного заемщика.
После августовского кризиса 1998 года российский рынок ценных бумаг пережил ряд потрясений, связанных с неспособностью либо нежеланием заемщиков исполнять свои обязательства по облигациям и кредитам. В результате риск дефолта стал одним из наиболее важных факторов, принимаемых во внимание при оценке долговых ценных бумаг. Традиционной мерой такого риска является превышение уровня доходности к погашению над безрисковой процентной ставкой. Мы предлагаем альтернативный подход, который позволяет математически определить предполагаемую вероятность дефолта по долговым финансовым инструментам, которая является мерой риска дефолта как на развивающихся, так и на развитых рынках. Этот показатель играет весьма важную роль во внутрибанковском планировании.
Трейдеры по ценным бумагам могут использовать этот показатель в частности для торговли относительной стоимостью (ценные бумаги сходного кредитного качества должны иметь близкие значения вероятности дефолта).
Во внутри банковском планировании, например при приведении стоимости фондирования разных направлений бизнеса внутри банка к безрисковым ставкам, а также для расчетов стоимости хеджирования кредитных рисков, коммерческие банки пользуются этим подходом.
Умножая данный показатель на стоимость актива, можно теоретически определить стоимость хеджирования или в случае кредитования клиента банком размер компенсации за дополнительный риск.
Для расчета предполагаемой вероятности дефолта предположим, что вероятность его наступления в период между любыми двумя последовательными платежами не зависит от срока до погашения ценной бумаги. Такой подход аналогичен тому, который используется при расчете доходности к погашению по облигациям, когда при расчете приведенной стоимости будущих платежей в качестве ставки дисконтирования используется одна и та же процентная ставка — доходность к погашению, рассчитываемая по формуле:
Bond рriсе
=
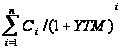 ,
(3.1)
где YTM —
доходность
к погашению;
 Сi,
— платеж по
облигации в
момент времени
Тi; YTM
= r + Risk
Premium, где r
— безрисковая
процентная
ставка.
Для расчета приведенной стоимости будущих платежей в качестве ставки дисконтирования будет использоваться безрисковая процентная ставка, так как весь риск будет заложен в оценке вероятных платежей.
Пусть Р —
вероятность
наступления
дефолта в период
между любыми
двумя последовательными
платежами.
Тогда вероятность
того, что дефолт
не наступит
в первый период
выплаты по
ценной бумаге,
равна (1 - Р), а в
i-й период
— произведению
вероятностей
ненаступления
дефолта во все
предыдущие
периоды и (1 - Р),
т. е.
(1
– P) .
Аналогично
вероятность
того, что дефолт
наступит именно
в i-й период,
равна (1 - Р) Р.
В случае если дефолт не наступает, держатель ценной бумаги получает платеж Сi, а в случае дефолта — остаточную стоимость ценной бумаги RV.
Таким образом, с учетом риска наступления дефолта инвестор может рассчитывать на получение i-го