Управление инвестиционными рисками
 Сi,-
+ (1 – P)
 P*RV.
При этом текущая приведенная стоимость PV, такого платежа будет равна
PVi = [(1 - Р)С + (1 - P)P*RV]/(1
+ r),
(3.2)
где r — безрисковая доходность (для долларовых облигаций — доходность по US Treasuries или местному инструменту с минимальным риском дефолта).
РРыночная стоимость ценных бумаг равна сумме приведенных стоимостей всех платежей, таким образом, зная рыночную цену, можно рассчитать предполагаемую вероятность дефолта:
Bond price
=
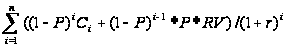 .
(3.3)
Такое распределение
вероятности
описывается
экспоненциальной
зависимостью:
D(T) = 1 –
е — функция
распределения
вероятности
дефолта в течение
срока, где р —
плотность
распределения
вероятности
дефолта.
Вероятность Р может быть выражена следующим образом:
Р = 1 - е .
(3.4)
Отметим, что
для большинства
ценных бумаг
(Тi - Т )
величина постоянная,
т. е. величина
Р не зависит
от срока до
погашения.
Формула для приведенной стоимости ценной бумаги может быть сведена к следующей:
Bond price
=
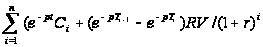 ,
(3.5)
и задача
сводится к
нахождению
р. Таким образом,
зная величину,
можно определить
годовую вероятность
дефолта по
формуле D
= 1 - e .
D(T) —
вероятность
наступления
дефолта в течение
срока Т, где
р — плотность
распределения
вероятности
дефолта (в нашем
предположении
р не зависит
от времени).
dD(t) = (1 -
D(t))pdt
— приращение
функции распределения
вероятности
дефолта при
приращении
времени на dt.
d(l - D(t))/(l - D(t)) = -pdt.
Отсюда D(t)
= 1 – e.
Вероятность
ненаступления
дефолта в течение
срока Тi
равна произведению
вероятности
ненаступления
дефолта в срок
Т
 на (1 - Р), т. е. е
 (1
- Р) = е
 .
Отсюда P
= 1 - e.
Приведенная выше модель может быть использована инвесторами и трейдерами для сравнения ценных бумаг сходного кредитного качества.
Например, при уровне остаточной стоимости 12% от номинальной стоимости предполагаемая годовая вероятность дефолта по российским еврооблигациям в начале марта составляла 9 — 11%.
В то же время по ОВГВЗ составляет от 11% (по 7-му траншу) до 25% (по 4-му траншу), что говорит о несоответствии оценки ценных бумаг участниками рынка и агентством Standard & Poor's, которое недавно уравняло рейтинги ОВГВЗ и еврооблигаций на уровне ССС+.
Коммерческими банками такая модель может быть использована для расчета маржи над безрисковой процентной ставкой для заемщиков с различным рейтингом.
Рассмотрим ситуацию, когда в банке существует система внутренних рейтингов заемщиков и некоторые кредиты имеют частичное покрытие, которое может рассматриваться как остаточная стоимость в случае неисполнения заемщиком своих обязательств.
Предполагается выдать кредит заемщику с рейтингом, предполагающим 10%-ю вероятность неисполнения обязательств. Кредит подлежит погашению через год с выплатой половины суммы через полгода и оставшейся суммы через год.
Если безрисковая ставка в данной валюте составляет 15%, а остаточная стоимость 20% от суммы кредита, то согласно приведенной модели процентная ставка должна составлять 23,85%.
В случае изменения рейтинга заемщика (оценки вероятности неисполнения обязательств) с помощью этой же модели можно переоценить стоимость кредита. Например, если через 3 месяца после выдачи кредита рейтинг заемщика предполагает вероятность неисполнения обязательств 15%, а остаточная стоимость оценивается в 10%, то стоимость такого кредита будет составлять 97,3%.
Рассмотрим еще один пример, где применяется данная модель. Компания обращается в банк за возобновлением кредита. С момента подачи последней заявки кредитоспособность компании, по мнению банка, упала и риск кредитования возрос, по крайней мере, на 10 процентных пунктов, до 20%.
По сравнению с предыдущим разом в случае продажи займа на рынке вы получили бы только 90 центов/долл. При той же оценке уровня остаточной стоимости изложенная выше методология предлагает вам повысить ставку займа на 10,4 процентных пунктов, с 23,85 до 34,25%.
Таким образом, модель оценки вероятности дефолта может быть инструментом оценки рыночной стоимости существующих долгов, а также механизмом определения процентных ставок по кредитам с учетом риска заемщика.
Для трейдеров наряду с доходностью к погашению данная модель может служить удобным инструментом для сравнения привлекательности облигаций различных эмитентов, позволяя численно определить уровень риска дефолта.
Для коммерческих банков применение данной методологии осложнено российскими реалиями, например:
• дифференциацией отношений компаний с кредиторами: одним платят, другим нет;
• отсутствием внутрироссийских рейтингов компаний и др.
Тем не менее внутри банков рейтинги заемщиков должны существовать, поэтому некоторые элементы предложенного подхода могут быть использованы как элементы в создании внутрибанковских методик оценки рисков.
Рассмотрим как производится оценка доходности и риска ценных бумаг с фиксированным доходом, в частности векселей и облигаций.
Сейчас трудно найти работу, в которой бы проводился вероятностный анализ доходности и риска долговых обязательств. Скорее всего, это связано с тем, что доходность такого рода бумаг не лежит в произвольно широких пределах, как это имеет место для акций и паев взаимных фондов на акциях. Моделируя ценные бумаги с фиксированным доходом, мы знаем параметры выпуска (дата выпуска, цена размещения, дата погашения, число купонов, их размер и периодичность). Единственное, чего мы не знаем, - это то, как будет изменяться котировка этих бумаг на рынке в зависимости от текущей стоимости заемного капитала, которая косвенно может быть оценена уровнем федеральной процентной ставки страны, где осуществляются заимствования.
Идея вероятностного анализа долговых обязательств, представленная здесь, состоит в том, чтобы отслоить от истории сделок с долговыми обязательствами неслучайную составляющую цены (тренд). Тогда оставшаяся случайная составляющая (шум) цены может рассматриваться нами как случайный процесс с непрерывным временем, в сечении которого лежит нормально распределенная случайная величина с нулевым средним значением и со среднеквадратичным отклонением (СКО), равным s(t), где t – время наблюдения случайного процесса. Ожидаемый вид функции s(t) будет исследован нами позже.
Получим аналитический вид трендов долговых обязательств и для начала рассмотрим простейшие случаи таких выражений, которые имеют место для дисконтных бескупонных облигаций и дисконтных векселей.
Пусть бумага данного вида эмитирована в момент времени TI по цене N0 < N, где N – номинал ценной бумаги. Тогда разница N – N0 составляет дисконт по бумаге. Параметрами выпуска также определен срок погашения бумаги TM, когда владельцу бумаги возмещается ее номинал в денежном выражении.
Пусть t – момент времени, когда инвестор собирается приобрести бумагу. Определим ее справедливую рыночную цену С(t). Это выражение и является трендом для случайного процесса цены бумаги.
Пусть время в модели дискретно, а интервал дискретизации - год. Бумага выпускается в обращение в начале первого года, а гасится в конце n – го. Тогда рыночная цена дисконтного инструмента, приобретаемого в начале (k+1) – го года обращения бумаги, имеет вид:
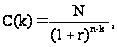 (3.6)
где r – внутренняя норма доходности долгового инструмента, определяемая по формуле:
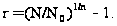 (3.7)
Формула (3.6) предполагает, что на рынке имеются бумаги с той же самой внутренней нормой доходности, что и наша, которые при этом имеют реинвестируемые купонные платежи, а период реинвестирования равен одному году. Если бы не так, то расчет следовало бы вести по формуле, предполагающей, что период реинвестирования платежей совпадает с периодом обращения дисконтного инструмента.
Получим аналоги формул (3.6) и (3.7) для непрерывного времени, предполагая по ходу, что реинвестирование также идет в непрерывном времени с периодом бесконечно малой длительности. Это делается следующим образом. Разобъем весь период обращения ценной бумаги [TI, TM] на интервалы числом n и длительностью
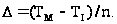 (3.8)
Обозначим t = TI + k * D и применим к расчету рыночной цены бумаги формулы (3.6) и (3.7). Это дает:
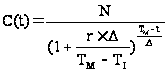 , (3.9)
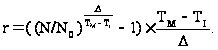 (3.10)
Предельный переход в (3.9) и (3.10) при D ® 0 дает:
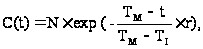 (3.11)
 (3.12)
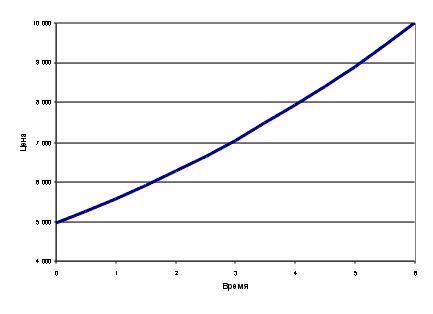 Рис.
3.1.1. Функция справедливой
цены дисконтной
облигации
Это и есть соотношение для справедливой цены дисконтной бумаги для непрерывного времени. Качественный вид функции (3.10) представлен на рис. 3.1.1.
Сделаем предположение о характере шума цены. Для этого построим частную производную цены по показателю внутренней нормы доходности бумаги:
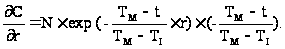 (3.13)
Видно, что чувствительность цены к колебаниям процентной ставки имеет нестационарный вид и убывает до нуля по мере приближения срока погашения бумаги. Таким образом, резонно искать среднеквадратичное отклонение (СКО) шума как функцию вида:
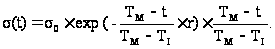 (3.14)
Ожидаемый вид СКО представлен на рис. 3.1.2.
С практической точки зрения это означает следующее. Мы наблюдаем случайный процесс цен на бумаги, который можно обозначить H(t). Тогда шум процесса имеет вид
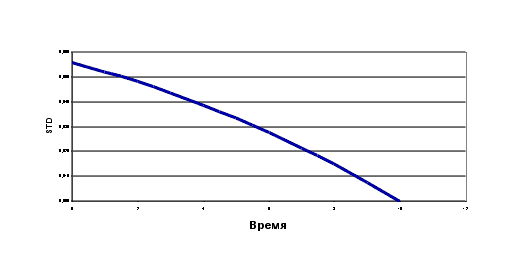
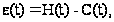 (3.15)
где C(t) – тренд цены - определяется по (6.6).
Рис. 3.1.2. Ожидаемый вид функции СКО
Перейдем от нестационарного шума к стационарному введением корректирующего делителя
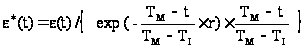 . (3.16)
Тогда процесс e*(t) является стационарным, и в его сечении находится случайная величина с матожиданием 0 и с СКО s0. И определение фактического значения параметра s0 этого процесса может производиться стандартными методами.
Теперь посмотрим, что делается со случайной величиной доходности долгового инструмента, в процентах годовых:
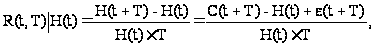 (3.17)
где Т - период владения долговым инструментом.
Заметим здесь, что рыночная цена H(t), измеренная в момент t, не рассматривается нами как случайная величина, так как ее значение в этот момент известно. Эта же цена неизвестна в будущем времени (t + T) и является случайной величиной, которая имеет нормальное распределение с матожиданием С(t + T) и СКО s (t + T) (эти функции вычисляются по формулам (3.11) и (3.14)).
Cлучайный процесс доходности на интервале [t, t+T] в сечении имеет параметры:
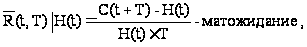 (3.18)
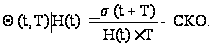 (3.19)
Рассмотрим пример анализа доходности дисконтной облигации.
Облигация номиналом N = 1000$ выпускается в обращение в момент времени TI = 0 (далее все измерения времени идут в годах) сроком на 2 года c дисконтом 30%, то есть по эмиссионной цене N0 = 700$. Инвестор намеревается приобрести бумагу в момент времени t =1. В этот момент текущая цена бумаги на рынке составляет H(1) = 820$. Для проведения статистического анализа доступна история сделок с бумагой за истекший год ее обращения. Требуется идентифицировать доходность облигации R(t=1, T) на протяжении оставшегося года владения ( T О [0, 1] ) как случайный процесс и определить параметры этого процесса.
Согласно (3.11), (3.12), внутренняя норма доходности нашей облигации составляет
r = ln(1000/700) = 35.67% годовых, (3.20)
а справедливая цена
С(t) = 1000*exp(-(2-t)*0.3567/2), t О [0, 2]. (3.21)
Далее следует этап анализа истории цены за истекший год. СКО шума цены, согласно (3.14), имеет вид
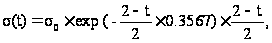 (3.22)
где s0 определяется на основе анализа истории скорректированного шума цены вида (3.16).
Теперь бумага полностью идентифицирована. Случайный процесс ее доходности имеет параметры, которые определяются по формулам (3.18), (3.19). В частности, на момент погашения бумаги Т = 1, C(2) = 1000$, s(1+1) = 0, e(1+1) = 0, и R(1,1) = (1000-820)/(820*1) = 21.95% годовых – неслучайная величина.
Оценим процесс количественно через Т = 0.5 лет владения бумагой, задавшись параметром СКО шума s0 = 20$. Тогда
C(1.5) = 1000*exp(-(2-1.5)*0.3567/2) = 914.7$, (3.23)
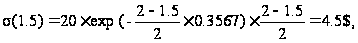 (3.24)
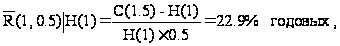 (3.25)
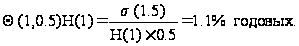 (3.26)
Пусть бумага данного вида эмиттирована в момент времени TI по цене N0, причем эта цена может быть как выше, так и ниже номинала (это обусловлено соотношением объявленной купонной ставки и среднерыночной ставки заимствования, с учетом периодичности платежей). Обозначим размер купона DN, а число равномерных купонных выплат длительностью Dt за период обращения обозначим за K, причем для общности установим, что платеж по последнему купону совпадает с моментом погашения бумаги.
Тогда временная последовательность купонных платежей может быть отображена вектором на оси времени с координатами
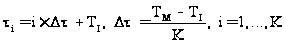 (3.27)
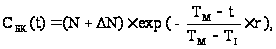
Формула для справедливой цены процентного долгового инструмента имеет вид:
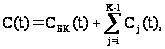 (3.28)
где
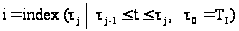 - (3.29)
номер интервала, которому принадлежит рассматриваемый момент t,
 (3.30)
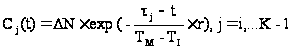 , (3.31)
моменты ti определяются соотношением (3.27), а внутренняя норма доходности долгового инструмента r отыскивается как корень трансцендентного уравнения вида
С(TI) = N0. (3.32)
Если купон по процентной бумаге нулевой, то переходим к рассмотренному выше случаю дисконтной бумаги.
Анализ соотношений (3.30) и (3.31) показывает, что шум цены, тренд которой имеет вид (3.28), является нелинейно затухающей кусочной функцией на каждом интервале накопления купонного дохода, причем шум получает как бы две составляющих: глобальную – для всего периода обращения бумаги, и локальную – на соответствующем моменту t интервале накопления купонного дохода.
Исследуем характер шума цены процентной бумаги:
(3.33)
где C(t) – тренд цены - определяется по (3.28).
Руководствуясь соображениями, изложенными в предыдущем примере дисконтных бумаг, будем отыскивать СКО шума цены в виде:

 (3.34)
где
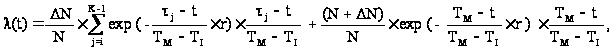 (3.35)
а i определяется по (3.29). Соотношение (3.35) является частной производной справедливой цены (3.28) по показателю внутренней нормы доходности бумаги с точностью до постоянного множителя.
Аналогично предыдущему примеру, мы можем получить нормировочный делитель для шума цены процентной бумаги. Переход от нестационарного шума к стационарному будет иметь вид:
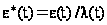 , (3.36)
где
определяется
по (3.35). При уменьшении
величины купона
до нуля соотношение
(3.34) переходит
в (3.14), что косвенно
подтверждает
правоту наших
выкладок.
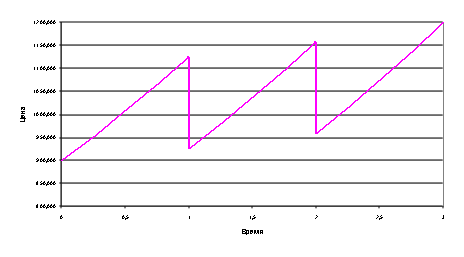 На
рис. 3.1.3 приведен
примерный вид
тренда цены
процентной
бумаги, а на
рис. 3.1.4 – примерный
вид СКО такой
бумаги.
Рис. 3.1.3. Функция справедливой цены процентной бумаги
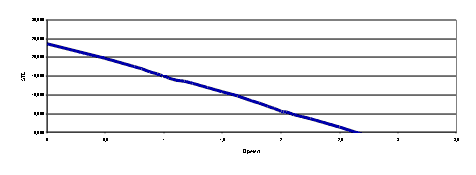 Рис.
3.1.4. Функция
СКО процентной
бумаги
Что касается доходности процентных инструментов, то формулы (3.17) – (3.18) получают поправку в виде проплаченного за время Т купонного дохода:
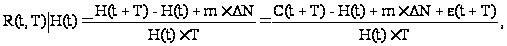 (3.37)
где m – число оплаченных купонов процентной бумаги за период T.
Вывод о том,
что случайный
процесс
 имеет
в своем сечении
нормальную
величину, сохраняется
без изменений.
Параметры этой
случайной
величины:
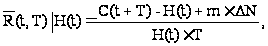 (3.38)
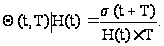 (3.39)
Рассмотрим расчетный пример.
Облигация номиналом N = 1000$ выпускается в обращение в момент времени TI = 0 (далее все измерения времени идут в годах) сроком на 3 года c дисконтом 10%, то есть по эмиссионной цене N0 = 900$. По бумаге объявлено три годовых купона по ставке 20% годовых, то есть размером DN = 200$. Инвестор намеревается приобрести бумагу в момент времени t =1 сразу после первого купонного платежа. В этот момент текущая цена бумаги на рынке составляет H(1) = 940$. Для проведения статистического анализа доступна история сделок с бумагой за истекший год ее обращения. Требуется идентифицировать доходность облигации R(t=1, T) на протяжении оставшихся двух лет владения ( T О [0, 2] ) как случайный процесс и определить параметры этого процесса.
Определим внутреннюю норму доходности нашей процентной бумаги, итеративно решив уравнение (3.32). Тогда, согласно (3.28), это уравнение приобретает вид:
(1000 + 200) * exp(-r) + 200*(exp(-r/3) + exp(-2r/3)) = 900, (3.40)
откуда методом итераций получаем r = 67.2% годовых.
Выражение для справедливой цены приобретает вид:
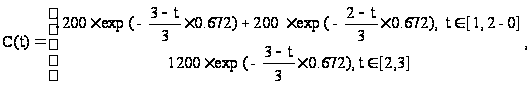 (3.41)
Далее следует этап анализа истории цены за истекший год. СКО шума цены, согласно (3.34) – (3.35), имеет вид
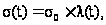 (3.42)
где
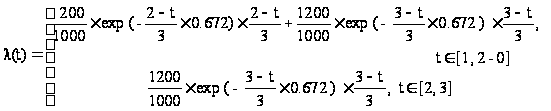 (3.43)
а s0 определяется на основе анализа истории скорректированного шума цены вида (3.36).
Теперь бумага полностью идентифицирована. Случайный процесс ее доходности имеет параметры, которые определяются по формулам (3.18), (3.19). В частности, на момент погашения бумаги Т = 2, C(3) = 1200$, s(1+2) = 0, e(1+2) = 0, и R(1,2) = (1200-940)/(940*2) = 13.83% годовых – неслучайная величина.
Оценим процесс количественно через Т = 1 год владения бумагой непосредственно перед получением дохода по второму купону, задавшись параметром СКО шума s0 = 20$. Тогда
C(2-0) = 1200*exp(-(3-2)*0.672/3) + 200 = 1159.2$, (3.44)
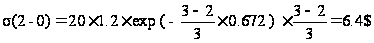 , (3.45)
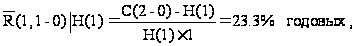 (3.46)
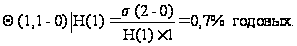 (3.47)
Обладая квазистатистикой ценового поведения облигации, мы можем оценить СКО