Автоматизированная справочно-информационная система учета и контроля поставок на предприятии
Для расчета максимизирующих показателей используется формула:
 (6.4)
где
 –относительный
показатель
i-го показателя
для j-го варианта,
 - абсолютный
показатель
i-го показателя
для j-го варианта,
 -
пока
затель i-го показателя для гипотетического варианта.
Показателям
качества присваивают
коэффициенты
весомости
 ,
при этом
 и
 .
После чего рассчитывают обобщенные показатели качества по j-варианту:
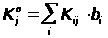 (6.5)
Расчет обобщенного показателя качества АСИС “Учет поставок” приведен в таблице 6.3
|
Таблца 6.3 Определение обобщенного показателя качества |
||||||||||
|
№ |
Наименование |
пока |
Коэф. |
Абсолютные значения |
Относительные значения |
|||||
|
показателя |
зат |
Весом. |
показателей |
показателей качества |
||||||
|
ель |
Bi |
|||||||||
|
Учет поставок |
существ. |
Гипот. |
Учет поставок |
Существ. ПО |
||||||
|
ПО |
Kij |
bi*Kij |
Kij |
bi*Kij |
||||||
|
1 |
Уровень защищенности |
макс. |
0,2 |
8 |
5 |
10 |
0,8 |
0,16 |
0,5 |
0,1 |
|
2 |
Интерфейс |
макс. |
0,25 |
9 |
4 |
10 |
0,9 |
0,225 |
0,4 |
0,1 |
|
3 |
Надежность |
макс. |
0,3 |
8 |
7 |
10 |
0,8 |
0,24 |
0,7 |
0,21 |
|
4 |
Скорость обработки запросов |
макс. |
0,15 |
6 |
7 |
10 |
0,6 |
0,09 |
0,7 |
0,105 |
|
5 |
Требования к ПО |
мин. |
0,05 |
8 |
3 |
3 |
0,375 |
0,019 |
1 |
0,05 |
|
6 |
Требования к аппаратным ср-вам |
мин. |
0,05 |
9 |
3 |
3 |
0,333 |
0,017 |
1 |
0,05 |
|
Итого |
1 |
обобщенный показатель качества: |
0,75 |
0,615 |
||||||
Исходя из расчета обобщенного показателя качества для АСИС сделаем вывод, что показатель уровня качества предлагаемой автоматизированной системы на 13% больше, чем у конкурирующей продукции.
Для определения конкурентоспособности продукции требуется рассчитать уровень качества рассматриваемой АСИС. Уровень качества рассчитывается по следующей формуле:
 (6.6)
где Кj – обобщенный показатель качества j конкурирующей продукции;
Кб – обобщенный показатель качества базового изделия (предлагаемой АСИС);
Уровень качества АСИС “Учет поставок” составляет: 1,22. Таким образом предлагаемый продукт по указанным в таблице 6.3 показателям качества обладает большим качеством, чем у конкурирующей продукции на на 22%.
6.4 Определение затрат на разработку АСИС “Учет поставок”.
Для определения затрат на разработку АСИС необходимо учесть следующие данные:
Основная зарплата разработчиков;
Стоимость МБП;
Стоимость аренды ПЭВМ;
Отчисления в пенсионный фонд;
Отчисления на социальное страхование (с разработчика).
Затраты на разработку АСИС приведены в таблице 6.4
|
таблица 6.4 затраты на разработку |
|||
|
№п/п |
Виды |
формула |
расчет,грн |
|
затрат |
|||
|
1 |
основная зарплата |
Ззр=Зср/дн.*(tоф+tа+tс+tп+tо+tд), Зср/дн=Зп/21 |
195,96 |
|
2 |
Стоимость МБП |
Змбп=Сд+Сб+Скт |
23 |
|
3 |
стоимость |
Змв=Смв*Тмв, Тмв=(Q*m)/(60*Kкв) |
5 |
|
аренды ПЭВМ |
|||
|
4 |
отчисления |
32%*Ззр |
62,71 |
|
в пенсионный фонд |
|||
|
5 |
отчисление |
4%*Ззр |
7,84 |
|
на соц. Страх |
|||
|
ИТОГО |
314,51 |
||
Ззр- зарплата разработчику;
Зср/дн- среднедневная зарплата разработчика Ззс/дн=8,52 грн.
tоф- трудозатраты на изучение, описание задачи (оцениваются по 5 бальной шкале); tоф=4
tа- трудозатраты на разработку алгоритма решения задачи; tа=4
tс- трудозатраты на составление схемы программы; tс=3
tп- трудозатраты на разработку АСИС; tп=3
tо- трудозатраты на отладку АСИС на тестовом примере; tо=5
tд- трудозатраты на оформление документации. tд=4
Сд- стоимость дискет; Сд=2 грн.
Зб- стоимость бумаги; Зб=18 грн.
Зк- стоимость канцелярских товаров; Зк=3 грн.
Змв- затраты на машинное время;
Смв- себестоимость машиночаса работы ПЭВМ; Смв=0,2 грн.
Тмв- время отладки программы на ПЭВМ; Тмв=25 ч.
Q – условное количество операторов в программе; Q=1500
Ккв- коэффициент квалификации; Ккв=1;
Планируемая прибыль, которая будет получена в результате продажи одной копии АСИС составит 100% от стоимости разработки: 314,51 грн.
Поэтому цена готового изделия составит:
Ц=З + П
где З – затраты на разработку АСИС;
П – планируемая прибыль.
Цена= 629,02 грн.
Полученное значение цены отражает стоимость разработки АСИС с учетом прибыли, но поскольку АСИС предполагается тиражировать, то данную величину необходимо пересмотреть.
Рассмотрим затраты на тиражирование 1 копии АСИС “Учет поставок”. Они определяются:
стоимостью дискет и бумаги для документации (100 листов), на 1 копию: 2+18/5=5,6 грн.;
расходами на печать документации: 3 грн;
Таким образом затраты на тиражирование составляют 8,6 грн. (1)
Себестоимость разработки одной копии (стоимость разработки к емкости рынка) равна: 314,51/470=0,67 грн. (2)
Поскольку данное ПО является специализированным и ориентировано в большей степени на промышленные предприятия, то для его рекламы будет применятся “прямая почтовая реклама”. В виду небольшого количества предполагаемых продаж и малой стоимости данного вида рекламы, затраты на рекламу одной копии составят: 1 грн. (3)
Стоимость обслуживания покупателя АСИС при покупке одной копии составляет 12 грн. и включает в себя: установку АСИС, предоставление руководства пользователя. (4)
Отчисление в пенсионный фонд, на соц. страх и страхование на случай безработицы составляют 37,5% от пункта (4) и равны: 4,5 грн. (5)
Себестоимость одной копии составляет сумму 1-5: 26,97 грн.
Прибыль от одной копии составляет 100% себестоимости: 26,97 грн. (6)
Цена одной копии будет составлять сумму прибыли и себестоимости одной копии: 53,94 грн.
Цена одной копии с учетом НДС (20%) буде равна:
1,2*(26,97+26,97)=64,73 грн.
Налог на прибыль составляет 30%, поэтому чистый доход, полученный от реализации одой копии равен разности между прибылью и налогом на нее и составляет: 26,97-0,3*26,97= 18,88 грн.
6.5 Стратегия маркетинга.
При разработке АСИС “Учет поставок” перед разработчиком ставилась задача создать такую систему, которая автоматизировала бы деятельность предприятия, связанную с поставками. Поэтому пользователями разработанной АСИС будут: руководители предприятий (начальники цехов), для осуществления контроля за производимыми поставками на предприятие и ответственными по поставкам, для учета и систематизации поставок.
В связи с этим АСИС является специализированным ПО и его тиражирование невелико, поэтому распространение будет производится силами разработчика, с возможным применением специальных салонов.
Для рекламирования ПО будет использована прямая почтовая реклама. Данная разновидность рекламы предполагает отправление потенциальным покупателям (предприятиям) писем с краткой информацией о назначении, функциях реализуемых АСИС, и сервисном обслуживании.
При реализации АСИС потребителям возможны следующие скидки:
10% при замене старой версии на новую;
15% при приобретении 2-х и более копий АСИС.
Сервисное обслуживание АСИС включает в себя:
бесплатное обучение работы с АСИС при первой покупке;
устранение выявленных недостатков за счет разработчика;
информирование о появлении новой версии.
6.6 Оценка риска и страхования.
Разработанная АСИС защищена патентом и авторскими правами. Защита от несанкционированного применения обеспечивается невозможностью использования АСИС при незнании пароля. Пароль устанавливается уникальный для каждой копии.
6.7 Финансовый план.
Составленный финансовый план расходов и доходов охватывает период времени в три года. В таблице 6.5 приведен финансовый план на первый год (помесячно):
|
Таблица 6.5 Карта расходов и доходов ( помесячно) |
|||||||||||||
|
Доходы и затраты |
Сумма, грн. |
Всего, |
|||||||||||
|
1 мес. |
2 мес |
3 мес |
4 мес |
5 мес |
6 мес |
7 мес |
8 мес |
9 мес |
10 мес |
11 мес |
12 мес. |
грн. |
|
|
Объем продаж (шт) |
4 |
6 |
6 |
9 |
10 |
14 |
14 |
15 |
17 |
17 |
20 |
23 |
155 |
|
доходы от реализа- |
|||||||||||||
|
ции (с НДС), грн. |
286,4 |
429,5 |
429,5 |
644,31 |
715,9 |
1002,3 |
1002,3 |
1073,9 |
1217 |
1217 |
1431,8 |
1646,6 |
11096 |
|
I. Постоянные |
|||||||||||||
|
затраты, грн. |
|||||||||||||
|
1. На разработку |
314,51 |
||||||||||||
|
2. На рекламу |
4 |
6 |
6 |
9 |
10 |
14 |
14 |
15 |
17 |
17 |
20 |
23 |
155 |
|
Всего |
4 |
6 |
6 |
9 |
10 |
14 |
14 |
15 |
17 |
17 |
20 |
23 |
469,51 |
|
II. Переменные |
|||||||||||||
|
затраты, грн. |
|||||||||||||
|
1. На тиражирование |
48 |
72 |
72 |
108 |
120 |
168 |
168 |
180 |
204 |
204 |
240 |
276 |
1860 |
|
2. НДС |
57,27 |
85,91 |
85,91 |
128,86 |
143,18 |
200,45 |
200,45 |
214,77 |
243,41 |
243,41 |
286,36 |
329,31 |
2219,29 |
|
3. Отчисления |
|||||||||||||
|
- в пенс. Фонд |
15,36 |
23,04 |
23,04 |
34,56 |
38,40 |
53,76 |
53,76 |
57,60 |
65,28 |
65,28 |
76,80 |
88,32 |
595,20 |
|
- на соц. страх |
1,92 |
2,88 |
2,88 |
4,32 |
4,80 |
6,72 |
6,72 |
7,20 |
8,16 |
8,16 |
9,60 |
11,04 |
74,40 |
|
- на случай |
|||||||||||||
|
безработицы |
0,72 |
1,08 |
1,08 |
1,62 |
1,80 |
2,52 |
2,52 |
2,70 |
3,06 |
3,06 |
3,60 |
4,14 |
27,90 |
|
- на прибыль |
35,80 |
53,70 |
53,70 |
80,55 |
89,50 |
125,30 |
125,30 |
134,25 |
152,15 |
152,15 |
179,00 |
205,85 |
1387,25 |
|
Всего |
6164,04 |
||||||||||||
|
Наличные деньги |
4462,9 |
||||||||||||
В таблице 6.6 представлена карта доходов и затрат поквартально:
|
Таблица 6.6 Карта расходов и доходов ( поквартально) |
|||||
|
Доходы и затраты |
Сумма, грн. |
Всего, |
|||
|
I квартал |
II квартал |
III квартал |
IV квартал |
грн. |
|
|
Объем продаж (шт) |
35 |
50 |
55 |
60 |
200 |
|
доходы от реализа- |
|||||
|
ции (с НДС), грн. |
2505,65 |
3579,5 |
3937,45 |
4295,4 |
14318 |
|
I. Постоянные |
|||||
|
затраты, грн. |
|||||
|
1. На разработку |
---- |
||||
|
2. На рекламу |
35 |
50 |
55 |
60 |
200 |
|
Всего |
35 |
50 |
55 |
60 |
200 |
|
II. Переменные |
|||||
|
затраты, грн. |
|||||
|
1. На тиражирование |
420 |
600 |
660 |
720 |
2400 |
|
2. НДС |
501,13 |
715,90 |
787,49 |
859,08 |
2863,60 |
|
3. Отчисления |
|||||
|
- в пенс. Фонд |
134,40 |
192,00 |
211,20 |
230,40 |
768,00 |
|
- на соц. страх |
16,80 |
24,00 |
26,40 |
28,80 |
96,00 |
|
- на случай |
|||||
|
безработицы |
6,30 |
9,00 |
9,90 |
10,80 |
36,00 |
|
- на прибыль |
313,25 |
447,50 |
492,25 |
537,00 |
1790,00 |
|
Всего |
7953,60 |
||||
|
Наличные деньги |
6164,40 |
||||
В таблице 6.7 показаны доходы и затраты при реализации АСИС в течении 3-х лет:
|
Таблица 6.7 Таблица доходов и затрат |
|||||
|
Наименование показателя |
Сумма ,грн |
Всего |
|||
|
Начало реализации |
1-й год |
2-й год |
3-й год |
||
|
Объём продаж, шт |
0 |
155 |
200 |
115 |
470 |
|
Доходы от реализации, грн |
0 |
11096,45 |
14318 |
8232,85 |
33647,3 |
|
постоянные затраты, грн. |
|||||
|
1. Зарплата разработчиков |
195,96 |
195,96 |
|||
|
2. МБП |
23 |
23 |
|||
|
3. Отчисления в бюджет |
70,55 |
70,55 |
|||
|
4. Аренда ЭВМ |
5 |
5 |
|||
|
5. На рекламу |
0 |
155 |
200 |
115 |
470 |
|
Всего: |
294,51 |
155 |
200 |
115 |
764,51 |
|
переменные затраты, грн |
|||||
|
1. На тиражирование |
0 |
1860 |
2400 |
1380 |
5640 |
|
2. НДС |
0 |
2219,29 |
2863,60 |
1646,57 |
6729,46 |
|
3. Отчисления |
0 |
||||
|
- в пенс. Фонд |
0 |
595,20 |
768,00 |
441,60 |
1804,80 |
|
- на соц. страх |
0 |
74,40 |
96,00 |
55,20 |
225,60 |
|
- на случай |
0 |
||||
|
безработицы |
27,90 |
36,00 |
20,70 |
84,60 |
|
|
- на прибыль |
0 |
1387,25 |
1790,00 |
1029,25 |
4206,50 |
|
Всего |
0 |
6164,04 |
7953,60 |
4573,32 |
18690,96 |
|
Прибыль, грн. |
-294,51 |
4777,41 |
6164,40 |
3544,53 |
14191,83 |
На основании анализа финансового плана построим график безубыточности (рис. 6.1):
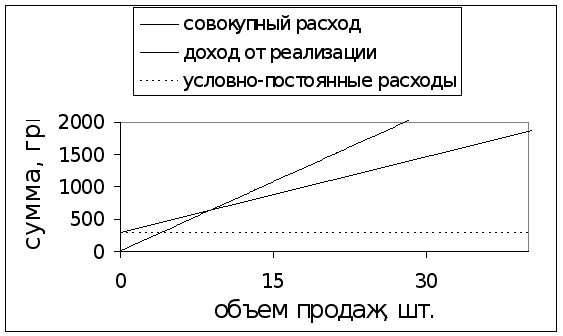
Рис 6.1 график безубыточности.
Выполнив анализ данного графика можно сделать вывод, что реализация 10 копий АСИС “Учет поставок” при отпускной цене каждой копии 71,59 покроет затраты на его разработку. При заполнении всей предполагаемой емкости рынка и реализации продукции продукт принесет прибыль значительно превышающую затраты не его разработку и сопровождение. Поскольку разработанная автоматизированная система является конкурентоспособной и ее цена достаточно низка, то данный проект заинтересует потенциального покупателя.
Безопасность жизнедеятельности
7.1. Выявление вредных и опасных факторов.
Работа ПЭВМ связана с присутствием на рабочем месте человека – оператора, поэтому вопросы охраны труда будут рассматриваться с точки зрения обеспечения безопасных условий труда и условий труда сохраняющих здоровье оператора, пользователя.
При работе в помещении лаборатории по производству ПО следует выделить следующие вредные и опасные факторы:
Метеорологические условия среды (микроклимат лаборатории);
Аномальное освещение;
Высокий уровень шума;
Повышенный уровень ионизирующего излучения;
Опасность поражения электрическим током;
Повышенные психофизиологические нагрузки;
Пожароопасность.
Требования по влажности, предъявляемые к радиоэлектронной технике и нормы микроклимата, необходимые для нормальной жизнедеятельности человека различны. Это объясняется тем, что при эксплуатации ПЭВМ влажность воздуха в помещении согласно ГОСТам 12.1.005-86 должна быть одной (не более 40-60%), а влажность для оператора другой (не менее 70%). Поэтому, оптимальная влажность в лаборатории для оператора и ПЭВМ принята 50%. Пониженная влажность вызывает у человека ощущение сухости слизистых оболочек верхних дыхательных путей, ухудшает самочувтсвие и снижает работоспособность.
Высокая температура способствует быстрому утомлению оператора, может привести к перегреву организму, что вызывает тепловой удар. Низкая температура может вызвать местное или общее охлаждение организма, стать причиной простудного заболевания. Поэтому в качестве оптимального микроклимата для персонала, с учетом требований предъявляемых к оборудованию лаборатории, согласно ГОСТ 12.1.005-88 установлен микроклимат, отвечающий характеристикам: температура – 22-240 С, относительная влажность – 40-60%, подвижность воздуха не более 0.1 м/с. Освещенность измеряется в люминах лк., и для искусственного освещения приняты норма освещенности на рабочей поверхности составляет 250-350 лк.
Работы производимые в помещении лаборатории соответствуют категории работ I (легкий физический труд); разряд зрительных работ – III.
Шум [8], создаваемый одной ПЭВМ невелик, он находится в диапазоне 30-68 дб. Согласно ГОСТу 12.1.003-83 он должен не превышать уровня 40 дб. Но поскольку в лаборатории находится не одна ЭВМ, то шум производимый ими является достаточно высоким. Кроме того данный тип шума оказывает отрицательное воздействие на человека еще и тем, что он является монотонным. Также необходимо отметить, что в помещении лаборатории используются принтеры, как правило матричного типа, что также увеличивает уровень шума. Шум нарушает нервную систему; шумовые явления обладают свойством куммуляции: накапливаясь в организме, он все больше и больше угнетает нервную систему. Шум – причина преждевременного утомления, ослабления внимания, памяти.
Ионизирующими [7] называются излучения, взаимодействие которых со средой приводит к образованию электрических зарядов разных знаков. К ионизирующим излучениям относятся: гамма-излучение, рентгеновское, корпускулярное, инфракрасное, микроволновое и другие виды излучений. Рентгеновское излучение на расстоянии 10 см. от монитора составляет не более 100 мкР/ч, а