Ведення валютного контролю за митними деклараціями банків
Після запуску системи користувач повинен пройти авторизацію в системі. При тестуванні використовувався користувач з назвою «odadm» з однойменним паролем. При успішній авторизації користувач потрапляє до головного вікна системи «Валютний контроль» (рисунок 5.1):
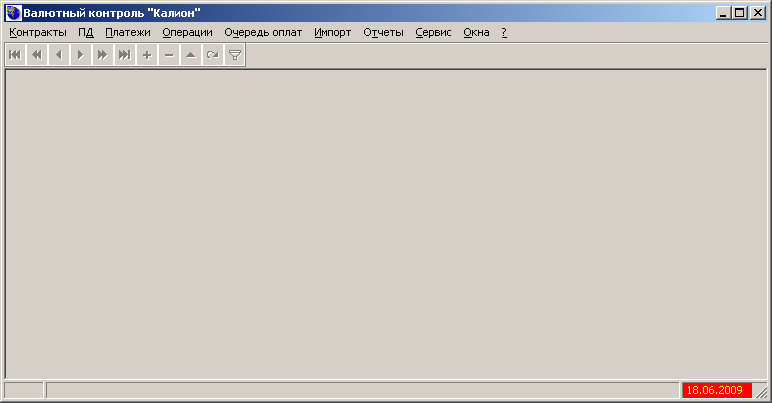
Рисунок 5.1 – Головне вікно програми
Вгорі ми бачимо меню, під яким знаходиться панель керування таблицями. Вона є загальної для всіх реєстрів, і працює з таблицею, яка знаходиться в активному стані. Одночасно ми маємо можливість відкрити реєстри різних типів (платежів, контрактів, підтверджуючих документів та інше) що спрошує роботу в системі (рисунок 5.2).
Для того, щоб сформувати платежі по ВМД, які передані на контроль до інших банків потрібно перейти по меню «ОтчетыОтветы по Импортным (Экспортным) ГТД». Таким чином ми потрапимо до відображення таблиці платежів інших банків. Далі, якщо формування буде йти в автоматичному режимі в результаті імпорту файлів «Запитів» потрібно вибрати пункт в контекстному меню «Импорт запросив по ГТД». (рисунок 5.3).
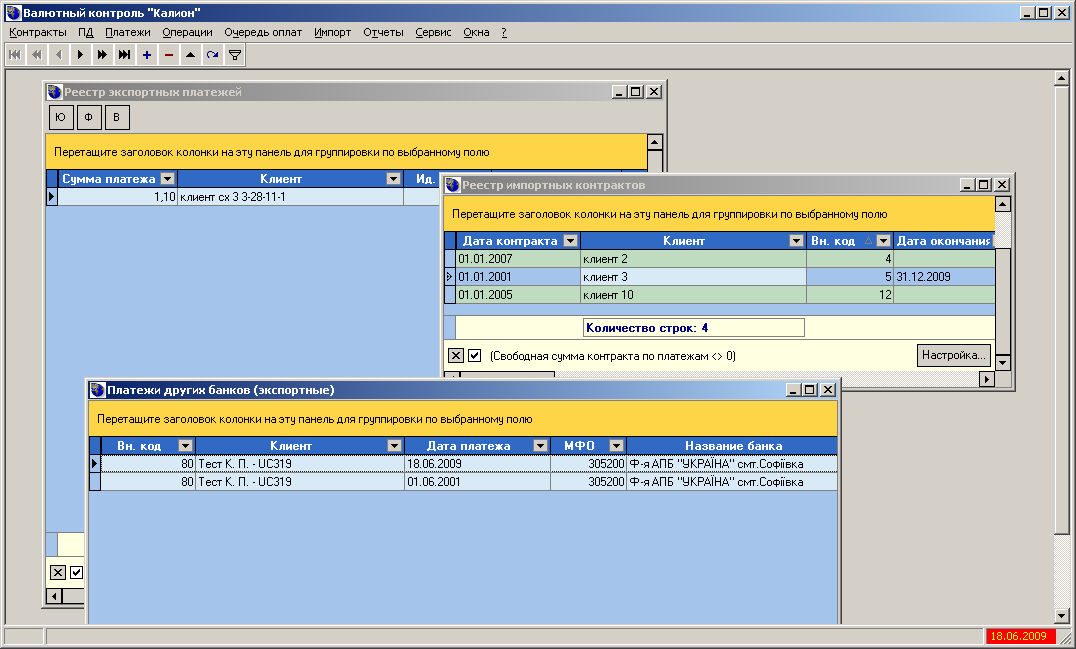
Рисунок 5.2 – Робота з багатьма реєстрами
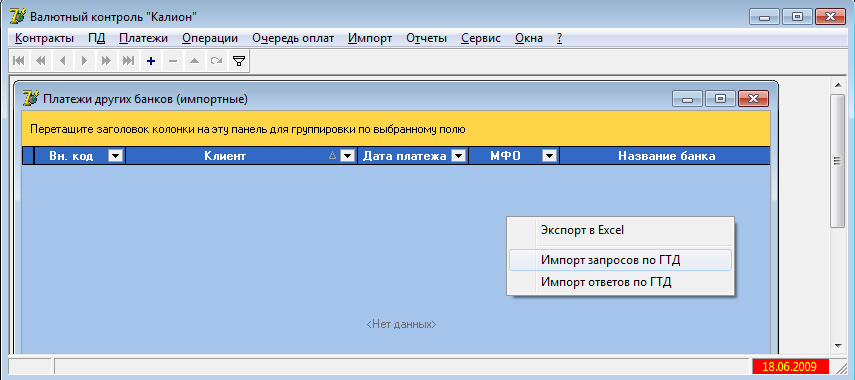
Рисунок 5.3 – Імпорт файлу запиту (відповіді)
Далі в діалоговому вікні ми повинні вибрати потрібен нам файл. Якщо файл не проходить якусь з перевірок (структура файл, цілісність даних, типу даних та інше), то система видає нам аналогічний файл де вказує на помилки (рисунок 5.4).
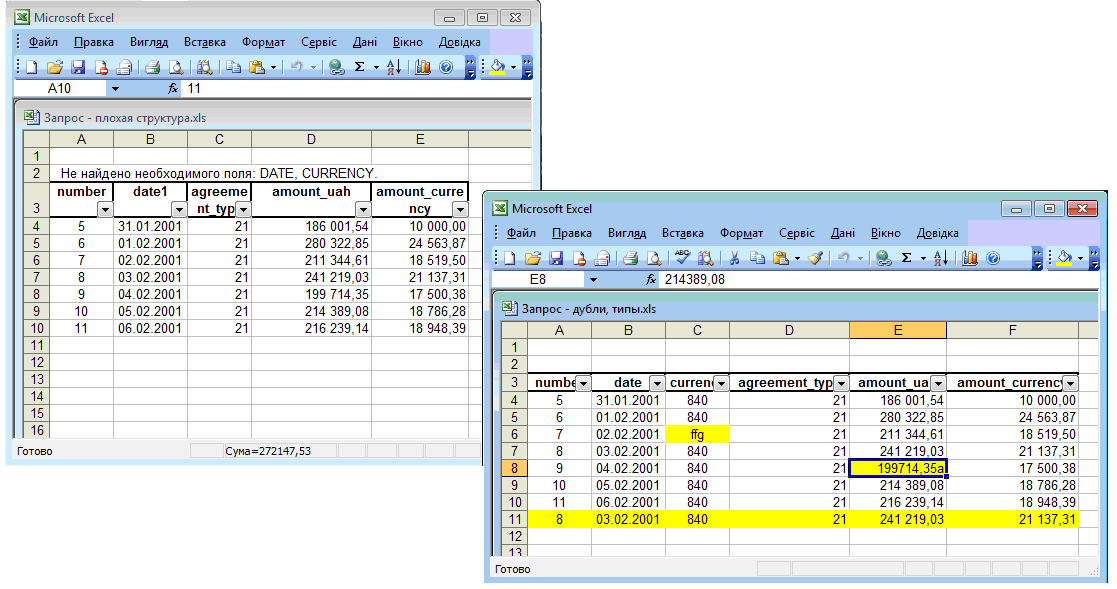
Рисунок 5.4 – Файли з помилками
Якщо файл пройде перевірку, система запропонує нам ввести параметри клієнта, який є власником ВМД та параметри банку, в якому знаходяться оригінали цих ВМД (рисунок 5.5).
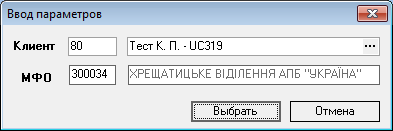
Рисунок 5.5 – Запит інформації по ВМД
При успішному імпорті створюється запис в таблиці. Для остаточного формування платежу ми маємо відкрити даний платіж (рисунок 5.6). В ньому відображаються зв’язки з ВМД, які були вказані в файлі імпорті.
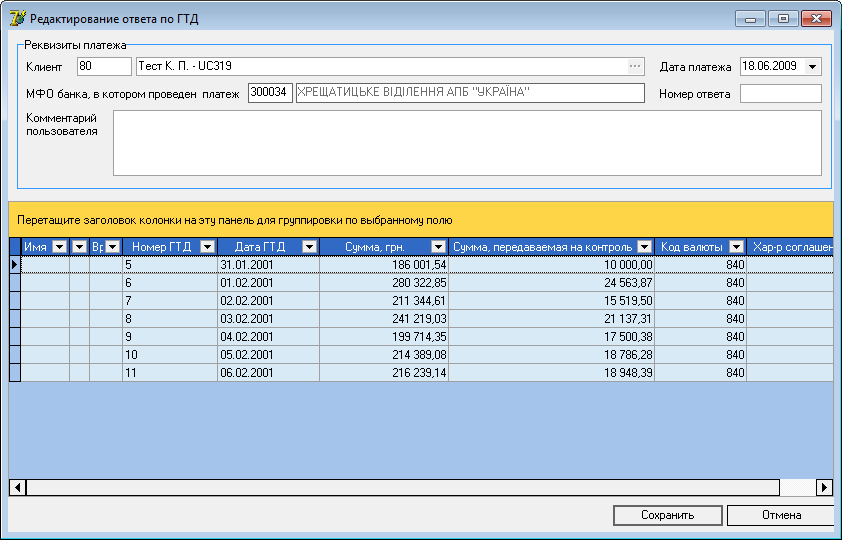
Рисунок 5.6 – Платіж по ВМД
Користувач повинен натиснути на кнопку «Зберегти».Тоді буде сформовано файл звіт, який буде локально збережений на комп’ютері а також буде сформовано електронний лист банку, в якому фактично оплачені дані ВМД.
При ручному режимі формування платежів інших банків на таблиці платежів (рисунок 5.3) натискаємо кнопку «Insert» або ж відповідну кнопку в навігаторі. Отримаємо пусту форму, де спочатку ми повинні руками заповнити дані про клієнта та банк. Далі на таблиці ВМД при натисканні клавіші «Insert» вставляється порожній рядок. Вказавши в полі «Номер ВМД» відповідний номер при умові, що ця ВМД належить даному клієнту та знаходиться в банку, який ми вказали дана ВМД додасться до списку ВМД даного платежу (рисунок 5.7).
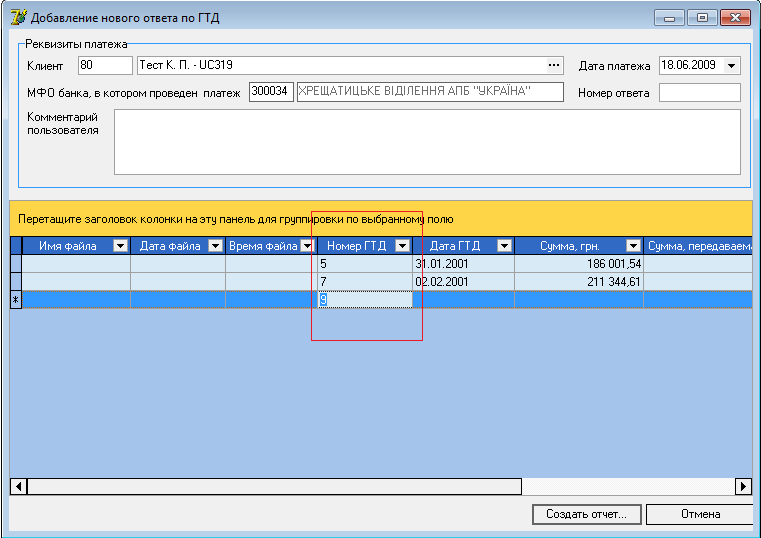
Рисунок 5.7 – Ручний режим створення платежу інших банків
Після того як ми внесемо всі необхідні по клавіші «Створити звіт» ми створюємо аналогічний звіт та лист як і при автоматичному режмі.
При вище описаних діях в системі створюється зв’язки між платежем та ПД. Наглядно можемо побачити це з рисунку 5.6. В другому рядку маємо ПД з номером 6 та сумою 24563. Якщо відкрити цей ПД (шлях меню «ПД/Експортні ПД») то ми побачимо зв'язок з цим платежем та оплату на цю суму (рисунок 5.8).
Процес імпорті відповідей від банку дуже схожий на імпорт запитів. Якщо файл проходить всі перевірки, то на зв’язках «Платіж-ПД» проставляється дата підтвердження даного платежу. (поле «Дата підтвердження ВМД» з рисунку 5.8). При цьому система видасть повідомлення з кількістю опрацьованих зв’язків (рисунок 5.9).
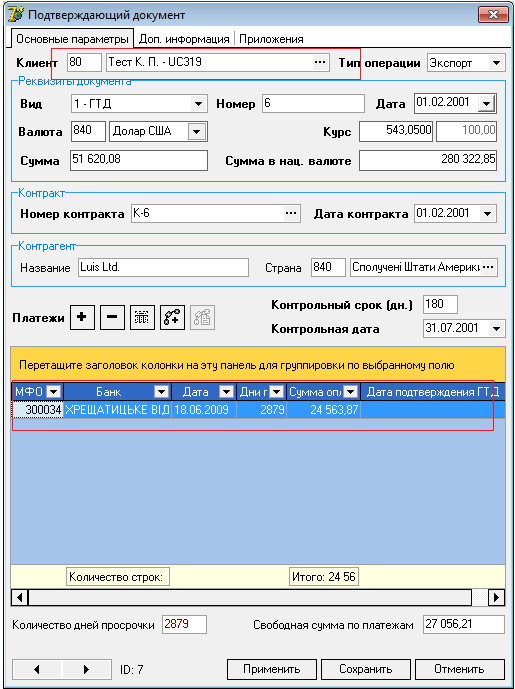
Рисунок 5.8 – ПД по ВМД переданій на контроль в інший банк
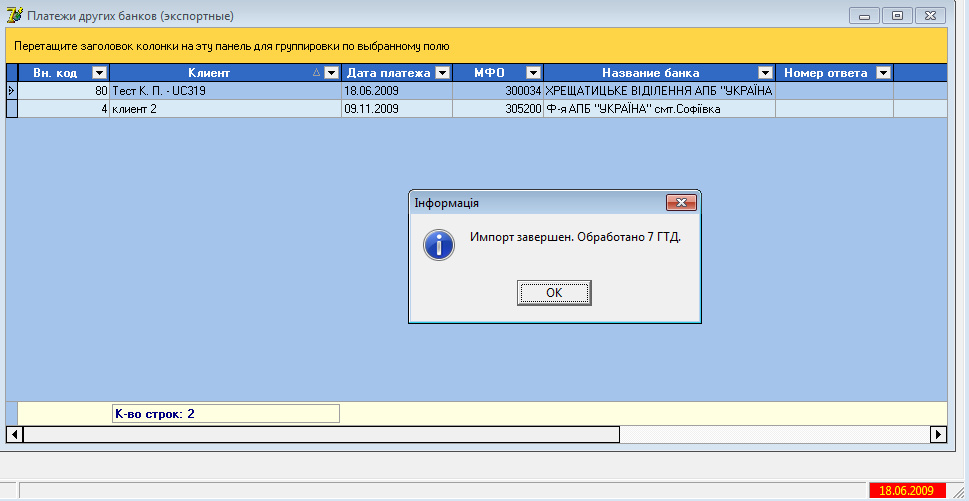
Рисунок 5.9 – Успішне завершення імпорту відповідей від банку
6. ЕКОНОМІКО-ОРГАНІЗАЦІЙНА ЧАСТИНА
В останні роки в Україні і в світі значно розвинувся ринок програмних продуктів (ПП), що створило конкурентне середовище, в якому мусять діяти розробники програмного забезпечення. В цих умовах величезного значення набуває необхідність визначення конкурентоспроможності ПП, що розробляється, техніко-економічного обґрунтування доцільності розробки та ефективності їх використання.
Для вирішення цих завдань необхідно зробити:
– аналіз ринку та визначення конкурентоспроможності ПП;
– розрахунок трудомісткості та собівартості розробки і впровадження ПП;
– визначення економічної ефективності.
Для оцінки економічних показників ПП необхідно насамперед визначити трудомісткість та вартість його розробки і впровадження.
6.1 Розрахунок трудомісткості розробки і впровадження програмного продукту (ПП)
Перед тим як безпосередньо приступити до розрахунку трудомісткості даного програмного продукту за темою «Ведення валютного контролю за митними деклараціями інших банків», необхідно підготувати вихідні дані, що приведені в таблиці 6.1.
Трудомісткість розробки та впровадження програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» визначається для таких стадій розробки :
– технічне завдання (ТЗ);
– ескізний проект (ЕП);
– технічний проект (ТП);
– робочий проект (РП);
– впровадження (Вп).
Таблиця 6.1. Вихідні дані
| № п/п | Найменування | Значення |
| 1 |
Кількість макетів (наборів даних) вхідної інформації, у тому числі: - змінної інформації (ЗІ) - m - банк даних (БД) - p |
9 8 1 |
| 2 | Кількість різновидів форм вихідної інформації | 3 |
| 3 | Ступінь новизни групи задач | «Г» |
| 4 | Складність алгоритму | 2 |
| 5 | Складність контролю вхідної та вихідної інформації | 12/22 |
| 6 | Мова програмування | Object Pascal+ SPL |
| 7 | Використання стандартних модулів | 40% |
| 8 | Програмний продукт | Не cтандартний |
Трудомісткість розробки та впровадження програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» визначається для таких стадій розробки :
– технічне завдання (ТЗ);
– ескізний проект (ЕП);
– технічний проект (ТП);
– робочий проект (РП);
– впровадження (Вп).
Всі ці стадії мають місце тільки при розробці дуже великих і складних ПП [9]. У даному випадку деякі стадії можуть бути відсутні, а саме може бути відсутньою стадія «Ескізний проект» (ЕП), тоді трудомісткість цієї стадії (ТЕП) враховується в трудомісткості Т’ТП за формулою :
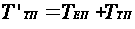 ,
(6.1)
де ТЕП – трудомісткість для стадії ескізний проект, люд.-дні;
ТТП – трудомісткість для стадії технічний проект, люд.-дні.
Далі, стадії «Технічний проект» (ТП) і «Робочий проект» (РП) можуть об'єднуватися в технікоробочий проект (ТРП), тоді його трудомісткість складає:
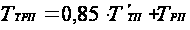 ,
(6.2)
де ТРП – трудомісткість для стадії робочий проект проект, люд.-дні.
Трудомісткість розробки ПП розраховується на основі типових норм часу на програмування.
Для стадій “Технічне завдання” (ТЗ) та ”Ескізний проект” (ЕП) трудомісткість у людино-днях визначається в залежності від типу задачі та ступеню новизни за даними.
Для економічних задач на стадіях «Технічний проект» (ТП), «Робочий проект» (РП) та «Впровадження» (Вп) трудомісткість може бути розрахована в залежності від кількості форм вхідної та вихідної інформації за формулою (6.3) як для підстадії постановки задачі, так і для підстадії розробки програм.
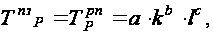 ,
(6.3)
де k – кількість макетів вхідної інформації (згідно вихідних даних за таблицею 6.1);
l – кількість різноманітних форм вихідної інформації (згідно вихідних даних за таблицею 6.1);
a,b,c – коефіцієнти, значення яких визначаються.
Визначити загальну трудомісткість для економічних задач на стадіях «Технічний проект» (ТП), «Робочий проект» (РП) та «Впровадження» (Вп) можна за формулою:
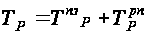 (6.4)
Таким чином, для стадії «Технічний проект» (ТП) трудомісткість складає:
1) для постановки задачі за формулою (6.3)
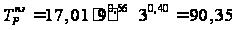 люд.-дні;
2) для розробки програм за формулою (6.3)
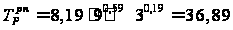 люд.-дні
3) загальна трудомісткість за формулою (6.4);
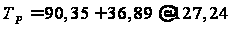 люд.-дні
Для стадії «Робочий проект» (РП) трудомісткість складає:
1) для постановки задачі за формулою (6.3)
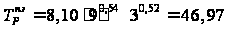 люд.-дні;
2) для розробки програм за формулою (6.3)
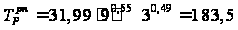 люд.-дні;
3) загальна трудомісткість за формулою (6.4)
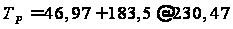 люд.-дні;
Для стадії «Впровадження» (Вп) трудомісткість складає:
1) для постановки задачі за формулою (6.3)
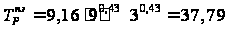 люд.-дні;
3) для розробки програм за формулою (6.3)
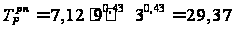 люд.-дні;
3) загальна трудомісткість за формулою (6.4)
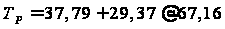 люд.-дні.
Норми часу, що наведені у вище, розраховані для групи задач ступеню новизни «Г» при використанні змінної інформації (ЗІ). Для визначення трудомісткості ПП з іншими характеристиками потрібно використати поправочні коефіцієнти.
Так, при використанні інформації різних видів поправочний коефіцієнт для визначення трудомісткості робіт розраховується за формулою:
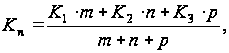 (6.5)
де К1, К2, К3 – поправочні коефіцієнти (таблиці 6.2 та 6.3 відповідно для стадій “Технічний проект” та “Робочий проект”);
m, n, p – кількість наборів даних відповідно ЗІ, НДІ, БД (згідно вхідних даних з таблиці 6.1).
Таблиця 6.2. Поправочні коефіцієнти для розрахунку трудомісткості робіт Кп на стадії “Технічний проект”
| Вид використаної інформації | Ступінь новизни |
| Г | |
| ЗІ (m) | 0.50 |
| БД (p) | 1.25 |
Таблиця 6.3. Поправочні коефіцієнти для розрахунку трудомісткості робіт Кп на стадії “Робочий проект”
| Вид використаної інформації | Група складності алгоритму | Ступінь новизни |
| В | ||
| ЗІ | 2 | 0.58 |
| БД | 2 | 0.20 |
Таким чином, поправочний коефіцієнт для визначення трудомісткості робіт Кп відповідно на стадії “Технічний проект” (ТП) та “Робочий проект” (РП) за формулою (6.5) складає:
на стадії “Технічний проект” (ТП)
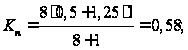
на стадії “Робочий проект” (РП)
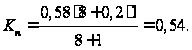
Норми часу на розробку стадій “Робочий проект” та “Впровадження” розраховані при складності контролю вхідної інформації – 12 і вихідної – 22. В інших випадках необхідно користуватися поправочним коефіцієнтом Кск (таблиця 6.4).
Таблиця 6.4. Поправочні коефіцієнти, які враховують складність контролю вхідної та вихідної інформації Кск
| Складність контролю | Складність контролю вихідної інформації | |
| вхідної інформації | 21 | 22 |
| 11 | 1.16 | 1.07 |
| 12 | 1.08 | 1.00 |
Таким чином, при розробці даного програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» на стадіях “Робочий проект” (РП) та впровадження “Впровадження” (Вп) поправочний коефіцієнт, який враховує складність контролю вхідної і вихідної інформації буде становити Kск = 1.
При використанні мов програмування низького рівня, норми часу для стадії „Робочий проект” (РП) потрібно скоригувати з урахуванням коефіцієнта Км, у розглядаємому випадку Км. = 1.
Коли при розробці ПП використовуються стандартні модулі і (або) пакети прикладних програм, типові програми, норми часу коригують за допомогою коефіцієнта Кст, значення якого залежить від процентного відношення використаних пакетів і програм, і для стадій «Робочий проект» (РП) та «Впровадження» (Вп) приведений в таблиці 6.5.
Таблиця 6.5. Поправочні коефіцієнти при використанні типових проектних рішень, типових програм та стандартних модулів на стадіях “Робочий проект” та “Впровадження”
| Ступінь використання ППП, типових програм, стандартних модулів | Кст |
| 60 % та вище | 0.5 |
| 40... 60 % | 0.6 |
| 25...40 % | 0.7 |
| 20...25 % | 0.8 |
Для розробляємого програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» на стадіях “Робочий проект” (РП) та впровадження “Впровадження” (Вп) необхідно ввести поправочний коефіцієнт Кст = 0,7 при використанні типових програм і стандартних модулів із ступенем використання ПП 40%.
При розробці стандартного ПП норму часу слід коректувати за допомогою коефіцієнта Кст.п. В данному випадку Кст.п = 1.
Всі зазначені вище коефіцієнти для розрахунку трудомісткості розробки ПП на стадіях «Технічний проект», «Робочий проект» та «Впровадження» заносимо в таблицю 6.6.
Загальна скоригована трудомісткість розробки ПП з врахуванням всіх поправочних коефіцієнтів може бути визначена за формулою:
Т0 = Тр۰Кп۰Кск۰Км۰Кст۰Кст.п (6.6)
Розрахунок загальної скоригованої трудомісткості розробки програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» з врахуванням всіх поправочних коефіцієнтів на всіх стадіях проектування за формулою (6.6) приводиться в таблиці 6.6. Відповідно в таблиці 6.6 приводиться і розрахунок загальної трудомісткості з урахуванням об’єднання стадій розробки за формулами (6.1) та (6.2).
Загальна кількість людей, що приймають участь у розробці програмного продукту (ПП) за темою «Ведення валютного контролю за митними деклараціями інших банків» становить 5 фахівців: керівник роботи; головний спеціаліст; програміст; тестувальник; спеціаліст з впровадження програмного продукту.
Тривалість розробки програмного продукту (ПП) можна визначити за формулою (6.7), при цьому необхідно враховувати, що вона повинна складати не більше ніж півроку:
 ,
(6.7)
де Т’0 – загальна трудомісткості з урахуванням об’єднання стадій розробки, люд.-дні;
R – загальна кількість працівників, що приймає участь у розробці ПП на кожній відповідній стадії розробки, люд.;
250 днів – кількість робочих днів в одному році.
Таблиця 6.6. Розрахунок трудомісткості розробки ПП групи задач «Планування та контроль виконання робіт»
| Стадії розробки | Разом | ||||||||
| Найменування | ТЗ | ЕП | Технічний проект(ТП) | Робочий проект (РП) | Впровадження (Вп) | ||||
| постановка задачі | розробка програм | постановка задачі | розробка програм | постановка задачі | розробка програм | ||||
|
Коефіцієнти у формулі (6.3) a |
- | - | 17,01 | 8,19 | 8,10 | 31,99 | 9,16 | 7,12 | - |
| b | - | - | 0,56 | 0,59 | 0,54 | 0,44 | 0,43 | 0,43 | - |
| c | - | - | 0,49 | 0,19 | 0,52 | 0,49 | 0,43 | 0,43 | - |
| Трудомісткість, люд.-дні | 35 | 57 | 127,24 | 230,47 | 67,16 | 517 | |||
| у т.ч. постановка задачі | 22,75 | 39,9 | 90,35 | - | 46,97 | - | 37,79 | - | |
| розробка програм | 12,25 | 17,1 | - | 36,89 | - | 183,5 | - | 29,37 | |
| Поправочні коефіцієнти на: | |||||||||
| види інформації КП | - | - | 0,58 | 0,54 | - | ||||
| складність контролю інформації КСК | - | - | - | 1,0 | 1,0 | ||||
| мову програмування КМ | - | - | - | 1,0 | - | ||||
| використання стандартних модулів КСТ | - | - | - | 0,7 | 0,7 | ||||
Таблиця 6.6. (продовження)
| Стадії розробки | Разом | ||||||||
| Найменування | ТЗ | ЕП | Технічний проект(ТП) | Робочий проект (РП) | Впровадження (Вп) | ||||
| постановка задачі | розробка програм | постановка задачі | розробка програм | постановка задачі | розробка програм | ||||
| розробку не стандартних ПП КСТ.П | 1 | 1 | 1 | 1 | 1 | ||||
| Скоригована трудомісткість, люд.-дні | 35 | 57 |
127,24*0,58= 73,76 |
230,47*0,54*0,7=87,12 | 47,32 | 300 | |||
| Трудомісткість з урахуванням об’єднання стадій розробки T’0 | 35 | Т’ТП = 57+73,76=130,76 | 87,12 | 47,32 | 300 | ||||
| 35 | Т’ТРП = 0,85*130,76+87,12=198,27 | 47,32 | 281 | ||||||
| Кількість працівників R | 2 | 4 | 3 | ||||||
| Тривалість розробки, років | 0,07 | 0,198 | 0,06 | 0,33 | |||||
6.2 Кошторис витрат на розробку й впровадження програмного продукту (ПП)
Кошторис розробляється виконавцем роботи на основі нормативів трудомісткості розробки й впровадження програмного продукту й затверджується замовником робіт, що забезпечує фінансування. Витрати, що включаються у собівартість ПП, групуються відповідно до їх економічного змісту за нижченаведеними статтями [10].
6.2.1 Витрати на оплату праці
До цієї статті належать витрати на виплату основної та додаткової заробітної плати виконавців, обчислені згідно із системами оплати праці, які прийняті в організації, включаючи всі види матеріальних та грошових доплат.
Основна заробітна плата розраховується на основі даних про трудомісткість робіт, розрахованих в попередньому пункті 6.1 та посадових окладів основних виконавців. Інформацію про трудомісткість окремих стадій зводять до таблиці 6.7.
Заробітну плату визначають, виходячи з місячних окладів, враховуючи тривалість умовного місяця (25,4 днів – при 6-ти денному робочому тижні, 21,1 днів – при 5-ти денному робочому тижні). Результати розрахунків основної заробітної плати виконавців зводять у таблиці 6.8. Розрахунок ведеться при умові 5-ти денному робочому тижні.
Таблиця 6.7 - Трудомісткість виконання робіт
| Стадія | Кіл-ть праців-ників, люд | Трудомісткість, людино-дні |
Всього, люд.-дні |
||||
| Керівник роботи | Головний спеціаліст | Інженер-програміст | Інженер-тестувальник | Інженер-впровадник | |||
| ТЗ | 2 | 35/2=17,5 | 35/2=17,5 | - | - | - | 35 |
| ТРП | 4 | 198/4=49,5 | 198/4=49,5 | 198/4=49,5 | 198/4=49,5 | - | 198 |
| Вп | 3 | 47/3=15,67 | 47/3=15,67 | - | - | 47/3=15,67 | 47 |
| Разом | 82,7 | 82,7 | 49,5 | 49,5 | 15,7 | 281 | |
Таблиця 6.8 - Основна заробітна плата виконавців
| Посада |
Місячний оклад, грн |
Денна заробітна плата, грн |
Трудоміст-кість, людино-дні |
Основна заробітна плата, грн |
| Керівник роботи | 4000 | 4000/21,1= 189,57 | 82,7 | 189,57*82,7 = =15694 |
| Головний спеціаліст | 3500 | 3500/21,1=165,88 | 82,7 | 165,88*82,7=13718,28 |
| Інженер-програміст | 3300 | 3300/21,1 = 156,4 | 49,5 | 156,4*49,5==7741,8 |
| Інженер-тестувальник | 3000 | 3000/21,1 = 142,18 | 49,5 | 142,18*49,5==7037,9 |
| Інженер-впровадник | 2500 | 2500/21,1 = 118,48 | 15,7 | 118,48*15,72==1862,5 |
| Всього | 46054,5 |
Додаткова заробітна плата (оплата відпусток, премії, одноразові заохочення тощо) розраховується згідно з нормативом, який встановлює підприємство (для даного підприємства він складає 30% від основної заробітної плати):
Вдод.= 0,3*Восн.= 0,3*46170,58= 13816,34 грн. (6.8)
Сума основної та додаткової заробітної плати складає витрати по статті “Заробітна плата” або фонд оплати праці:
Вз.п.= Вдоп. + Восн.= 46054,5 + 13816,34=59870,84 грн. (6.9)
6.2.2 Відрахування на соціальні потреби
До цієї статті належать витрати, здійснювані у порядку та розмірах, передбачених законодавством України, при цьому загальні витрати на страхування становлять 36,86% від фонду оплати праці:
Взаг.страх..= 0,3686*Вз.п..= 0,3686*59870,84= 22068,4 грн. (6.10)
У тому числі:
1) на обов'язкове державне пенсійне страхування – 33,2%:
Впенс.страх.= 0,332*Вз.п = 0,332*59870,84=19877,1 грн. (6.11)
2) на страхування від тимчасової втрати працездатності – 1,4%:
Ввтр.прац..= 0,014*Вз.п. = 0,014*59870,84=838,2 грн. (6.12)
3) на страхування на випадок безробіття - 1,6%:
Вбезр.= 0,016*Вз.п. = 0,016*59870,84=957,9 грн. (6.13)
4) на страхування від нещасних випадків на виробництві і професійних захворювань – 0,66%:
Внещ. = 0,0066*Вз.п. = 0,0066*59870,84=395,4 грн. (6.14)
6.2.3 Матеріальні витрати
До цієї статті ставляться витрати, на папір, канцелярські товари й інші матеріали. Ці витрати для розглядає мого випадку становлять 5% від основної заробітної плати. Отже,
Вмат.= 0,05*Восн.= 0,05*46054,5=2302,7 грн. (6.15)
6.2.4 Витрати на спеціальне устаткування
У цій статті розраховуються витрати на придбання машин, приладів та іншого обладнання, яке необхідне тільки для даної роботи. В розглядаємому випадку ці витрати не передбачені.
6.2.5 Витрати на службові відрядження
Складаються з фактичних витрат на відрядження штатних працівників, зайнятих розробкою ПП: витрат на проїзд до місця відрядження і назад, витрат на проживання в готелі, добові витрати, які розраховуються за кожний день перебування у відрядженні, враховуючи час перебування в дорозі. В розглядаємому випадку ці витрати не передбачені.
6.2.6 Експериментально - виробничі витрати
Враховують оплату машинного часу, пов’язаного з підготовкою та налагодженням програм. Витрати розраховуються, виходячи з кількості годин машинного часу, необхідного для виконання потрібного обсягу обчислювальних робіт по темі та вартості однієї машинної години.
Кількість годин машинного часу, пов’язаного з підготовкою та налагодженням програм, для економічних задач розраховується за формулою:
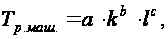 (6.16)
де k – кількість макетів вхідної інформації (згідно вихідних даних за таблицею 6.1);
l – кількість різноманітних форм вихідної інформації (згідно вихідних даних за таблицею 6.1);
a,b,c – коефіцієнти, значення яких визначаються згідно таблиці 6.9.
Таблиця 6.9. Коефіцієнти для розрахунку роботи ЕОМ під час налагодження й впровадження програми
| Завдання | Коефіцієнти | ||
| а | b | c | |
| Ведення валютного контролю за митними деклараціями інших банків | 6, 19 | 0,91 | 0,58 |
Тоді
Тр.маш = 6, 19۰90,91۰30,58 =17,81*1,58*1,82=86,45 маш-годин/рік
Для визначення вартості однієї машинної години, при її невідомому значенні, можна скористатися відношенням загальних експлуатаційних витрат, пов’язаних з роботою на обчислюваній машині (комп’ютері), до кількості годин роботи на цій машині за повний період розробки програмного продукту:
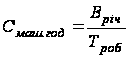 (6.17)
де Вріч – загальнорічні експлуатаційні витрати, пов’язані з експлуатацією (використанням) обчислюваної техніки (комп’ютера), грн./рік;
Троб. – кількість годин роботи на обчислюваній машині (комп’ютері) за повний період розробки даного програмного продукту, годин/рік (ця величина дорівнює тривалості розробки, що визначена в попередньому пункті 6.1).
Тобто з попереднього пункту 6.1 загальна тривалість розробки даного програмного продукту склала Троб. = 0,33 років або Троб. = 0,33 років۰12 міс/рік۰21,1 день/міс۰8 год/день ≈ 668,5 год./рік.
Річні експлуатаційні витрати, пов’язані з експлуатацією (використанням) обчислюваної техніки (комп’ютера) включають в себе витрати електроенергії, амортизаційні відрахування, заробітну плату персоналу, що обслуговують обчислювальну техніку (комп’ютери) та накладні витрати:
Вріч = Вел.ен. + Вам + Вз.п.+ Ввідр + Внак (6.18)
де Вел.ен – витрати електричної енергії, пов’язані з роботою на обчислювальній техніці (комп’ютері), грн./рік;
Вам – амортизаційні відрахування, пов’язані з експлуатацією обчислюваної техніки (комп’ютера), грн./рік;
Вз.п. – заробітна плата персоналу, що обслуговує дану обчислювальну техніку (комп’ютер), грн./рік;
Ввідр - відрахування у позабюджетні фонди соціального страхування від заробітної плати обслуговуючого персоналу, грн./рік;
Внак – накладні витрати, пов’язані з експлуатацією та обслуговуванням обчислюваної техніки (комп’ютера), грн./рік.
Витрати електричної енергії, пов’язані з роботою на даному комп’ютері, розраховуються в залежності від потужності цього комп’ютера, вартості електроенергії та кількості годин роботи за комп’ютером.
Нехай потужність одного комп’ютера, за яким працює розробник даного програмного продукту, становить в середньому 250 Вт. Кількість годин роботи за комп’ютером дорівнює (відповідає) загальній тривалості розробки даного програмного продукту Троб, год/рік.. Враховуючи тариф однієї кВт۰год електроенергії (на сьогодні, приймаємо Цел.ен = 24,36 коп/кВт۰год), можна визначити загальні витрати електричної енергії, пов’язані з роботою на комп’ютері для розробки даного програмного продукту зі співвідношення:
Вел.ен = W۰10-3 ۰ Tроб ۰ Цел.ен ۰10-2 (6.19)
де W – потужність одного (даного) комп’ютера, Вт;
Цел.ен – тариф (вартість) однієї кВт۰год електроенергії, коп./кВт۰год.
Таким чином, загальні витрати електричної енергії, пов’язані з роботою на даному комп’ютері:
Вел.ен = 250۰10-3 ۰ 668,5 ۰ 24,36۰10-2 = 40,71 грн/рік
Амортизаційні відрахування, пов’язані з експлуатацією обчислювальної техніки (комп’ютера) визначаються згідно встановлених законодавством нормативів. Норма амортизаційних відрахувань для обчислювальної техніки становить 15% на квартал (на = 15%), або на = 47,8% за рік. Тоді
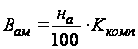 (6.20)
де на – норма амортизаційних відрахувань на обчислювальну техніку, %;
Ккомп – капітальні витрати на придбання комп’ютера, грн.
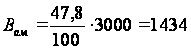 грн./рік
При експлуатації обчислювальної техніки (комп’ютера) можуть виникати різноманітні ситуації виходу її з ладу. Для розв’язання таких проблем необхідно найняти кваліфіковану людину, що буде обслуговувати дану обчислювальну техніку (комп’ютер), під час виконання та впровадження програмного продукту, що розробляється. Оптимальним припускається розрахунок заробітної плати однієї такої людини при її зайнятості не більше ніж 10 годин на місяць на кожний комп’ютер. Нехай місячний оклад кваліфікованого інженера по обслуговуванню даного комп’ютера не перевищує 2500 грн./міс, тоді враховуючи тривалість умовного місяця при 5-ти денному робочому тижні, що становить 21,1 дня, його основна заробітна плата складає:
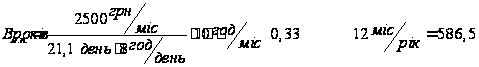 грн./рік
Крім заробітної плати обслуговуючого персоналу, необхідно врахувати і відрахування у позабюджетні фонди соціального страхування, рівного 36,86% від фонду оплати праці. Тобто
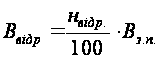 (6.21)
де нвідр. – норма відрахувань у позабюджетні фонди соціального страхування, %.
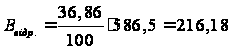 грн./рік
Накладні витрати по обслуговуванню обчислювальної техніки (комп’ютерів) охоплюють витрати на комунальні послуги (на опалення, воду), оренду приміщення, заробітну плату управлінського персоналу та ін.) і можуть розраховуватись згідно нормативам, встановленим підприємством у відсотках до заробітної плати з