Ведення валютного контролю за митними деклараціями банків
Нехай для існуючого підприємства по обслуговуванню обчислювальної техніки (комп’ютерів) величина накладних витрат становить ннак = 70% від заробітної плати обслуговуючого їх персоналу, тоді
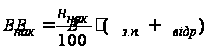 (6.22)
де ннак – норма накладних витрат, пов’язаних з обслуговуванням обчислювальної техніки, %.
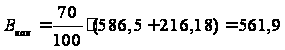 грн./рік
Отже, річні експлуатаційні витрати, пов’язані з експлуатацією (використанням) обчислюваної техніки (комп’ютера) за формулою (6.18):
Вріч = 40,71 + 1434 + 586,5 + 216,18 + 561,9 = 2839,3 грн./рік
Вартість однієї машинної години за формулою (6.17), становить:
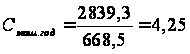 грн./годину
Результати розрахунків оформляються у вигляді таблиці 6.10.
Таблиця 6.10. Витрати на оплату машинного часу
| Роботи, які вико-нуються на ЕОМ | Тривалість виконання робіт Тр.маш, год/рік | Вартість однієї машино-години, грн./год. | Сума витрат, грн. |
| Валютний контроль | 86,45 | 4,25 | 86,45۰4,25= 367,4 |
| Разом | 367,4 | ||
6.2.7 Накладні витрати
Накладні витрати охоплюють витрати на оплату праці керуючого персоналу з нарахуваннями, оплату службових відряджень, консультаційно-інформаційні витрати, ремонт і техобслуговування інших основних фондів, крім персональних комп'ютерів, оренду приміщення й ін. Ці витрати розраховуються відповідно до нормативів, установленим підприємством у відсотках до заробітної плати. У розглядаємому випадку накладні витрати складають 70% від фонду оплати праці:
Внак = 0,70*Вз.п. = 0,70*59870,84 =41909,6 грн. (6.23)
6.2.8 Прибуток
Прибуток визначається у відсотках від суми витрат і для розробленого програмного продукту становить 10%:
Вприб = 0,1*(Вз.п. + Взаг.страх. + Вмат + Ввир. + Внак) (6.24)
Тоді:
Вприб = 0,1* (59870,84 + 22068,4 + 2302,7 + 367,4 + 41909,6 ) = 126518,94*0,1= 12651,9 грн.
Податок на прибуток (25% від прибутку) по формулі (15):
Вприб.под. = 0,25*Вприб =12651,9 *0,25=3162,97 грн. (6.25)
6.2.9 Загальні витрати
Обчислюються як сума всіх витрат і прибутку. Результати розрахунку наведені в таблиці 6.11.
6.2.10 Податок на додану вартість (ПДВ)
ПДВ обчислюється в розмірі 20% від загальних витрат. Якщо робота фінансується з державного бюджету, то ПДВ не нараховується. Результати розрахунку наведені в таблиці 6.11.
6.2.11 Повна вартість роботи
Повна вартість роботи обчислюється як сума загальних витрат і ПДВ. Результати розрахунку наведені в таблиці 6.11.
Підсумки по всіх розрахунках зводяться до кошторису (таблиця 6.11).
Таблиця 6.11. Кошторис вартості роботи
| Стаття витрат | Норматив | Сума, грн | Відсоток вартості статті % |
|
1. Заробітна плата, всього -у тому числі основна - додаткова |
59870,84 | 35,85 | |
| 46054,5 | |||
| 13816,34 | |||
|
2. Відрахування в соціальні фонди у тому числі: - на обов'язкове пенсійне страхування - на соціальне страхування - на страхування на випадок безробіття - на нещасний випадок |
36,86% 33,2% 1,4% 1,6% 0,66% |
22068,4 19877,1 838,2 957,9 395,4 |
13,2 |
Таблиця 6.11. (продовження)
| Стаття витрат | Норматив | Сума, грн | Відсоток вартості статті % |
| 3. Матеріали | 5% | 2302,7 | 1,37 |
| 4. Спеціальне устаткування | Витрати не передбачені | - | |
| 5. Відрядження | Витрати не передбачені | - | |
| 6. Експериментально - виробничі витрати | 367, 4 | 0,21 | |
| 7. Накладні витрати | 70% від п. 1 | 41909,6 | 25,1 |
| 7а. Сума витрат | 126518,94 | ||
|
8. Прибуток - у тому числі податок на прибуток |
10% від п. 7а | 12651,9 | 7,57 |
| 25% від п. 8 | 3162,97 | ||
| 9. Загальні витрати | 139170,84 | ||
| 10. ПДВ | 20% від п. 9 | 27834,2 | 16,66 |
| 11. Повна вартість робіт, виконана власними силами | 167005 | 100 | |
| 12. Договірна ціна | 167005 |
6.3 Визначення економічного ефекту від застосування програмного продукту
Річний економічний ефект від реалізації програмного продукту становить
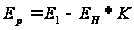 ,
(6.18)
де Е1 – річна економія від функціонування ПП;
Ен – нормативний коефіцієнт ефективності капіталовкладень (для програмного забезпечення дорівнює 0,33).
К – обсяг інвестицій, пов'язаних зі створенням і впровадженням ПП.
Сума інвестицій складається з витрат на розробку та впровадження ПП і вартості придбання й монтажу технічних засобів, необхідних для впровадження ПП. Якщо необхідно придбання таких технічних засобів, то для оцінки їхньої вартості складається окремий кошторис. Але при створенні даного ПП, такі витрати не передбачені, тобто в даній роботі передбачена тільки перша складова річної економії.
Економія витрат праці на рішення завдань із застосуванням ПП становить:
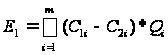 ,
(6.19)
де m- кількість типів завдань, які вирішує даний ПП; C1i і C2i - витрати на рішення i-го типу завдань без ПП і з використанням ПП; Qi - кількість завдань i-го типу, які зважуються на протязі року.
У загальному випадку значення С складаються з витрат на оплату праці користувачів ПП і оплати машинного часу по формулі (6.20).
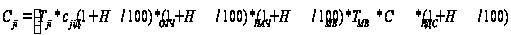 ,
(6.20)
де Tji - витрати машинного часу на рішення завдань з використанням ПП, годин;
смч - вартість однієї години роботи на ЕОМ.
В таблиці 6.17 наведені вхідні дані для розрахунку економічного ефекту (розрахунок ведеться для п'ятиденного робочого тижня з 8-годинним робочим днем).
Таблиця 6.12. Дані для розрахунку економічного ефекту
| Завдання, які виконує ПП | Робота, зроблена з використанням ПП | ||
| T, годин | Оклад, грн/міс | сгрн/година | |
| 1 Ведення валютного контролю | 4 | 2000 | 11.84 |
Вартість однієї години роботи на ЕОМ см.п.6.2.6.
смч =4,25 грн.
Витрати на рішення задачі з використанням ПП
С1=(4*4,25)*1,2= 17*1,2= 20,4 грн/год.
Річна економія від використання ПП:
Е1=С1*(Q1-Q 2)=20,4* ( 14 000- 4 000) = 204000 грн/рік
Річний економічний ефект складе:
Ер= 204000 -0,33*167005= 148888 грн.
6.4 Техніко-економічне обґрунтування інвестиційних об’єктів
Основним джерелом інвестицій є позиковий капітал, тому для отримання необхідних кредитів детальне техніко-економічне обґрунтування інвестиційних проектів, щоб запевнити інвесторів у майбутній прибутковості створюваного підприємства і своєчасному поверненні кредиту та із відсотками. Оскільки здійснення інвестиційного проекту вимагає певного часу (для великих проектів – кілька років), потрібен розрахунок грошових потоків та прибутку на весь час до повного погашення кредиту з урахуванням часу вкладення інвестицій та отримання доходів.
В Україні техніко-економічне обґрунтування інвестиційних проектів проводиться за міжнародними методиками (наприклад Методикою UNIDO – United Nations Industrial Development Organization) та галузевими методиками, згідно з якою для проектів, що здійснюються за 1...2 роки, а потім мають сталі показники доходів та витрат протягом усього періоду функціонування, критерії розраховуються як середні значення для одного року експлуатації без дисконтування, а капіталовкладення приводяться до одного року за допомогою коефіцієнта дисконтування. Якщо проекти здійснюються за строк більший, ніж два роки, то критерії для таких проектів визначаються для розрахункового періоду, який дорівнює періоду будівництва об'єкта плюс ще декілька років нормальної експлуатації, протягом яких повинен бути погашений кредит та відсотки за нього, із дисконтуванням усіх грошових потоків. При цьому до експлуатаційних витрат амортизаційні відрахування включаються тільки тоді, коли в сумарних витратах капіталовкладення враховуються не повністю (К або Кt), а частково - (ЕК).
На основі поняття економічного ефекту побудований ряд критеріїв економічної ефективності капіталовкладень. Нижче, наведений перелік основних критеріїв ефективності та розрахункові формули для цих критеріїв.
1. Інтегральний дисконтований прибуток (інтегральний ефект) Пдс - перевищення суми доходів над витратами (включаючи непрямі витрати та інвестиції) на протязі розрахункового періоду, приведені до року початку проекту.
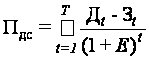 ,
(6.21)
де Зt = Kt + Вt - приведені витрати (зведені витрати),
Вt - експлуатаційні витрати без амортизаційних відрахувань,
Е – норматив дисконтування.
2. Внутрішня норма рентабельності е, при якій Пдс = 0 - норма прибутку, при якому дисконтована сума доходів і витрат, включаючи інвестиції, перетворюється на нуль.
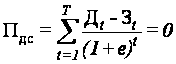 ,
(6.21)
3. Період повернення капіталу Тп - час, за який інвестиції повертаються через прибуток і можуть бути використані для нових вкладень (термін, через який Пдс дорівнюватиме 0).
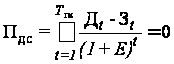 ,
(6.22)
4. Зведені (приведені) витрати З - витратна складова ефекту, яку іноді зручно використовувати для зіставлення ефективності декількох варіантів інвестиційного проекту за умови ідентичності результату (доходів).
Рішення про ефективність інвестицій приймається на основі аналізу розрахунків одного або кількох критеріїв залежно від характеру вирішуваної проблеми. Причому, вважаємо розроблення програмного продукту за власний кошт, без взяття кредиту в банку. Через громіздкість розрахунків, для визначення наведених критеріїв ефективності користуються розрахунковою програмою в EXCEL, а результати розрахунків приводять в таблиці 6.13.
Таблиця 6.13. Критерії ефективності програмного продукту
| 1.1 Дисконтований прибуток | 195612,7476 |
| 1.2 Те ж наростаючим підсумком | -911754,1653 |
| 1.3 Прибуток від операції | 436072,2012 |
| 1.4. Балансовий прибуток (прибуток від операції - амортизаційні відрахування, + залишкова вартість), Пб, грн.. | 273422,8281 |
| 1.5. Податок на прибуток, Нп, грн. | 110836,4683 |
| 1.6. Чистий прибуток, П, грн.. | 162586,3598 |
| 1.7. Чистий прибуток, що залишається в розпорядженні підприємства після плати за кредит і погашення кредиту, грн. | 162586,3598 |
| 1.8. Чистий прибуток, що залишається в розпорядженні підприємства після плати за кредит і погашення кредиту з урахуванням залишкової вартості й аморт. відрахувань | -63,01326453 |
| 1.9. Інтегральний дисконтований чистий прибуток, Пдс, грн. | 104628,1017 |
| 1.11. Сума дисконтованого річного прибутку, Пдр, грн. | 77192,05753 |
| 1.11.1. балансова чиста | -185652,7604 |
| 1.12. Дисконтована середньорічна рентабельність інвестицій (коефіцієнт дисконтов. прибутку), Rід: | |
| 1.12.1. по балансовому прибутку | 1,179503985 |
| 1.12.2. по чистому прибутку | -0,21610055 |
| 1.13. Загальна рентабельність по доходах, Rе | 2,085723845 |
| 1.14. Середньорічна рентабельн. по прибутку, Rр: | 1,495949468 |
Наступна таблиця 6.14 містить результати розрахунків впливу зміни доходів на грошові потоки та критерії ефективності.
Таблиця 6.14. Вплив зміни доходів на грошові потоки та критерії ефективності
| Найменування показників | Доходи по відношенню до очікуваних в долях одиниць | ||||||
| 0,7 | 0,75 | 0,8 | 0,85 | 0,9 | 0,95 | 1 | |
| ГРОШОВІ ПОТОКИ | |||||||
| Капіталовкладення, грн. | |||||||
| у базових цінах, Кб | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 |
| у розрахункових цінах, Кр | 167416,9 | 167416,9 | 167416,9 | 167416,9 | 167416,9 | 167416,9 | 167416,9 |
| дисконтовані, Кдс | 165843,2 | 165843,2 | 165843,2 | 165843,2 | 165843,2 | 165843,2 | 165843,2 |
| Одержання кредиту, грн. | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит і погашення кредиту, усього, млн.дол. у тому числі: | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| погашення кредиту | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | |||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 67834,99 | 73967,2 | 80099,4 | 86231,5 | 92363,73 | 98495,9 | 104628,1 |
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 67834,99 | 73967,2 | 80099,4 | 86231,5 | 92363,73 | 98495,9 | 104628,1 |
| Сума поточного річного чистого прибутку, грн. | -39996,37 | -33340,8 | -26685,3 | -20029,7 | -13374,1 | -6718,6 | -63,0 |
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | -72631,93 | -66499,7 | -60367,6 | -54235,4 | -48103,2 | -41971,0 | -35838,8 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | -0,4380 | -0,401 | -0,364 | -0,327 | -0,290 | -0,253 | -0,216 |
| Загальна рентабельність по доходах, Rе | 1,8134 | 1,859 | 1,904 | 1,950 | 1,995 | 2,040 | 2,086 |
| Середньорічна рентабельність по прибутку, Rр | 0,6711 | 0,707 | 0,744 | 0,780 | 0,817 | 0,853 | 0,890 |
| Внутрішня норма рентабельності, е | 0,3851 | 0,4160488 | 0,4458158 | 0,4743155 | 0,5015009 | 0,5472771 | 0,5716139 |
| Норматив дисконтування | |||||||
| номінальний, Ен | 1,1200 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 |
| реальний, Ер | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 |
| Період повернення капіталу, Тп, років | 26,32251 | 25,447674 | 24,572843 | 23,722278 | 22,917745 | 22,113213 | 21,30868 |
На рисунку 6.1 показано вплив зміни доходів на критерії ефективності.
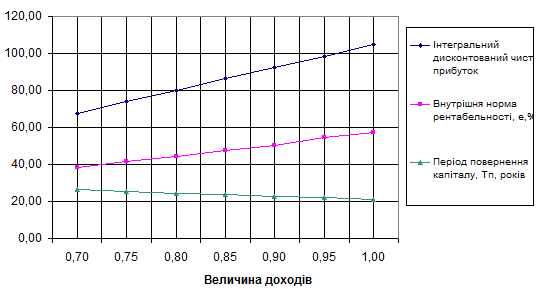
Рисунок 6.1 – Вплив зміни доходів на критерії ефективності
Розрахунки впливу зміни витрат на грошові потоки та критерії ефективності представлені в таблиці 6.15
Таблиця 6.15. Вплив зміни витрат на грошові потоки та критерії ефективності
| Найменування показників | Витрати в частках від очікуваних | ||||||
| 1 | 1,05 | 1,1 | 1,15 | 1,2 | 1,25 | 1,3 | |
| ГРОШОВІ ПОТОКИ | |||||||
| Капіталовкладення, грн. | |||||||
| у базових цінах, Кб | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 |
| у розрахункових цінах, Кр | 167416,879 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 |
| дисконтовані, Кдс | 165843,227 | 165843,23 | 165843,23 | 165843,23 | 165843,23 | 165843,23 | 165843,23 |
| Одержання кредиту, грн. | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит і погашення кредиту, усього, млн.дол. у тому числі: | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| погашення кредиту | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | |||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 104628,102 | 104059,9 | 103491,7 | 102923,5 | 102355,2 | 101787,0 | 101218,8 |
| Сума поточного річного чистого прибутку, грн. | -63,013265 | -729,30 | -1395,6 | -2061,9 | -2728,2 | -3394,4 | -4060,7 |
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | -35838,813 | -36407,0 | -36975,2 | -37543,5 | -38111,7 | -38679,9 | -39248,1 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | -0,2161 | -0,220 | -0,223 | -0,226 | -0,230 | -0,233 | -0,237 |
| Загальна рентабельність по доходах, Rе | 2,0857 | 2,077 | 2,069 | 2,061 | 2,053 | 2,045 | 2,037 |
| Середньорічна рентабельність по прибутку, Rр | 0,8895 | 0,882 | 0,874 | 0,867 | 0,859 | 0,852 | 0,844 |
| Внутрішня норма рентабельності, е | 0,5716 | 0,57450238 | 0,57740123 | 0,56030425 | 0,56316563 | 0,56603727 | 0,56891924 |
| Норматив дисконтування | |||||||
| номінальний, Ен | 1,1200 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 |
| реальний, Ер | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 |
| Період повернення капіталу, Тп, років | 21,3086802 | 21,3609808 | 21,413452 | 21,4660949 | 21,5189101 | 21,5718986 | 21,6250613 |
В свою чергу вплив зміни витрат на критерії ефективності проілюстровано на рисунку 6.2.
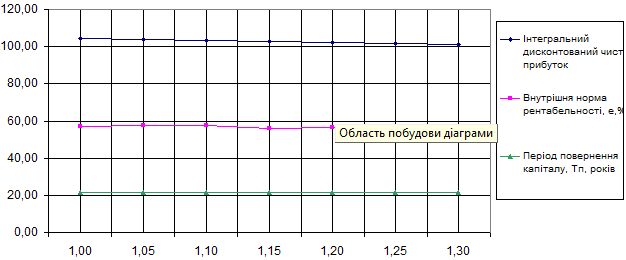
Рис. 6.2 – Вплив зміни витрат на критерії ефективності
В наступній таблиці 6.16 представлені розрахунки впливу зміни капіталовкладень на грошові потоки та критерії ефективності.
Таблиця 6.16. Вплив зміни капіталовкладень на грошові потоки та критерії ефективності
| Найменування показників | Капіталовкладення в частках від очікуваних | |||||||
| 1 | 1,05 | 1,1 | 1,15 | 1,2 | 1,25 | 1,3 | 1,35 | |
| ГРОШОВІ ПОТОКИ | ||||||||
| Капіталовкладення, грн. | ||||||||
| у базових цінах, Кб | 167005 | 175355,25 | 183705,5 | 192055,75 | 200406 | 208756,25 | 217106,5 | 225456,8 |
| у розрахункових цінах, Кр | 167416,9 | 175787,7 | 184159 | 192529 | 200900,3 | 209271,1 | 217641,9 | 226012,8 |
| дисконтовані, Кдс | 165843,2 | 174135,4 | 182428 | 190720 | 199011,9 | 207304,0 | 215596,2 | 223888,4 |
| Одержання кредиту, грн. | 0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0 |
| Плата за кредит і погашення кредиту, усього, млн.дол. у тому числі: | 0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0 |
| Плата за кредит | 0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0 |
| погашення кредиту | 0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | ||||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 104628,1 | 96335,9 | 88043,8 | 79751,6 | 71459,5 | 63167,3 | 54875,1 | 46582,97 |
| Сума поточного річного чистого прибутку, грн. | -63,0133 | -15731,3 | -31399,6 | -47067,9 | -62736,2 | -78404,5 | -94072,7 | -109741 |
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | -35838,8 | -50338,8 | -64838,7 | -79338,7 | -93838,6 | -108338,6 | -122838,6 | -137339 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | -0,2161 | -0,289 | -0,355 | -0,416 | -0,472 | -0,523 | -0,570 | -0,61342 |
| Загальна рентабельність по доходах, Rе | 2,0857 | 1,994 | 1,910 | 1,833 | 1,761 | 1,696 | 1,634 | 1,577498 |
Таблиця 6.16. (продовження)
| Найменування показників | Капіталовкладення в частках від очікуваних | |||||||
| 1 | 1,05 | 1,1 | 1,15 | 1,2 | 1,25 | 1,3 | 1,35 | |
| Середньорічна рентабельність по прибутку, Rр | 0,8895 | 0,807 | 0,732 | 0,662 | 0,598 | 0,538 | 0,483 | 0,431817 |
| Внутрішня норма рентабельності, е | 0,5716 | 0,5288293 | 0,4602076 | 0,4266018 | 0,3887967 | 0,3473148 | 0,3026712 | 0,275247 |
| Норматив дисконтування | ||||||||
| номінальний, Ен | 1,1200 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 | 1,12 |
| реальний, Ер | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,087379 |
| Період повернення капіталу, Тп, років | 21,30868 | 22,396598 | 23,484516 | 24,622452 | 25,805431 | 26,98841 | 28,171388 | 29,35437 |
На рисунку 6.3 продемонстрована залежність критеріїв ефективності програмного продукту від зміни капіталовкладень.
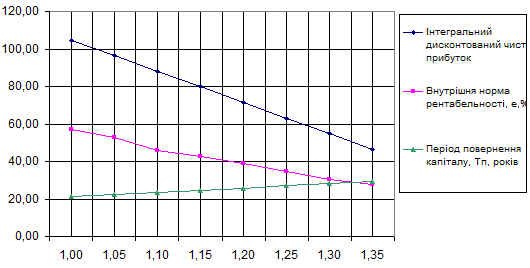
Рисунок 6.3 – Вплив зміни капіталовкладень на критерії ефективності
Розрахунки впливу зміни ставки податку на прибуток на грошові потоки та критерії ефективності представлені в таблиці 6.17.
Таблиця 6.17. Вплив зміни ставки податку на прибуток на грошові потоки та критерії ефективності
| Найменування показників | Ставка податку на прибуток | ||||||
| 0,15 | 0,2 | 0,25 | 0,3 | 0,35 | 0,4 | 0,45 | |
| ГРОШОВІ ПОТОКИ | |||||||
| Капіталовкладення, грн. | |||||||
| у базових цінах, Кб | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 |
| у розрахункових цінах, Кр | 167416,9 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 |
| дисконтовані, Кдс | 165843,2 | 165843,23 | 165843,23 | 165843,23 | 165843,23 | 165843,23 | 165843,23 |
| Одержання кредиту, грн. | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит і погашення кредиту, усього | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| погашення кредиту | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | |||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 141022 | 122825,0 | 104628,1 | 86431,17 | 68234,24 | 50037,31 | 31840,38 |
| Сума поточного річного чистого прибутку, грн. | |||||||
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | 555,0453 | -17641,9 | -35838,8 | -54035,7 | -72232,7 | -90429,6 | -108626,5 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | 0,0033 | -0,106 | -0,216 | -0,326 | -0,436 | -0,545 | -0,655 |
| Загальна рентабельність по доходах, Rе | 2,0857 | 2,086 | 2,086 | 2,086 | 2,086 | 2,086 | 2,086 |
| Середньорічна рентабельність по прибутку, Rр | 1,1321 | 1,011 | 0,890 | 0,768 | 0,647 | 0,526 | 0,404 |
| Внутрішня норма рентабельності, е | 0,7441 | 0,6688356 | 0,5716139 | 0,492599 | 0,412012 | 0,330089 | 0,267026 |
| Норматив дисконтування | |||||||
| номінальний, Ен | 1,1200 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 | 1,120 |
| реальний, Ер | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 | 1,08738 |
| Період повернення капіталу, Тп, років | 18,758 | 19,950634 | 21,30868 | 22,88611 | 24,76794 | 27,07695 | 29,80579 |
Вплив ставки податку на прибуток на критерії ефективності програмного продукту можна побачити на рисунку 6.4.
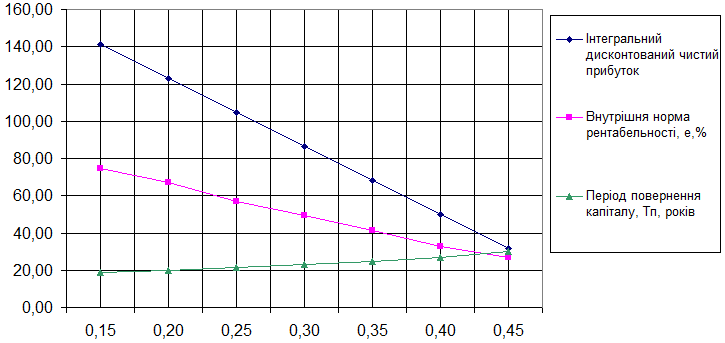
Рисунок 6.4 – Вплив зміни ставки податку на прибуток на критерії ефективності
В таблиці 6.18 представлені розрахунки впливу зміни темпів інфляції на грошові потоки та критерії ефективності.
Таблиця 6.18. Вплив зміни темпів інфляції на грошові потоки та критерії ефективності
| Найменування показників | Річний індекс інфляції | ||||||
| 1,03 | 1,04 | 1,05 | 1,06 | 1,07 | 1,08 | 1,09 | |
| ГРОШОВІ ПОТОКИ | |||||||
| Капіталовкладення в будівництво, грн. | |||||||
| у базових цінах, Кб | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 |
| у розрахункових цінах, Кр | 167416,879 | 167551,7 | 167685,4 | 167817,9 | 167949,3 | 168079,5 | 168208,659 |
| дисконтовані, Кдс | 165843,227 | 165976,8 | 166109,2 | 166240,5 | 166370,6 | 166499,6 | 166627,565 |
| Одержання кредиту, грн. | 0 | 0,00 | 0,00 | 0,00 | 0,000 | 0,000 | 0,000 |
| Плата за кредит і погашення кредиту, усього, млн.дол. у тому числі: | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,000 |
| Плата за кредит | 0 | 0,000 | 0,000 | 0,00 | 0,000 | 0,000 | 0,000 |
| погашення кредиту | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,000 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | |||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 104628,102 | 108983,3 | 113395,7 | 117865,9 | 122394,24 | 126981,17 | 131627,138 |
| Сума поточного річного чистого прибутку, грн. | |||||||
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | -35838,8 | -31584 | -27270 | -22898 | -18467 | -13977 | -9427 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | -0,2161006 | -0,190 | -0,164 | -0,138 | -0,111 | -0,084 | -0,057 |
| Загальна рентабельність по доходах, Rе | 2,08572384 | 2,116 | 2,147 | 2,178 | 2,209 | 2,241 | 2,273 |
| Середньорічна рентабельність по прибутку, Rр | 0,88954159 | 0,919 | 0,948 | 0,978 | 1,008 | 1,039 | 1,070 |
| Внутрішня норма рентабельності, е | 0,57161386 | 0,5963777 | 0,6011635 | 0,625923 | 0,63071339 | 0,65546927 | 0,660263543 |
| Норматив дисконтування | |||||||
| номінальний, Ен | 1,12 | 1,131 | 1,142 | 1,153 | 1,163 | 1,174 | 1,185 |
| реальний, Ер | 1,08737864 | 1,087 | 1,087 | 1,087 | 1,087 | 1,087 | 1,087 |
| Період повернення капіталу, Тп, років | 21,3086802 | 21,118078 | 20,93508 | 20,75959 | 20,5892323 | 20,4238309 | 20,26320323 |
На рисунку 6.5 показана протилежна динаміка зміни інтегрального дисконтованого прибутку в залежності від зміни темпів інфляції.
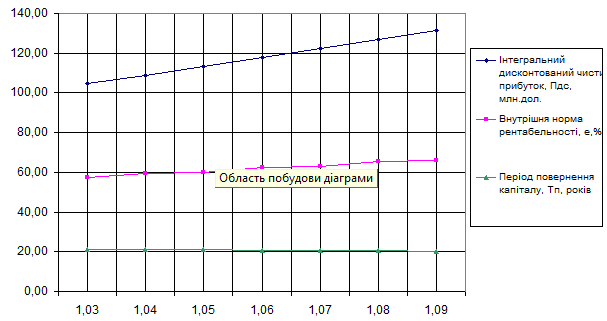
Рисунок 6.5 – Вплив зміни темпів інфляції на критерії ефективності
Розрахунки по впливу зміни нормативу дисконтування на грошові потоки та критерії ефективності знаходяться в таблиці 6.19.
Таблиця 6.19. Вплив зміни нормативу дисконтування на грошові потоки та критерії ефективності.
| Найменування показників | Норматив дисконтування | ||||||
| 0,1 | 0,11 | 0,12 | 0,13 | 0,14 | 0,15 | 0,16 | |
| ГРОШОВІ ПОТОКИ | |||||||
| Капіталовкладення, грн. | |||||||
| у базових цінах, Кб | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 | 167005 |
| у розрахункових цінах, Кр | 167416,9 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 | 167416,88 |
| дисконтовані, Кдс | 166092,4 | 165967,22 | 165843,23 | 165720,43 | 165598,79 | 165478,31 | 165358,96 |
| Одержання кредиту, грн. | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Плата за кредит і погашення кредиту, усього, млн.дол. у тому числі: | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,000 |
| Плата за кредит | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| погашення кредиту | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,000 |
| КРИТЕРІЇ ЕФЕКТИВНОСТІ | |||||||
| Інтегральний дисконтований чистий прибуток, Пдс, млн.дол. | 112831 | 108667,5 | 104628,1 | 100707,9 | 96902,0 | 93206,2 | 89616,06 |
| Сума поточного річного чистого прибутку, грн. | |||||||
| Сума дисконтованого річного чистого прибутку, Пдр, грн. | -30839,57 | -33380,0 | -35838,8 | -38219,4 | -40524,8 | -42758,3 | -44922,5 |
| Дисконтована середньорічна рентабельність інвестицій, Rід | -0,1857 | -0,201 | -0,216 | -0,231 | -0,245 | -0,258 | -0,272 |
| Загальна рентабельність по доходах, Rе | 2,1430 | 2,114 | 2,086 | 2,058 | 2,031 | 2,005 | 1,980 |
| Середньорічна рентабельність по прибутку, Rр | 0,8883 | 0,889 | 0,890 | 0,890 | 0,891 | 0,891 | 0,892 |
| Внутрішня норма рентабельності, е | 0,5716 | 0,5716139 | 0,5716139 | 0,5716139 | 0,5716139 | 0,5716139 | 0,5716139 |
| Норматив дисконтування | |||||||
| номінальний, Ен | 1,1000 | 1,110 | 1,120 | 1,130 | 1,140 | 1,150 | 1,160 |
| реальний, Ер | 1,06796 | 1,07767 | 1,08738 | 1,09709 | 1,10680 | 1,11650 | 1,12621 |
| Період повернення капіталу, Тп, років | 20,95779 | 21,131593 | 21,30868 | 21,488354 | 21,670613 | 21,855455 | 22,042877 |
Рисунок 6.6 демонструє вплив зміни нормативу дисконтування на критерії ефективності
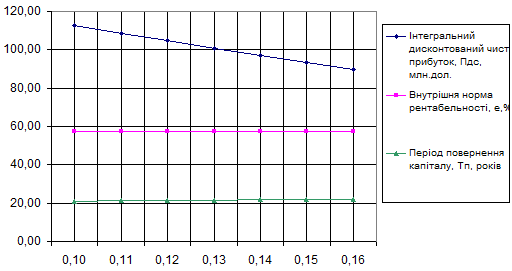
Рисунок 6.6 – Вплив зміни нормативу дисконтування на критерії ефективності
Отже, підбивши підсумки цього розділу, можна зробити висновок, що даний програмний продукт є економічно вигідним і придбання його є економічно обґрунтованим.
7. ОХОРОНА ПРАЦІ
У даному розділі розглядаються умови праці в офісному приміщенні. Згідно ДНАОП 0.00-1.31-99 ("Правила безпечної експлуатації електроустановок споживачів") і ДСанПіН 3.3.2.007-98 ("Державні санітарні правила і норми роботи з візуальними дисплейними терміналами електронно-обчислювальних машин") неприпустиме розміщення приміщень для роботи з ЕОМ у підвалах або на цокольних поверхах.
7.1 Загальні характеристики робочого приміщення
Дане приміщення перебуває на 3 поверсі 7 поверхового блочного будинку, з вікнами розташованими з однієї сторони й орієнтованими на південь. Стіни приміщення пофарбовані жовтою фарбою, стеля пофарбована у білі кольори, підлогу з ламінату світлих кольорів.
Стіни, стеля, підлога приміщень де розміщені ЕОМ, виготовлені з матеріалів, дозволених для оздоблення приміщень органами державного санітарно-епідеміологічного нагляду.
Обслуговування, ремонт та налагодження ЕОМ, вузлів та блоків ЕОМ виконується в окремому приміщенні (майстерні).
Заземлені конструкції, що знаходяться в приміщеннях (батареї опалення, водопровідні труби, кабелі із заземленим відкритим екраном тощо), надійно захищені діелектричними щитками або сітками від випадкового дотику. У приміщеннях з ЕОМ щоденно проводиться вологе прибирання. Також забороняється розташування вибухонебезпечних приміщень категорії А и Б (ОНТП 24-86 - "Визначення категорії приміщень та будівель з вибухопожежної та пожежної небезпеки") і виробництв із мокрими технологічними процесами поруч із приміщенням, у якому перебувають ЕОМ, а також над цим приміщенням або ж під ним. Таким чином, досліджуване приміщення відповідає зазначеним вище умовам.
Робоче місце перебуває приблизно на відстані 3 метрів від вікна, світло з віконного отвору падає на робочу поверхню праворуч і недостатньо освітлює робочу зону, тому використовується комбіноване освітлення, що задовольняє нормам охорони праці (рисунок 7.1).
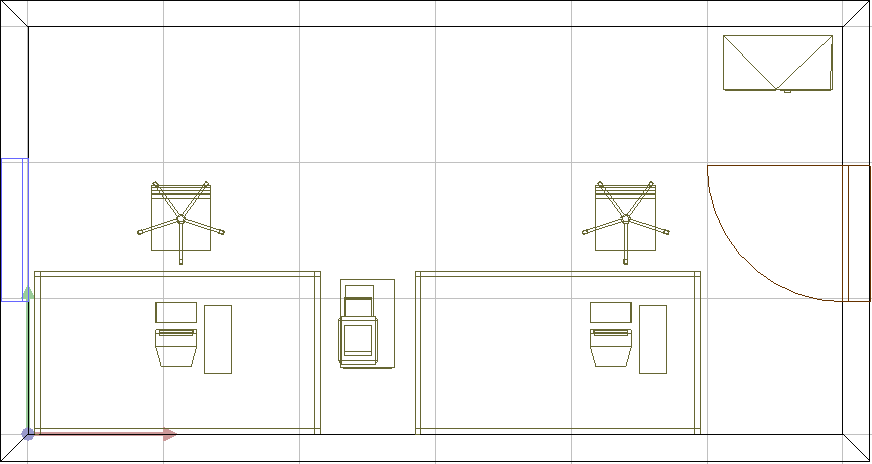
Рисунок 7.1 – Схема розташування робочих місць
Характер роботи у приміщенні:
– програмування - 90%;
– робота з текстовими даними - 10%.
Ця робота виконується сидячи, не має потреби у фізичному навантаженні, а тому й ставиться до категорії робіт “Легка - Іа”. Робочий день триває 8 годин на добу з врахуванням обідньої перерви тривалістю 1 година.
У приміщенні перебуває наступне устаткування (таблиця 7.1):
Таблиця 7.1. Устаткування в приміщенні
| 1. | ПК (2 штуки) | |
| Процесор | Intel(R) Pentium4 (R) CPU 2.80 GHz | |
| Оперативна пам’ять | 2Х1 Gb DDR2-1066 | |
| Материнська плата | ASUS A7PG54-0G | |
| Жорсткий диск | 320 GB WD | |
| Відео плата | RADEON ATI X1900 | |
| Клавіатура | USB A4 | |
| Маніпулятор | USB A4 | |
| Монітор | 19’’ Samsung 940N | |
| 2. | Принтер | HP 2600n |
| 3. | Кондиціонер | 1хFudjutsu |
У приміщенні працює 2 людини. Геометричні параметри приміщення наведені в таблиці 7.2.
Таблиця 7.2. Геометричні параметри приміщення
| Параметр | Позначення | Величина |
| Глибина, м | А | 6 |
| Ширина, м | В | 3 |
| Висота, м | Н | 2,50 |
| Площа, м2 | S | 18 |
| Об’єм, м3 | V | 45 |
Ці показники для приміщення розраховуються по формулах:
S’=S/N (м2/ люд.);
V’=V/N (м3/ люд.),
де V - загальний об’єм приміщення;
S - загальна площа приміщення;
N - кількість працівників;
S', V' - відповідно об’єм і площа, які доводяться на одну людину.
Таким чином, оскільки в приміщенні працює 2 людини, то:
S’=18/2=9 (м2/ люд.);
V’=45/2=22.5 (м3/ люд.).
Вимоги, яким повинні задовольняти робочі приміщення, приведенні в ДНАОП 0.00-1.31-99 і ДСанПіН 3.3.2.007-98:
– обсяг приміщення не менше 20 м3 на людину;
– площа приміщення не менш 6 м2 на людину.
Отже норми по площі й обсягу на 2 людини дотримані.
Порівняння фактичних і нормативних характеристик робочого місця наведено в таблиці 7.3.
Таблиця 7.3. Порівняння характеристик робочого місця
| Норматив | Фактичне | |
| Висота робочої поверхні | 680-800 мм | 690 мм |
| Глибина робочої поверхні | 800-1000мм | 890мм |
| Висота сидіння над рівнем підлоги | 400-500 мм | 450 – 500 мм |
| Висота спинки стільця | 300+/- 20 мм | 550 мм |
| Регулювання нахилу спинки крісла | 1-30° | 1-35° |
| Глибина сидіння | 400 мм і більше | 460 мм |
| Висота простору для ніг | 600 мм і більше | 690 мм |
| Ширина простору для ніг | 500 мм і більше | 590 мм |
| Глибина простору для ніг | 650 мм і більше | 760 мм |
| Відстань від екрана до очей | 600-700 мм | 660 мм |
Робоче місце де перебуває ЕОМ оснащене комп'ютерним столом з підставкою під монітор і висувну стільницю для клавіатури, а також спеціальним відділенням для системного блоку. Стілець - крісло має м'яку обшивку, спинку з регульованим кутом нахилу й можливість зміни висоти сидіння також підлокітники довжиною 470 мм і шириною 40 мм, з висотою над сидінням 230 мм, і відстанню між ними 500 мм, що повністю відповідає нормативним вимогам і створює максимально комфортні умови роботи з ЕОМ.
Монітор 19“ Samsung 940N має розмір 1280х1024 крапок і забезпечує частоту відновлення екрану 75 Гц. Для рідкокристалічного монітору це максимум. Отож із цього слідує, що монітор і відеокарта забезпечують безпечне нормативне значення частоти для роботи з монітором. Маніпулятор оптичний з роликом для зручності, а клавіатура A4 стандартна.
З таблиці 7.3 видно, що характеристики робочого місця відповідають нормативним вимогам у всьому (ДНАОП 0.00-1.32-99 і ДСанПіН 3.3. 2-007-98).
7.2 Мікроклімат робочої зони
Мікроклімат робочих приміщень - це клімат внутрішнього середовища цих приміщень, що визначається діючої на організм людини з'єднанням температури, вологості, швидкості переміщення повітря.
У таблиці 7.4. наведені значення оптимальних, допустимих і фактичних параметрів для температури повітря, відносної вологості й швидкості руху повітряних мас у теплий період року (червень) і в холодний період року (листопад).
Таблиця 7.4. Параметри температури
| Період | Температура повітря, toC | Вологість повітря, φ, % | Швидкість руху повітря, V,м/с | |||
| нормо-на | фактична | нормо-на | фактична | нормо-на | фактична | |
| Холодний | 22-24 | 18-22 | 40-60 | 30-55 | <0,1 | 0,03-0,08 |
| Теплий | 23-25 | 2-27 | 40-60 | 55-75 | <0,1 | 0,1 |
На період проведення аналізу приміщення, тобто на кінець листопада, температура становила 24°С, а відносна вологість – 45%, швидкість повітря 0,1 м/с. Ці параметри задовольняють вимогам до робочого місця на холодний період року для 2 розряду робіт (ДСН 3.3.6.042-99 «Мікроклімат виробничих приміщень»).
У повітрі забруднення не має, малі забруднення людьми, папером, пилом. Всі зазначені речовини не перевищують середньодобової норми.
Згідно ДСанПіН 3.3. 2-007-98 кількість іонів в 1 дм3: n+ = 1800, n- = 4000. Для нормалізації іонного состава повітря застосовується природна вентиляція приміщення.
Розрахунок системи кондиціонування. У кімнаті встановлений 1 кондиціонер настінної спліт-системи Fudjitsu, потужністю охолодження 3 кВт.
Проведемо аналіз потужності за охолодженням з урахуванням необхідної продуктивності за обсягом повітря, що подається в приміщення. Для розрахунку потужності охолодження необхідно врахувати всі теплопритоки й тепловиділення в приміщенні в найбільш несприятливі погодні умови.
Розрахунок продуктивності кондиціонера в робочих приміщеннях можна провести за кількістю працюючих у приміщенні з урахуванням нормативних вимог (ДСанПіН 3.3.2.007-98).
Потужність (точніше, потужність охолодження) є основною характеристикою будь-якого кондиціонера. Від цієї величини залежить площа, на яку він розрахований.
Розрахуємо надлишки явного тепла.
Спочатку потрібно розрахувати теплопритоки.
Розрахунок будемо проводити за формулою:
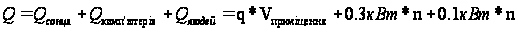 (7.1)
У розрахунках враховується тепло, що виділяється людьми й електроприладами. Вважається, що в спокійному стані людина виділяє 0,1 кВт тепла; комп'ютер або копіювальний апарат - 0,3 кВт; для інших приладів можна вважати, що вони виділяють кількість тепла, що рівняється 1/3 паспортної потужності. Додавши всі виділення тепла й теплопритоки, ми одержимо потрібну потужність охолодження.
Тому що вікно у кімнаті виходить на північ (величина q становить 30 Вт/м. куб.), то загальна величина тепло приплива буде обчислюватися:
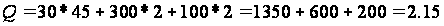 кВт
Кондиціонер повинен мати охолоджувальну потужність не менше:
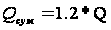 (7.2)
У нашому випадку:
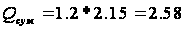 кВт
У такий спосіб бачимо, що потужності кондиціонера Fudjitsu досить для забезпечення належного охолодження в приміщенні.
7.3 Освітлення робочого місця користувача ЕОМ
Роботи, які виконуються відносять до II групи (lmin=0,15.,3), необхідна норма згідно ДБН В.2.5-28-2006 («Природне та штучне освiтлення») КПО-1,5 %, світловий коефіцієнт i - 0,143. 0,166, E=300 лк [11].
Природне освітлення. В нашому приміщенні маємо бічне освітлення. Характеристика вікна:
L=1.0 м;
W=1.5 м;
S=Lx=1,5 м2.
Розрахуємо відношення h/s і зрівняємо його зі світловим коефіцієнтом який приймемо 1/7.
1,5/18 = 0.083 < 0,143
Освітленість не