Организация корпоративной компьютерной сети в предприятии
Анализ финансовой деятельности основывается, главным образом, на относительных показателях, так как абсолютные показатели баланса в условиях инфляции очень трудно привести в сопоставимый вид.
Относительные показатели анализируемого предприятия можно сравнивать:
с общепринятыми «нормами» для оценки степени риска и прогнозирования возможности банкротства,
с аналогичными данными других предприятий, что позволяет выявить сильные и слабые стороны предприятия и его возможности,
с аналогичными данными за предыдущие годы для изучения тенденций улучшения или ухудшения финансового состояния предприятия.[8]
8.1. ПРЕДВАРИТЕЛЬНЫЙ ОБЗОР БАЛАНСА
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность, способность саморазвития. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия, его устойчивость и стабильность зависит от результатов его производственной, коммерческой и финансовой деятельности.
Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе, переносить непредвиденные потрясения и поддерживать свою платежеспособность в неблагоприятных обстоятельствах свидетельствует о его устойчивом финансовом состоянии, и наоборот
Главная цель финансовой деятельности - решить, где, когда и как использовать финансовые ресурсы для эффективного развития производства и получения максимальной прибыли. Стратегическая задача - увеличение активов предприятия.
Главная цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Внутренний анализ проводится службами предприятия и его результаты используются для планирования, контроля и прогнозирования финансового состояния предприятия.
Внешний анализ осуществляется инвесторами, поставщиками материальных ресурсов, контролирующими органами.
Одним из важнейших документов для анализа финансового состояния предприятия служит отчетный бухгалтерский баланс. Результаты его анализа во многом способствуют получению объективной оценки финансового состояния предприятия.
В нашей стране бухгалтерский баланс имеет единую форму для внутренних и внешних пользователей и, вследствие продолжающейся рыночной реформы претерпевает постоянные изменения.
Баланс дает комплексную информацию и мобильных и иммобилизованных средствах, о собственном и заемном капитале предприятия на конкретную дату. Систематизируя значительную информацию о финансовом состоянии предприятия, и, являясь основным документом финансовой отчетности, бухгалтерский баланс занимает важное место в процессе управления финансовыми ресурсами предприятия, являясь необходимым (но недостаточным) фактором для принятия оптимальных управленческих решений.
Итог баланса дает ориентировочную оценку суммы средств, находящихся в распоряжении предприятия. Исследовать структуру и динамику финансового состояния предприятия удобно при помощи сравнительного аналитического баланса.
Сравнительный аналитический баланс можно получить из исходного баланса путем сложения однородных по составу и экономическому содержанию статей баланса и дополнения его показателями структуры, динамики и структурной динамики. Аналитический баланс охватывает много важных показателей, характеризующих статику и динамику финансового состояния организации. Этот баланс включает показатели как горизонтального, так и вертикального анализа.[7]
Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния организации (см. табл.8.1)
Таблица 8.1
Важнейшие характеристики финансового состояния предприятия
|
Термин |
Отражение в балансе |
2000 год 9 месяцев |
2001 год 9 месяцев |
|
|
1. |
Общая стоимость имущества |
Итог актива, Стр. 300 |
771 |
35391 |
|
2. |
Иммобилизованные активы |
Итог 1 раздела, стр. 190 |
28 |
281 |
|
3. |
Оборотные активы |
Итог 2 раздела, стр. 290 |
2643 |
3511 |
|
4. |
Материальные оборотные активы |
стр. 210 |
2 |
10 |
|
5. |
Свободные активы: денежные средства и краткосрочные финансовые вложения |
стр.250+стр.260 |
10 |
28 |
|
6. |
Собственный капитал |
Итог 3 раздела, стр. 490 |
317 |
587 |
Продолжение табл. 8.1 |
||||
|
7. |
Собственный и приравненный к нему капитал: а) собственный капитал + часть собственных средств, отражаемых в составе краткосрочных пассивов (задолженность самим себе): б) собственный капитал+ долгосрочные пассивы (обязательства) |
разделы 3 и 4: ( стр.490+ 630+640+650) разделы 3 и 4: стр. 490 + 590 |
317 317 |
587 587 |
|
8. |
Заемный капитал: а) вся цена; |
разделы 4 и 5: стр. 590+690 |
52454 |
34804 |
|
б) заемный капитал, очищенный от краткосрочных долгов самим себе |
разделы 4 и 5: Стр.590+(690-(630+640+650)) |
52454 |
34804 |
|
|
9. |
Краткосрочные пассивы, служащие источником финансирования для формирования оборотных активов |
Раздел 6: стр.610+621+660 |
49120 |
33578 |
|
10. |
Общая величина финансирования оборотных активов |
итог раздела 3+ итог раздела 4- итог раздела 1+ итог раздела 5 |
52643 |
35110 |
|
11. |
Собственный оборотный капитал (СОС) |
Итог раздела 3 – Итог раздела 1 стр.490-190 |
189 |
300 |
|
12. |
Дебиторская задолженность (счета к получению) |
Раздел 2, стр.230+240 |
52630 |
35070 |
|
13. |
Кредиторская задолженность (счета к оплате) |
Раздел 6, стр.620 |
51185 |
34504 |
8.2. АНАЛИЗ АКТИВА БАЛАНСА
8.2.1. Анализ имущества предприятия, его состава и структуры
Актив баланса позволяет дать оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество - это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. По данным баланса рассчитываются основные показатели, характеризующие состояние предприятия: его структуру, динамику за отчетный год, основные направления инвестирования капитала.
Таблица 8.2
Система показателей оценки имущественного положения предприятия
|
Наименование показателя |
Методика исчисления по балансу |
2000 год 9 месяцев |
2001 год 9 месяцев |
|
|
1 |
Динамика имущества (темп роста), % |
Итог актива на конец года *100 |
6253,24 |
0,77 |
|
Итог актива на начало года |
||||
|
2 |
Доля иммобилизованных фондов (основного капитала) в имуществе, % |
Итог 1 раздела актива * 100 Сумма всех активов |
0,01 |
0,01 |
|
3 |
Доля активной части основных средств, % |
Стоимость активной части ОС *100 Стоимость всех ОС |
100,00 |
100,00 |
|
4 |
Доля мобильных фондов (текущих активов) в имуществе, % |
Сумма 2 раздела баланса * 100 |
0,99 |
0,99 |
|
Сумма всех активов |
||||
|
5 |
Продолжение табл. 8.2 |
|||
|
Доля производственных запасов в мобильных фондах, "/о |
Запасы (210) * 100 Итог 2 раздела |
0,00 |
0,00 |
|
|
6 |
Доля денежных средств и краткосрочных финансовых вложений в мобильных фондах, % |
ДС (260) + ФВ (250) * 100 Итог 2 раздела |
0,00 |
0,00 |
|
7 |
Средства в расчетах в мобильных активах, % |
Дебит. Задолженность (230+240) * 100 Итог 2 раздела |
100,00 |
100,00 |
|
8 |
Реальные активы (производственный капитал в общей стоимости имущества) % |
Сумма реальных активов * 100 Сумма всех активов |
0,00 |
0,00 |
|
9 |
Реальные активы – производственный капитал |
Нематериальные активы (110)+ ОС (120)+ производственные запасы (211)+ незавершенное производство (213) |
76 |
101 |
|
10 |
Коэффициент реальной стоимости основных фондов в имуществе, % |
- |
- |
|
|
11 |
Сумма чистых активов предприятия |
300- (220+244)- (450+590)- (690-640-650) |
561 |
584 |
|
12 |
Сумма чистых мобильных активов (работающего капитала) |
Итог 2 раздела – (690-640-650) |
305 |
306 |
Для общей характеристики имущества анализируется его структура в динамике. Данные аналитических расчетов приведены в таблице 8.3.
Таблица 8.3
Аналитическая характеристика имущества
|
Показатели |
2001 год |
2001 год |
Изменения за 2001 год |
|||
На начало года |
На конец года |
|||||
|
тыс. руб |
в % к итогу |
тыс. руб |
в % к итогу |
тыс. руб |
%% |
|
|
Стоимость имущества предприятия всего: |
45651 |
- |
35391 |
- |
-10260 |
77,53 |
|
Иммобилизованные ОС и прочие внеоборотные активы |
||||||
|
Нематериальные активы |
7 |
0,02 |
5 |
0,01 |
-2 |
71,43 |
|
Основные средства |
69 |
0,15 |
96 |
0,27 |
27 |
139,13 |
|
Незавершенное строительство |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
Долгосрочные финансовые вложения |
180 |
0,39 |
180 |
0,51 |
0 |
0,00 |
|
Итого ОС и внеоборотных активов: |
256 |
0,56 |
281 |
0,79 |
+25 |
109,77 |
Мобильные оборотные фонды |
||||||
|
Производственные запасы и затраты |
11 |
0,02 |
10 |
0,03 |
-1 |
90,90 |
|
НДС по приобретенным ценностям |
0 |
0,00 |
2 |
0,01 |
2 |
100,00 |
|
Дебиторская задолженность |
45363 |
99,37 |
35070 |
99,09 |
-10293 |
77,31 |
|
Денежные средства и ценные краткосрочные вложения |
21 |
0,05 |
28 |
0,08 |
7 |
133,33 |
|
Итого оборотных средств: |
45395 |
99,44 |
35110 |
99,21 |
-10285 |
74,34 |
Анализируя в динамике показатели таблицы, можно отметить, что общая стоимость имущества предприятия уменьшилась за 2001 год на 10260 тыс. руб. или на 22,47 %
В течение 2001 года стоимость иммобилизованных возросла на 25 тыс.руб. и внеоборотные активы стали составлять 0,79 % от всего имущества предприятия.
Данное увеличение произошло только за счет приобретения основных средств. Увеличение единиц основных средств можно считать положительным фактором. Приобретение оргтехники скажется на увеличении производительности труда людей, непосредственно связанных с обработкой документов.
На рисунке 8.1 представлено изменение стоимости имущества предприятия.
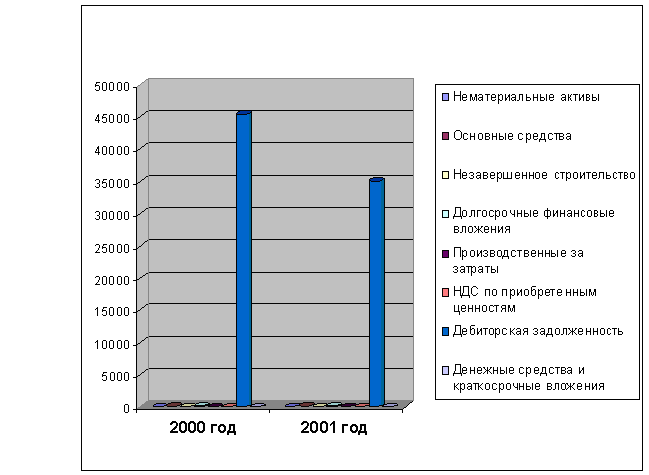
Рис.8.1. Оценка имущества предприятия
8.2.2. Анализ оборотных активов
Наиболее детально изучаются мобильные активы, поскольку именно их состояние и структура определяют финансовую устойчивость, платежеспособность предприятия и его производственные возможности. В состав мобильных активов входят: запасы и затраты, средства в расчетах, денежные средства и прочие активы.
Соотношение между статьями оборотных средств образует структуру, которая зависит от состава и структуры затрат на производство продукции, типа производства, характера изготовляемой продукции, особенностей материально- технического обеспечения и организации расчетов. Состав и структура оборотных средств определяются особенностями отрасли, к которой принадлежит предприятие.
Рассмотрим изменения в оборотных средствах.
В составе имущества к началу 2001 года оборотные средства составляли 99,44 %. За 9 месяцев 2001 год они уменьшились на 10285 тыс.руб., а их удельный вес в стоимости активов предприятия на конец периода 2001 года незначительно уменьшился до 99,21%.
Данное уменьшение удельного веса произошло в основном за счет увеличения иммобилизованных активов в общей стоимости всех активов предприятия. Уменьшение оборотных средств в денежной оценке можно рассмотреть как изменение дебиторской задолженности, которая уменьшились в 2001 году на 22,69 %. Данное уменьшение является положительным, т.к. резкий рост дебиторской задолженности - нежелательный фактор, дебиторская задолженность означает отвлечение средств из оборота, и, следовательно, ослабляет финансовое состояние предприятия.
Наиболее мобильные денежные средства и краткосрочные финансовые вложения на конец 9 месяца 2001 года составляют 28 тыс.руб. Наличие свободных средств на расчетном счете, их переходящий остаток свидетельствуют об устойчивом финансовом положении. Важным является не только наличие средств на расчетном счете, но и причина их образования, а в случае недостатка - разработка дополнительных мер по привлечению этих средств. Отсутствие их или недостаточность средств на расчетном счете при одновременном наличии задолженности поставщикам и задолженности по погашения ссуд свидетельствуют о напряженном финансовом положении предприятия.
Не всегда отсутствие средств на расчетном счете может быть признано как финансовое нездоровье. Снижение денежных средств может явиться результатом их вовлечения в дополнительную заготовку материалов и других материальных ценностей, сверх предусмотренных в начале периода. Переключение части денежных средств в запасы и затраты в пределах нормативов является нормальным положительным фактором и не вызывает замедления оборачиваемости оборотных активов. В то же время предприятие с высоким удельным весом денежных средств является более ликвидным, чем предприятие с высокой долей запасов.[10]
После оценки изменения имущества предприятия выявлены, так называемые, неблагоприятные статьи баланса.
Статьи, говорящие об определённых недостатках в работе предприятия: наличие сумм "плохих" долгов в статьях: "Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчётной даты)" (строка 230) и "Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчётной даты)" (строка 240).
На предприятии присутствует долгосрочная дебиторская задолженность в сумме 35070 тыс. руб. на конец 2001года, которая составляет 99,09% в общей стоимости имущества, которая увеличивает долю медленно реализуемых активов и полностью отсутствует краткосрочная дебиторская задолженность.
Т.к. дебиторская задолженность долгосрочная, наличие её в такой значительной сумме характеризует иммобилизацию (отвлечение) оборотных средств предприятия из производственно-хозяйственного оборота.
8.2.3. Анализ использования оборотных средств.
Эффективность использования оборотных средств характеризуется, прежде всего, их оборачиваемостью. Таким образом, перейдем к анализу оборачиваемости всех оборотных средств и их составляющих. Оценка оборачиваемости производится путем сопоставления ее показателей за несколько хронологических периодов по анализируемому предприятию. Показателями оборачиваемости являются:
Коэффициент оборачиваемости, который показывает количество оборотов, совершаемое оборотными средствами за определенный период и равный отношению выручки от реализации (без НДС) к средней стоимости оборотных средств.
К.об=Вр/СО,раз
(8.1)где Вр - выручка от реализации продукции (без НДС и акцизов) ;
СО - средняя стоимость оборотных средств.
Однодневный оборот, показывает, сколько оборотных средств приходится, на каждый рубль реализации.
Вд=Вр / Д
(8.2)где Д - число дней в анализируемом периоде
Вд - однодневный оборот (однодневная выручка) по реализации продукции.
Длительностью одного оборота в днях, или оборачиваемостью в днях, (Т.об.)- характеризует среднее время пребывания оборотных средств в процессе кругооборота.
Т. об = СО*Д / Вр, или
Т. об = СО / Вд,
(8.3)Коэффициент загрузки оборотных средств. Он рассчитывается как величина, обратная коэффициенту оборачиваемости и показывает, сколько оборотных средств приходится на один рубль реализации:
(
К.з = СО/Вр
8.4)Рассчитанные показатели оборачиваемости оборотных средств приведены в таблице 8.4.
Таблица 8.4
Показатели оборачиваемости оборотных средств за 2000 - 2001 год
|
Показатели |
2000 год 9 месяцев |
2001 год 9 месяцев |
|
|
1 |
Средняя стоимость материальных оборотных средств |
1 |
10 |
|
2 |
Средняя дебиторская задолженность |
26317 |
40216 |
|
3 |
Средняя стоимость оборотных средств |
26326 |
40253 |
|
4 |
Выручка от реализации без НДС и акцизов |
25235 |
1168 |
|
Расчетные показатели |
|||
|
5 |
Коэффициент оборачиваемости материальных оборотных средств |
25235 |
116,80 |
|
6 |
Длительность одного оборота материальных оборотных средств, дн |
0,01 |
2,30 |
|
7 |
Коэффициент оборачиваемости дебиторской задолженности |
0,96 |
0,03 |
|
8 |
Длительность одного оборота дебиторской задолженности, дн |
282,00 |
9296,00 |
|
9 |
Коэффициент оборачиваемости оборотных средств |
0,96 |
0,03 |
Продолжение табл. 8.4 |
|||
|
10 |
Длительность одного оборота , дн |
282,00 |
9305,00 |
|
11 |
Однодневный оборот |
93,50 |
4,30 |
|
12 |
Коэффициент загрузки оборотных средств |
1,04 |
34,50 |
Данные таблицы показывают, что длительность оборота увеличилась в 33 раза. Это связано с тем, что количество оборотов, совершаемое дебиторской задолженностью, уменьшилось по сравнению с 2000 годом с 0,96 оборотов в год до 0,03 оборотов, то есть по сравнению с предыдущим годом погашение дебиторской задолженности происходит более долгими темпами. Время оборота дебиторской задолженности составляет 282 дня в 2000 году и 9296 дней в 2001 году. Время оборота дебиторской задолженности увеличилось в 32 раза. Это свидетельствует о том, что дебиторская задолженность возвращается крайне медленно и вряд ли погасится в течение года.
Изменение длительности оборота по годам представлено на рис. 8.2.
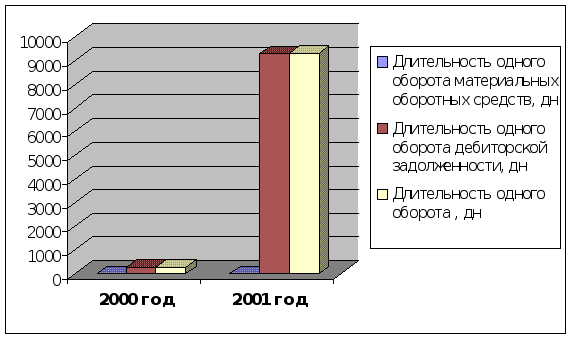
Рис. 8.2. Изменение времени оборота по годам
Экономический эффект от изменения оборачиваемости оборотных средств характеризуется высвобождением или закреплением (привлечением) оборотных средств. Сумма вовлеченных в хозяйственный оборот мобильных активов в результате ускорения оборачиваемости или отвлечения из хозяйственного оборота за счет замедления оборачиваемости определяется путем умножения количества дней ускорения или замедления оборачиваемости на фактический однодневный оборот от реализации:
+ - Э = (Т об 1 -Т об 0) * Вд,
(8.5)где Э - экономический эффект от изменения оборачиваемости;
Т об 1 и Т об о - длительность одного оборота за отчетный и предыдущий периоды соответственно;
Вд - однодневный оборот (однодневная выручка) по реализации продукции. Показывает сколько оборотных средств приходится на каждый рубль реализации.
Высвобождение или закрепление (привлечение) оборотных средств из всех показателей эффективности их использования в наибольшей степени характеризует ускорение оборачиваемости.
Э = (9305-282) * 4,3 = 38798,90 тыс.руб.
Экономический эффект показывает, что за 2000 год произошло отвлечение оборотных средств из хозяйственного оборота на сумму 38798,90 тыс. руб. Это является негативным фактором, т.к. данную сумму можно было использовать для создания наиболее ликвидной группы активов – краткосрочных финансовых вложений.
8.3. АНАЛИЗ ПАССИВА БАЛАНСА
8.3.1. Общая оценка источников средств
В пассиве баланса отражаются источники средств, которые направляются на приобретение и формирование актива баланса, то есть имущества предприятия.
Между статьями актива и пассива баланса существует тесная взаимосвязь. Каждая статья актива баланса имеет свои источники финансирования. Источником финансирования долгосрочных активов как правило является собственный капитал и долгосрочные заемные средства. Не исключаются случаи формирования долгосрочных активов и за счет краткосрочных кредитов банка.
Оборотные (текущие) активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Оптимальный вариант: они сформированы наполовину за счет собственного, а наполовину - за счет заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга.
Необходимо отметить, что уменьшение итога баланса само по себе не всегда является показателем негативного положения дел на предприятии. Так например, при росте активов необходимо анализировать источники в пассиве, послужившие их росту. Если рост активов происходил за счет собственных источников (нераспределенная прибыль, уставной капитал, резервы, и т.п.), то это оптимальный вариант. Если же рост активов произошел за счет заемных средств под высокие проценты годовых и при низкой рентабельности, то сложившееся положение дел должно настораживать.[11]
Состав и структура источников средств представлены в таблице 3.1. Из приведенных данных видно, что общее уменьшение источников в 2001 году составило 10261 тыс. руб. или 22,48 %.
Удельный вес собственных средств предприятия составляет 1,65% , тогда как доля заемного капитала незначительно уменьшилась в 2001 году на 0,43% и составляет 98,35% от средств предприятия. Зависимость предприятия от заемного капитала немного уменьшилась, и следует отметить, что среди заемных средств предприятие имеет большую кредиторскую задолженность, которая составляет 97,49% от всей стоимости капитала.
Оценка изменений, которые произошли в структуре капитала, может разной с позиций инвесторов и предприятия. Для банков и прочих кредиторов более надежна ситуация, если доля собственного капитала у клиента более высокая. Это исключает финансовый риск. Предприятия же, как правило, заинтересованы в привлечении заемных средств по двум причинам:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемую прибыль,
расходы на выплату процентов обычно ниже прибыли, полученной при использовании заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала.
Минусом при высокой кредиторской задолженности является выплата штрафных санкций по заключенным договорам на поставку, если данная кредиторская задолженность является просроченной.
Поскольку заемные средства составили за 2001 год 98% и в составе заемных средств превалирует кредиторская задолженность в размере 97 %, то нет необходимости рассматривать прочие статьи заемного капитала. Но необходимо отметить, что сумма краткосрочных кредитов и займов по сравнению с рассматриваемым периодом 2000 года, уменьшилась на 969 тысяч и составила 300 тыс.руб. на конец рассматриваемого периода 2001 года. Кредиторская задолженность (34504 тыс. руб.) не перекрывается денежными средствами и краткосрочными финансовыми вложениями (табл. 8.5). Это влечет за собой ухудшение платежеспособности предприятия. Поэтому необходимо более детально изучить состав кредиторской задолженности.
Таблица 8.5
Состав и структура источников средств
|
Основные элементы имущества |
На начало 2001 года |
На конец 2001 года |
Изменения за 2001 год |
|||
|
Тыс.руб. |
в %% к итогу |
Тыс.руб. |
в %% к итогу |
Тыс.руб. |
в %% к итогу |
|
|
1.Собственный капитал |
561 |
1,23 |
586 |
1,65 |
25 |
104,46 |
|
1.1. Уставной капитал |
8 |
0,02 |
8 |
0,02 |
0 |
0,00 |
|
1.2. Добавочный капитал |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.3. Резервный капитал |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.4. Фонд соц.сферы |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.5. Целевое финансирование и поступление |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.6. Непокрытый убыток прошлых лет |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.7.Непокрытый убыток отчетного года |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
1.8. Нераспределенная прибыль прошлых лет |
553 |
1,21 |
553 |
1,56 |
0 |
0,00 |
|
1.9. Нераспределенная прибыль отчетного года |
0 |
0,00 |
25 |
0,07 |
25 |
100,00 |
|
2.Заемный капитал |
45090 |
98,77 |
34804 |
98,34 |
-10286 |
77,19 |
|
2.1. Долгосрочные обязательства |
0 |
0,00 |
0 |
0,00 |
0 |
0,00 |
|
2.2. Краткосрочные кредиты и займы |
0 |
0,00 |
300 |
0,85 |
300 |
100,00 |
|
2.3. Кредиторская задолженность |
45090 |
98,77 |
34504 |
97,49 |
-10586 |
76,52 |
|
2.4. Фонды потребления |
0 |
0,00 |
0 |
0 |
0 |
0,00 |
|
Всего источников средств (стр. 1 + стр. 2) |
45651 |
100 |
35390 |
100 |
-10261 |
77,52 |
Таблица 8.6
Анализ кредиторской задолженности предприятия
|
Основные элементы имущества |
На начало 2001 года |
На конец 2001 года |
Изменения за 2001 год |
|||
|
Тыс.руб |
в %% к итогу |
Тыс.руб |
в %% к итогу |
Тыс.руб |
в %% к итогу |
|
|
За товары, работы и услуги |
44234 |
98,10 |
34368 |
99,60 |
-9866 |
77,70 |
|
По оплате труда |
26 |
0,06 |
51 |
0,15 |
25 |
196,20 |
|
По соц. Страхованию и обеспечению |
12 |
0,03 |
20 |
0,06 |
8 |
166,70 |
|
По расчетам с бюджетом |
794 |
1,76 |
61 |
0,18 |
-733 |
7,68 |
|
Прочие кредиторы |
24 |
0,05 |
4 |
0,01 |
-20 |
16,7 |
|
Итого кредиторская задолженность |
45090 |
100 |
34504 |
100 |
-10586 |
76,52 |
Анализируя изменения в составе и структуре кредиторской задолженности, приведенные в таблице 8.6, можно отметить, что произошли существенные изменения в следующих статьях:
задолженность поставщикам и подрядчикам уменьшилась в 2001 году на 22,30 % при увеличении удельного веса во всей кредиторской задолженности на 1,50% на конец рассматриваемого периода 2001 года,
возросла практически в 2 раза задолженность по оплате труда в 2001 году, с одновременным увеличением ее доли в структуре кредиторской задолженности на 0,09%. Увеличение задолженности фонда оплаты труда можно сопоставить с пропорциональным увеличением фонда оплаты труда коллектива предприятия.
соответственно фонду оплаты труда возросла задолженность по социальному страхованию в 2001 году практически в 2 раза,
произошло существенное уменьшение задолженности перед бюджетом на 92,32% в 2001 году при одновременном сокращении удельного весе во всей кредиторской задолженности в 1,58 % на конец 2001 года. Уменьшение налогового бремени можно объяснить уменьшением выручки от реализации в 22 раза, т.к. большинство налогов рассчитывается исходя из оборота хозяйственной деятельности предприятия.
К концу 2001 года кредиторская задолженность уменьшилась. Наибольший удельный вес в кредиторской задолженности в размере 34504 тыс. руб. составляет задолженность перед поставщиками товаров (работ, услуг). Данная задолженность не является просроченной, а говорит о том, что наше предприятие способно привлечь клиентов, которые готовы с нами работать с отсрочкой платежа. Основной принцип нашей работы - стараться работать без просроченных кредиторской и дебиторской задолженности, т.к. из-за больших отсрочек по платежам у предприятия могут возникнуть проблемы с поставщиками, ущерб репутации фирмы из-за неблагоприятных отзывов кредиторов, судебные издержки по делам, возбужденные поставщиками, отсрочки по платежам в бюджет, по социальному страхованию и обеспечению обычно влекут за собой выплату штрафов (пени). Для более детального анализа структуры задолженности, целесообразно рассмотреть соотношение дебиторской и кредиторской задолженности.
ДЗ - 35070,
КЗ- 34504 ,
ДЗ > КЗ
Дебиторская задолженность превышает кредиторскую в сумме 566 тыс. руб., то есть если дебиторы погасят свои обязательства, то ООО «Шатл-С» сможет погасить всю кредиторскую задолженность.
Превышение дебиторской задолженности над кредиторской ослабляет финансовое положение, так как на предприятии из оборота отвлечены значительные средства, а оно в свою очередь такие средства привлекает недостаточно.
8.3.2. Анализ собственных оборотных средств
Рассматривая собственный капитал, следует иметь в виду, что одна его часть вложена в основные фонды и другие иммобилизованные активы, оставшаяся часть вкладывается в оборотные производственные фонды и фонды обращения. Поэтому дальнейшей задачей анализа является расчет фактического наличия собственных оборотных средств.[8]
Величина СОС определяется как разность между источниками финансирования, принятыми для расчета, и фактической величиной основного капитала (1-й раздел актива баланса) по формуле:
СОС = Собственный капитал (III раздел) - Основной капитал (I раздел)
(8.6)
Таблица 8.7
Определение собственных оборотных средств по балансу
|
Показатель |
На начало 2001 года |
На конец 2001 года |
Изменение в 2001 году |
|
1. Источники собственных средств (Итог III раздела + стр. 465+стр. 475) |
561 |
587 |
26 |
|
2. Основные средства и вложения (Итог I раздела ) |
256 |
281 |
25 |
|
3. Убытки отчетного года |
- |
- |
- |
|
4. Наличие собственных оборотных средств (стр. 1 -стр.2 - стр. 3) |
305 |
306 |
1 |
Видно, что собственные оборотные средства за 2000 год увеличились на 26 тыс. руб.
Поскольку большое значение для устойчивости финансового положения имеет наличие собственных оборотных средств и их изменение, целесообразно изучить образующие его факторы.
Таблица 8.8
Расчет собственных оборотных средств
|
Показатели |
На начало 2001 года |
На конец 2001 года |
Изменения в 2001 году |
|
Собственные оборотные средства (стр. 1 - стр. 2 - стр. 3) |
305 |
306 |
1 |
|
Уставный капитал |
8 |
8 |
0 |
|
Добавочный капитал |
0 |
0 |
0 |
|
Резервный капитал |
0 |
0 |
0 |
|
Фонды накопления |
0 |
0 |
0 |
|
Фонды социальной сферы |
0 |
0 |
0 |
|
Целевое финансирование и поступление |
0 |
0 |
0 |
|
Нераспределенная прибыль прошлых лет |
553 |
553 |
0 |
|
Нераспределенная прибыль отчетного года |
0 |
26 |
26 |
|
1.ИТОГО собственных средств (раздел III) |
561 |
587 |
26 |
|
Нематериальные активы |
7 |
5 |
-2 |
|
Основные средства |
69 |
96 |
27 |
|
Незавершенное строительство |
0 |
0 |
0 |
|
Долгосрочные финансовые вложения |
180 |
180 |
0 |
|
2.ИТОГО внеоборотных активов (раздел I) |
256 |
281 |
25 |
|
3. Убыток отчетного года |
- |
- |
- |
Из приведенных данных можно сделать вывод о том, что изменение в 2001 году произошло за счет увеличения прибыли отчетного года, но приобретение основных средств уменьшило величину собственного оборотного капитала. В идеале рост собственных оборотных средств должен происходить за счет увеличения собственных средств.
8.4. Оценка финансовой устойчивости
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость предприятия - это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность (т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства) в границах допустимого уровня риска.
В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы "возмутителем" определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств, для покрытия вложения капитала в основные фонды или производственные запасы, позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и, отвечает ли состоящие его активов и пассивов задачам её финансово-хозяйственной деятельности.[9]
Важными показателями, характеризующими финансовую устойчивость предприятия являются:
• Коэффициент финансовой автономии (независимости) или удельный вес собственного капитала в его общей сумме, (оптимальный вариант, к которому должны стремится предприятия составляет 0,6)
К1 = Итог раздела Ш / Валюта баланса
• Коэффициент финансовой зависимости (доля заемного капитала в общей валюте баланса)
К2=(Итог раздела IV + Итог раздела V) / Валюта баланса
• Плечо финансового рычага или коэффициент финансового риска (отношение собственного капитала к заемному)
К3 = Итог раздела III/ (Итог раздела IV + Итог раздела V)
На конец 9-ти месяцев 2001 года коэффициент финансовой независимости равен 0,02 (при норме - 0,6). Это означает, что на 1 рубль вложенного капитала, собственного капитала мы использовали 2 копейки, а 98 копеек составил заемный капитал. Это отрицательный результат, т.к. отклонения от нормы очень велики. Если данный коэффициент стремится к единице, то это говорит не только о