Модификация подсистемы АИСВУЗ "Основные средства"
контроль за эффективностью использования рабочих машин, оборудования, производственных площадей, транспортных средств и других основных средств;
точное определение результатов от списания, выбытия объектов основных средств.
Для выполнения этих задач, в организации должна быть разработана рациональная система документооборота в соответствии с утвержденным в ней графиком, определены лица, ответственные за сохранность и перемещение объектов основных средств.
Все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы являются первичными учетными документами, на основании которых ведется бухгалтерский учет.
Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации.
Формы первичной документации для учета основных средств и краткие указания по их заполнению утверждены Постановлением Государственного комитета Российской Федерации по статистике от 30 октября 1997 г. N 71 а "Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве". К ним, в частности, относятся:
акт (накладная) приемки - передачи основных средств (форма N ОС-1);
акт приемки - сдачи отремонтированных, реконструируемых и модернизированных объектов (форма N ОС-3);
акт на списание основных средств (форма N ОС-4);
акт на списание автотранспортных средств (форма N ОС-4а);
инвентарная карточка учета основных средств (форма N ОС-6);
акт о приемке оборудования (форма N ОС-14);
акт приемки - передачи оборудования в монтаж (форма N ОС-15);
акт о выявленных дефектах оборудования (форма N ОС-16).
Документы, форма которых не предусмотрена в указанном перечне и в других альбомах унифицированных форм первичной учетной документации, должны содержать следующие обязательные реквизиты:
1) наименование документа;
2) дату составления документа;
3) наименование организации, от имени которой составлен документ;
4) содержание хозяйственной операции;
5) измерители хозяйственной операции в натуральном и денежном выражении;
6) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
7) личные подписи указанных лиц.
1.7.3 Классификация основных средств
Основные средства разнообразны по составу и назначению. Чтобы вести их учет, необходима их классификация по видам, назначению или характеру участия в процессе производства, отраслям народного хозяйства, степени использования и по принадлежности.
Типовая классификация основных средств по их видам установлена органами Госстатистики. В соответствии с этой классификацией основные средства подразделяются:
1. По группам:
1.1. здания;
1.2. сооружения;
1.3. передаточные устройства;
1.4. транспортные средства;
1.5. инструмент;
1.6. производственный инвентарь и принадлежности;
1.7. хозяйственный инвентарь;
1.8. машины и оборудование:
1.8.1. силовые машины и оборудование;
1.8.2. рабочие машины и оборудование,
1.8.3. измерительные и регулирующие приборы, устройства и лабораторное оборудование;
1.8.4. вычислительная техника.
2. По видам:
2.1. основные средства;
2.2. нематериальные активы;
2.3. долгосрочная аренда.
3. По назначению:
3.1. производственные;
3.2. непроизводственные;
4. По отраслям народного хозяйства:
4.1. промышленность;
4.2. транспорт;
4.3. сельское хозяйство;
4.4. связь;
4.5. Информационно-вычислительное обслуживание;
5. По принадлежности:
5.1. собственные;
5.2. арендованные.
6. По степени использования:
6.1. в запасе;
6.2. в эксплуатации;
6.3. в аренде;
6.4. на консервации.
7. По источнику финансирования:
7.1. фонд учредителей;
7.2. капитальные вложения.
По классификационным видам ведется учет основных средств и составляется отчетность о наличии и движении основных средств.
В зависимости от назначения в производственно-хозяйственной деятельности основные средства подразделяются на производственные и непроизводственные.
К основным средствам производственного назначения относятся: машины, станки, аппараты, инструменты, а также здания основных и вспомогательных цехов, отделов и служб, предназначенные для производственного процесса (связанные с осуществлением предпринимательской деятельности), или здания складов, резервуары, транспортные средства, используемые для перемещения и хранения предметов и продуктов труда.
Основные средства непроизводственного назначения непосредственно не участвуют в процессе производства, но их используют для культурно-бытовых нужд работников предприятия (основные средства жилищно-коммунального хозяйства, поликлиник, медицинских пунктов, клубов, стадионов, детских садов и т.п.).
Для обеспечения учета основных средств по отраслям народного хозяйства предусмотрена классификация, т.е. деление их на следующие группы: промышленность, сельское хозяйство, лесное хозяйство, транспорт, связь, строительство, торговля и общественное питание, материально-техническое снабжение и сбыт, информационно-вычислительное обслуживание, жилищно-коммунальное хозяйство, здравоохранение, физическая культура и социальное обеспечение, народное образование, культура и др.
По степени использования в производственно-хозяйственной деятельности основные средства подразделяются на основные средства, находящиеся в запасе, в эксплуатации, на консервации, в аренде. Это необходимо потому, что начисление амортизации происходит внутри групп различно. Так, по основным фондам, находящимся в запасе, амортизация начисляется в части полного восстановления; по основным средствам в эксплуатации начисляется не только амортизация на полное восстановление, но и при необходимости создается ремонтный фонд; по основным фондам, находящимся на консервации (по решению правительства), амортизация вообще не начисляется.
По принадлежности основные средства подразделяются на собственные и арендованные. Собственные основные средства числятся у него на балансе, а арендованные принадлежат другому предприятию, эксплуатируются временно за определенную плату, учитываются за балансом без отчисления на данном предприятии амортизации (износа).
Необходимое условие правильного учета основных средств - единый принцип их оценки. Различают три оценки основных средств: первоначальную, восстановительную и остаточную.
Первоначальная стоимость (балансовая) складывается в момент вступления объекта в эксплуатацию на данном предприятии. По первоначальной стоимости объект учитывается в течение периода нахождения на предприятии.
В зависимости от источника поступления основных средств под их первоначальной стоимостью понимаются:
стоимость внесенных учредителями основных средств в счет их вклада в уставный фонд предприятия - по договоренности сторон;
стоимость изготовленных на самом предприятии, а также приобретенных за плату у других предприятий и лиц - в сумме фактических затрат, включая расходы по доставке, монтажу и установке;
стоимость полученных объектов основных средств безвозмездно, а также в качестве субсидий (помощи) в сумме определенной экспертным путем или по данным документов приемки-передачи.
Основные средства в процессе производства изнашиваются, ветшают, от чего их первоначальная стоимость уменьшается. Денежное выражение потери объектами своих физических и технико-экономических качеств называется износом основных средств. Износ основных средств отражается в балансе отдельной статьей.
Первоначальная стоимость за вычетом суммы износа называется остаточной стоимостью основных средств. Оценка одинаковых объектов основных средств, введенных в эксплуатацию в разное время, может быть различной. Это зависит от времени, места и способа сооружения и приобретения основных средств, поэтому возникает необходимость в определении восстановительной стоимости основных средств.
Под восстановительной стоимостью основных средств понимается стоимость воспроизводства основных средств, т.е. приобретения или строительства инвентарных объектов, исходя из действующих цен на момент переоценки.
Принципы оценки основных средств одинаковы для всех предприятий независимо от форм собственности. Однако первоначальная стоимость основных средств может быть изменена при переоценке основных средств, достройке, дооборудования, реконструкции и частичной ликвидации соответствующих объектов.
Для обеспечения контроля за сохранностью основных средств каждому инвентарному объекту присваивается соответствующий номер. Инвентарный номер, присвоенный объекту, проставляется на объекте и в первичных документах и сохраняется на весь период его нахождения на данном предприятии. В случае выбытия объекта его инвентарный номер не присваивается вновь поступившим объектам.
1.7.4 Восстановление основных средств
Восстановление основных средств может осуществляться посредством ремонта (текущего, среднего и капитального), а также модернизации и реконструкции.
Ремонт основных средств рекомендуется проводить в соответствии с планом, который формируется по видам основных средств, подлежащих ремонту, в денежном выражении исходя из системы планово - предупредительного ремонта, разрабатываемой организацией с учетом технических характеристик основных средств, условий их эксплуатации и других причин. Системой планово - предупредительного ремонта предусматриваются обслуживание основных средств, текущий и средний ремонт, а также капитальный и особо сложный ремонт отдельных объектов основных средств.
План ремонта и система планово - предупредительного ремонта утверждаются руководителем организации.
К работам по обслуживанию, а также текущему и среднему ремонту объектов основных средств относятся работы по систематическому и своевременному предохранению их от преждевременного износа и поддержанию в рабочем состоянии.
Учет затрат на производство капитального ремонта организуется по отдельным объектам или группам основных средств. При этом следует исходить из того, что при капитальном ремонте:
оборудования и транспортных средств, как правило, производится полная разборка агрегата, ремонт базовых и корпусных деталей и узлов, замена или восстановление всех изношенных деталей и узлов на новые и более современные, сборка, регулирование и испытание агрегата;
зданий и сооружений производится смена изношенных конструкций и деталей или замена их на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов, за исключением полной замены основных конструкций, срок службы которых в данном объекте является наибольшим (каменные и бетонные фундаменты зданий, трубы подземных сетей, опоры мостов и т.п.).
Затраты на модернизацию и реконструкцию объектов основных средств после их окончания, если указанные затраты улучшают (повышают) ранее принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т.п.) объектов основных средств, могут увеличивать первоначальную стоимость объекта и относятся на добавочный капитал организации.
Учет затрат, связанных с модернизацией и реконструкцией (включая затраты по модернизации объекта, осуществляемой во время капитального ремонта) объектов основных средств, ведется в порядке, установленном для учета капитальных вложений.
В случае наличия у одного объекта нескольких частей, которые имеют разный срок полезного использования, замена каждой такой части при восстановлении учитывается как выбытие и приобретение самостоятельного объекта.
Затраты, производимые на ремонт основных средств, отражаются в соответствующих первичных документах по учету операций отпуска (расхода) материальных ценностей, начисления оплаты труда, задолженности поставщикам за выполненные работы по капитальному и другим видам ремонта, и других расходов.
Затраты по законченному ремонту основных средств, осуществляемые:
подрядным способом отражаются в бухгалтерском учете по дебету счета, на котором аккумулируются указанные затраты в корреспонденции со счетами учета расчетов;
хозяйственным способом - по дебету счетов учета издержек производства (обращения) в корреспонденции с кредитом счетов учета произведенных затрат.
Приемка объектов по окончании капитального ремонта производится по акту приемки - сдачи отремонтированных, реконструируемых и модернизированных объектов (форма N ОС-3). При этом должен осуществляться контроль за правильным выполнением объема работ.
В целях контроля за своевременным получением основных средств из ремонта инвентарные карточки в картотеке переставляются в группу "Основные средства в ремонте". При поступлении основных средств из ремонта производится соответствующее перемещение инвентарных карточек.
В целях равномерного включения предстоящих расходов на ремонт основных средств в издержки производства или обращения отчетного периода организация может создавать резерв расходов на ремонт основных средств (в том числе арендованных).
При образовании резерва расходов на ремонт основных средств в издержки производства (обращения) включается сумма отчислений, исчисленная исходя из сметной стоимости ремонта.
При инвентаризации резерва расходов на ремонт основных средств (включая арендованные объекты) излишне зарезервированные суммы в конце года сторнируются.
В случаях, когда окончание ремонтных работ по объектам с длительным сроком их производства и существенным объемом указанных работ происходит в следующем за отчетным году, остаток резерва на ремонт основных средств не сторнируется. По окончании ремонта излишне начисленная сумма резерва относится на финансовые результаты отчетного периода.
Затраты на ремонт арендованных (сданных в аренду) основных средств, производимые в соответствии с условиями договора за счет средств:
арендодателя - учитываются в общем порядке, установленном для отражения затрат на ремонт, и списываются в дебет счета учета финансовых результатов;
арендатора - включаются в себестоимость продукции (работ, услуг).
Затраты на технический осмотр и уход, затраты по поддержанию объектов основных средств в рабочем состоянии включаются в затраты на обслуживание производственного процесса.
Затраты на восстановление объектов основных средств отражаются в бухгалтерском учете того отчетного периода, к которому они относятся.
1.7.5 Учет износа основных средств
Износ основных средств, подлежащий фиксированию в учете, определяют ежемесячно исходя из норм амортизационных отчислений в течение всего срока полезного использования.
Нормы приводятся в специальных справочниках по амортизации, в справочниках указывается годовой процент износа. Ежемесячно амортизация начисляется в размере 1/12 от этого процента:
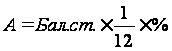
С 1 января 1998 г. на основе принципов, заложенных в международных стандартах финансовой отчетности, начисление амортизации производят одним из следующих способов:
линейным;
уменьшаемого остатка;
списанием стоимости по сумме чисел лет срока полезного использования;
способом списания стоимости пропорционально объему продукции (работ).
При линейном способе амортизация начисляется равными долями в течение всего срока работы оборудования или других видов основных средств до полного перенесения их стоимости на сумму производимой продукции. При этом годовая сумма амортизации определяется делением первоначальной стоимости единицы основного средства на весь срок его полезного использования.
Срок полезного использования объекта основных средств определяется юридическим лицом самостоятельно при принятии этого объекта к бухгалтерскому учету. Названный срок может устанавливаться в централизованном порядке или фиксироваться в технических паспортах. При отсутствии такой информации срок полезного использования может быть определен исходя из:
ожидаемого срока использования в соответствии с ожидаемой производительностью или мощностью применения;
ожидаемого физического износа, зависящего от режима эксплуатации и системы планово-предупредительных ремонтов;
нормативно-правовых ограничений использования этого объекта
(например, срок аренды).
Сущность другого способа расчета амортизационных отчислении — уменьшаемого остатка — заключается в определении амортизации исходя из остаточной (а не первоначальной) стоимости объекта. Другими словами, каждый год величина амортизации от того или иного вида основных средств, которая приходится на себестоимость готовой продукции, будет уменьшаться в соответствии со снижением остаточной стоимости.
Следующий способ — списание стоимости основных средств по сумме чисел срока полезного использования — состоит в том, что на каждый год амортизация определяется умножением первоначальной стоимости объекта на коэффициент. Этот коэффициент представляется в виде дроби. В ней числителем выступает число лет, остающееся до конца срока службы объекта, а знаменателем — сумма чисел лет полезного использования.
Способ списания стоимости основных средств пропорционально объему продукции (работ) основан на предположении о том, что износ ряда объектов основных средств является только результатом их эксплуатации, а наличие объекта во времени во внимание не принимается. Сумму износа на единицу работы определяют по формуле:
Первоначальная стоимость — Ликвидационная стоимость
Планируемый (предполагаемый) объем работы
В бухгалтерском учете вместо амортизационных отчислений фиксируют начисление износа. К нему могут быть открыты пассивные субсчета:
1 — «Износ собственных основных средств»;
2 — «Износ имущества, сданного в лизинг».
На первом субсчете учитывают движение износа основных средств, принадлежащих организации на правах собственности; на втором — движение износа средств, долгосрочно арендуемых организацией.
Начисленную сумму износа по собственным и долгосрочно арендованным основным средствам производственного назначения отражают по дебету счетов, предназначенных для учета затрат (20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 44 «Издержки обращения» и др.) и кредиту счета 02 (соответствующий субсчет).
Износ предметов непроизводственного назначения себестоимости готовой продукции не увеличивает, в связи с тем, что он должен относиться на дебет счета 88 «Нераспределенная прибыль (непокрытый убыток)», субсчет 4 «Фонд социальной сферы».
По основным средствам, находящимся в эксплуатации на условиях текущей аренды, износ входит в состав арендной платы, уплачиваемой арендатором. Последний отражает ее так:
Дебет 25, 26 Кредит 76 «Расчеты с разными дебиторами и кредиторами» (счет активно-пассивный).
По этим основным средствам амортизационные отчисления фиксируются по балансу арендодателя так:
Дебет 80 «Прибыли и убытки» Кредит 02, субсчет 1.
По долгосрочной финансируемой аренде арендатор отражает износ в таком же порядке, как и по собственным основным средствам, а арендодатель включает амортизацию в сумму арендного платежа.
Арендодатель суммы начисленных платежей отражает следующим образом:
Дебет 76, субсчет "Арендные обязательства
Кредит 80. к поступлению»
Поступление арендной платы фиксируют по дебету счетов учета денежных средств и кредиту счета 76.
При выбытии собственных основных средств сумму износа по ним списывают так:
Дебет 02 «Износ основных средств» Кредит 47.
Аналитический учет по счету 02 ведут по видам и отдельным инвентарным объектам.
1.7.6 Основные принципы формирования и движения документов
Независимо от организационно-правовой собственности предприятия учет основных средств организуется в бухгалтерии по классификационным группам в разрезе инвентарных объектов.
Единицей учета основных средств является инвентарный объект. Инвентарным объектом основных средств является объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно - сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
Комплекс конструктивно - сочлененных предметов - это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
В случае наличия у одного объекта нескольких частей, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект.
Для обеспечения контроля за сохранностью основных средств каждому инвентарному объекту присваивается соответствующий номер. Инвентарный номер, присвоенный объекту, проставляется на объекте и в первичных документах и сохраняется на весь период его нахождения на данном предприятии. В случае выбытия объекта его инвентарный номер не присваивается вновь поступившим объектам.
При наличии большого количества объектов основных средств по месту их эксплуатации (нахождения) учет может осуществляться в инвентарном списке или другом соответствующем документе, содержащем сведения о номере и дате инвентарной карточки, инвентарном номере объекта, полном наименовании объекта, его первоначальной стоимости и сведения о выбытии (перемещении) объекта.
Инвентарные карточки на принятые к бухгалтерскому учету объекты основных средств, а также списанные с бухгалтерского учета в течение отчетного месяца находятся до конца месяца обособленно от инвентарных карточек других основных средств.
Инвентарные карточки суммарно сверяются с данными синтетического учета основных средств.
На основе соответствующих данных бухгалтерского и оперативного учета, а также технической документации в организации осуществляется оперативный контроль за использованием основных средств.
К числу показателей, характеризующих использование объектов основных средств, относятся, в частности:
1) данные о наличии основных средств с подразделением их на собственные или арендованные;
2) установленные и неустановленные;
3) действующие и неиспользуемые;
4) данные о рабочем времени и простоях оборудования, машин и транспортных средств;
5) данные о выпуске продукции (работах и услугах) и др.
По степени использования основные средства подразделяются на находящиеся:
1) в эксплуатации;
2) в запасе (резерве);
3) в стадии достройки, дооборудования, реконструкции и частичной ликвидации;
4) на консервации.
В зависимости от имеющихся прав на объекты основные средства подразделяются на:
объекты основных средств, принадлежащие организации на праве собственности (в том числе сданные в аренду);
объекты основных средств, находящиеся у организации в оперативном управлении или хозяйственном ведении;
объекты основных средств, полученные организацией в аренду.
Поступление основных средств оформляется актом (накладной) приемки-передачи (внутреннего перемещения) основных средств (тип. Ф. №ОС-1). Акт (накладная) составляется в одном экземпляре на каждый отдельный объект приемочной комиссией, назначенной распоряжением (приказом) руководителя предприятия (организации). Составление общего акта, оформляющего приемку нескольких объектов основных средств, допускается лишь при учете хозяйственного инвентаря, инструмента, оборудования и т.п., если эти объекты однотипны, имеют одинаковую стоимость и приняты в одном календарном месяце. Акт (накладная) после его оформления, с приложенной технической документацией, относящейся к данному объекту, передается в бухгалтерию предприятия, подписывается главным бухгалтером и утверждается руководителем предприятия, организации или лицами, на то уполномоченными.
При оформлении внутреннего перемещения основных средств акт (накладная) выписывается в двух экземплярах работником отдела (цеха) сдатчика. Первый экземпляр с распиской получателя и сдатчица передается в бухгалтерию, второй - отделу (цеху) — сдатчику.
При безвозмездной передаче основных средств другому предприятию акт составляется в двух экземплярах (для предприятия, сдающего и принимающего основные средства).
При передаче основных средств другому предприятию за плату акт составляется в трех экземплярах: первые два у предприятия, сдающего (где первый экземпляр прилагается к отчету, а второй — к извещению на передачу и для акцепта), третий экземпляр передается принимающему основные средства.
Учет основных средств организуют так, чтобы можно было установить наличие основных средств по каждой классификационной группе и отдельно по каждому объекту, местам нахождения и источникам их приобретения.
Заполняются инвентарные карточки (тип. ф. №ОС-1) и инвентарные книги на основе первичных документов-актов, технических паспортов и прочей документации. Затем инвентарные карточки регистрируются в специальных описях, записи в которые производятся по классификационным группам основных средств.
Зарегистрированные в описи карточки помещают в картотеку основных средств. В картотеке их группируют по отраслевым классификационным группам, а внутри групп - по местам нахождения, эксплуатации и по видам. Карточки недействующих основных средств группируют отдельно.
Инвентарные карточки на поступившие, выбывшие и перемещенные внутри предприятия основные средства после соответствующих записей до конца месяца не раскладываются, а хранятся отдельно. Это необходимо потому, что на их основе ежемесячно составляется расчет амортизации основных средств. Кроме того, по окончании месяца карточки с записями за данный месяц группируются по классификационным видам основных средств, суммируются обороты по поступлению и выбытию по каждому виду записываются в карточку учета движения основных средств.
Инвентарная карточка учета основных средств (ф. №ОС-8).
Применяется для учета всех видов основных средств, а также для группового учета однотипных объектов основных средств, поступивших в эксплуатацию в одном календарном месяце и имеющих одно и то же производственно-хозяйственное назначение, техническую характеристику и стоимость.
Инвентарная карточка ведется в бухгалтерии на каждый объект или группу объектов. В случае группового учета карточка заполняется путем позиционных записей отдельных объектов основных средств.
Форма заполняется в одном экземпляре на основании ІАкта (накладной) приемки-передачи (внутреннего перемещения) основных средств, технической и другой документацииІ.
Основанием для отметок о выбытии объектов основных средств и при передаче их другому предприятию (организации), а также о перемещении внутри предприятия является "Акт (накладная) приемки-передачи (внутреннего перемещения) основных средств" (форма № ОС-1); при списании объекта основных средств вследствие ветхости или износа — "Акт на списание основных средств" (форма № ОС-3). Записи о законченных работах по достройке, дооборудовании, реконструкции и модернизации, ремонту объекта ведутся в карточке на основании "Акта приемки-сдачи отремонтированных, реконструированных и модернизированных объектов" (форма № ОС-2).
В разделе "Краткая индивидуальная характеристика объекта" записываются только основные качественные и количественные показатели основного объекта, а также относящиеся к нему важнейшие пристройки, приспособления и принадлежности, ограничиваясь двумя-тремя наиболее важными для данного объекта качественными показателями, исключая дублирование данных, имеющейся на предприятии (организации) технической документации на данный объект.
Краткую индивидуальную характеристику в случае группового учета основных средств дают не по каждому объекту отдельно, а в целом по всей группе объектов, учитываемых в инвентарной карточке.
При значительном изменении качественных и количественных показателей в характеристике объекта в результате реконструкции (модернизации), достройки и дооборудования прежнюю инвентарную карточку в случае невозможности отразить в ней все показатели, характеризующие реконструированный (модернизированный, дооборудованный, достроенный) объект в целом, заменяют новой.
Старую инвентарную карточку сохраняют как справочный документ.
Акт на списание основных средств (форма № ОС-3).
Выбытие основных средств оформляют актом и отражают в инвентарной карточке, а затем ее изымают из картотеки. Акт составляет в двух экземплярах комиссия, назначенная руководителем предприятия, стройки, организации, утверждает руководитель предприятия (организации) или лицо, на то уполномоченное. Первый экземпляр акта передают в бухгалтерию, второй остается у лица, ответственного за сохранность основных средств, и является основанием для сдачи на склад оставшихся в результате списания запчастей, материалов, металлолома и т.п.
Затраты по списанию, а также стоимость поступивших материальных ценностей от сноса и разборки зданий, сооружений, демонтажа оборудования и т.п. отражают в акте по разделу "Расчет результатов списания объекта".
Акт на списание автотранспортных средств
Применяется для оформления списания автомобиля грузового или легкового, прицепа или полуприцепа при их ликвидации. Акт составляется в двух экземплярах и подписывается комиссией, назначенной руководителем автохозяйства (предприятия), утверждается руководителем предприятия (организации) или лицом, на то уполномоченным. Один экземпляр передается в бухгалтерию, второй остается у лица, ответственного за сохранность основных средств, и является основанием для сдачи на склад материальных ценностей и металлолома, оставшихся в результате списания.
Затраты по списанию, а также стоимость материальных ценностей, поступивших от разборки автотранспортных средств, отражают в разделе "Расчет результатов списания автомобиля (прицепа, полуприцепа)".
Акт приемки-сдачи отремонтированных, реконструированных и модернизированных объектов (форма № ОС-2)
Форма применяется для оформления приемки-сдачи основных средств из ремонта, реконструкции и модернизации.
Акт, подписанный работником цеха (отдела), уполномоченным на приемку основных средств, и представителем цеха (предприятия), производившего ремонт, реконструкцию и модернизацию, сдают в бухгалтерию предприятия (организации).
Акт подписывается главным бухгалтером и утверждается руководителем предприятия, организации или лицами, на то уполномоченными. В технический паспорт соответствующего объекта основных средств должны быть внесены необходимые изменения в характеристику объекта, связанные с капитальным ремонтом, реконструкцией и модернизацией.
Если ремонт, реконструкцию и модернизацию выполняет стороннее предприятие, акт составляют в двух экземплярах. Второй экземпляр передают предприятию, производившему ремонт, реконструкцию, модернизацию.
Переоцененные объекты основных средств записываются по восстановительной стоимости в разделе карточки «Реконструкция, модернизация». Сумма износа, установленная при переоценке, указывается в соответствующем разделе карточки.
В местах использования основных средств (в цехах и отделах предприятия) ведут инвентарные списки основных средств (тип. ф. №ОС-9), в которых приводятся краткие сведения об объектах основных средств, находящихся в эксплуатации.
Инвентарный список основных средств (по месту их нахождения, эксплуатации) (форма № ОС-9)
Применяется для пообъектного учета основных средств в местах их нахождения (эксплуатации) по материально ответственным лицам. Данные пообъектного учета основных средств по местам их нахождения (эксплуатации) должны быть тождественны записям в инвентарных карточках учета основных средств, ведущихся в бухгалтерии.
1.7.7 Учет поступления основных средств
Поступление основных средств в результате строительства, реконструкции и приобретения отражают:
Дебет 01 «Основные средства» Кредит 08 «Капитальные вложения».
Оприходование этих средств, внесенных учредителями в счет вкладов в уставный капитал данной организации, отражают бухгалтерской записью:
Дебет 01Кредит 75 «Расчеты с учредителями» (счет активно-пассивный), субсчет «Расчеты по вкладам в уставный (складочный) капитал».
Основные средства, поступившие безвозмездно, приходуют так:
Дебет 01 Кредит 87 «Добавочный капитал» (пассивный), субсчет «Безвозмездно полученные ценности».
Возрастание стоимости основных средств в результате переоценки отражают:
Дебет 01 Кредит 87 (по объектам производственного назначения) и счета 88, субсчет 4 «Фонд социальной сферы» (по средствам непроизводственного назначения).
1.7.8 Учет аренды основных средств
Предоставление арендодателем (наймодателем) арендатору имущества, которое не теряет своих натуральных свойств в процессе его использования, за плату во временное владение и пользование или во временное пользование оформляется договором аренды (имущественного найма).
Отдельными видами договора аренды являются договоры: проката, аренды транспортных средств (с экипажем, без экипажа), аренды здания или сооружения, аренды предприятия, финансовой аренды (лизинга).
Договором аренды может быть предусмотрен переход арендованного имущества в собственность арендатора по истечении срока аренды или до его истечения при условии внесения арендатором всей обусловленной договором выкупной цены, в этом случае договор аренды заключается в форме, предусмотренной для договора купли - продажи такого имущества.
В договоре аренды указываются соответствующие данные об имуществе, подлежащем передаче арендатору (состав и стоимость), срок аренды, размер, порядок, условия и сроки внесения арендной платы, распределение обязанностей сторон по поддержанию имущества в состоянии, соответствующем условиям договора и назначению имущества, и другие условия аренды.
Имущество, предоставляемое арендатору (нанимателю) во временное владение и пользование или во временное пользование, подлежит обособленному отражению в бухгалтерском учете у арендодателя (наймодателя), за исключением имущества по договору аренды предприятия.
Передача объектов основных средств (ссудодателем) в безвозмездное временное пользование другой стороне (ссудополучателю), а последняя обязуется вернуть тот же объект в том состоянии, в каком она его получила, с учетом нормального износа или в состоянии, обусловленном договором, оформляется договором безвозмездного пользования. К указанному договору применяются соответствующие правила аренды.
Имущество по договору аренды предприятия в целом как имущественного комплекса учитывается арендатором по стоимости, определенной в соответствии с передаточным актом и договором аренды предприятия.
Объект основных средств, полученный по договору аренды и договору безвозмездного пользования, арендатором (ссудополучателем) учитывается на забалансовом счете (за исключением случая, когда по договору финансовой аренды объект учитывается на балансе лизингополучателя) в оценке, принятой в договоре.
Объект основных средств, полученный на правах финансовой аренды, отражается арендатором на балансовом счете после окончания срока, принятого договором финансовой аренды, если право собственности на этот объект у арендатора не возникло ранее.
Если по условиям договора финансовой аренды лизинговое имущество учитывается на балансе лизингополучателя, затраты, связанные с получением лизингового имущества, учтенные на счете учета капитальных вложений при принятии указанного имущества к бухгалтерскому учету, списываются на дебет счета учета основных средств, на отдельный субсчет "Арендованное имущество".
При возврате лизингового имущества лизингодателю (если по условиям договора лизинговое имущество учитывалось на балансе лизингополучателя) при условии внесения всей суммы предусмотренных договором финансовой аренды лизинговых платежей отражение в бухгалтерском учете лизингополучателя производится в общеустановленном порядке на счете учета списания основных средств в корреспонденции:
с кредитом счета учета основных средств, субсчета "Арендованное имущество" - в размере первоначальной стоимости;
с дебетом счета учета амортизации, субсчетом "Амортизация имущества, сданного в лизинг" - на сумму начисленной амортизации.
При выкупе лизингового имущества (если по условиям договора финансовой аренды лизинговое имущество учитывается на балансе лизингодателя) его стоимость на дату перехода права собственности списывается лизингополучателем с забалансового счета. Одновременно лизингополучатель производит запись на указанную стоимость по дебету счета учета основных средств в корреспонденции с кредитом счета учета амортизации основных средств.
Если по условиям договора финансовой аренды лизинговое имущество учитывается на балансе лизингополучателя, то при выкупе лизингового имущества и переходе его в собственность лизингополучателя при условии внесения всей суммы предусмотренных договором лизинговых платежей производится внутренняя запись на счетах учета основных средств, амортизации основных средств с переносом данных с соответствующих субсчетов счета учета лизингового имущества на счета учета собственных основных средств.
Возврат объектов основных средств после окончания срока аренды отражается в бухгалтерском учете:
арендодателем - списанием со счета по учету арендованных основных средств на счет по учету основных средств;
арендатором - списанием с забалансового счета.
1.7.9 Учет выбытия основных средств
Объекты основных средств выбывают из организации в результате:
продажи (реализации) объекта другому юридическому лицу или физическому лицу;
списания в случае морального и (или) физического износа;
передачи объектов основных средств в виде вклада в уставный (складочный) капитал других организаций;
ликвидации при авариях, стихийных бедствиях и иных чрезвычайных ситуациях;
передачи по договорам мены, дарения объектов основных средств;
списания объектов основных средств, ранее сданных в аренду с правом выкупа, в момент перехода права собственности на указанные основные средства к арендатору;
по другим причинам.
Для определения целесообразности и непригодности объектов основных средств к дальнейшему использованию, невозможности или неэффективности его восстановления, а также для оформления документации на списание указанных объектов в организации (если наличие основных средств является существенным) приказом руководителя может быть создана постоянно действующая комиссия, в состав которой входят соответствующие должностные лица, в том числе главный бухгалтер (бухгалтер) и лица, на которых возложена ответственность за сохранность основных средств. Для участия в работе комиссии могут приглашаться представители соответствующих инспекций.
В компетенцию комиссии входит:
осмотр объекта, подлежащего списанию с использованием необходимой технической документации, а также