Модификация подсистемы АИСВУЗ "Основные средства"
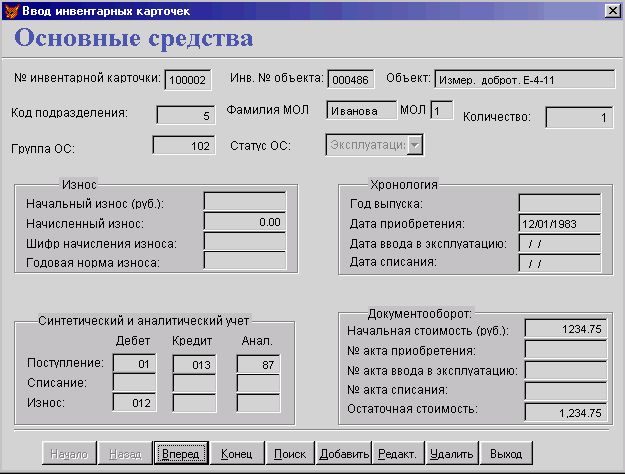
Рис. 2.4. Экранная форма для ввода инвентарной карточки
Для ввода нового основного средства необходимо нажать кнопку <Добавить>, после чего заполнить все необходимые реквизиты:
Номер инвентарной карточки - вводится вручную (должен быть уникальным).
Инвентарный номер объекта - инвентарный номер может быть таким же как и номер инвентарной карточки, а может и не совпадать с ним. Это зависит от сложившейся практики предприятия (организации). Он должен быть уникален и даже после списания основного средства инвентарный номер не может быть присвоен другому средству.
Код подразделения - указывается код подразделения к которому относится данное основное средство. При вводе можно обратится к справочнику двойным нажатием кнопки мыши.
Табельный номер материально-ответственного лица- поле заполняется из справочника или вручную.
Группа ОС - код группы ОС проставляется вручную или берется из справочника групп ОС.
Статус ОС - статус ОС может иметь три значения: в учете, в эксплуатации, списан. Проставляется вручную.
Начальный износ - вводится износ ОС по документам поступления.
Начисленный износ - вычисляемое поле.
Шифр начисления износа и годовая норма износа — вводятся по справочнику норм износа.
Балансовая стоимость — указывается начальная стоимость ОС на момент поступления.
Остаточная стоимость - автоматически вычисляется как только будет введена балансовая стоимость (ОСТАТ. СТОИМ. = БАЛС. СТОИМ. -НАЧАЛЬНЫЙ ИЗНОС.)
Номера счетов либо вводятся вручную, либо путем вызова справочника счетов.
Номера актов вводятся вручную.
После заполнения всех полей необходимо нажать кнопку <Сохранить> в результате чего сведения об основном средстве записываются в базу данных OSl.dbf, а программа готова к вводу нового средства. Для завершения режима достаточно нажать кнопку <Выход>.
При входе в пункт меню «Просмотр» / «Основные фонды» на экране появляется реестр основных средств, выводится наиболее полный перечень полей базы данных OSl.dbf. Причем данные предоставлены только для просмотра. Для модификации данных служит пункт меню «Коррекция» / «Основные фонды». Чтобы отредактировать запись курсор подводят к нужной строке списка и производят изменения. Можно целиком удалить запись на которой находится курсор для этого необходимо нажать кнопку <Удалить>. Перед удалением программа запрашивает разрешение на удаление строки. Для сохранения всех изменении достаточно нажать кнопку < Выход> после чего текущая форма закрывается.
Учитывая то, что реестр основных средств может быть достаточно велик, предусмотрены развитые средства сортировки и поиска. Сортировка может производится по:
номерам карточек;
по инвентарным номерам;
по наименованиям.
Поиск осуществляется по инвентарному номеру объекта и по наименованию.
Пункт меню «Просмотр» / «Начисление проводок»
(рис. 2.5)предназначен для:
просмотра журнала хозяйственных операций;
формирования оборотной ведомости по бухгалтерским счетам;
начисление проводок.
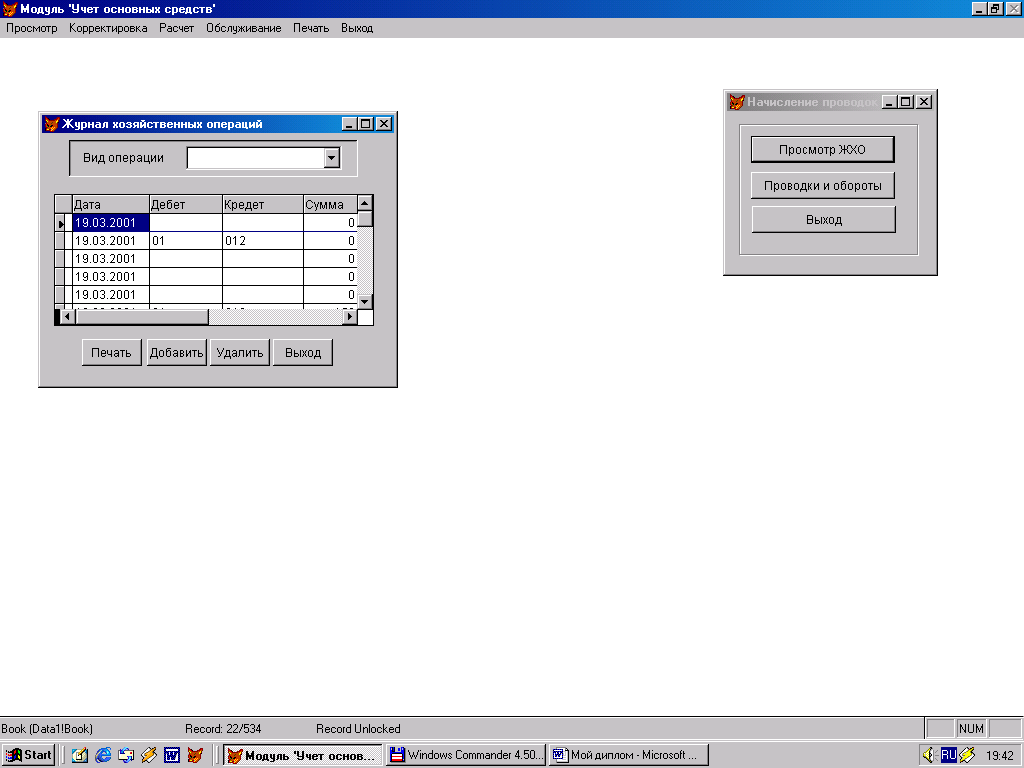
Рис. 2.5. Экранная форма для начисления проводок
Форма «Журнал хозяйственных операций» (рис. 2.6) предназначена для просмотра списка проводок, которые были сформированы в данной подсистеме. В основной части экрана представляется главная информация по проводке:
дата совершения операции;
номер документа, на основании которого выполнена проводка;
содержание хозяйственной операции или проводки;
дебетуемый и кредитуемый счета проводки;
сумма проводки.
Данные могут быть добавлены, отредактированы, удалены.
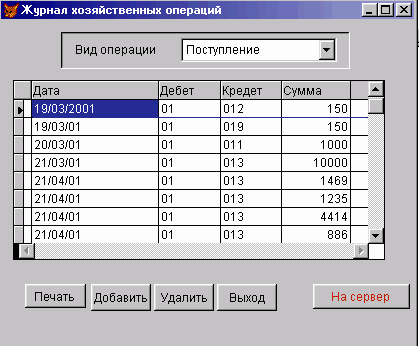
Рис. 2.6. Экранная форма для просмотра журнала хозяйственных операций
Для печати журнала хозяйственных операций используется кнопка «Печать». Образец журнала хозяйственных операций приведен в Приложении 2.
Для формирования и вывода оборотной ведомости используется кнопка «Проводки и обороты». «Оборотная ведомость» предназначена для просмотра и печати оборота по счетам. Данная ведомость содержит следующую информацию:
номер счета;
наименование счета;
оборот по дебету;
оборот по кредиту.
Образец оборотной ведомости приведен в Приложении 3.
В процессе использования основные средства могут перемещаться внутри предприятия, переоцениваться и списываться. Для всех этих операций разработаны экранные формы, позволяющие осуществлять эти действия с удобством для пользователя.
Выбытие основных средств (Рис. 2.7) оформляется документами на выбытие (списание ОС). Как только выбран пункт меню «Ввод» / «Списание ОС» появляется экран списания. Пользователь освобождается от поиска вручную нужного ему средства, ему достаточно ввести в поле ввода инвентарный номер объекта, который соответствует номеру по накладной и нажать кнопку <Найти>.
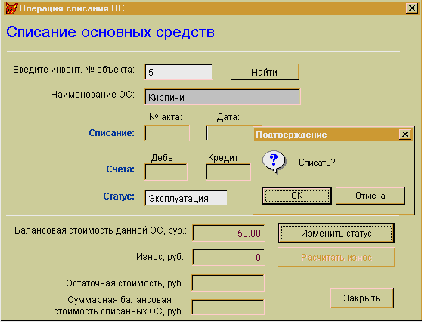
Рис. 2.7. Экранная форма для выполнения операции списания основных средств
Программа сама ищет нужную запись в БД и в случае удачного поиска устанавливает на нее указатель, в результате чего в поле наименование появляется наименование найденного основного средства. Затем вручную вводится № акта и дата списания. Для ввода номеров счетов можно воспользоваться планом счетов по двойному нажатию левой кнопки мыши или ввести вручную. Статус ОС также может быть введен вручную или автоматически, для этого нужно дважды щелкнуть на этом поле левой кнопкой мыши, после чего поступит запрос на подтверждение операции списания. После успешного завершения операции списания форму закрывают, все изменения при этом сохраняются.
Экранная форма для перемещения (рис. 2.8) ОС схожа по своему внешнему виду на предыдущую форму с тем лишь отличием, что имеет другие реквизиты. При этом старый код подразделения появляется в случае удачного поиска основного средства, а пользователь вводит новый код подразделения, за которым будет числиться основное средство.
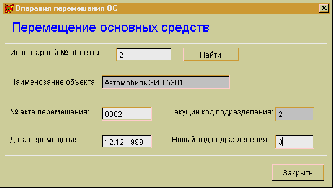
Рис. 2.8. Экранная форма для выполнения операции перемещения основных средств
Операции расчета амортизации и начисления износа, откат амортизации и переоценки выполняются в пункте меню «.Расчет». По основным средствам, находящимся в эксплуатации, ежемесячно начисляется износ. Учитывая то, что на данный момент все работа на рабочем месте ведется вручную, некоторые операции по учету ОС имеют свои специфические особенности. В частности износ основных средств (фондов) учреждений и организации, состоящих на государственном бюджете, определяется ежегодно, исходя из норм износа, утвержденных Госпланом РФ.
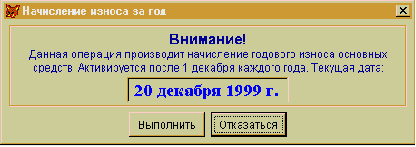
Износ ОС исчисляется один раз в конце года путем умножения балансовой стоимости соответствующих инвентарных объектов по состоянию на конец отчетного года (независимо от того в каком месяце отчетного года они приобретены или построены) на установленную норму износа. Сумма начисления износа ОС за отчетный год отражается в бухгалтерском учете по дебету счетов "Фонд в основных средствах" и кредиту счета "Износ основных средств" (рис. 2.9).
Рис. 2.9. Экранная форма для начисления износа за год
Таким образом, возможно, что при переходе на машинную обработку учет можно будит усовершенствовать, например, рассчитывать амортизацию за каждый месяц отдельно если понадобится. При возникновении ошибки можно будет воспользоваться откатом амортизации, при которой восстанавливаются исходные данные.
Часто возникает необходимость получения различных ведомостей и списков. Для этого в программе предусмотрен пункт меню «Печать», с помощью которого легко получить документ требуемой формы.
При ведении учета ОС невозможно обойтись без операции перехода к следующему месяцу. При переходе происходит перезапись данных из одной таблицы в другую, с удалением записей о списанном оборудовании, а также установлением нового значения текущего износа. Данная операция осуществляется через пункт меню «Обслуживание» / «Следующий месяц». Кроме того, в этом пункте заложены еще две немало важные операции — резервное копирование и упаковка данных.
Наибольший интерес представляет операция упаковки данных, благодаря которой пользователь имеет возможность очистить базу от помеченных ранее на удаление записей. Дело в том, что в Visual Fox Pro имеется одна особенность, пользователь может не видеть на экране помеченных записей и для него они будут удаленны безвозвратно. Однако на самом деле они все еще существуют в базе данных как помеченные, в результате чего база данных раздувается до неимоверных размеров. Чтобы этого не происходило необходимо периодически производить физическое удаление записи. Для этого то в программе и предусмотрена упаковка. Такая особенность Visual Fox Pro может оказаться даже полезной. Допустим бухгалтер удалил какую-то запись по ошибке, несмотря на то, что перед удалением на экране всегда появляется запрос на подтверждение. До тех пор, пока не произведена упаковка базы данных, удаленную запись можно еще восстановить, но сделать это может только оператор, сопровождающий программу. Таким образом, упаковку всей базы данных советую производить периодически по окончанию рабочего дня. После чего все изменения в базе данных будут сохранены.
Т.о. представленное ранее описание главного меню программы является одним из вариантов возможной реализации проекта. Программный модуль включает в себя следующие разделы основного меню: «Просмотр»/0сновные фонды, Инвентарные карточки, Начисление проводок, Списание ОС, Перемещение ОС; «Корректировка»/ Основные фонды. Справочники; «Расчет»/ Расчет износа; «Печать»/ Инвентарная опись. Справочник норм износа. План счетов; «Обслуживание»/ Упаковка, Архивирование.
3. Экономическая часть
3.1 Трудоемкость разработки АИС
Для определения трудоемкости разработки АИС прежде всего составляется перечень всех основных этапов и видов работ, которые должны быть выполнены. При этом выделяются такие этапы, как разработка информационного обеспечения (включая создание базы данных) и разработка программного обеспечения (постановка задачи, разработка алгоритма и блок - схемы, составление программы по готовой блок - схеме, отладка программы на ЭВМ, подготовка соответствующей документации).
Форма разделения работ по этапам с указанием трудоемкости их выполнения приведена в табл. 3.1.
Таблица 3.1 Распределение работ по этапам и видам и оценка их трудоемкости
| Этап проведения НИР | Вид работы на данном этапе | Трудоемкость выполнения НИР, чел.Ч ч. |
| Этап обследования объекта | Обследование объекта по ускоренной программе с целью ознакомления и выработки чернового проекта | 40 |
| Этап обработки информации | Обработка полученной информации и составление функциональных информационных потоков схем | 45 |
|
Этап составления решения |
Составление концептуального решения | 35 |
|
Этап разработки алгоритма |
Разработка алгоритма решения | 52 |
|
Этап разработки программы |
Разработка программы | 130 |
|
Этап отладки программы |
Корректировка и отладка программы | 38 |
| ИТОГО трудоемкость выполнения дипломной работы | 340 | |
3.2 Расчет затрат на разработку АИС
Определение затрат на выполнение НИР производится путем составления соответствующей сметы, которая включает следующие статьи:
Материальные затраты;
Затраты на оплату труда;
Отчисления на социальные нужды;
Амортизация основных фондов;
Прочие затраты.
В статью «Материальные затраты» включаются затраты на основные и вспомогательные материалы, топливо и энергию, необходимые для разработки АИС. В данном случае материальные затраты состоят из затрат на электроэнергию.
Для разработки АИС используется электрооборудование, поэтому необходимо рассчитать затраты на электроэнергию по форме, приведенной в табл. 3.2.
Таблица 3.2 Затраты на электроэнергию
| Наименование оборудования | Паспортная мощность, кВт | Коэффициент использования мощности | Время работы оборудования для разработки АИС, ч |
Цена
электроэнергии,
|
Сумма, руб. |
| Персональный компьютер | 0,7 | 0,8 | 340 | 0,6 | 114,24 |

Общая сумма затрат на электроэнергию (ЗЭ) рассчитывается по формуле:
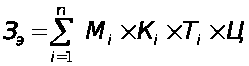 ,(3.1)
где Мi-паспортная мощность i-го электрооборудования, кВт;
Кi-коэффициент использования мощности i-го электрооборудования (принимается Кi=0.7ё0.9);
Тi-время работы i-го оборудования за весь период выполнения работы, ч;
Ц - цена электроэнергии, руб/кВтЧч;
i-вид электрооборудования;
n -количество электрооборудования.
Зэ=0,7*0,8*340*0,6=114,24 руб.
В статью «Затраты на оплату труда» включаются расходы по оплате труда всех работников, занятых разработкой АИС (дипломника, руководителей и консультантов дипломной работы, привлеченных лиц).
Затраты на оплату труда рассчитываются по форме, приведенной в табл.3.3.
Таблица 3.3 Затраты на оплату труда
| Категория работника | Квалификация |
Трудоемкость разработки АИС, чел.Чч |
Часовая ставка, руб/ч | Сумма, руб. |
|
Руководитель проекта Консултант по БЖД Консунтант по эк-ке Разрабочик |
Доцент Доцент Ст.преп-ль Студент |
20 2 2 340 |
15,5 15,5 9 2,65 |
310 31 18 901 |
| ИТОГО | 1260 | |||
Общая сумма затрат на оплату труда (ЗТР) определяется по формуле:
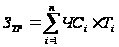 ,(3.2)
где ЧСi-часовая ставка i-го работника, руб.;
Тi-трудоемкость выполнения работ, чел.Чч;
i-категория работника;
n-количество работников, занятых разработкой АИС.
Зтр=15,5*20 +15,5*2 +9*2 +2,65*340=1260 руб.
Часовая ставка работника может быть рассчитана по формуле:
 ,(3.3)
где ЗПi-месячная заработная плата i-го работника, руб.
ФРВi-месячный фонд рабочего времени i-го работника, час.
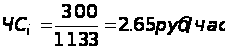
Трудоемкость выполнения работы для дипломника определяется по данным табл. 3.1.
В статью «Отчисления на социальные нужды» включаются сумма единого социального налога и взносы на страхование от несчастных случаев и профессиональных заболеваний, которые составляют соответственно 35,6% и 0,2% (для НИ РХТУ) от затрат на оплату труда всех работников, занятых разработкой АИС. При расчете учитываем, что студенческие стипендии данным налогом не облагаются:
(1260-901)*0,358=128,52 руб.
В статью «Амортизация основных фондов» включается сумма амортизационных отчислений от стоимости оборудования и приборов, используемых при выполнении работ. Амортизационные отчисления рассчитываются по форме, приведенной в табл.3.4.
Таблица 3.4 Амортизация основных фондов
| Наименование оборудования | Стоимость оборудования, руб. | Годовая норма амортизации, % | Эффективный фонд времени работы оборудования, ч/год | Время работы оборудования для разработки АИС, ч | Сумма, руб. |
| ПК | 20000 | 20 | 1500 | 300 | 800 |
| ИТОГО | 800 | ||||
Общая сумма амортизационных отчислений определяется по формуле:
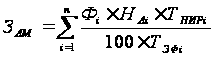 ,(3.4)
где Фi-стоимость i-го оборудования, руб.;
НАi-годовая норма амортизации i-го оборудования, %;
ТНИРi-время работы i-го оборудования за весь период разработки АИС, ч;
ТЭфi-эффективный фонд времени работы i-го оборудования за год, ч/год;
i-вид оборудования;
n-количество оборудования.
Годовые нормы амортизации оборудования принимаются по справочнику или определяются исходя из возможного срока полезного использования оборудования:
 ,(3.5)
где ТNi-возможный срок использования i-го оборудования, год;
Возможный срок полезного использования оборудования принимаем в количестве 5 лет (по согласованию с консультантом по экономической части).
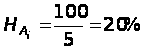
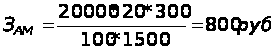
В статью «Прочие затраты» включаются расходы на содержание административно-управленческого и учебно-вспомогательного персонала, на отопление, освещение и текущий ремонт помещений, канцелярские, командировочные и прочие хозяйственные расходы. Затраты по этой статье принимаются в размере 70% от затрат на оплату труда (по согласованию с консультантом по экономической части):
1260*0,7=882 руб.
На основании полученных данных по отдельным статьям составляется смета затрат за выполнение АИС по форме, приведенной в табл. 3.5.
Таблица 3.5 Смета затрат на разработку АИС
| Статьи затрат | Сумма, руб. |
|
Материальные затраты, в том числе: Электроэнергия Затраты на оплату труда. Отчисления на социальные нужды. Амортизация основных фондов. Прочие затраты. |
114,24 1260 128,52 800 882 |
| ИТОГО по смете | 3184,76 |
3.3 Определение возможной (договорной) цены АИС
Величина возможной (договорной) цены АИС должна устанавливаться с учетом эффективности, качества и сроков ее выполнения на уровне, отвечающем экономическим интересам заказчика (потребителя) и исполнителя. Договорная цена (ЦД) для прикладных АИС рассчитывается по формуле:
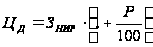 ,
(3.6.)
где ЗНИР-затраты на выполнение АИС (из табл. 3.5), руб.;
Р-средний уровень рентабельности НИР. % (принимается в размере 20-30% по согласованию с консультантом по экономической части).
ЦД = 3184,76 * ( 1 + 0,25) = 3980,95 руб.
3.4 Экономическое обоснование выбора комплекса технических и программных средств
В зависимости от выбранного по согласованию с руководством и конечными пользователями принципа построения системы, различными будут и экономические затраты. Например, стоимость оборудования рабочего места бухгалтера по учету ОС. Выше были предложены два вида комплектации - с локальным принтером и без него. Все же основные затраты будут приходиться на само сетевое окружение. Как то: сервер, программное обеспечение, разводка кабеля, обслуживание и менеджмент сети. К так называемым расходам по обеспечению АРМ учета ОС могут быть отнесены лишь затраты именно на одну персональную ЭВМ и чисто виртуальные расходы на сеть. Виртуальные - потому, что сеть должна уже существовать реально. Материальное обеспечение сетевого проекта будет рассмотрено отдельно. В дальнейшем же предполагается продолжить работу в области внедрения сетевого варианта проекта (В результате чего материальные затраты немного повысятся).
Для обеспечения сохранности информации необходимо иметь устройство резервного копирования. Резервные копии хранятся в сейфе у бухгалтера.
Затраты на обучение и переподготовку персонала можно не учитывать, т.к. их можно произвести собственными силами института.
Пользуясь минимальными затратами рабочего места на винчестере сервера, можно полностью обеспечить потребности данного АРМ. Здесь все зависит от программного обеспечения и возможностей программиста.
В качестве языка программирования был выбран Visual FoxPro 5.0. Он является объектно-ориентированным, визуально-программируемым языком, управляемым по событиям, и в полной мере соответствует новым требованиям, предъявляемым к современным средствам проектирования. В Visual Fox Pro уже внедрены компоненты по созданию глобальных структур типа клиент-сервер.
Цена данного пакета составляет около 350 - 400 у.е. (цена, указанная в прайс-листе фирмы «Эликом»). Для сравнения: цена на программный пакет Microsoft Office 97 с входящим в его состав СУБД MS Access составляет около 310 - 340 у.е.; цена на пакет быстрой разработки приложений Delphi версии Desktop составляет около 450 у.е. Таким образом пакет Visual FoxPro находится в приблизительно такой же ценовой категории, что и приведенные выше пакеты.
Итак, рабочее место бухгалтера по учету ОС должно состоять из:
Таблица 3.6. Конфигурация компьютера
| Наименование | Цена, у.е. | |
| Процессор | CPU Celeron 733 | 65.74 |
| Материнская плата | MB GIGABYTE 6VEM-VG VIA | 56 |
| Оперативная память | 128 Mb PC133 | 21.17 |
| Жесткий диск | HDD 10Gb U100 Maxtor | 65.74 |
| Видеокарта | 32 Mb nVidia TNT M64 | 28.56 |
| CD-ROM | 40x Teac | 44.02 |
| Монитор | 15” NEC V521 | 171.36 |
| Корпус | Miditower ATX | 20 |
| Клавиатура | Mitsumi Classic | 11 |
| Мышь | Genius NetScroll | 7 |
| Источник бесперебойного питания | BK300I(MI) APC 300VA | 84.52 |
| Сетевая карта | Acorp-100 TP 10/100 Mbps | 8 |
| Принтер (лазерный) | SAMSUNG ML-1210 | 220.53 |
| Сетевой фильтр | PILOT GL | 18 |
| Операционная система | Windows98 | 50 |
| Visual FoxPro | 400 | |
| Итого | 1271,64 |
Перерасчет в рублевом эквиваленте: 1271,64 *31,25= 39738,75 руб.
Цены даны на 20.05.2002 для фирмы «Реал-М».
Материальное обеспечение сетевого проекта предусматривает использование дополнительного оборудования - сетевой карты (адаптера) и соответствующего ПО. Поскольку на рабочей станции устанавливается система Windows 95-98, она позволяет отказаться от приобретения сторонних программ связи (реквестеров, оболочек) и драйверов для основных типов сетевых программ вроде Netware или Windows NT. Выбор типа сетевого адаптера будет зависеть от проекта самой сети. Стоимость адаптера Acorp-100 TP 10/100 Mbps составляет 8 долларов (или 8 • 31.25= 250 руб.). В принципе, для полной интеграции сетевого проекта он обязан учитывать особенности каждой рабочей станции, их требования, производительность и ранг пользователя. Процесс оформления высококачественных документов на уровне типографских непременно потребует наличия лазерного принтера. Использование нескольких локальных нецелесообразно из-за высокой стоимости покупки и обслуживания. Напрашивается ответ - сетевой принтер, доступный для использования с рабочих станций. Он должен отвечать современным требованиям по быстродействию и качеству печати. Одним из оптимальных вариантов является SAMSUNG ML-1210.
3.5 Оценка социально-экономических результатов функционирования АИС
Эффективность программного изделия определяется его качеством и рациональным использованием ресурсов в процессе разработки и сопровождения.
Качество программного изделия зависит от научно-технического уровня разработки и условий функционирования программы.
Программное изделие должно быть разработано таким образом, чтобы оно выполняло свои функции без лишних затрат ресурсов (оперативной памяти компьютера, машинного времени, пропускной способности каналов передачи данных и др. - на стадии функционирования; времени разработки и денежных ресурсов - на стадии создания программного изделия).
Социальный эффект от внедрения «АРМ бухгалтера по основным средствам» следующий:
обеспечение повышенной надежности хранения информации;
снижение до минимума ошибок в документах;
существенное сокращение времени на подготовку выходных документов (отчетов);
повышение достоверности и своевременности обработки информации;
обеспечение своевременности ознакомления с документом и сокращение времени для доступа к ним пользователей;
обеспечение централизованного ведения необходимых для работы баз данных для получения того или иного документа.
Методы организации программно-технических средств в комплексах АРМ должны определяться в общем контексте рассматриваемых процессов оперативного управления производством промышленных предприятий, целевая функция которых - минимизировать затраты всех видов ресурсов на изготовление установленной номенклатуры предметов труда.
При определении рационального состава средств ВТ и базового программного обеспечения значимо затрагиваются три вида ресурсов: трудовые, временные и материальные. Причем затрачиваются как ресурсы заказчика, так и ресурсы разработчика.
Показатели, оказывающие существенное влияние при выборе средств ВТ и базового программного обеспечения на затраты временных и трудовых ресурсов только разработчика, состоят из небольшого числа характеристик. В большей части оценка показателей этой группы базируется на оценке первичных элементов базовых программных средств, обеспечивающих рассматриваемые средства ВТ.
Затраты материальных ресурсов заказчика в части приобретения полностью соответствуют в каждом конкретном случае цене средств ВТ и базового программного обеспечения, а в части эксплуатации — от части характеристик первой группы.
Влияние существующих показателей на решение поставленной задачи неодинаково, и это вполне естественно. Существует множество неформализуемых процессов, оказывающих влияние на их значение.
То есть выбор оптимального решения возможен для различных вариантов учета показателей. В полном случае учитываются все показатели, в частном случае - часть только наиболее важных.
Представление свободы выбора в вариантности решений, объективно говоря, позволяет определять выбор конкретной комбинации средств ВТ и базового программного обеспечения в условиях частичного отсутствия знаний о них, и кроме этого позволяет снижать размерность задачи, используемой для решения модели в целях повышения эффективности использования средств ВТ.
Современные масштабы работ по производству программных средств вычислительной техники как продукции производственно-технического назначения, требуют незамедлительного решения одного из важных вопросов в данной области: резкого повышения производительности труда персонала, занятого в разработке программного обеспечения. Это обусловлено тем, что за последние десятилетия производительность труда работников, связанных с программированием возросла примерно в 2-3 раза, тогда как производительность ВТ повысилась ориентировочно на два порядка. С другой стороны, в ближайшее время можно ожидать скачка в росте спроса на заимствуемые программные продукты, особенно пакеты прикладных программ, связанного с широким внедрением в народном хозяйстве автоматизированных рабочих мест, в том числе на основе персональных ЭВМ. Анализ предлагаемых решений по устранению складывающейся диспропорции показывает, что их можно объединить в два направления:
экстенсивное, связанное с расширением сети организаций по разработке, производству и поставке программного обеспечения;
интенсивное, но затрагивающее лишь вопросы роста производительности труда разработчиков программных средств за счет тех источников, которые по аналогии с другими отраслями можно отнести к техническим факторам: применение современной технологии программирования и автоматизированных инструментальных средств разработки программ.
Не умаляя важности работ в отмеченных направлениях, можно заметить, что формирование отрасли народного хозяйства по производству программных средств ставит вопрос об использовании организационно- экономических факторов повышения производительности труда работников отрасли. По-видимому, в создании программных средств эти факторы могут иметь значение едва ли не большее, чем в других отраслях. Это обусловлено как характером производства, так и специфической потребительной формой программного продукта, в создании которого ограничения по материалам и основным производственным фондам имеют гораздо меньшее значение, нежели в других отраслях народного хозяйства, и основным лимитирующим фактором является, как отмечено выше, производительность труда разработчика [1|.
Однако организационно-экономические резервы производства программного обеспечения в современной литературе затронуты весьма недостаточно и эти работы в основном связаны с учетом затрат на производство программных продуктов, но не с вопросом их снижения, повышения производительности труда разработчиков программных средств и их заинтересованности в качестве результатов.
Вместе с тем уже сегодня можно сделать некоторые выводы из существующего состояния дел и сформулировать на их основе ряд предложений.
Первым обращает на себя внимание то, что в качестве ближайшего отраслевого аналога для создания программных средств избирается машиностроение. Хотя если ставить вопрос об аналогах, то гораздо ближе к разработке программного обеспечения по характеру труда научно-исследовательские работы и работы опытно-конструкторского характера (НИОКР). С учетом сложности выделения, формализации и нормирования отдельных операций по созданию прикладных систем наиболее целесообразной с точки зрения установления хозрасчетных отношений и стимулирования труда разработчиков программных средств следует признать организацию их работы на основе заказ-нарядов с расчетами за полностью сданную программную продукцию.
Таким образом, нельзя не заметить прямого стимулирования затрат в ценообразовании программных средств, когда и разработчик, и производитель заинтересованы в росте себестоимости. Тогда предоставляемые им средства на разработку программ фиксированы, а требуемые затраты ресурсов (особенно трудовых и машинных) определяются этими единицами с предоставлением им большей части полученной экономии в стоимостном выражении.
Решая вопросы повышения производительности труда разработчиков и сокращение затрат на создание программного обеспечения, нельзя не уделить внимания повышению степени заинтересованности разработчика в улучшении качественных характеристик программного продукта, связанных с учетом интересов будущих пользователей. С сожалением надо отметить, что действующая система стимулирования труда разработчика программных средств скорее вынуждает его обойтись минимумом тех возможностей, которые он обязан предоставить пользователю для эксплуатации программ в конкретных условиях.
Наилучшим образом стимулировать качество программных продуктов можно через их цену, но эта возможность используется недостаточно. Правда, в расчете цены участвует составляющая, которая определяется величиной экономического эффекта от применения программного средства. Но, во-первых, расчет эффекта в момент формирования цены при начале поставки их на рынок весьма недостоверен, во-вторых, для тиражируемых программных продуктов величина экономического эффекта может значительно отличаться по одному и тому же продукту для различных пользователей, и, в-третьих, величина эффекта может во многом определяться в сфере управления объектом применения программного обеспечения, когда качественные характеристики программного продукта имеют косвенное значение. Все это затрудняет прямой учет качества труда разработчика программных средств с точки зрения его результатов.
Дальнейшая оценка в баллах с учетом весовых коэффициентов значимости свойств различных ПС, специализированных на обслуживании определенного круга пользователей, позволит скорректировать цену прикладной системы в зависимости от качества ее разработки и может служить дополнительным стимулом для создания программных продуктов лучшего качества [3].
4. Безопасность жизнедеятельности
4.1 Пожароопасные и токсичные свойства веществ и материалов, применяемых при выполнении работы
В помещении, для которого разрабатывается АРМ «Бухгалтер» по учету основных средств имеется один компьютер и матричный принтер. В помещении отсутствуют токсичные вещества и материалы. К веществам, обладающим пожароопасными свойствами, относятся: столы, стулья, линолеум, стены, шкафы, а также средства вычислительной техники.
4.2 Потенциальные опасности и вредности, которые могут возникнуть в процессе труда
В процессе проведения экспериментальной части работы возникновение потенциальных опасностей и вредностей обусловлено наличием электрического тока.
При работе на персональном компьютере возможно поражение электрическим током из-за:
Нарушение целостности кабельной системы;
Короткого замыкания;
Повреждения корпуса оборудования;
Накопления заряда статического электричества;
Несоблюдения правил техники безопасности.
Всё оборудование, установленное в рабочем помещении, работает от сети напряжением 220 В.
наличием источников шума и вибрации (вентиляторы, матричные и струйные принтеры);
наличием источников электромагнитных излучений: при работе на ПК используется дисплей с электронно-лучевой трубкой;
Основную опасность при работе на компьютере представляют излучения, спектр которых включает ультрафиолетовую, видимую, инфракрасную области, область рентгеновского излучения и широкий диапазон электромагнитных излучений.
ожогами и отравлениями в случае пожара.
4.3 Категорирование помещения
Согласно НПБ105-95 по взрывопожарной и пожарной опасности помещение относится к категории “В-2” (пожароопасная), так как есть твердые горючие вещества.
Согласно
СНиП 21-01-97 по огнестойкости
помещение
относится ко
 -ой
степени.
Согласно ПУЭ по опасности поражения электрическим током помещение относится к помещениям без повышенной опасности, так как характеризуется отсутствием условий, создающих повышенную или особую опасность [13].
4.4 Санитарно-гигиеническая характеристика помещения
Санитарно-гигиенические условия в помещении регламентированы санитарными нормами микроклимата производственных помещений СанПиН 2.2.4.548-96.
Категория производимых работ 1 а - работы с интенсивностью энергозатрат до 120 кКал/ч (до 139 Вт), производимые сидя, стоя или связанные с ходьбой и сопровождающиеся незначительным физическим напряжением.
В 1996 году в Российской Федерации были приняты санитарные правила СанПиН 2.2.2.542 - 96 «Гигиенические требования к видеодисплейным терминалам, персональным ЭВМ и организация работы». В соответствии с этими правилами организация рабочего места требует:
1) высота стола - 680-800 мм;
2) стул должен быть подвижным, иметь регулировки по высоте, углу наклона сиденья, иметь подставку для ног;
3) расстояние от глаза до экрана - 50-70 см;
4) расстояние от дисплея до задней стенки соседнего монитора не менее 2 м;
5) площадь на одного пользователя - не менее 6 м2, объем -не менее 20 м3;
6) освещение рабочего места должно быть общим, нормированная освещенность 300-500 лк;
7) оптимальные параметры микроклимата.
Допустимые нормы температуры, относительной влажности и скорости движения воздуха согласно СНиП 2.2.4.548-96 в рабочей зоне для холодного и теплого времени года для категории 1а можно отразить следующей таблицей (табл.4.1. ):
Таблица 4.1. Допустимые нормы температуры, относительной влажности и скорости движения воздуха
| Время года | Температура воздуха | Температура поверхностей | Относительная влажность | Скорость движения воздуха | ||
| Диапазон ниже оптимальных величин | Диапазон выше оптимальных величин | Для диапазона температур воздуха ниже оптимальных | Для диапазона температур воздуха выше оптимальных | |||
| холодное | 20-21,9 | 24,1-25 | 19,0-26,0 | 15-75 | 0,1 | 0,1 |
| теплое | 21,0-22,9 | 25,1-28,0 | 20.0-29,0 | 15-75 | 0,1 | 0,2 |
Для соблюдения параметров микроклимата в теплый период года необходимо использование вентиляции или кондиционирование, а в холодный период года используется центральное водяное отопление.
Наиболее опасными являются электромагнитные излучения от нескольких герц до нескольких мегагерц.
Специалисты в области