Автоматизированное рабочее место "Логистика" ЗАО "Приосколье"
Итак, общая фактическая трудоемкость разработки ПО составляет:
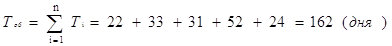 ,
где  – общая
трудоемкость разработки, дни; Тi – трудоемкость по стадиям, дни; n – количество стадий разработки.
В смету затрат на разработку ПО включаются:
материальные затраты;
основная и дополнительная зарплаты;
отчисления на социальные нужды;
стоимость машинного времени на подготовку и отладку программ;
стоимость инструментальных средств;
накладные расходы.
Материальные затраты.
Под материальными затратами понимают стоимость всех материалов, использующихся в процессе разработки и внедрения ПО (в том числе стоимость бумаги, дискет, картриджа или красящей ленты и прочих материалов) в действующих ценах.
В процессе работы использовались материалы и принадлежности, представленные в таблице 4.2.
Таблица 4.2.
Материалы и принадлежности, использованные в процессе разработки.
| Наименование | Количество, шт. | Цена, руб. | Стоимость, руб. |
| Дискеты | 7 | 15 | 105 |
| Бумага | 400 | 0,5 | 200 |
| Ватман | 6 | 10 | 60 |
| Ручка | 5 | 10 | 50 |
| CD-RW диск | 3 | 32 | 96 |
| Дипломная папка | 2 | 15 | 30 |
| Картридж | 1 | 200 | 200 |
| Итого: | 761 | ||
Основная и дополнительная заработные платы.
Основная заработная плата при выполнении НИР включает зарплату всех сотрудников, принимающих непосредственное участие в разработке ПО. В данном случае необходимо учитывать основные зарплаты разработчика (студента), руководителя дипломного проекта, консультанта по экономической части.
Таким образом, основная заработная плата Зосн при выполнении НИР рассчитывается по формуле:
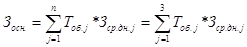 ,
где Зср.дн.j – среднедневная зарплата j-го сотрудника, руб./день; Тоб.j – общая трудоемкость проекта j-го сотрудника, дни; n – количество сотрудников, принимающих непосредственное участие в разработке ПО.
Основная зарплата разработчика определена из расчета 8000 руб. в месяц при среднем количестве рабочих дней, равных 24:
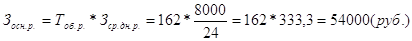 .
Заработная плата дипломного руководителя составляет 60 руб./час, причем на консультацию запланировано 23 часа. Следовательно, основная зарплата руководителя дипломного проекта за весь период разработки равна:
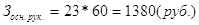 .
Заработная плата консультанта по экономической части составляет 50 руб./час, причем на консультацию запланировано 3 часа. Следовательно, основная зарплата консультанта по экономике за весь период разработки равна:
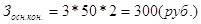 .
В итоге основная заработная плата при выполнении НИР равна:
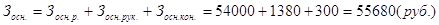 .
Дополнительная заработная плата равна 10% от основной:
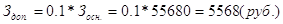 .
Итого основная и дополнительная заработная плата составляют:
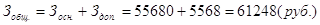 .
Отчисления на социальные нужды.
Отчисления на социальные нужды составляют на сегодняшний день 26% от общего фонда заработной платы, следовательно:
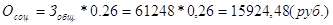 .
Стоимость машинного времени на подготовку и отладку программ.
Стоимость машинного времени Зомв зависит от себестоимости машино-часа работы ЭВМ СМЧ, а также времени работы на ЭВМ ТЭВМ, и включает амортизацию ЭВМ и оборудования, затраты на электроэнергию, зарплату обслуживающего персонала.
Себестоимость машино-часа ЭВМ и принтера равны соответственно:
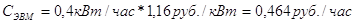 ,
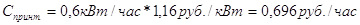 .
Время работы на ЭВМ и принтере равны соответственно:
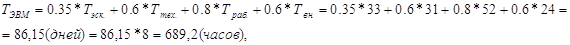
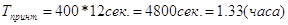 .
Затраты на оборудование.
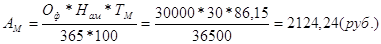 ,
где АМ – амортизационные отчисления, руб.; Оф – стоимость ЭВМ и оборудования, руб.; Нам – норма амортизации, %; Тм – время использования оборудования, дни
Затраты на электроэнергию.
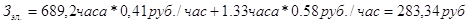 ,
Затраты на обслуживающий персонал.
Данный вид затрат отсутствует. Таким образом, стоимость машинного времени на подготовку и отладку программ равно:
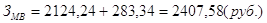
Стоимость инструментальных средств.
Стоимость инструментальных средств включает стоимость системного программного обеспечения, использованного при разработке проекта в размере износа за этот период. Расчет производить аналогично расчету амортизационных отчислений оборудования, представим его в таблице 4.3.
Таблица 4.3.
Стоимость СПО.
| Программное обеспечение | Стоимость, руб. |
| MS WINDOWS 2000 Prof | 6000 |
| Delphi 7 | 8100 |
| Microsoft Office XP Professional | 4500 |
| Итого: | 18600 |
Затраты на амортизацию инструментальных средств:
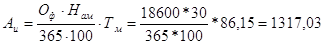 руб.
Расчет стоимости машинного времени
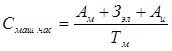 ;
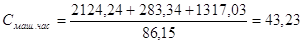 руб./ч.
Накладные расходы.
Накладные расходы составляют 30% от основной заработной платы разработчиков ПО, а значит:
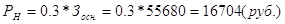 .
Итак, смета затрат на НИР приведена в таблице 4.4.
Таблица 4.4.
Смета затрат на разработку ПО.
| Элемент затрат | Стоимость, руб. |
| Материальные затраты | 761 |
| Основная и дополнительная зарплата | 61248 |
| Отчисления на социальные нужды | 15924,48 |
| Оплата машинного времени | 2407,58 |
| Стоимость инструментальных средств | 1317,03 |
| Накладные расходы | 16780 |
| Итого: | 98438,09 |
4.3 Единовременные расходы организации заказчика ПО при внедрении автоматизированных рабочих мест (АРМ)
К единовременным затратам пользователя программного обеспечения Kобщ относятся затраты на оплату:
программного обеспечения Цпо;
инструментальных средств Цис;
ЭВМ, прочих аппаратных средств и сетевого оборудования Кэвм;
обучение персонала Косв.
Стоимость программного обеспечения.
Стоимость программного обеспечения, специально разработанного для заказчика, рассчитывается по формуле:
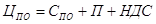 ,
где Спо – себестоимость ПО, затраты на разработку по смете из таблицы 4.4; П – прибыль разработчика 20–30% к затратам; НДС – налог на добавленную стоимость 18%.
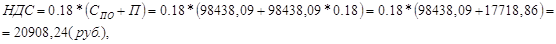
Итак, стоимость программного обеспечения равна:
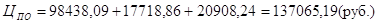
Стоимость инструментальных средств.
Стоимость инструментальных средств и годовых сумм амортизации приведены в таблице 4.5.
Таблица 4.5.
Расчет стоимости и амортизационных отчислений инструментальных средств.
| Виды ПО | Стоимость, руб. | Норма амортизации, % | Амортизационные отчисления, руб. |
| MS WINDOWS Millenium | 2500 | 30 | 750 |
Стоимость ЭВМ, прочих аппаратных средств и сетевого оборудования.
Стоимость всего необходимого оборудования и годовых сумм амортизации приведены в таблице 4.6.
Таблица 4.6.
Расчет стоимости и амортизационных отчислений оборудования.
| Наименование оборудования | Количество | Цена, руб. | Стоимость, руб. | Норма амортизации, % | Амортизационные отчисления, руб. |
|
ПК |
1 шт. | 30000,00 | 30000.00 | 30 | 9000,00 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |