Автоматизированное рабочее место "Логистика" ЗАО "Приосколье"
Источники финансирования проекта
Общие инвестиции проекта составляют 183285 рублей 19 копеек. Источниками финансирования являются собственные средства – 80% (146628 рубля 19 копеек) и кредит коммерческого банка, под 12% годовых – 20% (36657 рубля 00 копеек) на 2 года.
Возврат кредита осуществляется в конце второго года, а со второго месяца выплачиваются проценты (12%). Приведем расчеты в таблице 4.9.
Таблица 4.9
Расчеты за кредит.
| Показатель | Годы | |
| 1 | 2 | |
| Возврат кредита, руб. | - | 36657,00 |
| Сумма непогашенного долга, руб. | 36657,00 | 36657,00 |
| Проценты за кредит, руб. | 4398,84 | 4398,84 |
| Итого к оплате, руб. | 4398,84 | 41055,84 |
Сумма всех выплат по истечении срока составит 41055 рублей 84 копейки.
4.5 Текущие расходы пользователя ПО при эксплуатации АРМ
Текущие расходы пользователя при внедрении АРМ учитывают затраты в год на:
амортизацию оборудования, ПО и инструментальных средств;
материалы (картриджи и бумага);
электроэнергию;
обтирочные и смазочные материалы;
ремонт оборудования.
Амортизацию оборудования, ПО и инструментальных средств.
Данные по амортизации оборудования и ПО расположены в таблицах 4.5, 4.6.
Материалы.
При эксплуатации будут использоваться материалы, представленные в таблице 4.10.
Таблица 5.10
Материалы, использующиеся в процессе эксплуатации.
| Наименование |
Количество, шт. |
Цена, руб. |
Стоимость, руб. |
| Бумага | 4000 | 0,4 | 1600 |
| Картридж | 1 | 200 | 200 |
| Итого: | 1800 | ||
Электроэнергия.
Затраты на электроэнергию посчитаем по формуле:
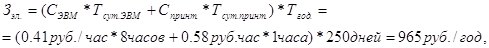
где СЭВМ, Спринт. – стоимость машино-часа ЭВМ и принтера соответственно;
Тсут.ЭВМ, Тсут.принт. – суточное время работы ЭВМ и принтера соответственно;
Тгод – время рабочих дней в году.
Обтирочные и смазочные материалы.
Стоимость обтирочных материалов равна 50 рублей 00 копеек.
Ремонт оборудования.
Ремонт оборудования составляет 5% от стоимости. Значит:
К5% = КЭВМ * 0.05 = 37532 * 0.05 = 1876,6 (рублей).
На основе произведенных расчетов составим смету текущих расходов за год (таблица 4.11).
Таблица 5.11
Смета текущих расходов.
| Затраты на: | Расходы, руб. |
| амортизацию оборудования, ПО и инструментальных средств | 10509,6 |
| материалы | 1800,00 |
| электроэнергию | 965,00 |
| обтирочные и смазочные материалы | 50,00 |
| ремонт оборудования | 1876,6 |
| Итого: | 15201,2 |
4.6 Экономия текущих затрат пользователя ПО
Основными источниками экономии организации при создании АРМ специалистов являются:
экономия затрат за счет ускорения документооборота;
экономия за счет быстрой реакции на изменение предпочтений покупателей
экономия затрат на заработную плату;
экономия материальных ресурсов за счет сокращения количества расходных материалов
а также обеспечивается экономия за счет:
Экономия затрат за счет ускорения документооборота.
В результате внедрения АРМ происходит ускорение документооборота, что является “узким” местом любой торговой организации, а значит и увеличение клиентской базы и объемов продаж. Это действительно серьезная проблема, особенно в свете постепенного выхода компании на рынок розничных продаж. По оценкам специалистов экономия составит не менее 19000 рублей в месяц или не менее 228000 в год. Более оперативная работа с поставщиками позволит снизить процент выплат по товарному кредиту и снизить вероятность штрафных платежей за несвоевременную поставку – при самом неблагоприятном стечении обстоятельств порядка 27000 рублей в месяц. Значит, экономия будет составлять минимум 300000 рублей в год.
Экономия за счет быстрой реакции на изменение предпочтений покупателей
Внедрение автоматизированной системы позволит сократить издержки, связанные с вынужденным снижением цены на товар в результате падения спроса на него, т.е. позволит избежать покупок и хранения невостребованной техники. По самым пессимистичным оценкам это позволит сэкономить от 7000 рублей ежемесячно, т.е. не менее 84000 в год.
Экономия затрат на заработную плату за счет сокращения численности персонала.
Оценить прямой эффект от внедрения АРМ с этой позиции очень просто, так как в данном конкретном случае оно приведет к освобождению одного рабочего места. Это связано с тем, что функции нового АРМа позволяют выполнять большее число операций с меньшей трудоемкостью. Рассчитаем экономию по заработной плате по формуле:
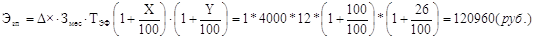 ,
где DЧ – сокращение численности;
Змес – оплата труда в месяц, (4000 руб.);
Тэф – эффективный фонд рабочего времени в год, (12 месяцев);
Х - размер доплат, премий,(100%);
Y – отчисления на социальные нужды, (26%).
С учетом освобождения компьютерной техники и хозяйственного инвентаря экономия составит Э=120960+38532=159253 руб.
Экономия материальных ресурсов за счет сокращения количества и унификации отчетных форм.
В результате внедрения АРМ появится возможность экономии материальных затрат за счет сокращения количества расходных материалов в размере 4700 рублей.
Таким образом, общая экономия после внедрения АРМ составит:
Эобщ. = 552000+84000 + 120960 + 4700 = 761660 (рублей).
4.7 Финансовый план проекта
Инвестиционный проект с финансовой точки зрения объединяет два противоположных процесса - создание производственного объекта и получение дохода. Поэтому для оперативного управления финансами необходимо составить таблицу денежных потоков в соответствии с графиком реализации проекта.
Таблица денежных потоков наличности содержит сводные данные об объемах продаж, увеличении доходов, инвестициях, производственных и финансовых издержках по каждому периоду осуществления проекта. Вначале необходимо оценить ликвидность проекта - способность проекта отвечать по имеющимся финансовым обязательствам.
Оценка ликвидности проекта основывается на планировании движения денежных средств по каждому периоду. Для чего отдельно рассматриваются доходы и расходы объекта и разность между ними в денежном выражении.
С позиции бюджетного подхода под ликвидностью, понимают положительную разницу (сальдо) поступлений и платежей в течение всего срока жизни проекта. Отрицательное значение сальдо поступлений и платежей говорит о дефиците денежных средств
Для оценки финансовой состоятельности проекта представим исходные и расчетные данные в таблице 5.12.
Так как сальдо денежной наличности нарастающим итогом является по всем периодам положительной величиной, перейдем к определению чистой текущей стоимости проекта, характеризующей эффективность проекта.
Таблица 5.12
Оценка финансовой состоятельности проекта.
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 1 год | 2 год |