Розробка автоматизованого робочого місця науково-технічної бібліотеки університету
Рисунок 2.10 – Сторінка пошуку книг за бібліотеками
Проект складається з двох частин: бази даних яка зберігається на сервері бібліотеки і сайт для пошуку засобами Internet (або Intranet). Розробка показала, що інструменти Microsoft Visual Studio дуже зручні для розробки обох класів застосувань. Особливо зручні ці інструменти для розробки Інтернет-застосувань. Така розробка в середовищі Microsoft Visual Studio .NET абсолютно аналогічна розробці настільних застосувань, тому, програмісти, що мають досвід розробки на Visual Basic 6, можуть легко перейти до нових для себе завдань.
3 ТЕХНІКО-ЕКОНОМІЧНИЙ РОЗДІЛ
3.1 Загальні положення
В результаті застосування нового ПС користувач може понести значні капітальні витрати на придбання і освоєння ПС, доукомплектованія ЕОМ новими технічними засобами і поповнення оборотних коштів. Проте, якщо придбане ПС буде достатньою мірою ефективніший базового, то додаткові капітальні витрати швидко окупляться. Ефект може бути досягнутий за рахунок скорочення об'єму ПС (зменшення кількості машинних команд, кількості рядків і так далі), зниження трудомісткості підготовки даних, обробки інформації, аналізу результатів, зменшення витрат машинного часу і матеріалів.
Для визначення економічного ефекту від використання нового ПС у споживача необхідно порівняти витрати по всіх основних статтях кошторису витрат на експлуатацію нового ПС (витрати на заробітну плату з нарахуваннями, матеріали, машинний час) з витратами по відповідних статтях базового варіанту. При порівнянні базового і нового варіантів як економічний ефект виступатиме загальна економія всіх видів ресурсів щодо базового варіанту. При цьому створення нового ПС виявиться економічно доцільним лише в тому випадку, якщо всі капітальні витрати окупляться за рахунок отримуваної економії в найближчих 1-2 року.
Абсолютна величина економічного ефекту без співставлення з витратами на його отримання не дозволяє однозначно оцінити, наскільки вдалим виявився відповідний іноваційний проект. Таку оцінку дають показники економічної ефективності (прибутковості) проекту.
При використанні іновацій підприємство-споживач отримує певний економічний ефект, що зазвичай виражається економією витрат на виконання виробничих та управлінських функцій. За умов обгрунтування поліпшення співвідношення ціна-якість у нової продукції в порівнянням з базовим варіантом підприємство-виробник може встановити певну добавку до ціни іноваційної продукції.
Зміст техніко-економічного обгрунтування розробки програмного продукту полягає в наступному:
розрахунок трудомісткості та тривалості розробки;
визначення величини капітальних витрат розробника та максимальної ціни продажу програмного продукту;
розрахунок поточних витрат реалізації та мінімальної ціни продажу;
розрахунок річної економії споживача програмного продукту та остаточне встановлення ціни продажу програмного продукту;
визначення показників економічної ефективності проекту.
В даному проекті розроблено програмний продукт, що має наступні переваги перед аналогами:
зменшується час рішення одної задачі в середньому з 10 до 3 год/од.
3.2 Вихідні дані для розрахунку
Вихідні дані для розрахунку економічної ефективності проекту наведено в таблиці 3.1.
Таблиця 3.1 – Вихідні дані для розрахунку ефективності
| Позначення | Найменування показника | Значення |
| Вм | Вартість ПЕОМ, грн | 6000 |
| Тсл | Плановий строк служби ПЕОМ, років | 4 |
| Nп | Кількість розроблюваних проектів, од./рік | 4 |
| Зо | Посадовий оклад інженера-програміста, грн/міс | 1700 |
| Кд | Коефіціент додаткової заробітної плати | 0,3 |
| Кс | Коефіціент відрахувань до страхових фондів | 0,369 |
| Кн | Коефіціент накладних витрат організації | 0,4 |
| Рн | Норматив рентабельності організації-розробника | 0,35 |
| Ппдв | Ставка податку на додану вартість, % | 20 |
| Пп | Потенційна ємність ринку для нової програми, од. | 100 |
| На | Норма амортизації, % | 25 |
| Вт | Витрати на тиражування програми, грн/од. | 25 |
| Ка | Коефіціент витрат на адаптацію програми, грн/од. | 0,08 |
| П1 | Плановий обсяг продажу програми в 1-му році, од. | 15 |
| П2 | Плановий обсяг продажу в 2-му році, од. | 30 |
| П3 | Плановий обсяг продажу в 3-му році, од. | 15 |
| Пс | Середній плановий річний обсяг продажу, од. | 20 |
| Цб | Ціна продажу базової програми-аналога, грн | 1000 |
| Nз | Кількість задач, що вирішуються протягом року, од. | 30 |
| tзб | Витрати машинного часу на вирішення задачі базовою програмою, годин/од. | 12 |
| tзн | Витрати машинного часу на вирішення задачі новою програмою, годин/од. | 3 |
| Ен | Нормативний коефіціент ефективності | 0,2 |
| Де | Доля ефекту споживача – добавка до ціни | 0,25 |
| Тпр | Термін реалізації проекту, років | 2 |
3.3 Визначення трудомісткості та тривалості розробки програми
Серед чинників, що визначають величину витрат на розробку програмного додатку, одним з основних є тривалість розробки. Її можна визначити за формулою:
 ,(3.1)
де Т – суммарні трудовитрати;
Nр – кількість виконавців.
Загальна трудомісткість розробки складається з трудомісткості виконання окремих етапів роботи: вивчення предметної області та формулювання постановки задачі, складання алгоритму й схеми рішення задачі, розробка й налагодження програми, підготовка документації.
Трудозатрати по окремих етапах всіх видів визначені за допомогою експертої оцінки. Розрахунок трудозатрат зведено до таблиці 3.2.
Таблиця 3.2 - Розрахунок трудових затрат
| Етапи робіт | Позначення | Трудо-витрати (чол-дн) |
| Вивчення предметної області та формулювання постановки задачі | Тпз | 5 |
| Розробка алгоритму рішення задачі | Та | 3 |
| Складання схеми програми | Тс | 4 |
| Розробка програми | Тп | 15 |
| Налагодження програми | Те | 5 |
| Оформлення документації | Тд | 3 |
| РАЗОМ | 30 |
Розробку програми виконує один інженер-програміст. Отже, тривалість розробки складає 30 робочих днів. З урахуванням середньої кількості робочих днів у місяці ( 22 дні ) тривалість розробки складе:
Тр = 30 / 22 = 1,37 (міс)
3.4 Розрахунок витрат на розробку програми
Розрахунок витрат на розробку програмного продукту, тобто суми капітальних витрат, оформлюється документом – кошторис витрат по формі таблиці 3.3.
Таблиця 3.3 – Кошторис витрат на проектування
| Найменування статей витрат | Сума, грн. | Обгрунтування |
| Спеціальне обладнання | 513,75 | з розрахунку |
| Розходні матеріали | 154,13 | 30% ст.1 |
| Зарплата проектувальників | 4018,18 | з розрахунку |
| Відрахування до фондів соціального страхування | 1482,70 | 36.9% ст.3 |
| Усього прямих витрат | 6168,77 | ст.1 + ст.2 + ст.3 + ст.3 |
| Накладні витрати | 2467,50 | 40% ст.5 |
| Усього, кошторисна вартість проекту | 8636,27 | ст.5 + ст.6 |
Витрати, пов’язані з придбанням ПЕОМ (спеціальне обладнання) можна розрахувати за формулою:
Sоб = Вм+Sтм+Sпз+Sд+Sпл,(3.2)
де
Вм – прейскурантна вартість ПЕОМ;
Sтм – витрати на транспортування, монтаж та налаштування ПЕОМ;
Sпз – вартість загальносистемного програмного забезпечення;
Sд – вартість допоміжного офісного обладнання;
Sпл – вартість додаткової виробничої площі для встановлення ПЕОМ.
З урахуванням вихідних даних та прийнятих розрахункових коефіціентах
Sтм = 0,02 · Вм ; Sтм = 0,02 · 6000 = 120 (грн);
Sпз = 0,2 · Вм ; Sпз = 0,2 · 6000 = 1200 (грн) ;
Sд = 0,15 · Вм ; Sд = 0,15 · 6000 = 900 (грн) .
Потреби в додатковій виробничій площі немає. Таким чином, загальна сума витрат на спеціальне обладнання становить:
Sоб = 6000 + 120 + 1200 + 900 = 8220 (грн)
З урахуванням кількості розроблюваних проектів та прийнятого строку служби ПЕОМ (Тсл=4роки) вартість спеціального обладнання, що включається до кошторису витрат складе:
Sоб
sоб = -------------- ;(3.3)
Nп · Тсл
8220
sоб = -------------- = 513,75 (грн)
4 · 4
Вартість розходних матеріалів, необхідних на час розробки проекту:
Sрм = 0,3· sоб ; (3.4)
Sрм = 0,3 · 513,75 = 154,13 (грн) ;
Заробітна плата працівників визначається, виходячи з кількості виконавців, діючих посадових окладів та кількості місяців участі виконавців у розробці проекту, за формулою:
Sз = Зо · (1+Кд) · Тр ,(3.5)
де Зо – місячний посадовий оклад виконавця;
Кд – коефіціент урахування додаткової заробітної плати (щорічна тарифна відпустка, доплати та премії);
Тр – тривалість розробки, міс.
Таким чином, витрати по заробітній платі інженера-програміста складуть:
Sз = 1700 · (1+ 0,3) ·1,81 = 4018,18 (грн)
Відрахування до фондів соціального страхування – це фактично податок на фонд заробітної плати, що сплачується до Пенсійного фонду, фонду зайнятості та фондів страхування від загальних та професійних захворювань та виробничого травматизму. Нормативи цих відрахувань встановлюються централізовано на державному рівні.
Отже, сума відрахувань до фондів соціального страхування складе:
Sc = Sз · Кс ; (3.6)
Sс = 4018,18 · 0,369 = 1482,70 (грн)
Загальна сума прямих витрат становить:
Sпр = Sоб + Sрм + Sз + Sс;(3.7)
Sпр = 513,75 + 154,13 + 4018,18 + 1482,70 = 6168,77 (грн)
Накладні витрати враховують загальногосподарчі витрати по забезпеченню проведення роботи: витрати на опалення, електроенергію, амортизацію або аренду приміщень, зарплату адміністративного персоналу та інше. Вони визначаються в процентах від суми прямих витрат по даному проекту:
Sн = Кн · Sпр ; (3.8)
Sн = 0,4 · 6168,77 = 2467,50 (грн)
Загальна кошторисна вартість проекту – сума прямих і накладних витрат представляє собою суму капітальних вкладень (або інвестицій) в новий проект:
К = Sпр + Sн ; (3.9)
К = 6168,77 + 2467,50 = 8636,27 (грн)
При продажу розробленої програми в одному екземплярі відпускна ціна формується з урахуванням нормативного рівня рентабельності продукції, що задає мінімально допустиме значення прибутку підприємства.
Таким чином:
Пн = Рн · К ; (3.10)
Цв = К + Пн ; (3.11)
де Пн – нормативний прибуток;
Рн – нормативна рентабельність продукції;
Цв – максимальна відпускна ціна програмного продукту.
Пн = 0,35 · 8636,27 = 3022,70 (грн)
Цв = 8636,27 + 3022,70 = 11658,98(грн)
Максимально можлива ціна продажу програмного продукту з урахуванням податку на додану вартість (ПДВ):
Цmax = (1+Ппдв/100) · Цв (3.12)
Цmax = 1,2 · 11658,98 = 13990,76 (грн)
3.5 Розрахунок поточних витрат реалізації та мінімальної ціни продажу програми
Специфікою вироблення та реалізації програмних продуктів є те, що зазвичай розроблена програма реалізується багатьом споживачам. Поточні витрати на тиражування програми набагато менші за первинні витрати на її розробку, тому і ціна продажу може бути встановлена набагато нижчою за максимальну ціну, розраховану вище.
При розрахунку ціни реалізації треба врахувати постійні витрати, що не залежать від обсягу продажу (амортизація капітальних вкладень та реклама продукції), та змінні витрати, пропорційні обсягу продажу, – витрати на тиражування й адаптацію програмного продукту до вимог конкретних споживачів, представницькі витрати. При розрахунку минимального значення ціни продажу програмного продукту витрати на рекламу та представницькі розходи не враховуємо.
Річна сума амортизаційних відрахувань обчислюється за нормою амортизації від загальної суми капітальних вкладень:
На
Ав = --------- * К (3.13)
100
25
Ав = -------- · 8636,27 = 2159,06 (грн)
100
Витрати на тиражування включають вартість машинних носіїв інформації та витрати на розмноження програмної документації і для одного акту продажу становлять Вт=25 грн/од.
Витрати на адаптацію програмного продукту до вимог споживачів – це витрати на вдосконалювання програмного продукту. За експертними оцінками вони можуть сягати до 40% від витрат на розробку програмного продукту. Залежно від особливостей програмного продукту ці витрати можуть бути відсутні.
При збільшенні обсягів продажу зменшується різноманітность додаткових вимог споживачів і величина витрат на адаптацію програми. Враховуючи ступінь уніфікації розробленої програми встановимо середній рівень адаптаційних витрат на рівні 5%.
Витрати на адаптацію програмного продукту можна визначити так:
Ва = Ка · (Sз + Sс) · (1 + Кн),(3.14)
де Ка – коефіціент витрат з адаптації програми;
Sз – витрати по заробітній платі при розробці проекту;
Sс – відповідні відрахування до страхових фондів;
Кн – коефіціент накладних витрат організації-розробника.
Ва = 0,08 · (4018,18+1482,70) · (1+0,4) = 616,10 (грн/од)
Загальна сума змінних витрат складе:
Вз = Вт + Ва ; (3.15)
Вз = 25,00 + 616,10 = 641,10 (грн/од)
Мінімальна відпускна ціна програмного продукту з урахуванням отримання нормативного прибутку розраховується за формулою:
Цвmin = (Ав/П + Вт + Ва) · (1 + Рн),(3.16)
де Ав – річна сума постійних витрат (сума амортизації);
П – річний обсяг продажу;
Вт – витрати на тиражування;
Ва – витрати на адаптацію програмного продукту;
Рн – нормативна рентабельність продукції.
При середньому річному обсязі продажу Пс=15од. мінімальна відпускна ціна складе:
Цвmin = (2159,97/15 + 25 + 616,10) · 1,4 = 1099,05 (грн)
Мінімальна ціна продажу програмного продукту з урахуванням податку на додану вартість (ПДВ):
Цмін = (1+Ппдв/100) · Цвмін ; (3.17)
де Ппдв – ставка податку на додану вартість;
Цмін = 1,2 · 1099,05 = 1318,86 (грн.),
Ціна продажу програмного продукту перебуває в таких межах:
Цmin <= Цпп <= Цmax.
1318,86 грн <= Цпп <=13990,76 грн
Для визначення обсягу продажу, що забезпечує рентабельну діяльність, побудуємо графік досягнення беззбитковості – схему, що показує вплив на прибуток обсягів реалізації програмного продукту, ціни, постійних і змінних витрат (рис.3.1). За допомогою цього графіка можна знайти так звану точку беззбитковості. Точка беззбитковості показує кількість програмного продукту, який необхідно продати, щоб загальний виторг від реалізації (без ПДВ) рівнявся загальним витратам. Очевидно, що при цьому обсязі продажів буде, нарешті, досягнута беззбитковість виробництва й подальше збільшення обсягу реалізації приведе до появи прибутку.
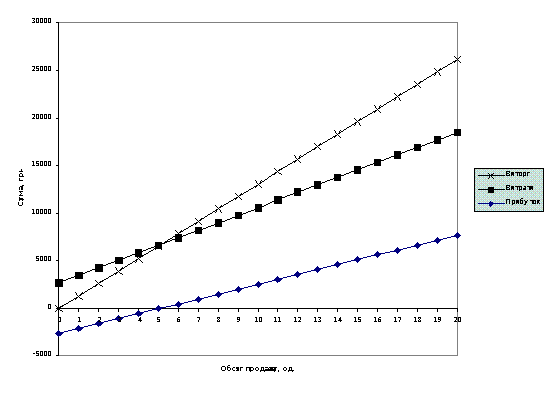
Рисунок 3.1 – Графік досягнення беззбитковості
Таким чином, навіть при мінімальній відпускній ціні програми річний продаж 6 одиниць програмного продукту вже приносить певний прибуток.
Для успішного впровадження програмного продукту на ринок і досягнення запланованого обсягу продажу необхідно ретельно спланувати рекламну кампанію, що дало б можливість довідатися про існування розробленого програмного продукту і його перевагах всім потенційним споживачам.
У нашому випадку кількість потенційних споживачів невелике й розміщати рекламу в засобах масової інформації економічно недоцільно. Прийнято рішення про розміщення рекламної інформації на основних тематичних форумах і порталах в мережі Internet. При цьому річні витрати на розміщення реклами в глобальній мережі складуть:
Зри = Зпр + М · Зпм,(3.18)
де Зпр – витрати на первинне розміщення реклами;
Зпм – плата за щомісячну підтримку рекламних повідмлень;
М – кількість місяців підтримки.
Зри = 500 + 4 · 100 = 900 (грн/рік)
Крім цього, планується організувати пряму адресну рекламу для потенційних споживачів програмного продукту. Ємність ринку збуту – 100 споживачів. Витрати на виготовлення індивідуальних рекламних матеріалів та їх доставку складуть 45 грн/од. Планується на протязі трьох років реалізації проекту охватити адресною рекламою по 30 споживачів на рік, що складе Зра=45·30=1350 грн/рік.
Таким чином загальні щорічні витрати на рекламу становлять:
Зр = Зри +Зра; (3.19)
Зр = 900 + 1350 = 2150 (грн/рік)
При визначенні показників економічної ефективності проекту отриману суму потрібно буде врахувати як додаткові постійні річні витрати з реалізації програмного продукту.
3.6 Економія у споживача програмного продукту
Користувач запропонованої програми отримує економічний ефект за рахунок скорочення часу вирішення задач в порівнянні з використанням базового варіанту програми. Проведемо розрахунки, вважаючи, що ціна нової програми співпадає з ціною базової Цн = Цб = 2000 грн.
Річний економічний ефект можна розрахувати як різницю приведених витрат при використанні базової та нової програми:
Ер = Впрб – Впрн(3.20)
Приведені витрати визначаються за формулою:
Впр = Спр + Ен · Кпр,(3.21)
де Спр – приведені річні експлуатаційні витрати, пов’язані з вирішенням задач;
Кпр – сума приведених капітальних вкладень;
Ен – нормативний коефіціент економічної ефективності.
Для базового варіанту загальну суму капітальних вкладень визначається витратами на придбання ПЕОМ. В такому разі у відповідності з розрахунками пункта 3.4 Кб = Sоб = 8220 грн.
Для нового варіанта загальна сума капіталовкладень додатково включає ціну придбання нової програми : Кн = Sоб + Цн = 8220+2000 = 10220 грн.
Величина приведених капіталовкладень в розрахунку приведених витрат визначається з урахуванням долі часу вирішення задач, що розглядаються, в річному корисному фонді часу роботи ПЕОМ:
Тм
Кпр = -------- · К,(3.22)
Ткор
де Ткор – річний корисний фонд часу роботи ПЕОМ;
Тм – машинний час вирішення даних задач протягом року.
Річний корисний фонд часу роботи ПЕОМ розраховується за формулою:
Ткор = Тзаг · Тз · Nз · (1 – Пп/100),(3.23)
де Тзаг – загальний річний фонд часу роботи ПЕОМ (робочих днів);
Тз – тривалість робочої зміни;
Nз – кількість робочих змін на день;
Пп – процент планових простоїв ПЕОМ.
При 5-денному робочому тижні та роботі в одну зміну отримаємо:
Ткор = 250 · 8 · 1 · (1 – 5/100) = 1900 годин/рік
Машинний час за рік для вирішення задач з використанням базової та нової програми:
Тм = Nз · tз,(3.24)
де Nз – кількість задач, що вирішуються за рік;
tз – машинний час вирішення одної задачі.
Отже, для базового і нового варіантів маємо:
Тмб = 25 · 7 = 175 (год/рік) ; Тмн = 25 · 2 = 50 год/рік.
Відповідне значення приведених капітальних вкладень:
Кпрб = (175/1900) · 8220 = 757,11 (грн) ;
Кпрн = (50/1900) · 10220 = 268,95 (грн).
Аналогічним чином визначаються приведені річні експлуатаційні витрати при використанні ПЕОМ з урахуванням долі використання корисного машинного часу:
Спр = С · Тм/Ткор ,(3.25)
де С – загальна річна сума експлуатаційних витрат.
С = Ав + Sз + Sм + Sр ,
де Ав – амортизаційні відрахування;
Sз – витрати по заробітній платі спеціаліста;
Sм – вартість спожитої електроенергії та розходних матеріалов;
Sр – річні витрати на ремонт ПЕОМ.
Сума амортизаційних відрахувань визначається за нормою амортизації:
Ав = К · На/100 ;(3.26)
Авб = 8220 · 25/100 = 2055,00 (грн) ;
Авн = 10220 · 25/100 = 2555,00 (грн).
Річні витрати по заробітній платі користувача ПЕОМ розрахуємо в припущенні, що умови оплати праці у споживачів і розробників програмного продукту тотожні, за формулою:
Sз = 12 · Зо · (1+Кд) · (1+Кс) , (3.27)
де Зо – посадовий оклад спеціаліста;
Кд – коефіціент, що враховує додаткову заробітну плату;
Кс – коефіціент відрахувань до фондів соціального страхування.
Sз = 12 · 1700 · (1 + 0,3) · (1 + 0,369) = 36305,88 (грн).
Вартість спожитої електроенергії, розходних матеріалів та річні витрати на ремонт ПЕОМ розрахуємо за укрупненимим нормативами в відсотках від вартості ПЕОМ:
Sм = 0,03 · Вм ; (3.28)
Sм = 0,03 · 6000 = 180 (грн);
Sр = 0,08 · Вм ;(3.29)
Sм = 0,08 · 6000 = 480 (грн).
Загальна сума річних витрат з експлуатації ПЕОМ:
Сб = 2055,00 + 36305,88 + 180 + 480 = 39020,88 (грн);
Сн = 2555,00 + 36305,88 + 180 + 480 = 39520,88 (грн).
Приведені експлуатаційні витрати:
Спрб = 39020,88 · 360/1900 = 7393,43 (грн);
Спрн = 39520,88 · 90/1900 = 1872,04 (грн).
Сумарні приведені витрати:
Впрб = 3594,03 + 0,2 · 757,11 = 7704,92(грн)
Впрн = 1040,02 + 0,2 · 268,95 = 1968,86 (грн).
Річний економічний ефект у споживача нової програми:
Ер = 7704,92 – 1968,86 = 5736,06 (грн)
З урахуванням річної економії споживача ціну продажу нової програми встановимо за наступним співвідношенням:
Ц = Цб + 0,25 · Ер ; (3.30)
Ц = 2000 + 0,25 · 5736,06 = 3434,02 (грн)
Остаточне значення ціни продажу нової програми встановимо на рівні Ц=3000 грн.
3.7 Розрахунок економічної ефективності проекту
Економічна ефективність інвестиційних проектів характерізується системою показників, що відображають співвідношення фінансових витрат і результатів. В умовах високого рівня інфляції, характерного для України, різночасові фінансові показники доцільно приводити к одному моменту часу (першому року реалізації проекту) шляхом дисконтування. Норма дисконту розраховується за формулою:
r = a + b + c ,(3.31)
де а – облікова ставка НБУ;
b – коефіціент врахування ризиків;
c – плановий рівень інфляції.
r = 0,12 + 0,04 + 0,14 = 0,3
Для розрахунку показників економічної ефективності потрібно скласти план грошових потоків (див. табл. 3.4).
Сума виторгу від продажу програмного продукту розраховується з урахуванням планового обсягу продажу та визначеною ціною продажу Ц=3000 грн.
Таблиця 3.4 – План грошових потоків
| Показник | Значення, грн | |||
| 0-й рік | 1-й рік | 2-й рік | 3-й рік | |
| Плановий обсяг продажу, од. | 15 | 30 | 15 | |
| Виторг від продажу | 27000 | 54000 | 60000 | |
| ПДВ (20%) | 4500 | 9000 | 10000 | |
| Виторг від продажу без ПДВ | 22250 | 45000 | 50000 | |
| Витрати на тиражування | 225 | 450 | 500 | |
| Витрати на адаптацію | 5544,89 | 11089,80 | 12322.00 | |
| Витрати на рекламу | 2150 | 2150 | 2150 | |
| Амортизаційні відрахування | 2159,06 | 2159,06 | 2159,06 | |
| Прибуток від реалізації | 12321,03 | 29051,14 | 32768,94 | |
| Податок на прибуток (25%) | 3080,26 | 7262,78 | 8192,23 | |
| Чистий прибуток | 9240,77 | 21788,35 | 24576,70 | |
| Сума капітальних вкладень | 8636,27 | |||
| Грошовий потік | -8636,27 | 11399,84 | 23947,42 | 26735,77 |
| Коефіціент дисконтування | 1 | 0,769231 | 0,591716 | |
| Поточна дисконтована вартість | -8636,27 | 11399,84 | 18421,10 | 15819,98 |
| Чиста дисконтована вартість | -8636,27 | 2763,57 | 31184,67 | 37004,65 |
Сума грошового потока або поточна вартість визначається як різниця між фінансовим результатом поточного року Рt (чистий прибуток+амортизаційні відрахування) та поточними витратами Bt .
Поточна дисконтована вартість (ПДС) – це поточна вартість, приведена до начала першого року реалізації проекту за допомогою коефіціенту дисконтування КДt , тобто річний економічний ефект з урахуванням інфляції:
ПДСt = (Рt – Bt) · КДt ;(3.32)
КДt = 1/(1+r)t(3.33)
Чиста дисконтована вартість – це сума показників ПДС наростаючим підсумком з першого до поточного року реалізації проекту, тобто сума грошей (з урахуванням інфляції), отриманих по даний рік включно. Показник ЧДС за останній рік відображає всю суму грошей від реалізації проекту.
Індекс прибутковості – це відносний показник, що характерізує рівень доходів, отриманих на одну гривню інвестицій за весь строк реалізації проекту:
∑ ПДС
ІП = ----------- ; (3.34)
К
53446,76
ІП = ------------- = 6,18
8636,27
Середня рентабельність проекту – це аналогічний показник, що відображає середньорічний рівень ефективності проекту:
РП = ІП / Тпр , (3.35)
де Тпр – строк реалізації проекту.
РП = 6,18/ 3 = 2,06
Термін окупності інвестицій – це строк, за який капітальні вкладення погашаються кумулятивним доходом, тобто строк, за який отримані від проекту реальні (з урахуванням інфляції) гроші перекривають вложену суму інвестицій:
– ЧДСt
Ток = t + -------------- ,(3.36)
ПДСt+1
де t – останній рік, в якому чиста дисконтована вартість залишається від’ємною.
Якщо в останньому році реалізації проекту ЧДСТ < 0, то проект не окупається протягом своєї реалізації. Для даного проекту:
11399,84
Ток =1 + ---------------- = 0,85 (років)
21184,75
Основні техніко-економічні показники проекту зведені в таблицю 3.5 .
Таблиця 3.5 – Техніко-економічні показники проекту
| Найменування показника | Значення |
| Разові витрати на обладнання, грн | 8220 |
| Доля вартості обладнання в кошторисі проекту, грн | 513,75 |
| Загальна сума капітальних вкладень, грн | 8636,27 |
|
Постійні витрати екплуатації, грн : - амортизаційні відрахування; - витрати на рекламу |
2159,06 2150,00 |
|
Змінні витрати експлуатації, грн/од : - тиражування програми; - адаптація програми |
25,00 616,10 |
| Точка беззбитковості продажу, од/рік | 6 |
| Ціна базової програми-аналога, грн | 2000,00 |
| Річний економічний ефект у споживача, грн | 5736,06 |
| Встановлена ціна продажу програми, грн | 3000,00 |
| Термін реалізації проекту, років | 3 |
| Плановий обсяг продажу за 3 роки, од. | 47 |
| Чиста дисконтована вартість (при r = 30%), грн | 37004,65 |
| Індекс прибутковості | 6,18 |
| Середня рентабельність проекту | 1,56 |
| Термін окупності, років | 1,35 |
Показник чистої приведеної вартості ЧПС >0 , індекс прибутковості проекту ІП > 1, це свідчить про те, що проект економічно ефективний, його розробка і впровадження є економічно доцільними. Інвестиції, вкладені в проект окупаються за 1,35 року, а кожна вкладена гривня щорічно приносить 1,56 грн .
3.8 Висновки
Розробкою даного проекту займється один виконавець.
Розробка буде вестися впродовж 30 днів.
Сумарні витрати на виконання проекту складають 6233,72 грн.
Вартість виставленого на ринок ПЗ складає 2000 грн.
Сума прибутку від кожної установки ПЗ складає 785.40 грн.
ВИСНОВКИ
В результаті дипломного проекту була розроблено АРМ науково-технічної бібліотеки універсітету - електронна бібліотека.
Перед розробкою були поставлені чіткі завдання - зробити зручну і ефективну систему.
Ці завдання вирішувалися по двох напрямах:
-додаванням функції, а саме - доступ до бібліотеки через інтернет;
-система розроблялася за допомогою новітніх засобів розробки, що прискорило і спростило процес розробки, і зробило ефективнішим процеси експлуатації і супроводу системи.
Розроблена електронна бібліотека з двох компонентів:
-настільного додатку Windows для роботи з базою даних в локальній мережі;
-Інтернет - сайту для пошуку книг.
Обидва компоненти розроблено за допомогою одних і тих же інструментів:
-інтегроване середовище розробки Microsof Visual Studio, мова програмування Microsof Visual Basic;
-СУБД Microsoft SQL Server 2005 Express.
Для розробки моделей при проектуванні використовувалася мова моделювання UML в середовищі програмного продукту Microsoft Visio.
Система розроблялася і тестувалася на підприємстві і в значній мірі готова до впровадження на цьому підприємстві. Для впровадження необхідно створити базу даних підприємства, що не представляє ніякої складності.
Результати розробки проекту після невеликої адаптації можуть бути успішно упроваджені в різних бібліотеках, а також можуть використовуватися як індивідуальні довідкові системи.
Техніко-економічна ефективність проекту досить задовільна, тому що:
даний продукт розроблений за допомогою зручних сучасних інструментов розробки, тому вартісь розробки невелика;
розроблена програма проста в освоєнні і роботі за рахунок інтуїтивно зрозумілого інтерфейсу.
Технологія розробки, апробована в даному дипломному проекті, може бути успішно застосована і масштабована при розробці широкого класу програмних продуктів. Особливо важливо, що ця технологія дозволяє різко скоротити час, необхідне на її освоєння, оскільки в ній немає складних елементів і тим самим прискорити процес перетворення новачка - розробника в досвідченого фахівця.
ПЕРЕЛІК ПОСИЛАНЬ
Орлова Е.В. Инновационная политика высшего учебного заведения / Е.В. Орлова, Л.Н. Оголева. – М : «Эксмо», 2006. – 342 с.
Гейн А.Г. Методика преподавания современного курса информатики / A.Г. Гейн. – Київ : Видавництво КНЕУ, 2004. – 218 с.
Береза А.М. Основи створення інформаційних систем : [Навчальний посібник] / A.М. Береза. – Київ : Видавництво КНЕУ, 1998. – 205 с.
Вильям А. Электронные библиотеки : [Учеб. пособие для вузов по курсам "Информатика" и "Информ. системы"]/ А. Вильям. — Люберцы : ПИК ВИНИТИ, 2002. — 273 с.
Вигурский К.В. Развитие электронных библиотек: мировой и российский опыт, проблемы, перспективы /К.В. Вигурский, Е.А. Горный. — М.:Гендальф, 2002. — 388 c.
Волохін О.М. Каталогізація цифрових ресурсів Iнтернет: Дублінське ядро метаданих: посібник / О.М. Волохін. — Кіровоград, 2003. — 70 с.
Формат для обміну бібліографічними даними на магнітних носіях : ДСТУ 3578-97. — К.: Держстандарт України, 1997. — 20 с.
Захарова О.В. Аналіз автоматизованих систем бібліотечного сервісу провідних бібліотек світу і України //О.В. Захарова. — К., 2005. — 42 с.
Місюров А.В. Інформаційні системи і технології в обліку : [Навчальний посібник] / А.В. Місюров. – Харків : Видавництво ХНАМГ, 2007. – 80 с.
Курс экономической теории : [Учебное пособие / под общ. ред. М.Н. Чепурина]. – Киров, 1995. – 566с.
Системный анализ и структуры управления : [Под общей редакцией проф. В.Г. Шорина]. – М. : Знание, 1975. – 290с.
Гиг Дж. Прикладная общая теория систем. / Дж. Гиг. – М. : Мир, 1981. – 336с.
Фаулер М. UML. Основы. Второе издание / М. Фаулер, К. Скотт. – М. : Изд-во МАИ, 2002. – 712 с.
Кватрани Т. Rational Rose 2000 и UML. Визуальное моделирование / Т. Кватрани. – М. : ДМК Пресс, 2001. – 176 с.
Оптнер С.Л. Системный анализ для решения деловых и промышленных проблем / С.Л. Оптнер : пер. с англ. – М.: «Советское радио», 1969. – 216 с.
Лагоша Б.А., Комплекс моделей и методов оптимизации расписания занятий в вузе / Б.А. Лагоша, А.В. Петропавловская.– М.: «Экономика и мат. Методы». 1993. – 410 с.
Экономико-математические методы и прикладные модели : [Учеб. пособие для вузов / под ред. В.В. Федосеева]. – М. : ЮНИТИ, 2000. – 652 с.
Сайлер Б. Использование Visual Basic. Специальное издание / Б. Сайлер, Дж.