Рішення задач цілочисленного програмування
При деяких умовах вдається довести теорему про кінцівку першого алгоритму Гомори, що ми приведемо без доказу.
Теорема. Нехай множина оптимальних планів задачі (Ј0, C) обмежено й виконуються наступні умови:
1) сi – цілі коефіцієнти цільової функції F(x) (i =1,2,…,n),рядок цільової функції в симплексній таблиці враховується при виборі рядка для побудови правильного відсікання;
2) справедливо
одне із двох
тверджень: або
цільова функція
 обмежена знизу
на Сo, або задача
(Јц,
C) має хоча б один
план х'.
Тоді перший алгоритм Гомори вимагає кінцевого числа більших ітерацій.
4. Другий алгоритм Гомори
Другий алгоритм Р. Гомори призначається для рішення задач, у яких вимога цілочисленності накладена на деякі змінні (зокрема й на все). Ми його розглянемо стосовно до задач частково цілочисленного типу, розуміючи, що обчислювальна схема буде справедливої й для задач, повністю цілочисленних.
Нехай в області, певної умовами:
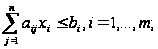 (20)
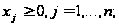 (21)
 – цілі,
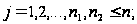 (22)
потрібно максимізувати функцію
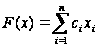 (23)
Метод рішення задачі (20–23) ґрунтується на тій же ідеї, що й метод рішення повністю цілочисленних задач. А саме: будується область Јk, що при k = 0 визначається умовами (20–21); вирішується отримана при цьому задача лінійного програмування (20–21, 23). Якщо задача (20–21, 23) виявляється розв'язної, то отримане оптимальне рішення її аналізується на допустимість для вихідної задачі цілочисленного програмування (20–23). Якщо знайдене рішення виявляється целочисленным, то одночасно воно буде оптимальним для (20–23). Якщо оптимальне рішення (Јk, C) – задачі виявляється неприпустимим для вихідної задачі (20–23), те здійснюється побудова правильного відсікання й перехід до рішення нової задачі,
Другий алгоритм Р. Гомори формулюється у вигляді наступної теореми:
Теорема. Нехай
х(Јk,
C) – оптимальне
рішення (Јk,
C) – задачі,
 – елементи
відповідної
йому симплексної
таблиці. Якщо
 – неціле
 ,
то
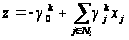 (24)
 – ціле, (25)
де
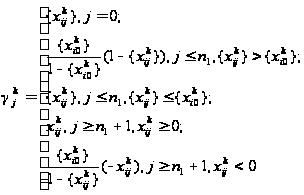 (26)
визначає правильне відсікання. Блок-схема другого алгоритму Р. Гомори аналогічна блок-схемі першого алгоритму Р. Гомори й відрізняється лише правилом побудови коефіцієнтів правильного відсікання.
Правило побудови правильного відсікання
Нехай x(Јk,
C) не задовольняє
умові цілочисленності,
– елементи
симплексної
таблиці, що
відповідає
отриманому
оптимальному
рішенню (Јk,
C) – задачі. Виберемо
i0=min {i | i О
(1, 2,…,n),xi0k–неціле}
і будуємо правильне
відсікання
по формулах
(24 – 26).
Умови кінцівки другого алгоритму Гомори:
1) Цільова функція F(x) задовольняє умові цілочисленності. Це враховується при виборі рядка k для побудови правильного відсікання.
2) Виконано принаймні одне із двох умов:
2') цільова функція обмежена знизу на багатогранній множині Ј= Ј0;
2») задача (Ј0ц, C) має принаймні один план.
За допомогою другого алгоритму Гомори можна (у випадку n1=n) вирішувати й повністю цілочисленну задачу лінійного програмування. Однак у цьому випадку немає підстав для порівняння ефективності другого й першого алгоритмів Гомори.
5. Алгоритм Дальтона й Ллевелина
Другий алгоритм Гомори має справа із частково цілочисленними задачами лінійного програмування. Дальтон і Ллевелин розглядають широкий клас задач - частково дискретні задачі лінійного програмування й стосовно до них модифікують другий алгоритм Гомори.
Нагадаємо, що рішенням задачі дискретного програмування будемо називати вектор, координати якого належать Јц області виду:
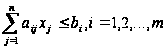 (27)
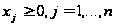 (28)
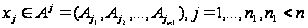 (29)
і максимізує значення функції
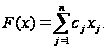 (30)
Будемо припускати,
що
 ,
тобто
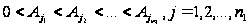 і є наперед
заданими числами.
Теорема. Нехай
x(Јk, C)
– оптимальне
рішення задачі
(27–28, 30),
– елементи
симплексної
таблиці, що
відповідає
йому.
Якщо x(Јk,
C) є неприпустимим
рішенням задачі
(27–30) і
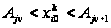 ,
тоді, використовуючи
i-ю рядок симплексної
таблиці, можна
побудувати
відсікання,
що володіє
властивістю
правильності
по формулах:
(31)
 (32)
де

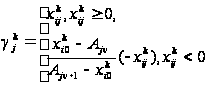 (33)
Доказ. Перевіримо
спочатку умову
відсікання.
Нехай в оптимальному
рішенні x(Јk,
C) координата
не задовольняє
умові (29). Покажемо,
що в цьому випадку
вектор х(Јk,
C) не задовольняє
умовам (31, 32). Оскільки
Nk – множина
індексів небазисних
змінних xi,
які в оптимальному
рішенні дорівнюють
нулю, то рівність
(31) приймає вид
 і буде негативним
відповідно
до умови теореми.
Отже,
 ,
тобто умова
відсікання
не виконується.
Перевіримо умову правильності. Для цього покажемо, що будь-яке припустиме рішення задачі (27-30) задовольняє умовам (31, 32).
Запишемо розкладання для координати припустимого рішення задачі (27-30) по небазисним змінним
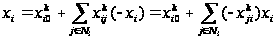 (34)
і розглянемо
два випадки:
a)
 ;
б)
 .
Уведемо позначення:
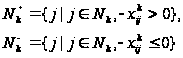
і представимо (34) у вигляді
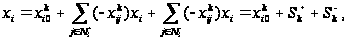
де
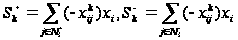
Очевидно,
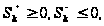 тому що
 .
Розглянемо
випадок а):
,
або що однаково,
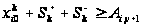 .
Звідси
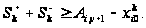 Але

 тому
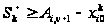 (35)
Помножимо
обидві частини
(35) на ненегативну
величину
 й складемо з
ненегативною
величиною
 :
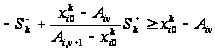 (36)
Розглянемо
випадок б):
або, що однаково,
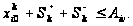 Тому що по визначенню
 ,
то
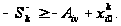 Помножимо
обидві частини
нерівності
на ненегативну
величину
й на -1, одержимо
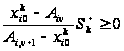 .
Додаючи до
отриманого
вираження
нерівність
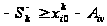 ,
одержимо
(37)
Таким чином, в а) і в б) випадках прийшли до тому самому нерівності (36) і (37). Користуючись раніше уведеними позначеннями, їх можна записати
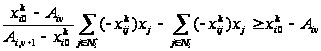 (38)
Формула (38)
визначає правильні
відсікання.
Порівнюючи
її з вираженням
(31–32), доходимо
висновку, що
коефіцієнти
 визначаються
в такий спосіб:
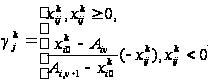
Теорема доведена.
Алгоритм Дальтона - Ллевелина може бути описаний у такий спосіб.
1. Вирішується
(Јk, C) –
задача (27–30) (спочатку
k = 0). Нехай x(Јk,
C), k = 0, 1, 2,…оптимальне
рішення (Јk,
C) – задачі,
– симплексна
таблиця.
2. Перевіряється умова допустимості по всіх координатах оптимального вектора рішення х(Јk, C) (Јk, C) – задачі. Якщо умова допустимості виконується, то отримане рішення є оптимальним рішенням вихідної задачі (27-30). Якщо умова допустимості не виконується хоча б по одній координаті, здійснюється перехід до 3.
3. Нехай
 не задовольняє
умові допустимості.
Тоді вибирається
i0 = min {i| 1<i<n1, хj0k – не задовольняє (29)}.
4. Для обраного номера i=i0 будується правильне відсікання, тобто вводиться додаткова змінна
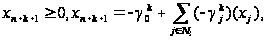
де
 визначається
формулою (33),
5. Додаємо лінійне обмеження, що визначає правильне відсікання, до умов (Јk, C) – задачі й одержуємо нову (Јk+1, C) – задачу. Думаючи k = k + 1, переходимо до п. 1.
Приведемо без доказу теорему про кінцівку алгоритму.
Теорема. Якщо: коефіцієнти цільової функції дискретні; F(x) обмежена знизу на багатогранній множині Ј; задача (Ј, C) має принаймні одне рішення; вибір рядка для побудови правильного відсікання виробляється за правилом мінімального номера й (Јk, C) – задачі вирішуються методом послідовного уточнення оцінок, то алгоритм Дальтона й Ллевелина сходиться.
6. Алгоритм Данцига
Спосіб побудови правильних площин, що відтинають, запропонованим Данцигом значно простіше, ніж всі викладені вище способи. Але, як показали Гомори й Гофман, кінцівка алгоритму Данцига гарантується лише для дуже вузького класу задач. На прикладі алгоритму Данцига видно, наскільки тонким є питання про побудову правильних відсікань і як обережно варто підходити до різним спрощеним алгоритмам.
Розглядається повністю цілочисленна задача лінійного програмування:
Максимізувати
(39)
при умовах
(40)
(41)
– цілі,
(42)
Ранг матриці
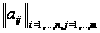 вважаємо рівним
m.
Теорема. Нехай x(Јr, C)=xr є оптимальним опорним планом задачі (Јr, C) і xr не задовольняє умові цілочисленності, Nr – множина індексів, що нумерують небазисні змінні, відповідні xr.
Тоді нерівність
 (43)
є правильним відсіканням.
Правильне відсікання, що відтинає нецілочисленний оптимум x(Јr, C) задачі (Јr, C), можна записати в такий спосіб:
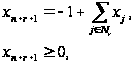
 – ціле.
Помітимо,
що кожна із
знову змінних
 однозначно
визначається
завданням
змінних
 ,
так що
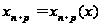 .
Позначимо
через
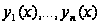 упорядковані
в порядку зростання
компоненти
плану x задачі
(39) – (41), так що
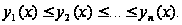 (44)
Покладемо
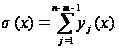 (45)
Лема. Якщо для деякого плану x задачі (39) - (41)
 ,
(46)
те
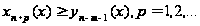 (47)
Доказ проведемо по індукції. Спочатку доведемо, що
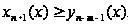 (47ў)
По визначенню
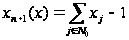 (48)
Тому що ранг
матриці
 дорівнює m, те
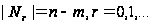
де
 – число елементів
множини
 .
З визначення
чисел
 одержуємо
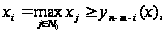 (49)
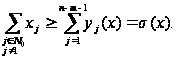 (50)
З (48), (49), (50) і (46) маємо
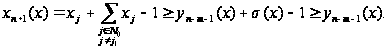
Лема доведена при р=1.
Тепер допустимо,
що лема вірна
при
 ,
і доведемо неї
при
 :
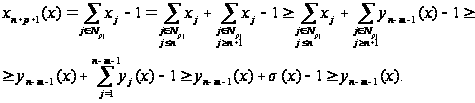
Лема доведена.
Користуючись лемою, доведемо дві теореми.
Теорема 1. Якщо кожний оптимальний план задачі (39) – (42) містить не менш (m+2) позитивних компонентів, то алгоритм Данцига не буде кінцевим.
Доказ. Допустимо,
що на s-й ітерації
алгоритму
Данцига вийде
шуканий оптимальний
план
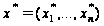 .
Розглянемо
числа
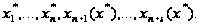 (51)
Всі вони цілі
й серед них
повинне бути
(n-m) нулів – це
небазисні
змінні
 .
Крім того, за
умовою серед
чисел
 ,
повинне бути
принаймні (m+2)
позитивні
числа, тобто
не більше чим
(n-m-2) нулів.
По визначенню
чисел
 звідси треба,
що
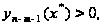
а тому що
 повинне бути
цілим, те
 (52)
Але по визначенню
чисел

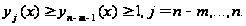 (53)
З (52) одержуємо
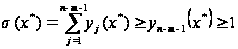 (54)
і по лемі
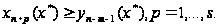 (55)
З (52), (53) і (55) треба, що серед чисел (51) принаймні [1+(m+1)+s] = [m+2+s] позитивних, а отже, не більше чим [n+s – (m+2+s)] = (n-m-2) нулів. Але вище було відзначено, що серед чисел (51) повинне бути (n-m) нулів. Вийшло протиріччя. Теорема 1 доведена.
Наслідок (з теореми 1). Для того щоб алгоритм Данцига був кінцевим, необхідно, щоб шуканий оптимальний план лежав на ребрі багатогранної множини (40) - (41) (передбачається, що задача (39) - (41) невиродженна).
Хоча ця умова і є досить твердим, йому задовольняють, наприклад, всі (невиродженні) задачі наступного виду.
Максимізувати
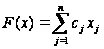 (56)
при умовах
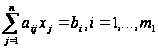 (57)
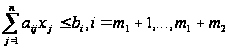 (58)
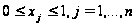 (59)
– ціле,
 (60)
А це важливий клас задач.
Однак наведене в наслідку необхідна умова кінцівки алгоритму Данцига не є достатнім. Дійсно, має місце наступна
Теорема 2. Якщо для деякого оптимального плану x' задачі (39) - (42) і деякого плану x» задачі (39) - (41) мають місце нерівності
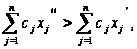 (61)
и
 (62)
те алгоритм Данцига не буде кінцевим.
Доказ. Допустимо, що алгоритм Данцига кінцевий. Тоді з (61) треба, що крапка x» була відсічена на якійсь (скажемо, р-й) ітерації, так що
 (63)
Але з (62) і леми одержимо